Коэффициент реальной стоимости имущества: расчёт
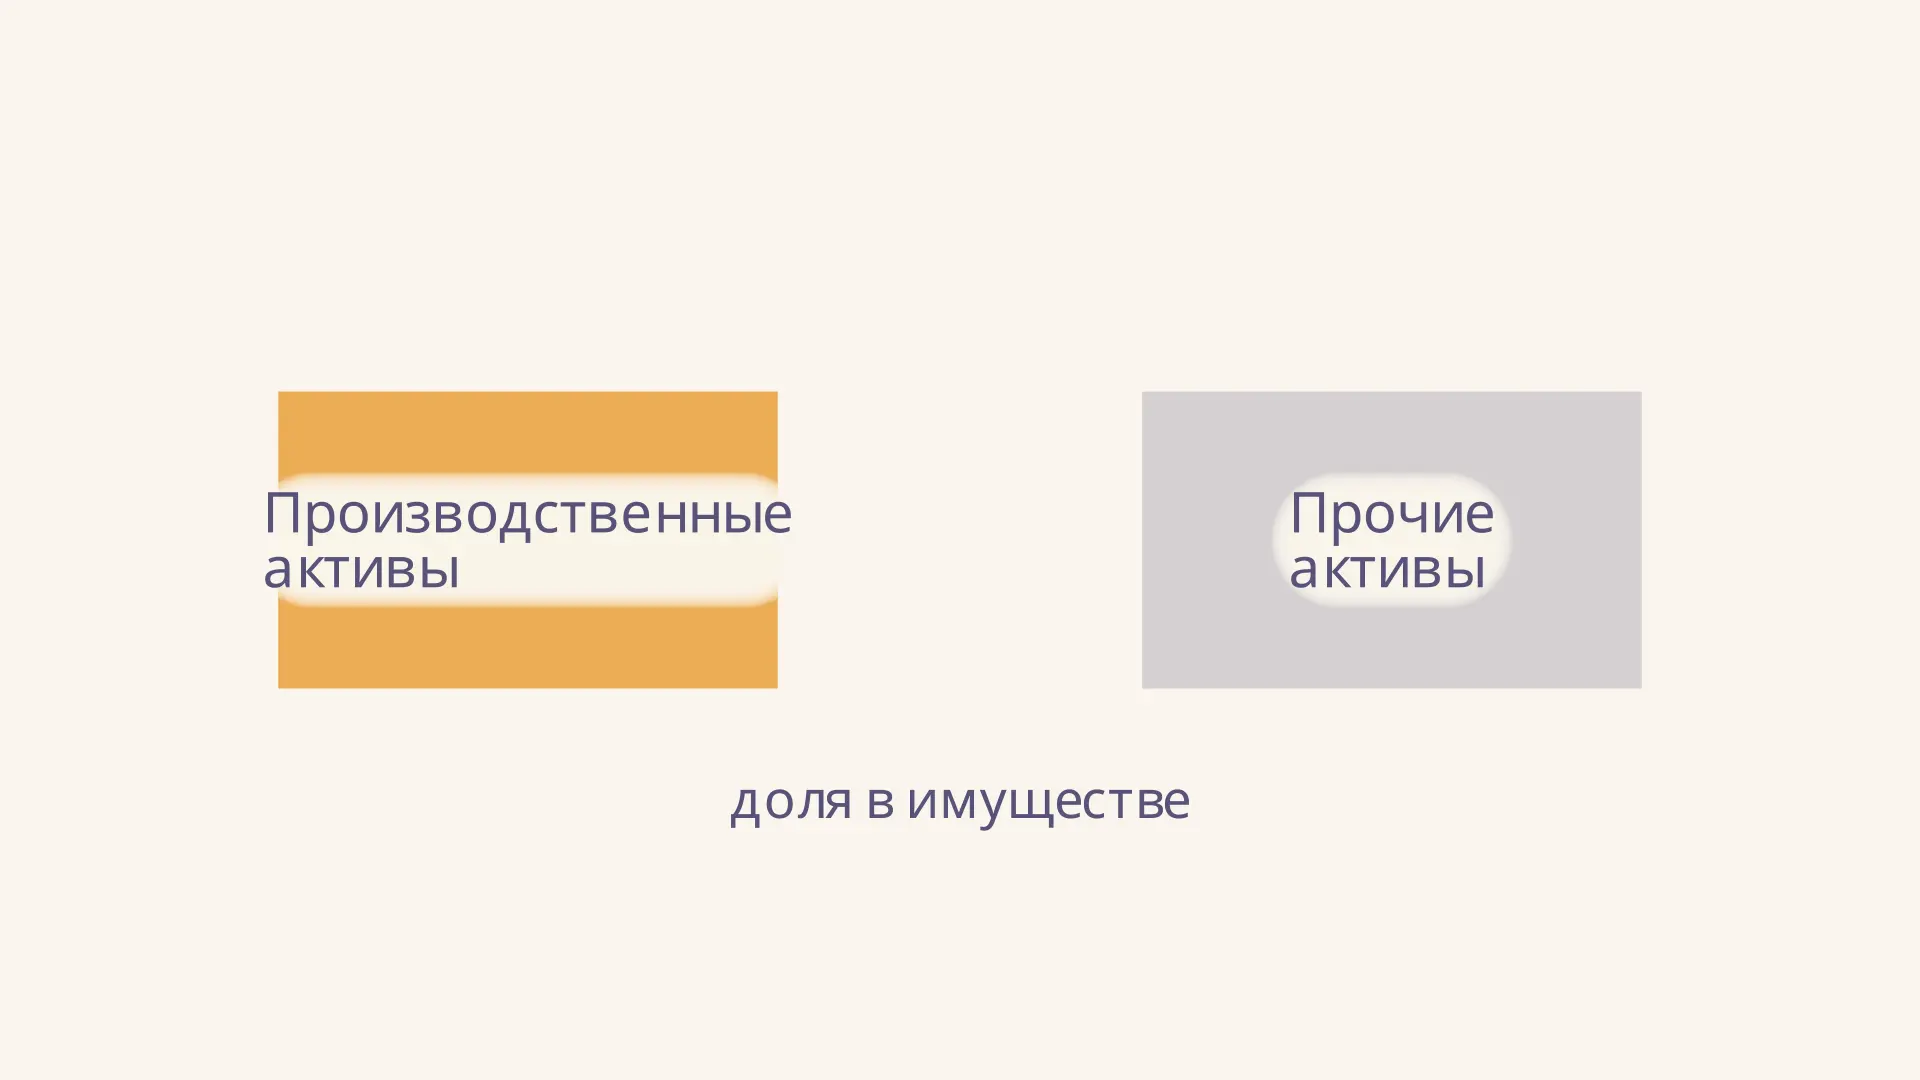
Коэффициент реальной стоимости имущества показывает, какую часть балансовых активов составляют выбранные средства производства: основные средства, производственные запасы и незавершённое производство. Например, значение 0,60 означает 60 копеек таких активов на каждый рубль имущества по балансу. Название легко понять неверно: показатель не сообщает рыночную цену компании и сам по себе не измеряет эффективность её работы.
В калькуляторе можно изменить состав имущества и увидеть, как меняется доля. Все суммы вводятся на одну дату и в одинаковых единицах; «прочие активы» здесь дополняют три выбранные статьи до итога баланса.
Формула и смысл показателя
Воспользуемся узким вариантом формулы, приведённым в учебном материале Алтайского государственного университета:
где - балансовая стоимость основных средств, - производственные запасы, - незавершённое производство, - итог активов, или валюта баланса. В этой модели числитель входит в знаменатель. При неотрицательных суммах и положительном итоге активов результат находится между нулём и единицей. Для перевода в проценты умножают его на 100.
Это показатель структуры на дату. Он отвечает на вопрос, какая доля отражённого в балансе имущества относится к выбранным производственным элементам. Для разбора устройства актива и пассива полезно сначала повторить структуру бухгалтерского баланса. Долги при расчёте отдельно не вычитаются: они находятся в пассиве и показывают источники финансирования активов.
Движение показывает важное свойство отношения. Снижение коэффициента возможно без продажи оборудования или сокращения запасов: достаточно роста денег, дебиторской задолженности либо других активов. Само по себе изменение доли ещё не объясняет, хорошо это или плохо.
Что включать в числитель
Основные средства берут в оценке, представленной в балансе, а не по первоначальной цене покупки без учёта накопленной амортизации. Производственные запасы в выбранном варианте - материалы, сырьё и другие запасы, предназначенные для производства. Незавершённое производство - затраты на продукцию, которая ещё не прошла все стадии изготовления на дату отчёта.
Одна и та же сумма не должна попадать в расчёт дважды. Если незавершённое производство уже входит в предоставленную величину запасов, добавлять его ещё раз нельзя. Нужно получить расшифровку и выделить отдельные составляющие. Готовая продукция и товары для перепродажи могут входить в общую статью запасов, но в нашем узком определении их не включают.
В учебной практике есть и расширенная формула: основные средства плюс все запасы, делённые на активы. Такой вариант встречается, например, в работе Томского политехнического университета. Он отвечает на немного другой вопрос и обычно даст больший или равный результат. Поэтому перед сравнением компаний или решением задачи сначала зафиксируйте методику преподавателя или аналитика.
Пример расчёта по данным баланса
Предположим, на конец года у производственной компании есть следующие активы. Данные условные, суммы выражены в тысячах рублей.
| Статья | Сумма | В узком числителе |
|---|---|---|
| Основные средства | 400 | Да |
| Производственные запасы | 120 | Да |
| Незавершённое производство | 80 | Да |
| Прочие активы | 400 | Нет |
| Всего активов | 1000 | Знаменатель |
Сумма трёх выбранных статей равна тыс. руб. Делим её на итог активов:
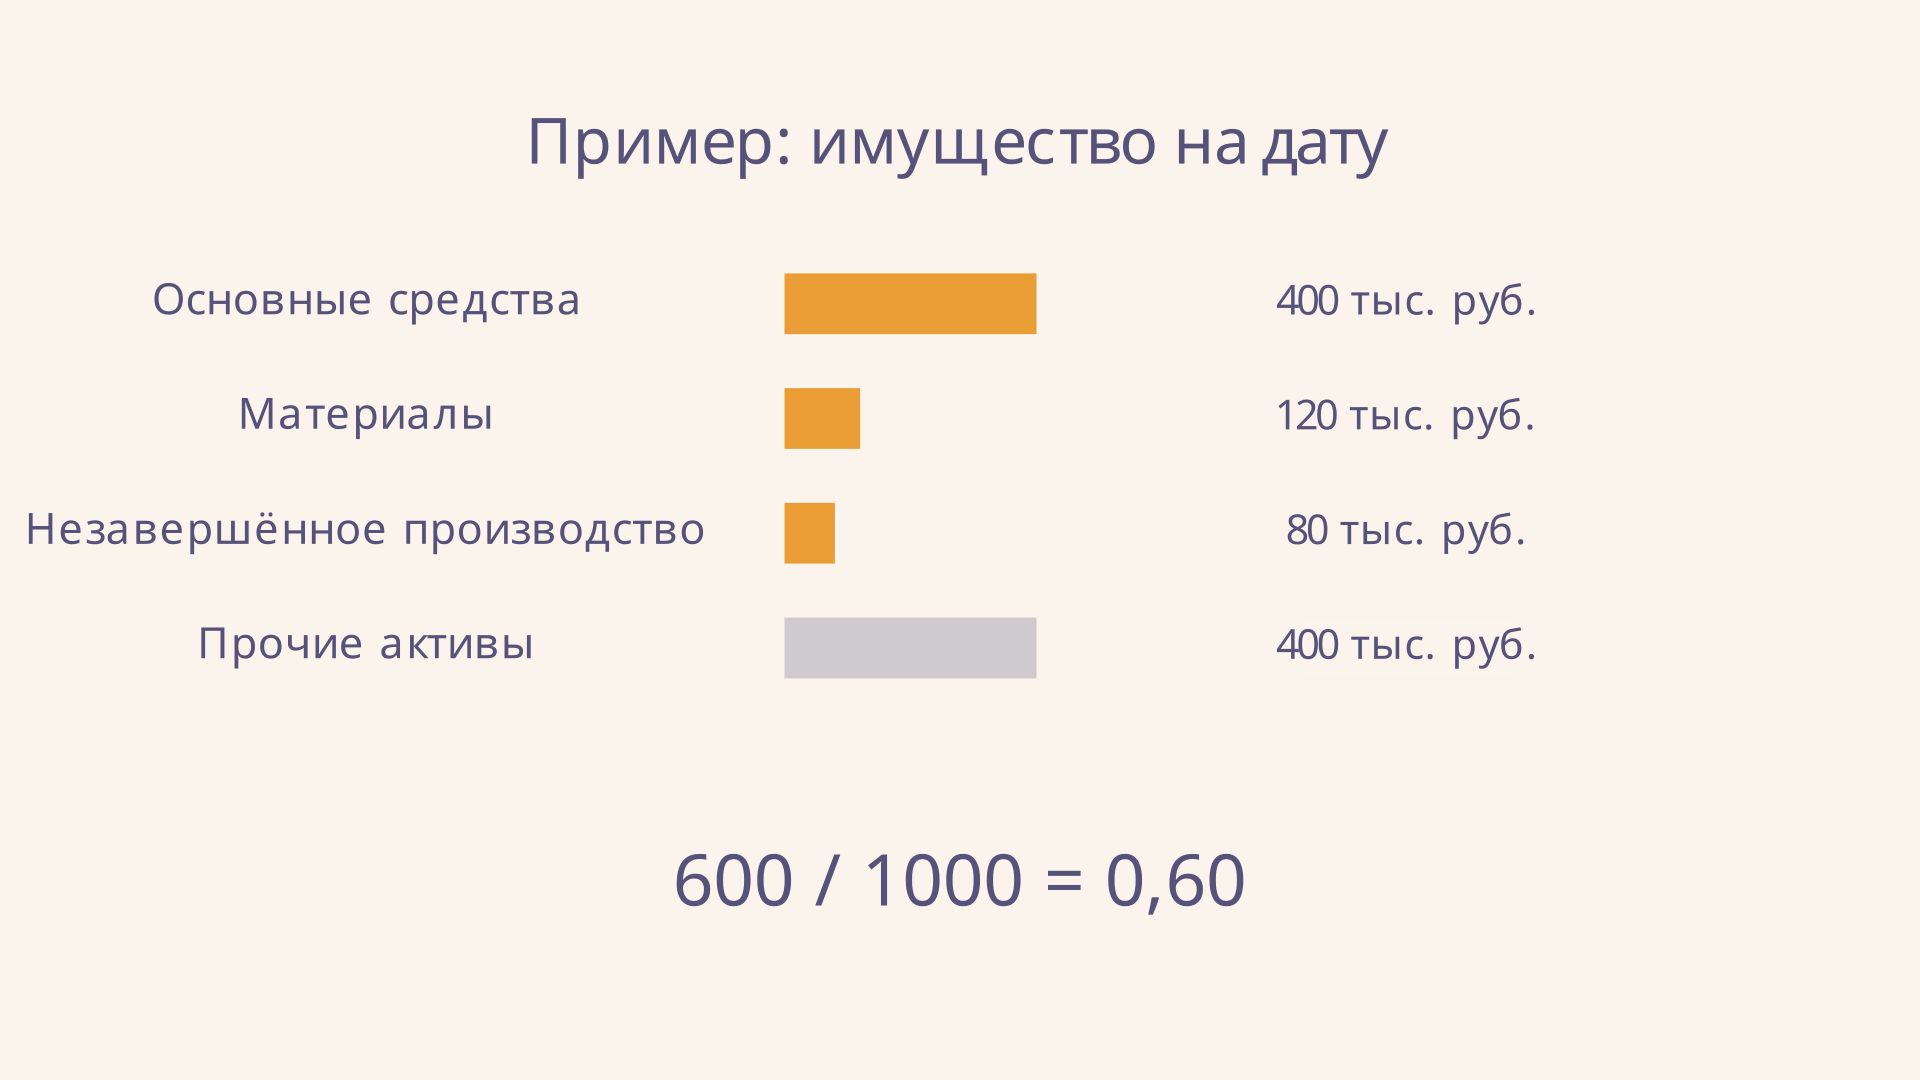
То есть в каждом балансовом рубле 60 копеек приходится на выбранные производственные активы, а 40 копеек - на прочие. Остаток может включать деньги, дебиторскую задолженность и иное имущество. В калькуляторе эти четыре величины уже установлены; изменение любой из них сразу меняет знаменатель и, когда нужно, числитель.
Если итог активов равен нулю, делить нельзя: показатель не определён. Отрицательные данные или результат выше единицы при такой постановке требуют проверки исходных сумм, состава статей и единиц измерения.
Как использовать строки отчётности
В типовой форме баланса основные средства обычно находят в строке 1150, запасы - в строке 1210, итог актива - в строке 1600. Но полная сумма строки запасов не обязательно совпадает с производственными запасами плюс незавершённым производством. Из пояснений или внутренней аналитики нужно выделить именно необходимые части и убедиться, что они не пересекаются.
Например, если общие запасы равны 300 тыс. руб., из них материалы - 120, незавершённое производство - 80, а готовая продукция - 100, для узкой формулы берут 200 тыс. руб. Для расширенной - все 300. При основных средствах 400 и активе 1000 результаты составят соответственно 0,60 и 0,70. Это различие методик, а не арифметическая ошибка.
Номера строк и детализацию всегда сверяют с конкретной формой отчётности и пояснениями к ней. Если расшифровки нет, честнее назвать результат приближением по расширенной формуле, чем выдавать его за точный расчёт узкого показателя.
Как интерпретировать значение 0,5
В некоторых учебных методиках встречается ориентир . Он удобен как отправная точка для промышленного предприятия, но не является универсальной границей здоровья бизнеса. У сервисной или торговой компании структура активов закономерно может отличаться от структуры завода. Кроме того, величина зависит от выбранного состава запасов и бухгалтерской оценки имущества.
Высокая доля может отражать производственную базу, но также и накопление медленно используемых материалов. Низкая может быть связана с крупным остатком денег после продажи имущества или привлечения финансирования. Чтобы понять причину, смотрят отдельные статьи, возраст оборудования, оборачиваемость запасов и отраслевой контекст. Для другой стороны анализа - способности покрывать краткосрочные обязательства - используют коэффициент текущей ликвидности.
Как сравнивать предприятия
Возьмём два предприятия с одинаковым итогом активов по 1000 тыс. руб. У первого выбранные производственные активы равны 600, у второго - 400. Получаются доли 0,60 и 0,40. Можно заключить, что у первого выше доля этих статей в балансе. Но по одному отношению нельзя установить, какое предприятие выпускает больше продукции, получает больше прибыли или лучше управляет оборудованием.
Проверьте, что фирмы занимаются сопоставимой деятельностью и отчёты составлены на близкие даты. Сезонная закупка сырья перед началом производства способна временно увеличить числитель; после выпуска и продажи продукции структура изменится. Поэтому полезно смотреть несколько отчётных дат и пояснять заметные разовые операции. При сравнении за годы также важно учесть изменения состава группы и правил оценки активов.
Для отчёта удобно составить короткую таблицу: отдельно показать основные средства, материалы, незавершённое производство, итог активов и выбранный состав числителя. Тогда читатель сможет воспроизвести расчёт и увидеть, связано ли различие с реальным изменением структуры или с другой методикой. Если часть данных недоступна, это ограничение следует обозначить рядом с результатом.
Сам коэффициент не показывает источник приобретения имущества. Два завода с одинаковыми активами могут финансировать их по-разному: один преимущественно собственным капиталом, другой - заёмными средствами. Анализ источников и сроков погашения долгов дополняет структурный показатель, но не входит в его формулу.
Анализ динамики и ограничений
Сравнивая даты, сохраняйте одну формулу и одинаковый состав статей. В примере производственная сумма остаётся 600 тыс. руб., а прочие активы растут с 400 до 900. Итог увеличивается с 1000 до 1500 тыс. руб.; коэффициент снижается с 0,60 до 0,40, то есть на 0,20 пункта, или на 20 процентных пунктов. При этом производственные активы в денежном выражении не сократились.
Обратная ситуация тоже возможна: доля растёт из-за уменьшения прочих активов, хотя оборудование не обновлялось. Сопоставьте абсолютные изменения числителя и знаменателя, а затем выясните хозяйственные причины. Общий приём работы с взаимосвязанными статьями рассмотрен в материале о балансовом методе в экономическом анализе.
Балансовая стоимость не равна автоматически текущей цене продажи или стоимости замены имущества. Амортизация, переоценка и учётная политика влияют на сопоставимость. Также коэффициент не показывает загрузку станков и выпуск на рубль оборудования: для последнего вопроса нужна фондоотдача и её факторный анализ.
Частые ошибки
- Добавлять НЗП дважды. Сначала проверьте, входит ли оно в указанную сумму запасов.
- Смешивать даты и единицы. Числитель и знаменатель должны относиться к одной дате и быть выражены, например, в тысячах рублей.
- Подменять активы собственным капиталом. Источники финансирования и имущество отвечают на разные вопросы.
- Считать 0,5 обязательным нормативом для всех. Ориентир зависит от методики, отрасли и задачи сравнения.
- Принимать долю за рыночную стоимость. Балансовый показатель не является оценкой цены предприятия.
FAQ
Можно ли взять всю строку запасов?
Можно, если условие задачи или выбранная методика предусматривает расширенный вариант. Укажите это: в общей сумме могут быть готовая продукция и товары, отсутствующие в узком числителе.
Что означает снижение коэффициента?
Производственные активы стали меньшей долей итога баланса. Чтобы понять почему, сравните изменения каждой составляющей и прочих активов в абсолютных суммах.
Чем показатель отличается от индекса постоянного актива?
Здесь выбранные производственные активы делят на все активы. Индекс постоянного актива сопоставляет внеоборотные активы с собственным капиталом и отвечает на другой вопрос о структуре финансирования.
Коротко
Коэффициент реальной стоимости имущества - доля выбранных производственных активов в итоге баланса. Для корректного расчёта определите состав запасов, исключите двойной счёт и используйте данные на одну дату. Оценивайте результат вместе с динамикой статей и особенностями отрасли: одна цифра не доказывает ни эффективность, ни рыночную стоимость имущества.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Горизонтальный анализ баланса: формулы и пример
Горизонтальный анализ баланса по шагам: как рассчитать изменение статей, темпы роста и прироста, оформить таблицу и сделать обоснованный вывод на примере.