Анализ источников формирования капитала: пример

Анализ источников формирования капитала показывает, за счёт каких средств организация финансирует свои активы и как меняется это соотношение. Для этого сопоставляют собственный капитал, долгосрочные и краткосрочные обязательства, рассчитывают их доли и выясняют причины изменений. Одна сумма не расскажет, насколько удобно погашать долги: нужны также сроки, стоимость финансирования и данные о движении денег. В калькуляторе можно изменить три группы источников и увидеть, как пересчитывается структура.
Что считать источниками капитала
В этой статье под общей суммой источников понимается пассив баланса: собственный капитал плюс все обязательства. Это широкое аналитическое определение: в других задачах термин «заёмный капитал» иногда ограничивают процентными кредитами и займами. Поэтому перед расчётом надо указать состав показателя. Здесь в обязательства входят не только кредиты, но и, например, задолженность поставщикам; не вся она процентная.
Бухгалтерский баланс связывает две стороны одной картины: активы показывают размещение ресурсов, пассивы - собственный капитал и обязательства, которыми они финансируются. Условное равенство записывают так:
где - активы, - собственный капитал, - обязательства. Собственный капитал - остаточная доля в активах после вычета обязательств; так её определяет и концептуальная основа МСФО. Эта запись описывает балансовые величины, а не рыночную цену бизнеса и не остаток денег на счёте.
На видео показано условное замещение при постоянной сумме, а не фактические операции конкретной фирмы. В реальном балансе источники могут расти одновременно, но их доли при этом двигаться в разные стороны.
Собственные и привлечённые средства
К собственному капиталу относятся, в частности, вклады собственников и накопленный финансовый результат, оставленный в организации. Нераспределённая прибыль может поддерживать финансирование бизнеса, но её балансовая величина не равна сумме свободных денежных средств: ресурсы могли быть вложены в оборудование или запасы. Убытки способны уменьшить собственный капитал и даже сделать его отрицательным.
Долгосрочные обязательства обычно связывают с более длительным горизонтом финансирования; краткосрочные создают потребность в расчётах в ближайшем периоде. Внутри групп полезно отдельно выделить банковские займы, кредиторскую задолженность и прочие статьи. Кредит поставщика и банковский заём могут одинаково входить в пассив, но различаться процентами, обеспечением и сроками. Классификацию конкретной статьи сверяют с применяемыми правилами отчётности и примечаниями.
Различают и происхождение ресурсов: взнос собственника или кредит приходят извне, накопленная прибыль формируется в деятельности организации. Такое деление не совпадает с делением на собственные и заёмные: внешним может быть и вклад собственника. Один и тот же объект не следует складывать дважды по двум разным классификациям.
Какие данные собрать
Возьмите баланс на начало и конец одного периода в одинаковых единицах. Для российского баланса отправная точка - итоги разделов III «Капитал и резервы», IV «Долгосрочные обязательства» и V «Краткосрочные обязательства». При обычной полной форме их итоги отражаются в строках 1300, 1400 и 1500. Сверьте сумму разделов с итогом пассива и актива; при упрощённой или иной форме сначала проверьте состав строк.
Один баланс показывает остатки на дату. Для объяснения причин потребуются отчёт о финансовых результатах, отчёт об изменениях капитала, отчёт о движении денежных средств и расшифровки обязательств. Сравнивайте сопоставимые периоды и учитывайте изменения учётной политики, состава группы и валюты представления. Рост строки может отражать переоценку или переклассификацию, а не новое поступление денег.
Формулы вертикального и горизонтального анализа
Вертикальный анализ отвечает на вопрос, какую долю каждый источник занимает в общей сумме :
Здесь и - долгосрочные и краткосрочные обязательства. Доля собственного капитала также называется коэффициентом автономии. Для долга здесь используем все обязательства: подробнее о показателе рассказано в статье про концентрацию заёмного капитала.
Горизонтальный анализ сравнивает величины во времени: абсолютное изменение , темп прироста . Если начальная величина равна нулю, процент прироста не определён; тогда приводят абсолютное изменение и пояснение. Изменение доли измеряют в процентных пунктах: переход с 60 % на 50 % - это минус 10 п.п., а не минус 10 %.
Пример: сравниваем два баланса
Предположим, что все значения ниже выражены в миллионах рублей. Это учебные данные, а не отчёт реальной компании.
| Источник | Начало | Конец | Изменение | Доля на начало | Доля на конец |
|---|---|---|---|---|---|
| Собственный капитал | 60 | 70 | +10 | 60 % | 50 % |
| Долгосрочные обязательства | 20 | 40 | +20 | 20 % | 28,6 % |
| Краткосрочные обязательства | 20 | 30 | +10 | 20 % | 21,4 % |
| Всего | 100 | 140 | +40 | 100 % | 100 % |
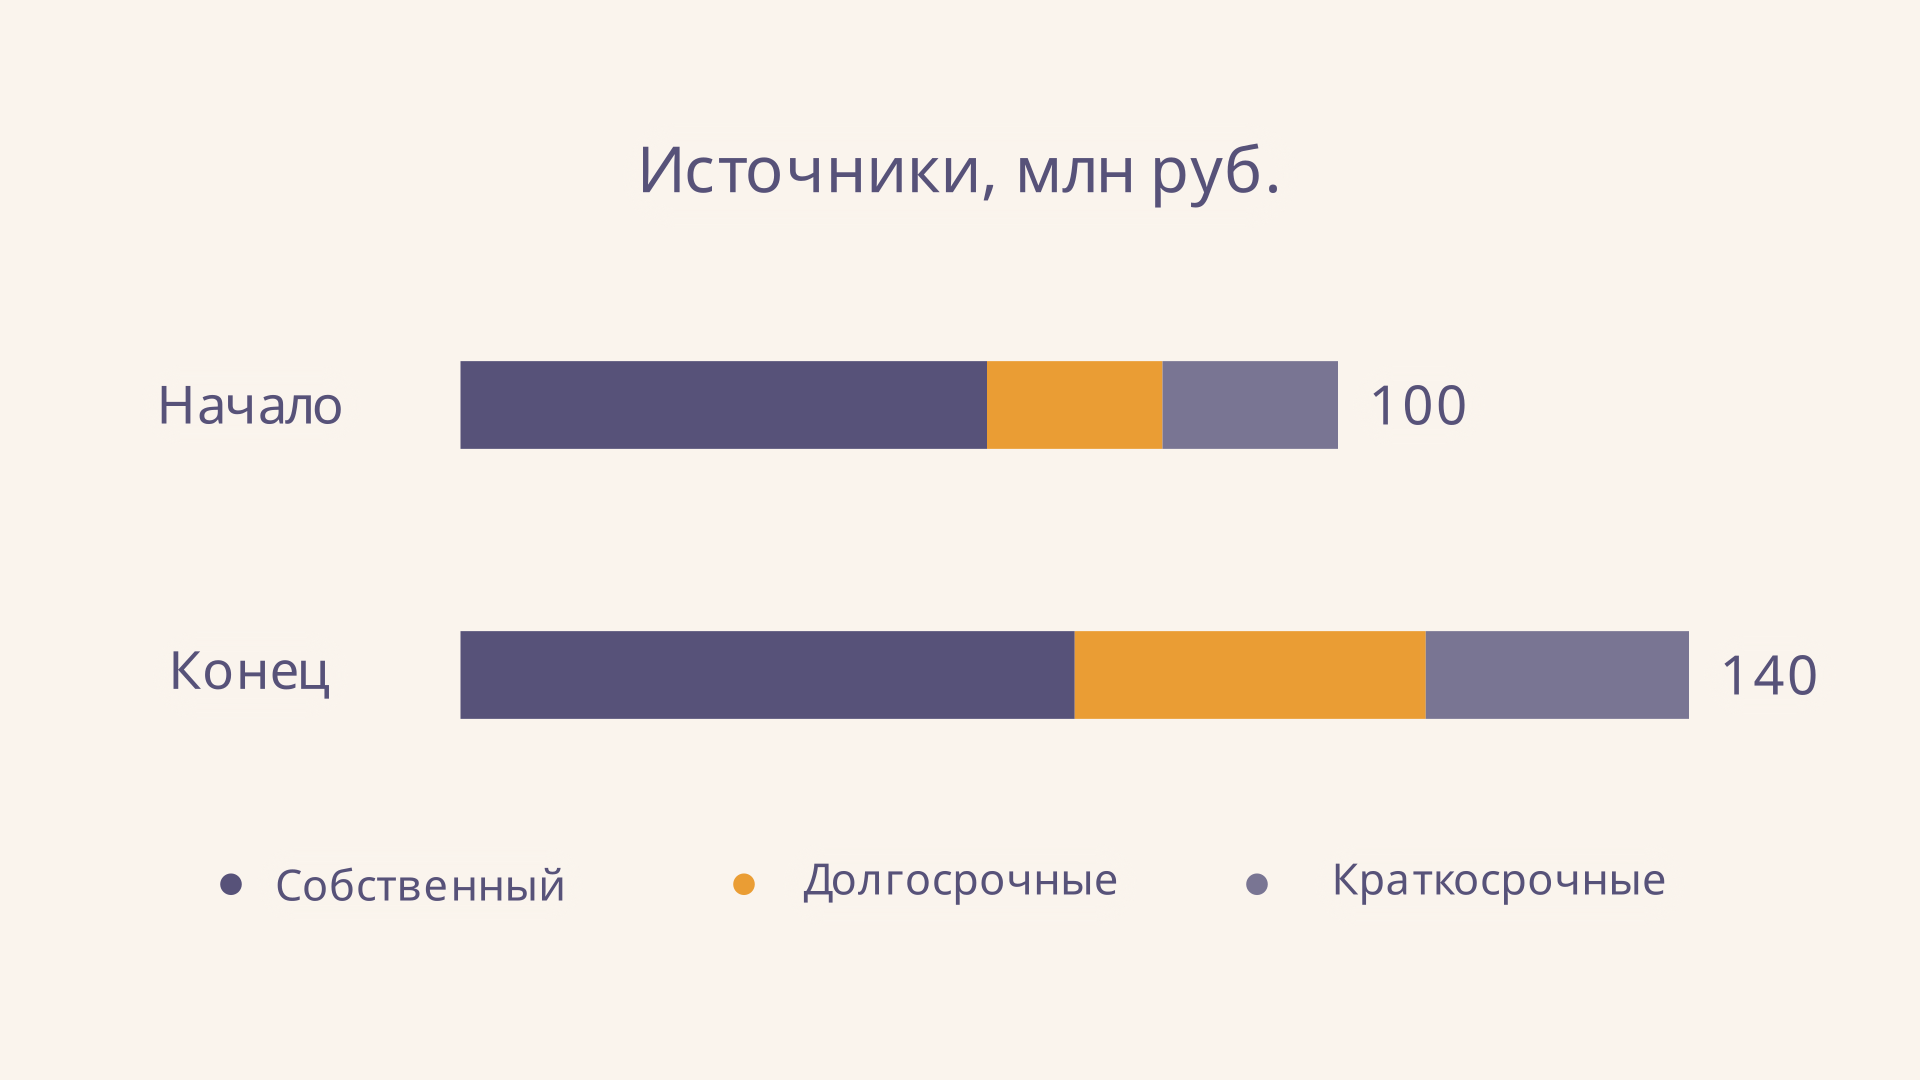
Собственный капитал вырос на 10 млн, или на , однако его доля сократилась на 10 п.п.: обязательства увеличились быстрее. Их сумма выросла с 40 до 70 млн. Из общего прироста источников в 40 млн на обязательства приходится 30 млн, то есть 75 %. Это вклад в изменение балансового остатка, а не доказательство поступления именно такой суммы новых кредитов.
На конец периода коэффициент автономии равен , а отношение всех обязательств к собственному капиталу - . В начале второе отношение составляло . При отрицательном или нулевом собственном капитале привычная интерпретация отношения долга к капиталу теряет смысл; нулевой знаменатель исключает расчёт.
Как сделать вывод о структуре
Сначала сформулируйте наблюдение без оценки: источники выросли на 40 млн, собственная доля упала, а сумма долгосрочных обязательств удвоилась. Затем найдите объяснение: были ли получены кредиты, выросла задолженность поставщикам, привлечены взносы или оставлена прибыль? Из балансовых остатков по двум датам эти причины достоверно не восстановить: погашение старого и получение нового долга могут взаимно скрываться.
Далее сопоставьте сроки погашения с ожидаемыми поступлениями, процентные расходы - с возможностью их обслуживать, а структуру активов - со сроком финансирования. Высокая доля обязательств может повышать чувствительность к падению денежных потоков, но сама по себе не доказывает неплатёжеспособность. Для оценки краткосрочного покрытия полезен отдельный коэффициент текущей ликвидности; для долгосрочных вложений - индекс постоянного актива.
Наконец, сравните компанию с её собственной историей и сопоставимыми организациями отрасли. Универсальная безопасная доля для всех предприятий не следует из одной формулы. Доступ к рефинансированию, сезонность, структура активов и условия договоров меняют смысл одинакового процента.
Как проверить причины изменений
Для рабочего заключения полезно составить небольшую расшифровку по каждой крупной статье. Например, рост долгосрочных обязательств на 20 млн может включать новый заём, погашение прежнего и перевод части долга в краткосрочный. Сверьте остатки с примечаниями и движением средств: изменение остатка равно не одному поступлению, а результату всех соответствующих операций и иных корректировок. Условия договора покажут ставку, обеспечение и график платежей, которых в строке баланса нет.
Аналогично изучите изменение собственного капитала. Прибыль за период не обязательно равна его приросту: на итог также влияют выплаты собственникам, взносы и другие изменения, предусмотренные применимой системой учёта. Отчёт об изменениях капитала помогает разложить эти движения. Если данные консолидированные, проверьте изменения состава группы: покупка дочерней организации влияет на сопоставимость двух дат.
При анализе краткосрочных обязательств обратите внимание на просроченные суммы и концентрацию платежей. Два предприятия с одинаковой долей обязательств могут иметь разные риски, если у одного выплаты распределены равномерно, а у другого крупный платёж наступает раньше ожидаемой выручки. План денежных поступлений и платежей нужен для такого сравнения; сам баланс этого календаря не содержит.
В учебной работе итог удобно оформить тремя фразами: что произошло с суммой и долями; какая группа внесла основной вклад в изменение; какие документы нужны для проверки причин и оценки сроков. Не делайте из расчёта автоматический прогноз банкротства. Если сведений о сроках, процентах и качестве активов нет, прямо обозначьте границу вывода: структура изменилась, но платёжеспособность по ней одной не установлена.
Частые ошибки
- Считать все обязательства банковским долгом. Кредиторская задолженность и другие обязательства тоже влияют на структуру, но имеют разные условия.
- Сравнивать только абсолютные суммы. Рост собственного капитала может сопровождаться снижением его доли, как в примере.
- Путать остаток и поток. Разность балансовых дат не раскрывает всех получений и погашений за период.
- Подменять анализ универсальным нормативом. Одна доля без сроков и денежных потоков не устанавливает финансовую устойчивость.
- Смешивать единицы и базы. Для долей берут один и тот же итог пассива, а изменения долей выражают в процентных пунктах.
FAQ
Что такое источник формирования капитала?
Это собственное финансирование или обязательство, отражённое в пассиве баланса. Состав термина следует уточнять в каждой методике.
Как найти долю собственного капитала?
Разделите собственный капитал на общий итог источников и умножьте на 100 %. В примере на конец периода это .
Почему доля долга растёт, если собственный капитал тоже вырос?
Доля зависит от соотношения темпов роста. В примере обязательства увеличились на 30 млн, а собственный капитал - на 10 млн, поэтому доля последнего снизилась.
Коротко
Анализ источников объединяет состав пассива, доли и изменения за период. После расчёта нужно проверить причины изменений, сроки и стоимость обязательств и способность организации генерировать деньги: без этого структура остаётся лишь снимком на дату.
Читайте также
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Коэффициент обеспеченности собственными средствами
Как рассчитать коэффициент обеспеченности собственными средствами по строкам баланса, разобрать отрицательный результат и оценить исторический ориентир 0,1.