Коэффициент финансовой устойчивости: формула и расчёт
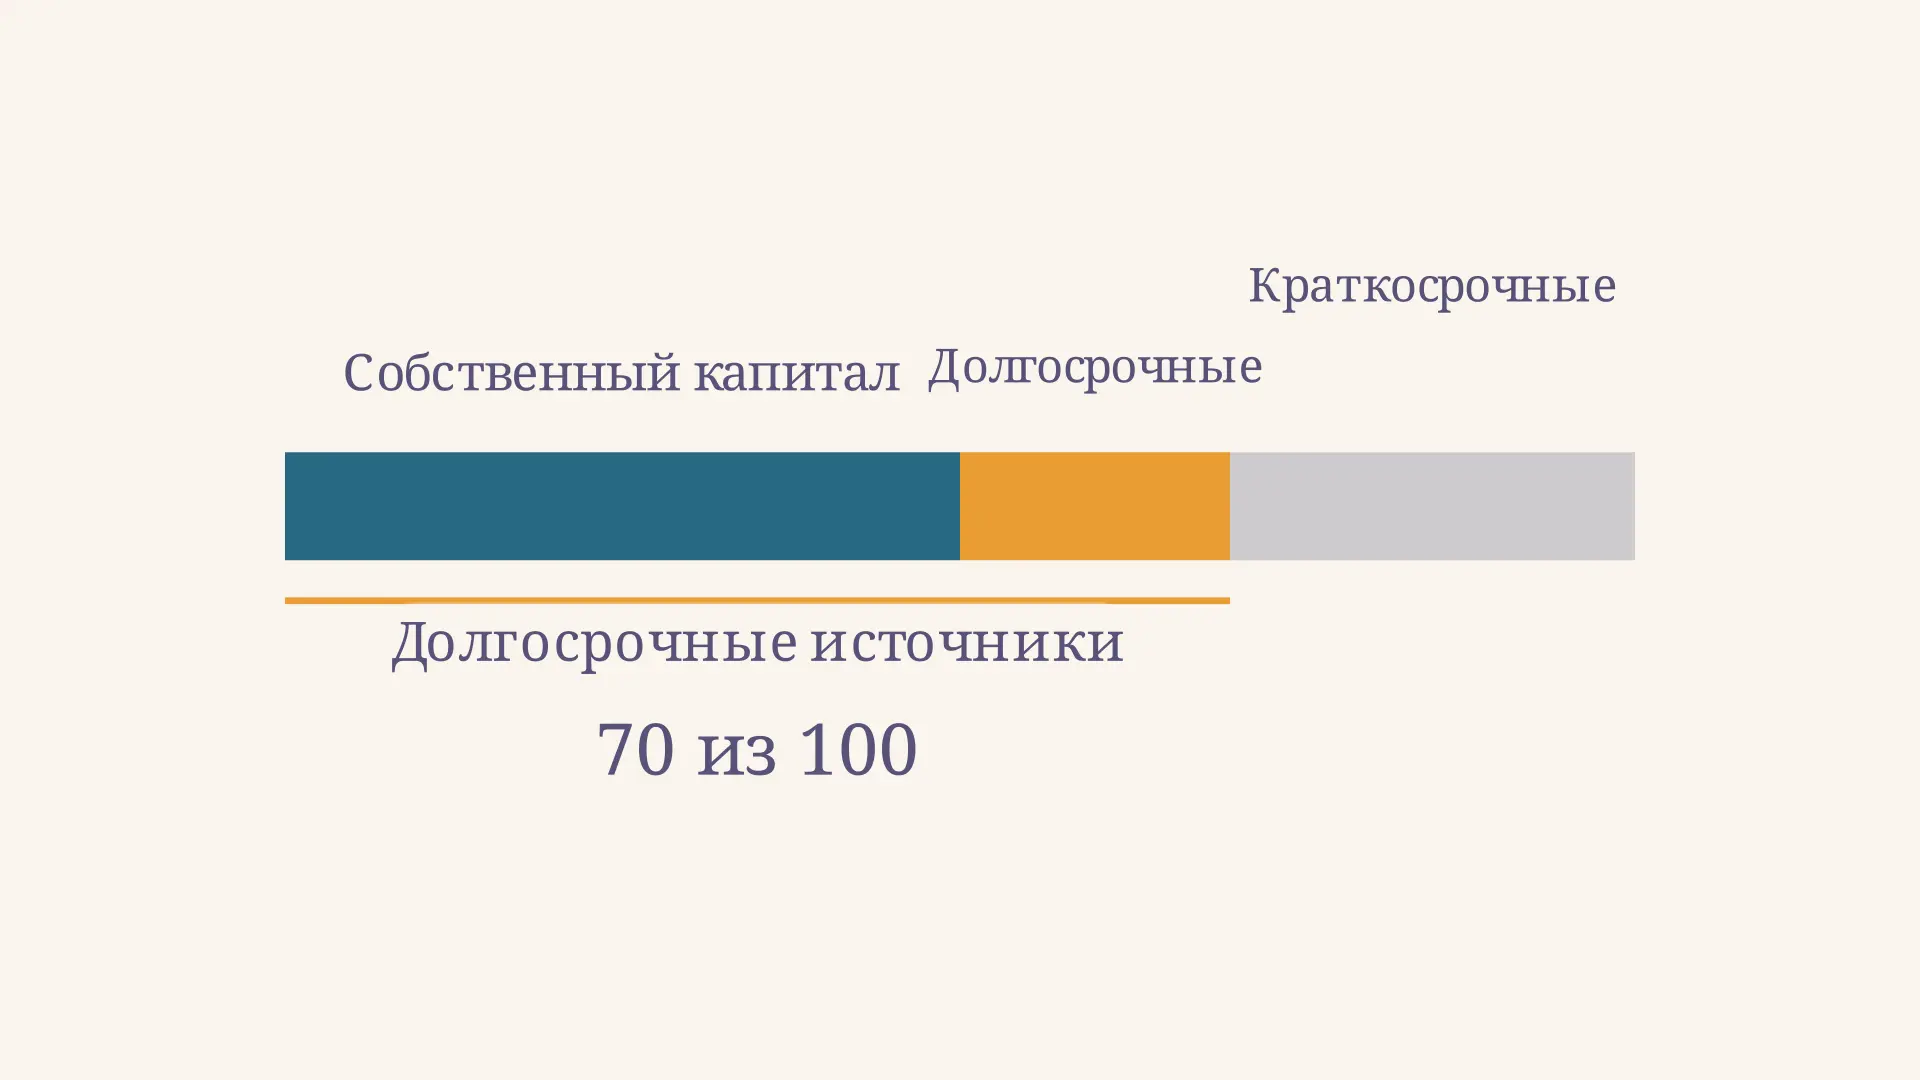
Компания может финансировать оборудование, запасы и другие активы за счёт капитала владельцев и обязательств с разными сроками погашения. Коэффициент финансовой устойчивости показывает, какая часть активов приходится на собственный капитал и долгосрочные обязательства вместе. Он помогает оценить структуру источников на дату баланса, но не заменяет проверку способности платить по долгам.
В калькуляторе измените три источника: активы в учебной модели равны их сумме. При исходных значениях 50, 20 и 30 млн рублей получится 0,70. Ниже разберём, откуда берутся эти числа, что означает результат и почему увеличение коэффициента не всегда означает снижение риска.
Что показывает коэффициент
Показатель сопоставляет долгосрочные источники с общей величиной активов. К первым в выбранной здесь методике относятся собственный капитал и все долгосрочные обязательства. Собственный капитал не требует погашения как обычный долг, а долгосрочные обязательства в балансе отражаются отдельно от краткосрочных. Последние в числитель не включают.
Это доля в структуре финансирования, а не процент доходности и не количество денежных средств на счёте. Если коэффициент равен 0,70, то на каждый рубль активов приходится 70 копеек собственного капитала и долгосрочных обязательств в сумме. Выражение «активы финансируются» описывает балансовое соотношение: оно не позволяет проследить, какой именно заём оплатил конкретный станок.
Представьте замену части краткосрочных обязательств долгосрочными при неизменном капитале и сумме активов. Показатель вырастет, потому что в числителе окажется больше долгосрочных источников. На видео видно движение границы между двумя видами обязательств; оно иллюстрирует изменение структуры, а не прогноз реальной сделки.
Формула и строки баланса
Для выбранного варианта расчёта используем формулу:
где - собственный капитал, - долгосрочные обязательства, - общая сумма активов, или валюта баланса. Все величины берут на одну отчётную дату и в одинаковых единицах. Сам коэффициент безразмерен; для перевода в проценты его умножают на 100.
В балансе с кодами строк это обычно выглядит так:
Строка 1300 - итог раздела «Капитал и резервы», 1400 - итог долгосрочных обязательств, 1600 - итог актива. При равенстве актива и пассива вместо 1600 можно использовать итог пассива 1700. Как устроены разделы отчёта и почему итоги совпадают, подробнее объясняет статья про структуру бухгалтерского баланса.
Методики могут использовать другие названия или корректировать состав источников. Например, в методических рекомендациях Госкомстата близкое отношение названо коэффициентом финансовой стабильности и выражено в процентах. Поэтому в учебной работе сначала проверьте формулу, заданную преподавателем, а при сравнении компаний используйте один и тот же способ расчёта.
Пример расчёта по данным компании
Пусть условная компания составила баланс на конец года. Все суммы в таблице приведены в миллионах рублей.
| Показатель | Строка | Сумма, млн руб. |
|---|---|---|
| Собственный капитал | 1300 | 50 |
| Долгосрочные обязательства | 1400 | 20 |
| Краткосрочные обязательства | 1500 | 30 |
| Активы | 1600 | 100 |
Пассив равен млн рублей и совпадает с активом. Складываем капитал и долгосрочные обязательства: млн рублей. Делим эту сумму на активы:
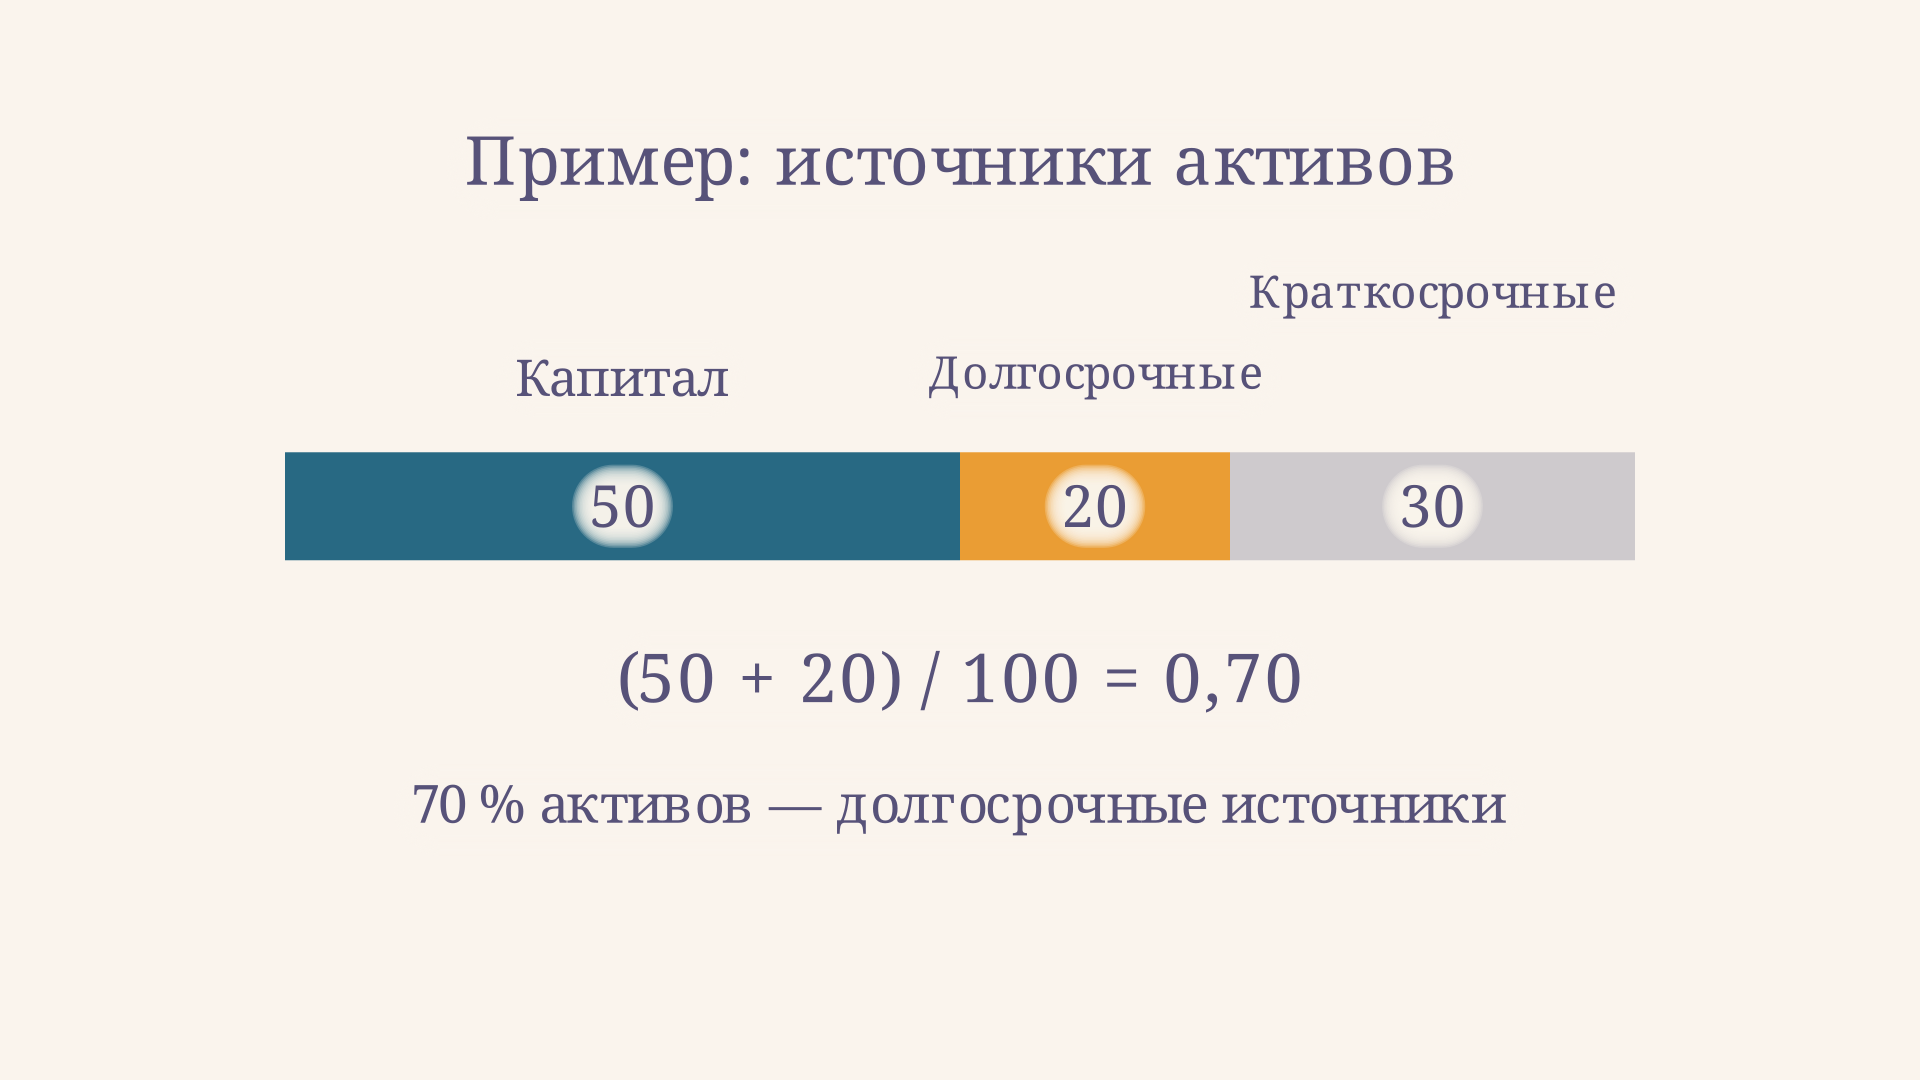
Получается, что 70 % активов соотносятся с долгосрочными источниками, а остальные 30 % - с краткосрочными обязательствами. В данном примере сумма последних включает не только возможные кредиты: в неё могут входить задолженность поставщикам и другие статьи раздела. Чтобы понять сроки платежей, нужно изучить расшифровку обязательств и договоры.
Как интерпретировать результат
Чем выше коэффициент при прочих равных, тем меньше доля краткосрочных обязательств в пассиве. Это может означать меньшую потребность часто привлекать краткосрочное финансирование. Однако высокий показатель не доказывает, что компания сможет заплатить кредиторам: долгосрочный заём остаётся долгом, по нему начисляются проценты и наступает срок возврата.
Универсальной границы, подходящей всем предприятиям, нет. Сопоставляйте результат с отраслью, бизнес-моделью, стоимостью финансирования и историей самой компании. Производитель с дорогими основными средствами и торговая организация с быстрой оборачиваемостью запасов могут использовать разные структуры пассивов. Для анализа нужны несколько дат и пояснения к отчётности, а не одна цифра в изоляции.
Полезно отделять причины изменения. Если капитал и долгосрочные обязательства выросли с 70 до 75 млн рублей при неизменных активах 100 млн, коэффициент поднялся с 0,70 до 0,75. Но рост мог произойти как за счёт прибыли, так и за счёт нового долгосрочного долга. Экономические последствия этих вариантов различаются: проверьте каждую статью числителя отдельно.
Проверка через краткосрочные обязательства
Если баланс сходится и в числитель включены ровно капитал и все долгосрочные обязательства, показатель можно проверить вторым способом. Из общей суммы источников вычтем краткосрочные обязательства: останется та же сумма, что в числителе. Поэтому при положительных активах коэффициент равен единице минус отношение краткосрочных обязательств к активам. В примере это . Проверка работает именно для оговорённого состава строк; при корректировках формулы равенство может нарушиться.
Этот приём помогает увидеть причину изменения доли. Допустим, компания заменила 20 млн рублей краткосрочного долга долгосрочным. Капитал остался равен 50 млн, активы - 100 млн, долгосрочные обязательства выросли с 20 до 40 млн, а краткосрочные уменьшились с 30 до 10 млн. Теперь коэффициент равен . Общая сумма обязательств при этом по-прежнему составляет 50 млн рублей: структура сроков изменилась, но сам долг не исчез.
В действительности замена долга может сопровождаться комиссиями, новыми ставками и условиями залога. Поэтому сравнение 0,70 и 0,90 показывает только арифметический результат учебного изменения. Для вывода о выгоде сделки потребовались бы её условия и прогноз денежных потоков. При анализе отчётности важно также выяснить, не приблизился ли срок погашения прежнего долгосрочного обязательства: его переклассификация способна изменить показатель без привлечения нового займа.
Чем показатель отличается от автономии и ликвидности
Коэффициент автономии учитывает только собственный капитал: . В нашем примере он равен . Разница между 0,70 и 0,50 равна доле долгосрочных обязательств в активах - 0,20. Два предприятия с одинаковым могут иметь разные доли собственного капитала и потому разную долговую нагрузку.
Ликвидность отвечает на другой вопрос: насколько доступных активов достаточно для погашения ближайших обязательств. Даже при высокой доле долгосрочных источников деньги могут быть вложены в трудно реализуемые активы. Поэтому вместе с устойчивостью рассматривают оборотные активы, график выплат и денежные потоки. Обзор этих показателей есть в статье о коэффициентах финансового анализа.
Не следует путать показатель и с запасом финансовой прочности: последний связан с расстоянием выручки до точки безубыточности. А эффект финансового рычага помогает анализировать влияние заёмного финансирования на доходность собственного капитала. Эти показатели отвечают на разные вопросы и дополняют друг друга.
На что смотреть вместе с коэффициентом
Сначала проверьте качество данных: используйте один отчётный период, одинаковый масштаб и итоговые, а не отдельные вложенные строки. Затем посмотрите динамику хотя бы за несколько периодов. При заметном скачке выясните, изменились ли капитал, долгосрочные обязательства или общий объём активов.
Далее оцените состав долга: ставка, график погашения, условия досрочного возврата и возможность рефинансирования могут быть важнее самой классификации. Сравните денежные потоки от деятельности с предстоящими выплатами. Если собственный капитал отрицательный, коэффициент способен оказаться вне обычного диапазона от нуля до единицы; это повод отдельно изучить убытки и структуру баланса. При нулевой валюте баланса деление невозможно.
Для учебного заключения достаточно назвать значение, его изменение, вклад основных источников и ограничения. Для инвестиционного или кредитного решения одной этой формулы недостаточно: необходимы отчёт о финансовых результатах, движение денежных средств и пояснения к балансу.
Частые ошибки
- Включать все обязательства в числитель. Краткосрочные обязательства в этой формуле остаются только в общей валюте баланса.
- Принимать долгосрочный долг за собственный капитал. Срок финансирования длиннее, но обязательство вернуть долг сохраняется.
- Смешивать даты и единицы. Если капитал взят на конец года, активы и долг должны относиться к той же дате и быть выражены в том же масштабе.
- Считать рост показателя доказательством платёжеспособности. Он показывает структуру источников, а не наличие денег на ближайшую выплату.
- Сравнивать разные методики без поправок. Уточняйте, какие обязательства включены в числитель и нет ли корректировок.
FAQ
Что означает коэффициент 0,7? При выбранной формуле собственный капитал и долгосрочные обязательства вместе составляют 70 % валюты баланса. Это доля источников, а не прибыльность предприятия.
Может ли коэффициент быть больше единицы? В согласованном балансе с неотрицательными краткосрочными обязательствами он не превышает единицу. Значение больше единицы указывает на несогласованность данных или особенности корректировок: проверьте методику и раскрытия. Отрицательный капитал может, напротив, привести к отрицательному коэффициенту.
Какой коэффициент считается нормальным? Единого значения для всех отраслей нет. Сравнивайте компанию с сопоставимыми организациями и её собственной динамикой, учитывая сроки и стоимость обязательств.
Коротко
Коэффициент финансовой устойчивости в рассмотренном варианте равен сумме собственного капитала и долгосрочных обязательств, делённой на активы. В примере . Результат показывает долю долгосрочных источников, но для оценки риска его нужно дополнить анализом капитала, долгов, ликвидности и денежных потоков.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
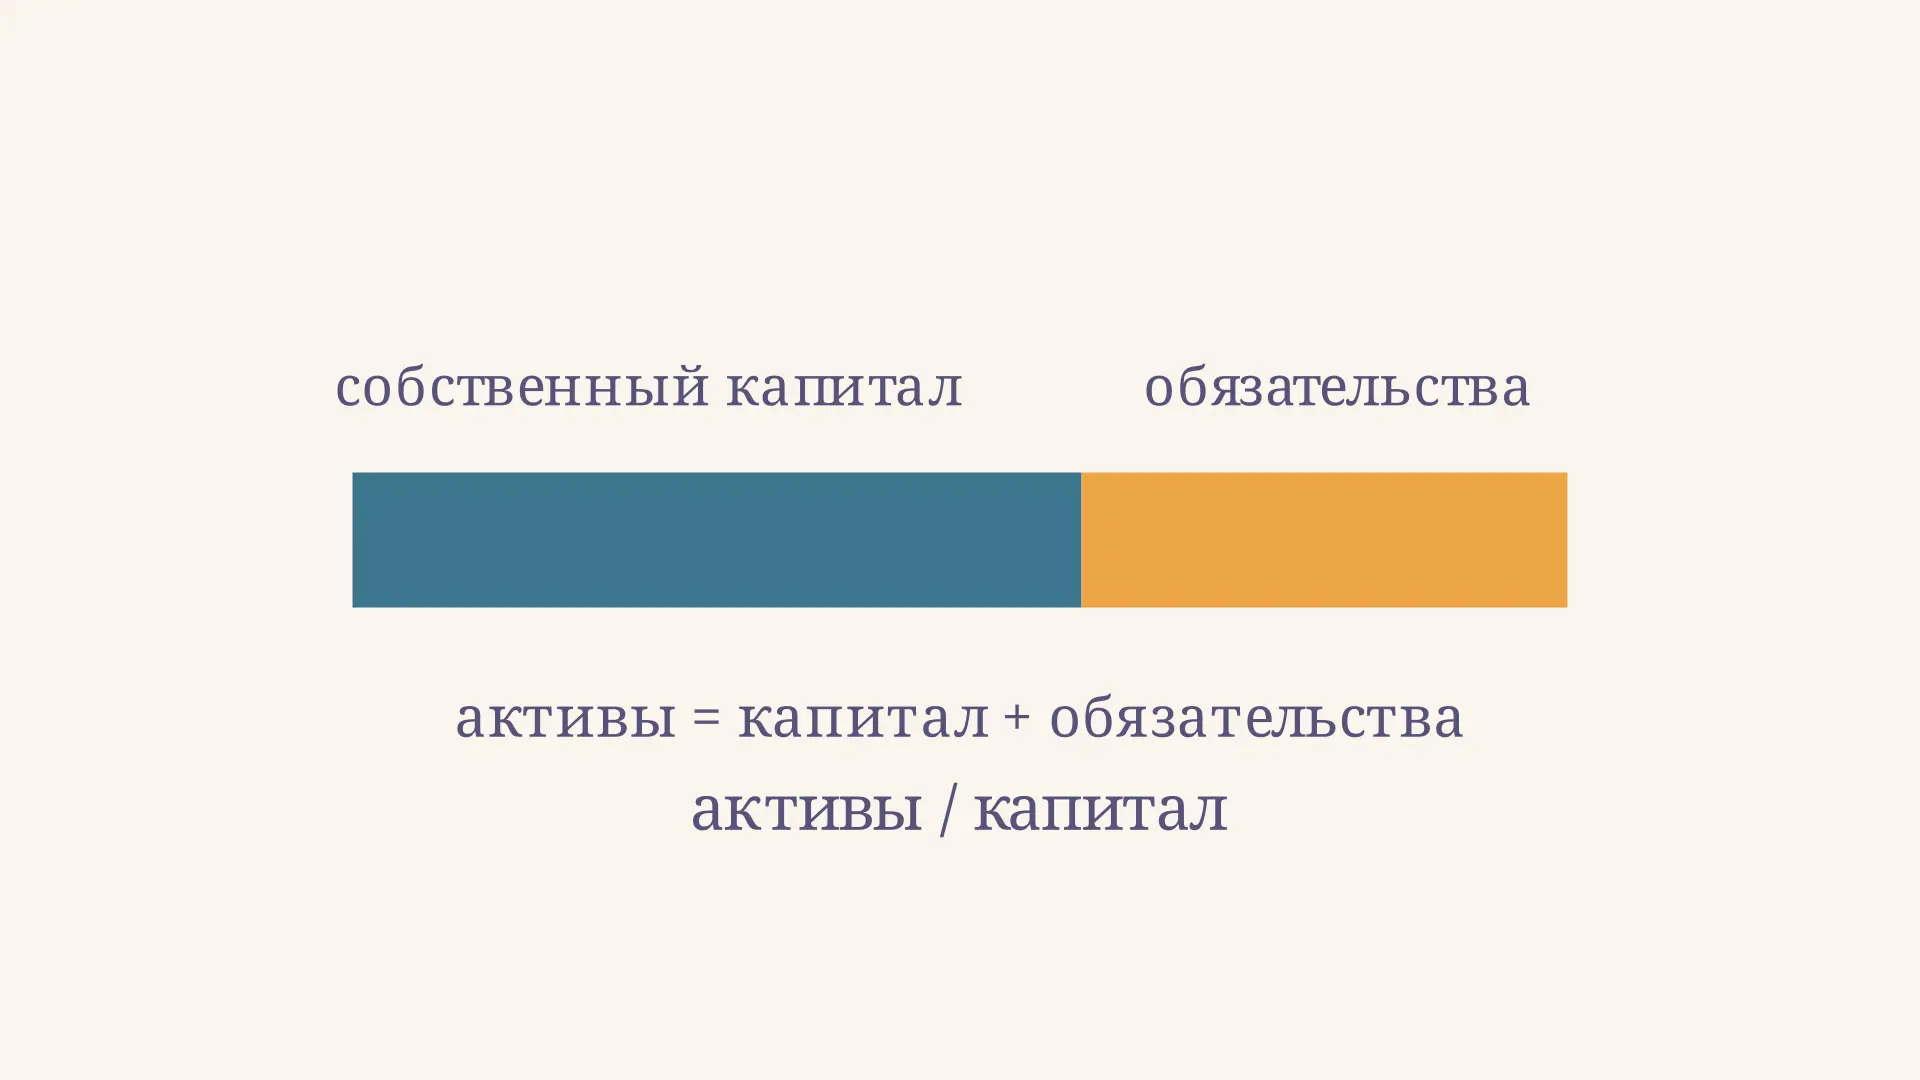
Коэффициент финансовой зависимости: формула и расчёт
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.
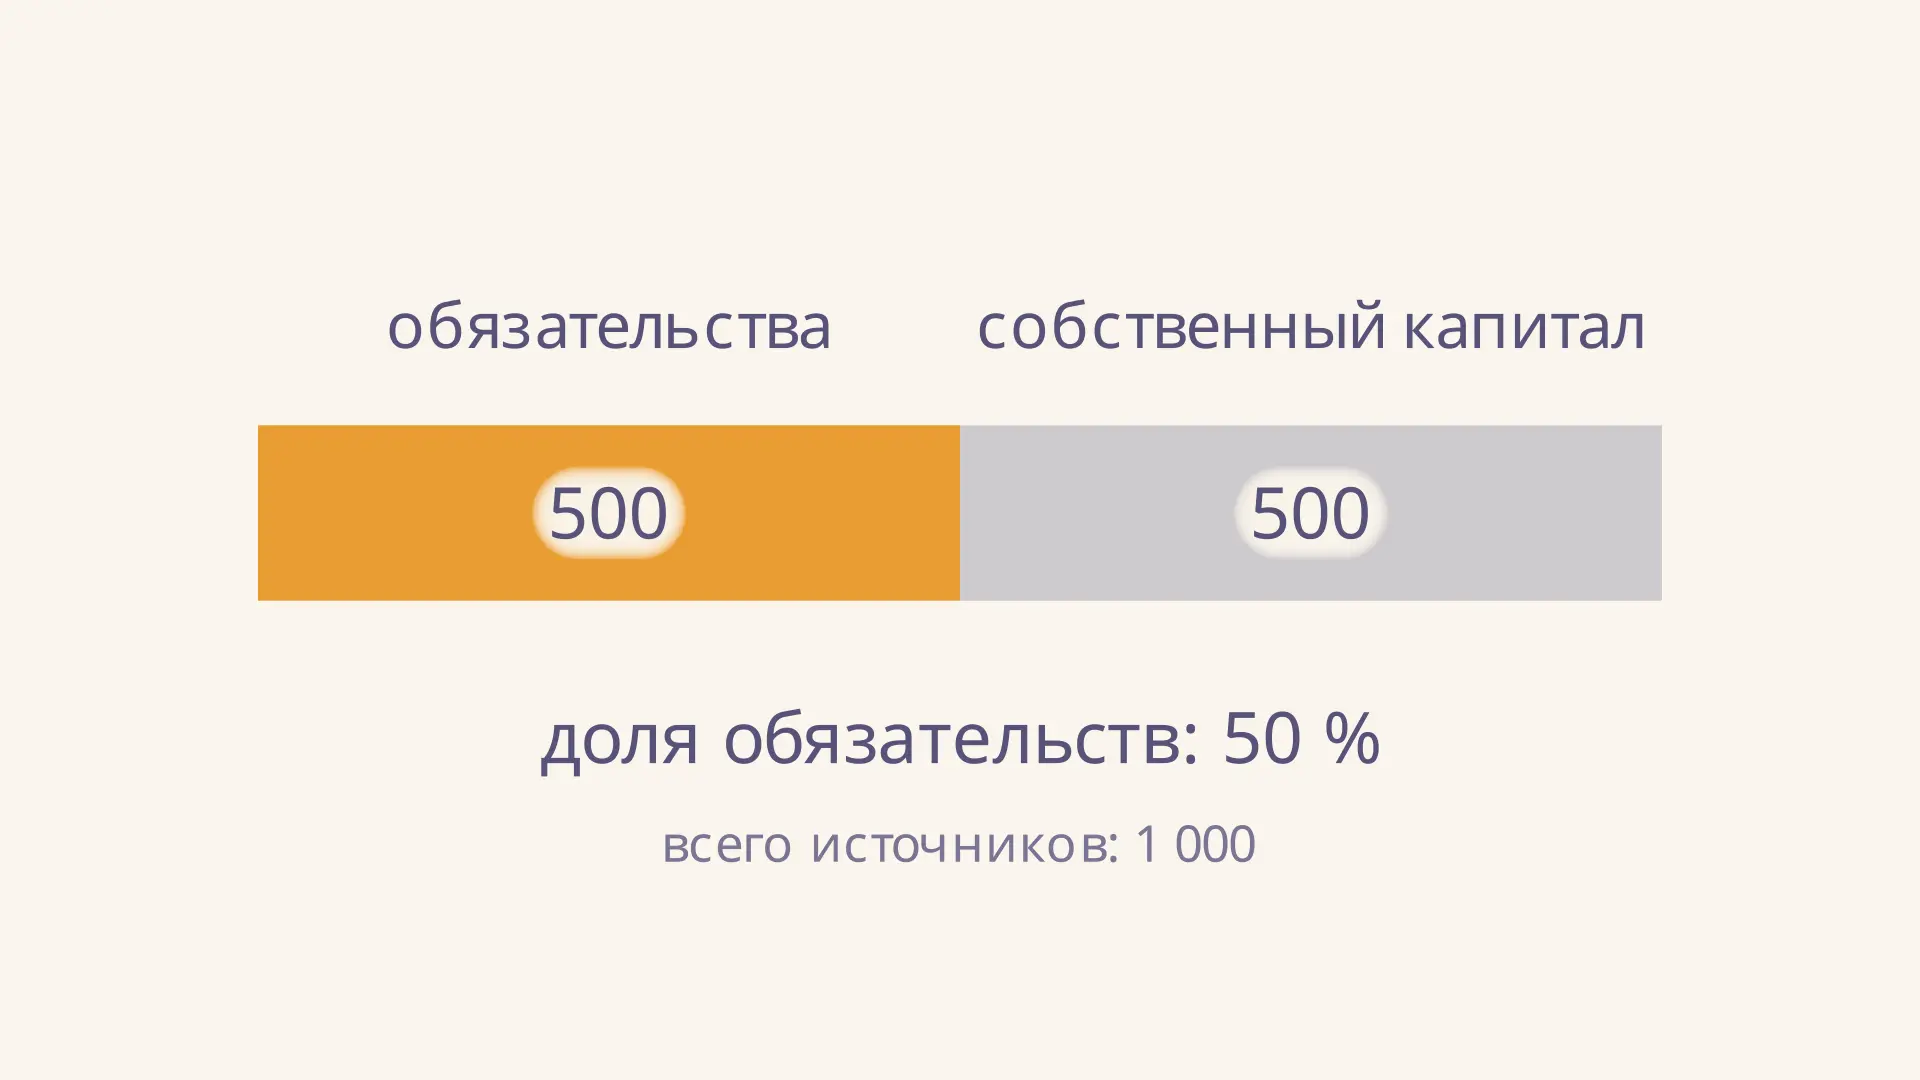
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
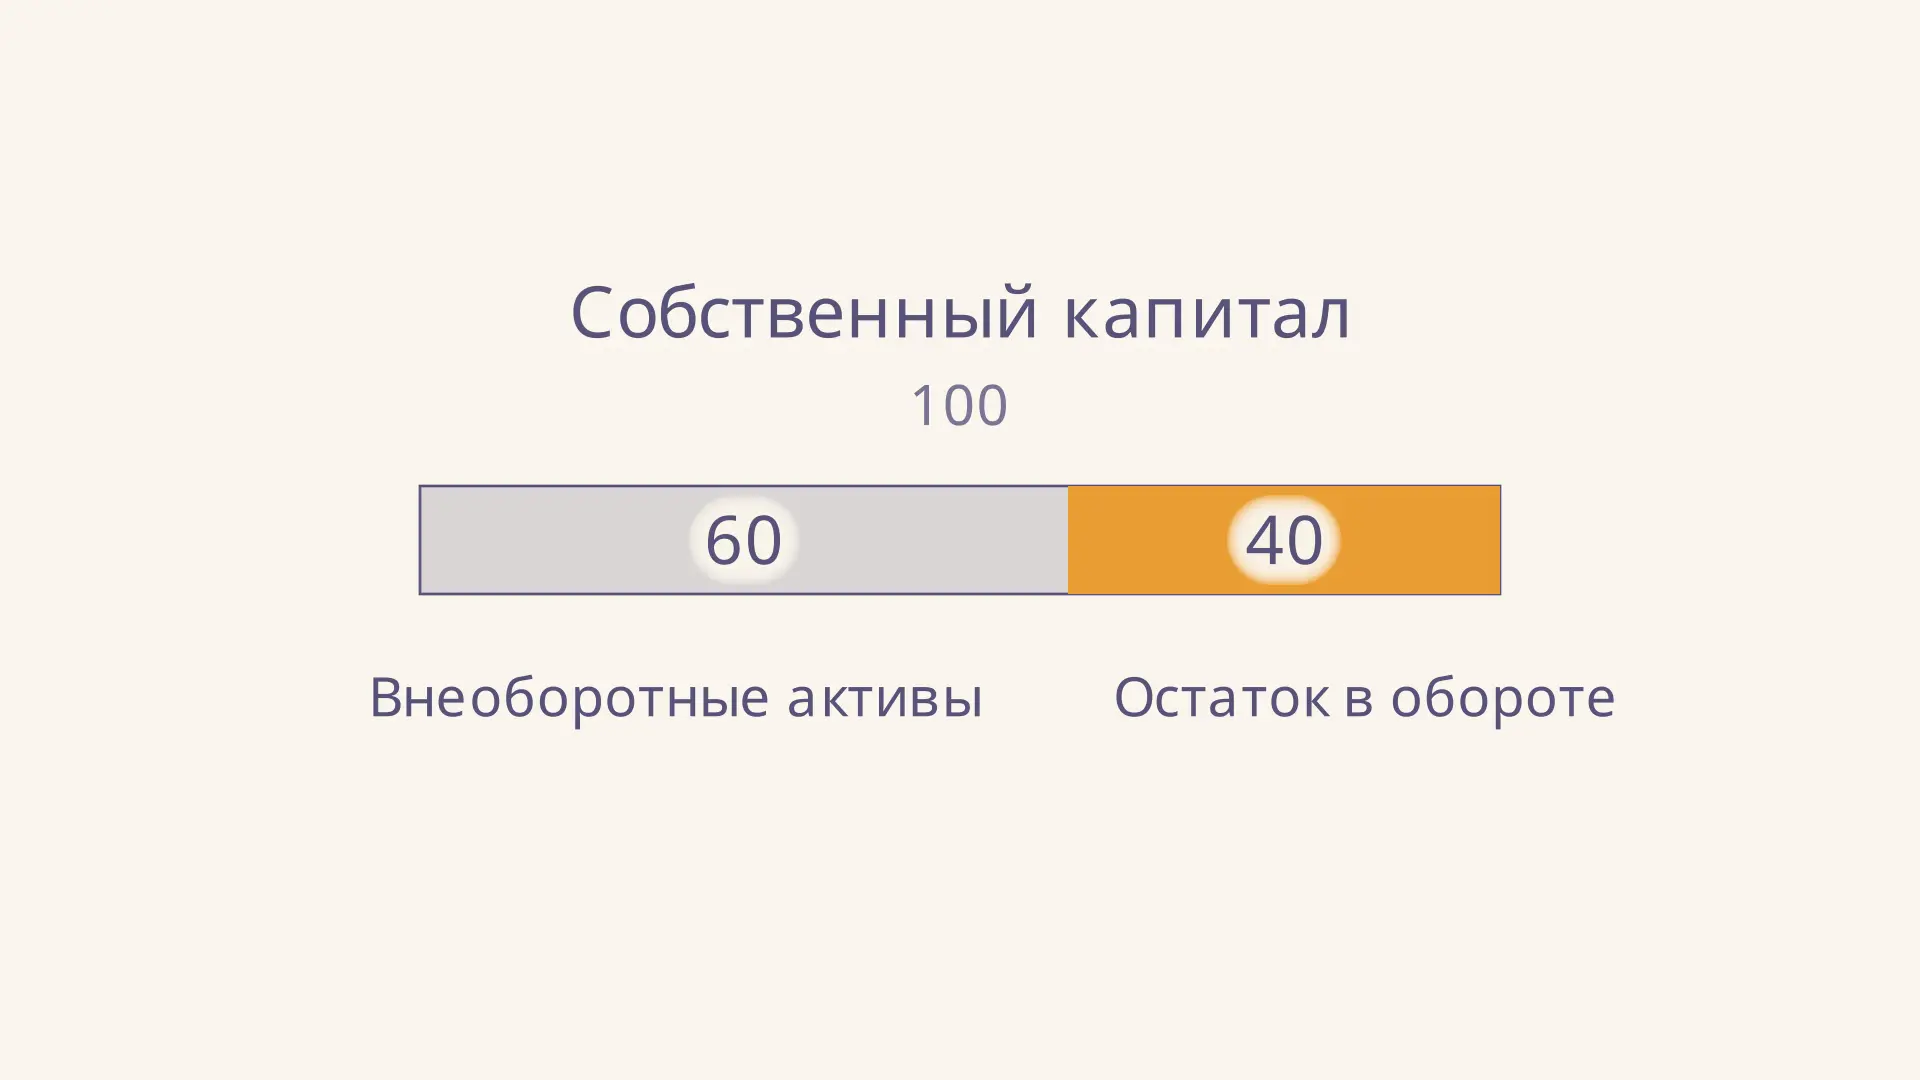
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.