Коэффициент маневренности собственного капитала
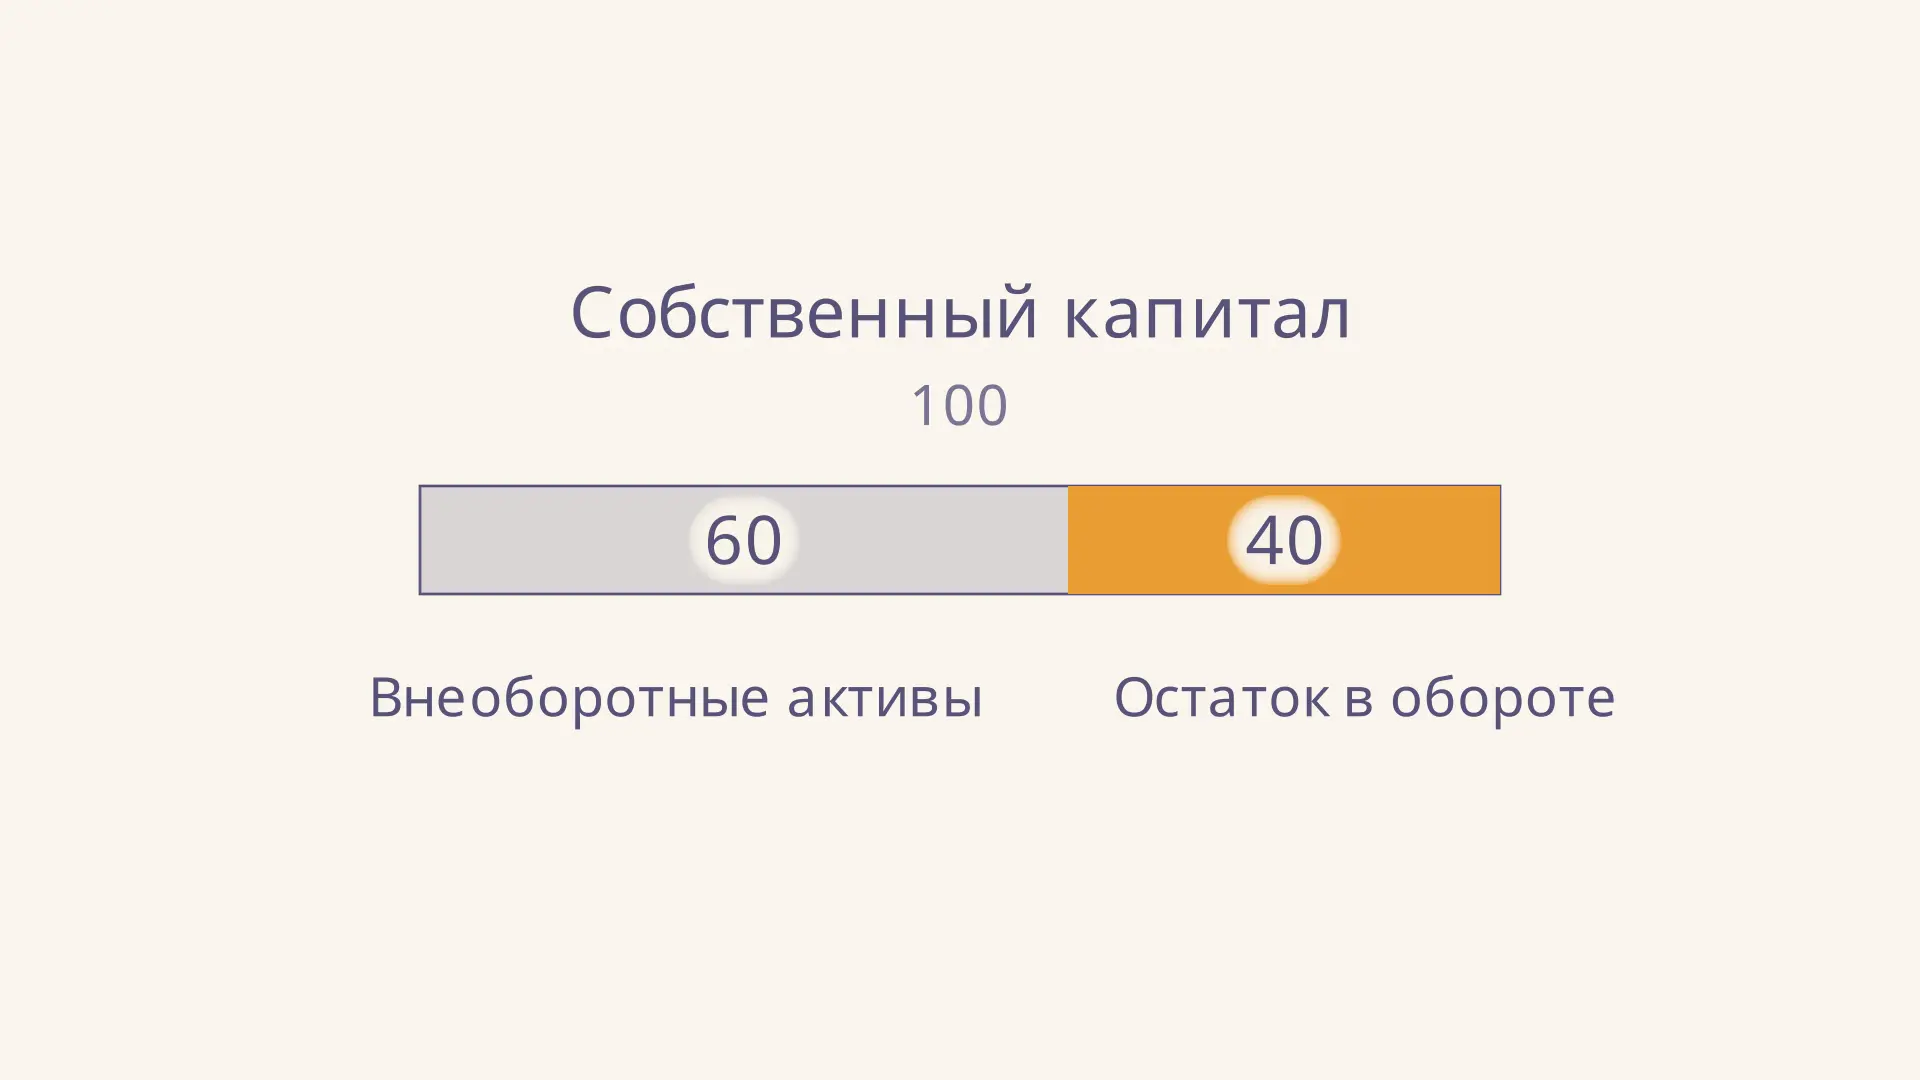
Коэффициент маневренности собственного капитала показывает, какая расчётная часть собственного капитала остаётся после вычета внеоборотных активов. Этот остаток относят к капиталу и используют для анализа структуры финансирования. Например, при капитале 100 млн рублей и внеоборотных активах 60 млн коэффициент равен 0,40. Попробуйте изменить оба показателя в калькуляторе и посмотрите, как меняются остаток и отношение. Ниже разберём, что такое значение позволяет сказать о компании и почему его нельзя приравнивать к деньгам на счёте.
Экономический смысл показателя
Компания финансирует активы собственным капиталом и обязательствами. Собственный капитал отражает остаточную долю владельцев в активах после вычета обязательств, а внеоборотные активы включают, например, основные средства и нематериальные активы. Для оценки маневренности условно предполагают, что внеоборотные активы сначала покрываются собственным капиталом. Разность называют собственными оборотными средствами в узком варианте расчёта.
Если эта разность положительна, по выбранной модели часть собственного капитала остаётся для финансирования оборотных активов. Она может быть связана с запасами и дебиторской задолженностью, а не только с денежными средствами. Сам баланс не маркирует конкретный рубль капитала как источник конкретного станка или товара: распределение источников здесь аналитическое допущение.
Движение показывает зависимость при прочих равных, а не обязательную последовательность операций реальной компании. Увеличение внеоборотных активов при неизменном капитале уменьшает числитель; другие статьи баланса при этом тоже должны измениться, чтобы сохранилось равенство актива и пассива. Устройство отчёта подробнее разобрано в статье про структуру бухгалтерского баланса.
Формула и строки баланса
Обозначим собственный капитал через , а внеоборотные активы через . Тогда расчёт таков:
При положительном капитале формулу удобно переписать как . Коэффициент безразмерный: умножение на 100 переводит его в проценты. Для сопоставления показателей берут одну дату и одинаковые денежные единицы, например тысячи или миллионы рублей.
В стандартном бухгалтерском балансе коммерческой организации используют строку 1300 «Итого капитал» и строку 1100 «Итого внеоборотных активов»: . Их наименования и коды приведены в форме баланса ФСБУ 4/2023. В упрощённой форме и отчётности других типов организаций сначала проверьте состав строк: механическое копирование кода не заменяет понимания показателя.
Пример расчёта
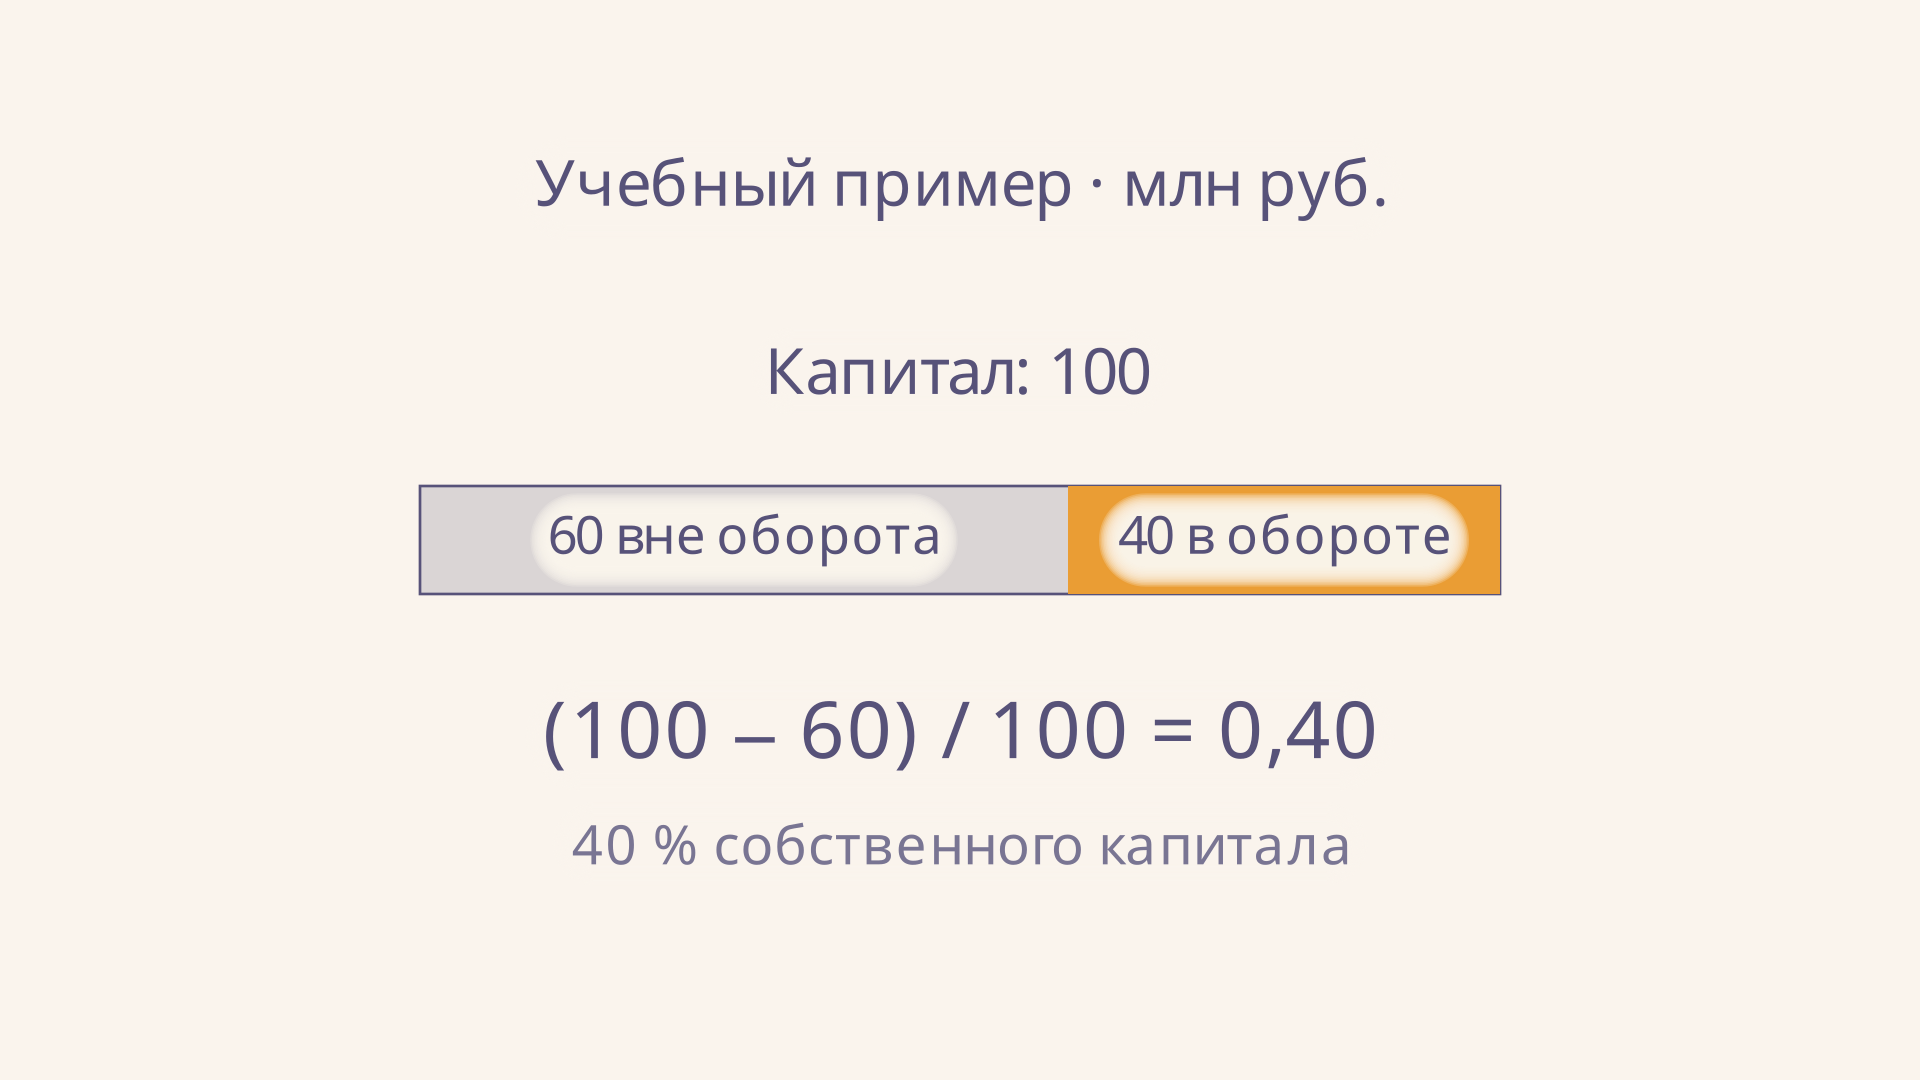
Пусть на конец года капитал компании составляет 100 млн рублей, внеоборотные активы - 60 млн. Вычитаем 60 из 100 и получаем 40 млн рублей расчётного остатка. Делим его на 100 млн: , или 40 %. Это означает, что по принятой модели 40 % собственного капитала остаётся после покрытия внеоборотных активов.
Допустим, год спустя капитал вырос до 120 млн, а внеоборотные активы - до 90 млн. Остаток снизился до 30 млн, а коэффициент - до . Капитал увеличился, но вложения во внеоборотные активы выросли быстрее. При этом снижение показателя само по себе не доказывает ухудшения: компания могла открыть производственную линию, которая даст будущую выручку. Для вывода нужны причины изменений и данные о финансировании.
Что означает отрицательное значение
При положительном собственном капитале отрицательный результат появляется, когда внеоборотные активы больше него. Например, капитал равен 80 млн, активы - 100 млн: остаток составляет минус 20 млн, коэффициент . В узком расчёте собственного капитала не хватает для условного покрытия внеоборотных активов.
Это не означает автоматически неплатёжеспособность. Часть долгосрочных активов могла финансироваться долгосрочным кредитом, а состав оборотных активов и сроки обязательств могут быть различными. Отрицательный числитель - повод исследовать источники финансирования, сроки погашения и качество активов, а не окончательный диагноз.
Если капитал равен нулю, деление невозможно. Если он отрицателен, формально посчитанное отношение может вводить в заблуждение: привычная трактовка доли положительного капитала перестаёт работать. В обоих случаях отдельно анализируют отрицательный капитал, убытки и обязательства, не сравнивая результат с обычными ориентирами. Калькулятор выше намеренно ограничен положительным капиталом.
Почему встречается другая формула
В некоторых методиках к капиталу прибавляют долгосрочные обязательства: . Это более широкий остаток долгосрочных источников, а не та же самая узкая величина. Названия показателей в учебниках и отчётах варьируются, поэтому всегда выписывайте числитель и знаменатель, прежде чем сравнивать результаты.
Для нашего примера при долгосрочных обязательствах 30 млн широкий числитель равен млн, отношение к собственному капиталу - 0,70. Узкий коэффициент при этом остаётся 0,40. Если баланс построен без дополнительных корректировок, равенство активов и пассивов даёт , где - оборотные активы, - краткосрочные обязательства. Разница с узким остатком равна долгосрочным обязательствам. Нельзя незаметно переключаться между вариантами внутри одного ряда динамики.
Как интерпретировать и с чем сравнивать
Универсального порога для всех компаний нет. Торговой организации и капиталоёмкому производству нужны разные объёмы оборудования и запасов; сопоставление имеет смысл между компаниями близкой деятельности и при одинаковой методике. Также полезно сравнить несколько отчётных дат и посмотреть, какие именно статьи изменились.
Рост коэффициента может объясняться увеличением капитала, продажей или амортизацией внеоборотных активов. Но сам по себе рост не говорит, достаточно ли денег для оплаты счетов: оборотные активы могут включать залежалые запасы или просроченные долги покупателей. Их качество и скорость превращения в деньги рассматривают при анализе оборотных активов.
Сопоставьте показатель с коэффициентом текущей ликвидности: тот сравнивает оборотные активы с краткосрочными обязательствами и отвечает на другой вопрос. Для общей картины добавьте долговую нагрузку, сроки платежей и денежные потоки. А модель Дюпона помогает отдельно разобрать рентабельность собственного капитала, которую маневренность не измеряет.
Какие изменения стоят за коэффициентом
Полезно рассматривать числитель и знаменатель по отдельности. Если компания направила нераспределённую прибыль в капитал, а величина внеоборотных активов не изменилась, расчётный остаток и коэффициент вырастут. Однако увеличение прибыли не обязательно сопровождается немедленным поступлением денег: часть продаж могла быть совершена с отсрочкой платежа. Поэтому для оценки платежеспособности необходимы данные о движении денег и задолженности покупателей.
Обратный пример: организация приобрела оборудование за счёт долгосрочного кредита. Собственный капитал в момент покупки может не измениться, а внеоборотные активы увеличатся. Узкий коэффициент снизится, хотя срок погашения кредита может соответствовать сроку использования оборудования. Для оценки риска нужно сопоставить график платежей, процентную нагрузку и ожидаемые денежные поступления от проекта. Если же оборудование куплено за наличные, уменьшится денежная часть оборотных активов. Одинаковое изменение коэффициента способно сопровождать разные операции, поэтому раскрытия к отчётности важны для вывода.
При сравнении лет проверьте, не изменилась ли учётная политика и не произошла ли переоценка активов. Изменения балансовой оценки иногда влияют на обе величины в формуле без движения денежных средств. При сезонном бизнесе сравнивайте одинаковые даты в течение года: например, конец декабря с концом декабря, а не с пиком закупок перед сезоном. Итоговая оценка должна объяснять наблюдаемые изменения, а не присваивать компании оценку по одному числу.
Как оформить вывод в задаче
В решении сначала запишите исходные данные с единицами и датой, затем покажите выбранную формулу и подставьте значения. После вычисления поясните знак и долю словами. Для сравнения периодов используйте разницу коэффициентов в процентных пунктах: переход с 0,40 до 0,25 означает снижение на 15 пунктов, хотя относительное снижение составляет 37,5 %. Это два разных способа описать изменение. Завершите вывод указанием, какие дополнительные сведения нужны для оценки причин: например, состав новых внеоборотных активов, условия долгосрочного кредита и структуру запасов. Если в условии задачи указана иная методика, следуйте ей и назовите её явно.
Частые ошибки
- Подменять остаток деньгами. Положительные собственные оборотные средства - расчётный источник, а не свободный остаток на банковском счёте.
- Смешивать формулы. Прибавление долгосрочных обязательств меняет числитель; сравнивайте только показатели, рассчитанные одинаково.
- Объявлять любое отрицательное значение банкротством. Нужно изучить сроки долга, ликвидность активов и денежные потоки.
- Игнорировать знаменатель. При нулевом капитале показатель не определён, а при отрицательном обычная интерпретация доли неприменима.
- Делать вывод по одной дате. На остатки влияют сезонность, крупные сделки и особенности отрасли.
FAQ
Какая единица измерения у коэффициента?
Единицы нет: числитель и знаменатель выражены в одинаковых денежных единицах и сокращаются. Значение 0,40 соответствует 40 %.
Чем он отличается от обеспеченности оборотных активов собственными средствами?
В нашем показателе остаток делят на собственный капитал. В коэффициенте обеспеченности собственными средствами соответствующий остаток обычно делят на оборотные активы. Даже при одинаковом числителе знаменатели и смысл отношений различаются; методику числителя тоже нужно проверить.
Можно ли сравнить компании с разным размером капитала?
Да, отношение позволяет сопоставить масштаб, но только при одинаковой формуле и сопоставимой структуре бизнеса. Оно не заменяет анализ абсолютных сумм, состава активов и сроков обязательств.
Коротко
Коэффициент маневренности в узкой версии равен при положительном собственном капитале. Он показывает расчётный остаток капитала после вычета внеоборотных активов, а не запас наличности. Значение полезно изучать в динамике вместе с ликвидностью, структурой активов и долгосрочным финансированием.
Читайте также
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Индекс постоянного актива: формула и расчёт
Индекс постоянного актива показывает отношение внеоборотных активов к собственному капиталу. Разбираем формулу по балансу, пример и ограничения показателя.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.