Чистые активы организации: формула и расчёт
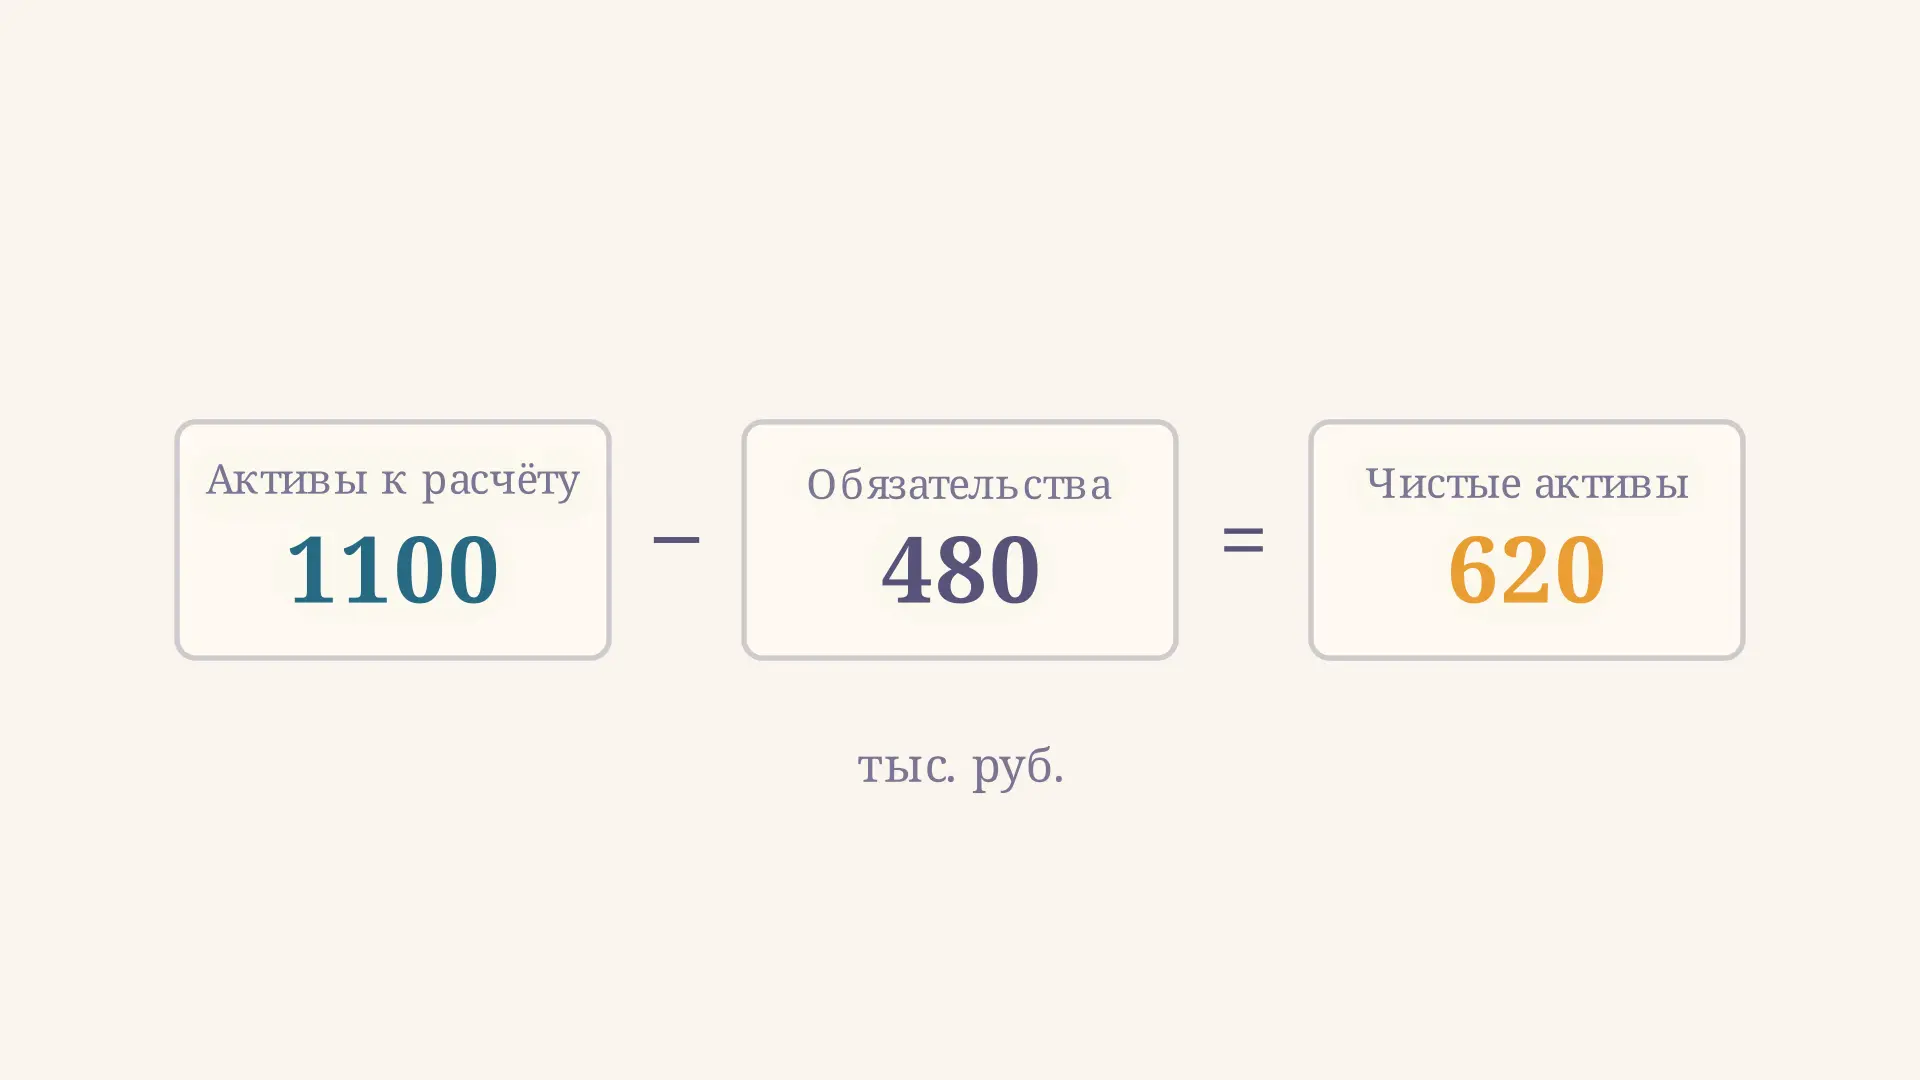
Чистые активы организации - это разность между активами и обязательствами, принятыми к расчёту с предусмотренными корректировками. Показатель помогает понять, какая учётная величина остаётся после вычета обязательств. Это не отдельный банковский счёт и не цена бизнеса. Ниже разберём порядок расчёта на примере в тысячах рублей, а в калькуляторе можно изменить активы и обязательства и увидеть, как меняется результат.
Что показывают чистые активы
На отчётную дату организация располагает активами: оборудованием, запасами, деньгами, требованиями к покупателям и другими ресурсами, отражёнными в учёте. Одновременно у неё есть обязательства перед банками, поставщиками, работниками и бюджетом. Если из принимаемых активов вычесть принимаемые обязательства, получится стоимость чистых активов.
В общем виде связь проста: больше обязательств при неизменных активах - меньше остаток. На видео обязательства меняются от 500 до 1 400 тыс. руб. и обратно; остальные условия примера постоянны. Маркер проходит через ноль, когда обязательства до корректировки достигают 1 120 тыс. руб.
Баланс представляет актив и источники его финансирования на одну дату. Если нужно сначала разобраться в его разделах и логике равенства сторон, полезно посмотреть структуру бухгалтерского баланса. При вычислении чистых активов важно не вычесть из актива весь пассив: в пассив входят также капитал и резервы, которые не являются обязательствами перед кредиторами.
Формула и корректировки
Для организаций, на которые распространяется порядок Минфина, общая запись выглядит так:
где - активы по данным бухгалтерского учёта, - задолженность участников по вкладам в капитал или оплате акций, - обязательства, - доходы будущих периодов, исключаемые из обязательств по правилам расчёта. Все суммы должны относиться к одной дате и быть выражены в одинаковых единицах.
Приказ Минфина России от 28.08.2014 № 84н устанавливает расчёт как разность принимаемых активов и обязательств. Из активов исключают долг участников по взносам и оплате акций. Из обязательств исключают доходы будущих периодов, признанные в связи с государственной помощью или безвозмездным получением имущества. Внебалансовые объекты в расчёт не включают. У отдельных видов организаций действуют специальные правила, поэтому перед практическим расчётом нужно проверить применимость порядка.
Корректировка - это не все суммы строки доходов будущих периодов автоматически. Необходимо выяснить их состав по данным учёта. Точно так же из дебиторской задолженности исключают не всю задолженность покупателей и не любой долг участника, а именно указанный долг по вкладам или оплате акций.
Расчёт по балансу: пример
Предположим, что учебная организация составила баланс на конец года. Все величины ниже приведены в тысячах рублей; обязательства включают доходы будущих периодов, а активы включают задолженность участников по вкладам.
| Показатель | Сумма, тыс. руб. |
|---|---|
| Активы по балансу | 1 200 |
| Долг участников по вкладам | 100 |
| Обязательства до корректировки | 500 |
| Исключаемые доходы будущих периодов | 20 |
Сначала определяем принимаемые активы: . Затем рассчитываем принимаемые обязательства: . Разность равна тыс. руб. Та же запись в одну строку: .
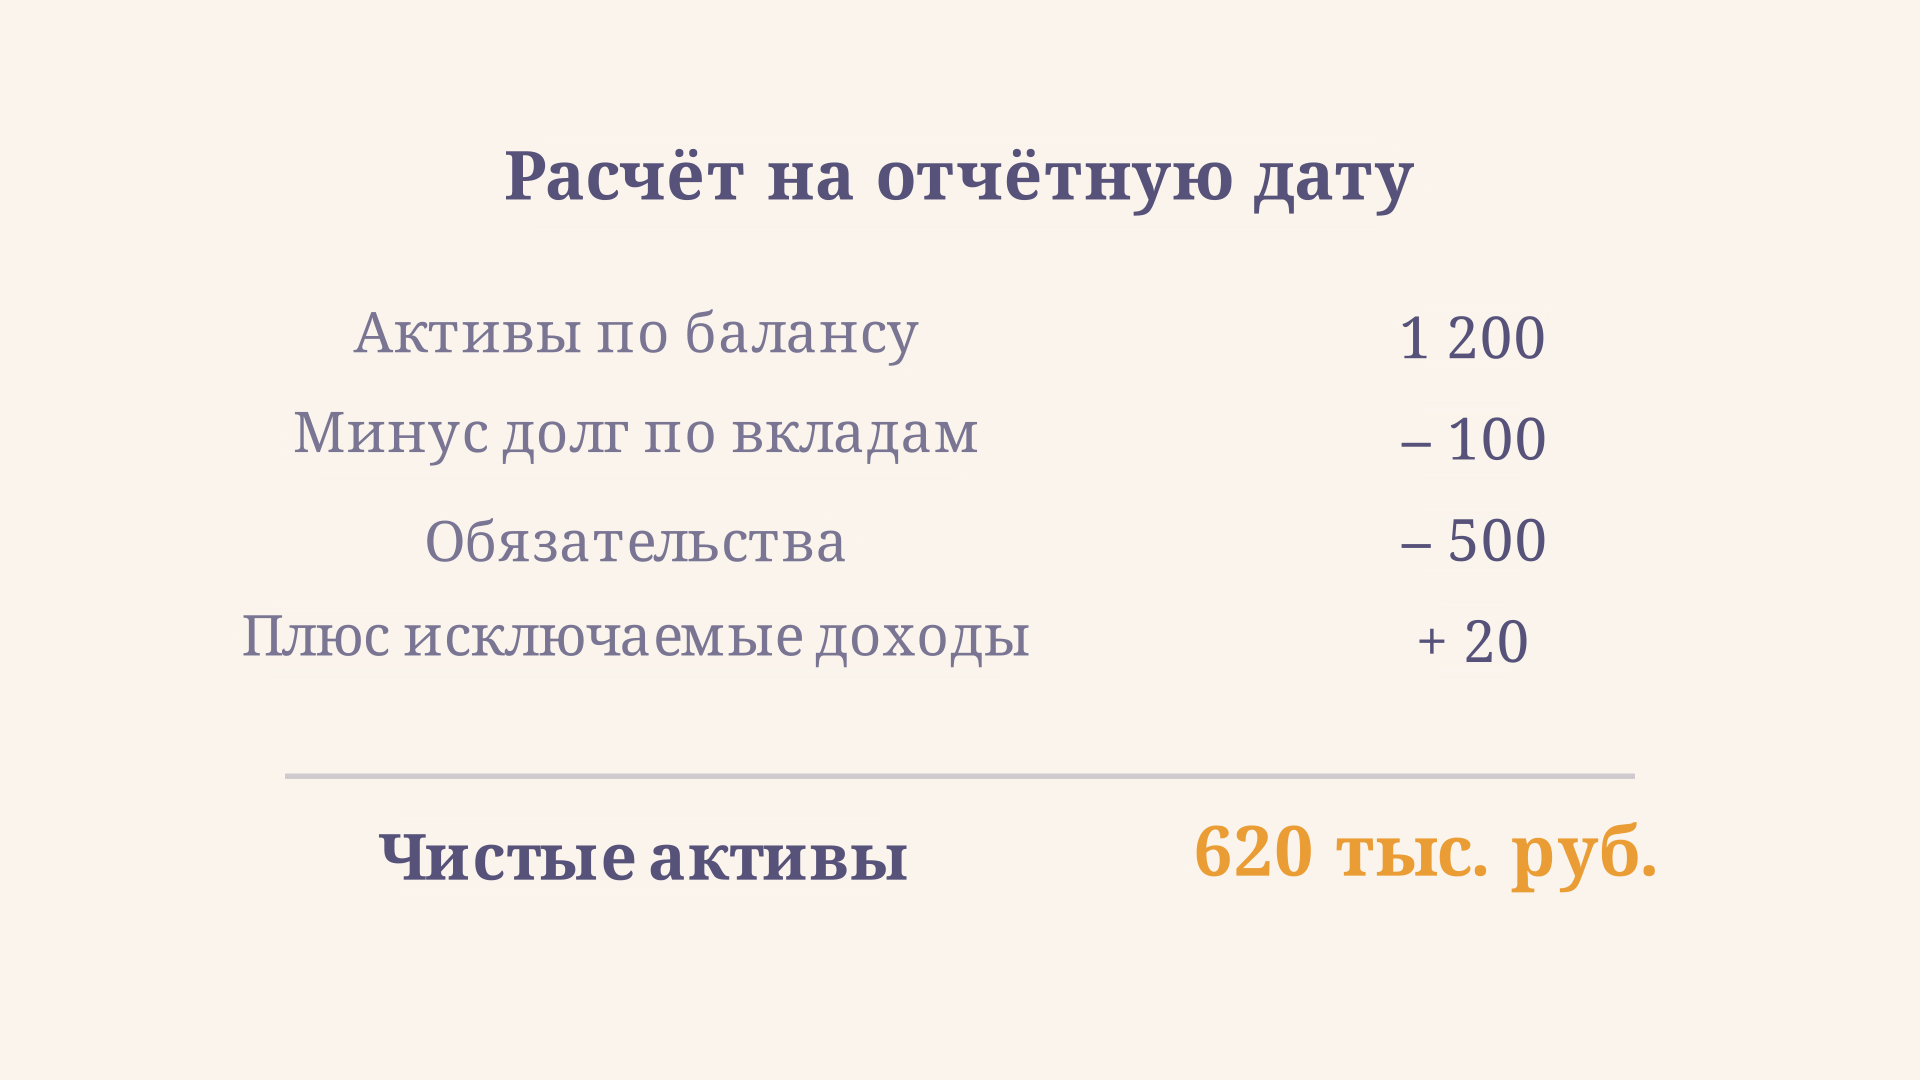
Сумма 20 прибавляется в развёрнутой формуле потому, что мы исключаем её из вычитаемых обязательств. Это не новый актив и не дополнительная прибыль. При другом составе исходных данных повторно прибавлять её нельзя: например, если обязательства уже приведены после корректировки, брать надо именно эту готовую сумму.
Откуда взять числа в отчётности
Для обычного баланса ориентиром служит итог актива по строке 1600, а для обязательств - итоги разделов IV и V, строки 1400 и 1500. При этом из общей суммы обязательств выделяют только подходящую часть доходов будущих периодов; долг участников по вкладам также может потребовать расшифровки по учётным данным. Упрощённая отчётность объединяет показатели, поэтому для корректировок нередко нужны пояснения и данные счетов.
Практическая последовательность такая: выберите дату и единицы; возьмите итог активов и обязательств; установите состав двух исключений; выполните вычитание; затем проверьте арифметику и сопоставьте результат с предыдущими периодами. Если значение взято в тысячах рублей, все промежуточные данные и ответ должны оставаться в тысячах. Разные даты в одной формуле сделают сравнение бессмысленным.
При отсутствии обеих корректировок чистые активы по балансовому равенству будут равны итогу раздела «Капитал и резервы». Но наличие исключаемого долга участников или подходящих доходов будущих периодов может изменить результат. Поэтому строка капитала полезна как контрольный ориентир, а не как универсальная замена полноценного расчёта.
Перед сравнением двух лет проверьте, что состав показателей и правила учёта сопоставимы. Если бухгалтер исправил существенную ошибку прошлого периода или изменил учётную политику, движение показателя может отражать не только операции текущего года. Пояснения к отчётности помогут отделить такие корректировки от результатов деятельности. Для учебной задачи достаточно использовать условия и явно записать, какие суммы уже входят в итоговые строки.
Полезна и проверка знаков: исключение из актива уменьшает его принимаемую величину, а исключение из обязательств уменьшает вычитаемую величину. Если обязательства представлены отдельными строками, сначала сложите их без капитала и резервов. Затем убедитесь, что исключаемые доходы действительно уже входят в полученную сумму. Двойной учёт даже одной корректировки изменит ответ и может исказить сравнение с прошлым годом.
Отрицательные чистые активы и динамика
Отрицательное значение возникает, когда принимаемые обязательства превышают принимаемые активы. В нашем примере при обязательствах 1 400 тыс. руб. после исключения 20 остаётся 1 380; из 1 100 получаем тыс. руб. Это сигнал изучить причины: накопленные убытки, состав долгов, качество дебиторской задолженности и оценку имущества. Само по себе число не говорит, когда организация перестанет платить по счетам.
Сравнение нескольких дат полезнее одного значения. Рост остатка может быть связан с прибылью или вкладом собственников; снижение - с убытками или распределением капитала. Для вывода нужно проверить конкретные операции, а также изменения учётных оценок. Например, получение кредита увеличивает и деньги, и обязательство на одну сумму: само по себе оно не увеличивает чистые активы. Погашение основной суммы кредита, напротив, одновременно уменьшает обе стороны.
Способность покрывать ближайшие платежи изучают отдельно: коэффициент текущей ликвидности сопоставляет оборотные активы с краткосрочными обязательствами. Для структуры финансирования используют и коэффициент финансовой устойчивости. Эти показатели отвечают на разные вопросы и не заменяют расчёт чистых активов.
Связь с капиталом и стоимостью бизнеса
Уставный капитал - зарегистрированная величина вкладов, а чистые активы меняются вместе с результатами деятельности и другими операциями. Сопоставление этих величин может иметь правовое значение, но вывод зависит от организационной формы, отчётного периода и действующих правил. Одного отрицательного значения недостаточно, чтобы автоматически назначить конкретное последствие: обстоятельства и применимые нормы нужно проверить отдельно.
Чистые активы также не равны рыночной цене компании. В балансе имущество отражается по правилам учёта, а покупателя могут интересовать рыночная стоимость ресурсов, будущие денежные потоки и риски. Положительный остаток не означает, что соответствующая сумма лежит на счёте: значительная часть активов может приходиться на оборудование или запасы.
Рентабельность отвечает на ещё один вопрос: какую прибыль приносит капитал. Её разбор есть в статье о модели Дюпона; при отрицательном или близком к нулю капитале отношения к нему требуют особенно осторожной интерпретации.
Частые ошибки
- Вычитать весь пассив. Он включает собственный капитал; для расчёта нужны обязательства с корректировками.
- Исключать всю дебиторскую задолженность. Исключение относится к указанной задолженности участников по вкладам и оплате акций.
- Добавлять всю строку доходов будущих периодов. Сначала проверяют, какая её часть соответствует установленному исключению.
- Считать остаток деньгами или прибылью. Это расчётная учётная разность на дату, а не денежный поток за период.
- Смешивать даты и единицы. Данные за разные периоды и суммы в рублях вместе с тысячами рублей дают неверный ответ.
FAQ
Могут ли чистые активы быть равны нулю?
Да. Это происходит, когда принятые активы равны принятым обязательствам. В учебной модели при активах 1 200, долге участников 100 и исключаемых доходах 20 пороговая сумма обязательств равна 1 120 тыс. руб.
Равны ли чистые активы собственному капиталу?
Без указанных корректировок в обычном балансе они совпадают с итогом капитала и резервов. При наличии исключений расчёт может отличаться, поэтому нужны данные об их составе.
Означают ли положительные чистые активы отсутствие долгов?
Нет. Организация может иметь существенные обязательства, но её принимаемые активы при этом больше. Например, в расчёте выше обязательства до корректировки составляют 500 тыс. руб., а чистые активы положительны.
Коротко
Чистые активы - разность активов и обязательств после установленных исключений. Расчёт на одну дату показывает учётный остаток, а сравнение периодов помогает увидеть его изменение. Для содержательного вывода показатель дополняют анализом ликвидности, структуры капитала и качества исходных данных.
Читайте также
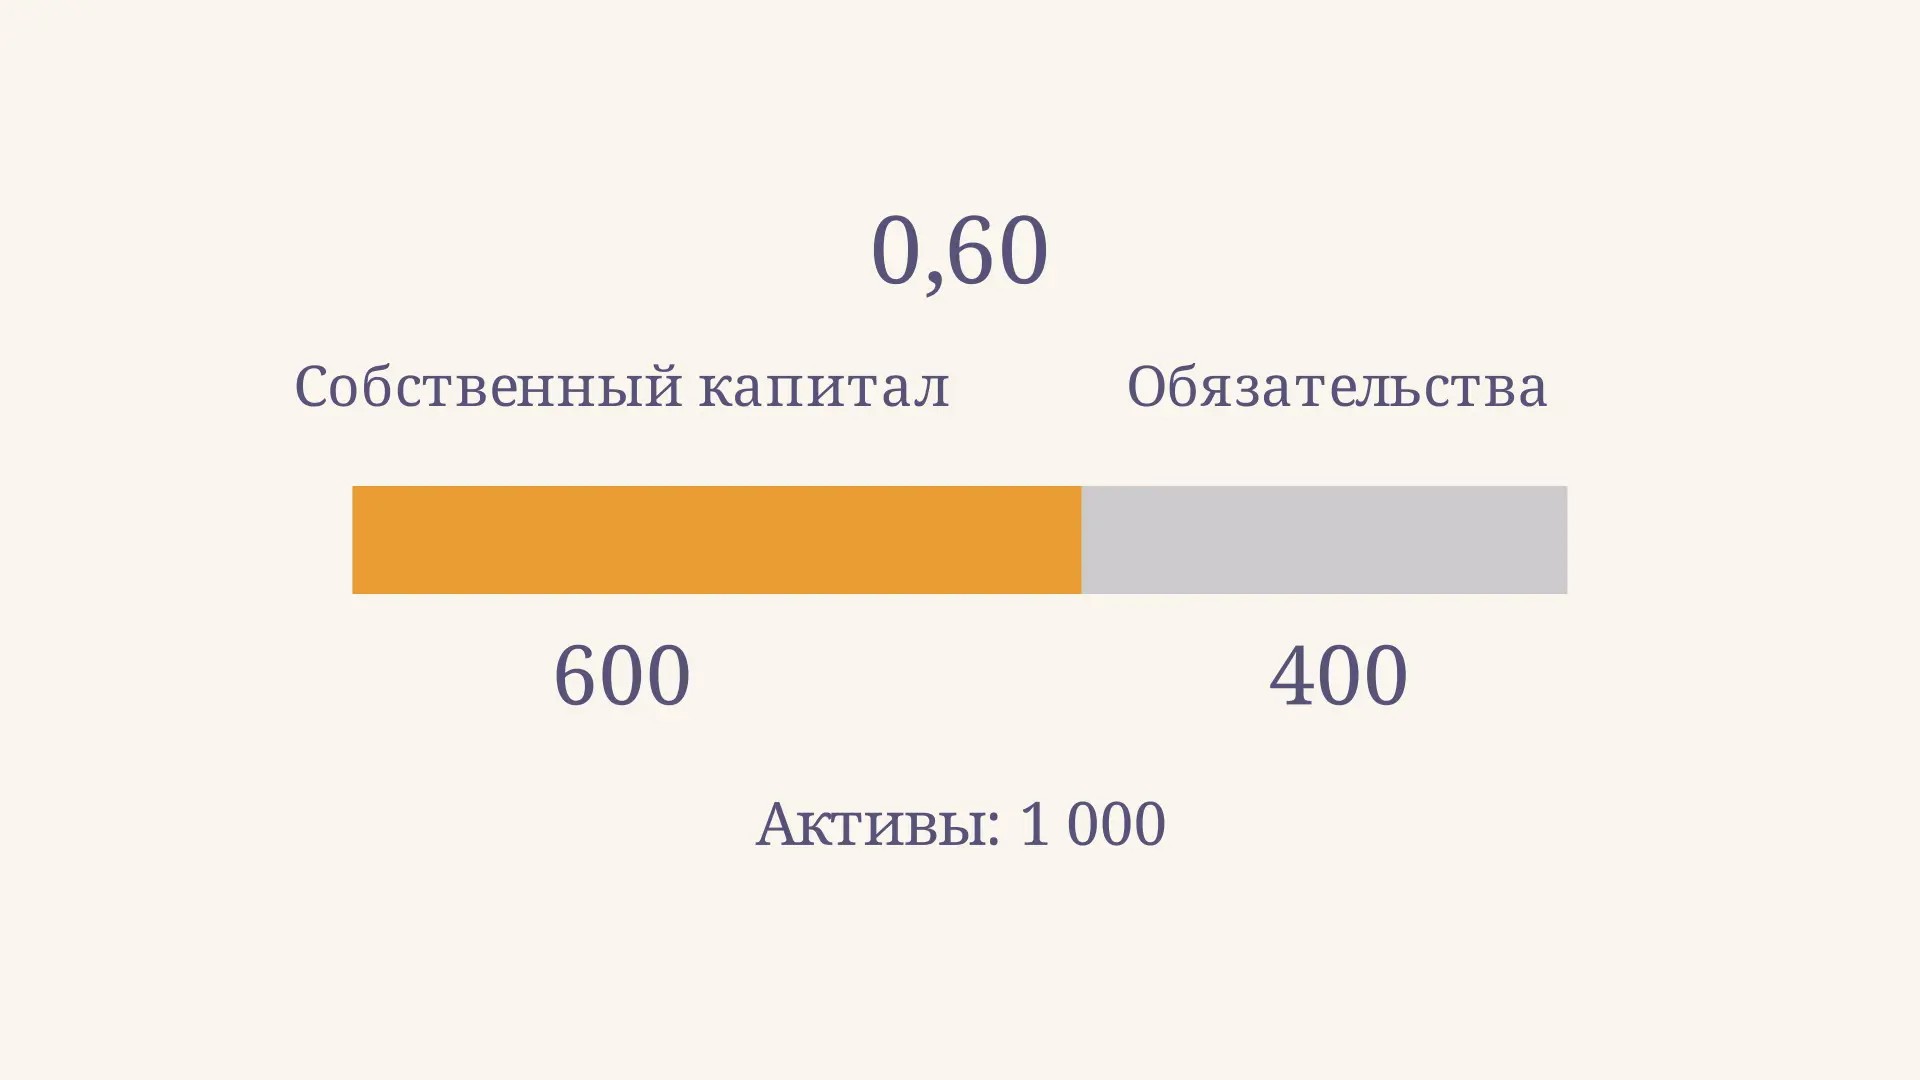
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
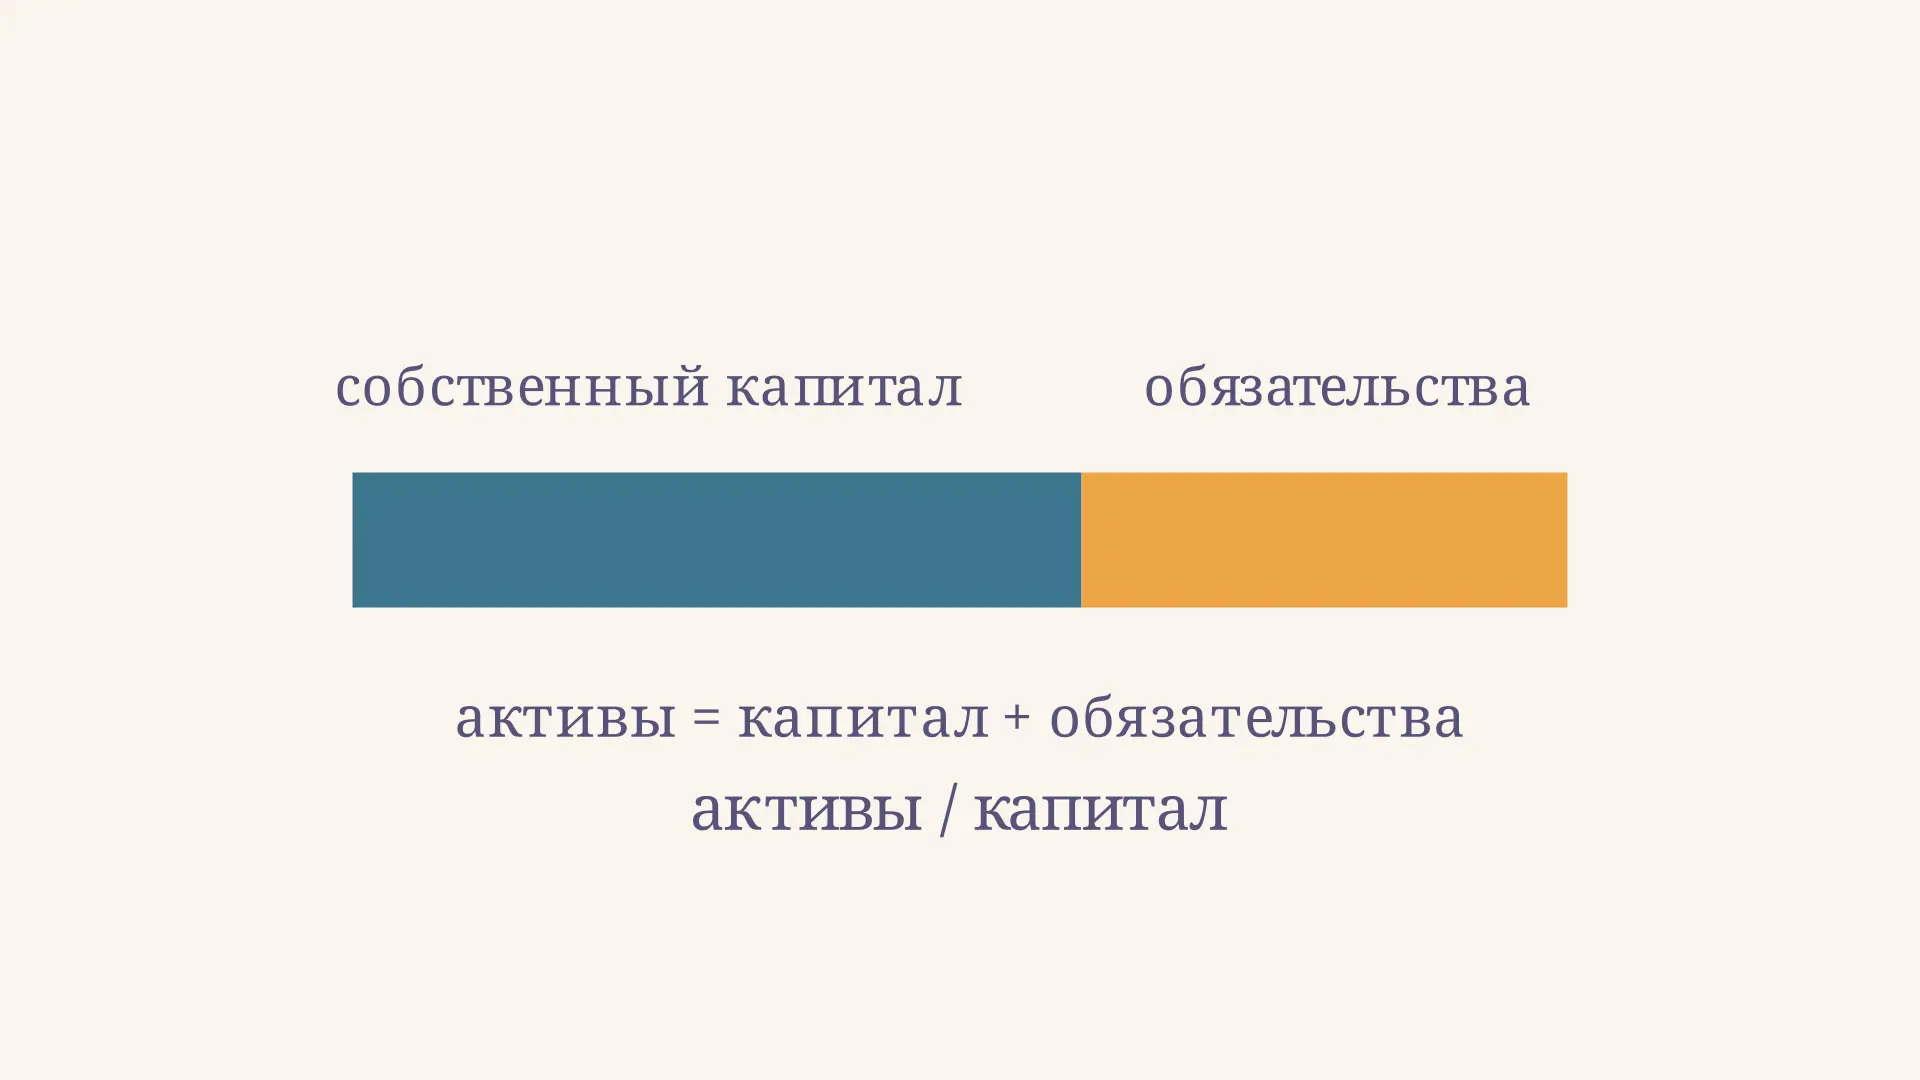
Коэффициент финансовой зависимости: формула и расчёт
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Коэффициент обеспеченности обязательств активами
Как рассчитать коэффициент обеспеченности обязательств активами по балансу, понять результат и не перепутать белорусскую и российскую методики анализа.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.