Коэффициент обеспеченности обязательств активами
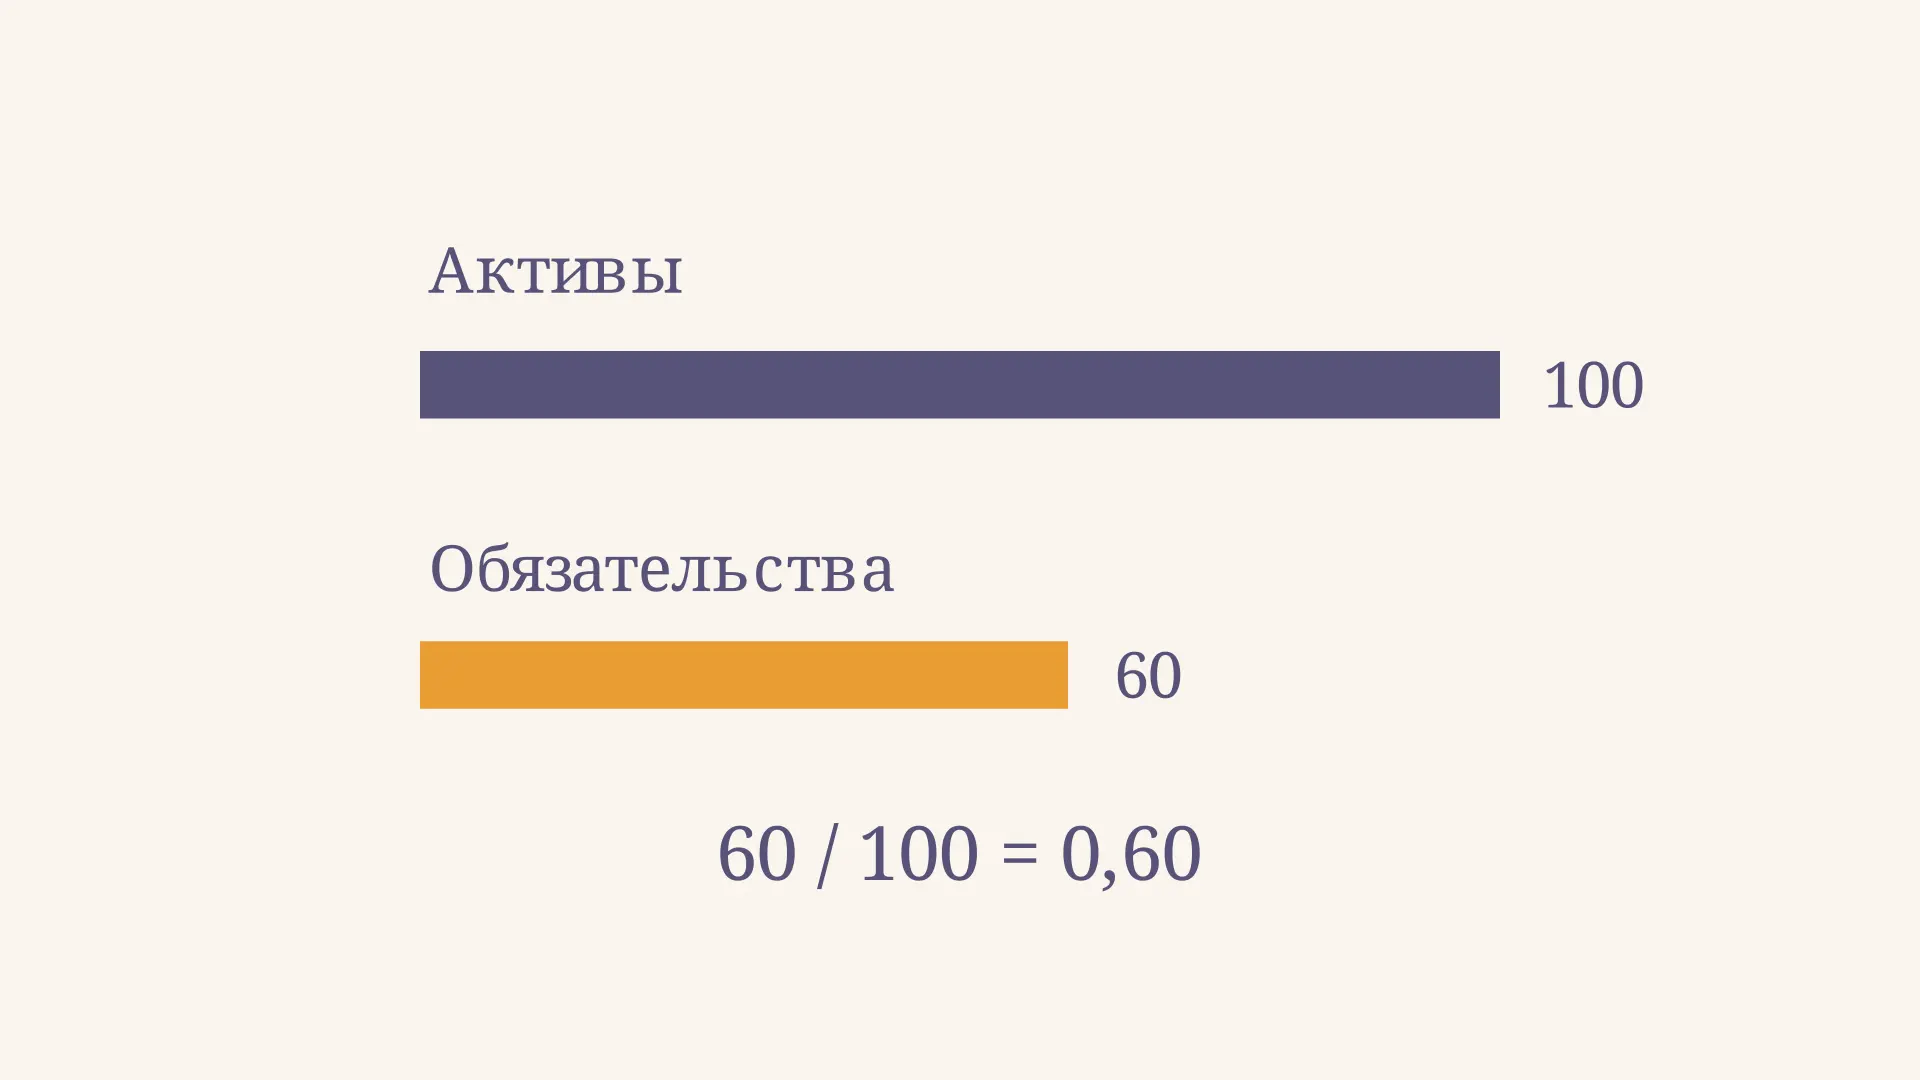
Коэффициент обеспеченности обязательств активами показывает соотношение долгов организации и стоимости её имущества по балансу. В распространённом учебном варианте обязательства делят на активы: результат 0,60 означает 60 копеек обязательств на каждый рубль активов. Название обманчиво: в другой методике числитель и знаменатель могут быть устроены иначе. Ниже разберём оба подхода, а сначала попробуйте изменить суммы в калькуляторе.
Что показывает отношение обязательств к активам
Рассматриваемый коэффициент сравнивает все долгосрочные и краткосрочные обязательства с общей балансовой стоимостью активов на одну отчётную дату. Он помогает увидеть, насколько значимы обязательства по отношению ко всему имуществу организации. Например, при значении 0,60 на каждый рубль активов приходится 60 копеек обязательств; при 0,80 - уже 80 копеек.
Динамика показывает арифметическую связь, но не происхождение долга: в реальном балансе получение кредита может одновременно увеличить и активы, и обязательства. Нельзя автоматически предполагать, что меняется только одна строка. А если активы падают при неизменной сумме обязательств, коэффициент растёт даже без новых кредитов.
Полезно сначала разобраться, из чего состоит бухгалтерский баланс: актив отражает ресурсы, а пассив - источники их формирования. Капитал собственников находится в пассиве, но не является обязательством перед кредиторами в этой формуле. Поэтому делить весь пассив на актив нельзя: их итоги в сбалансированном отчёте равны.
Формула и данные для расчёта
В учебном расчёте используем формулу:
где - долгосрочные обязательства, - краткосрочные обязательства, - общая стоимость активов. Все суммы берут на одну и ту же дату и в одинаковых денежных единицах. Коэффициент безразмерен; для перевода в проценты его умножают на 100.
Именно такое направление деления применялось в прежней белорусской инструкции № 140/206: итоги разделов долгосрочных и краткосрочных обязательств делились на итог баланса. В её форме использовались строки 590, 690 и 300 соответственно. Эти номера относятся к соответствующей белорусской форме, а не к любому бухгалтерскому балансу. Сама инструкция № 140/206 утратила силу с 1 октября 2023 года; для текущей официальной оценки нужно проверять применимую методику и состав показателей.
Если задача основана на российской форме, сначала определите состав строк по условию и нужному стандарту отчётности. Не переносите белорусские коды в российский баланс механически и не вычитайте или добавляйте статьи, не сверив определение обязательств в конкретной методике. Отдельная статья о том, как применять коэффициенты финансового анализа, поможет сопоставлять показатели одной и той же отчётности.
Пример: обязательства 60 млн при активах 100 млн
Пусть на конец года активы организации составляют 100 млн руб., долгосрочные обязательства - 30 млн руб., краткосрочные - ещё 30 млн руб. Складываем обе группы обязательств и делим сумму на активы:
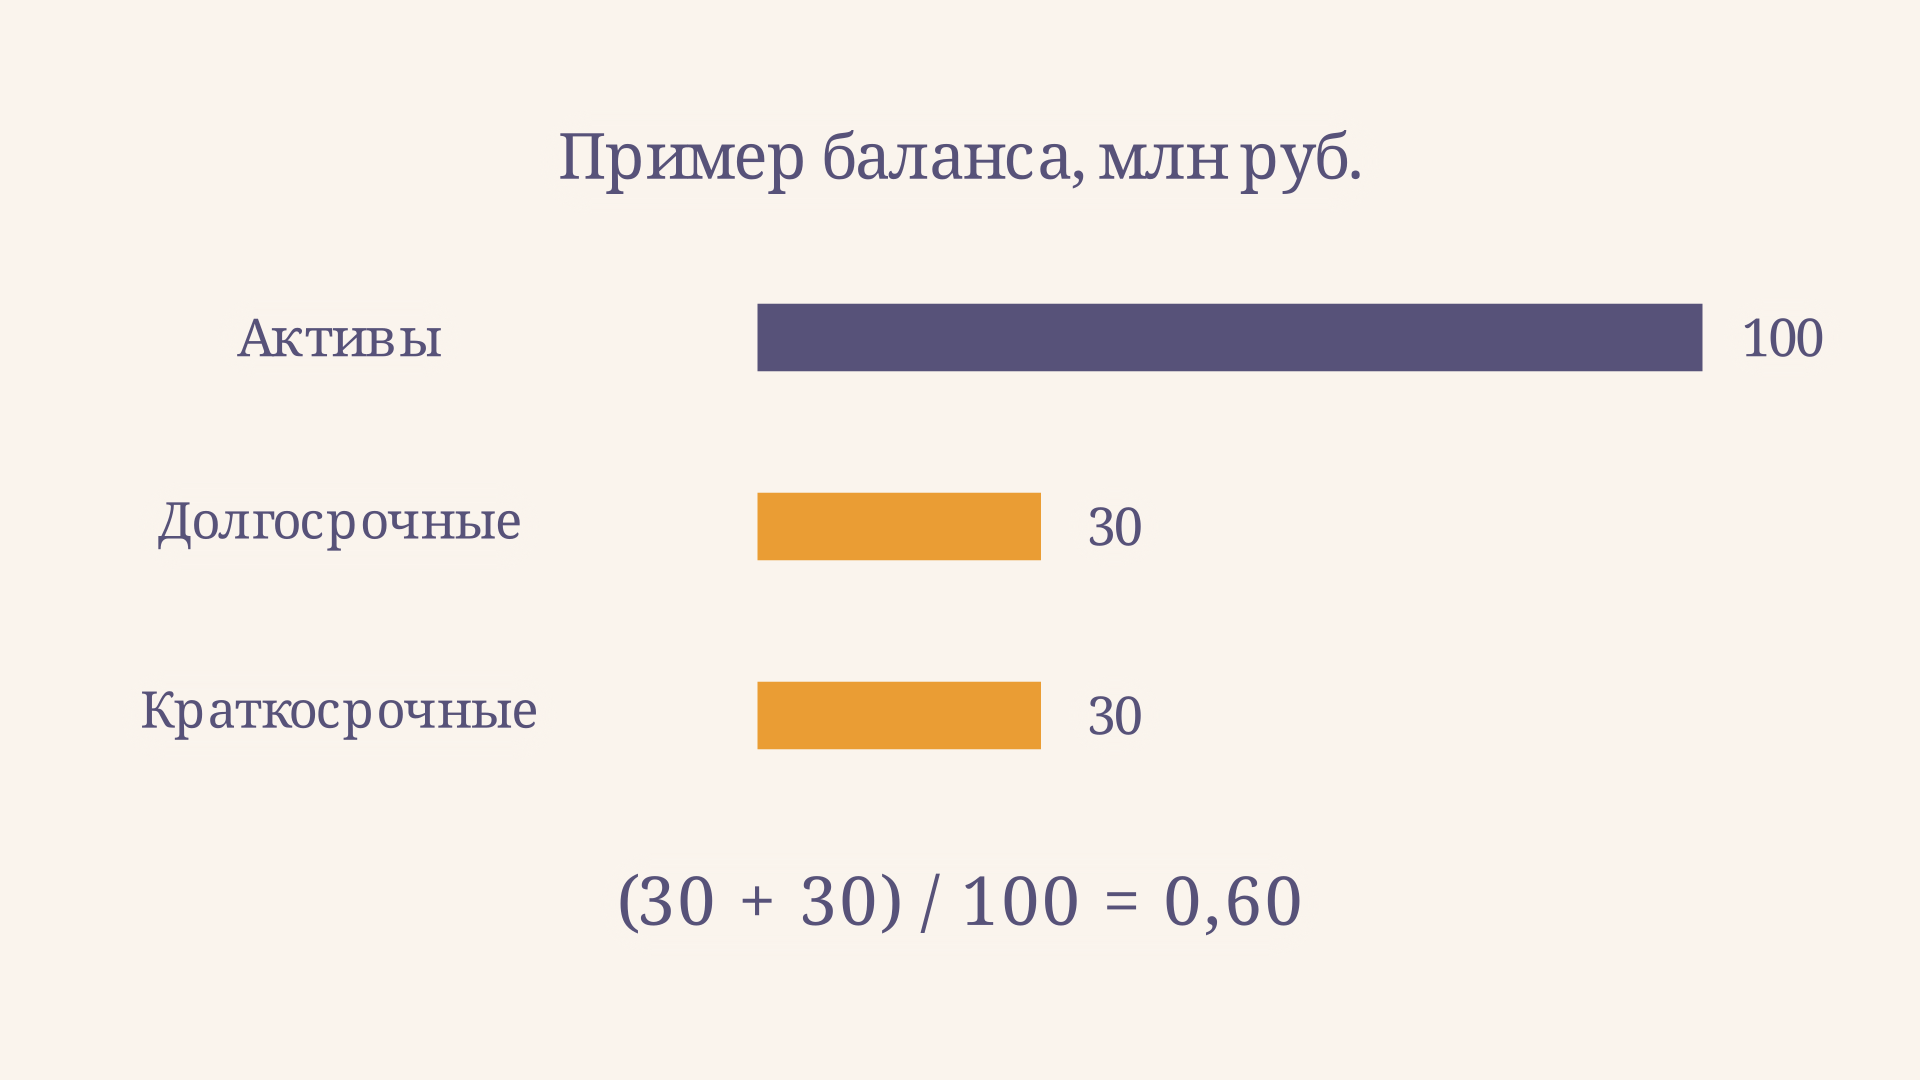
На рубль активов приходится 60 копеек обязательств. В упрощённой модели, где других компонентов пассива нет, остаток источников равен 40 млн руб.: это бухгалтерская разница между активами и обязательствами, а не сумма свободных денег. Она может быть вложена, например, в оборудование и запасы.
Если при тех же активах долгосрочные обязательства выросли до 50 млн руб., а краткосрочные остались 30 млн, коэффициент составит . Рост на 0,20 пункта означает увеличение доли на 20 процентных пунктов. Сам по себе результат не отвечает на вопрос, есть ли деньги на ближайший платёж.
Как оценивать значение и динамику
В пределах выбранной формулы меньшее значение обычно означает меньший объём обязательств относительно балансовых активов. При обязательства равны активам; при превышают их. В простой модели это соответствует отрицательной разнице между активами и обязательствами. Причины могут быть разными, поэтому вывод строят после анализа состава баланса и движения показателя.
Для сравнения берут несколько дат, одинаковые правила учёта и сопоставимые предприятия. Выясните, что изменилось: обязательства, активы или оба показателя. Значение 0,60 может получиться у компании с устойчивыми денежными поступлениями и у компании с просроченной дебиторской задолженностью. Сравнение одной дроби не раскрывает качества активов.
Часто встречается число 0,85. Это исторический ориентир прежней белорусской системы, а не универсальная граница для всех стран и периодов. С 1 октября 2023 года прежняя инструкция утратила силу; постановление № 16/46 ввело иную систему оценки риска, включающую отношение обязательств к имуществу и показатель просроченных обязательств. Не подставляйте старый порог в новую процедуру: её показатели и критерии нужно рассматривать вместе и по применимой редакции.
При анализе полезно разделить изменение на два шага. Сначала сравните суммы: насколько выросли обязательства и насколько изменилась стоимость активов. Затем пересчитайте отношение на каждую дату. К примеру, если активы выросли со 100 до 120 млн руб., а обязательства остались равны 60 млн, коэффициент снизится с 0,60 до 0,50. Это не обязательно означает погашение долга: в примере долг вообще не изменился.
Обратная ситуация также возможна: обязательства снизились, но активы сократились ещё быстрее, и доля обязательств выросла. Для объяснения нужны причины изменения имущества и источников финансирования. Если организация получила прибыль и сохранила её в капитале, это одна ситуация; если переоценила активы, другая. При сравнении учитывайте изменения учётной политики и состава группы компаний. Иначе рост или снижение показателя может отражать не улучшение или ухудшение работы, а различие между самими отчётами.
Почему нельзя просто перевернуть формулу для российской методики
В России в правилах финансового анализа арбитражного управляющего употребляется похожее название: показатель обеспеченности обязательств должника его активами. Но направление расчёта другое: сумма ликвидных и скорректированных внеоборотных активов делится на обязательства должника. Это подтверждает постановление арбитражного суда, применившее правила, утверждённые постановлением Правительства РФ № 367.
Такой показатель характеризует активы на единицу долга. Однако он не обязательно равен из нашего примера: в числителе используются не просто все балансовые активы, а определённые правилами ликвидные и скорректированные внеоборотные активы. Состав обязательств тоже нужно проверить по правилам. Если обязательства равны нулю, деление на них невозможно: сообщают, что показатель не рассчитывается, а не записывают бесконечность как готовый результат.
Поэтому перед расчётом выпишите название методики, состав числителя и знаменателя, дату отчётности и единицы измерения. В курсовой работе важно указать источник формулы и последовательно использовать её при сравнении периодов. Одинаковые названия без этих уточнений могут привести к противоположной трактовке роста коэффициента.
Что коэффициент не говорит о платёжеспособности
Балансовая стоимость активов не гарантирует, что их можно быстро продать за ту же сумму. Запасы иногда теряют стоимость, дебитор может задержать оплату, а оборудование необходимо для продолжения работы. Кроме того, сроки реализации активов и погашения обязательств могут не совпасть. Поэтому коэффициент не доказывает способность погасить долг немедленно и не является юридическим залогом имущества кредитору.
Для оценки ближайших платежей отдельно изучают денежные средства, график поступлений, просроченную задолженность и сроки обязательств. Коэффициент текущей ликвидности сравнивает другую пару величин - оборотные активы и краткосрочные обязательства. Оба показателя полезны, но отвечают на разные вопросы. Анализ финансовой устойчивости дополняют оценкой финансового рычага и способности обслуживать долг из денежных потоков.
Частые ошибки
- Переворачивают дробь без объяснения. Отношения обязательств к активам и активов к обязательствам меняются в противоположных направлениях; российский показатель ещё и использует скорректированный состав активов.
- Считают только кредиты. В учебной формуле нужны обе группы обязательств целиком, если условие не устанавливает иной состав.
- Берут суммы на разные даты или в разных единицах. Сначала приведите их к одному моменту и масштабу: например, все показатели в миллионах рублей.
- Приравнивают баланс к деньгам. Активы могут быть неликвидными, а обязательства - требовать оплаты раньше их продажи.
- Применяют старый норматив как действующий без проверки. Правила зависят от страны, периода и цели анализа.
FAQ
Что делать, если активы равны нулю?
В формуле обязательства / активы знаменатель равен нулю, поэтому коэффициент не определяется. Проверьте исходные данные и отдельно опишите наличие обязательств; подменять результат нулём нельзя.
Может ли коэффициент быть больше единицы?
Да. Например, при активах 100 и обязательствах 120 млн руб. он равен 1,20. Обязательства превышают балансовые активы на 20 млн руб., но для полноценного вывода нужно изучить их состав, качество оценки и причины.
Является ли 0,60 нормой для любой компании?
Нет. Это результат расчёта, а не универсальный норматив. Оценка зависит от методики, отрасли, динамики, качества активов и сроков исполнения обязательств.
Коротко
В рассмотренной учебной модели коэффициент равен сумме долгосрочных и краткосрочных обязательств, делённой на активы. Для 30 и 30 млн руб. обязательств при активах 100 млн руб. он составляет 0,60. Сверяйте методику и дату: прежний белорусский норматив нельзя автоматически применять сегодня, а российский показатель для финансового анализа должника рассчитывается по другому составу и в другом направлении.
Читайте также
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Горизонтальный анализ баланса: формулы и пример
Горизонтальный анализ баланса по шагам: как рассчитать изменение статей, темпы роста и прироста, оформить таблицу и сделать обоснованный вывод на примере.
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.