Финансовый анализ: коэффициенты и их чтение
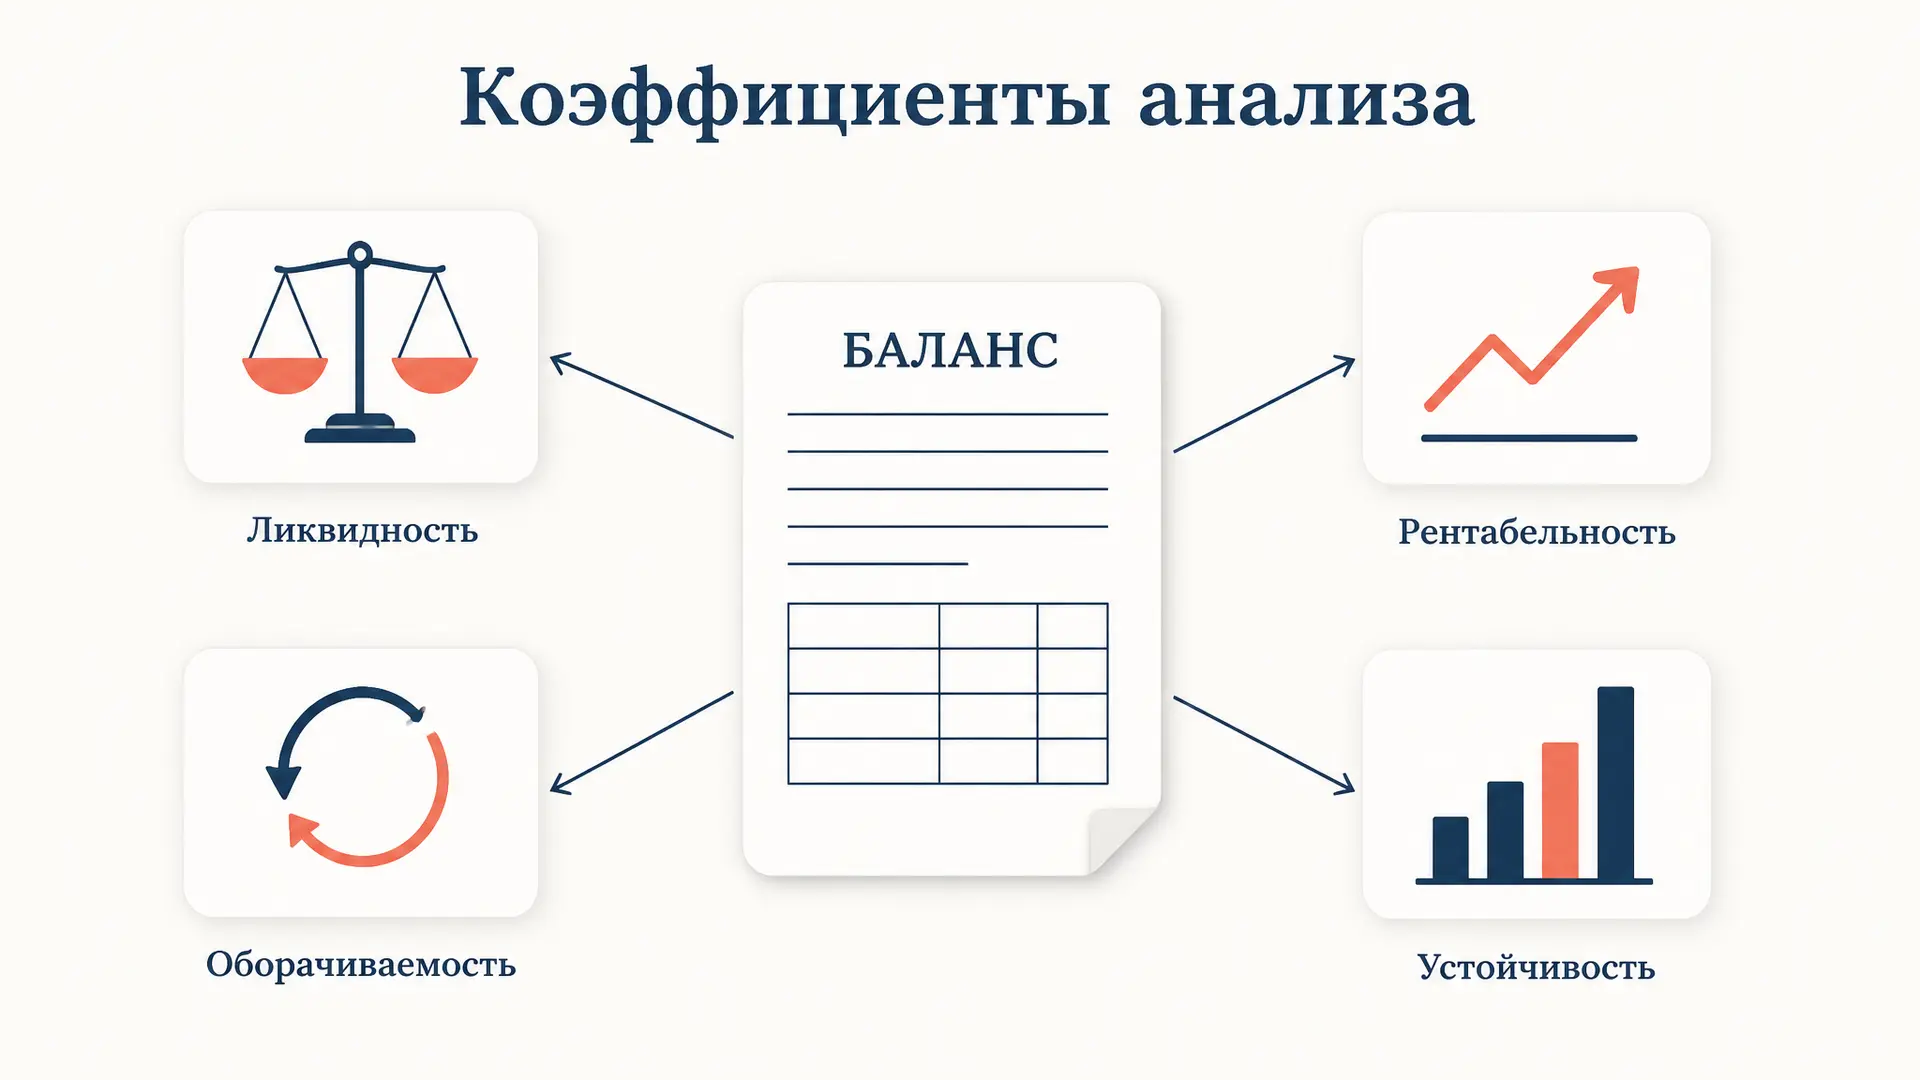
Бухгалтерская отчётность сама по себе сообщает мало: строка «запасы - 4 млн рублей» одинаково описывает и здоровую торговую фирму, и склад с неликвидом. Смысл появляется, когда одну строку делят на другую: так и устроен финансовый анализ, коэффициенты в котором убирают масштаб компании и оставляют качество её финансов. Ниже разберём, из каких групп состоит стандартный набор показателей, по каким формулам они считаются из баланса и отчёта о финансовых результатах и как собрать из них один вывод, а не список чисел. Калькулятор под этим абзацем строит профиль компании сразу по четырём группам - нужно подставить семь цифр из отчётности.
Зачем нужны относительные показатели
Прибыль в 12 млн рублей - это много или мало? Ответ зависит от того, сколько денег вложено в бизнес и какую выручку он делает. Коэффициент решает эту проблему делением: в числителе и знаменателе стоят величины из отчётности, а их отношение уже сопоставимо между компаниями любого размера и между разными годами одной компании:
Отсюда три свойства, ради которых коэффициенты и считают. Во-первых, сравнимость: два предприятия с выручкой 50 млн и 5 млрд рублей встают в один ряд по рентабельности продаж. Во-вторых, наличие ориентиров: у большинства показателей есть нормативные диапазоны и отраслевые медианы. В-третьих, диагностичность: набор коэффициентов работает как анализ крови - каждый по отдельности почти ничего не доказывает, но вместе они локализуют проблему.
Откуда берутся числа: баланс и отчёт о финрезультатах
Два источника дают принципиально разные типы величин, и путать их нельзя.
Бухгалтерский баланс - моментальный срез на дату. Актив делится на внеоборотные и оборотные активы, пассив - на собственный капитал, долгосрочные и краткосрочные обязательства. Итог актива равен итогу пассива и называется валютой баланса.
Отчёт о финансовых результатах - величины за период: выручка, себестоимость, прибыль от продаж, чистая прибыль.
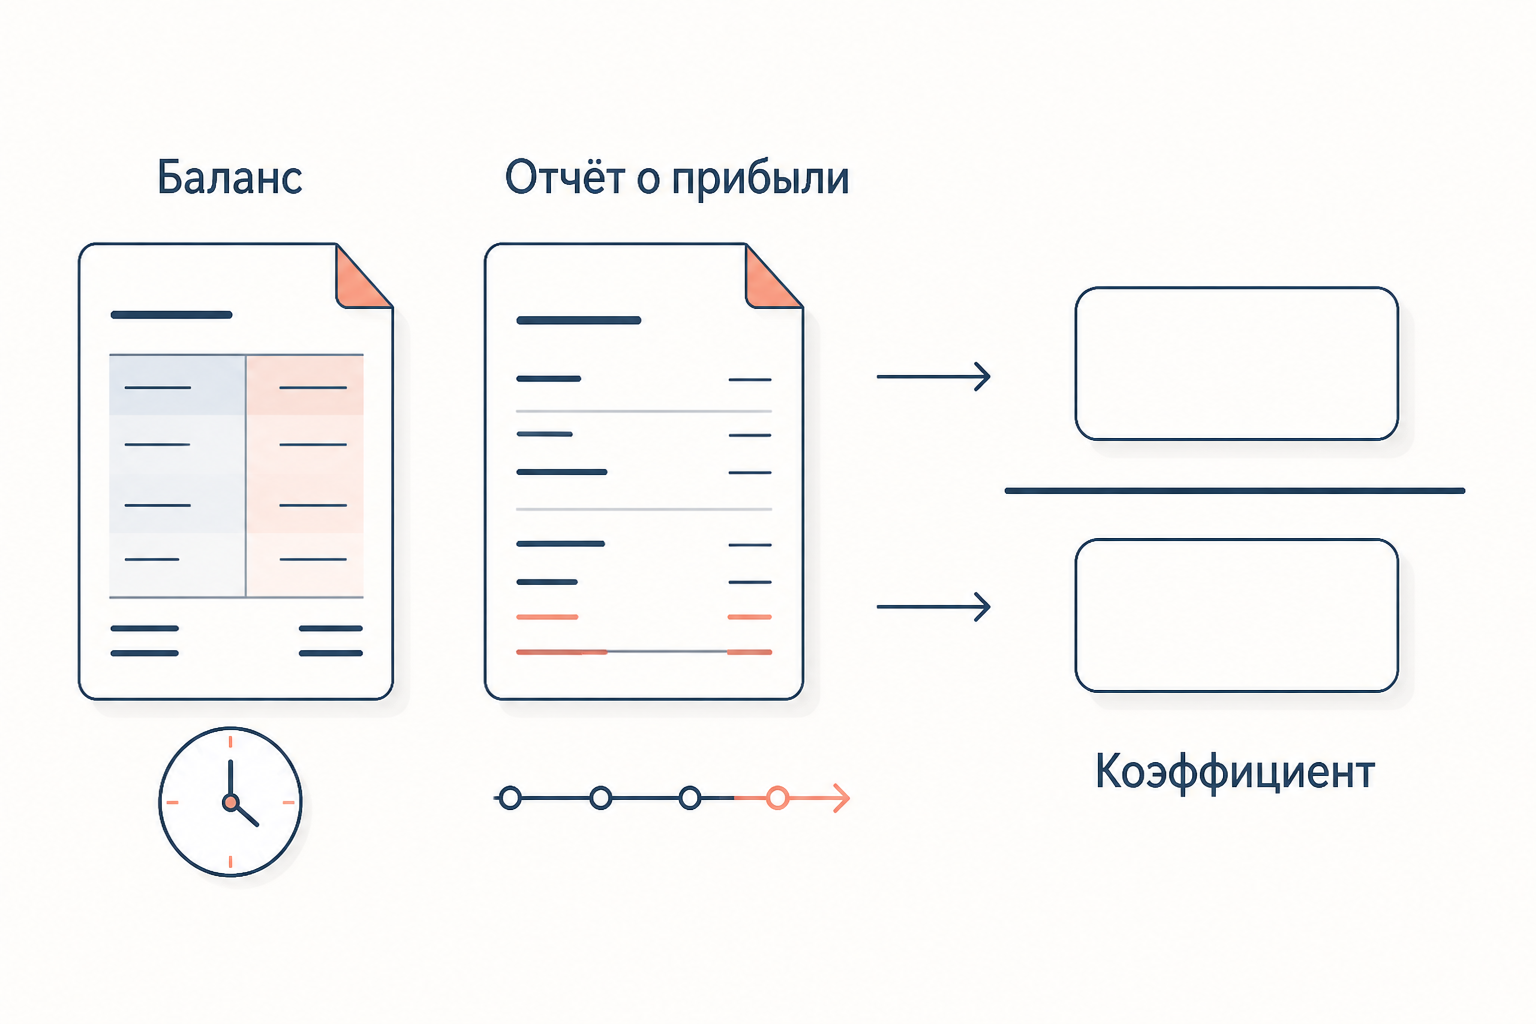
Отсюда практическое правило: если в числителе стоит интервальная величина (выручка, прибыль), а в знаменателе моментная (активы, капитал), знаменатель берут средним за период:
Иначе рентабельность активов быстро растущей компании окажется заниженной: прибыль заработана на активах, которые весь год были меньше конечных.
Четыре группы коэффициентов
Классический набор в курсовой или отчёте по практике делится на четыре блока, и каждый отвечает на свой вопрос.
- Ликвидность - хватит ли активов, чтобы заплатить по коротким долгам прямо сейчас.
- Финансовая устойчивость - на чьи деньги живёт компания и насколько она зависит от кредиторов.
- Рентабельность - сколько прибыли приносит рубль выручки, активов, капитала.
- Оборачиваемость (деловая активность) - как быстро вложенные деньги превращаются в выручку.
Пятая группа - рыночные мультипликаторы вроде и прибыли на акцию - считается только для публичных компаний, у которых есть биржевая котировка, и в типовой работе по отчётности ООО не появляется.
Ликвидность: чем платить по коротким долгам
Три коэффициента различаются только тем, какую часть оборотных активов считают достаточно быстрой:
Здесь ОА - оборотные активы, КО - краткосрочные обязательства, ДС и КФВ - денежные средства и краткосрочные финансовые вложения. В российской форме баланса это итог раздела II, строки 1250 и 1240 и итог раздела V; запасы лежат в строке 1210. Из краткосрочных обязательств при аккуратном расчёте вычитают доходы будущих периодов: экономически это не долг перед кредитором. Ориентиры: текущая ликвидность 1,5–2,5, быстрая 0,7–1,0, абсолютная 0,2–0,5.
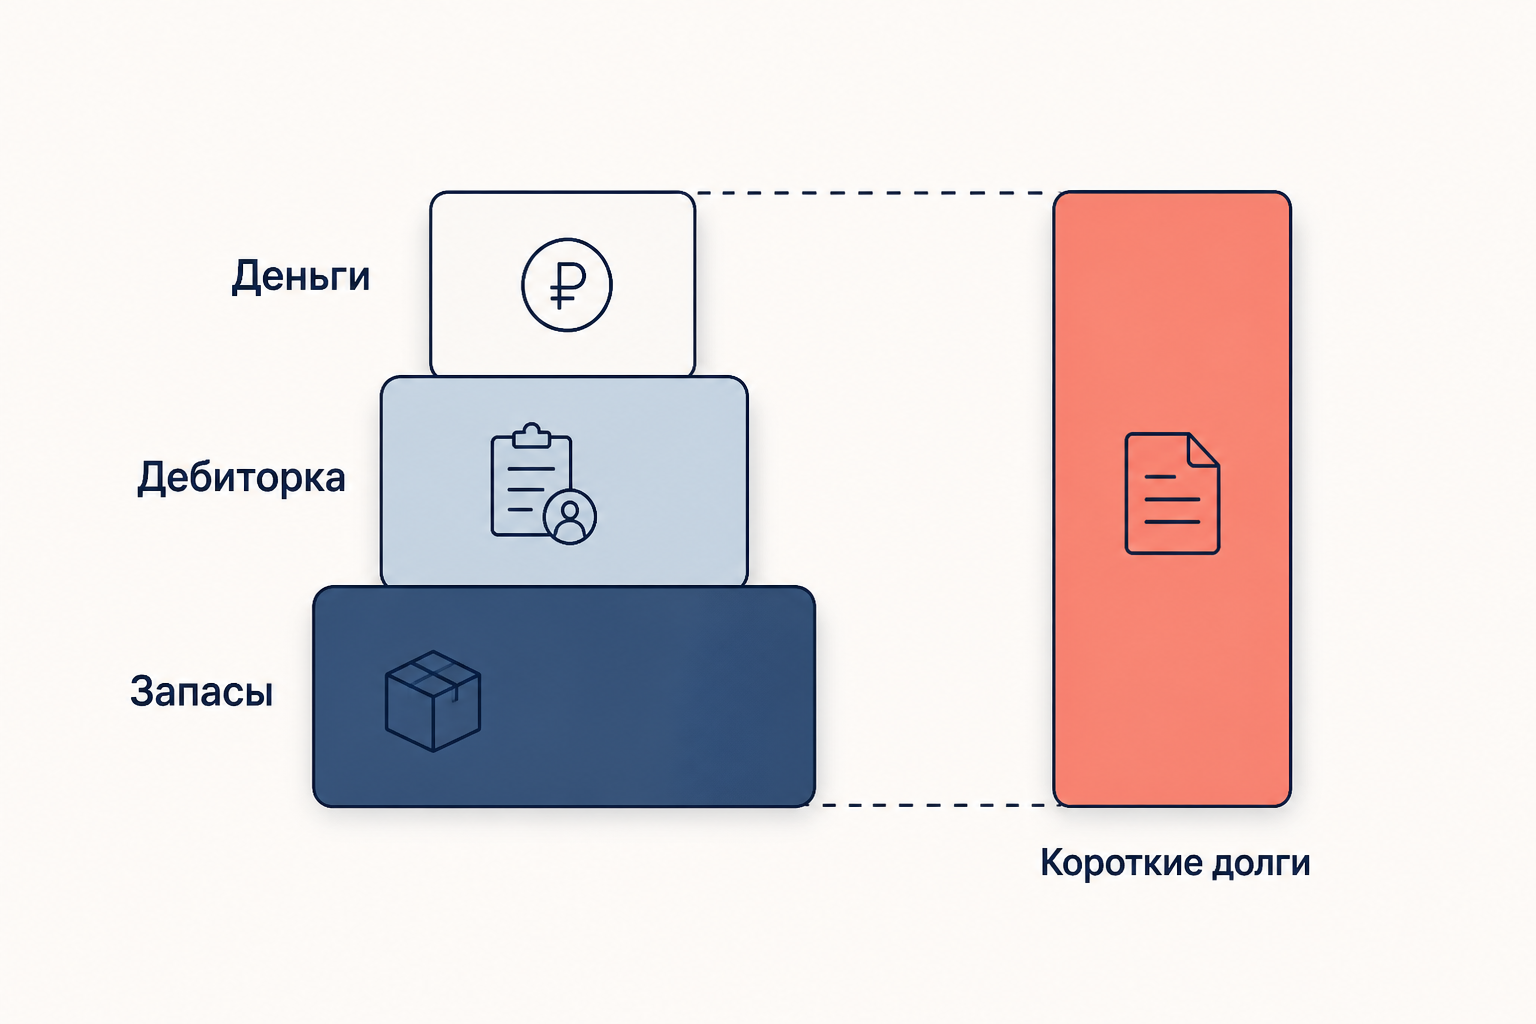
Ориентиры выше означают лестницу: каждая следующая ступень отбрасывает менее ликвидную часть активов. Значение ниже единицы у текущей ликвидности означает, что оборотных активов не хватает даже на покрытие текущих долгов; подробный разбор с зонами шкалы - в статье про коэффициент текущей ликвидности. Слишком высокое значение тоже не комплимент: капитал заморожен в запасах и дебиторке вместо того, чтобы работать.
Финансовая устойчивость: чей капитал в деле
Коэффициент автономии показывает долю собственных средств в пассиве, а плечо - соотношение заёмного и собственного капитала:
Третий обязательный показатель блока - обеспеченность собственными оборотными средствами с нормативом от 0,1: он проверяет, что часть оборотных активов профинансирована собственными деньгами, а не одними кредитами. Долг сам по себе не зло - пока рентабельность активов выше ставки по кредиту, заёмные деньги увеличивают отдачу на собственный капитал, и величину этой прибавки считают через эффект финансового рычага.
Рентабельность и оборачиваемость: связка Дюпона
Рентабельность продаж, активов и собственного капитала отличаются знаменателем:
Оборачиваемость измеряет скорость: оборотов за год, а период одного оборота равен дней. Отдельно считают оборачиваемость запасов и дебиторской задолженности. Из периодов оборота складывается операционный цикл - срок от закупки сырья до получения денег от покупателя; если вычесть из него период оборота кредиторской задолженности, получится финансовый цикл, то есть время, которое компания финансирует разрыв собственными деньгами. Сокращение финансового цикла на несколько дней часто даёт больше, чем борьба за долю процента маржи.
Две группы связывает трёхфакторная модель Дюпона, которая раскладывает отдачу на капитал на маржу, скорость и долговую нагрузку:
Одинаковый в 20 % бывает у дискаунтера с маржой 2 % и бешеной оборачиваемостью и у премиального производителя с маржой 20 % и медленным оборотом. Именно поэтому вывод делают не по одному числу: пофакторный разбор смотрите в статье про модель Дюпона.
Как читать результат: норматив, динамика, отрасль
Одинокий коэффициент за один год не значит почти ничего. Устойчивый вывод стоит на трёх опорах.
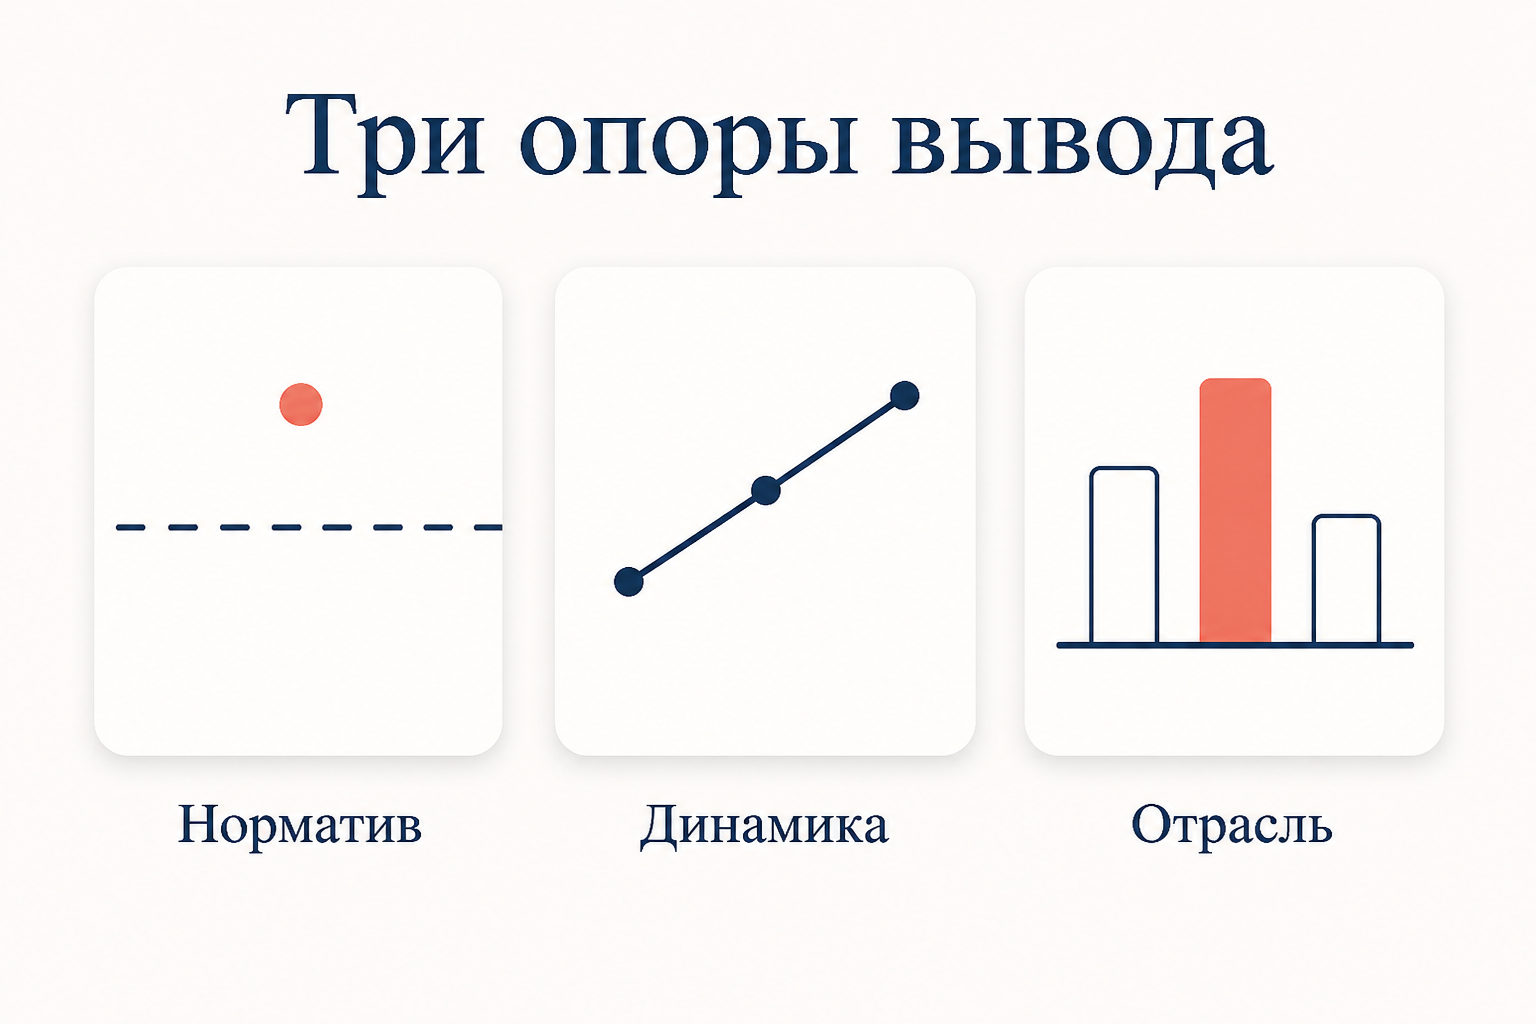
Норматив задаёт грубую рамку и годится для отсева явных провалов. Динамика за 3–5 лет важнее уровня: автономия 0,45 при росте с 0,30 - это история оздоровления, а те же 0,45 при падении с 0,70 - тревога. Отраслевое сравнение снимает ложные срабатывания: у ритейла ликвидность структурно ниже, чем у машиностроения, потому что запасы оборачиваются за дни, а не за месяцы. Источником отраслевых ориентиров служат агрегированные данные статистики и налоговой службы по видам деятельности, а при их отсутствии - отчётность двух-трёх сопоставимых компаний того же масштаба.
Собирайте коэффициенты в одну таблицу: строки - показатели, столбцы - годы, рядом колонки «норматив» и «отклонение». Половина выводов в работе появляется прямо из такой таблицы.
Частые ошибки
- Моментные величины без усреднения. Рентабельность активов по конечному балансу занижает результат растущей компании, а по начальному - завышает.
- Норматив вместо отрасли. Требование пришло из промышленности; у сетевой торговли нормальное значение 1,0–1,2, и «нарушение» здесь придумано аналитиком.
- Вывод по одному показателю. Высокая ликвидность при нулевой рентабельности - это не устойчивость, а простаивающий капитал.
- Смешение процентов и долей. Рентабельность считают в процентах, коэффициенты ликвидности и автономии - в долях; в таблице это разные единицы, а не опечатка.
- Отрицательный собственный капитал в знаменателе. При убытках формально становится положительным при отрицательных числителе и знаменателе - показатель просто теряет смысл и его не приводят.
FAQ
Сколько коэффициентов нужно в курсовой работе? Обычно 8–12: по два-три из каждой группы плюс расчёт за 2–3 года. Больше показателей не улучшают работу - оценку повышает интерпретация, а не длина таблицы.
Что делать, если значения не попадают в норматив? Это нормальный результат, а не ошибка расчёта. Нужно объяснить причину через структуру баланса и отрасль: например, низкая автономия у лизинговой компании - следствие бизнес-модели, а не предбанкротного состояния.
Чем финансовый анализ по коэффициентам отличается от горизонтального и вертикального? Горизонтальный сравнивает строки отчётности по годам, вертикальный считает доли внутри актива и пассива, коэффициентный связывает строки из разных разделов и форм. В полноценной работе применяют все три, начиная с вертикального.
Коротко
Коэффициенты финансового анализа - это отношения строк баланса и отчёта о финансовых результатах, сгруппированные в четыре блока: ликвидность, финансовая устойчивость, рентабельность и оборачиваемость. Считаются они механически, но ценность появляется только на этапе интерпретации: показатель сравнивают с нормативом, с собственной динамикой за несколько лет и с отраслевым уровнем, а рентабельность дополнительно раскладывают по модели Дюпона на маржу, скорость оборота и долговую нагрузку. Вывод формулируют по совокупности блоков - одно число ни диагноза, ни оправдания не даёт.
Читайте также
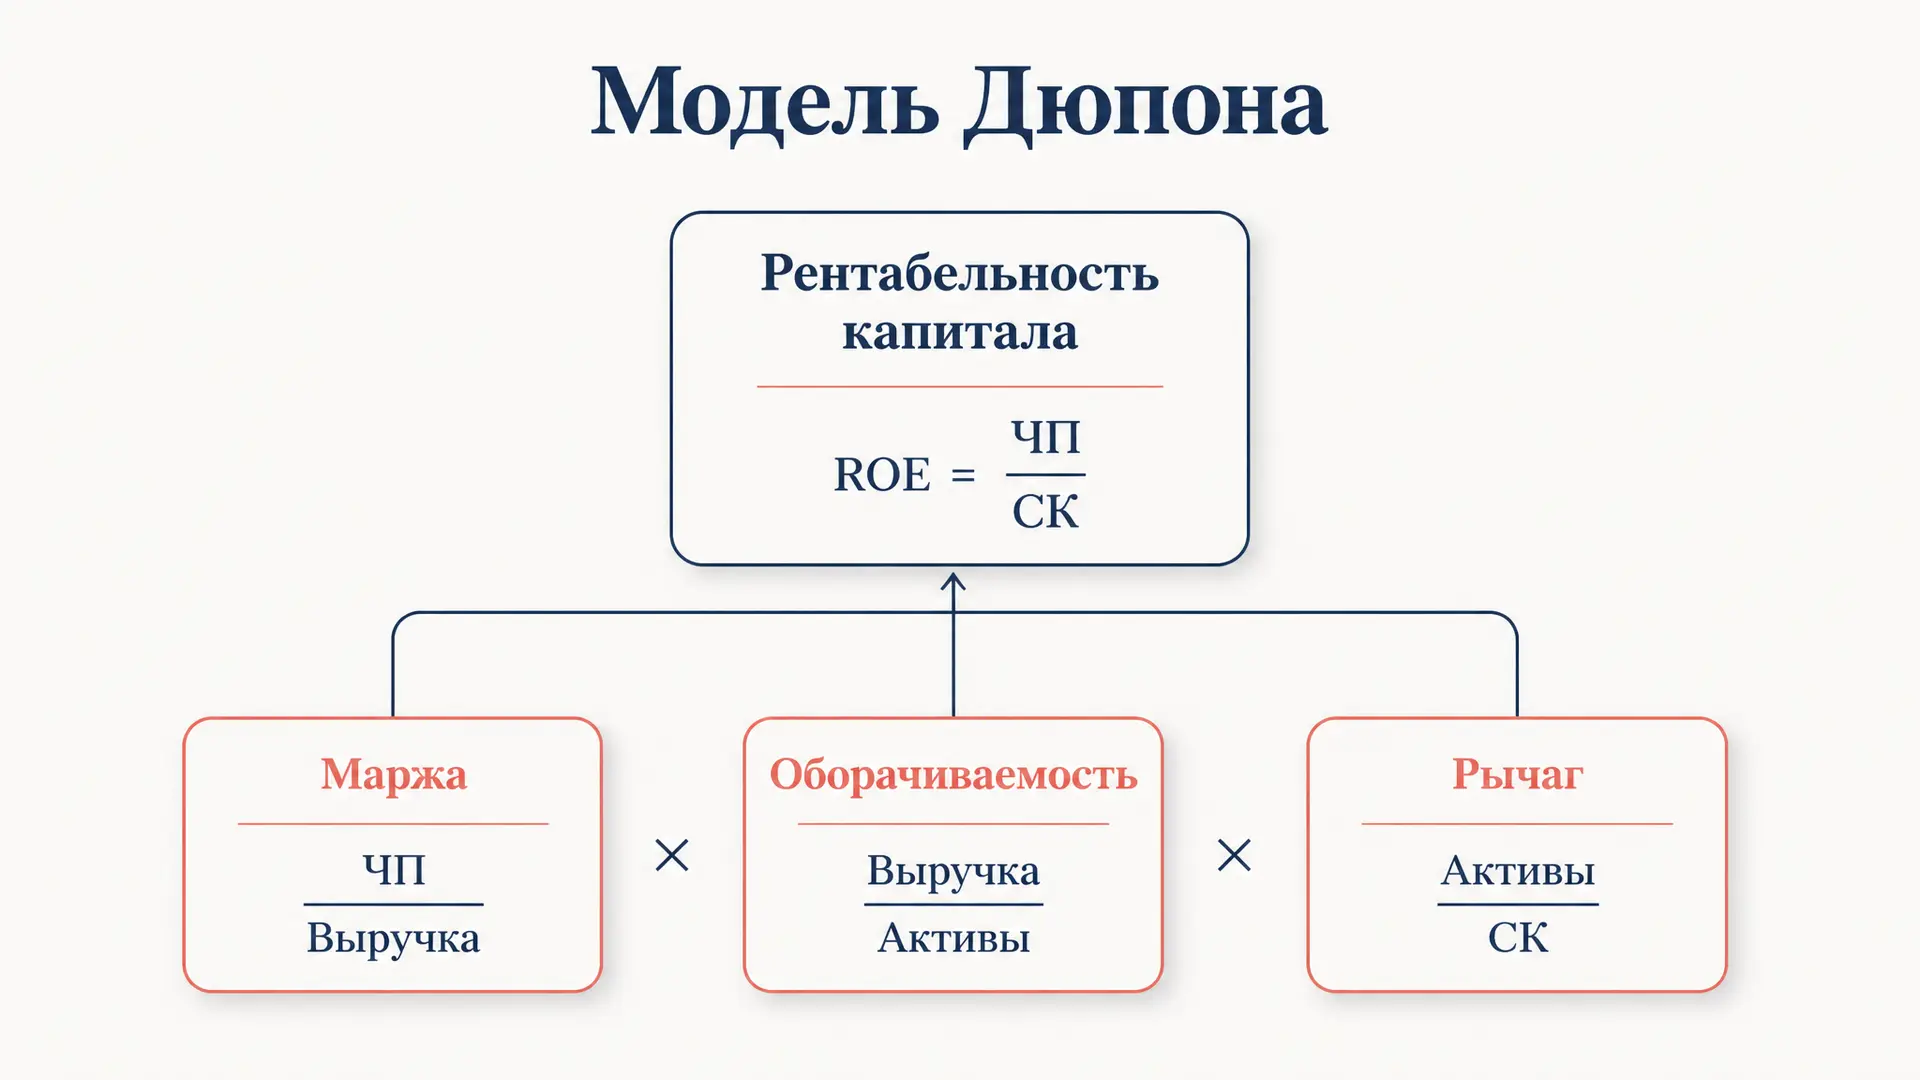
Модель Дюпона: факторный анализ рентабельности капитала
Разбор модели Дюпона: как разложить рентабельность собственного капитала на маржу, оборачиваемость активов и финансовый рычаг, формулы и пример факторного анализа.
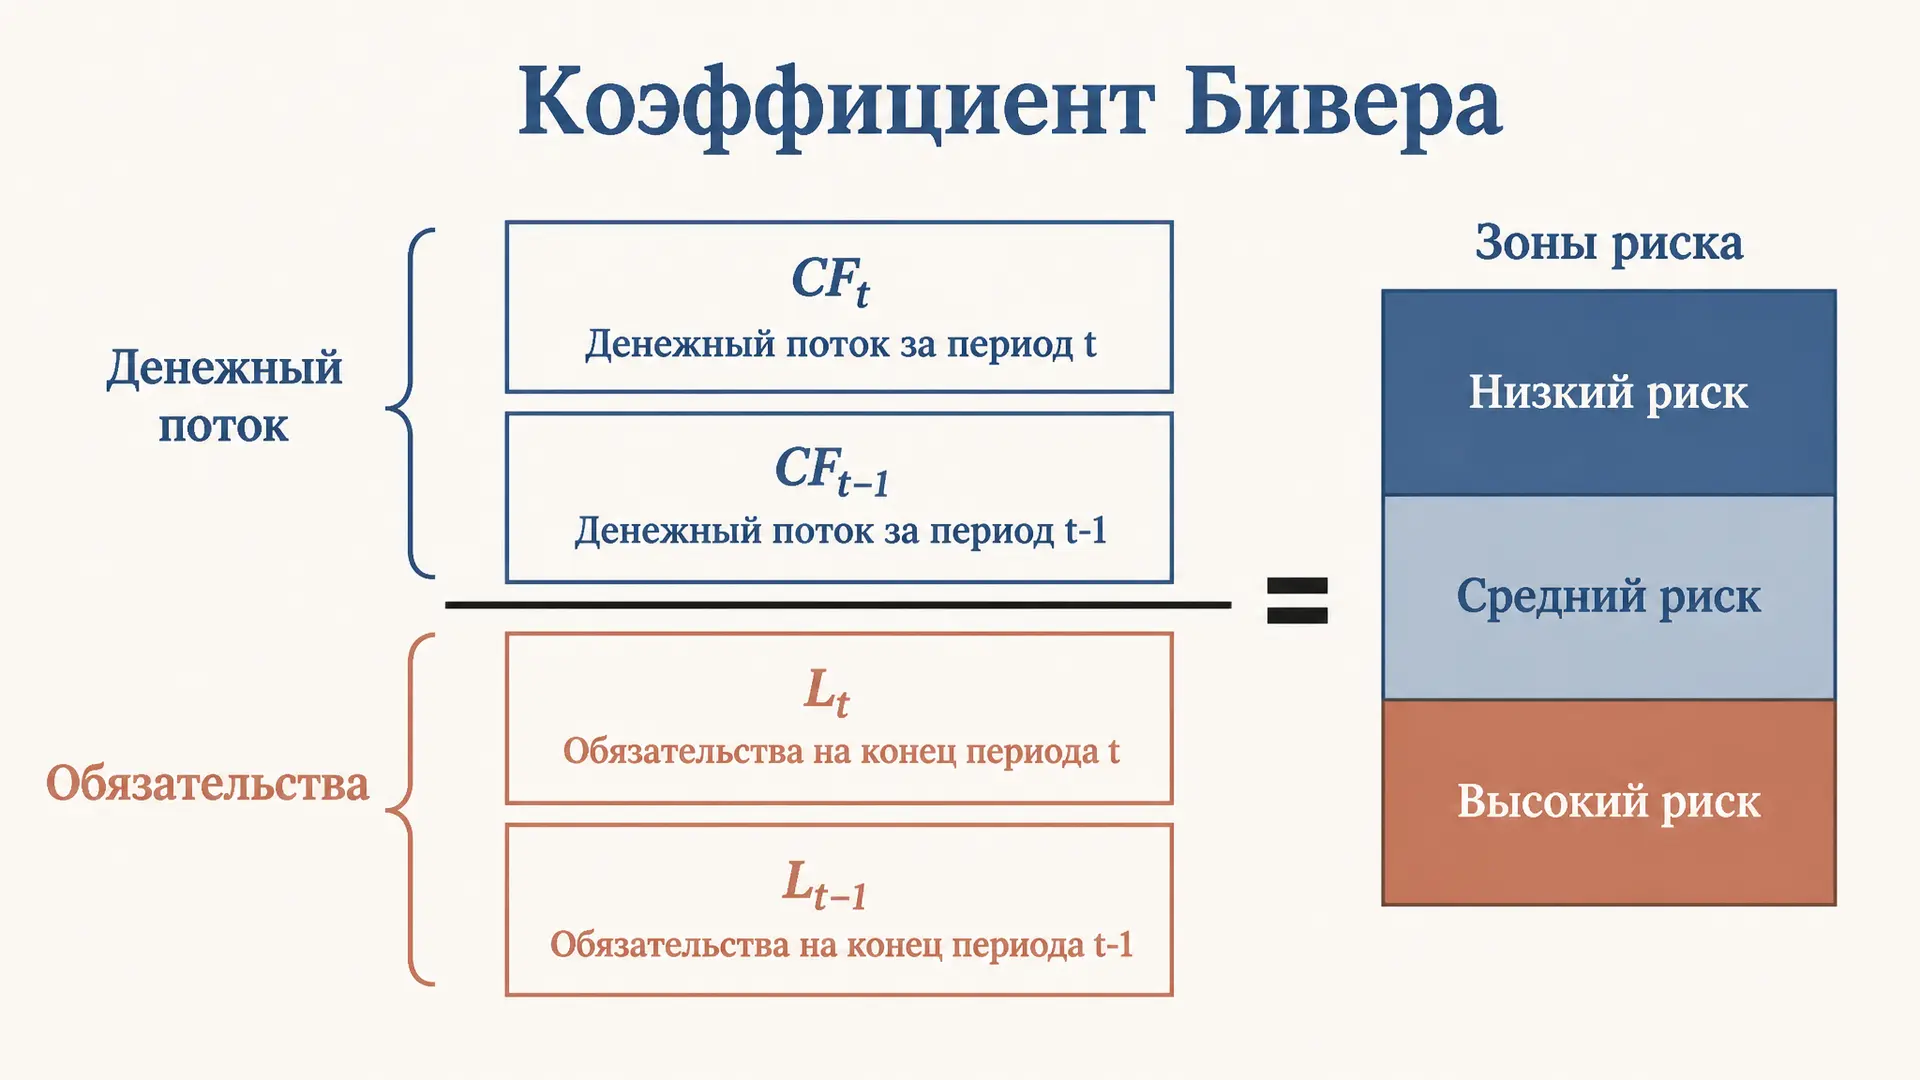
Коэффициент Бивера: расчёт и нормативы по балансу
Коэффициент Бивера: формула расчёта по балансу, нормативные значения, интерпретация для прогноза банкротства и разбор типичных ошибок с числовым примером.
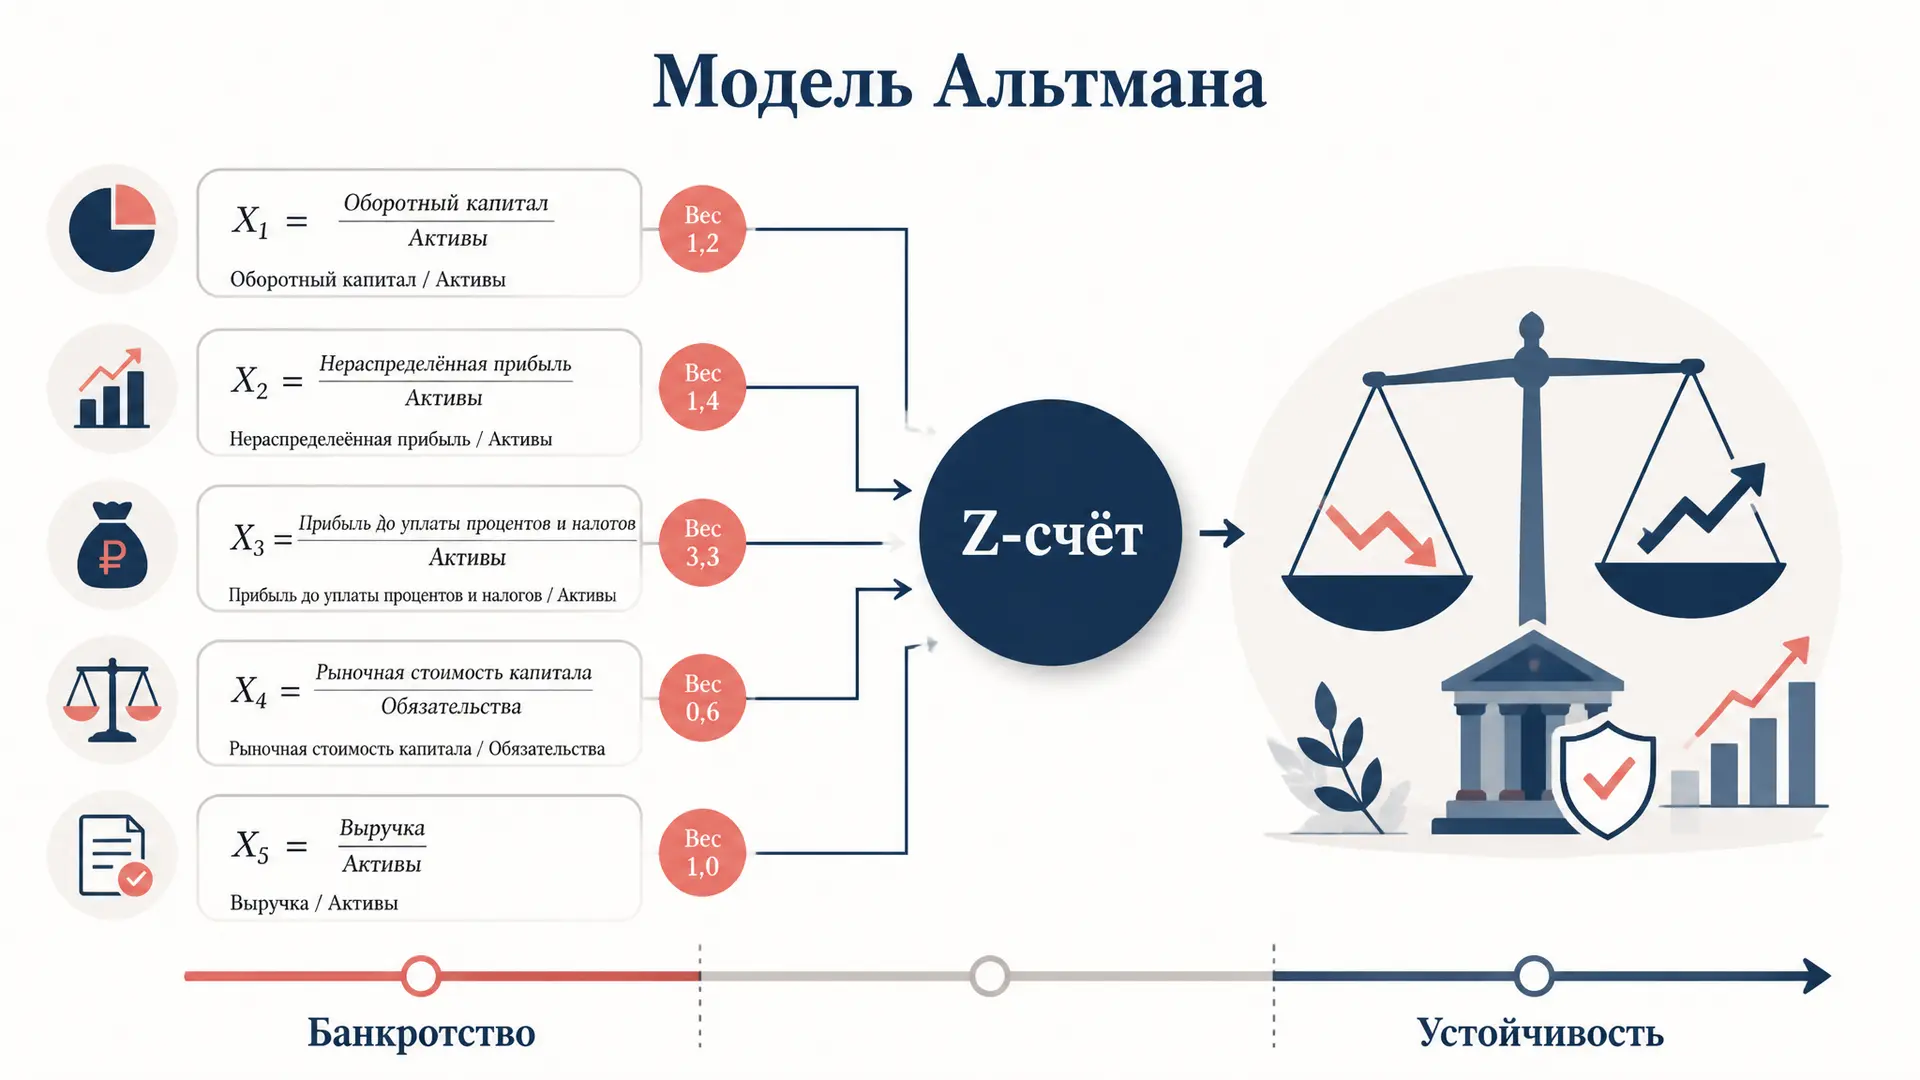
Модель Альтмана: прогноз банкротства по Z-счёту
Модель Альтмана для прогноза банкротства: пятифакторная формула Z-счёта, расшифровка коэффициентов X1-X5, три пороговые зоны и пример расчёта по балансу.
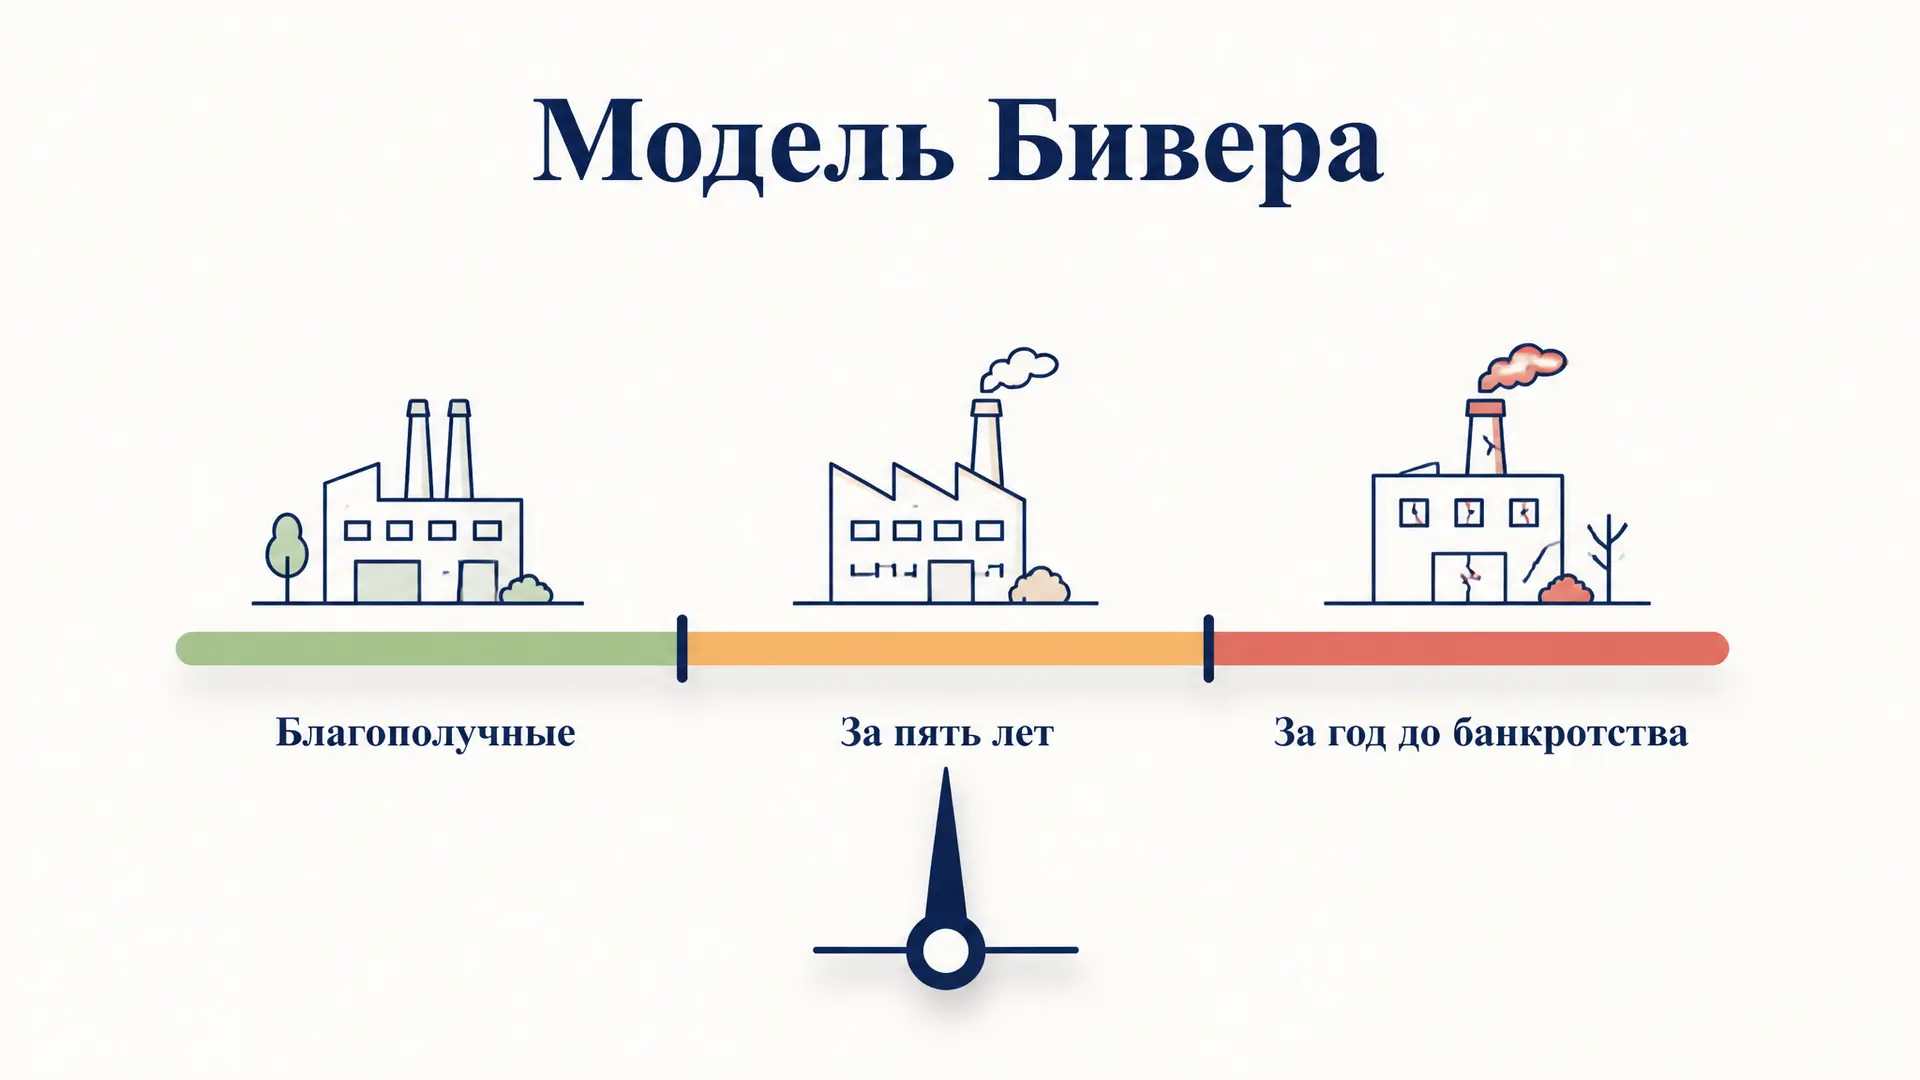
Модель Бивера: диагностика банкротства по 5 коэффициентам
Модель Бивера для диагностики банкротства предприятия: система из пяти финансовых коэффициентов, пороговые значения, три группы прогноза и разбор примера с интерпретацией результата.
Модель Фулмера: прогноз банкротства по 9 коэффициентам
Модель Фулмера для прогноза банкротства: формула H-счёта по девяти финансовым коэффициентам, пороговое значение H меньше нуля, расшифровка переменных и разбор примера расчёта по балансу.
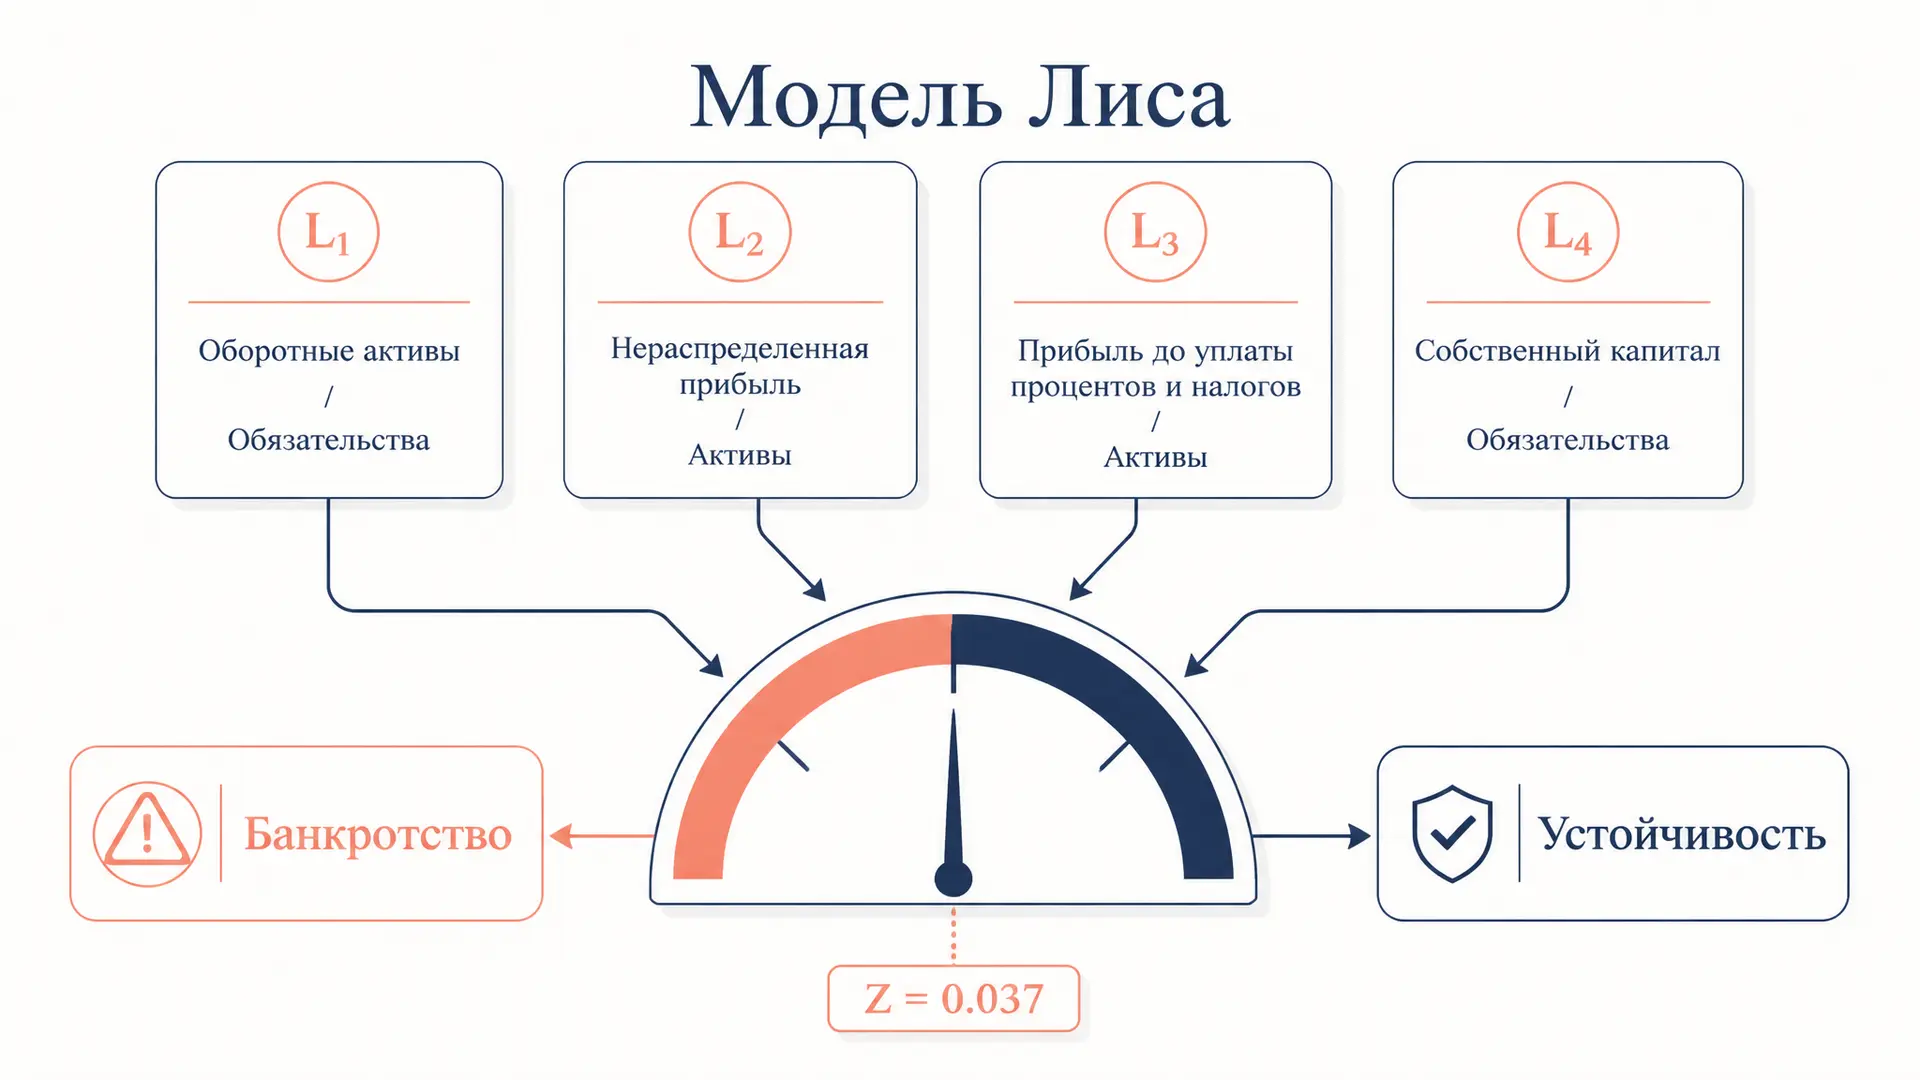
Модель Лиса: оценка банкротства по четырём факторам
Модель Лиса для оценки вероятности банкротства: четырёхфакторная формула, расшифровка коэффициентов, пороговое значение Z, расчёт по балансу и ограничения.