Анализ кредиторской задолженности: пример и формулы
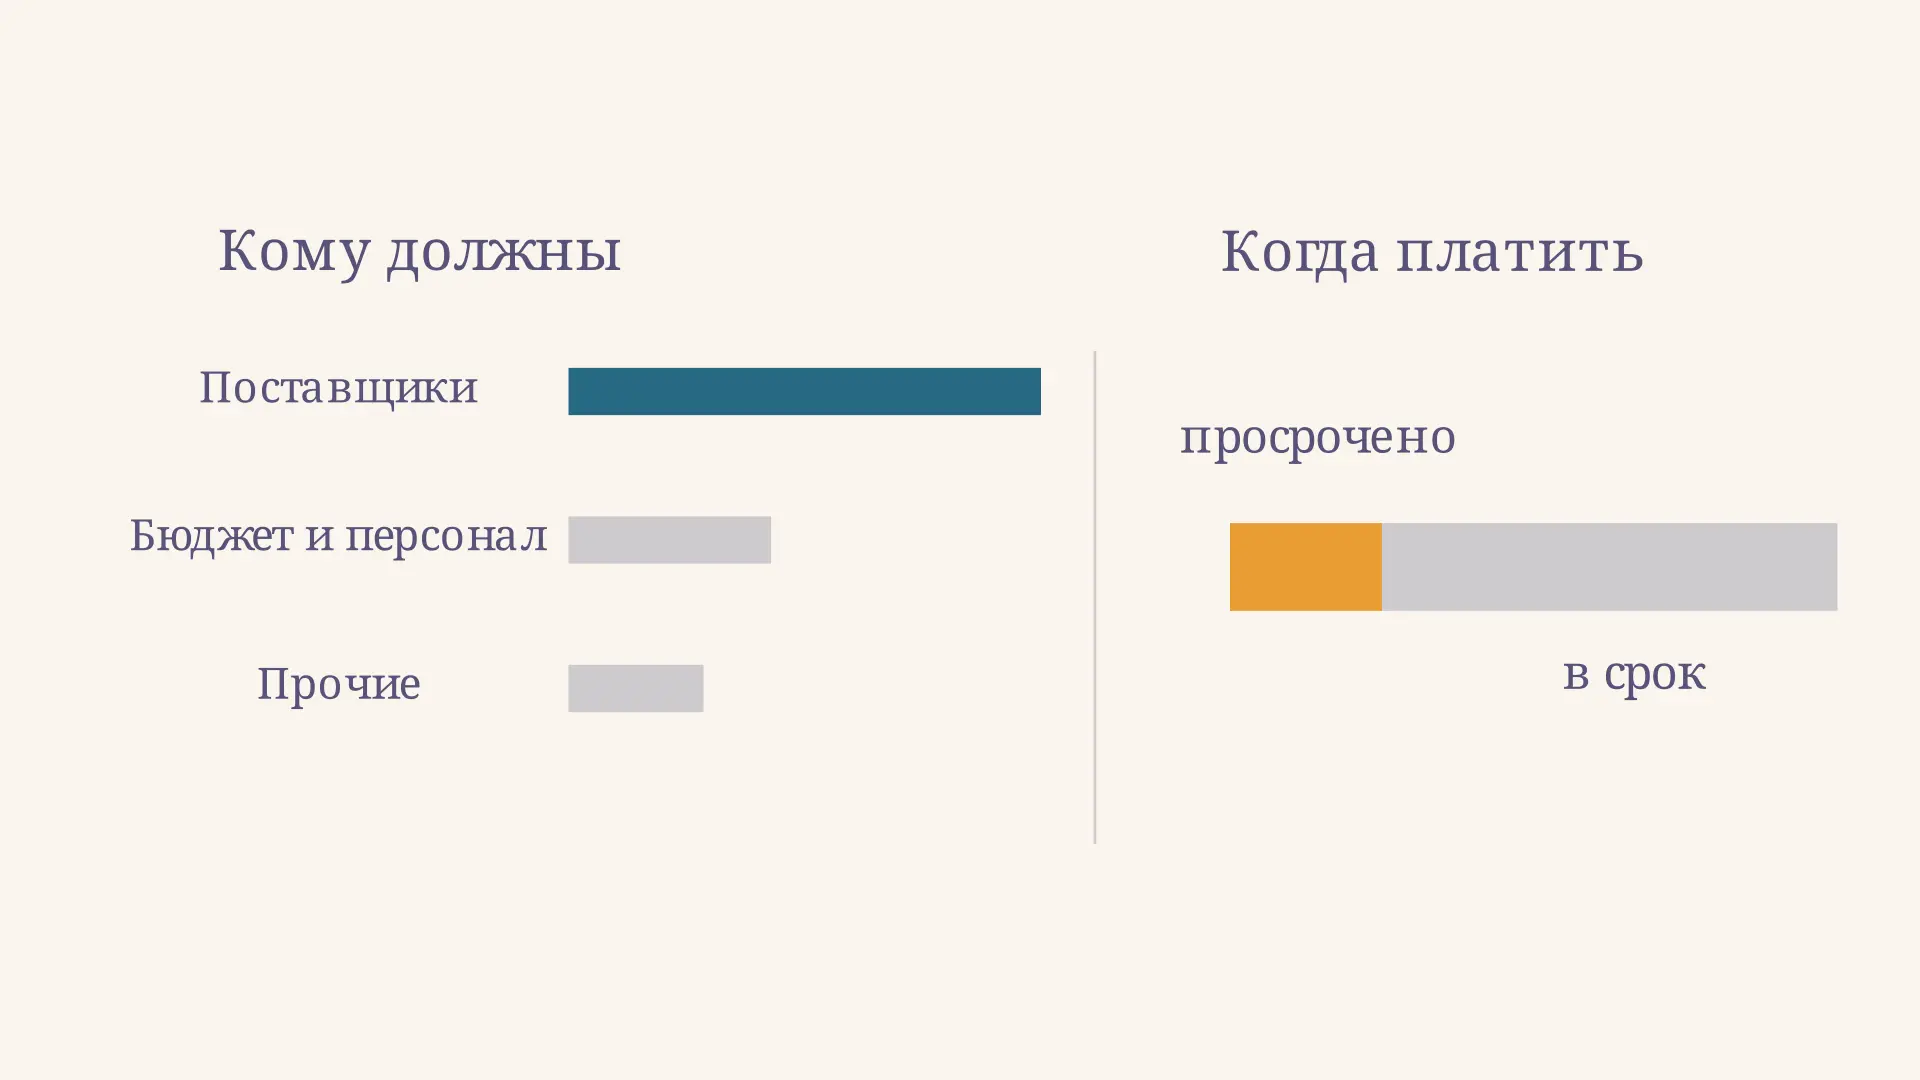
Анализ кредиторской задолженности показывает, кому и сколько должна организация, как изменился долг и какая его часть не погашена в срок. Важно различать саму отсрочку платежа и просрочку: долг поставщику может быть предусмотрен договором и ещё не требовать немедленной оплаты. В учебном примере ниже долг вырос с 8 до 12 млн рублей, а просроченная часть на конец периода составила 3 млн. Калькулятор поможет проверить динамику и долю просрочки при других исходных данных.
Что именно анализируют
Кредиторская задолженность возникает, когда у организации есть обязательство перед другой стороной: например, товар получен, но ещё не оплачен. Помимо поставщиков, в исследуемую совокупность могут входить расчёты с персоналом, бюджетом и другими кредиторами. Состав показателя нужно оговорить до расчётов: иначе сравнение разных периодов может отражать лишь изменение границ выборки.
Долг - не обязательно признак кризиса. Согласованная отсрочка позволяет использовать деньги в операционном цикле; вместе с тем просроченные платежи могут указывать на напряжение с расчётами. В решении учебной задачи сначала определяют остаток на дату, затем исследуют его структуру и сроки, а после этого связывают изменения с платежами и хозяйственными операциями.
Одинаковый итог баланса может скрывать разное качество обязательств. На видео 3 млн рублей составляют четверть общего долга; речь идёт о части суммы, а не о дополнительном долге поверх неё.
Где взять данные
Для внешнего анализа начните с баланса и пояснений. На ресурсе бухгалтерской отчётности ФНС краткосрочная кредиторская задолженность показана по строке 1520. Агрегированная строка не раскрывает каждого кредитора и каждую дату оплаты; долгосрочные суммы, если они есть, следует искать в соответствующих статьях и пояснениях. Структура бухгалтерского баланса помогает определить место показателя в пассиве.
Для внутреннего анализа нужны оборотно-сальдовые ведомости и расшифровки по контрагентам, договорам и срокам платежей. Сверьте их с балансом, актами и первичными документами, проверьте валюту и единицы измерения. При наличии авансов, спорных сумм и взаимных расчётов обозначьте, как они включены в выборку; не смешивайте кредиторские и дебиторские остатки без объяснения.
Перед расчётом полезно составить рабочую таблицу: отдельная строка на группу кредиторов, столбцы для начала и конца периода, изменения и доли. Сумма строк должна совпадать с общей величиной, выбранной для анализа. Если расшифровка не сходится с отчётностью, сначала выясните причину расхождения: например, данные могли быть выгружены на разные даты или часть обязательств отнесена к другой группе. Только после сверки таблица становится надёжной основой для выводов.
Сравнивать следует одинаковые даты, состав обязательств и методы учёта. Внешний аналитик может не иметь подробной ведомости: тогда корректный вывод ограничивается доступными данными, а размер просрочки нельзя выводить из одной общей строки баланса.
Динамика: изменение суммы
Обозначим остаток на начало периода через , а на конец - через . Абсолютное изменение и темп прироста рассчитывают так:
В условном примере , млн рублей. Поэтому млн рублей, а . Темп роста равен : это отношение конечной величины к начальной, тогда как прирост показывает изменение относительно базы. Если начальный остаток равен нулю, процентный прирост по этой формуле не определён; сообщите абсолютное изменение отдельно.
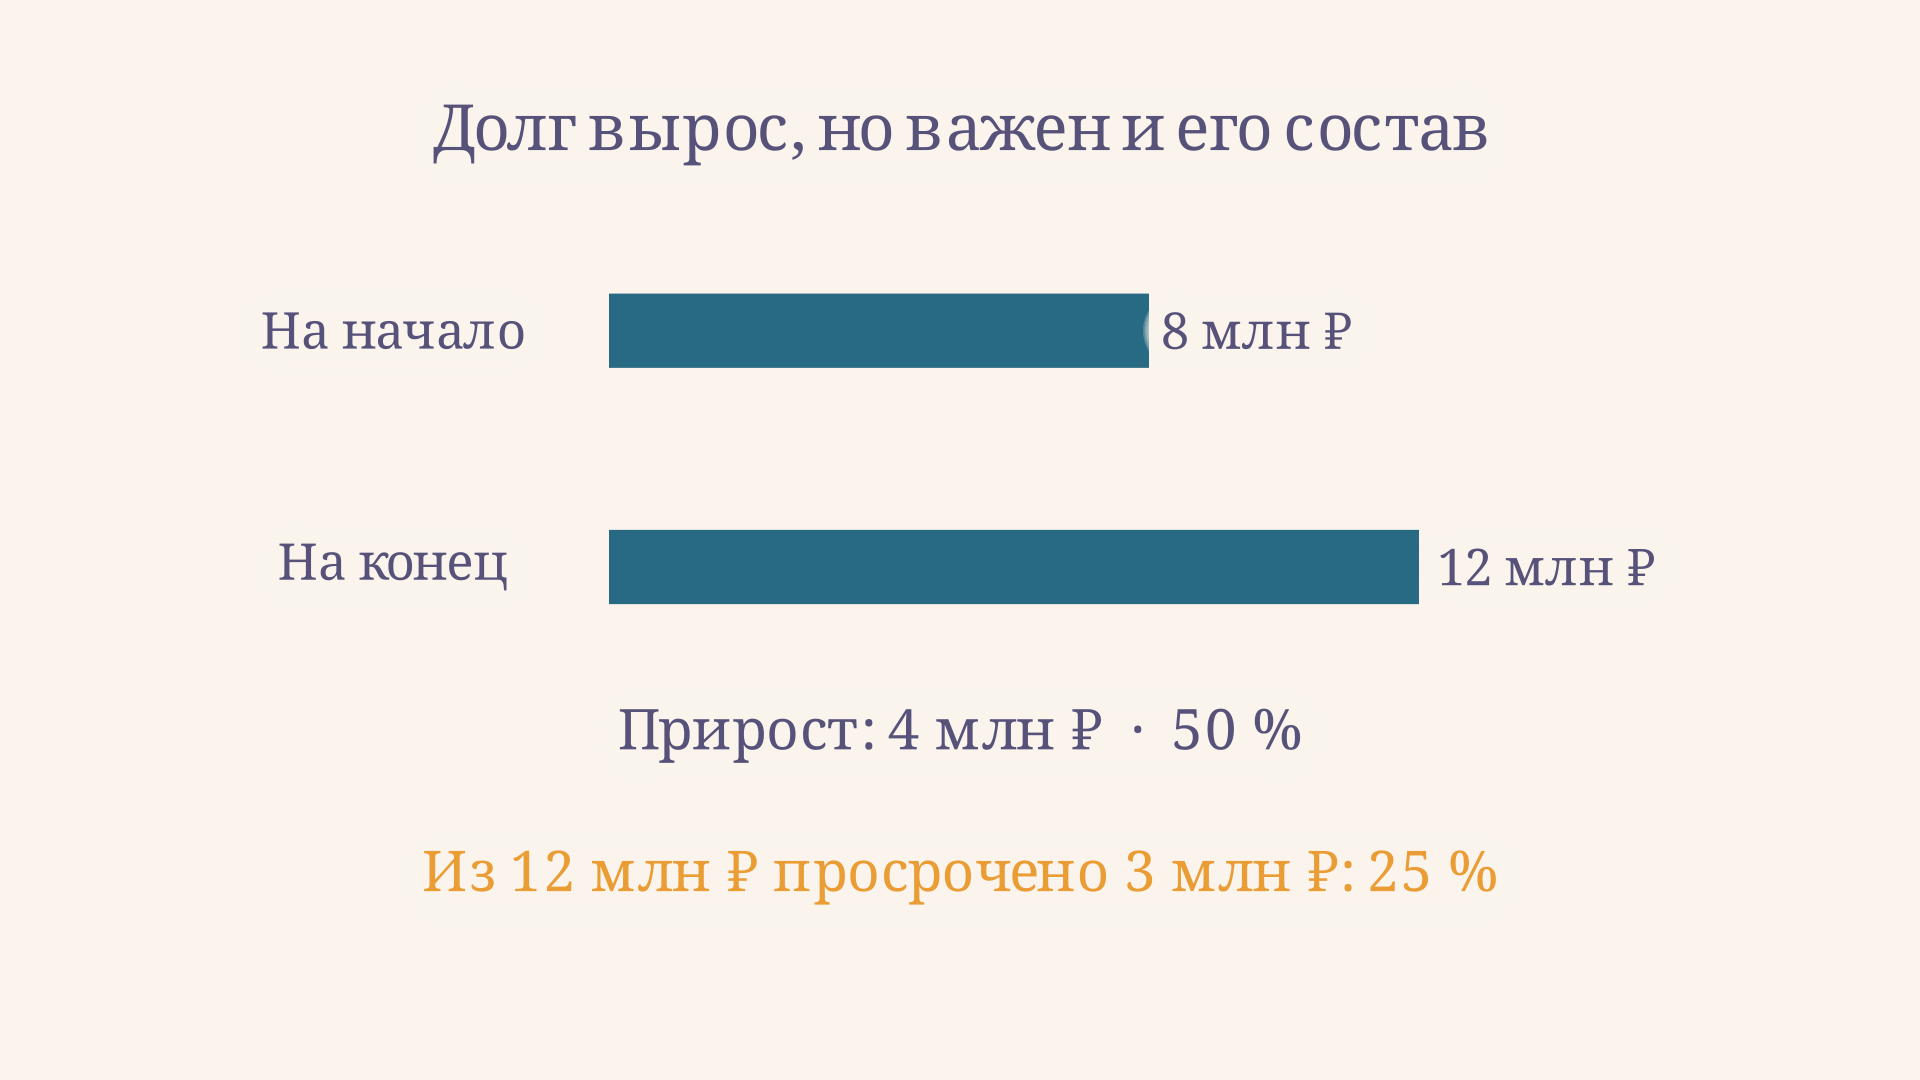
Рост на 50 % ещё не объясняет причину. Возможно, в конце периода получена крупная партия с обычной отсрочкой, либо платежи действительно задерживаются. Для проверки нужны данные о закупках, сроках договоров и денежных потоках. Сравнение с предыдущими датами и масштабом деятельности делает вывод содержательнее одного процента.
Структура по кредиторам
Вертикальный анализ показывает долю каждой группы в общей сумме на одну дату:
Пусть из конечных 12 млн рублей поставщикам причитается 7 млн, бюджету и персоналу вместе - 3 млн, прочим кредиторам - 2 млн. Доли составляют соответственно около 58,3 %, 25 % и 16,7 %. Из-за округления сумма долей может немного отличаться от 100 %. Эти группы в примере не пересекаются и вместе составляют весь остаток.
Крупная доля поставщиков подсказывает, где изучать условия отсрочки и концентрацию обязательств. Но две компании с одинаковой структурой могут иметь разные сроки оплаты и разные возможности привлечь деньги. Нужна расшифровка по отдельным кредиторам: при высокой концентрации задержка переговоров с одним контрагентом может существенно повлиять на расчёты.
Сравнение двух дат можно оформить в таблице: для каждой группы рядом поставить сумму и долю в начале и в конце периода. Так будет видно, какая группа внесла наибольший вклад в общий прирост. Если долг перед поставщиками увеличился, отдельно проверьте, связано ли это с новым объёмом поставок, пересмотром сроков или задержкой оплаты. Увеличение одной категории может сопровождаться погашением другой, поэтому итоговый прирост не раскрывает всех перемещений.
При сравнении структуры за два периода полезно указывать изменение в процентных пунктах. Например, переход с 20 до 25 % означает рост на 5 процентных пунктов, а не на 5 % первоначальной доли. При этом абсолютная сумма группы тоже может измениться: оба измерения нужно читать вместе.
Просрочка и сроки оплаты
Просроченной в анализе считают часть, срок оплаты которой на выбранную дату уже наступил, а обязательство осталось непогашенным. Основа для классификации - условия конкретного договора и данные учёта с учётом согласованных изменений сроков. По общему остатку невозможно надёжно определить, сколько дней просрочен каждый счёт.
Долю просрочки считают относительно той же совокупности долга на ту же дату:
Если просрочено 3 млн из 12 млн рублей, доля равна 25 %. Оставшиеся 9 млн в этом учебном примере считаются не просроченными. При нулевом общем остатке доля не определяется. Ведомость сроков можно разделить, например, на не наступившие платежи, просрочку до 30 дней, 31–90 и свыше 90 дней; границы следует указать и применять одинаково к обеим датам.
Такое распределение помогает увидеть, концентрируется ли просрочка в одном старом спорном обязательстве или охватывает много текущих счетов. Затем проверяют причины, значимость контрагентов и план погашения. Средняя доля по всей организации может скрыть существенный риск по отдельному поставщику.
Связь с ликвидностью и оборотом
Сопоставьте календарь предстоящих платежей с ожидаемыми поступлениями и доступными деньгами. Даже непросроченный долг станет проблемой, если срок оплаты близок, а поступления задерживаются. Коэффициент текущей ликвидности даёт более общий взгляд на покрытие краткосрочных обязательств оборотными активами, но сам по себе не заменяет платёжный календарь.
Для долга поставщикам полезна и оборачиваемость: сопоставьте закупки в кредит за период со средним остатком по тем же поставщикам. Деление длительности периода на полученный коэффициент даёт расчётный срок оборота, но не фактическое ожидание каждого кредитора. Согласуйте состав закупок и долга, период и учёт налога; если данных о закупках нет, замена на себестоимость меняет точность оценки и требует оговорки. Общие правила чтения таких отношений описаны в статье о коэффициентах финансового анализа.
Как сформулировать вывод
Хороший вывод соединяет число, возможное объяснение и ограничение данных. Для примера он может звучать так: «За период кредиторская задолженность выросла на 4 млн рублей, или на 50 %, до 12 млн. На конец периода 3 млн рублей, или 25 % остатка, просрочены; на поставщиков приходится около 58,3 % долга. Необходимо уточнить возраст и причины просрочки, условия оплаты и предстоящие поступления».
Это описание не доказывает неплатёжеспособность: у нас нет динамики просрочки, денежного календаря и данных по договорам. Для более широкого контекста полезно проверить финансовую устойчивость и изменения в структуре источников средств. Если компания сезонная, сравните также соответствующие периоды разных лет: разовый остаток на отчётную дату может быть нетипичным.
Частые ошибки
- Считать весь кредиторский долг просроченным. Сначала проверьте срок оплаты каждого обязательства.
- Прибавлять просрочку к общему остатку. Она уже входит в исследуемую сумму.
- Путать темп роста и темп прироста или делить на нулевую базу.
- Сравнивать остатки с разным составом, валютой или датами и делать категоричный вывод по одной цифре.
- Выводить причины роста без проверки договоров, закупок и платежей.
FAQ
Какой показатель важнее: сумма долга или доля просрочки?
Оба: сумма показывает масштаб обязательств, а доля - какую часть не погасили в установленный срок. Их дополняют возрастом просрочки и календарём платежей.
Можно ли рассчитать просрочку только по балансу?
Обычно нет: агрегированная строка показывает остаток, а не сроки каждого счёта. Нужны пояснения или подробная расшифровка с датами оплаты.
Всегда ли рост долга означает ухудшение?
Нет. Он может сопровождать расширение закупок и согласованную отсрочку. Оценку делают с учётом сроков, просрочки, оборота и способности платить.
Коротко
Анализ начинают с сопоставимых остатков, затем рассчитывают изменение и структуру, выделяют просрочку и проверяют сроки будущих платежей. В примере долг вырос на 4 млн рублей, а просроченная четверть конечного остатка требует дополнительной проверки причин и сроков.
Читайте также
Соотношение дебиторской и кредиторской задолженности
Как рассчитать соотношение дебиторской и кредиторской задолженности по балансу, разобрать пример и оценить сроки платежей, качество долгов и ограничения показателя.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.