Соотношение дебиторской и кредиторской задолженности
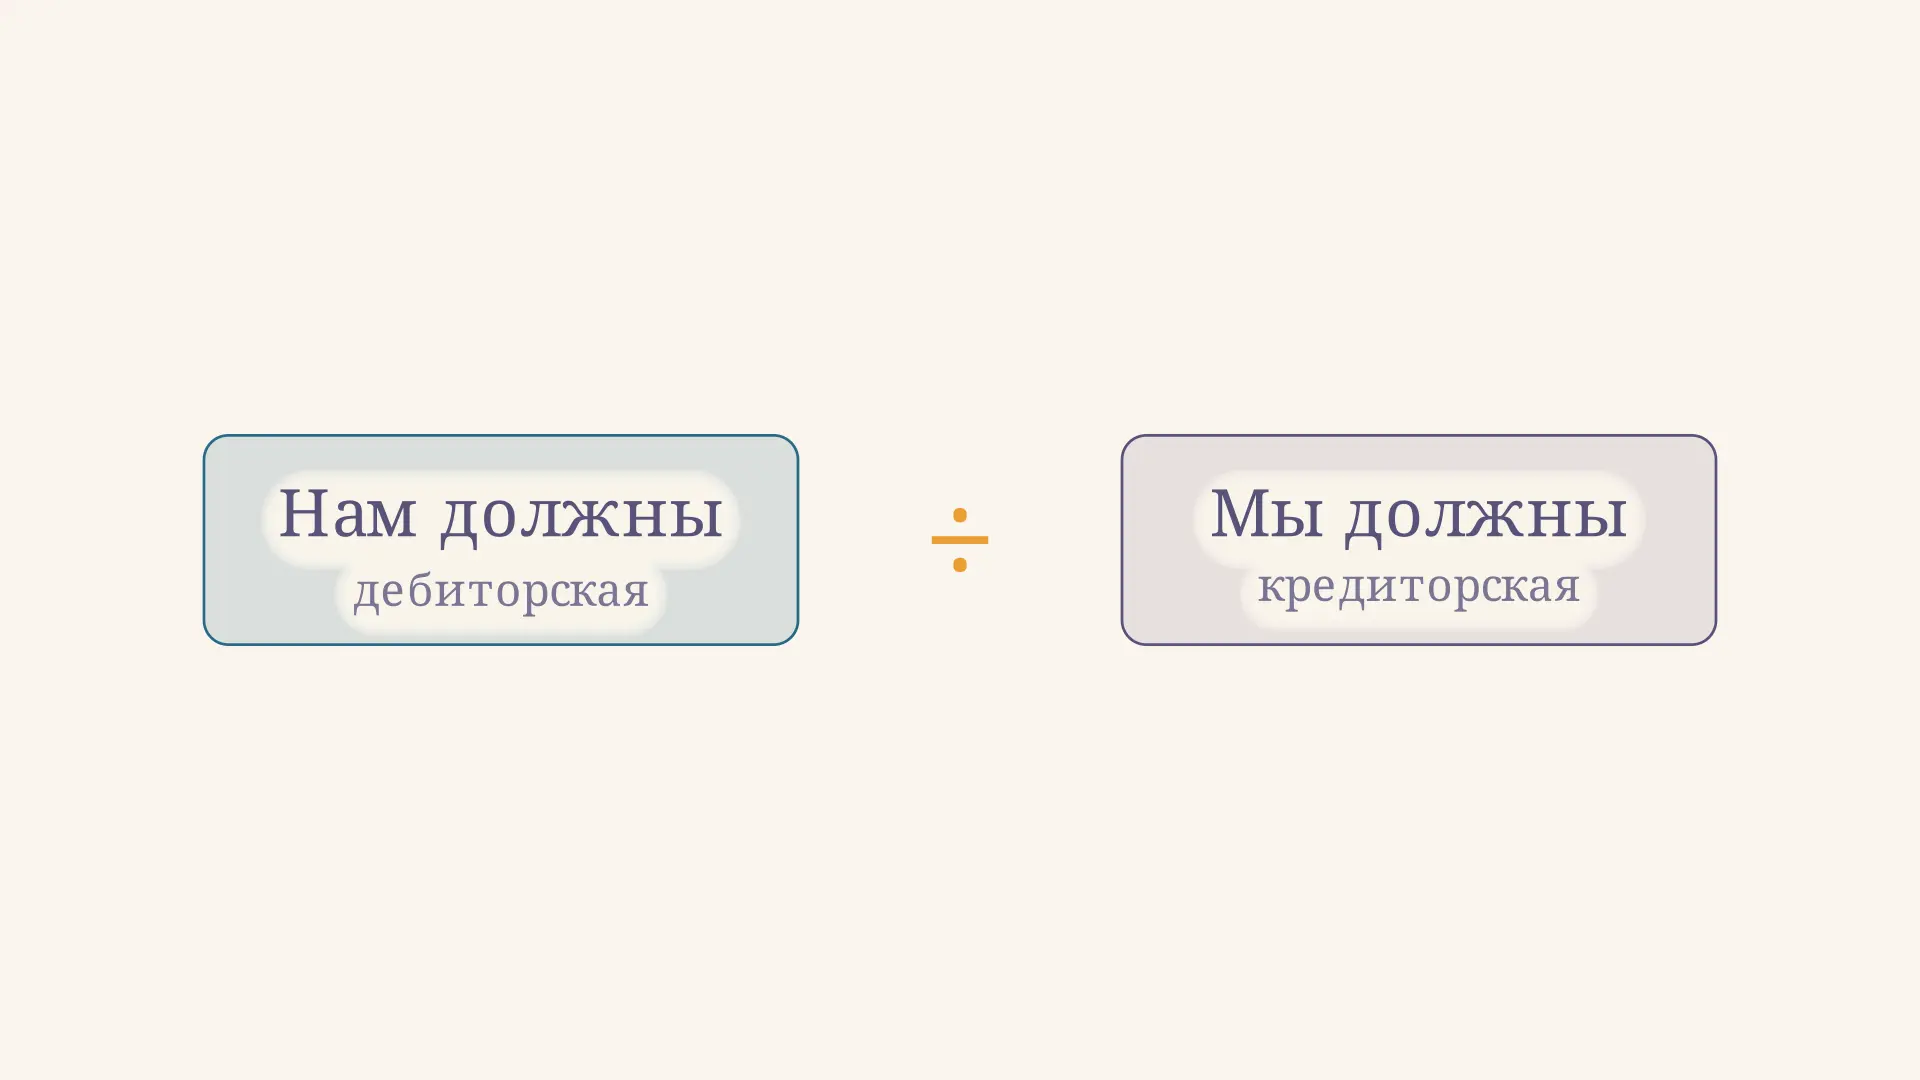
Соотношение дебиторской и кредиторской задолженности показывает, сколько рублей требований организации приходится на один рубль её задолженности перед другими лицами. Для расчёта дебиторскую задолженность делят на кредиторскую, взяв обе суммы на одну дату. Коэффициент помогает сравнить размеры долгов, но сам по себе не отвечает на вопрос, хватит ли денег на ближайшие платежи: поступления и выплаты могут наступить в разные дни.
В калькуляторе можно изменить оба остатка и увидеть отношение и разницу. Начальный пример учебный: дебиторская задолженность составляет 1 200 тыс. руб., кредиторская - 800 тыс. руб. Ниже разберём расчёт, состав показателей и признаки, которые нужны для содержательного вывода.
Что сравнивают в расчёте
Дебиторская задолженность - это требования организации к другим лицам: например, покупатель ещё не оплатил поставленный товар или поставщик должен выполнить заказ после полученного аванса. Кредиторская задолженность отражает обязательства самой организации, например неоплаченные поставки, расчёты с персоналом или бюджетом. Один и тот же контрагент в разных сделках может оказаться и должником, и кредитором.
Направление важно: дебиторская задолженность - потенциальный источник поступления денег или исполнения обязательства, а кредиторская - предстоящий отток денег или иное исполнение. Но не каждое требование превратится в деньги: выданный аванс может быть погашен поставкой товара. Поэтому суммы полезно расшифровать по видам, прежде чем делать вывод о платёжеспособности.
На видео оба остатка уменьшаются на одинаковую сумму: от исходных 1 200 и 800 до 800 и 400 тыс. руб. Отношение при этом растёт с 1,5 до 2. Обратный ход возвращает исходное состояние для повторного просмотра; это не прогноз новых операций.
Рост коэффициента здесь вызван арифметикой: одна и та же выплата сильнее уменьшает меньший знаменатель в относительном выражении. Она не доказывает, что качество оставшихся требований улучшилось. При анализе финансового положения это лишь одна из частей картины; подробнее о группах показателей - в статье про коэффициенты финансового анализа.
Формула и направление деления
Обозначим дебиторскую задолженность через , кредиторскую - через . Тогда при :
Результат безразмерен: значение означает 1,5 рубля дебиторской задолженности на каждый рубль кредиторской. Умножив результат на 100 %, получим 150 %. Это не означает доходность 150 % и не показывает, какая доля задолженности уже оплачена.
Иногда в задании просят обратное отношение: . Для исходного примера оно равно . Оба расчёта допустимы как сравнение, но отвечают на разные вопросы. В решении надо записать формулу и указать, что стоит в числителе. Если знаменатель равен нулю, коэффициент не определён; вместо деления сравнивают абсолютные суммы и объясняют отсутствие знаменателя.
Какие данные взять из баланса
В обычной подробной форме российского бухгалтерского баланса ориентиром служат строка 1230 «Дебиторская задолженность» и строка 1520 «Кредиторская задолженность». Эти коды можно увидеть, например, в отчётности из государственного ресурса ФНС. В упрощённой форме отдельная сумма может быть объединена с другими показателями: тогда для расчёта нужна расшифровка, а не всё укрупнённое значение строки.
Берите один столбец отчётности и одинаковые единицы измерения. При сравнении лет считайте коэффициент отдельно на каждую дату, сохраняя одинаковый состав долгов. В разборе структуры бухгалтерского баланса показано, как читать актив и пассив и сопоставлять показатели разных периодов.
У строк есть ограничение сопоставимости. Дебиторская задолженность в балансе может включать требования с различными сроками, тогда как строка 1520 относится к краткосрочным обязательствам. Общий коэффициент по этим строкам не равен сравнению только краткосрочных требований и обязательств. Для последнего используйте пояснения или внутреннюю расшифровку, укажите выбранный состав и не смешивайте его с общим показателем.
Пример расчёта и чтение результата
Пусть на отчётную дату в учебном примере дебиторская задолженность равна 1 200 тыс. руб., а кредиторская - 800 тыс. руб. Тогда:
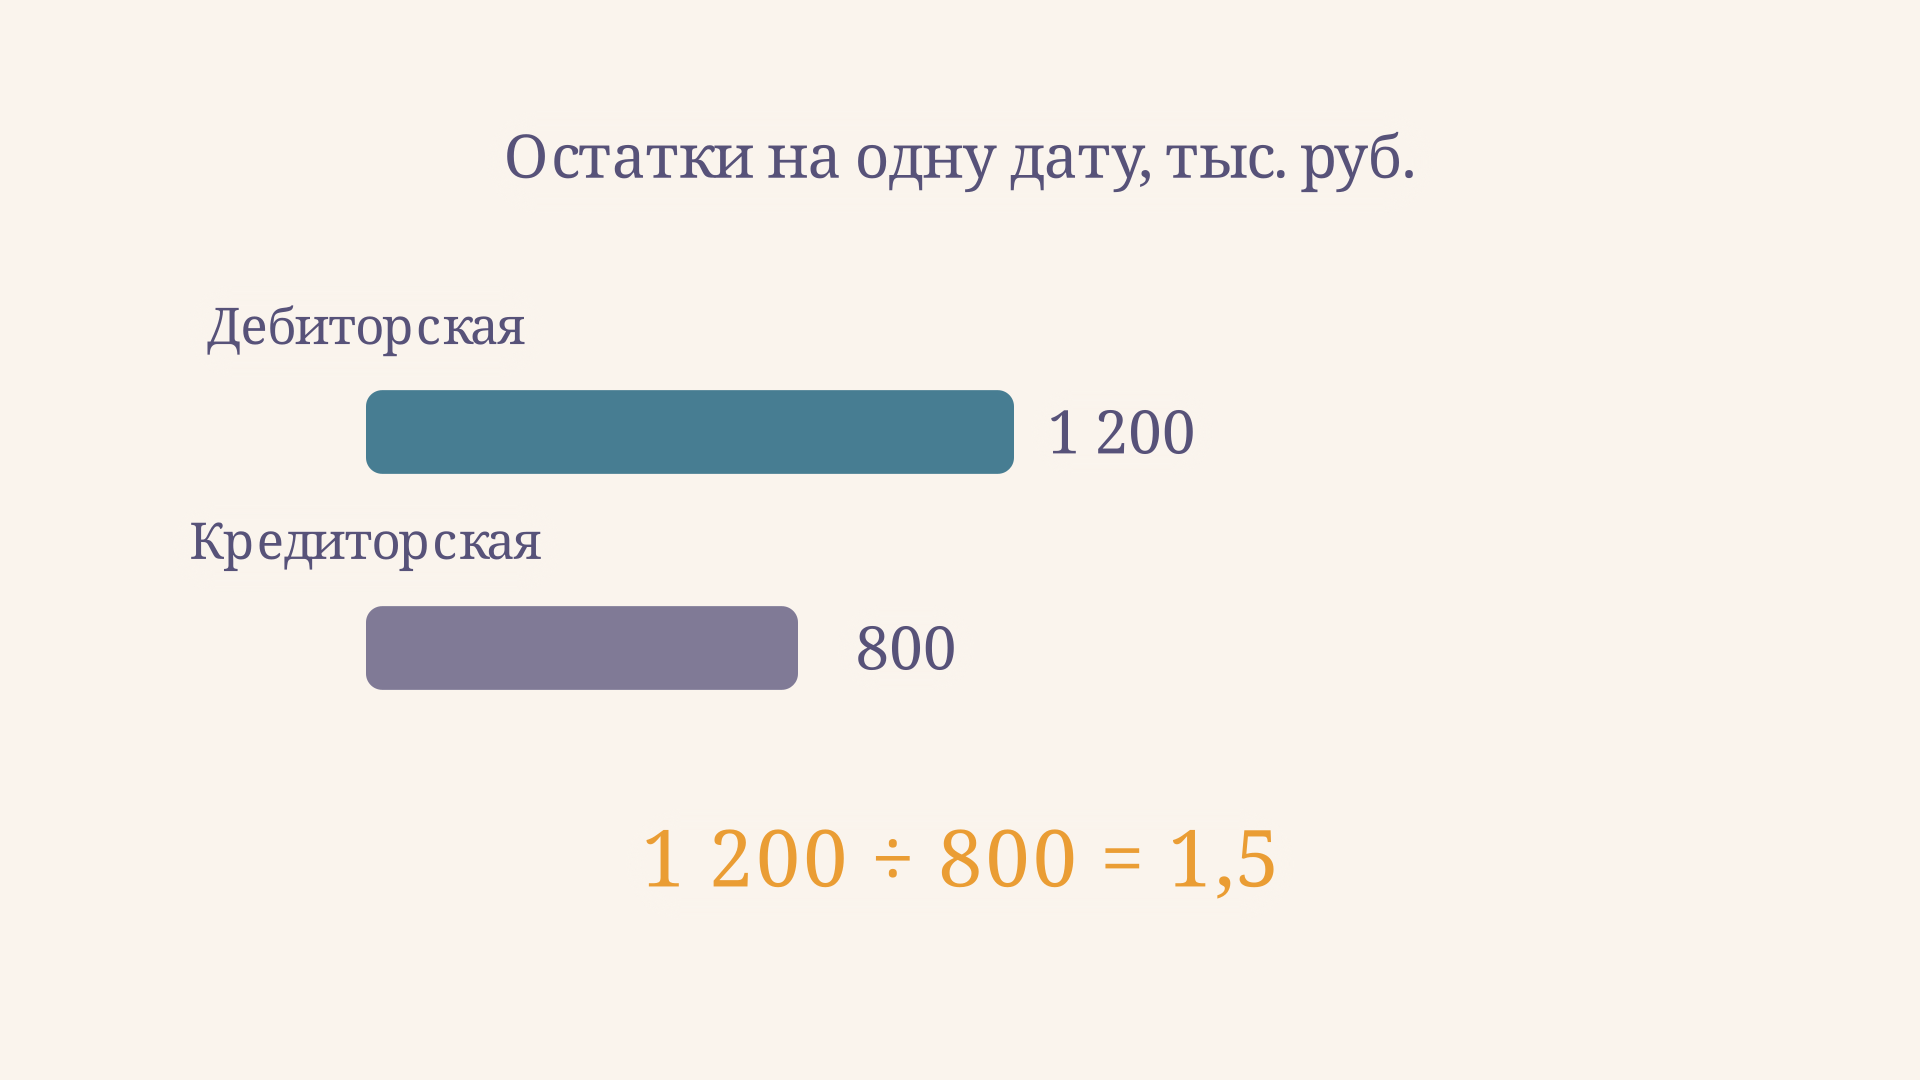
На каждый рубль кредиторской задолженности приходится 1,5 рубля дебиторской, а первая сумма больше второй на 400 тыс. руб. Это описывает остатки на дату, но не гарантирует, что требования можно взыскать вовремя. Разница также не является остатком денежных средств: она объединяет разные требования и обязательства.
Для сравнения периодов рассмотрим начало года: и тыс. руб. Коэффициент тоже равен 1,5, хотя к концу года обе суммы выросли на треть. Неизменное отношение скрывает увеличение объёма расчётов и возможной потребности в финансировании. Поэтому рядом с коэффициентом показывают обе суммы, разницу и изменения каждой из них.
Есть ли нормальное значение
Универсального нормативного значения для всех организаций нет. Результат выше единицы означает превышение дебиторской задолженности над кредиторской по выбранным данным, ниже единицы - обратное, единица - равенство сумм. Это арифметические характеристики, а не готовые оценки «хорошо» или «плохо».
Высокий показатель может сопровождаться крупными просроченными долгами покупателей; низкий - отражать согласованную отсрочку оплаты поставщикам при быстрых поступлениях от клиентов. Для оценки учитывают отрасль, условия договоров, сезонность, денежный остаток и доступность финансирования. Сравнение с собой за несколько дат полезно только при сопоставимой учётной базе.
Отношение задолженностей не заменяет коэффициент текущей ликвидности: тот сопоставляет оборотные активы и краткосрочные обязательства более широкого состава. Вместе показатели помогают сформулировать вопросы, но не устраняют потребность в анализе сроков.
Почему сроки и качество меняют вывод
Представим, что из примера 1 200 тыс. руб. покупатели перечислят только через 90 дней, а 800 тыс. руб. поставщикам нужно заплатить через 10 дней. Формально отношение равно 1,5, но будущие поступления не закрывают платёж на десятой дате автоматически. Нужны деньги на счёте, другие поступления, согласованная отсрочка или финансирование. Для проверки составляют платёжный календарь по датам, а не вычитают два общих остатка.
Следующий шаг - разделить требования и обязательства на непросроченные и просроченные, затем проверить возраст долга, крупных контрагентов и документы. Учётная оценка требований также влияет на сумму: сравнение номинальной задолженности одного периода с балансовой оценкой другого может дать ложную динамику. Вопросы качества и состава требований связаны с анализом оборотных активов.
Наконец, не следует самостоятельно считать разницу взаимозачётом. Расчётный показатель не прекращает обязательств: у сторон могут быть разные контрагенты, сроки и условия договоров. Даже при одинаковых суммах организация должна управлять каждым обязательством отдельно.
Как оформить вывод в учебной задаче
Сначала назовите дату, единицы и состав обеих сумм. Затем выпишите формулу в нужном направлении, подставьте значения и округлите результат. После этого поясните его словами: сколько рублей требований приходится на рубль обязательств. Для нескольких периодов добавьте абсолютные суммы и их изменения.
Закончите вывод ограничением, которое следует из условия. Если сроки и вероятность погашения неизвестны, укажите, что по одному отношению нельзя заключить о наличии денег к дате платежа. Если условие даёт календарь, сопоставьте ожидаемые поступления с выплатами на каждую дату, учитывая начальный денежный остаток. Не подменяйте отсутствующие сведения предположением, что вся дебиторская задолженность немедленно будет оплачена.
Частые ошибки
- Делят показатели на разные даты или смешивают тысячи и миллионы рублей. Сначала приведите данные к одной дате и единице.
- Меняют числитель и знаменатель, сохраняя прежнюю интерпретацию. Всегда подписывайте направление отношения.
- Считают коэффициент выше единицы гарантией платёжеспособности. Проверьте сроки, качество требований и денежные средства.
- Делят на нулевую кредиторскую задолженность. В таком случае отношение не определено, хотя суммы можно описать отдельно.
- Принимают разницу задолженностей за деньги на счёте или проведённый взаимозачёт. Это только арифметическая разность остатков.
FAQ
Можно ли выражать отношение в процентах?
Да. При дебиторская задолженность составляет 150 % кредиторской. Это способ представить то же отношение, а не процент прибыли или вероятность взыскания.
Что означает коэффициент меньше единицы?
По выбранным данным кредиторская задолженность больше дебиторской. Для оценки последствий нужны сроки, состав долгов и другие источники средств; одного числа недостаточно.
Что делать при нулевой дебиторской задолженности?
Если кредиторская задолженность положительна, отношение равно нулю. Если обе суммы равны нулю, деление не определено. Обратное отношение при нулевой дебиторской задолженности также не вычисляется.
Коротко
Соотношение сравнивает два остатка на одну дату: в примере 1 200 и 800 тыс. руб. оно равно 1,5. Для вывода проверяют направление формулы, сопоставимость состава, абсолютные суммы, сроки и качество долгов. Сам коэффициент не показывает будущий денежный остаток и не погашает обязательства.
Читайте также
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Модель Федотовой: формула и пример расчёта
Модель Федотовой в финансовом анализе: двухфакторная формула, расчёт по балансу, влияние ликвидности и долга, спорные коэффициенты и ограничения вывода.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.