Анализ дебиторской задолженности: формулы и пример

Дебиторская задолженность - это требования организации к другим лицам: например, покупатель получил товар с отсрочкой и ещё не заплатил. Анализ помогает понять, сколько средств связано в расчётах, кто и когда должен исполнить обязательства и какая часть долга уже просрочена. Один остаток в балансе не отвечает на все эти вопросы: важны состав, сроки и изменения продаж. В калькуляторе можно изменить остатки задолженности покупателей и выручку, чтобы увидеть, как меняется расчётный срок оборота.
Что показывает анализ задолженности
Дебиторская задолженность возникает не только при продаже покупателям. К ней могут относиться авансы поставщикам, расчёты с работниками и другие требования. Поэтому сначала определяют, какой именно состав сравнивают: всю задолженность или только долги покупателей. Для оборачиваемости продаж особенно важно выделить покупателей и сопоставимую с ними выручку.
Остаток - показатель на конкретную дату, а выручка накапливается за период. Даже если на конец года задолженность больше, чем в начале, причина не обязательно в ухудшении дисциплины: продажи могли вырасти, а условия оплаты остаться прежними. И наоборот, снижение остатка само по себе не доказывает улучшение: оно может сопровождаться падением продаж или списанием долга.
Показатели на видео описывают учебную модель, а не движение денег конкретной компании. Для реального вывода сравните договорные сроки, возраст счетов и данные нескольких периодов. Место задолженности среди других активов удобно сначала найти по структуре бухгалтерского баланса.
Откуда брать данные и как их сопоставить
Баланс даёт общую картину на отчётные даты, а расшифровка по счетам и контрагентам показывает состав. Для детальной работы нужны оборотно-сальдовая ведомость, договоры, счета, сведения об оплатах и согласованных сроках. Выручку за тот же период берут из отчёта о финансовых результатах или управленческих данных. Проверяют, что величины выражены в одинаковых единицах и относятся к одной группе продаж.
В учебных задачах часто используют всю выручку как приближение продаж с отсрочкой. Это допущение стоит назвать: если существенная часть продаж оплачена сразу, показатель может искажать скорость расчётов по кредитным продажам. Аналогично, выручка без НДС и задолженность с НДС не вполне сопоставимы; при возможности приводят данные к единой базе. Для анализа по всей задолженности нельзя без оговорки считать полученный срок сроком оплаты именно покупателей: в состав могут входить и авансы поставщикам.
Если организация создаёт резерв, уточните, используются валовые остатки или сумма после корректировки на резерв. Для динамики нужны одинаковые правила на обе даты. Сопоставление общей отчётности и дополнительных расшифровок - часть более широкого финансового анализа. В модели Дюпона оборачиваемость активов рассматривают уже в связи с рентабельностью капитала.
Динамика и структура: с чего начать расчёт
Сравните остатки на начало и конец периода. Абсолютное изменение равно разнице конечного и начального остатков. Темп роста - конечный остаток, делённый на начальный и умноженный на 100 %. Темп прироста равен темпу роста минус 100 %. При нулевом начальном остатке процентный рост по этой формуле не определён: лучше показать абсолютное изменение.
Пусть задолженность покупателей выросла с 1 800 до 2 200 тыс. руб. Прирост составил 400 тыс. руб., темп роста - , а темп прироста - 22,2 %. Затем полезно сравнить динамику с выручкой и отдельно проверить, какие контрагенты дали прирост. Если основной вклад внёс один крупный покупатель, риск концентрации будет выше, чем при равномерном распределении между многими надёжными покупателями.
Структуру определяют как долю каждой группы в общей сумме на одну и ту же дату. Группировать можно по контрагентам, основаниям возникновения, валюте или срокам. Сумма долей должна составлять 100 %, если группы охватывают весь остаток и не пересекаются. Для сопоставления концентрации стоит смотреть и на долю крупнейшего должника, и на наличие обеспечения, споров и историю оплат.
Просроченная задолженность и возраст долгов
Долг становится просроченным после согласованного срока оплаты, а не просто потому, что с даты отгрузки прошло много дней. Для каждого счёта нужна дата платежа по договору с учётом изменений. На выбранную дату анализа распределите неоплаченные суммы, например, на непросроченные, просроченные на 1–30, 31–90 и более 90 дней. Границы интервалов зависят от задачи и должны быть указаны в таблице.
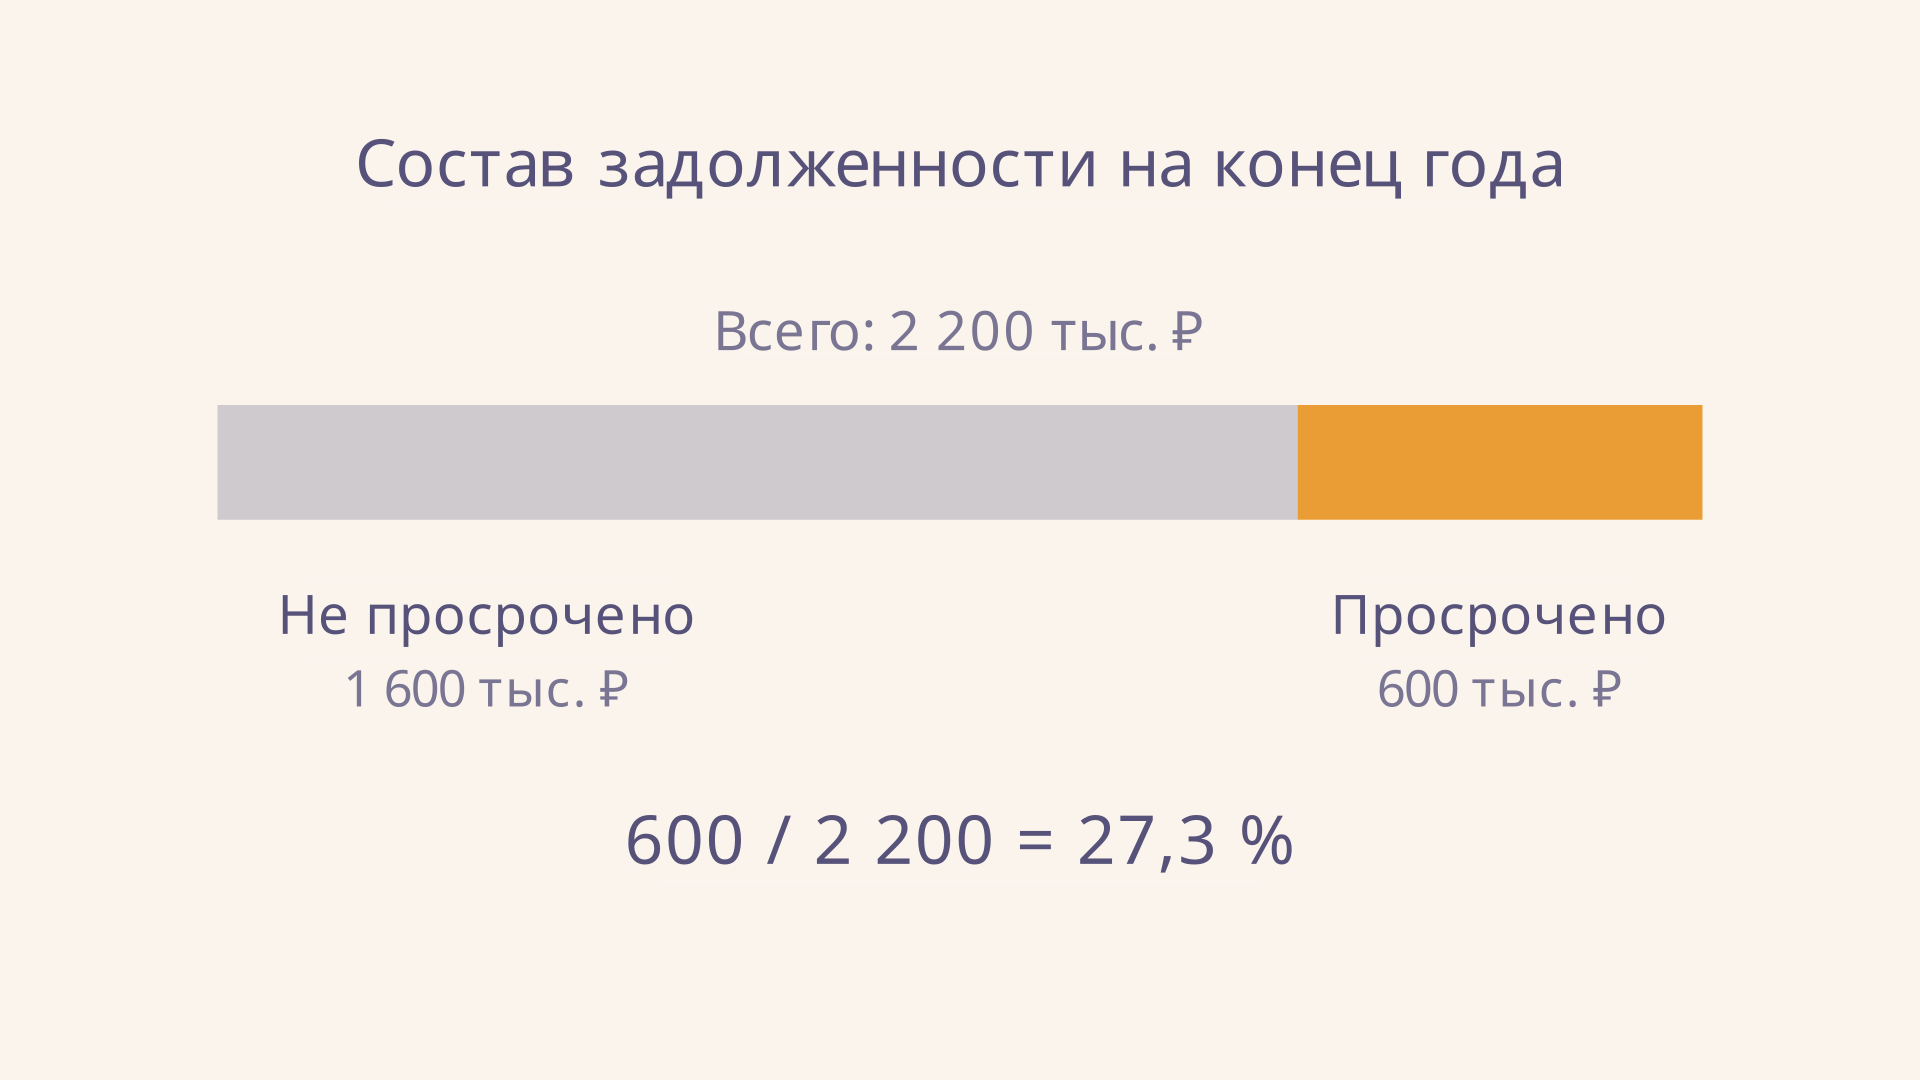
В нашем примере из 2 200 тыс. руб. на конец года 600 тыс. руб. просрочено, остальные 1 600 тыс. руб. ещё не просрочены. Доля просрочки - . Это описание состава, а не автоматическая оценка будущего убытка: причины задержки и вероятность взыскания нужно исследовать отдельно.
Сверьте даты с документами, выясните, есть ли спор о поставке, и проверьте последующие оплаты. Даже непросроченная сумма может быть рискованной, если появились сведения о финансовых трудностях должника. С другой стороны, техническая задержка не всегда означает, что вся сумма потеряна. Для управленческого решения важна не только доля, но и список конкретных счетов, ответственных и следующие шаги.
Оборачиваемость и срок в днях
Для простой оценки среднего остатка по двум датам используют формулу:
Здесь и - задолженность покупателей на начало и конец периода. Если доступны помесячные остатки, средняя по большему числу дат обычно лучше отражает колебания, но метод и набор дат нужно раскрыть. При выраженной сезонности две крайние точки способны дать особенно грубую оценку.
Далее при сопоставимой выручке и числе дней периода рассчитывают:
Первый показатель выражают в оборотах за период, второй - в днях. Возьмём год из 365 дней, остатки 1 800 и 2 200 тыс. руб. и выручку 12 000 тыс. руб. Тогда средний остаток равен тыс. руб.; оборачиваемость - оборотов; расчётный срок - дня.
Это отношение среднего остатка к дневной выручке, а не измеренный срок оплаты каждого счёта. При положительной выручке и одинаковом периоде больший средний остаток означает больший расчётный срок, если остальные условия неизменны. Нулевую выручку в знаменатель подставлять нельзя. Универсального хорошего числа дней нет: сравнивайте результат с условиями договоров, собственной историей и сопоставимыми компаниями.
Как написать вывод по примеру
Хороший вывод соединяет расчёт с причиной, которую ещё предстоит проверить. Для наших данных он может выглядеть так: «Задолженность покупателей выросла на 400 тыс. руб., или на 22,2 %. Средний остаток по двум датам составил 2 000 тыс. руб.; при выручке 12 000 тыс. руб. расчётная оборачиваемость равна шести оборотам, или 60,8 дня. На конец года просрочено 27,3 % задолженности. Следует изучить сроки и причины просрочки по крупнейшим счетам и сопоставить срок с условиями продаж».
Такой вывод не объявляет организацию неплатёжеспособной. Для оценки способности погашать собственные краткосрочные обязательства нужна отдельная информация: рассмотрите коэффициент текущей ликвидности и качество входящих в него активов. Если долг формально числится активом, это ещё не гарантирует его быстрого превращения в деньги.
При необходимости отдельно оценивают резерв или ожидаемые потери по применяемым правилам учёта. Например, IFRS 9 предусматривает модель ожидаемых кредитных потерь; она не равна механическому умножению всей просрочки на одну универсальную ставку. Налоговый и бухгалтерский подходы могут различаться: ФНС разъясняет порядок налогового резерва по результатам инвентаризации. Для решения задачи сначала установите применяемую систему и исходные условия.
Частые ошибки
- Сравнивать несопоставимые суммы. Вся выручка и долги только одной группы покупателей дают показатель с неясным смыслом. Уточните охват и базу НДС.
- Называть весь остаток просроченным. Срок определяют отдельно по каждому обязательству, а не по возрасту общей суммы.
- Принимать расчётные дни за фактическую среднюю задержку. Формула использует остатки и продажи, а не даты оплаты всех счетов.
- Делать вывод только по росту остатка. Проверьте динамику выручки, сезонность, структуру и условия отсрочки.
- Смешивать резерв и просрочку. Риск невозврата требует отдельной оценки; разные правила учёта могут давать разные результаты.
Частые вопросы
Чем дебиторская задолженность отличается от кредиторской?
Дебиторская - требование к другим лицам, а кредиторская - обязательство организации перед другими лицами. Один контрагент может встречаться в обоих списках по разным операциям; автоматически сворачивать их для анализа нельзя.
Обязательно ли рассчитывать средний остаток только по двум датам?
Нет. Две даты удобны, когда других данных нет. Более частые остатки помогают увидеть колебания, особенно сезонные; главное - пояснить метод и одинаково применять его при сравнении периодов.
Что делать, если срок оборота вырос?
Проверить исходные данные, сопоставимость выручки и долга, условия договоров и возраст счетов. Затем выяснить вклад крупных должников и изменения продаж. Сам по себе рост срока указывает на необходимость разбора, но не устанавливает его причину.
Коротко
Анализ начинают с состава и сравнимых данных, затем изучают динамику, структуру, просрочку и оборачиваемость. В примере средний долг 2 000 тыс. руб. при выручке 12 000 тыс. руб. даёт шесть оборотов и около 60,8 дня; просрочено 27,3 % конечного остатка. Вывод становится полезным, когда за каждым показателем проверены договоры, контрагенты и причины изменений.
Читайте также
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Оборачиваемость кредиторской задолженности: формула
Оборачиваемость кредиторской задолженности: как рассчитать коэффициент и срок в днях, выбрать сопоставимые данные и интерпретировать результат на примере.