Коэффициент оборачиваемости денежных средств
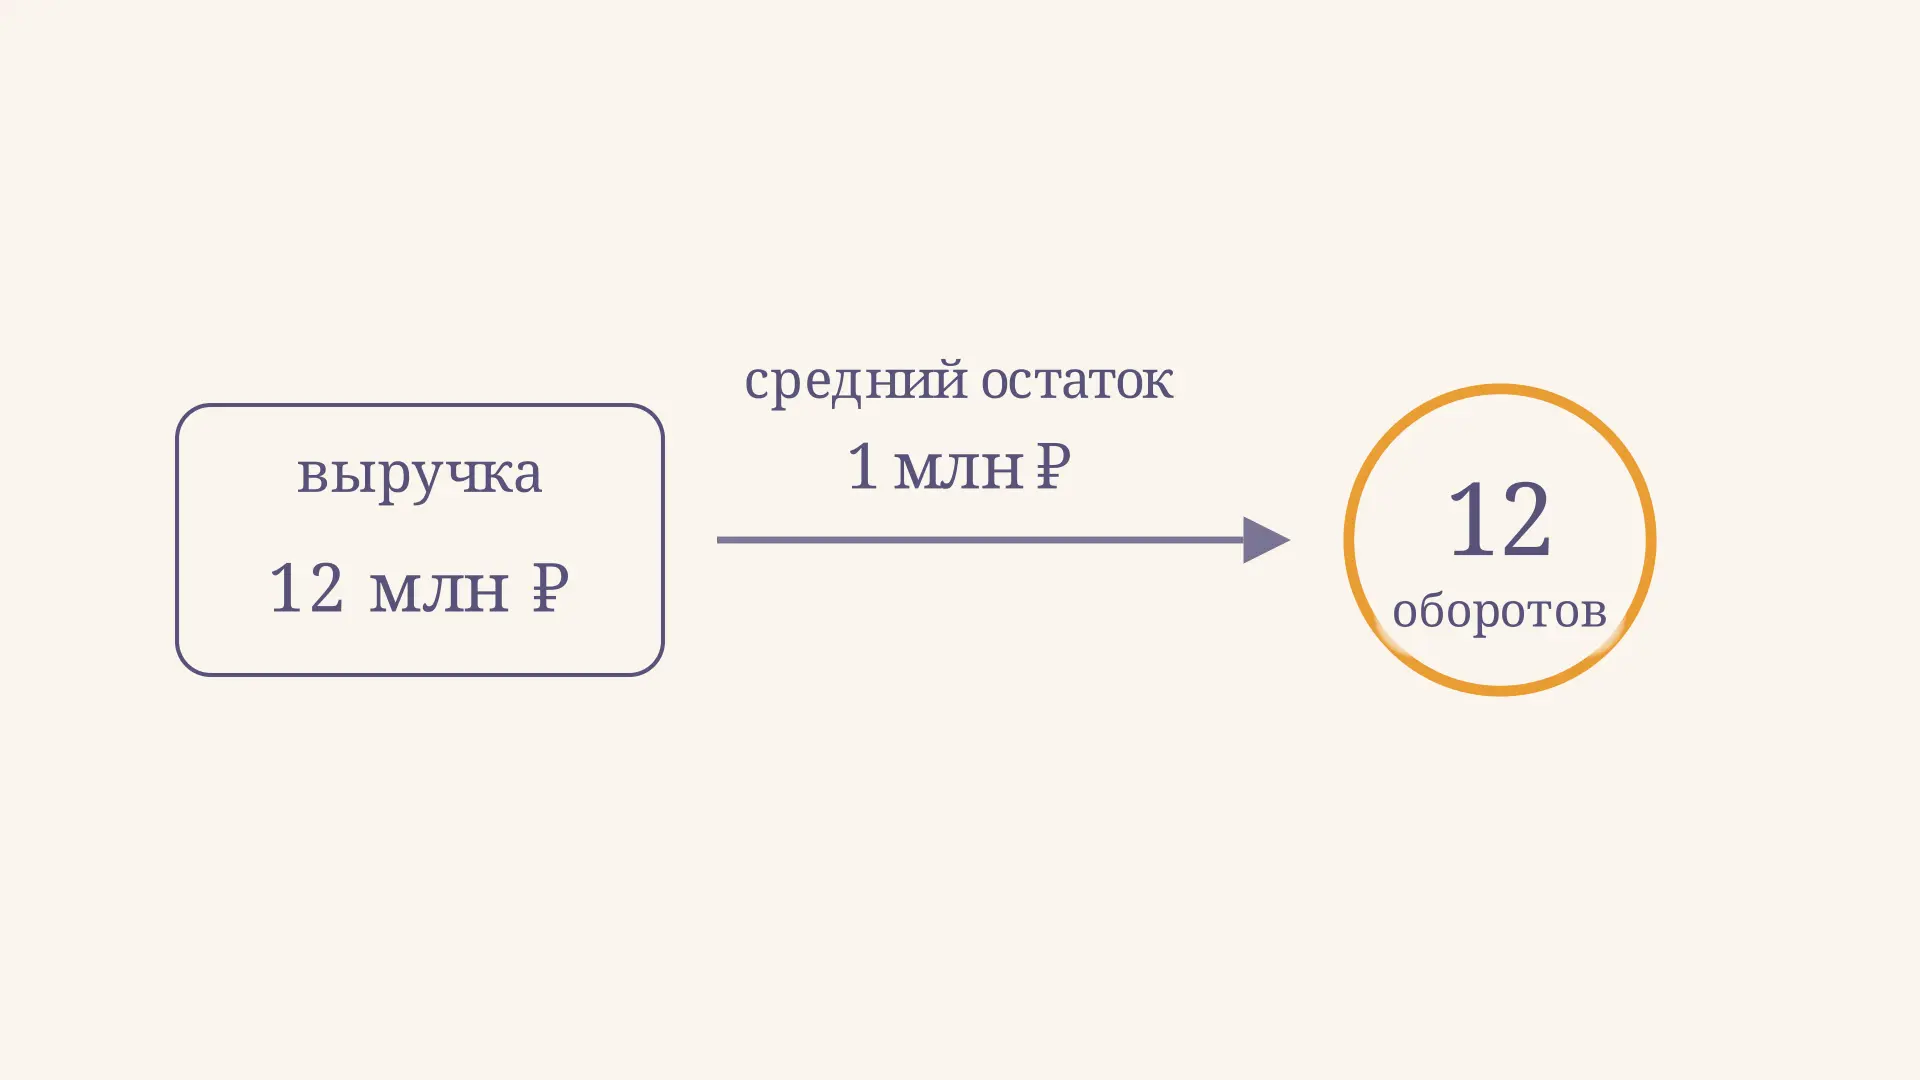
Коэффициент оборачиваемости денежных средств показывает, сколько единиц выручки приходится на единицу среднего остатка денег за период. Он помогает сопоставить масштаб продаж с запасом денег на счетах и в кассе, но сам по себе не отвечает, хватит ли компании средств на ближайшие платежи. В калькуляторе измените выручку и остатки на начало и конец года: увидите коэффициент и его условное выражение в днях.
Что показывает показатель
Деньги в балансе - запас на конкретную дату, а выручка в отчёте о финансовых результатах - величина за период. Чтобы соотнести их, выручку за год делят на средний денежный остаток за тот же год. Результат называют числом оборотов за период. Например, значение 12 означает: годовая выручка в 12 раз больше среднего остатка денег.
Это отношение двух величин, а не наблюдение за движением каждой купюры. Выручка признаётся по правилам учёта и может возникнуть раньше оплаты покупателем. Поэтому утверждать, что деньги буквально возвращаются в кассу 12 раз в год, только на основании коэффициента нельзя. Для общей картины полезно сопоставить его с другими показателями из статьи про коэффициенты финансового анализа.
На видео меняется средний остаток при неизменной годовой выручке 12 млн руб. Когда остаток увеличивается с 1 до 2 млн руб., коэффициент снижается с 12 до 6 оборотов. Движение показывает зависимость в формуле, а не прогноз поведения реальной компании.
Формула и единицы измерения
В этой статье используем вариант с выручкой в числителе и денежными средствами вместе с денежными эквивалентами в знаменателе:
Здесь - выручка за выбранный период, и - остатки на его начало и конец, а - их простое среднее. Выручку и остатки надо выразить в одинаковых денежных единицах: например, всё в миллионах рублей. Коэффициент измеряется в оборотах за выбранный период, а не в рублях или процентах.
В учебниках и аналитике встречаются и другие определения: в числитель могут поставить денежные поступления или выплаты, а в знаменатель включить иной состав средств. Тогда получится показатель с другой интерпретацией. При сравнении компаний и лет сначала проверьте определение, состав остатка и период; одинаковое название не гарантирует одинаковую формулу.
Откуда взять данные и как усреднить остатки
Выручку за год берут из отчёта о финансовых результатах, а остатки денег и денежных эквивалентов на начало и конец - из баланса. Важно использовать показатели одной организации и одного периода. Если отчётность составлена в тысячах рублей, обе величины следует оставить в тысячах либо обе перевести в миллионы.
МСФО (IAS) 7 определяет денежные средства и эквиваленты и описывает представление денежных потоков. Для конкретной отчётности проверьте применяемые правила и примечания: в них может раскрываться состав средств и ограничения на их использование. Остаток, которым нельзя свободно распоряжаться, способен исказить представление о доступной ликвидности.
Среднее по двум датам удобно, когда иных данных нет, но это приближение. Если деньги поступили в конце декабря и почти весь год остаток был гораздо ниже, две крайние даты плохо представят год. При доступности ежедневных данных точнее взять среднее ежедневных остатков; при регулярных месячных данных можно использовать соответствующее среднее по месяцам. Способ расчёта обязательно указывают рядом с результатом. Иначе различие в методике усреднения можно принять за изменение работы компании.
Пример расчёта за год
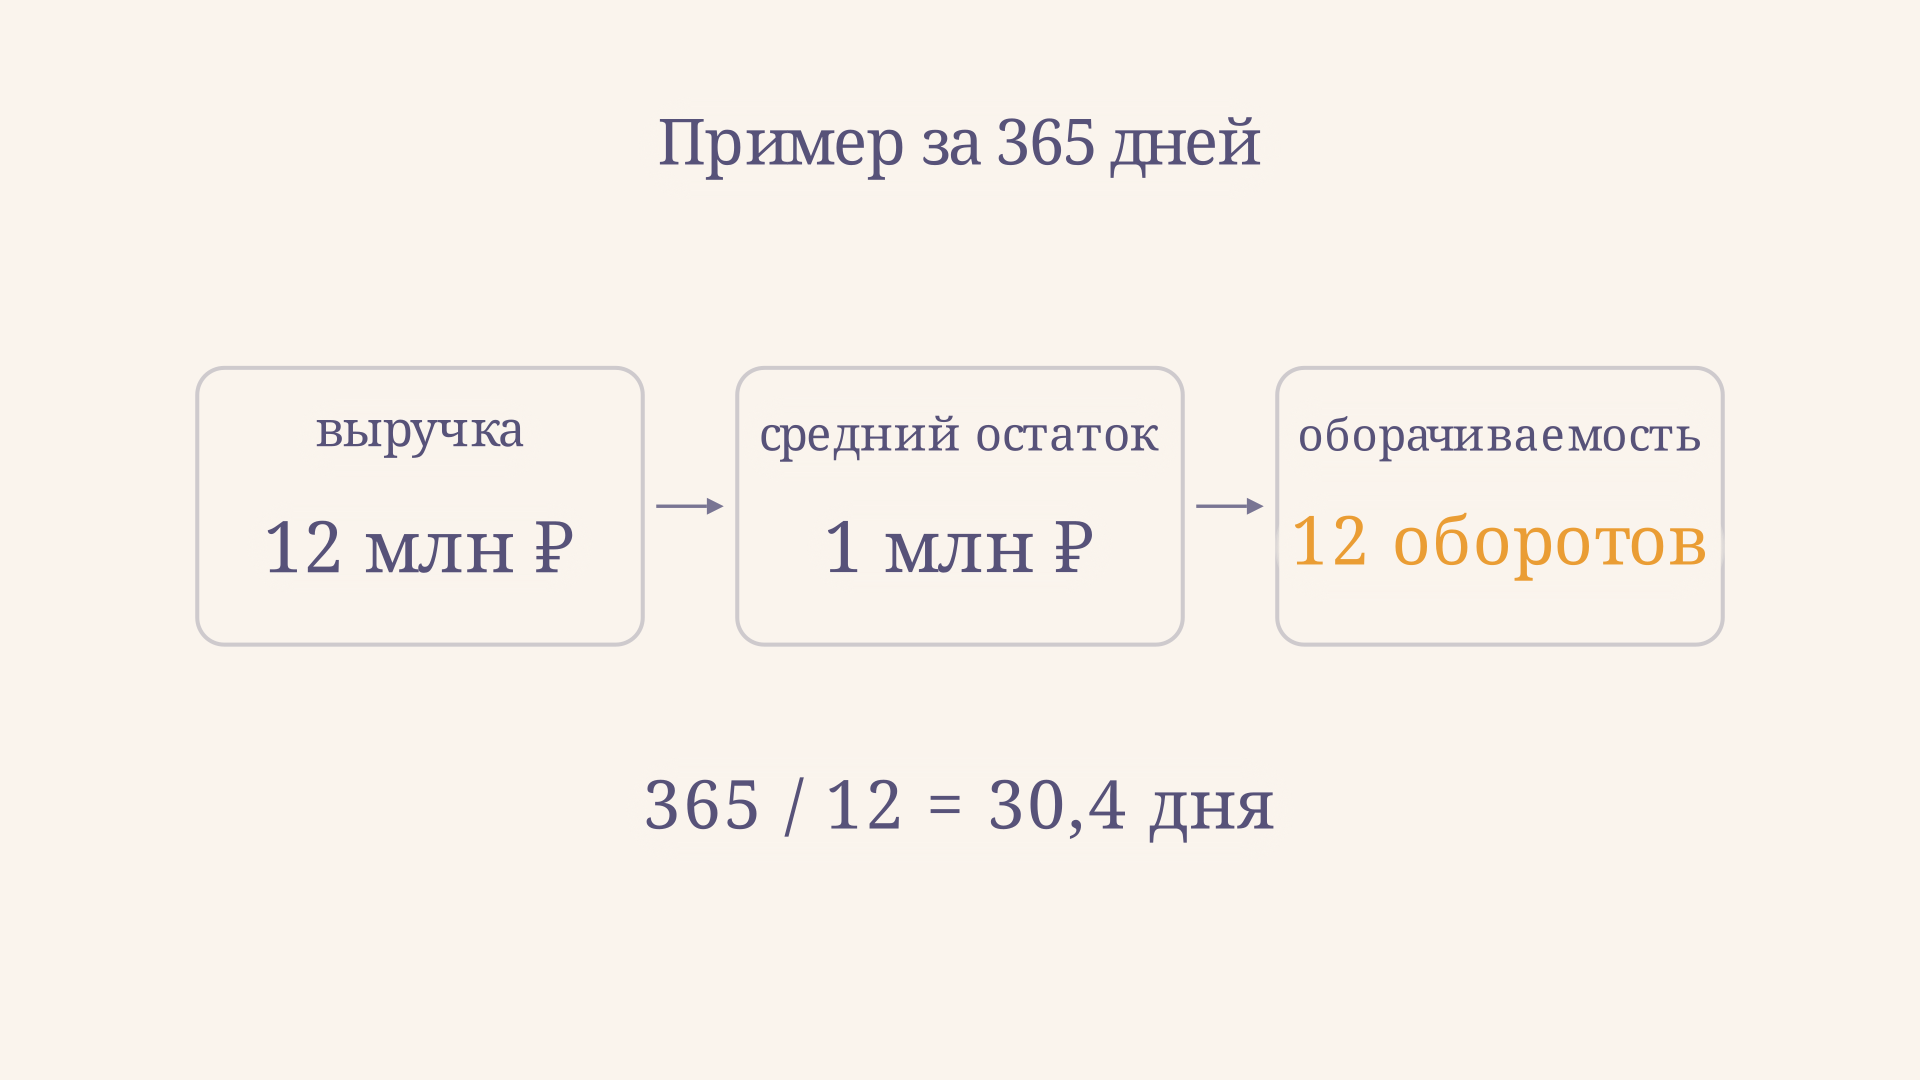
Пусть учебная компания получила выручку 12 млн руб. за 365 дней. Остаток денег и эквивалентов на начало года - 0,8 млн руб., на конец - 1,2 млн руб. Расчёт состоит из двух действий:
- Средний остаток: млн руб.
- Коэффициент: оборотов за год.
Выручка в 12 раз превышает оценку среднего остатка. При этом мы не знаем ни ежедневных остатков, ни сроков оплаты отдельных продаж. Поэтому результат описывает соотношение отчётных величин, а не фактический маршрут конкретных денег.
Как перевести обороты в дни
Для сопоставления часто используют обратную величину, умноженную на число дней в периоде:
Здесь - число дней периода. Для примера дня. Это условная продолжительность оборота, вычисленная через выручку и средний остаток. Она не равна автоматически сроку поступления оплаты от покупателей, платёжному циклу или времени хранения каждой денежной единицы.
Если задача предписывает расчётный год в 360 дней, при тех же исходных данных получим дней. Укажите принятую базу и используйте её последовательно. Для квартала берут выручку и средний остаток этого квартала и число дней именно в нём; нельзя делить 365 на квартальный коэффициент без соответствующего пересчёта.
При нулевой выручке и положительном остатке коэффициент равен нулю, но конечную длительность оборота по формуле найти нельзя: деление на ноль не определено. При нулевом среднем остатке не определяется и сам коэффициент. Очень маленький знаменатель даёт крайне большое значение, поэтому его качество особенно важно проверить.
Как читать изменение коэффициента
Рост показателя возможен как из-за увеличения выручки, так и из-за уменьшения среднего остатка. Это разные ситуации: первая может сопровождаться ростом бизнеса, а вторая - сокращением денежной подушки. Сам высокий коэффициент не доказывает, что управление стало лучше. Компании с нерегулярными платежами может понадобиться больший запас денег, чем компании с устойчивыми поступлениями.
Допустим, в следующем году выручка выросла до 15 млн руб., а средний остаток - до 1,5 млн руб. Тогда коэффициент равен оборотам, а условная длительность - дня. Показатель снизился с 12 до 10, хотя продажи выросли: остаток увеличился быстрее выручки. Дальше стоит выяснить причину, например подготовку к крупному платежу или изменение условий расчётов.
Сравнивайте несколько периодов по одной методике, а также с сопоставимыми компаниями отрасли. Универсальной границы «хорошо» здесь нет: сезонность, доступ к кредиту и распределение платежей влияют на нужный остаток. Коэффициент текущей ликвидности добавит взгляд на покрытие краткосрочных обязательств, хотя и он не заменит платёжный календарь.
Чем показатель отличается от движения денег
Выручка по начислению и денежные поступления могут различаться из-за продаж в кредит, авансов и других причин. Даже прибыльная компания может испытывать нехватку денег к дате платежа. Поэтому рядом с коэффициентом полезно изучать реальные поступления и выплаты по видам деятельности и остатки по датам. IAS 7 различает операционную, инвестиционную и финансовую деятельность; чистый поток равен разнице поступлений и выплат, а не выручке.
Для планирования денежного запаса существуют отдельные модели. Например, модель Миллера-Орра рассматривает границы остатка и возврат к целевому уровню. Она отвечает на другой вопрос: как управлять запасом при колебаниях потоков. А метод DCF использует прогноз денежных потоков и стоимость денег во времени для оценки стоимости. Подставлять коэффициент оборачиваемости вместо потока в такую модель нельзя.
Частые ошибки
- Подменять выручку поступлениями. Если задача требует потоковый вариант, назовите числитель и не сравнивайте итог напрямую с вариантом по выручке.
- Брать только остаток на конец года. Разовая операция около отчётной даты может сильно изменить знаменатель; используйте среднее и укажите способ его получения.
- Смешивать периоды и единицы. Годовую выручку нужно сопоставлять с годовым средним, а миллионы рублей - с миллионами рублей.
- Считать высокое значение гарантией платёжеспособности. Малый запас денег может увеличить коэффициент и одновременно повысить риск пропустить платёж.
- Принимать дни за фактическую задержку платежа. - производный показатель, а для сроков расчётов нужны данные о дебиторской задолженности и оплатах.
FAQ
Какой коэффициент считается нормальным?
Единого норматива для всех компаний нет. Оцените динамику по одинаковой формуле, характер бизнеса, сезонность и достаточность денег для конкретных платежей.
Можно ли использовать среднее по двум датам?
Да, как приближение, если других данных нет. При сильных колебаниях ежедневные или регулярные промежуточные остатки обычно дают более представительную оценку; метод нужно раскрыть.
Почему коэффициент вырос, хотя выручка не изменилась?
Средний остаток мог уменьшиться. Например, при прежней выручке 12 млн руб. снижение среднего остатка с 2 до 1 млн увеличивает коэффициент с 6 до 12. Причину и последствия для платежей надо проверить отдельно.
Коротко
Коэффициент по выручке равен выручке за период, делённой на средний остаток денежных средств и эквивалентов. В примере 12 млн руб. к 1 млн руб. дают 12 оборотов за год, или условно 30,4 дня при базе 365 дней. Полезный вывод появляется только вместе с проверкой состава средств, способа усреднения и реальных денежных потоков.
Читайте также
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ отчёта о движении денежных средств
Как провести анализ отчёта о движении денежных средств: сверить остатки, разобрать текущие, инвестиционные и финансовые потоки и сделать выводы на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.