Как рассчитать оборачиваемость дебиторской задолженности
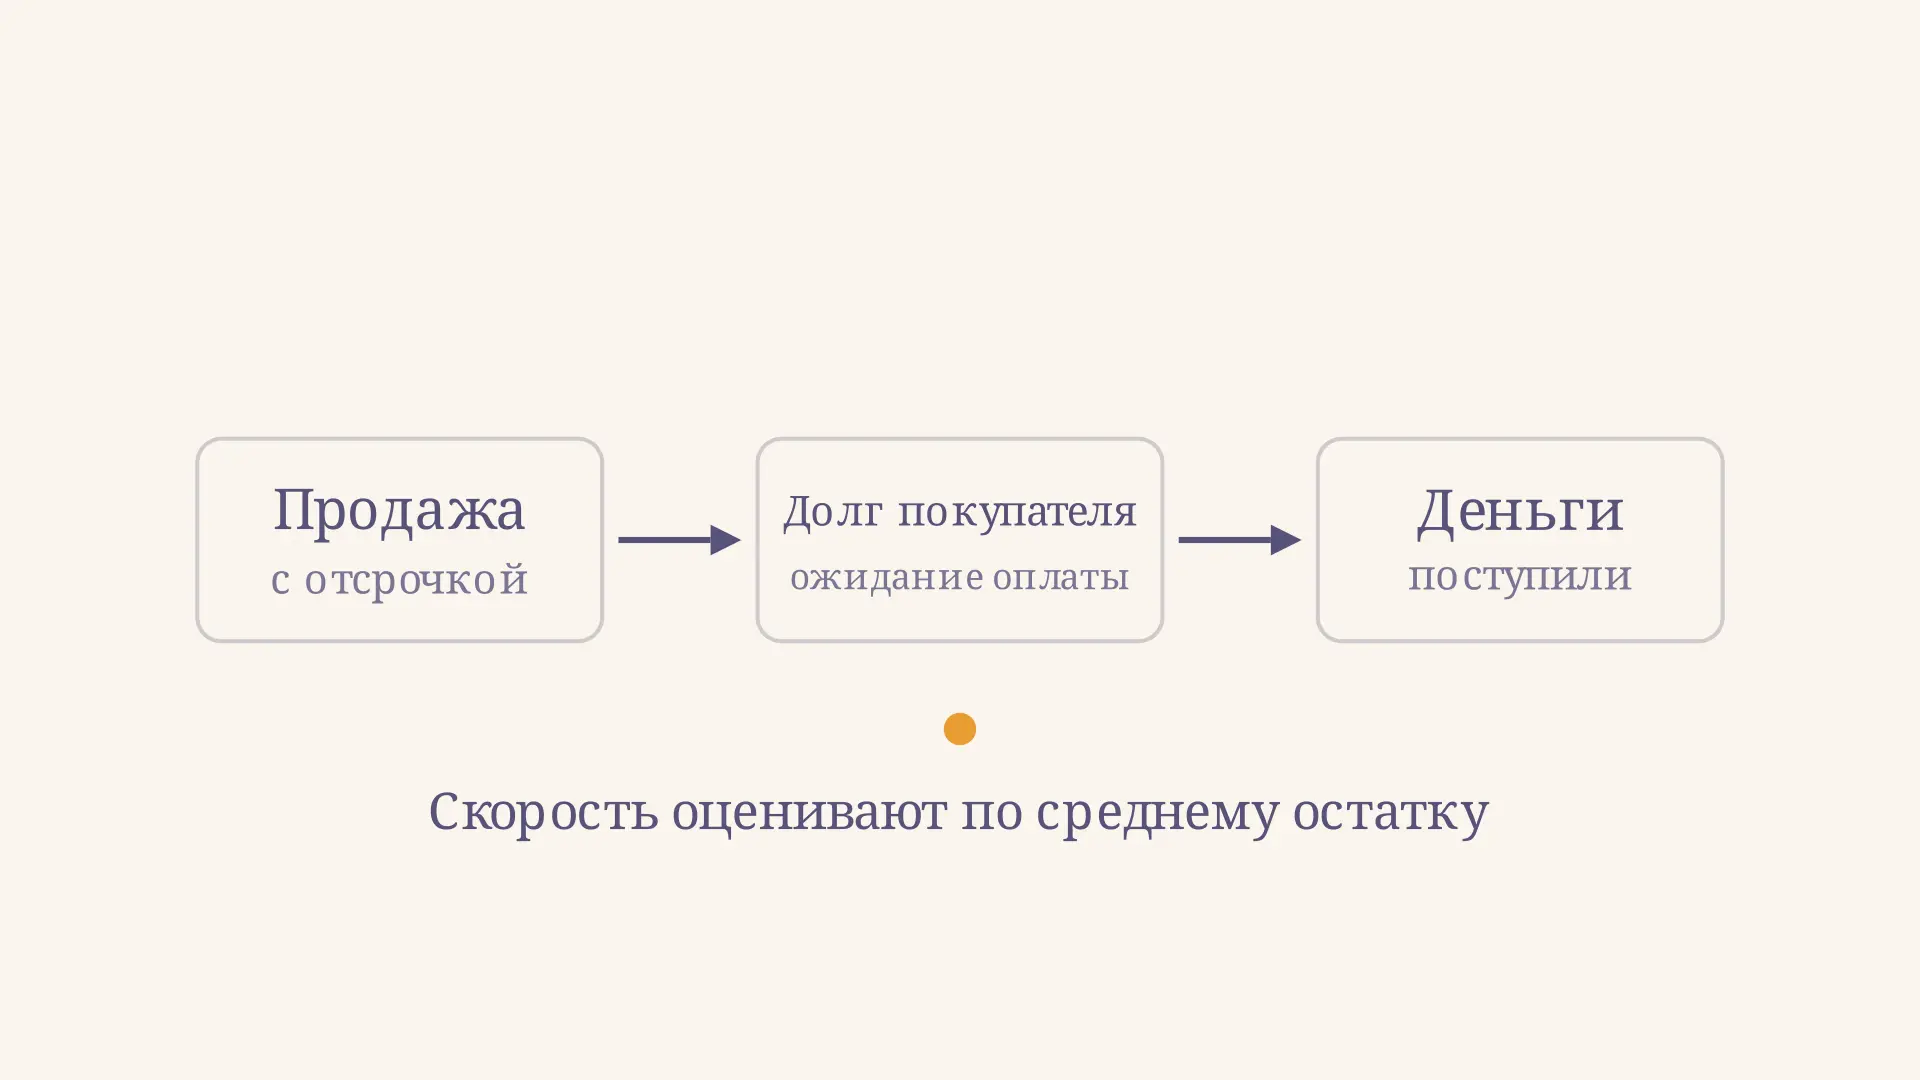
Продажа с отсрочкой уже включена в выручку, но деньги от покупателя ещё не поступили. Пока компания ждёт оплату, часть средств связана в дебиторской задолженности. Чтобы оценить её относительно продаж, средний остаток сопоставляют с выручкой за тот же период. Ниже разберём расчёт в оборотах и днях, а калькулятор поможет проверить собственные числа и увидеть, как на результат влияет средний долг.
Что показывает оборачиваемость
Коэффициент показывает, сколько раз выручка за период покрывает средний остаток дебиторской задолженности. Если получилось четыре оборота за год, годовая выручка в четыре раза больше среднего долга. Это отношение потока за период к среднему остатку, а не буквальный подсчёт закрытых счетов. В днях оно даёт оценку времени, на которое при данной скорости продаж приходится средняя задолженность.
Показатель полезен для анализа оборотного капитала и сравнения периодов. Однако по нему нельзя узнать, сколько конкретный покупатель задержал оплату: часть задолженности ещё не наступила к оплате, а другая уже просрочена. Состав долгов и условия договоров нужно изучать отдельно. Более широкий контекст показателя описан в материале про анализ деловой активности предприятия.
Формула в оборотах и в днях
Для сопоставимых продаж с отсрочкой и соответствующей задолженности используйте:
Здесь - выручка за период, - средняя задолженность за тот же период, - число календарных дней, - обороты за период, - расчётный срок в днях. Выручка и долг должны быть выражены в одинаковых единицах: например, оба значения в миллионах рублей. Если выручка положительна и средний долг положителен, обе формулы дают один результат.
Для года часто используют 365 дней, для високосного - 366; для квартала или полугодия берут фактическую длительность выбранного интервала. Иногда в учебной методике задан условный год в 360 дней: тогда нужно указать это и соблюдать выбранную базу при сравнении. Не подставляйте годовую выручку в формулу вместе со средним остатком только за квартал.
Как найти среднюю задолженность
Самое доступное приближение - полусумма остатков на начало и конец периода:
Баланс показывает остаток на конкретную дату, тогда как отчёт о финансовых результатах показывает выручку за интервал. Поэтому конечный остаток сам по себе плохо представляет весь период. Различие между этими формами разобрано в статье о структуре бухгалтерского баланса.
Если продажи сезонные или задолженность резко меняется, две даты могут пропустить пик. При равноотстоящих месячных остатках точнее приближение по средней хронологической: половина первого остатка плюс все промежуточные плюс половина последнего; сумму делят на число промежутков. Например, остатки 2, 4, 6 и 4 млн на четырёх последовательных датах дают млн за три месяца. При неравных промежутках используют среднюю, взвешенную по времени. Это всё ещё оценка, а не замена ежедневным данным.
Пример расчёта по шагам
Пусть учебная компания получила за 365 дней выручку 12 млн рублей. Сопоставимая задолженность покупателей составляла 2 млн на начало года и 4 млн на конец. Предположим, что показатели приведены к единой налоговой базе и данные относятся к одним и тем же продажам.
- Средняя задолженность: млн рублей.
- Оборачиваемость: оборота за год.
- Расчётный срок: дня.
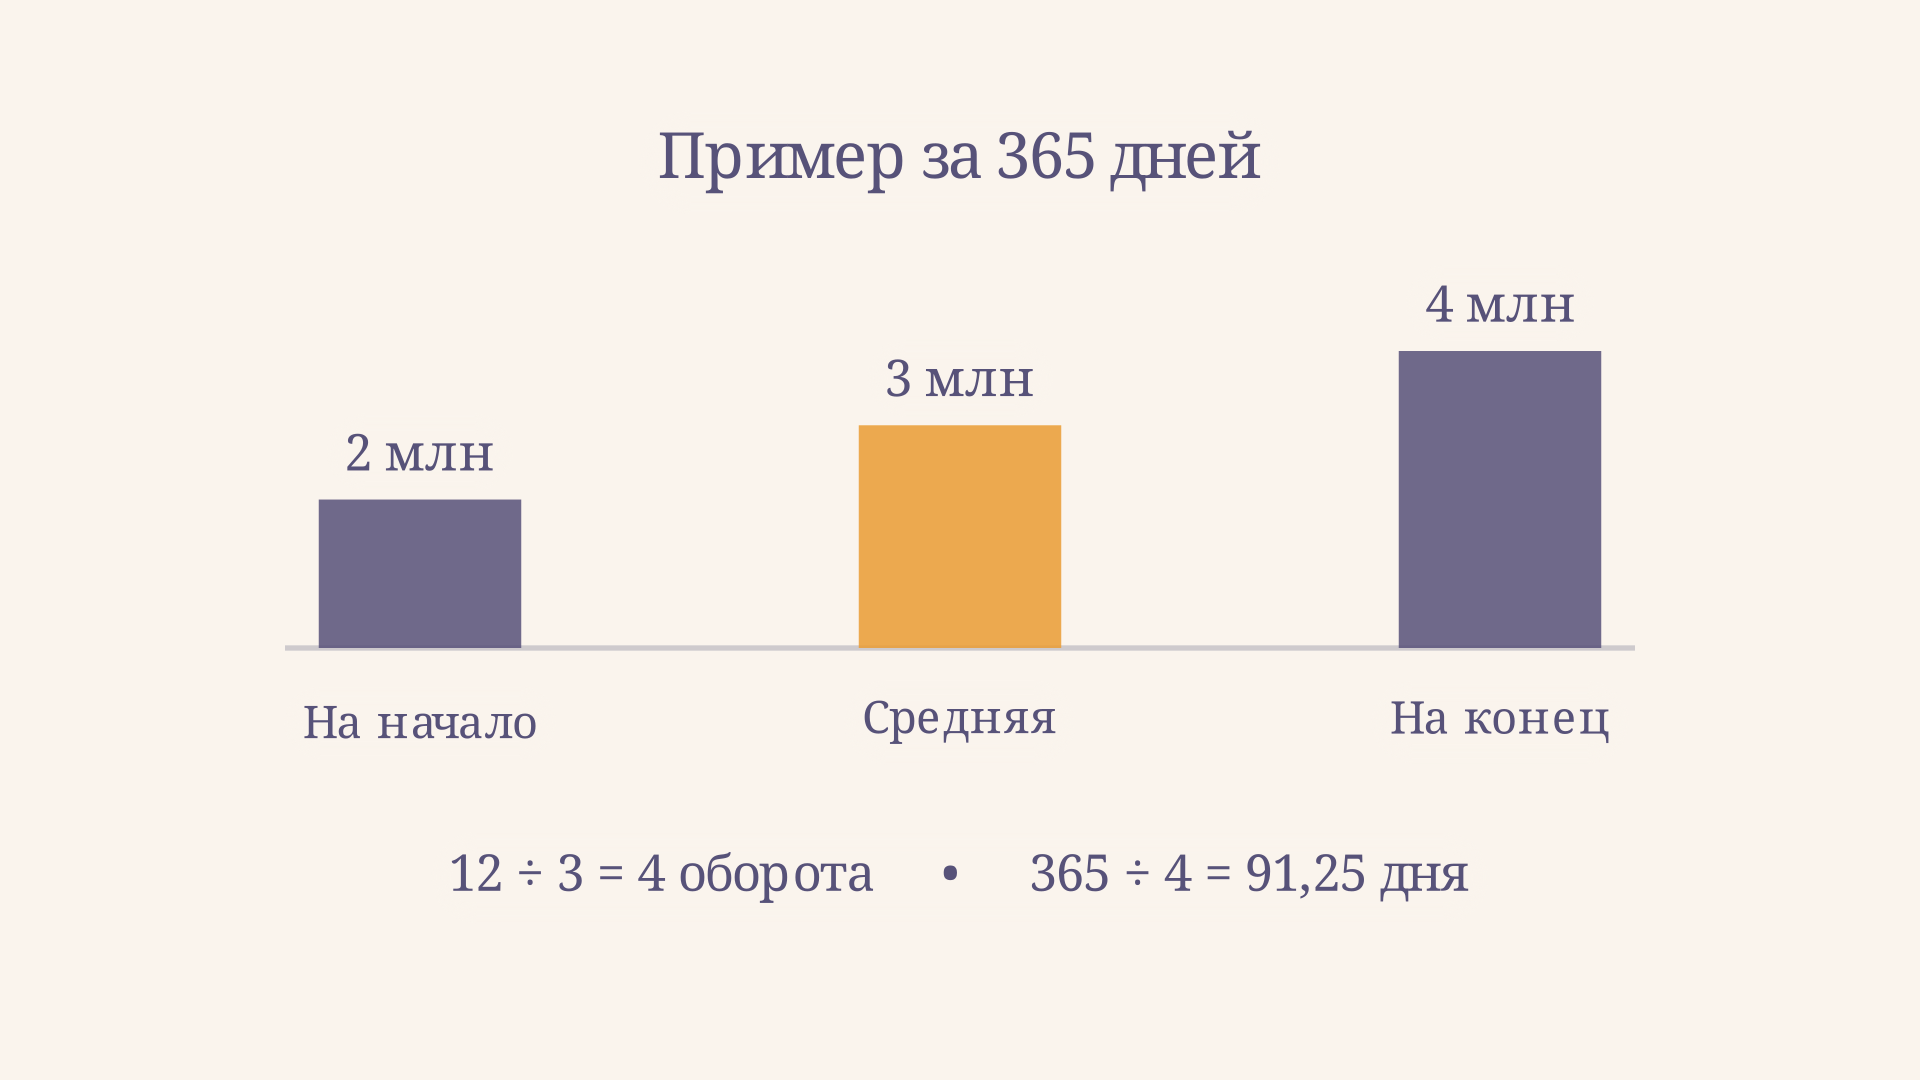
Результат означает, что средний остаток равен примерно 91 дню выручки при условном равномерном темпе продаж. Он не доказывает, что каждый счёт оплачивают ровно через 91 день. Например, крупная отгрузка в конце года увеличит конечный остаток, хотя срок оплаты по ней ещё не наступил. Калькулятор выше начинает с этих же исходных данных; измените остатки и посмотрите, как меняется точка на графике.
Какие строки отчётности использовать
При внешнем анализе по российской отчётности применяют приближение: выручка из строки 2110 отчёта о финансовых результатах делится на среднее строки 1230 баланса. Эта схема отражена, например, в методике оценки финансового положения юридических лиц. Уточните, какая методика требуется в задаче: её обозначения и база дней могут отличаться.
У приближения есть ограничения. Строка 1230 может содержать не только долги покупателей, но и иные требования и выданные авансы; по ней показатель не равен чистой оборачиваемости торговой дебиторки. Изучите пояснения к отчётности или расшифровку счетов. Строка 2110 включает продажи с немедленной оплатой, которые не создают сопоставимый остаток на срок отсрочки. При наличии управленческих данных для анализа расчётов с покупателями лучше взять продажи в кредит и относящуюся к ним среднюю задолженность.
Также проверьте НДС и оценку резерва по сомнительным долгам: выручка и остатки могут отражаться на разной базе. Для управленческого сопоставления приведите числитель и знаменатель к согласованной базе, если данные позволяют, и опишите корректировки. Если доступен только публичный баланс, честно назовите результат приближением, а не точным сроком оплаты клиентов.
Как интерпретировать результат
При прочих равных более высокий коэффициент и меньший срок означают, что относительно выручки средний остаток меньше. Но единого хорошего значения для всех отраслей нет: сроки зависят от условий оплаты, доли предоплаты, сезонности и состава клиентов. Сравнивайте компанию с похожими организациями и с её собственными периодами, используя одну методику и одинаковую базу дней.
Допустим, при той же выручке 12 млн средний долг вырос с 3 до 4 млн. Коэффициент снизился с 4 до 3 оборотов, а срок вырос с 91,25 до примерно 121,67 дня. Прирост - около 30,42 дня. Это повод проверить условия договоров и структуру остатков, а не автоматическое доказательство ухудшения платёжной дисциплины: могла измениться доля продаж с отсрочкой.
Сопоставьте вывод с реестром задолженности по срокам: сколько не просрочено, сколько просрочено и кем. Увеличение резерва, списание долгов или продажа требований также меняют остаток и могут повлиять на коэффициент без ускорения оплаты. Связь с другими показателями можно изучить в обзоре коэффициентов финансового анализа; для оценки способности погашать обязательства используют отдельно коэффициент текущей ликвидности.
Как организовать сравнение периодов
Сначала составьте таблицу для каждого периода: дата начала и конца, число дней, выручка, способ определения среднего остатка и состав включённых требований. Затем рассчитайте обороты и дни без промежуточного округления. Так будет видно, связано ли изменение с новым источником данных или с самой деятельностью. Для сопоставления компаний особенно важно проверить, одинаково ли учтены налог и резерв, а также включены ли авансы поставщикам.
После расчёта задайте управленческий вопрос: какие покупатели образуют основную часть остатка и на каких условиях они работают? Сверьте суммы с графиком платежей и возрастом счетов. Если большая часть долгов возникла недавно и срок оплаты ещё не наступил, высокий расчётный срок может отражать договорённости, а не задержку. Если же выросла доля старых просроченных счетов, показатель помогает заметить проблему, но её масштаб устанавливают по отдельным долгам. Для сезонного бизнеса полезно сравнивать одинаковые месяцы разных лет, а не только соседние кварталы.
Частые ошибки
- Делить выручку только на конечный остаток. Такой расчёт чувствителен к разовой операции на отчётную дату; для основного показателя берут среднюю.
- Смешивать период и единицы. Квартальную выручку не сопоставляют с годовым средним, а тысячи рублей - с миллионами без пересчёта.
- Считать весь долг просроченным. Средний срок и просрочка отвечают на разные вопросы; нужны даты счетов и условия оплаты.
- Делить на ноль. При нулевой средней задолженности коэффициент по этой формуле не определён; при нулевой выручке срок через деление на выручку также не определён.
- Сравнивать разные базы. Общая выручка и вся строка 1230 не тождественны продажам с отсрочкой и торговой дебиторке.
FAQ
Как рассчитать показатель по балансу?
Возьмите остатки строки 1230 на начало и конец периода, найдите их полусумму и разделите на неё выручку строки 2110 за тот же период. Укажите, что это приближение по всей задолженности и общей выручке.
Что означает рост срока в днях?
При выбранной методике средний остаток увеличился относительно выручки. Причиной могут быть более длинная отсрочка, сезонность, изменение состава продаж или просрочка; причину устанавливают по детализации.
Можно ли использовать выручку с НДС?
Важно согласовать базу с задолженностью и принятой методикой. Для внутреннего анализа используйте сопоставимые суммы и документируйте корректировки; при расчёте по строкам отчётности раскройте ограничение.
Коротко
Оборачиваемость равна выручке за период, делённой на среднюю задолженность, а срок в днях - числу дней периода, делённому на коэффициент. При выручке 12 млн и среднем долге 3 млн получаются 4 оборота и 91,25 дня за год из 365 дней. Сравнивайте показатели на одинаковой базе и проверяйте состав долгов и условия продаж.
Читайте также

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Финансовый цикл предприятия: формула и пример
Финансовый цикл предприятия показывает срок между оплатой поставщикам и получением денег от покупателей. Разбираем формулу, пример расчёта и значение отрицательного цикла.