Бухгалтерский баланс: структура актива и пассива
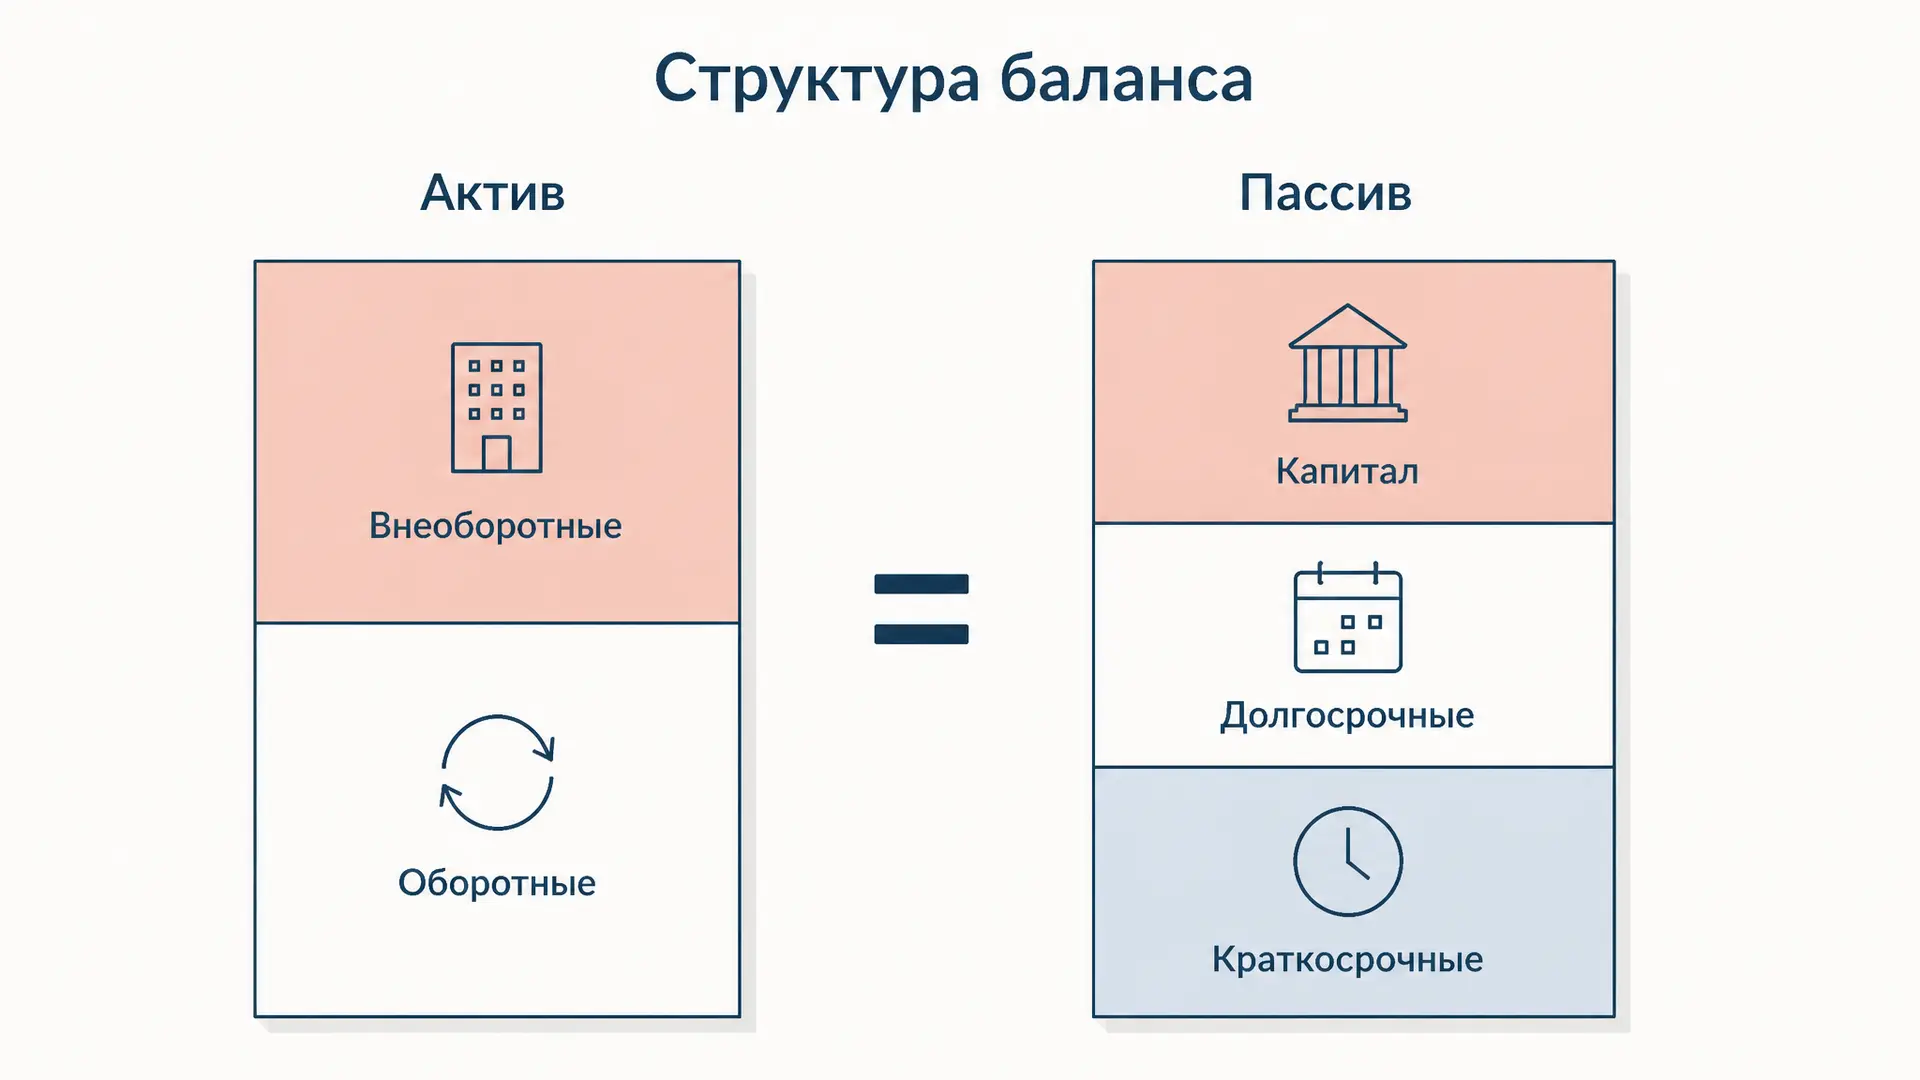
Бухгалтерский баланс - это моментальный снимок имущества организации и источников, за счёт которых это имущество появилось. Структура бухгалтерского баланса задана жёстко: две части (актив и пассив), пять разделов, фиксированные коды строк. Понять её - значит научиться читать отчётность любой компании, не разбирая проводки. Ниже разберём, из чего собран каждый раздел, почему статьи стоят именно в таком порядке, что такое валюта баланса и как посчитать доли разделов в вертикальном анализе. Чтобы структура сразу стала наглядной, задайте свои суммы в калькуляторе: он держит равенство актива и пассива, считает доли разделов и ключевые показатели устойчивости.
Почему баланс называется балансом
В основе формы лежит одно равенство: всё имущество организации кем-то профинансировано - собственниками или кредиторами. Поэтому итог актива всегда совпадает с итогом пассива:
Актив отвечает на вопрос «что у компании есть»: здания, станки, запасы, долги покупателей, деньги на счетах. Пассив отвечает на вопрос «откуда это взялось»: вклад собственников, накопленная прибыль, кредиты банков, долг перед поставщиками. Один и тот же рубль виден в отчёте дважды - по составу имущества и по источнику. Именно двойная запись гарантирует, что равенство не нарушится: каждая хозяйственная операция меняет обе части или две статьи внутри одной части на одинаковую сумму.
Общий итог этого равенства называют валютой баланса. Это не про валюту в смысле долларов или евро, а про размер компании: валюта баланса показывает, сколько всего ресурсов вовлечено в деятельность на отчётную дату.
Структура актива: два раздела
Актив состоит из двух разделов, и порядок статей в них не случаен - они выстроены по возрастанию ликвидности, то есть по скорости превращения в деньги.
Раздел I «Внеоборотные активы» (итог - строка 1100) - то, что служит дольше года и переносит стоимость на продукцию частями:
- нематериальные активы (строка 1110) - патенты, товарные знаки, лицензии;
- основные средства (1150) - здания, оборудование, транспорт;
- доходные вложения в материальные ценности (1160) и финансовые вложения (1170) на срок больше года;
- отложенные налоговые активы (1180) и прочие внеоборотные активы (1190).
Раздел II «Оборотные активы» (итог - строка 1200) - то, что расходуется или оборачивается в течение года:
- запасы (1210) - сырьё, незавершённое производство, готовая продукция, товары;
- НДС по приобретённым ценностям (1220);
- дебиторская задолженность (1230) - долги покупателей и авансы поставщикам;
- краткосрочные финансовые вложения (1240);
- денежные средства и эквиваленты (1250) - самая ликвидная статья.
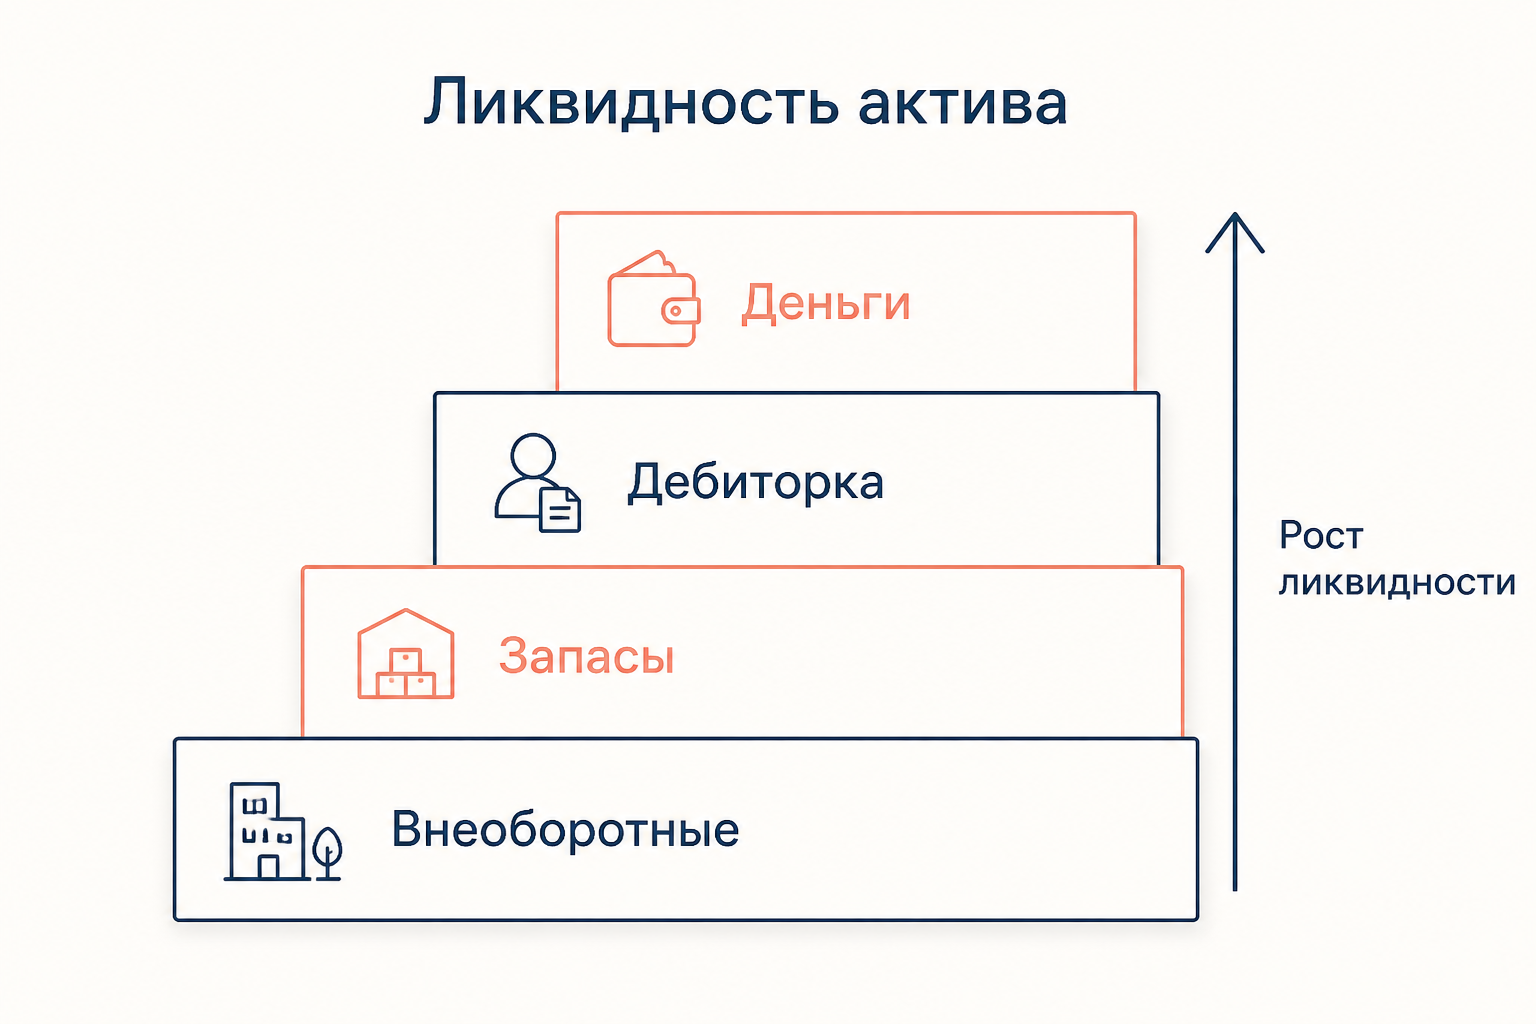
Сумма разделов I и II даёт строку 1600 «Баланс». Логика возрастающей ликвидности объясняет, почему деньги стоят последними, а здания первыми: чем ниже статья в активе, тем быстрее она превращается в средство платежа.
Структура пассива: три раздела
Пассив разбит на три раздела и упорядочен по возрастанию срочности возврата: сначала то, что возвращать не нужно вовсе, затем долгие обязательства, затем самые срочные.
Раздел III «Капитал и резервы» (итог - строка 1300) - собственные источники: уставный капитал (1310), добавочный (1350) и резервный (1360) капитал, переоценка внеоборотных активов (1340) и нераспределённая прибыль либо непокрытый убыток (1370). Убыток показывается со знаком минус в круглых скобках и уменьшает раздел.
Раздел IV «Долгосрочные обязательства» (итог - строка 1400) - заёмные средства со сроком погашения больше года (1410), отложенные налоговые обязательства (1420), оценочные и прочие обязательства.
Раздел V «Краткосрочные обязательства» (итог - строка 1500) - заёмные средства до года (1510), кредиторская задолженность перед поставщиками, персоналом и бюджетом (1520), доходы будущих периодов (1530), оценочные обязательства (1540).
Итог трёх разделов - строка 1700 «Баланс». Разделы IV и V вместе образуют заёмный капитал, а раздел III - собственный; их соотношение и есть структура источников финансирования, из которой затем считают эффект финансового рычага.
Валюта баланса и коды строк
Форма бухгалтерского баланса (ОКУД 0710001) утверждена приказом Минфина России № 66н. Коды строк там четырёхзначные и устроены логично: первая цифра 1 означает баланс (в отчёте о финансовых результатах строки начинаются с 2), вторая - номер раздела, дальше - детализация статьи. Отсюда простое правило чтения: строка 1100 - итог первого раздела, 1200 - второго, 1300, 1400 и 1500 - итоги третьего, четвёртого и пятого.
Баланс составляется на отчётную дату и содержит три графы: на 31 декабря отчётного года, предыдущего и позапрошлого. Это сделано специально для анализа динамики: структура одной даты мало о чём говорит, смысл появляется в сравнении.
Вертикальный и горизонтальный анализ структуры
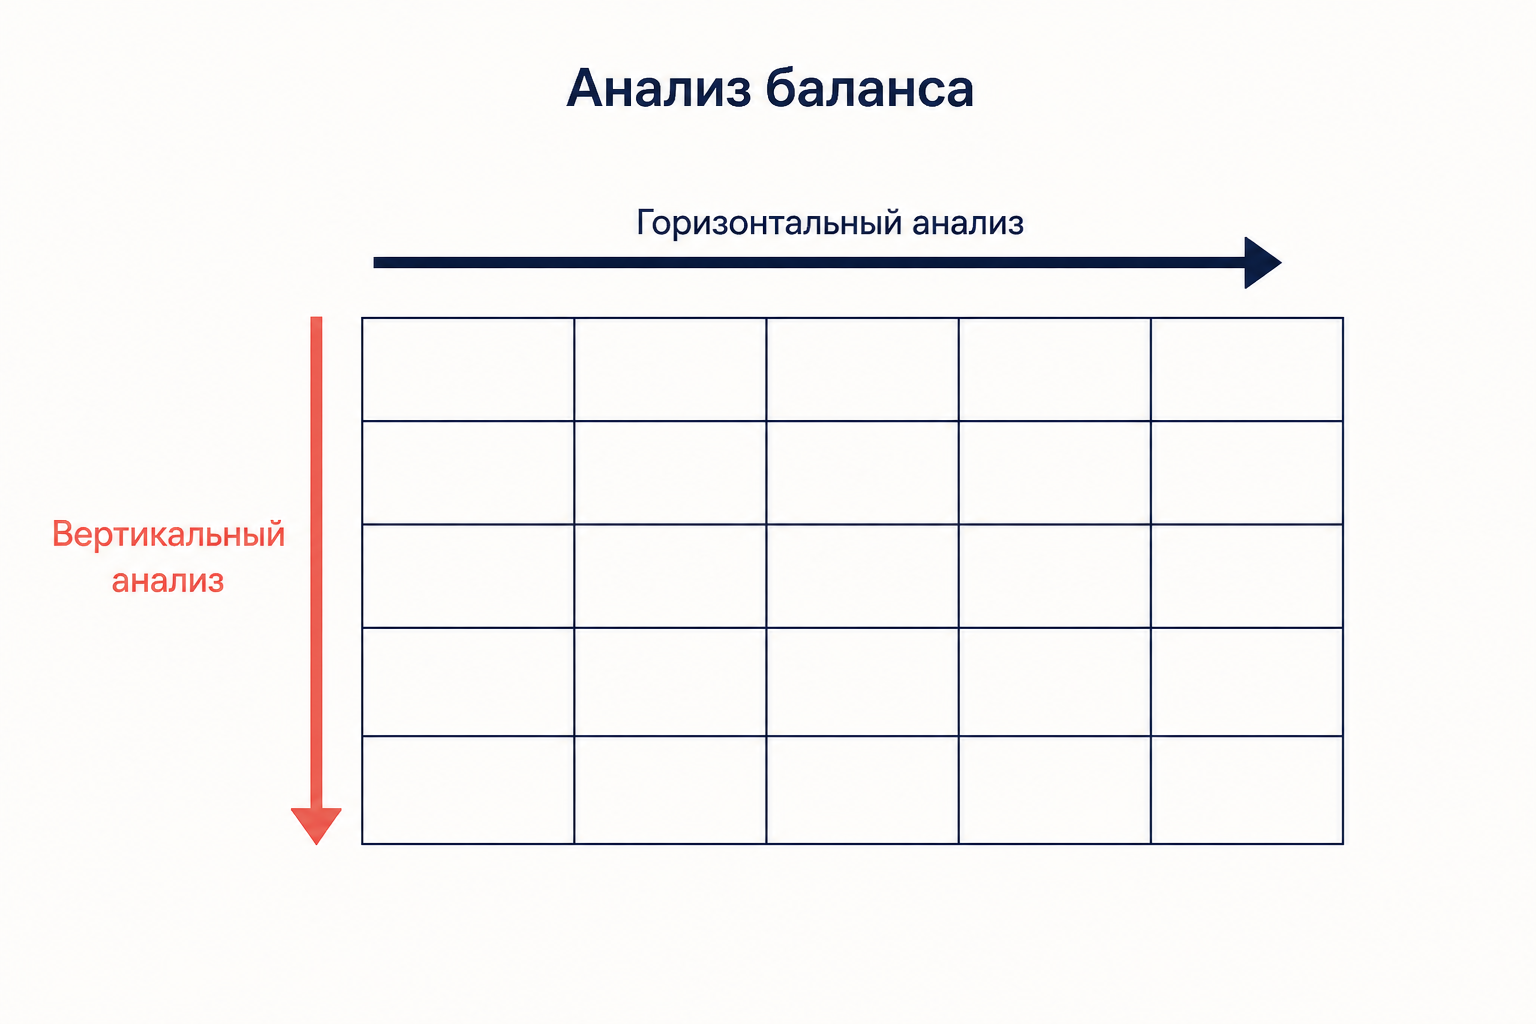
Абсолютные суммы в рублях сравнивать между компаниями бессмысленно, поэтому структуру баланса анализируют в долях. Вертикальный анализ переводит каждую статью в процент от валюты баланса:
где - сумма раздела или статьи, - валюта баланса. Сумма долей актива равна 100%, сумма долей пассива - тоже 100%. Горизонтальный анализ сравнивает одну и ту же строку на разные даты и показывает темп прироста. На практике их считают вместе: вертикальный отвечает на вопрос «из чего состоит», горизонтальный - «куда движется».
Как читать структуру баланса
Из долей разделов сразу считаются два базовых индикатора. Первый - коэффициент автономии, доля собственного капитала:
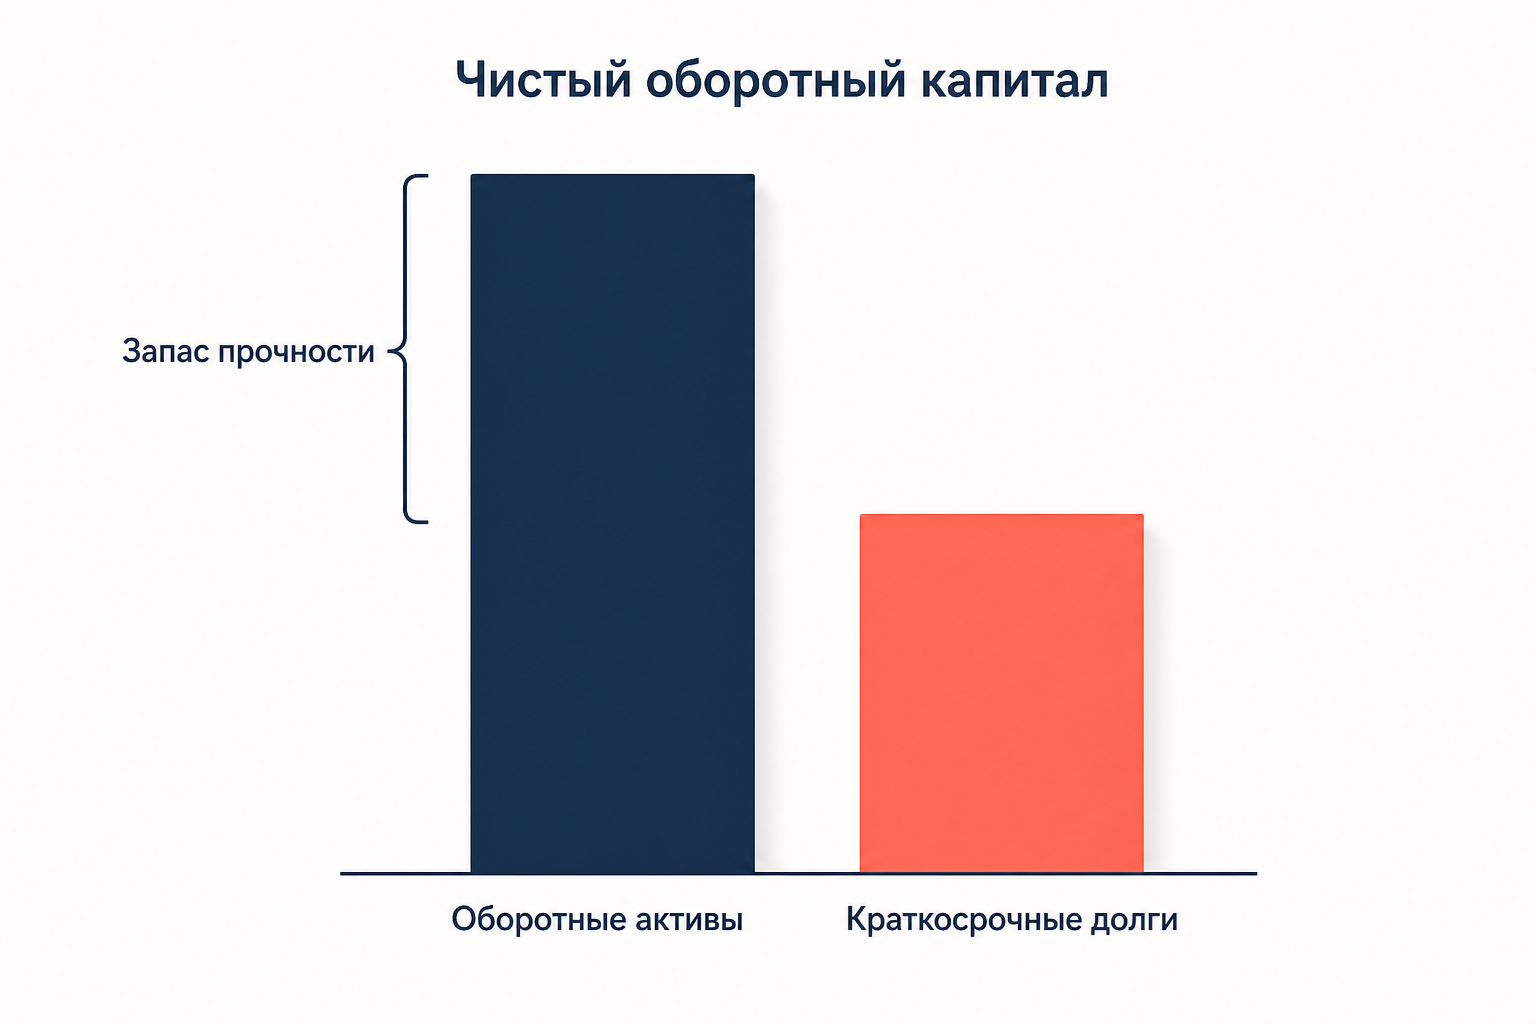
Ориентир - не ниже 0.5: половину имущества компания должна финансировать за свой счёт. Второй - чистый оборотный капитал, часть оборотных активов, профинансированная долгосрочными источниками:
Положительный ЧОК означает, что краткосрочные долги перекрыты оборотными активами и у компании есть запас прочности; отрицательный говорит, что внеоборотные активы частично куплены на короткие деньги - типичная предпосылка кассового разрыва. Это тот же смысл, что несёт коэффициент текущей ликвидности, только выраженный в рублях, а не в разах.
Пример разбора структуры
Пусть внеоборотные активы равны 4000 тыс. руб, оборотные - 6000 тыс. руб. Валюта баланса: тыс. руб. В пассиве капитал и резервы 5500 тыс. руб, долгосрочные обязательства 1500 тыс. руб, значит на краткосрочные приходится тыс. руб.
Доли разделов:
Коэффициент автономии - выше ориентира. Чистый оборотный капитал тыс. руб, то есть половина оборотных активов покрыта устойчивыми источниками. Структура сбалансированная: преобладание оборотных активов типично для торговли и лёгкой промышленности, а перевес внеоборотных был бы нормален для фондоёмкого производства. Именно поэтому структуру баланса всегда оценивают с оглядкой на отрасль, а не по универсальному нормативу; дальше её раскладывают на коэффициенты финансового анализа.
Частые ошибки
- Путают актив и пассив по смыслу. Кредит банка - это не актив, хотя деньги пришли на счёт: деньги попадают в актив (строка 1250), а сам долг - в пассив (1510). Одна операция даёт две записи в разных частях.
- Считают, что нераспределённая прибыль лежит на счёте. Раздел III - это источник, а не имущество; прибыль уже вложена в запасы и оборудование, отдельной суммы денег за ней нет.
- Складывают доли актива и пассива в один список. Доли считаются отдельно внутри актива и внутри пассива, каждая совокупность даёт ровно 100%, а не 200% на всё вместе.
- Забывают про убыток со знаком минус. Непокрытый убыток уменьшает раздел III, поэтому при формальном сложении статей без учёта скобок баланс не сходится.
- Берут в знаменатель долей не валюту баланса, а итог раздела. Тогда получается структура внутри раздела, а не структура баланса, и сравнивать её с чужими данными нельзя.
FAQ
Сколько разделов в бухгалтерском балансе? Пять: два в активе (внеоборотные и оборотные активы) и три в пассиве (капитал и резервы, долгосрочные и краткосрочные обязательства). Малые предприятия сдают упрощённую форму, где статьи укрупнены, но логика деления на актив и пассив сохраняется.
Что показывает валюта баланса и почему она растёт? Валюта баланса - итог по строке 1600 или 1700, общий объём ресурсов компании. Рост говорит о наращивании имущества, но сам по себе он нейтрален: важно, за счёт чего именно вырос пассив - прибыли или новых кредитов.
В каком порядке расположены статьи в активе? По возрастанию ликвидности: сначала внеоборотные активы, внутри оборотных - запасы, затем дебиторская задолженность, затем деньги. В пассиве порядок аналогичный, только по срочности погашения: собственный капитал, долгосрочные обязательства, краткосрочные.
Коротко
Структура бухгалтерского баланса - это пять разделов внутри равенства «актив равен пассиву»: разделы I и II показывают имущество по возрастанию ликвидности и дают строку 1600, разделы III, IV и V показывают источники по возрастанию срочности и дают строку 1700. Общий итог называется валютой баланса и служит знаменателем при вертикальном анализе, где каждый раздел переводят в процент. Из тех же долей считают коэффициент автономии (норма от 0.5) и чистый оборотный капитал как разницу строк 1200 и 1500 - двух чисел достаточно, чтобы оценить, насколько устойчиво устроено финансирование компании.
Читайте также
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.
Алкеста Еврипида: жертва, долг и возвращение
«Алкеста» Еврипида: почему жена умирает вместо Адмета, как Геракл спорит со Смертью и зачем трагедии счастливый финал. Сюжет, образы и темы для анализа пьесы.
Амплификация развития Запорожца: смысл идеи
Амплификация развития Запорожца: как дошкольная педагогика обогащает игру, рисование, конструирование и общение, чем идея отличается от акселерации и почему ранняя школьность обедняет детство.