Анализ платёжеспособности предприятия: пример
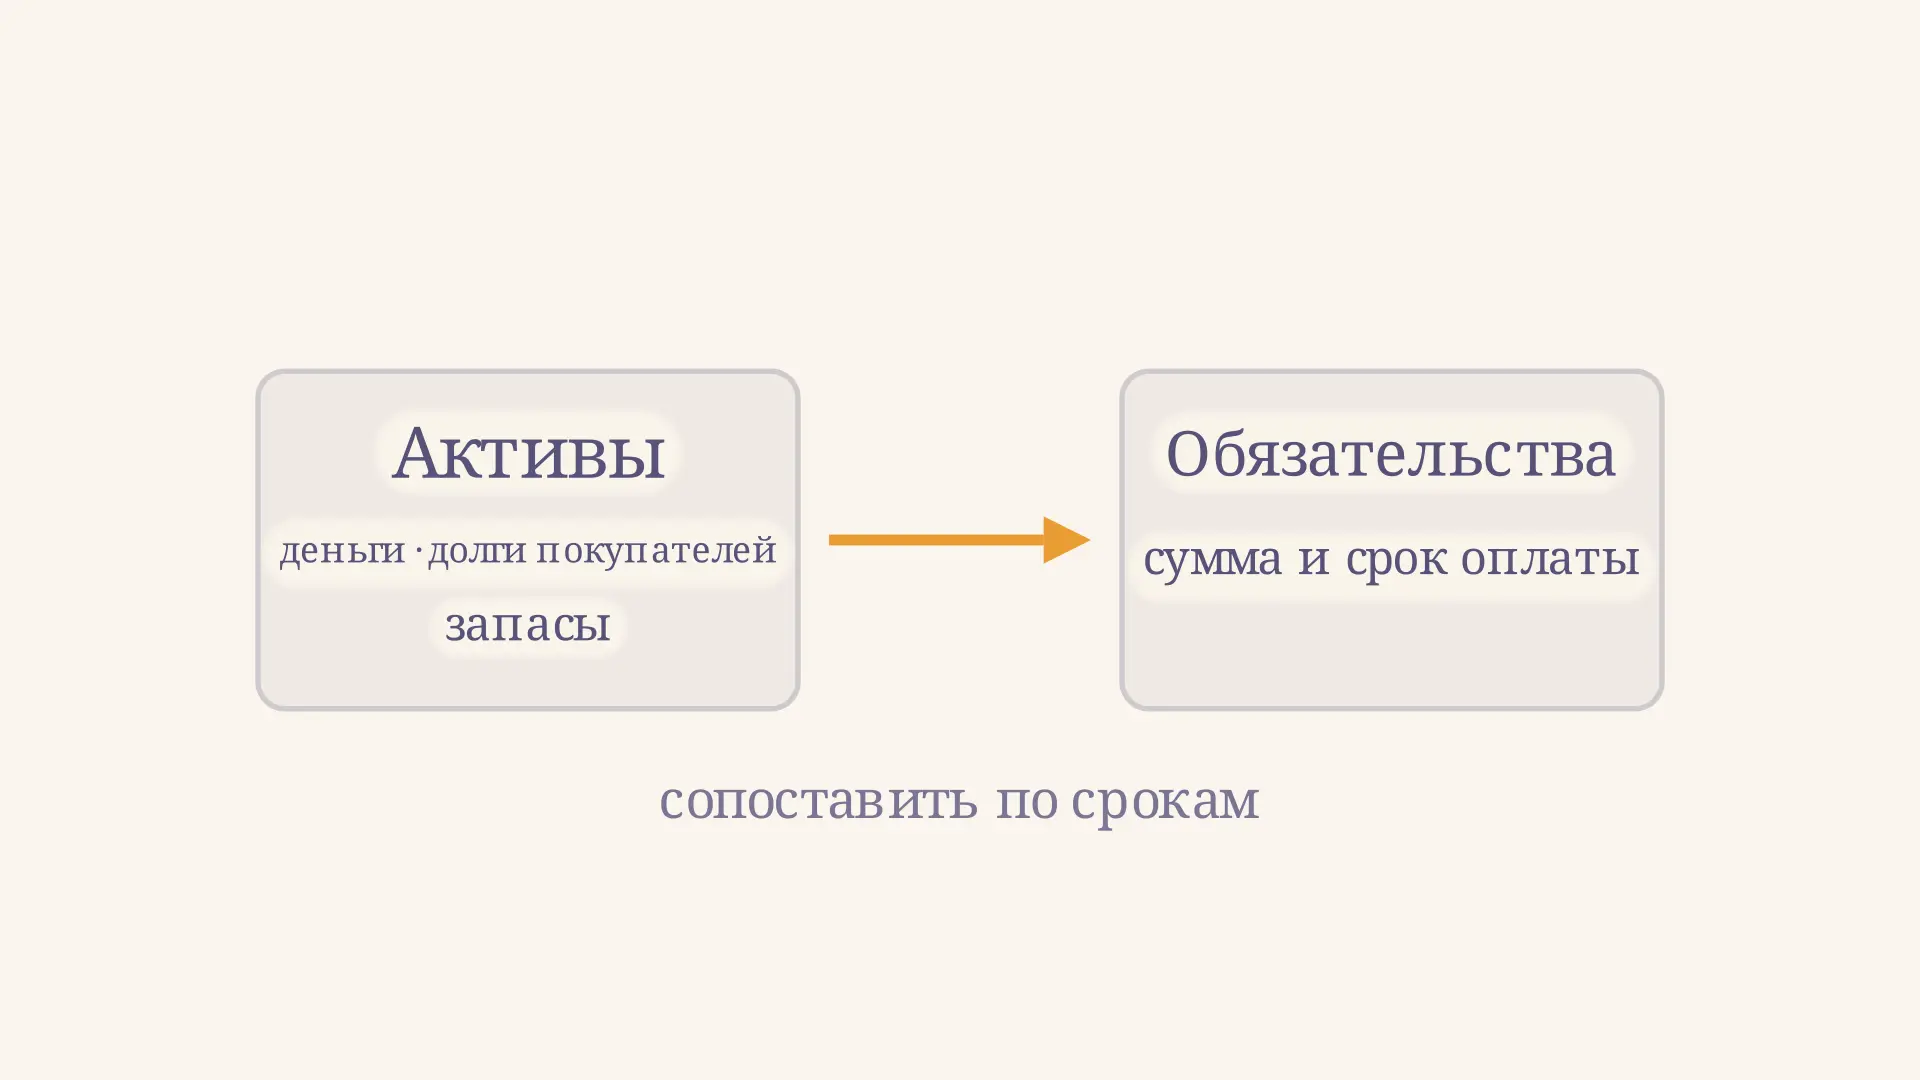
Анализ платёжеспособности предприятия помогает ответить на практический вопрос: сможет ли организация вовремя рассчитаться по своим обязательствам? Для ответа недостаточно увидеть прибыль или большую сумму активов в балансе. Деньги могут быть вложены в запасы, а покупатель перечислит долг позже, чем наступит срок выплаты поставщику. Разберём показатели, сроки и учебный пример. Калькулятор показывает, как меняется покрытие обязательств при разных суммах активов; затем проверим, чего эти отношения сами по себе не говорят.
Платёжеспособность и ликвидность
Платёжеспособность - способность выполнять денежные обязательства в нужной сумме и в установленный срок. Оперативный вопрос звучит так: хватит ли доступных средств на ближайшие платежи? При более широком анализе рассматривают и будущие поступления, структуру долга и устойчивость источников финансирования.
Ликвидность актива характеризует возможность превратить его в деньги без существенных потерь. Деньги уже готовы к использованию, дебиторскую задолженность ещё предстоит получить, а запасы обычно нужно продать. Ликвидность баланса оценивают через сопоставление активов и обязательств. Она помогает судить о платёжеспособности, но не заменяет календарь реальных поступлений и выплат.
На видео покупатель погашает свою задолженность: деньги растут, а дебиторская задолженность уменьшается на ту же сумму. Общая величина оборотных активов не меняется, хотя непосредственный запас денег увеличивается. Обратное движение нужно для повторения ролика; оно не означает, что оплата автоматически возвращается покупателю.
Прибыль и остаток денег тоже различаются. Выручка может быть признана до оплаты покупателем, а выплаты по кредиту требуют денег, хотя возврат основной суммы не равен расходу периода. Поэтому прибыльную компанию нельзя автоматически считать способной оплатить каждый счёт вовремя.
Какие данные нужны для анализа
Начните с бухгалтерского баланса на несколько дат. В форме по прежнему приказу № 66н итог оборотных активов показывали по строке 1200, дебиторскую задолженность - по 1230, деньги и денежные эквиваленты - по 1250, краткосрочные обязательства - по 1500. Состав и коды проверяют по применяемой форме и пояснениям: укрупнённая отчётность может не раскрывать нужные детали. С отчётности за 2026 год применяется ФСБУ 4/2023, заменивший приказ № 66н; это разъясняет ФНС России. Для старой формы можно сверить приказ № 66н.
Далее нужны расшифровки долгов по срокам, сведения о просрочке и качестве дебиторской задолженности, доступности денег на счетах и возможности продажи запасов. Отчёт о движении денежных средств дополняет баланс потоками за период; различие остатков на дату и потоков за период принципиально. Для отчётности по МСФО подход к потокам описан в IAS 7.
Для учебной задачи запишите дату, единицы измерения и состав каждого показателя. Все суммы ниже условные, в тысячах рублей; прочих оборотных активов и краткосрочных финансовых вложений в примере нет. Данные одного баланса ещё не дают динамику, поэтому сравнивать конец с началом периода можно только при наличии обоих наборов.
Три коэффициента покрытия
Пусть - доступные деньги и эквиваленты, - дебиторская задолженность, - запасы, - краткосрочные обязательства. Для нашей упрощённой модели:
Это соответственно коэффициенты абсолютной, быстрой и текущей ликвидности. Первый сравнивает с долгом деньги, второй добавляет задолженность покупателей, третий в нашем примере включает все оборотные активы. На практике формулы могут включать краткосрочные финансовые вложения и корректировки отдельных статей; их состав нужно явно оговорить. Если обязательства равны нулю, делить на ноль нельзя: показатель не рассчитывают и объясняют причину.
Коэффициенты безразмерны. Значение 1,50 означает 1,50 рубля рассматриваемых активов на рубль обязательств, а не гарантию оплаты. Подробный разбор одного из них есть в статье про коэффициент текущей ликвидности. Универсального порога для всех предприятий нет: важны отрасль, сезон, структура активов, условия расчётов и методика конкретной задачи.
Пример расчёта по условным данным
Предприятие имеет 200 тыс. руб. денег, 400 тыс. руб. дебиторской задолженности и 600 тыс. руб. запасов. Краткосрочные обязательства составляют 800 тыс. руб. Оборотные активы в сумме равны тыс. руб. Тогда:
- абсолютная ликвидность: ;
- быстрая ликвидность: ;
- текущая ликвидность: .
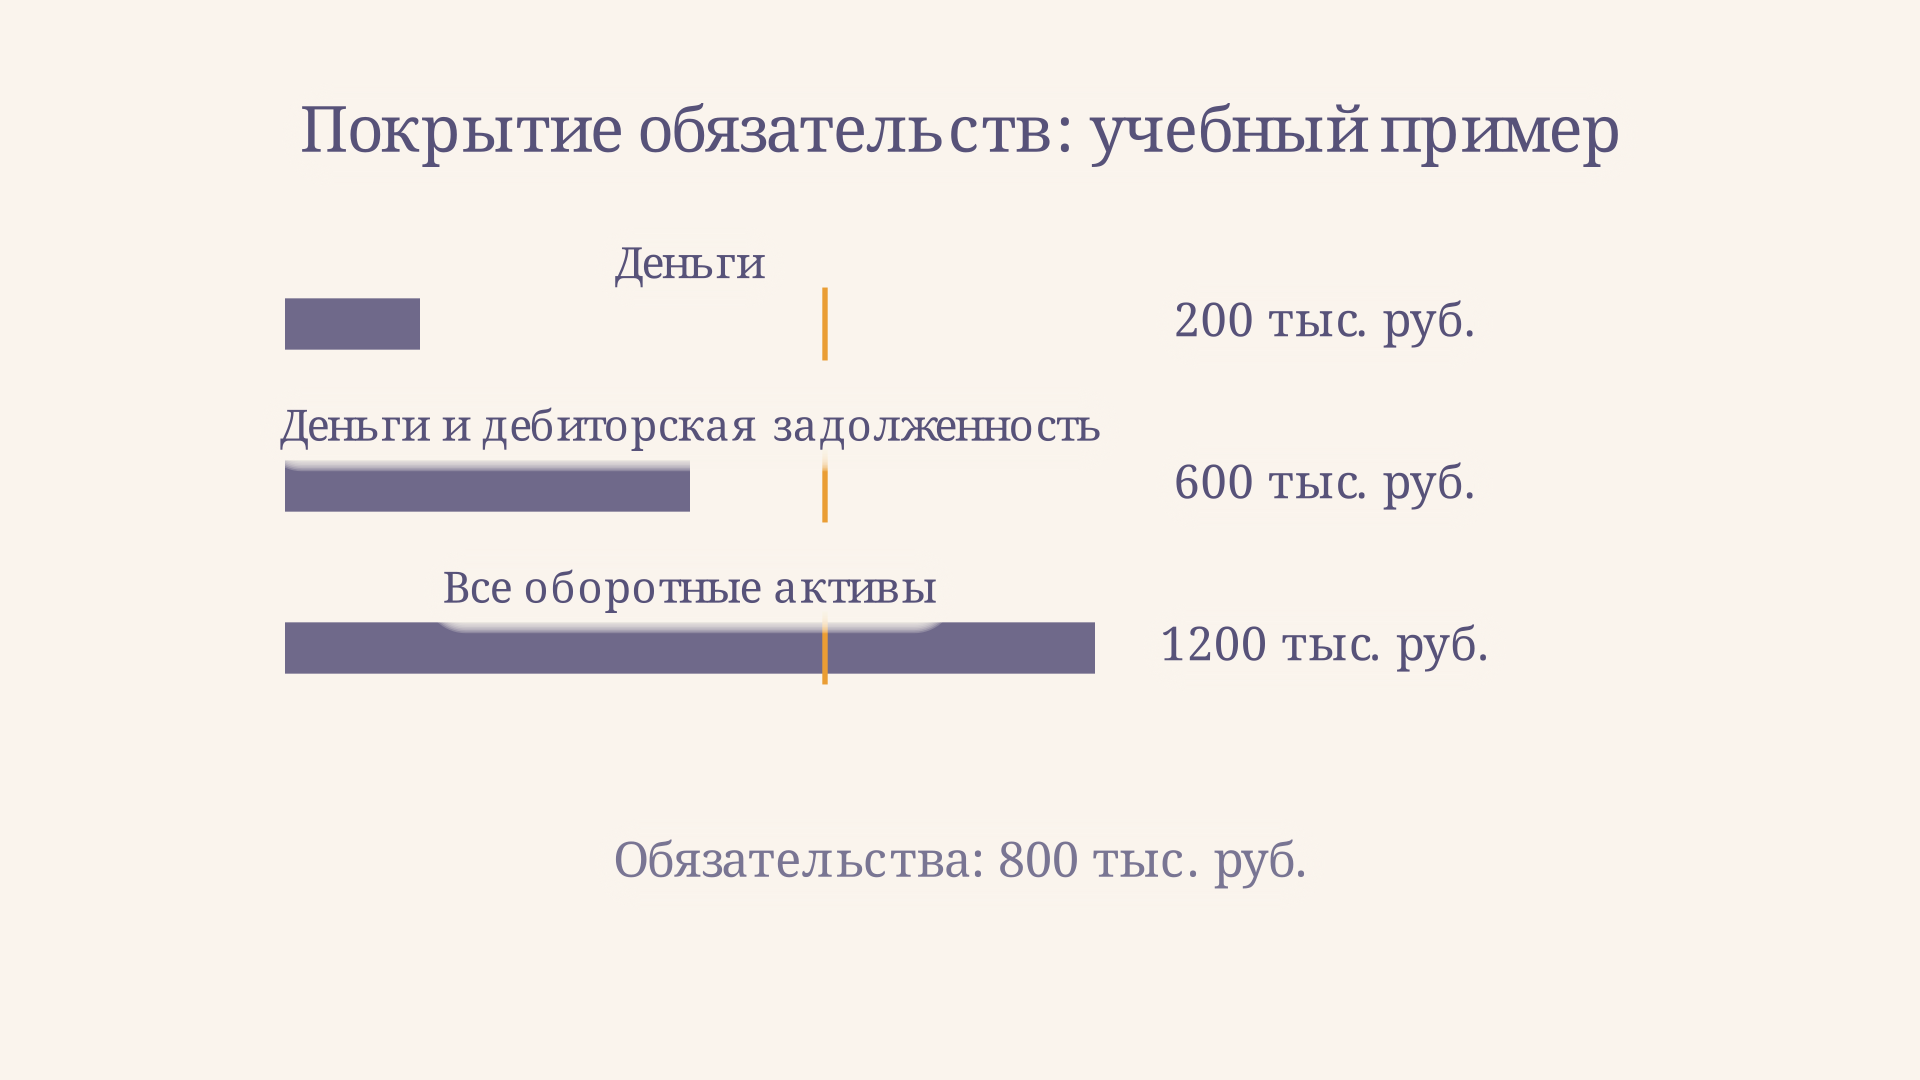
Разница между оборотными активами и обязательствами равна тыс. руб. Это положительная величина в учебной модели, но не сумма свободных денег: половина оборотных активов приходится на запасы. Деньги покрывают четверть обязательств, а деньги вместе с дебиторской задолженностью - три четверти. Вывод зависит от того, когда придут платежи от покупателей и когда надо погасить долги. Просроченную или спорную дебиторскую задолженность нельзя без проверки считать равной деньгам.
Если все 400 тыс. руб. дебиторской задолженности поступят на счёт и иных изменений не будет, деньги станут равны 600, задолженность покупателей - нулю. Абсолютный коэффициент вырастет до , быстрый останется 0,75, а текущий - 1,50. На этом примере видно, почему один итоговый коэффициент скрывает изменения в структуре активов.
Сроки: платёжный календарь и кассовый разрыв
Баланс фиксирует состояние на дату, а платежи происходят в разные дни. Составьте таблицу по неделям или дням: начальный остаток доступных денег, ожидаемые поступления, обязательные выплаты и конечный остаток. Последний находят как начальный остаток плюс поступления минус выплаты; он становится начальным для следующего интервала.
Допустим, сегодня доступно 200 тыс. руб., завтра нужно заплатить 300 тыс. руб., а подтверждённые 400 тыс. руб. от покупателя придут через неделю. До поступления возникает разрыв 100 тыс. руб., несмотря на положительную разницу между активами и обязательствами в нашем примере. В календарь включают не только суммы, но и вероятность и точную дату поступления; неопределённые платежи полезно рассмотреть в отдельном сценарии.
Возможные меры зависят от договорённостей и цены финансирования: ускорить взыскание дебиторской задолженности, согласовать перенос платежа, привлечь краткосрочное финансирование или продать актив. Перед выбором сравнивают стоимость, сроки и последствия каждого варианта. Для управления остатком денег отдельно изучают модель Миллера - Орра, но её предположения не заменяют календарь конкретной компании.
Как сравнить показатели во времени
Для сравнения возьмите одинаковые даты и одну методику расчёта. Например, если в прошлом периоде оборотные активы были 1 000 тыс. руб. при обязательствах 800 тыс. руб., текущая ликвидность составляла 1,25. В нашем примере она выросла до 1,50, то есть на 0,25 пункта. Это изменение говорит об увеличении покрытия, но не раскрывает, какие именно активы выросли. Для ответа нужна детализация обеих дат.
Допустим, весь прирост связан с запасами, которые долго лежат на складе. Тогда ближайшие денежные возможности могли совсем не улучшиться. Если же выросли доступные средства после оплаты покупателя, ситуация с ближайшими выплатами может быть иной. Также проверьте, не наступает ли срок крупного кредита сразу после отчётной даты: годовой остаток обязательств не показывает распределение платежей внутри года.
Сезонным предприятиям полезно сопоставить одинаковые месяцы разных лет, а не только соседние даты. Отдельно отметьте изменения учётной политики и состава отчётности: без сопоставимой базы разница коэффициентов может отражать изменение представления данных, а не экономическое улучшение.
Как оформить вывод
Сначала укажите период и источник данных, затем приведите расчёты и сравните их с предыдущими датами или сопоставимыми компаниями. Объясните причины изменений: рост показателя может быть связан как с деньгами, так и с накоплением трудно реализуемых запасов. Проверяйте качество актива и структуру знаменателя, прежде чем называть изменение улучшением.
В выводе по примеру можно написать: «На отчётную дату оборотные активы покрывают краткосрочные обязательства в 1,50 раза; денежные средства - в 0,25 раза. Значительная часть активов представлена запасами, поэтому для оценки своевременности платежей необходимы сроки погашения долга и поступления дебиторской задолженности». Это предварительная оценка, а не заключение о банкротстве. Для более широкого анализа изучают коэффициент маневренности капитала и отдельно - ограничения модели Альтмана.
Частые ошибки
- Сравнивают активы и обязательства в разных единицах или на разные даты.
- Приравнивают прибыль к деньгам на счёте и игнорируют сроки платежей.
- Считают всю дебиторскую задолженность своевременно возвращаемой, а запасы - немедленно продаваемыми.
- Применяют чужой норматив без проверки отрасли, методики и состава показателей.
- Делают окончательный вывод по одному коэффициенту или смешивают краткосрочные и долгосрочные обязательства.
FAQ
Всегда ли текущая ликвидность выше единицы означает платёжеспособность?
Нет. Она показывает покрытие на дату, но не совпадение сроков. При медленной продаже запасов или задержке оплаты покупателем денег на ближайший платёж может не хватить.
Чем анализ по балансу отличается от платёжного календаря?
Баланс показывает остатки на дату и позволяет рассчитать отношения. Календарь раскладывает ожидаемые поступления и выплаты по датам и помогает увидеть возможный кассовый разрыв.
Можно ли оценить предприятие только по данным одного года?
Можно сделать предварительные расчёты на отчётную дату, но надёжнее изучить несколько периодов, структуру статей и фактические сроки. Одна дата может попасть на сезонный пик или временное изменение остатков.
Коротко
Анализ платёжеспособности соединяет коэффициенты ликвидности с проверкой качества активов и календарём платежей. В условном примере текущая ликвидность равна 1,50, но деньги покрывают лишь 0,25 обязательств. Окончательный вывод зависит от сроков, доступности средств и исполнения договоров.
Читайте также
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Модель Федотовой: формула и пример расчёта
Модель Федотовой в финансовом анализе: двухфакторная формула, расчёт по балансу, влияние ликвидности и долга, спорные коэффициенты и ограничения вывода.
Соотношение дебиторской и кредиторской задолженности
Как рассчитать соотношение дебиторской и кредиторской задолженности по балансу, разобрать пример и оценить сроки платежей, качество долгов и ограничения показателя.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.