Модель Федотовой: формула и пример расчёта
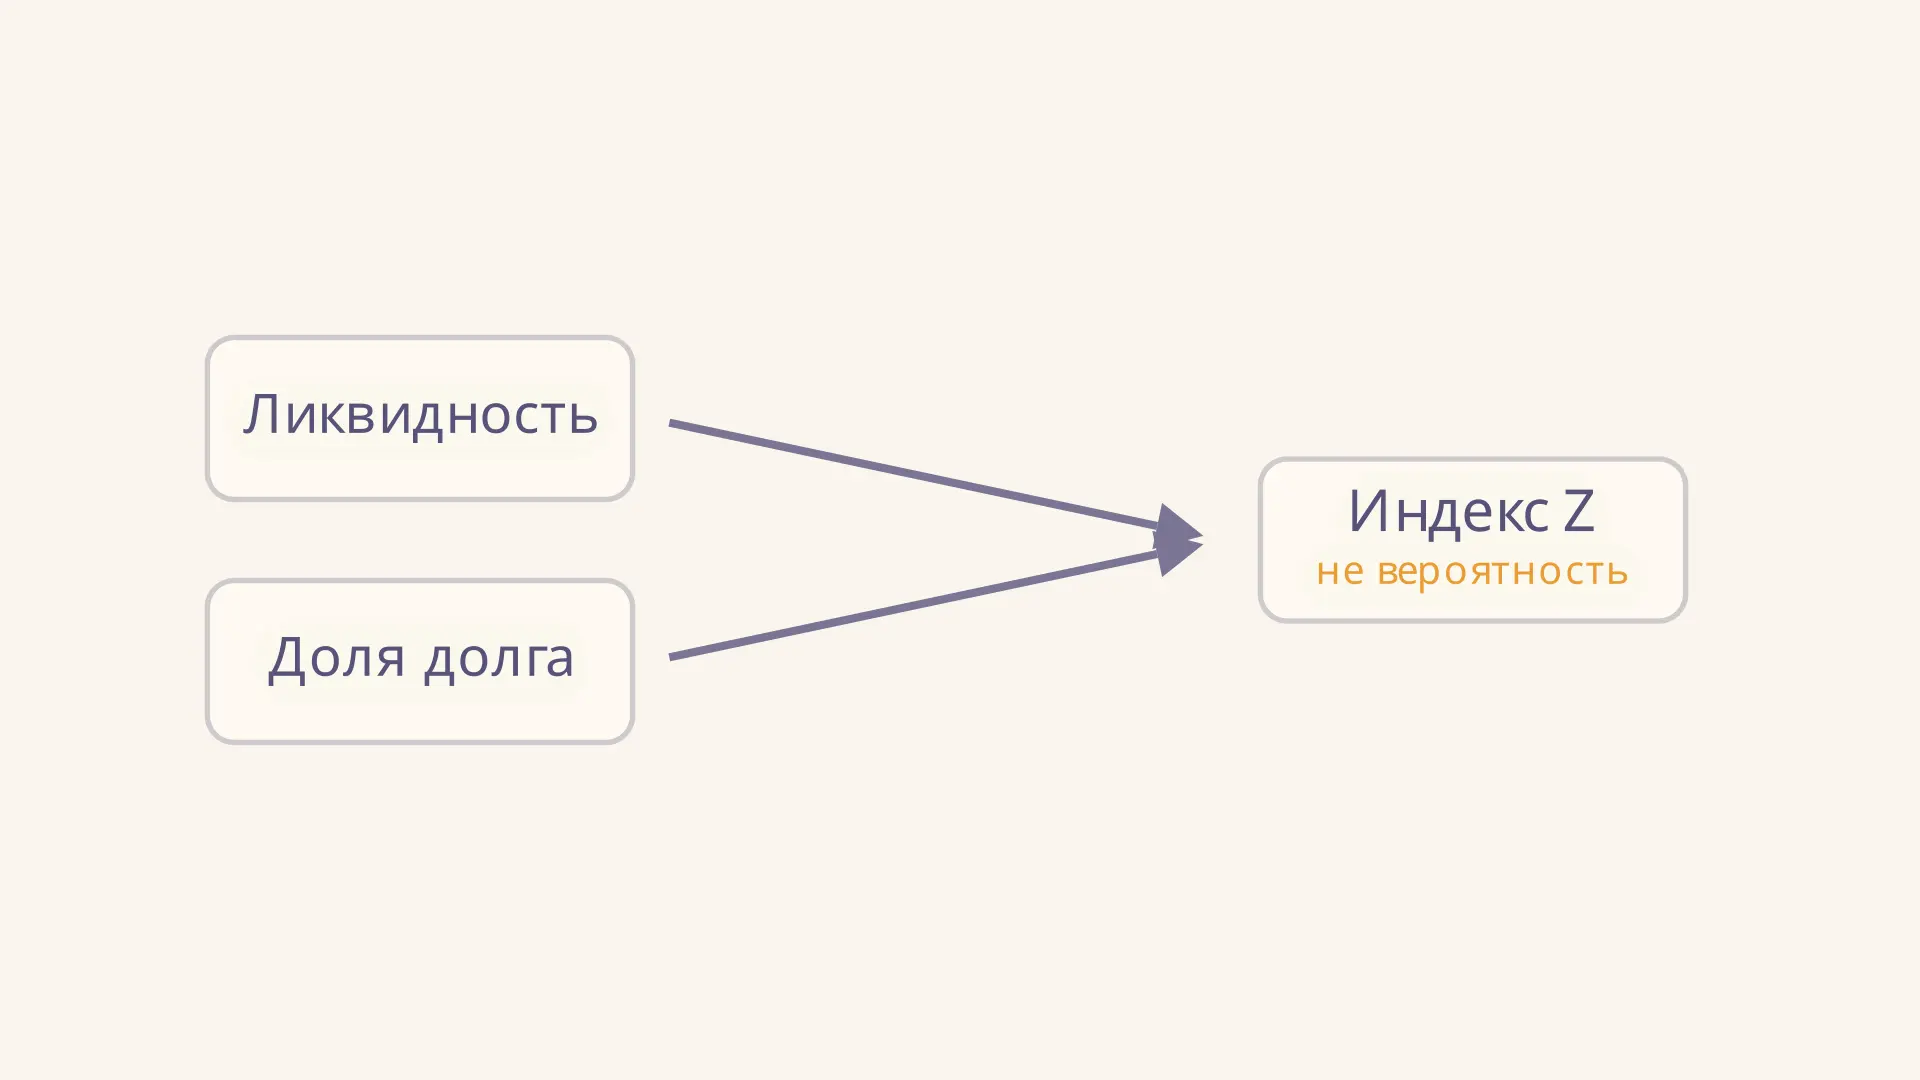
Модель Федотовой в учебных задачах по экономике обычно связывают с двухфакторным индексом: он объединяет текущую ликвидность и долю заёмного капитала в активах. Получить число несложно, но значение коэффициентов и даже направление вывода в разных источниках расходятся. Поэтому сначала важно выписать именно ту формулу, которая дана в задании, а уже потом интерпретировать результат.
Калькулятор ниже использует одну распространённую запись с коэффициентом . Он показывает арифметику и чувствительность индекса, но не переводит его в вероятность банкротства. Особенно важно, что при типичных ограничениях на входные данные индекс этой версии всегда отрицателен: один лишь знак не способен разделить компании на устойчивые и проблемные.
Что именно называют моделью Федотовой
В российских учебных материалах имя М. А. Федотовой связывают с анализом применения двухфакторной модели диагностики банкротства. В ней берут два отношения из отчётности, умножают на веса и прибавляют постоянный член. Например, пособие Тамбовского государственного технического университета приводит именно такую запись и связывает её применение с работами Федотовой. Другие авторы описывают её как исследование применимости двухфакторной модели Альтмана к российским условиям, а не как полностью самостоятельную новую формулу.
Для сравнения, пятифакторная модель Альтмана использует иной набор показателей и иные пороги. Нельзя подставить в двухфакторную формулу её границы или считать одинаковыми значения из этих моделей. Величина имеет смысл только вместе с формулой, определениями переменных и выбранным правилом чтения результата.
Формула и два показателя
В этой статье рассматриваем запись, приведённую, в частности, в программе Смоленского государственного университета:
Здесь - оборотные активы, делённые на краткосрочные обязательства. Это коэффициент текущей ликвидности: он сопоставляет ресурсы и обязательства краткосрочного характера. Если краткосрочные обязательства равны нулю, обычное деление не определено; подставлять вместо отношения ноль нельзя.
- отношение заёмного капитала к общей величине активов, или валюте баланса. В учебном примере ниже под заёмным капиталом понимаются совокупные долгосрочные и краткосрочные обязательства, а не только банковские кредиты. На практике состав числителя нужно сверять с определением конкретной методики: термин в разных задачах используют по-разному. При положительной валюте баланса отношение безразмерно; одинаковые единицы измерения числителя и знаменателя сокращаются.
Отчётность служит снимком на определённую дату. Как её части связаны между собой, помогает вспомнить структура бухгалтерского баланса. Для сопоставления периодов нужно брать показатели на одинаковую отчётную дату и соблюдать одну методику расчёта.
Как коэффициенты меняют результат
При неизменной доле долга увеличение на единицу уменьшает индекс на . При неизменной ликвидности увеличение на единицу увеличивает его на . Это математическое свойство выбранной записи, а не доказательство причинной связи или надёжности прогноза. Для изменения доли долга на 0,1 вклад составит лишь .
На видео золотая точка движется по прямой при фиксированном : видно, как рост ликвидности от 0 до 2 снижает индекс и как при обратном движении значение возвращается. Точки не показывают развитие реальной компании во времени: меняется только один параметр условного примера.
Сравнивать величины коэффициентов напрямую следует осторожно: единица ликвидности и единица доли долга не обязательно являются одинаковыми по смыслу изменениями. Для анализа чувствительности выбирают реалистичный шаг по каждому фактору и фиксируют остальные условия.
Пример расчёта по балансу
Пусть у условной организации оборотные активы составляют 120 млн руб., краткосрочные обязательства - 100 млн руб., общие активы - 200 млн руб., а все обязательства - 120 млн руб. Эти числа учебные и не относятся к реальному предприятию.
- Находим текущую ликвидность: .
- Делим обязательства на активы: .
- Подставляем оба отношения в выбранную формулу:
Отдельные слагаемые равны , и . После округления до четырёх знаков индекс составляет . На схеме показаны вклады в сумму: длина полоски показывает величину каждого слагаемого, а направление - его знак.
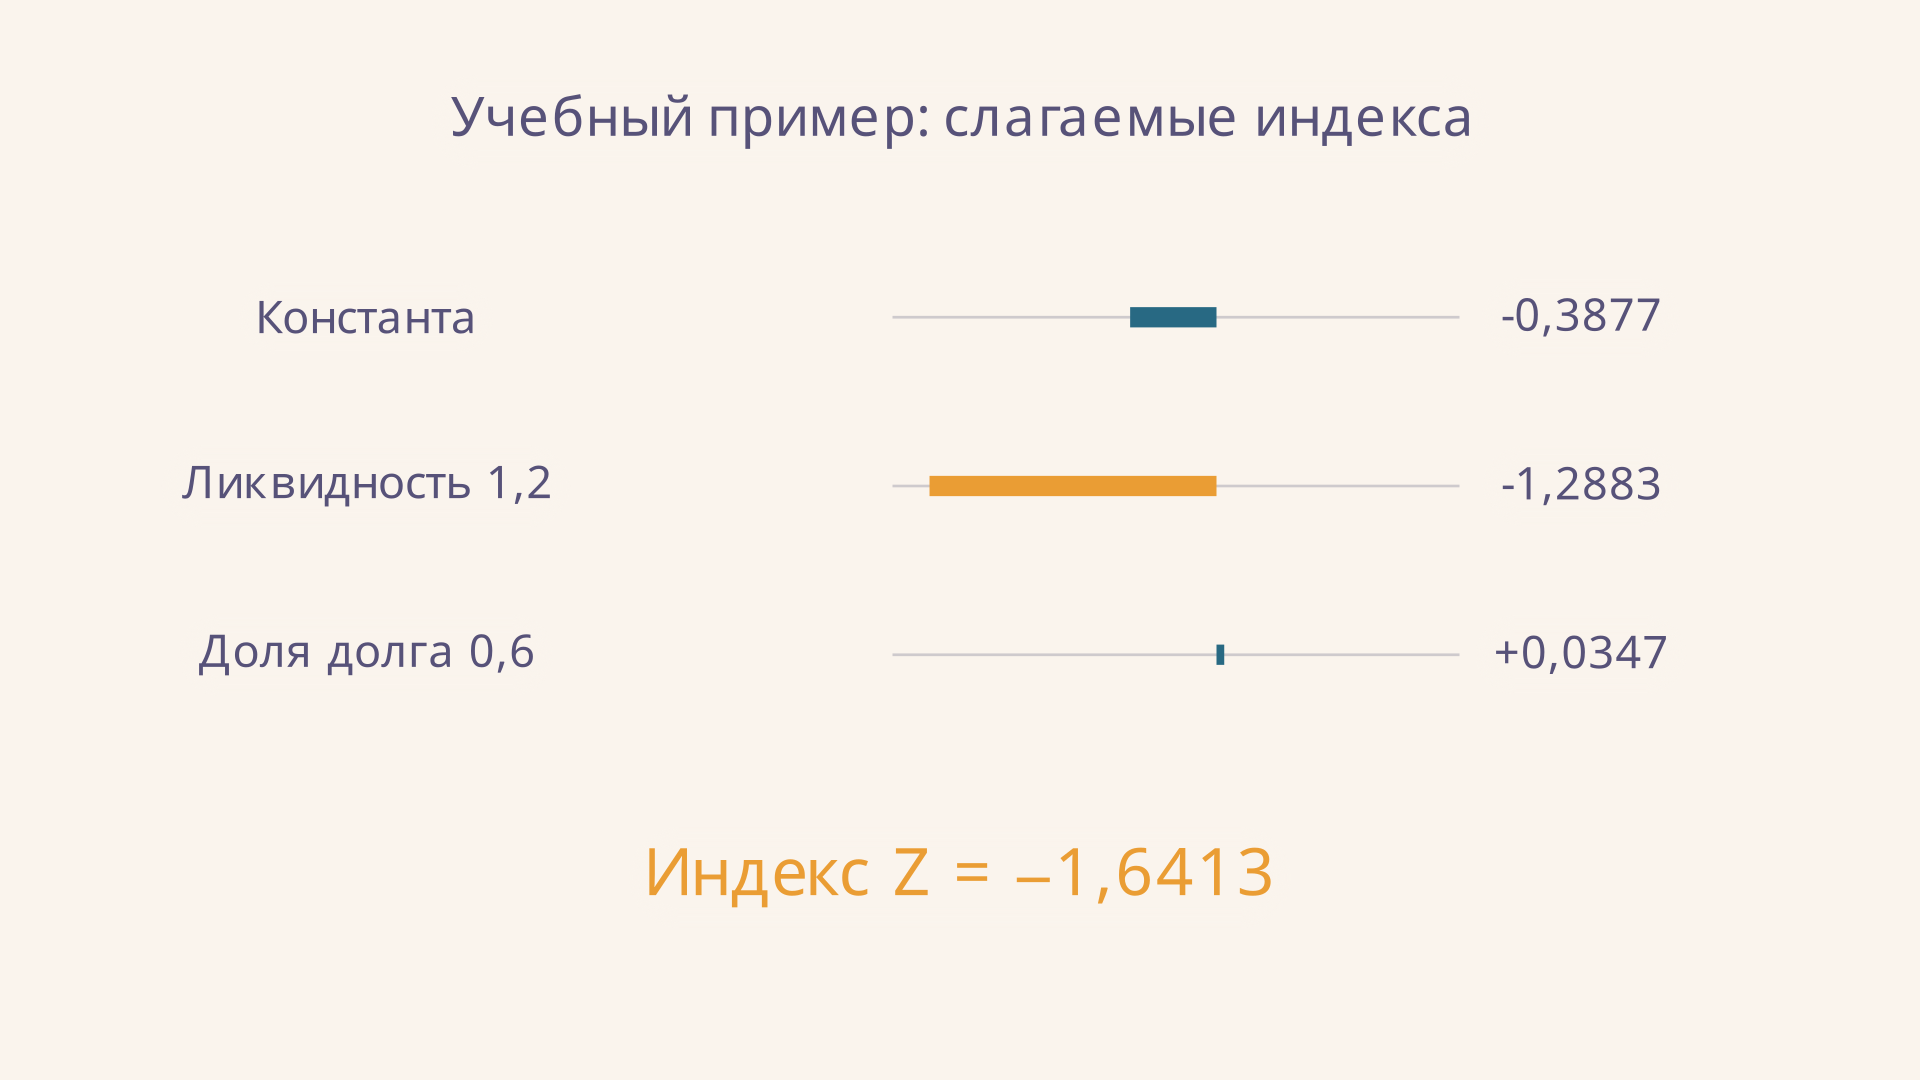
В некоторых учебных пособиях отрицательный результат трактуется как признак более благоприятного положения. Но в данном случае такой вывод недостаточен: прежде чем писать заключение, нужно проверить, способна ли выбранная формула вообще дать разные знаки на допустимых данных.
Почему знак здесь почти ничего не различает
Пусть , а . Это обычный диапазон для неотрицательных оборотных активов, положительных краткосрочных обязательств и обязательств, не превышающих активы. Тогда отрицательное слагаемое не больше нуля, а положительное не больше . Следовательно,
Максимум достигается при и . При любых остальных значениях указанного диапазона индекс ещё меньше. Значит, правило «отрицательный - благополучен, положительный - проблемен» в этом диапазоне присвоит всем один знак, независимо от состояния. Даже заметные затруднения с платежами не обязательно изменят классификацию.
Доля обязательств может превышать единицу, например при отрицательном собственном капитале. Тогда указанная граница не действует, но это не делает модель автоматически надёжной: для положительного при потребовалось бы больше примерно . Математическая проверка диапазона выявляет проблему интерпретации, а не устанавливает состояние конкретной компании.
Почему встречаются другие ответы
В литературе есть запись с коэффициентом вместо . Оба варианта упомянуты, например, в учебном пособии РГИИС. При большей величине веса граница нуля меняется: для тех же и получится . Эту запись нельзя незаметно смешивать с нашей.
Расходятся и описания знака: пособие СмолГУ относит отрицательный индекс к более благоприятному исходу, тогда как другое университетское пособие при близкой записи даёт обратное правило. Без надёжного подтверждения исходной методики нельзя объявить одну трактовку универсальной. Для учебной работы укажите используемый источник, коэффициенты и условие задачи, а расхождение отметьте отдельно.
Что добавить к анализу
Два коэффициента не описывают прибыльность, сроки конкретных платежей, качество дебиторской задолженности и доступ к финансированию. Оборотные активы могут включать запасы, которые трудно быстро продать; положительный остаток активов сам по себе не гарантирует оплату долга завтра. Полезно изучать несколько дат, проверять состав статей и сравнивать результаты с денежными потоками.
Другие показатели отвечают на другие вопросы. Например, запас финансовой прочности связывает выручку с точкой безубыточности, а не заменяет анализ ликвидности. Сопоставление методов помогает сформулировать вопросы к отчётности, но одинаковые выводы нескольких моделей ещё не доказывают, что прогноз верен: модели могут опираться на схожие данные и ошибки.
Как оформить решение в работе
Начните с таблицы исходных данных: укажите дату баланса, единицы измерения и источник каждой величины. Затем отдельно запишите определения и . Это позволит преподавателю проверить, вошли ли в долг все обязательства или только кредиты. Если используете показатели за несколько лет, не меняйте состав числителя от периода к периоду без пояснения. При сравнении компаний убедитесь, что структура их деятельности и правила учёта достаточно сопоставимы.
Далее приведите формулу целиком и покажите подстановку до округления. Результат удобно дать с четырьмя знаками после запятой, сохранив исходные значения для проверки арифметики. В заключении разделите три вещи: что непосредственно показывает индекс, какую трактовку предлагает выбранное пособие и почему её применимость ограничена. Если в условии задана другая версия, рассчитайте именно её, указав отличие от приведённой здесь. Не следует подменять учебный результат утверждением о фактической финансовой устойчивости.
Проверка на крайних значениях часто обнаруживает проблему раньше сложного расчёта. Для нашей версии можно взять нулевую ликвидность и максимально допустимую долю долга, равную единице: даже тогда индекс отрицателен. Такой тест относится к заданному диапазону, а не ко всем теоретически возможным балансам. Он помогает сформулировать ограничение вывода без догадок о состоянии отдельной фирмы.
Частые ошибки
- Смешивать версии формулы. При и результаты и возможные границы различаются.
- Записывать долю 60 % как 60. В рассматриваемой записи отношение равно ; иначе вклад долга завышается в сто раз.
- Принимать за вероятность в процентах. Индекс не является вероятностью и не содержит калиброванного перевода в проценты.
- Делить при нулевом знаменателе. Если краткосрочные обязательства или активы равны нулю, соответствующее отношение не определено.
- Делать юридический вывод по знаку. Расчёт по балансу не устанавливает факт несостоятельности и не заменяет анализа обязательств.
FAQ
Что означает отрицательный индекс в примере?
Это результат подстановки в выбранную формулу. Некоторые пособия связывают отрицательный знак с более благоприятным положением, но при указанных выше ограничениях он неизбежен и сам по себе не различает организации.
Можно ли рассчитать модель по одной строке баланса?
Нет. Нужны как минимум оборотные активы, краткосрочные обязательства, общие активы и показатель заёмного капитала согласно определению методики. Сверьте единицы и отчётную дату.
Является ли результат вероятностью банкротства?
Нет. Это безразмерный индекс. Чтобы оценивать вероятность в процентах, нужна отдельная проверенная статистическая калибровка для соответствующих компаний и периода.
Коротко
В распространённой учебной записи индекс зависит от текущей ликвидности и доли заёмного капитала. Для и он равен . Коэффициенты и трактовки в источниках расходятся, а при и выбранная версия всегда отрицательна. Поэтому фиксируйте источник формулы и используйте результат только вместе с более широким финансовым анализом.
Читайте также
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
Соотношение дебиторской и кредиторской задолженности
Как рассчитать соотношение дебиторской и кредиторской задолженности по балансу, разобрать пример и оценить сроки платежей, качество долгов и ограничения показателя.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.