Анализ оборотных активов: показатели и пример
Анализ оборотных активов показывает, сколько ресурсов компания держит в запасах, долгах покупателей, деньгах и других текущих статьях, как меняется их состав и насколько быстро они связаны с выручкой. Сам по себе рост этих активов ещё не говорит об улучшении: он может отражать расширение бизнеса, накопление непроданных товаров или задержку оплаты клиентами. Для вывода нужно сопоставить структуру, динамику, оборот и качество отдельных статей. В калькуляторе можно изменить остатки и выручку и сразу увидеть, как меняется оценка скорости оборота.
Что относится к оборотным активам
Оборотные активы участвуют в обычном операционном цикле либо относятся к текущим по другим критериям учёта. В числе типичных статей - запасы, дебиторская задолженность, денежные средства и денежные эквиваленты, краткосрочные финансовые вложения и прочие оборотные активы. Их конкретный состав зависит от отчётности и деятельности компании.
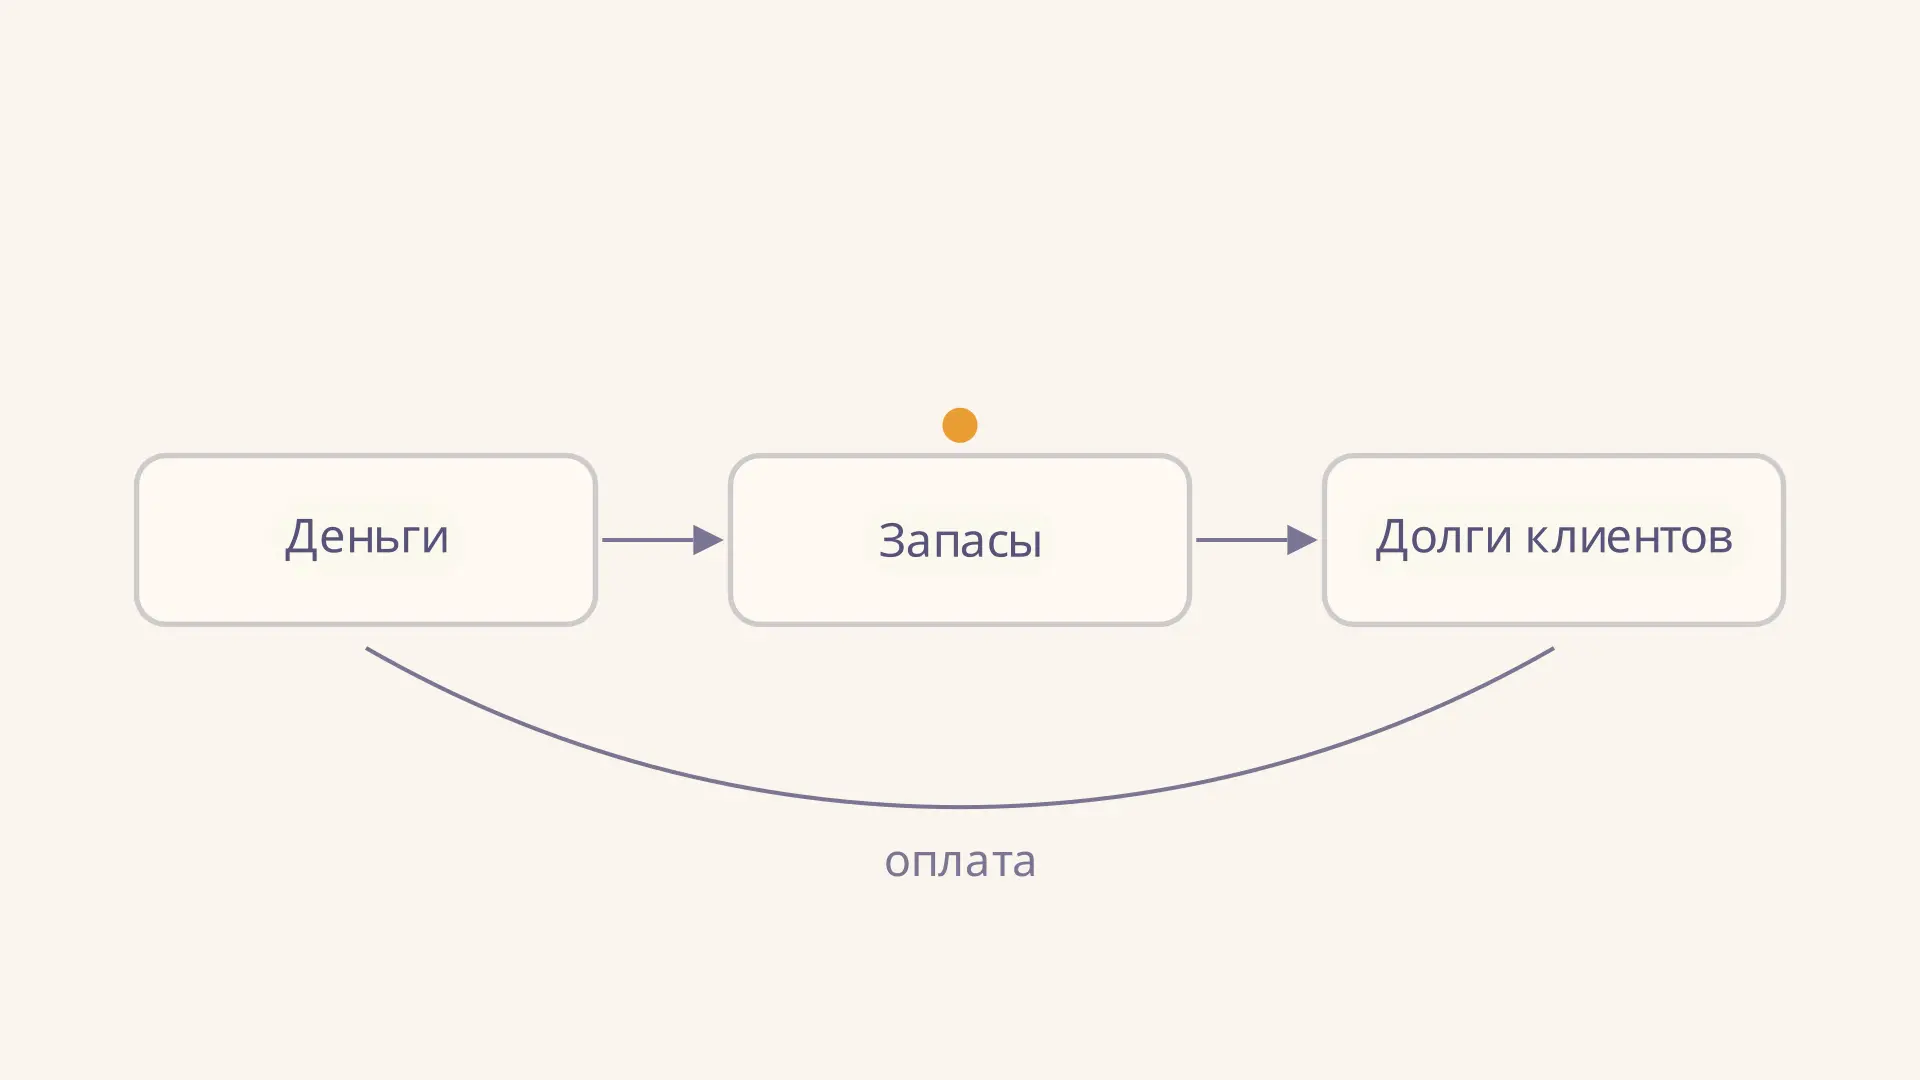
Операционный цикл связывает приобретение ресурсов с получением денег от покупателей. Например, предприятие покупает сырьё, производит и продаёт продукцию с отсрочкой платежа, а затем получает оплату. Движение на схеме показывает именно эту последовательность форм, а не превращение всей суммы каждой статьи без потерь или задержек.
Период в 12 месяцев - важный, но не единственный критерий классификации: нормальный операционный цикл может быть длиннее. Российский ФСБУ 4/2023 описывает представление активов в балансе и критерии их отнесения к оборотным. Для поиска показателей полезно сначала разобрать структуру бухгалтерского баланса.
Какие данные нужны для анализа
Возьмите баланс на начало и конец периода, отчёт о финансовых результатах за этот же период и пояснения к отчётности. Для общего оборота понадобится выручка, для анализа запасов - также себестоимость продаж. Расшифровки дебиторской задолженности по срокам и покупателям помогут понять, какая часть ожидается к погашению. Внутренние помесячные данные лучше показывают сезонность, чем два остатка на границах года.
Все суммы должны быть в одинаковых единицах. Балансовый остаток измеряется на дату, а выручка и себестоимость - за период. Для сопоставления потока с остатком используют среднюю величину активов за период. Если есть только две даты, применяют простое среднее; если доступны промежуточные данные, способ усреднения выбирают с учётом их частоты и характера бизнеса.
Проверьте сопоставимость периодов: приобретение компании, изменение состава группы или учётной политики может изменить показатели без аналогичного изменения работы предприятия. Сравнивайте год с годом, а сезонный бизнес - с соответствующим сезоном прошлого года.
Горизонтальный анализ: как изменилась сумма
Горизонтальный анализ сравнивает одну и ту же статью по датам. Абсолютное изменение равно конечному остатку минус начальный, а относительное - этому изменению, делённому на начальный остаток и умноженному на 100 %. Если начальное значение равно нулю, процентный прирост по этой формуле не определяется: сообщите абсолютное изменение отдельно.
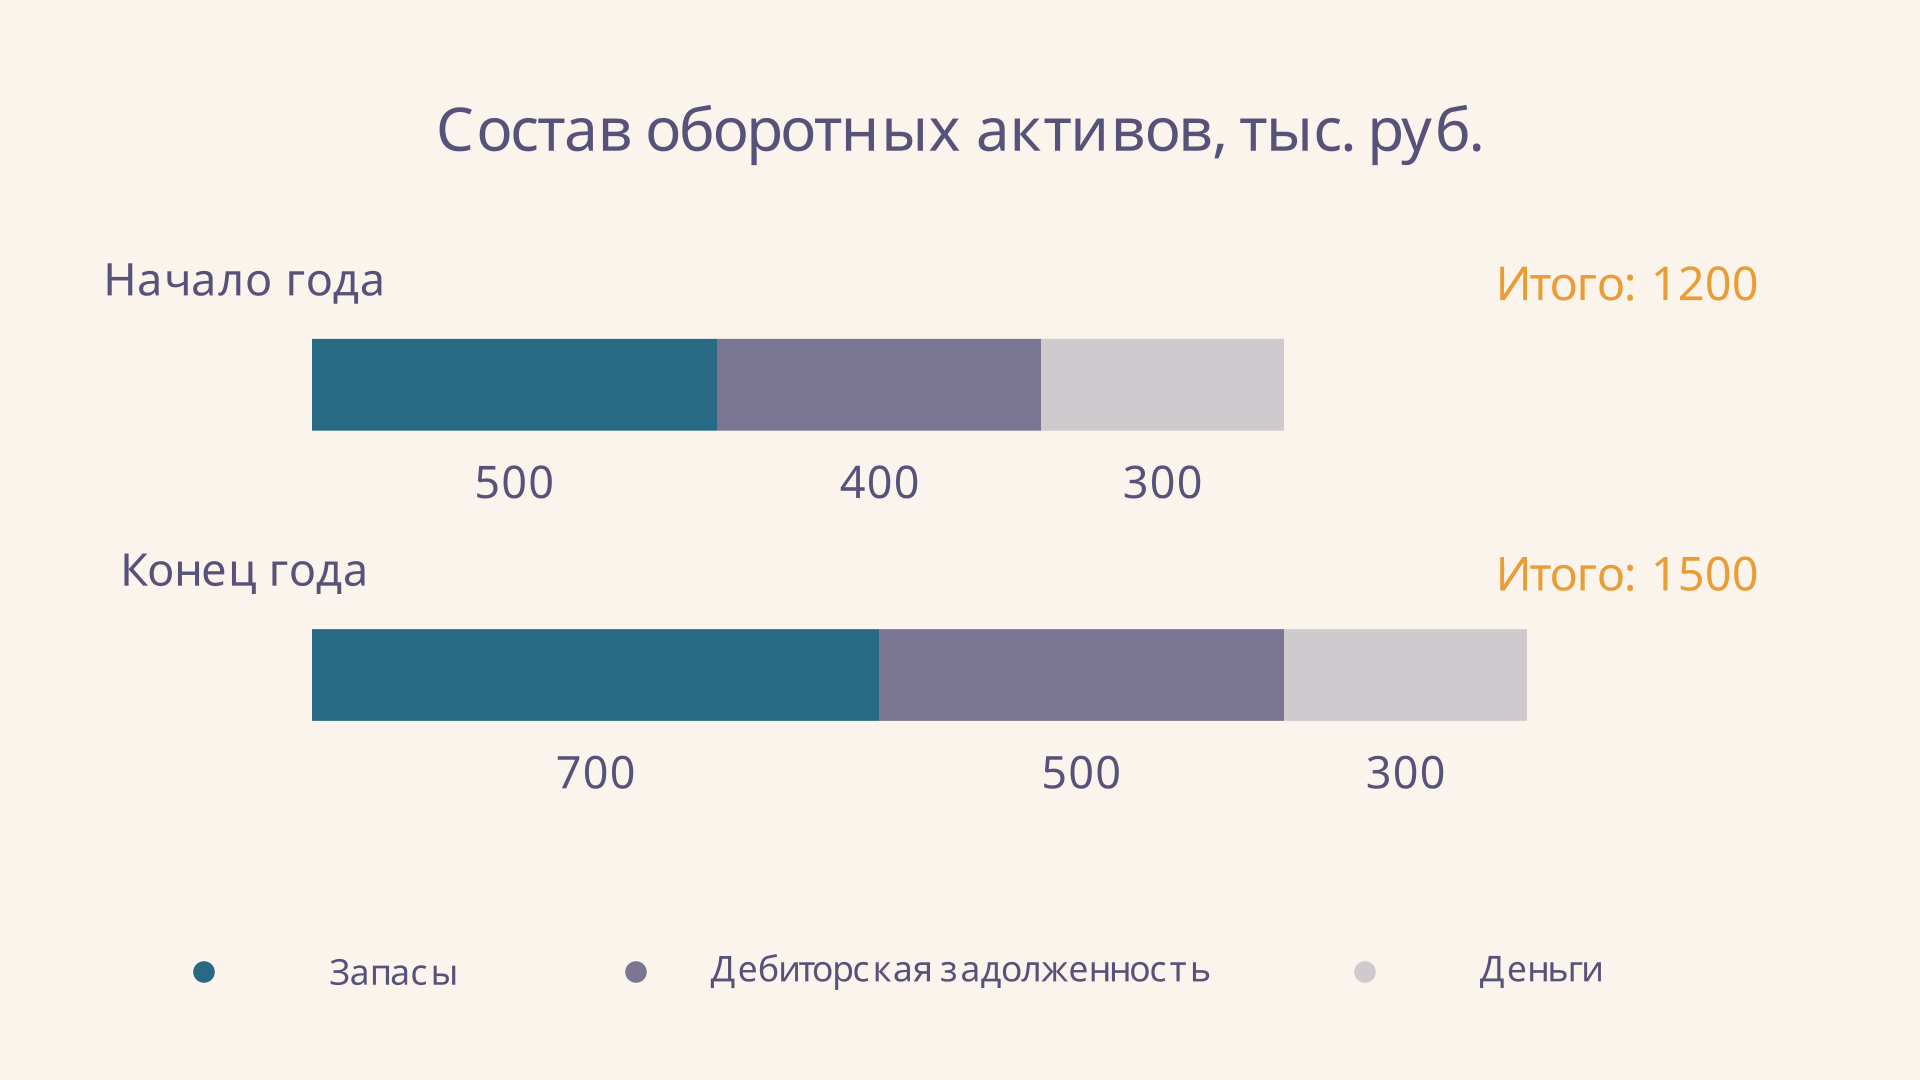
Рассмотрим условную компанию. Все суммы в таблице - тысячи рублей; прочие статьи для простоты отсутствуют.
| Статья | Начало года | Конец года | Изменение |
|---|---|---|---|
| Запасы | 500 | 700 | +200 |
| Дебиторская задолженность | 400 | 500 | +100 |
| Денежные средства | 300 | 300 | 0 |
| Всего | 1 200 | 1 500 | +300 |
Оборотные активы выросли на тыс. руб., или на . Из прироста 200 тыс. руб. пришлось на запасы, 100 тыс. руб. - на дебиторскую задолженность. Такая декомпозиция сразу показывает, какие статьи стоит исследовать дальше, но причины изменения по одному балансу не установить.
Вертикальный анализ: из чего состоят активы
Вертикальный анализ показывает удельный вес каждой статьи в сумме оборотных активов на одну дату. Формула проста: доля статьи равна её остатку, делённому на итог оборотных активов, умноженному на 100 %. Сумма долей по всем включённым статьям составляет 100 %, с возможным небольшим расхождением из-за округления.
На конец года доля запасов равна , дебиторской задолженности - , денег - . На начало года соответствующие доли составляли около 41,7 %, 33,3 % и 25,0 %. Деньги в абсолютной сумме не изменились, однако их доля снизилась: общий итог вырос быстрее. Это различие между суммой и долей важно для верного вывода.
Рост доли запасов может быть связан с подготовкой к сезону, повышением цен или замедлением продаж. Чтобы различить эти причины, изучают остатки в натуральном выражении, возраст товаров и план продаж. По дебиторской задолженности полезно отдельно проверить просрочку, концентрацию по покупателям и последующее поступление денег.
Оборачиваемость: сколько времени активы связаны с выручкой
Общая оборачиваемость связывает выручку за период со средней величиной всех оборотных активов:
В нашем примере при выручке 5 400 тыс. руб. средний остаток равен тыс. руб. Коэффициент составляет оборота за год, а условная длительность - дня. Для периода короче года в числителе используют число дней именно этого периода и сопоставимую выручку за него.
Показатель отражает отношение потока выручки к средней сумме активов, а не фактический срок прохождения каждой единицы товара через склад. Он также зависит от состава активов и цен. При сезонных остатках среднее только по началу и концу года может заметно отличаться от среднего по месяцам. Методика с другими датами усреднения способна дать другой результат; важно указать её в работе.
Для отдельных компонентов нужны отдельные знаменатели и потоки. Например, оборачиваемость запасов часто считают как себестоимость продаж, делённую на средний запас, а срок погашения торговой дебиторской задолженности - с использованием продаж в кредит. Эти формулы и ограничения раскрыты в учебнике OpenStax по управлению оборотным капиталом. Если данных о продажах в кредит нет, замена их всей выручкой даёт приближение, которое следует прямо оговорить.
Ликвидность и качество: как читать результат
Для оценки способности покрыть краткосрочные обязательства сопоставляют оборотные активы с такими обязательствами. Разность между ними называют чистым оборотным капиталом; отношение - коэффициентом текущей ликвидности. Если обязательства условной компании равны 1 000 тыс. руб., на конец года разность составит тыс. руб., а отношение - . Подробнее расчёт разобран в статье о коэффициенте текущей ликвидности.
Этот коэффициент не гарантирует своевременной оплаты долгов: залежавшиеся запасы и просроченную дебиторскую задолженность нельзя автоматически считать деньгами. Важны сроки поступлений и платежей, доступность денежных средств, условия кредитования и отрасль. И высокая доля денежных средств может быть оправдана предстоящими платежами, а не означать неэффективность.
Сравнивайте показатели с собственными прошлыми периодами и сопоставимыми компаниями, выясняя различия в бизнес-моделях. Для более широкой картины смотрите финансовые коэффициенты вместе с денежными потоками и рентабельностью. Один коэффициент не заменяет комплексной оценки.
Как оформить вывод по примеру
Удобный вывод отвечает на три вопроса: что изменилось, за счёт чего и что ещё требуется проверить. Например: «За год оборотные активы выросли на 300 тыс. руб., или на 25 %. Две трети прироста обеспечили запасы; их доля выросла с 41,7 до 46,7 %. При годовой выручке 5 400 тыс. руб. и средней величине активов по двум датам 1 350 тыс. руб. рассчитанная оборачиваемость составила четыре оборота, или 91,25 дня. Для оценки причин роста необходимы данные о запасах, сроках дебиторской задолженности и прошлогодней оборачиваемости».
Такой вывод не приписывает компании конкретную проблему без доказательств. Следующий шаг - проверить, вызвано ли накопление запасов ростом операций или замедлением продаж, и сравнить динамику задолженности с условиями оплаты. Для оценки рисков можно также изучить модель Альтмана, помня о её допущениях и применимости.
Частые ошибки
- Путать активы на дату и поток за период. Выручку сопоставляют со средним остатком, а не обязательно с балансом на конец года.
- Оценивать только общий итог. Одинаковый рост суммы может скрывать совершенно разные изменения запасов и задолженности.
- Принимать расчётные дни за срок оплаты конкретного покупателя. Общая оборачиваемость включает несколько разных видов активов.
- Делать вывод по универсальной норме. Сезонность, отрасль, сроки поставок и условия оплаты меняют интерпретацию.
- Игнорировать качество статей. Наличие дебиторской задолженности в балансе не означает, что вся сумма будет получена вовремя.
FAQ
Чем оборотные активы отличаются от оборотного капитала?
Оборотные активы - это активы соответствующего раздела баланса. Чистый оборотный капитал обычно рассчитывают как оборотные активы минус краткосрочные обязательства. В литературе термин «оборотный капитал» может употребляться по-разному, поэтому в работе лучше привести выбранное определение.
Всегда ли ускорение оборота полезно?
Нет. Меньший остаток при той же выручке повышает коэффициент, но слишком низкие запасы могут привести к перебоям поставок, а жёсткие условия оплаты - к потере клиентов. Оценивать изменение нужно вместе с обслуживанием заказов, рисками и денежным потоком.
Почему средние активы не равны остатку на конец года?
Средняя величина приблизительно описывает ресурсы за весь период, а конечный остаток фиксирует лишь одну дату. При больших сезонных колебаниях среднее по двум датам особенно грубо, поэтому лучше использовать более частые остатки.
Коротко
Анализ оборотных активов начинается с сопоставимых остатков и выручки, затем соединяет динамику, структуру и оборачиваемость с проверкой ликвидности и качества статей. В примере активы выросли на 25 %, а расчётная длительность оборота составила 91,25 дня. Чтобы объяснить причины и оценить результат, нужны данные о сроках, сезонности и сопоставимых периодах.
Читайте также
Анализ платёжеспособности предприятия: пример
Как провести анализ платёжеспособности предприятия: расчёт трёх коэффициентов, оценка сроков платежей и пример вывода по условному бухгалтерскому балансу.
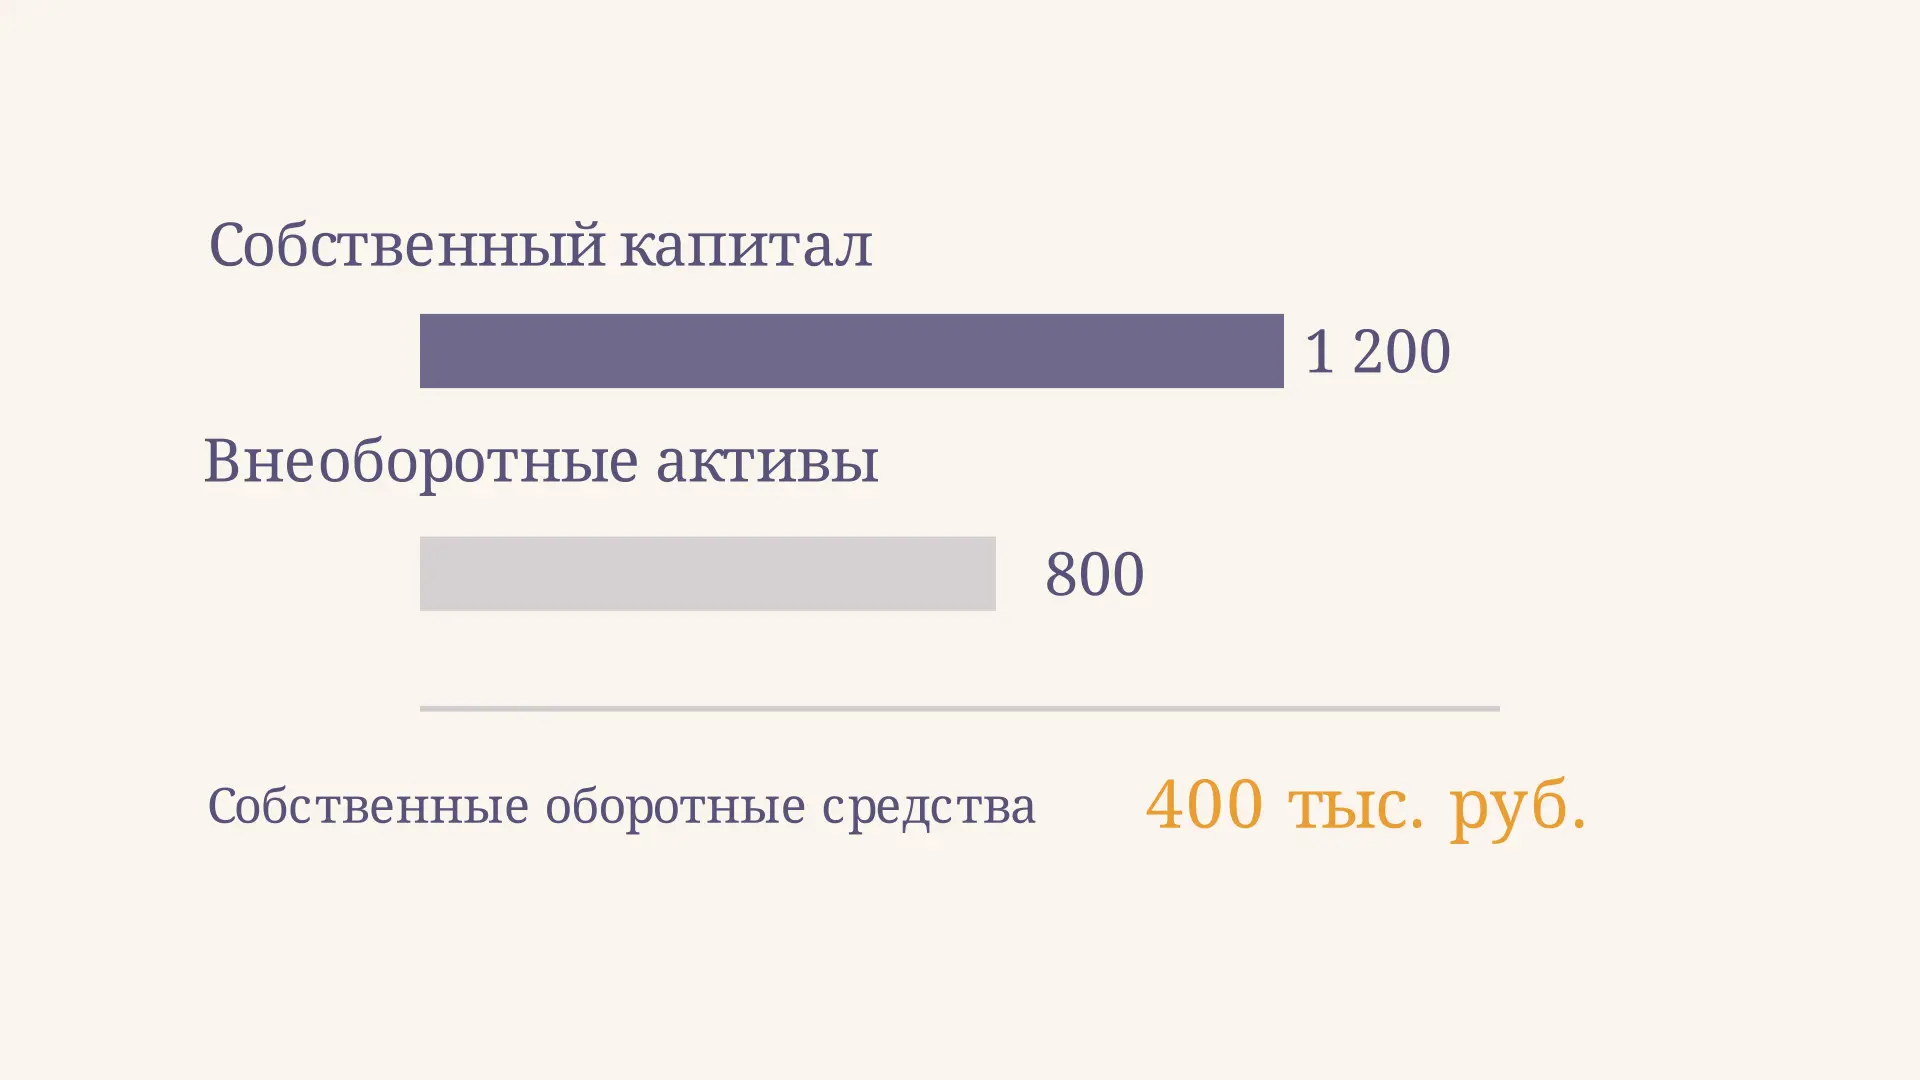
Как рассчитать собственные оборотные средства
Как рассчитать собственные оборотные средства по строкам баланса, отличить их от рабочего капитала и объяснить положительный или отрицательный результат на примере.
Коэффициент обеспеченности собственными средствами
Как рассчитать коэффициент обеспеченности собственными средствами по строкам баланса, разобрать отрицательный результат и оценить исторический ориентир 0,1.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Модель Федотовой: формула и пример расчёта
Модель Федотовой в финансовом анализе: двухфакторная формула, расчёт по балансу, влияние ликвидности и долга, спорные коэффициенты и ограничения вывода.
Рентабельность оборотных активов: формула и расчёт
Как рассчитать рентабельность оборотных активов по чистой прибыли и балансу, интерпретировать процент, сравнить периоды и учесть ограничения показателя.