Как рассчитать собственные оборотные средства
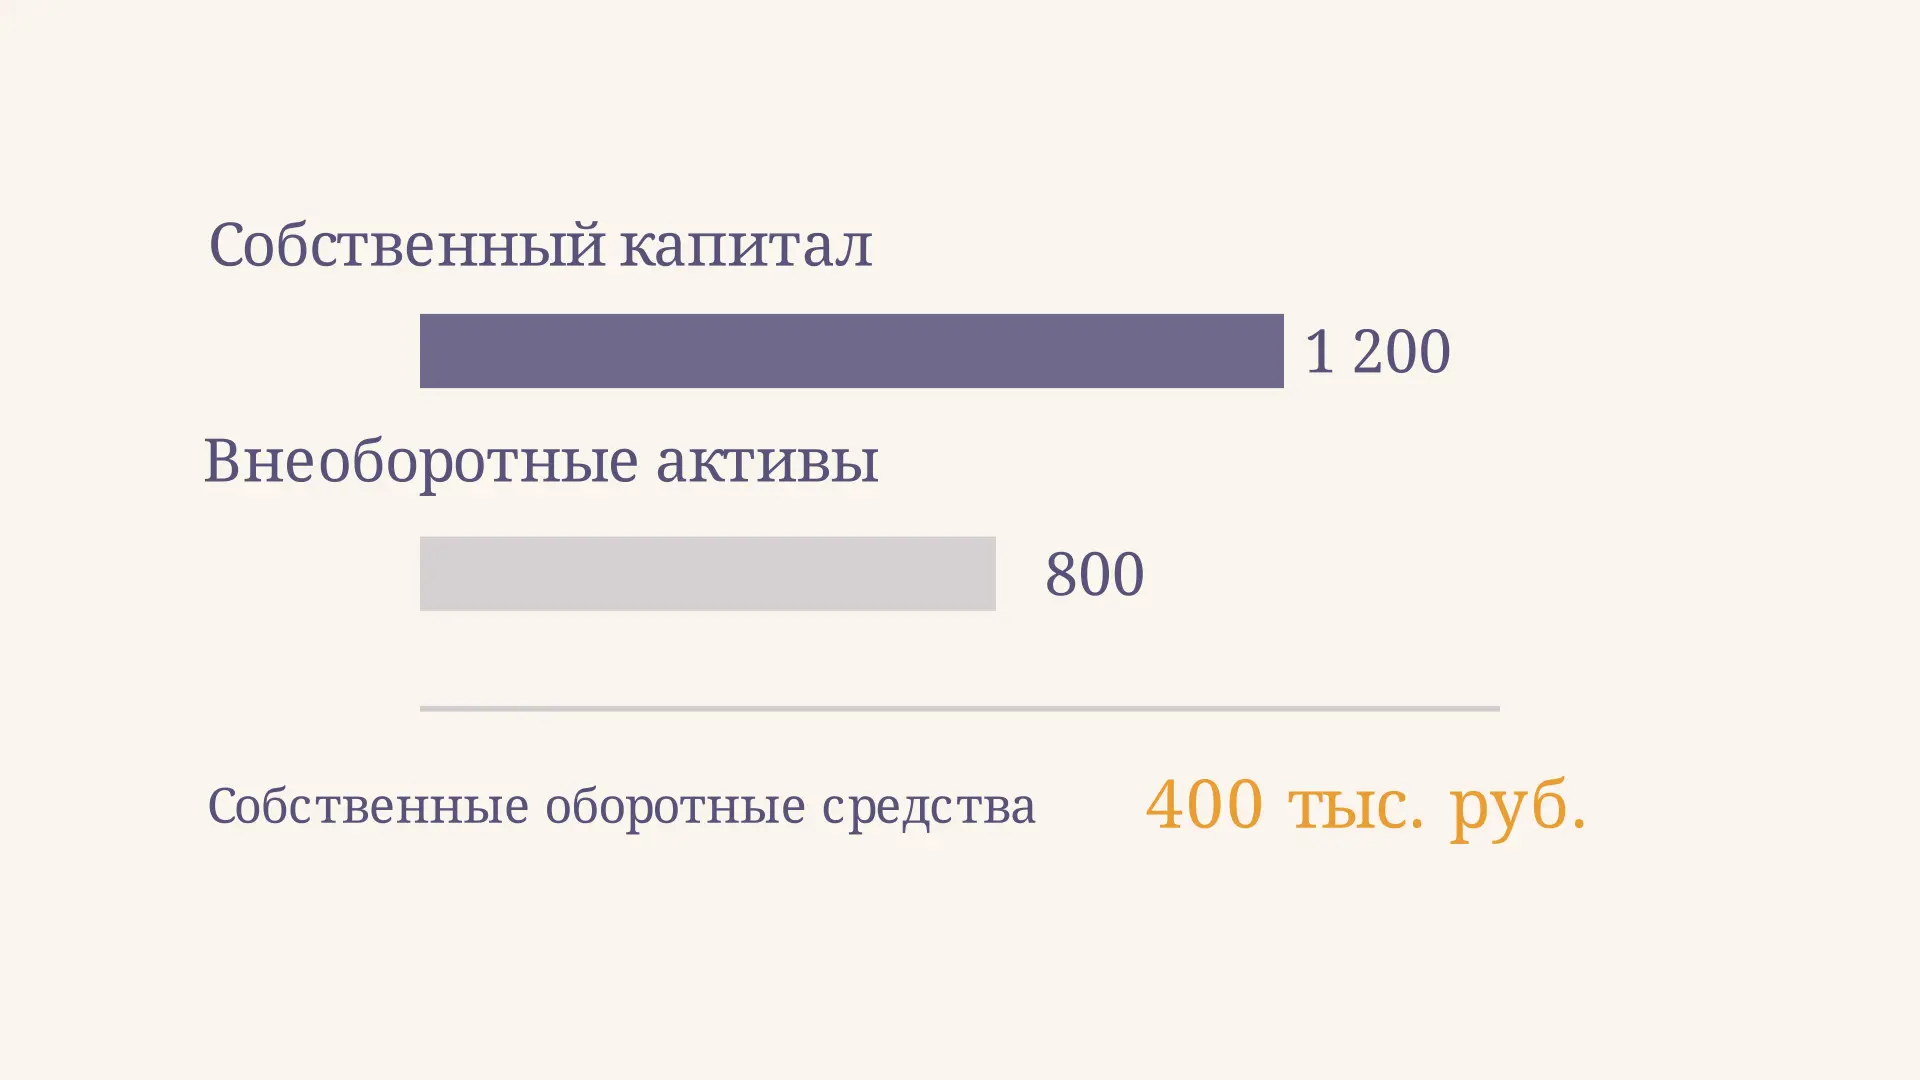
Собственные оборотные средства, или СОС, показывают, какая расчётная часть собственного капитала остаётся после вычитания внеоборотных активов. Чтобы рассчитать их по балансу, из капитала и резервов вычитают внеоборотные активы на ту же дату. Например, при капитале 1 200 тыс. руб. и внеоборотных активах 800 тыс. руб. СОС равны 400 тыс. руб. Калькулятор поможет изменить исходные величины и увидеть, когда разность становится отрицательной.
Что показывает величина СОС
Предприятие использует собственный капитал и обязательства для финансирования активов. Часть активов предназначена для длительного использования: это, например, основные средства и нематериальные активы. Другая часть относится к оборотным активам: запасам, дебиторской задолженности, деньгам и другим статьям текущего раздела баланса.
В выбранном здесь подходе сначала сопоставляют собственный капитал с внеоборотными активами. Положительный остаток называют собственными оборотными средствами. Он характеризует структуру финансирования на отчётную дату, но не показывает, какие именно деньги лежат на отдельном счёте. Для понимания расположения показателей полезно сначала разобрать структуру бухгалтерского баланса.
На видео меняется только одна величина. В реальном балансе одновременно могут измениться капитал, обязательства и несколько видов активов, поэтому причину динамики нужно искать в отчётности и пояснениях.
Формула и строки баланса
Основная формула для этой статьи:
где - капитал и резервы, а - внеоборотные активы. В балансе с привычными кодами строк это выглядит так:
Возьмите значения из одного столбца баланса и проверьте единицу измерения в заголовке формы. Обычно используют тысячи рублей, но задача может задавать и другую единицу. Знак у капитала тоже имеет значение: если итог капитала отрицателен, его нельзя заменить модулем. При расчёте сохраняют отрицательное значение, а скобки в отчётности читают в соответствии с правилами представления показателей.
Коды и наименования сверяют с конкретной формой и пояснениями. ФНС публикует бухгалтерскую отчётность в государственном информационном ресурсе, а образец формы из отчётности за 2025 год показывает коды разделов. При сокращённой или иной форме нужно найти соответствующие итоги по содержанию, а не механически искать номер. Состав капитала и внеоборотных активов раскрывается в пояснениях; их изменения помогут объяснить результат.
Пошаговый пример по балансу
Возьмём условный баланс на одну дату. Все суммы указаны в тысячах рублей:
| Показатель | Сумма |
|---|---|
| Внеоборотные активы | 800 |
| Оборотные активы | 1 000 |
| Капитал и резервы | 1 200 |
| Долгосрочные обязательства | 300 |
| Краткосрочные обязательства | 300 |
Сначала проверим равенство сторон: активы составляют , а капитал и обязательства - . Затем из капитала вычтем внеоборотные активы:
Положительная разность означает, что в этой расчётной модели капитал превышает внеоборотные активы на 400 тыс. руб. Но баланс не распределяет каждый источник по отдельным товарам и счетам. Поэтому нельзя утверждать, что на конкретном банковском счёте есть 400 тыс. руб. или что именно эта сумма была потрачена на закупку запасов.
При решении задачи полезно записать промежуточный результат словами: «собственный капитал превышает внеоборотные активы на 400 тыс. руб.». Такая формулировка сохраняет связь с формулой и не обещает больше, чем показывают исходные данные. Если вместо чисел даны статьи баланса, сначала найдите итоги разделов и убедитесь, что в условии нет дополнительных корректировок. Например, нельзя прибавлять к итогу капитала его отдельную составляющую второй раз: она уже входит в общую сумму.
Чем СОС отличаются от рабочего капитала
В задачах встречается и другая разность: оборотные активы минус краткосрочные обязательства. Её часто называют чистым оборотным или рабочим капиталом. В нашем примере он равен тыс. руб. Это не тот же результат, что 400 тыс. руб. СОС.
Из равенства актива и пассива следует:
где - оборотные активы, - краткосрочные, а - долгосрочные обязательства. Поэтому разница между двумя величинами в полной и согласованной модели равна долгосрочным обязательствам: тыс. руб.
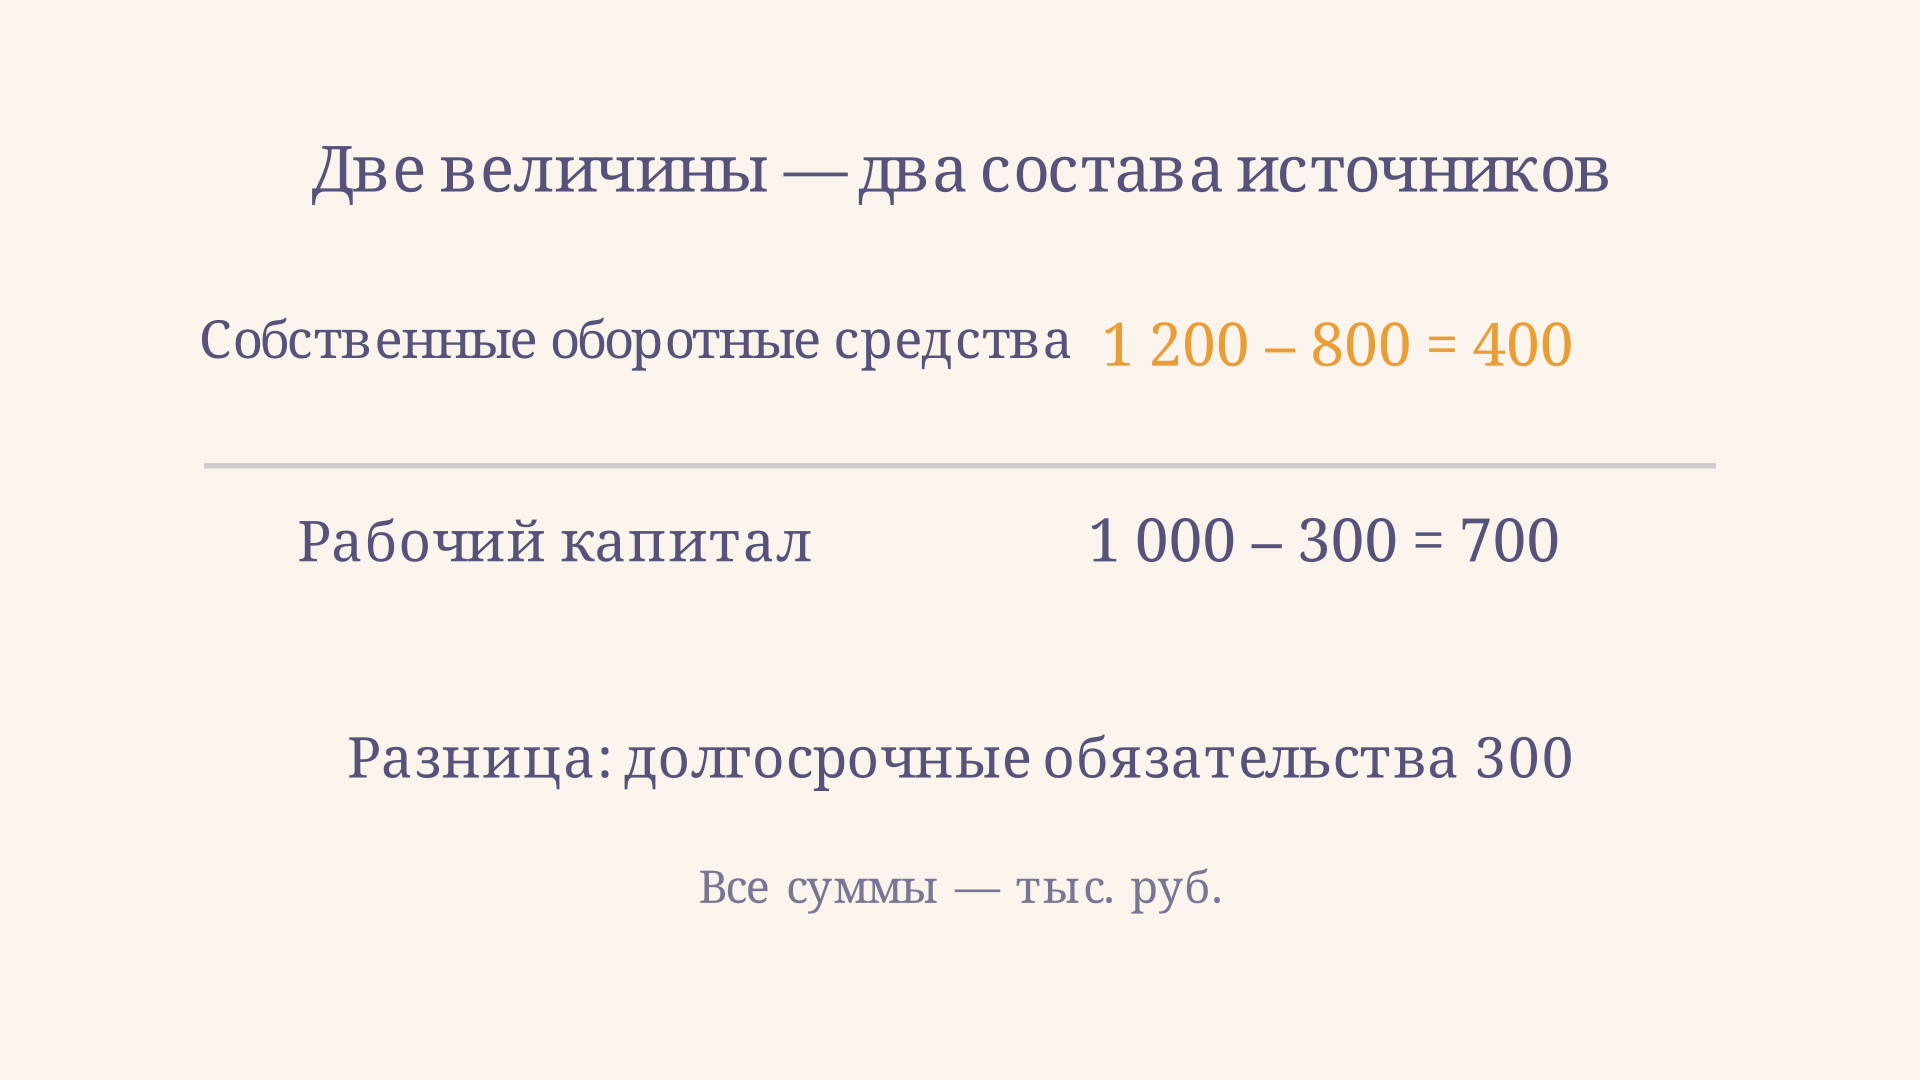
Некоторые методики называют величину собственными и долгосрочными источниками формирования оборотных активов. Слова в разных пособиях могут различаться: перед сравнением результатов всегда выпишите формулу. Добавление долгосрочного долга меняет экономический смысл: заёмные источники нельзя назвать собственным капиталом. Если в задании прямо дана методика, используйте её и укажите состав показателя.
Как прочитать положительное и отрицательное значение
При положительном СОС капитал больше внеоборотных активов. Это даёт расчётный запас собственного финансирования после их покрытия в принятой модели. Нулевое значение означает равенство этих двух величин. Ни один из результатов не гарантирует, что организация вовремя погасит счета: оборотные активы могут состоять из медленно продаваемых запасов или задолженности покупателей.
Отрицательная величина получается, когда внеоборотные активы превышают капитал. Например, при капитале 900 и внеоборотных активах 1 100 тыс. руб. СОС равны тыс. руб. Собственного капитала недостаточно, чтобы покрыть внеоборотные активы в выбранном расчёте; при этом их могут финансировать и долгосрочные обязательства. Минус сам по себе не доказывает ни банкротство, ни убыток за текущий год.
Для оценки платежеспособности сопоставьте оборотные активы и краткосрочные обязательства, изучите сроки платежей и качество дебиторской задолженности. Коэффициент текущей ликвидности отвечает на соседний вопрос и не заменяет анализ денежных потоков. Самостоятельного универсального норматива в рублях для СОС нет: размер бизнеса и состав его активов различаются.
Как сравнивать результаты по периодам
Вычислите СОС на начало и конец периода одинаковым способом и в одинаковых единицах. Затем разложите изменение на две причины:
Допустим, капитал вырос с 1 000 до 1 200 тыс. руб., а внеоборотные активы - с 700 до 800 тыс. руб. СОС увеличились с 300 до 400 тыс. руб.: прирост капитала на 200 превысил прирост внеоборотных активов на 100. Это арифметическое объяснение ещё не говорит, почему капитал и активы изменились. Ответ может быть связан с прибылью, вкладами, приобретением имущества или переоценкой; проверьте соответствующие расшифровки.
Сравнивая организации, учитывайте отрасль, сезонность и дату. Производственное предприятие с оборудованием и компания услуг с небольшим объёмом внеоборотных активов могут иметь разные структуры баланса. Показатель лучше читать в связке с индексом постоянного актива и другими коэффициентами, сохраняя их различия в формулах.
При переходе к следующему периоду полезно составить небольшую таблицу с отдельными колонками для капитала, внеоборотных активов и разности. Она показывает не только итоговое направление, но и сочетание факторов. Даже если СОС не изменились, обе исходные величины могли существенно вырасти. В таком случае неизменный итог не означает, что финансовая структура предприятия осталась прежней. Проверьте также, не изменились ли состав группы или правила оценки, иначе сравнение может отражать несопоставимость данных.
Как использовать СОС для дальнейшего анализа
Самостоятельная сумма СОС - отправная точка. Чтобы оценить её по отношению к запасам, можно разделить СОС на стоимость запасов на ту же дату. Например, при СОС 400 и запасах 800 тыс. руб. отношение равно 0,5. Его смысл и ограничения рассмотрены в статье о коэффициенте обеспеченности запасов. Если запасы равны нулю, такое отношение не определено.
Повысить расчётную разность может рост капитала или снижение внеоборотных активов, однако не всякое изменение полезно бизнесу. Сохранённая прибыль способна укрепить капитал, а продажа необходимого оборудования может снизить производственные возможности. Анализируйте экономическую причину, сроки и последствия решения, а не стремитесь к одной цифре любой ценой.
Для практического вывода полезно дополнить расчёт вопросами о ближайших платежах: когда нужно вернуть кредиты, какая часть дебиторской задолженности просрочена и сколько времени требуется для продажи запасов. Эти сведения не выводятся из одной разности. Например, положительный показатель может сочетаться с нехваткой денег на конкретную дату, если покупатели заплатят позже срока погашения обязательств. Поэтому структура баланса и календарь платежей дополняют друг друга.
Частые ошибки
- Берут все активы вместо внеоборотных. В формуле СОС используют итог соответствующего раздела, а не валюту баланса.
- Смешивают периоды или единицы. Обе строки должны относиться к одной дате и измеряться в одном масштабе.
- Добавляют долгосрочный долг без оговорки. Тогда рассчитывают более широкий показатель, включающий заёмное финансирование.
- Приравнивают СОС к деньгам. Это разность балансовых итогов, а не сумма на расчётном счёте.
- Убирают отрицательный знак. Отрицательный результат несёт информацию и должен остаться в расчёте.
FAQ
Можно ли рассчитать СОС, если капитал отрицательный?
Да. Используйте итог капитала со знаком и вычтите внеоборотные активы. Затем исследуйте причины отрицательного капитала и другие источники финансирования.
Всегда ли СОС меньше рабочего капитала?
При согласованном балансе и положительных долгосрочных обязательствах - да: разница равна этим обязательствам. Если они равны нулю, оба показателя совпадают.
Что делать, если в отчёте нет привычных кодов?
Найдите итоги капитала и внеоборотных активов по наименованию и пояснениям. Если форма агрегирована и данные определить нельзя, запросите расшифровку вместо предположений.
Коротко
В выбранной методике СОС равны капиталу и резервам за вычетом внеоборотных активов. В примере это 400 тыс. руб.; рабочий капитал с учётом долгосрочных обязательств составляет 700 тыс. руб. Знак и изменение величины оценивают вместе с составом активов, долгом и сроками платежей.
Читайте также
Коэффициент обеспеченности собственными средствами
Как рассчитать коэффициент обеспеченности собственными средствами по строкам баланса, разобрать отрицательный результат и оценить исторический ориентир 0,1.
Анализ оборотных активов: показатели и пример
Как провести анализ оборотных активов: оценить состав и динамику, рассчитать доли и оборачиваемость, проверить ликвидность и сформулировать вывод на примере.
Коэффициент обеспеченности запасов: расчёт
Как рассчитать коэффициент обеспеченности запасов собственными средствами по балансу, объяснить отрицательное значение и сравнить результат в динамике на примере.
Рентабельность оборотных активов: формула и расчёт
Как рассчитать рентабельность оборотных активов по чистой прибыли и балансу, интерпретировать процент, сравнить периоды и учесть ограничения показателя.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Анализ кредиторской задолженности: пример и формулы
Как провести анализ кредиторской задолженности организации: изучить состав, динамику и просрочку, рассчитать доли и объяснить результаты на учебном примере.