Индекс постоянного актива: формула и расчёт
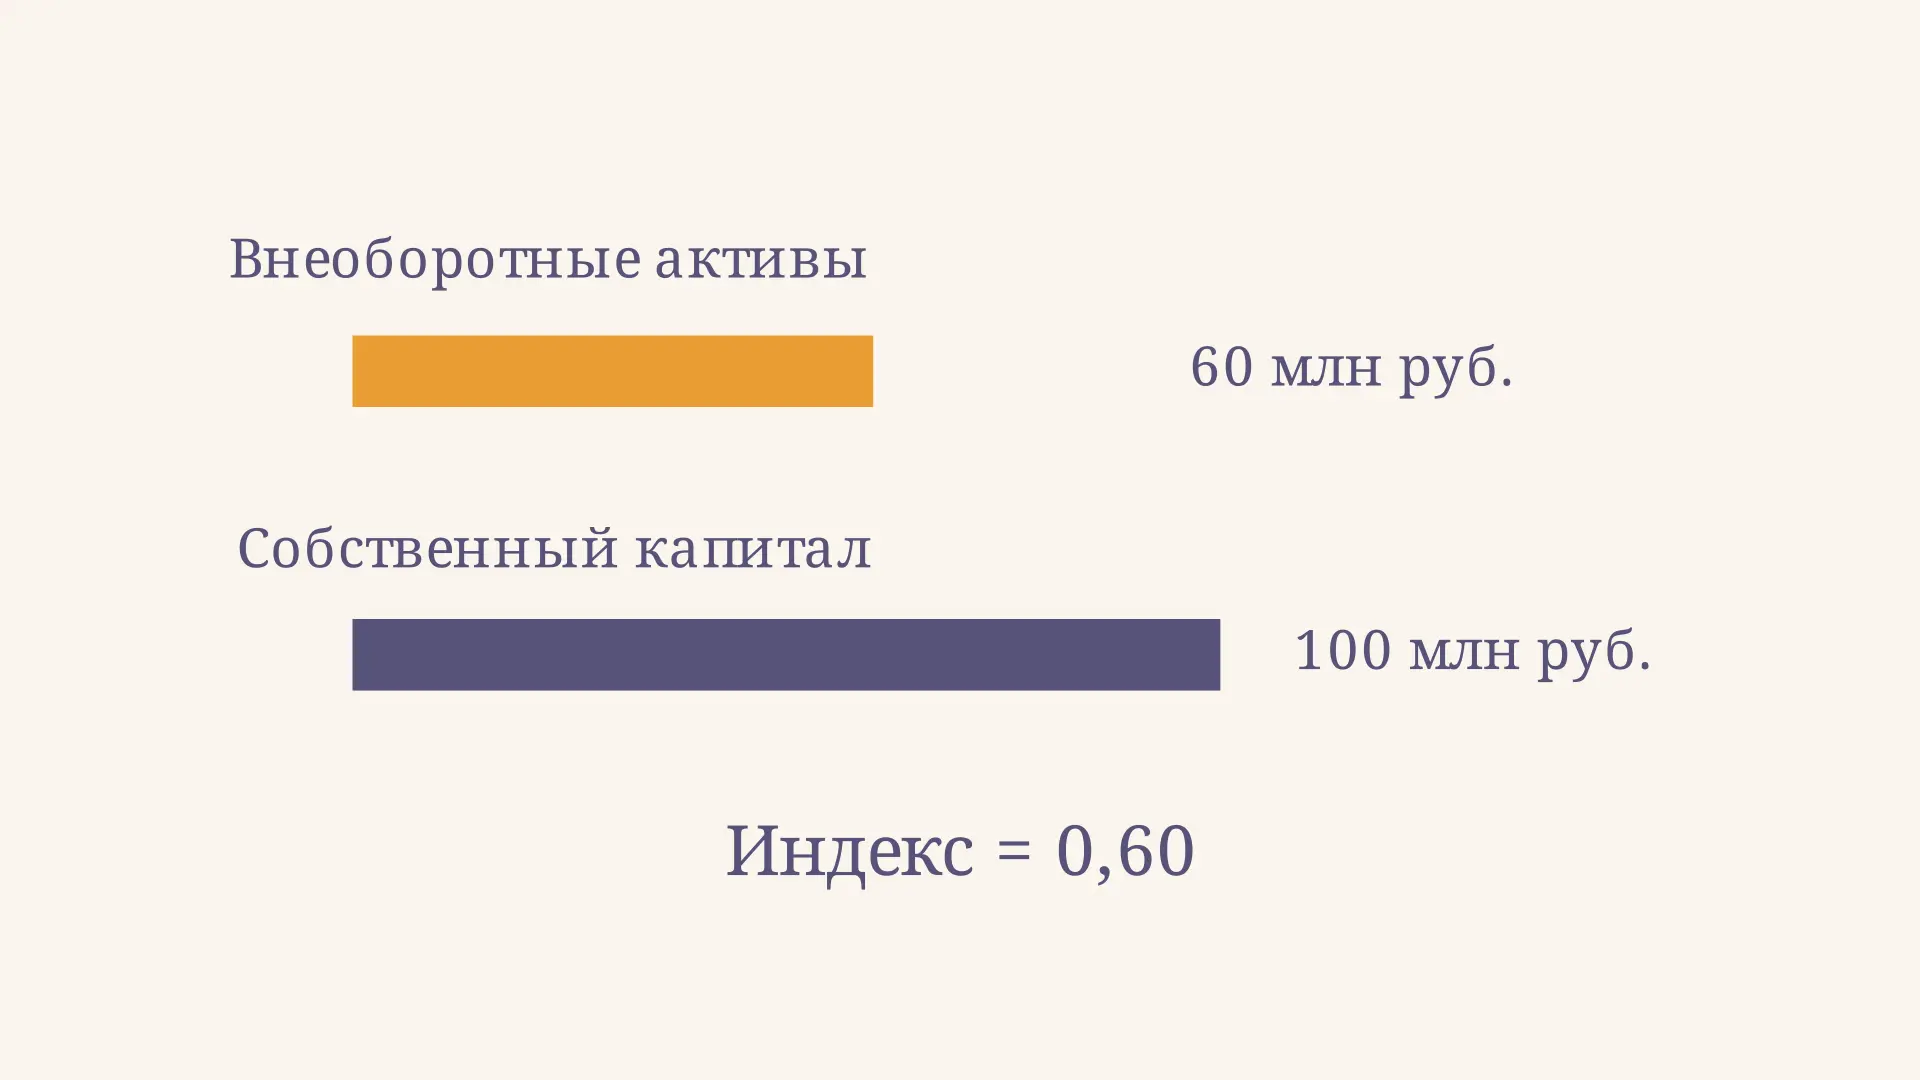
Индекс постоянного актива показывает, сколько рублей внеоборотных активов приходится на один рубль собственного капитала. Он помогает оценить соотношение долгосрочного имущества и собственных источников по данным баланса. Например, при активах 60 млн и капитале 100 млн рублей индекс равен 0,60. Измените суммы в калькуляторе: он покажет отношение и разницу между капиталом и внеоборотными активами.
Что показывает индекс
Внеоборотные активы обычно используются дольше одного операционного цикла: к ним относятся, например, основные средства, нематериальные активы и некоторые финансовые вложения. Собственный капитал отражает остаточную долю собственников в активах после вычета обязательств. Индекс сопоставляет эти две балансовые величины на одну дату.
В учебной модели разность капитала и внеоборотных активов называют собственными оборотными средствами. Если она положительна, после условного покрытия внеоборотных активов собственным капиталом остаётся часть собственных источников для оборотных активов. Это именно аналитическое распределение: баланс не прикрепляет конкретный рубль капитала к конкретному станку или запасу.
На записи меняется только числитель. Поэтому рост отношения легко увидеть, но в реальном балансе одновременно могут измениться обязательства, оборотные активы и сам капитал. Для понимания исходных разделов полезно отдельно изучить структуру бухгалтерского баланса.
Формула и строки баланса
Для обычной формы бухгалтерского баланса коммерческой организации используем формулу:
где - итог раздела I «Внеоборотные активы», а - итог раздела III «Капитал и резервы». Например, в данных ФНС о бухгалтерской отчётности эти разделы приведены с кодами 1100 и 1300. Внеоборотные активы шире одних основных средств: замена итога раздела только строкой 1150 меняет расчёт. В упрощённой или специализированной отчётности следует сначала установить соответствие строк содержанию показателей.
Обе суммы берут на одну дату и в одинаковых единицах. Если баланс составлен в тысячах рублей, переводить обе суммы в миллионы необязательно: при делении масштаб сокращается. Результат безразмерен; умножение на 100 выражает то же отношение в процентах. Например, 0,60 соответствует 60 %, а не 0,60 %.
Существуют методики с корректировками источников или состава активов. Сравнивая готовые коэффициенты, проверьте определения числителя и знаменателя: одинаковое название не гарантирует одинаковой базы. Здесь и далее применяется простая формула строк 1100 и 1300 без таких корректировок.
Пример расчёта по условному балансу
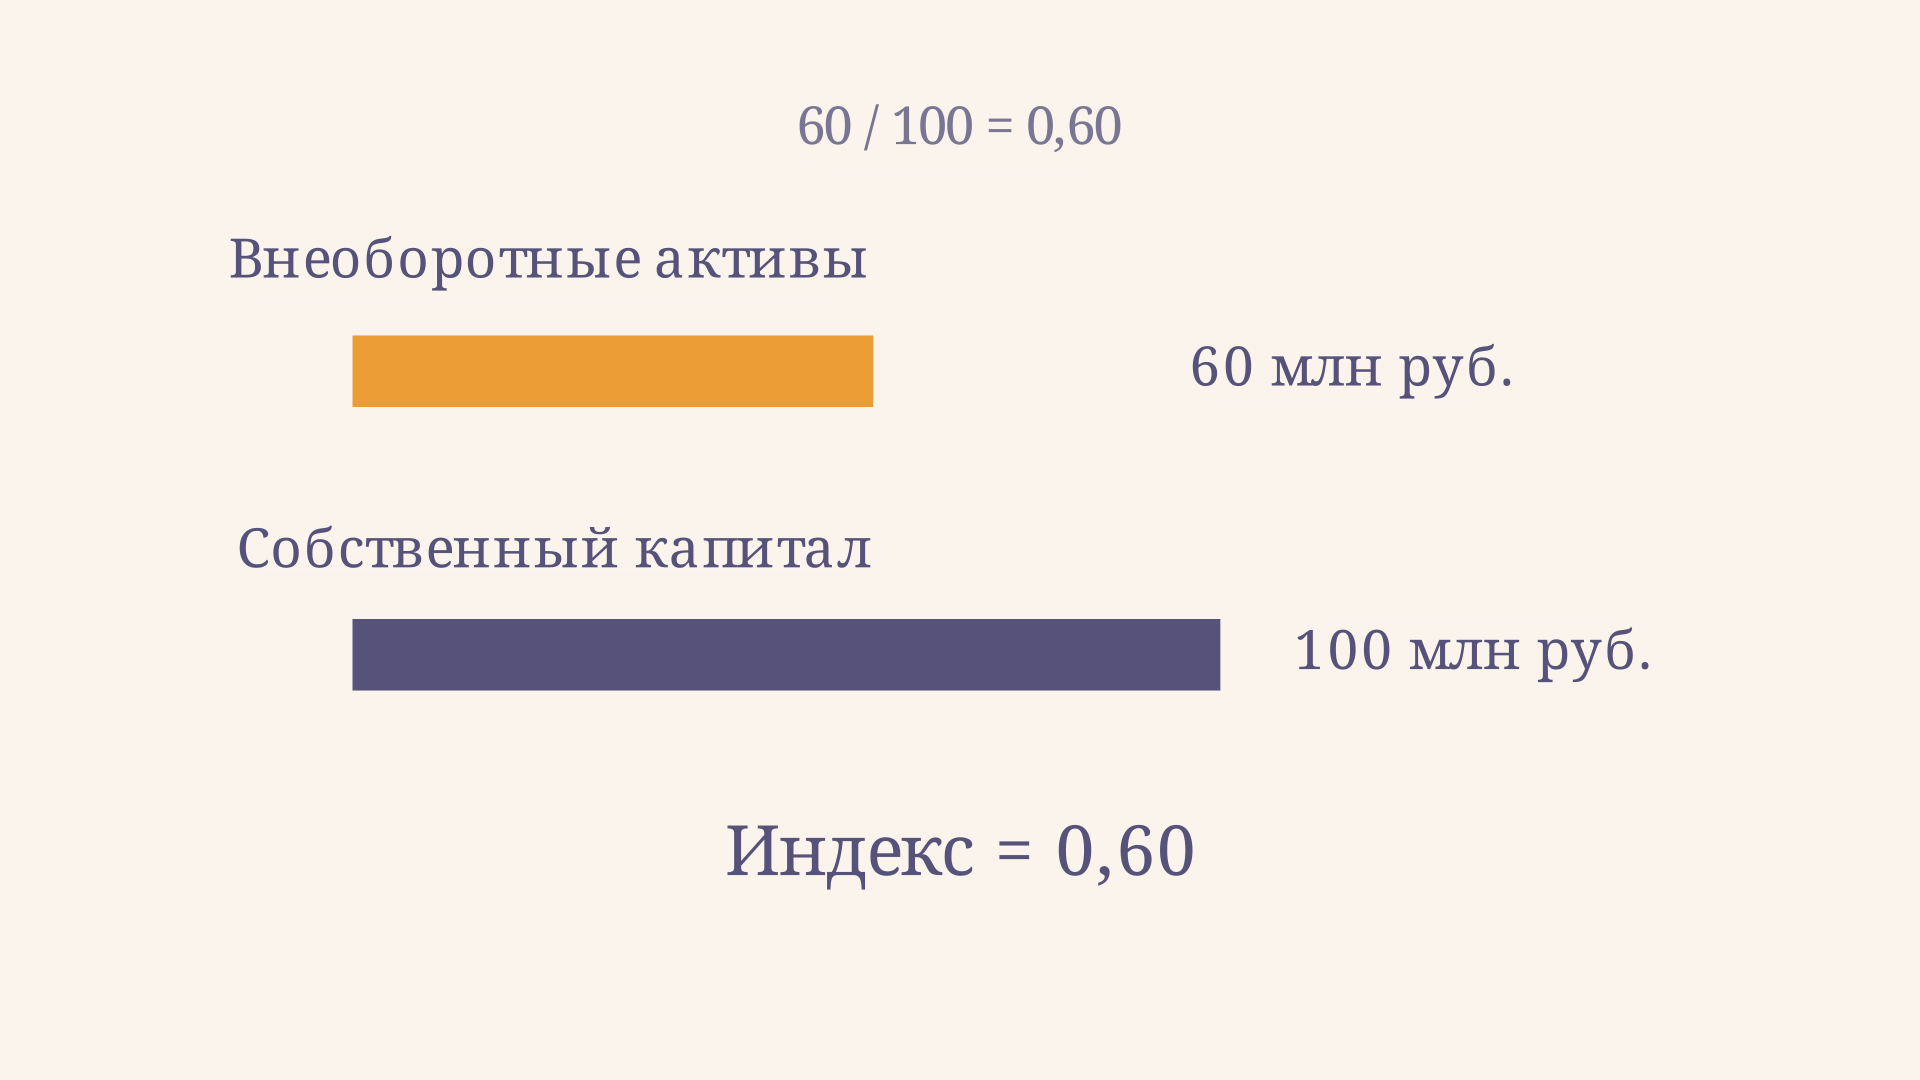
Пусть на конец года внеоборотные активы составляют 60 млн рублей, а собственный капитал - 100 млн рублей. Подставим данные:
На каждый рубль капитала приходится 60 копеек внеоборотных активов. В выбранной модели собственные оборотные средства равны млн рублей, а их отношение к капиталу - . Эти 40 млн не равны всем оборотным активам: последние могут финансироваться и обязательствами.
Теперь оставим капитал равным 100 млн, а активы увеличим до 120 млн. Индекс станет , разность - млн рублей. Собственного капитала на условное покрытие внеоборотных активов не хватает на 20 млн. Какую часть этого превышения составляют долгосрочные и краткосрочные обязательства, необходимо выяснять по пассиву баланса; один индекс ответа не даёт.
Как читать значение меньше и больше единицы
При положительном капитале индекс меньше единицы означает, что внеоборотные активы меньше собственного капитала. При единице их величины равны, а условные собственные оборотные средства равны нулю. При индексе выше единицы внеоборотные активы превышают капитал, и в упрощённой модели разность капитала и внеоборотных активов отрицательна.
Единица - арифметическая граница, а не универсальный норматив качества. Предприятию с капиталоёмким производством могут требоваться крупные долгосрочные активы и долгосрочное финансирование. Торговой компании с меньшей стоимостью оборудования может быть свойственна другая структура. Сравнивайте показатель с аналогичными организациями, условиями кредитования и бизнес-моделью, а не назначайте оценку только по одному числу.
Значение выше единицы не доказывает, что компания неплатёжеспособна: часть имущества может быть профинансирована долгосрочными обязательствами. И наоборот, низкий индекс сам по себе не гарантирует своевременную оплату счетов. Для оценки краткосрочных обязательств используйте также коэффициент текущей ликвидности и проверяйте качество оборотных активов.
Связь с собственными оборотными средствами
В рассматриваемой модели собственные оборотные средства и коэффициент манёвренности рассчитываются так:
Последнее равенство работает при ненулевом капитале и одинаковом составе показателей в обеих формулах. Для примера , поэтому . При индексе 1,20 получаем . Это не независимое подтверждение вывода: показатели получены из одной пары чисел.
Не путайте собственные оборотные средства с чистым оборотным капиталом, рассчитанным как оборотные активы минус краткосрочные обязательства. По балансовому равенству последний показатель также включает долгосрочные обязательства: . Поэтому при наличии долгосрочных обязательств два показателя обычно различаются. Другие отношения и их назначение рассмотрены в статье о коэффициентах финансового анализа.
Как анализировать динамику
Сравнивайте хотя бы две даты по одной методике. Рост индекса может быть вызван покупкой оборудования, снижением капитала из-за убытка или сочетанием причин. Снижение возможно из-за амортизации, продажи имущества или увеличения капитала. По одному направлению изменения нельзя выбрать единственное объяснение: посмотрите исходные статьи и пояснения к отчётности.
Одинаковый индекс тоже не означает отсутствия изменений. При активах 80 млн и капитале 100 млн он равен 0,80. При активах 120 млн и капитале 150 млн он снова равен 0,80, хотя обе суммы выросли, а разность капитала и активов увеличилась с 20 до 30 млн рублей. Относительный показатель полезно сопровождать абсолютными суммами и анализом причин их изменения.
Учитывайте оценку имущества в балансе: она не обязана совпадать с текущей рыночной стоимостью. Для проверки финансовой устойчивости сопоставляйте индекс с долговой нагрузкой, сроками погашения и денежными потоками. О том, как взаимосвязаны показатели и обязательства, можно прочитать в разборе обеспеченности обязательств активами.
Практический порядок проверки
Начните с даты отчётности и найдите итоги нужных разделов, а не отдельные статьи внутри них. Проверьте знак собственного капитала: если он положительный, разделите внеоборотные активы на капитал и сохраните исходные суммы рядом с результатом. Это позволит другому человеку воспроизвести расчёт и заметить различия в методике.
Затем рассчитайте разность между капиталом и внеоборотными активами. Она показывает масштаб условного остатка или недостатка источников в денежных единицах. Процентное значение и разность дополняют друг друга: одинаковый индекс возможен у компаний разного размера, а одинаковая разность - при разных отношениях. Не округляйте исходные данные до расчёта, если нужна точность сравнения.
После этого посмотрите долгосрочные и краткосрочные обязательства, а также состав самих внеоборотных активов. Например, увеличение незавершённых капитальных вложений и приобретение действующего оборудования могут одинаково повысить числитель, но означают разные стадии инвестиционного проекта. Аналогично уменьшение капитала из-за убытка требует другого объяснения, чем рост активов при стабильном капитале.
Для сравнения компаний проверьте дату, валюту, правила учёта и состав группы: отдельная отчётность юридического лица и консолидированная отчётность группы отвечают на разные вопросы. Если организация недавно приобрела крупный объект, конец периода может отражать переходное состояние. Лучше дополнить картину несколькими датами и пояснениями руководства, чем делать вывод по случайному срезу.
Наконец, сформулируйте вывод вместе с ограничением. Например: «Внеоборотные активы составили 60 % собственного капитала; расчётная разность равна 40 млн рублей. Для оценки платёжеспособности нужны сроки обязательств и состояние оборотных активов». Такой вывод отделяет проверяемый результат от дальнейшей финансовой оценки.
Частые ошибки
- Делят основные средства вместо всех внеоборотных активов, не оговорив изменение методики.
- Берут строки на разные даты или в разных единицах: итоговое отношение становится несопоставимым.
- Называют 0,60 доказательством того, что именно 60 % каждого источника потрачено на конкретные объекты. Это аналитическое сопоставление итогов баланса.
- Считают значение выше единицы автоматическим признаком банкротства или любое снижение индекса улучшением без изучения причин.
- Применяют обычную интерпретацию при нулевом или отрицательном капитале. При нуле деление невозможно, при отрицательном капитале отрицательное отношение не описывает долю собственных источников.
FAQ
Индекс постоянного актива и коэффициент манёвренности - одно и то же?
Нет. Первый равен , второй в данной модели - . При одинаковой базе и положительном капитале их сумма равна единице.
Может ли индекс быть больше 100 %?
Да. При активах 120 млн и капитале 100 млн он равен 1,20, или 120 %. Это означает превышение внеоборотных активов над капиталом, а не ошибку вычисления.
Что делать, если собственный капитал отрицателен?
Не интерпретировать отрицательный результат как обычную долю. Проверьте причины отрицательного капитала, состав обязательств и динамику убытков; в такой ситуации абсолютные величины и другие показатели информативнее.
Коротко
Индекс постоянного актива - отношение внеоборотных активов к собственному капиталу на одну дату. Он показывает их соотношение и связан с собственными оборотными средствами, но не устанавливает фактическое финансирование отдельных объектов. Границу единицы и динамику нужно оценивать вместе со структурой обязательств, отраслью и причинами изменения баланса.
Читайте также
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
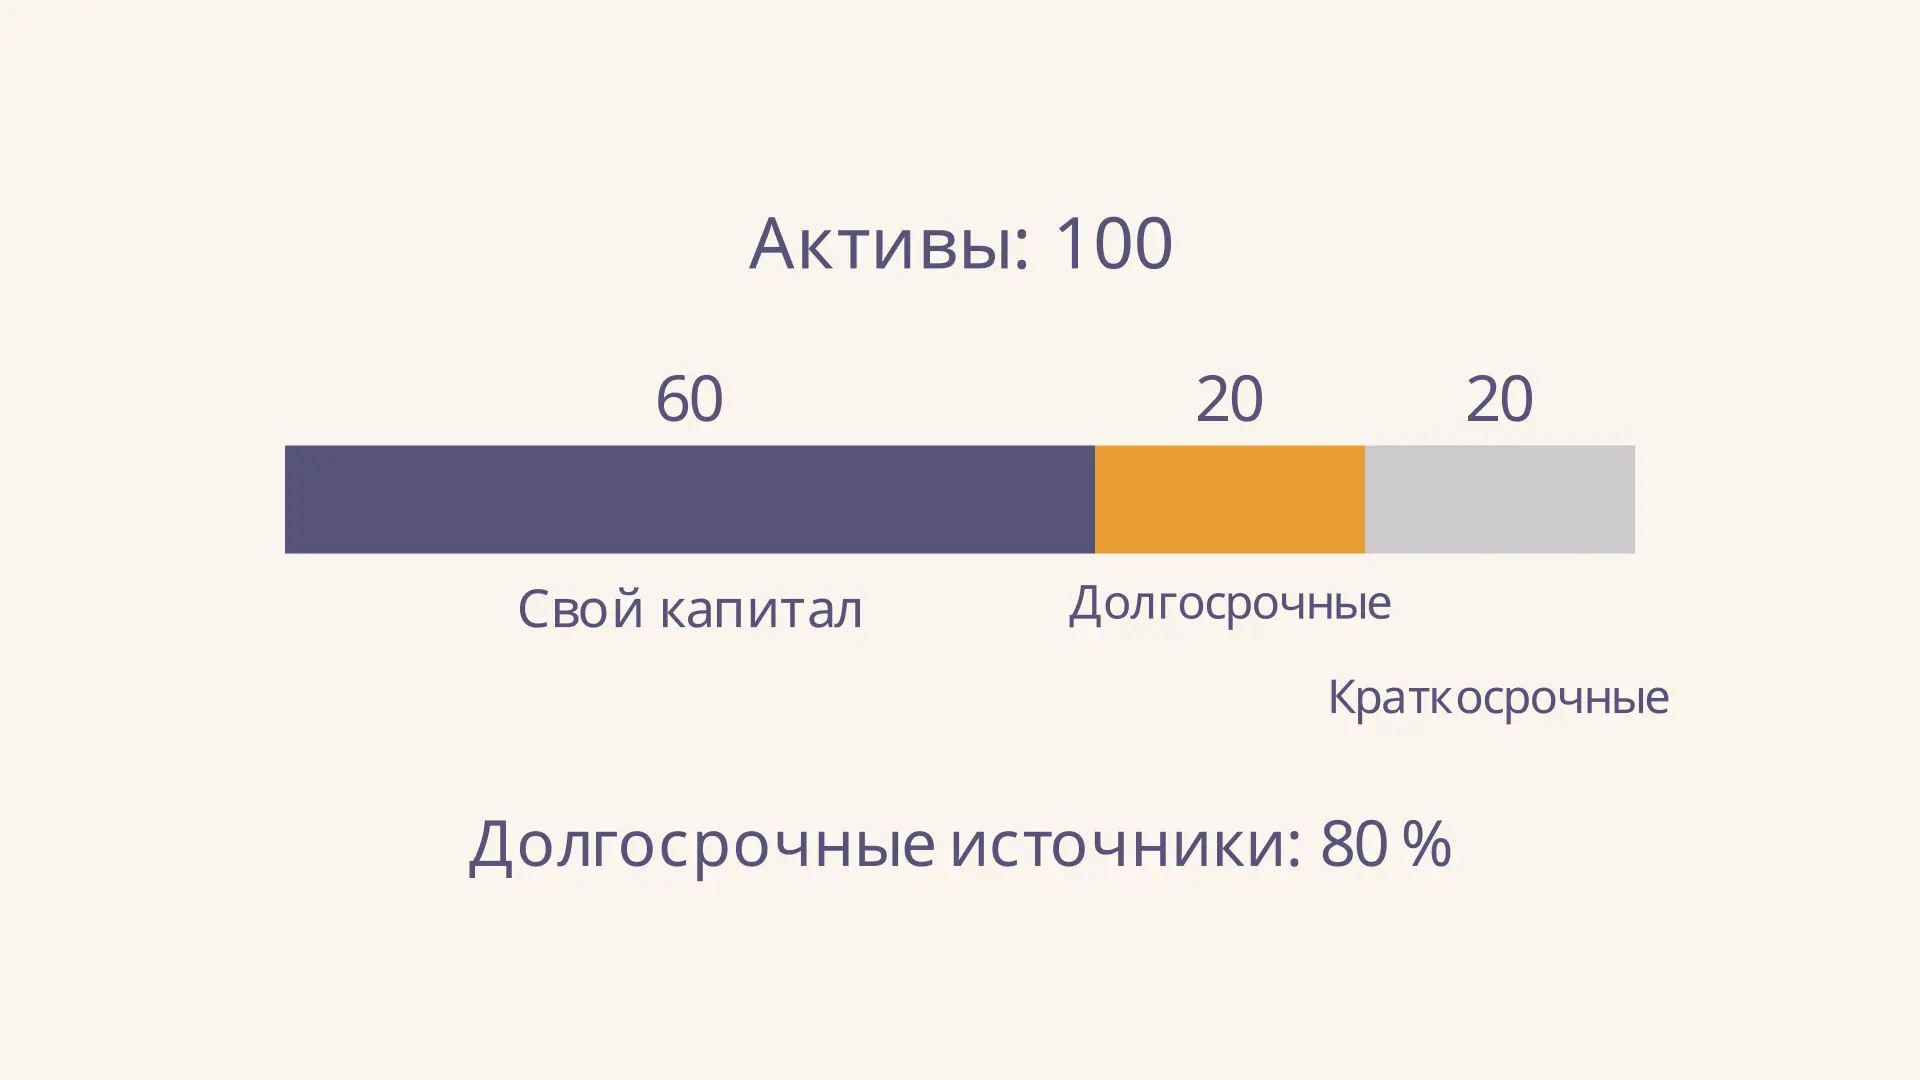
Коэффициент покрытия инвестиций: формула и расчёт
Коэффициент покрытия инвестиций показывает долю долгосрочных источников в активах. Разбираем формулу по строкам баланса, пример расчёта и ограничения.
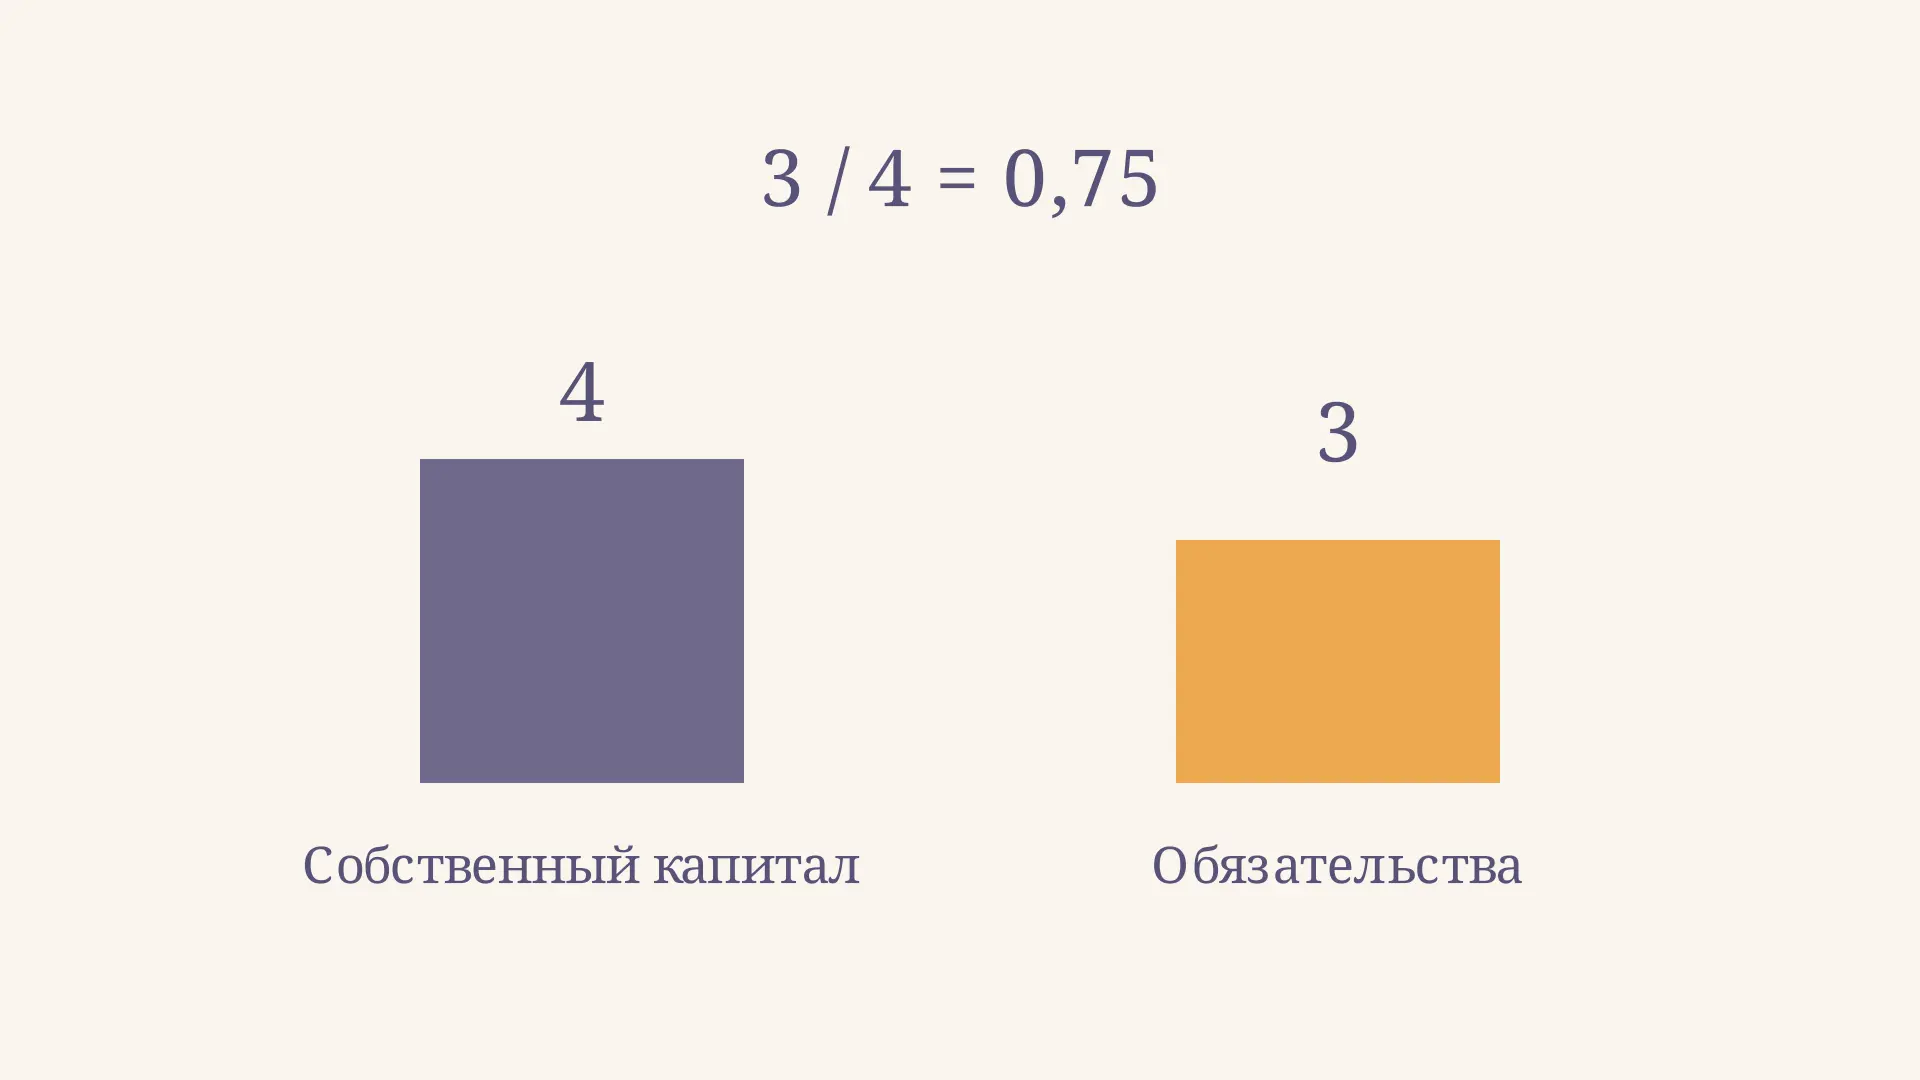
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
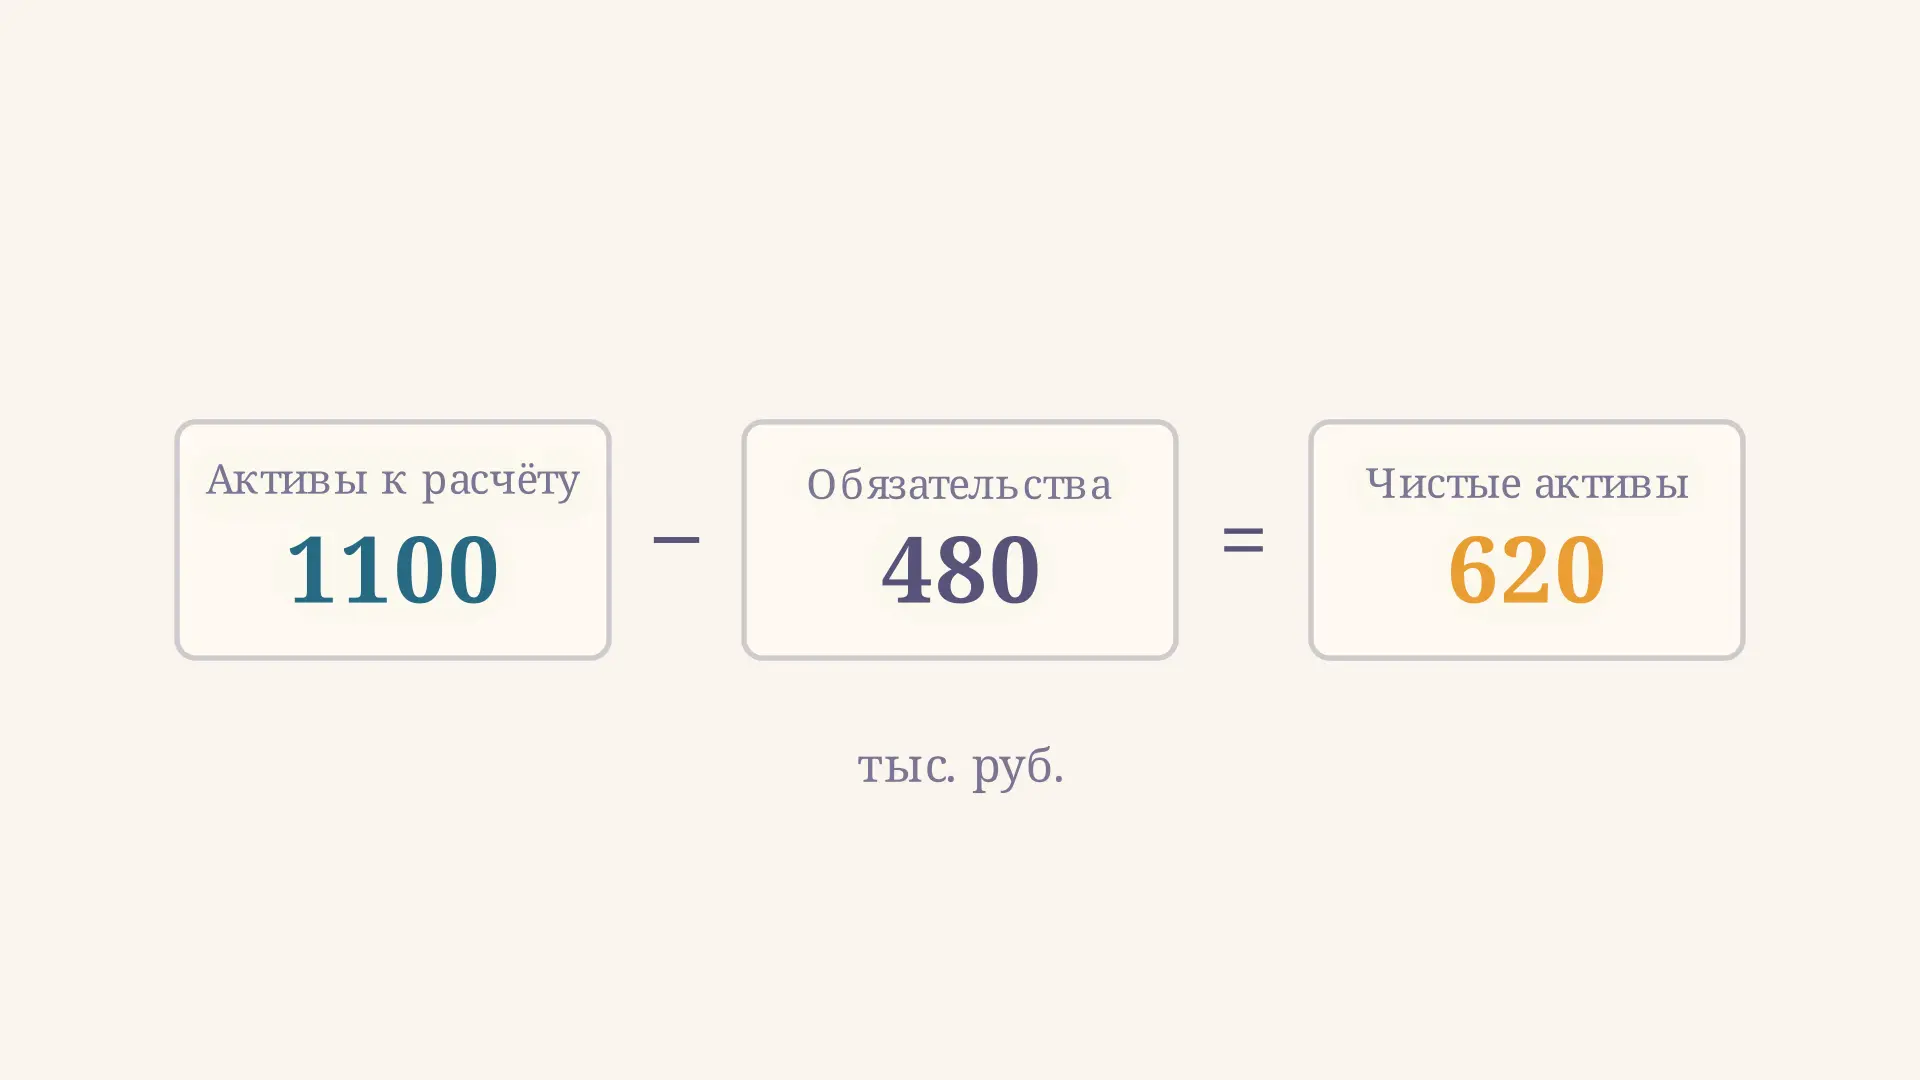
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.