Коэффициент покрытия инвестиций: формула и расчёт
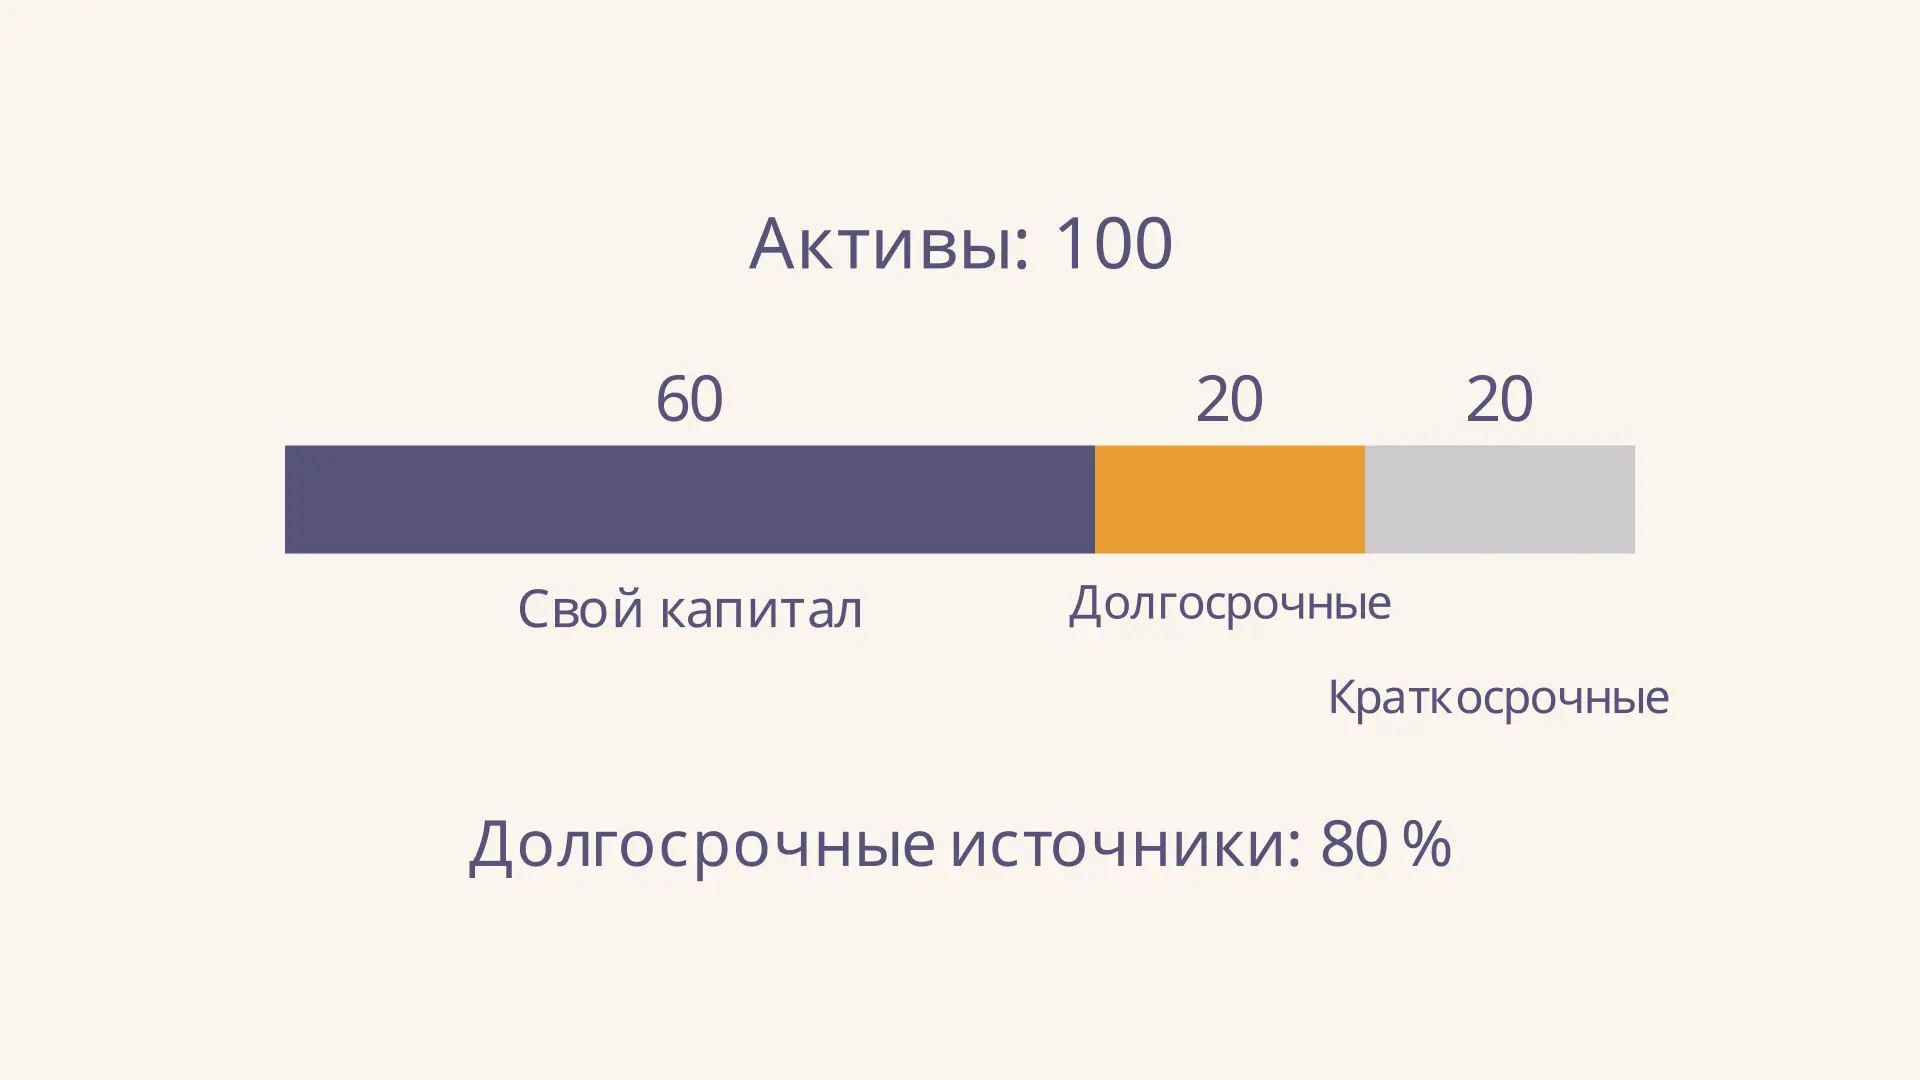
Коэффициент покрытия инвестиций показывает, какая доля активов организации обеспечена собственным капиталом и долгосрочными обязательствами. Его используют для оценки структуры финансирования: чем больше доля таких источников, тем меньше при прочих равных доля краткосрочных обязательств в пассиве. Название может сбить с толку: показатель не говорит, окупился ли конкретный проект, и не показывает доходность вложений.
Попробуйте изменить суммы в калькуляторе. Для простоты активы в нём равны сумме трёх источников: собственного капитала, долгосрочных и краткосрочных обязательств. Начальные значения совпадают с примером ниже; все суммы относятся к одной отчётной дате.
Что показывает коэффициент
Организация покупает оборудование, держит запасы и выдаёт отсрочки клиентам. Все эти активы имеют источники финансирования: часть предоставлена собственниками или накоплена в бизнесе, часть составляет задолженность. Краткосрочные обязательства предстоит погасить раньше долгосрочных, поэтому структура пассива помогает понять, насколько организация зависит от источников с близким сроком погашения.
Коэффициент покрытия инвестиций иногда называют коэффициентом финансовой устойчивости или долгосрочной финансовой независимости. Термины в разных методиках используются неодинаково, поэтому надёжнее сверять именно формулу. Здесь в числитель входят весь собственный капитал и все долгосрочные обязательства, а в знаменатель - все активы, а не только инвестиционный проект или основные средства.
На ролике при постоянных активах и собственном капитале часть краткосрочного долга заменяется долгосрочным. Доля долгосрочных источников растёт, затем возвращается к исходному значению. Это условная смена структуры, а не прогноз: стоимость и условия нового долга в модели не учитываются.
Такой расчёт описывает структуру на дату баланса. Он не отслеживает движения денег внутри периода и не доказывает, что конкретный станок куплен именно на долгосрочный кредит. Подробнее о сторонах равенства можно прочитать в статье про структуру бухгалтерского баланса.
Формула и строки баланса
Обозначим собственный капитал через , долгосрочные обязательства через , а активы через . Тогда:
Результат выражают в долях единицы либо умножают на 100 и записывают в процентах. Например, и означают одно и то же. Для расчёта нужны суммы в одинаковых единицах и из одного столбца отчётности; если активы равны нулю, делить нельзя.
В полной форме бухгалтерского баланса коммерческой организации обычно используют:
- строку 1300 - итог раздела «Капитал и резервы»;
- строку 1400 - итог долгосрочных обязательств;
- строку 1600 - итог актива, или валюту баланса.
Поэтому . Вместо строки 1600 можно использовать итог пассива 1700, если баланс сходится. Состав разделов и коды видны, например, в форме отчётности организации из ресурса ФНС. При упрощённой форме или другой системе отчётности сначала сопоставьте состав показателей: нужных итогов может не быть в готовом виде.
Капитал может быть отрицательным, например из-за накопленных убытков; его значение в скобках учитывают со знаком минус. Упрощённый калькулятор выше ограничен положительным капиталом и не предназначен для такого случая. Не подменяйте отрицательное значение нулём: это изменит результат и скроет проблему в структуре баланса.
Пример расчёта по шагам
Допустим, на отчётную дату учебная компания имеет активы на 100 млн руб. Её собственный капитал равен 60 млн руб., долгосрочные обязательства - 20 млн руб., краткосрочные - 20 млн руб. Баланс сходится: млн руб.
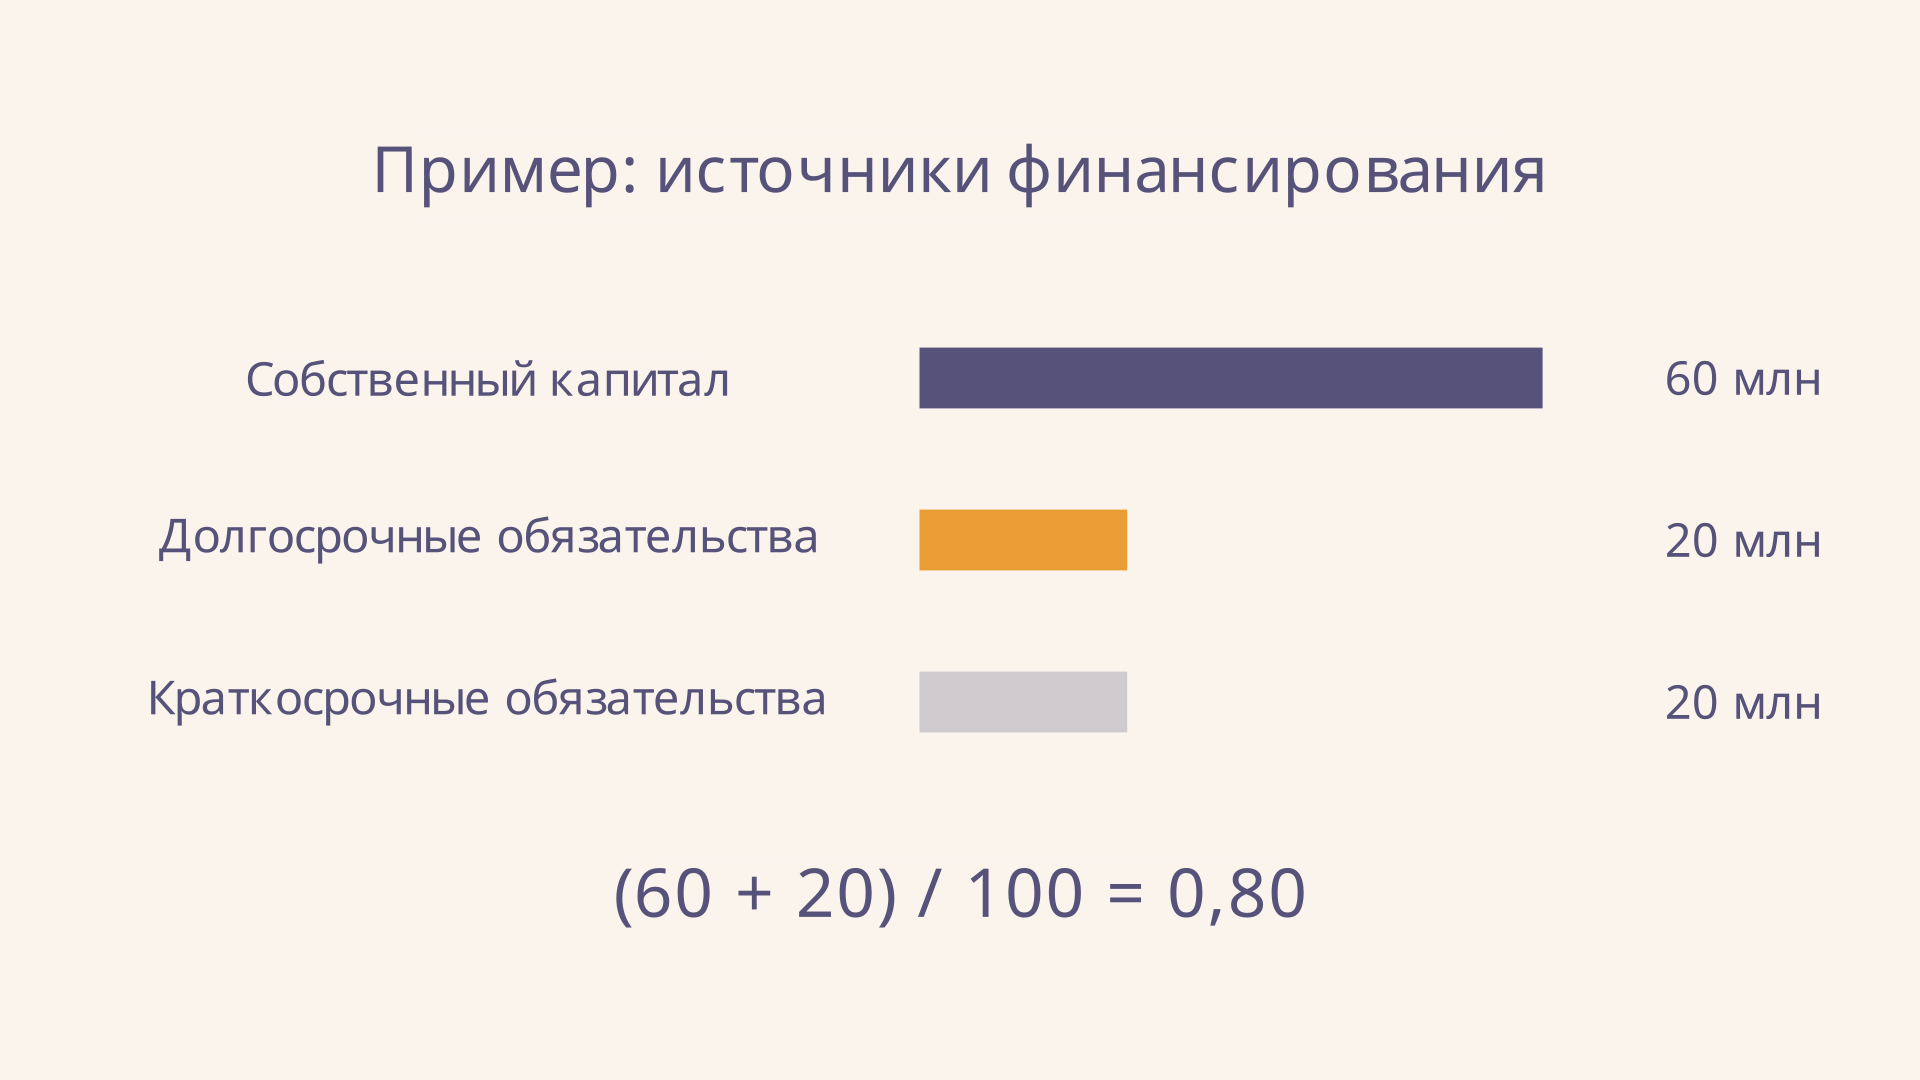
Складываем устойчивые в рамках этой методики источники: млн руб. Делим их на активы:
Это означает, что на каждый рубль балансовых активов приходится 80 копеек собственного капитала и долгосрочных обязательств вместе. Оставшиеся 20 копеек приходятся на краткосрочные обязательства. Важна оговорка «вместе»: долгосрочная часть может быть заёмной и подлежит возврату; считать все 80 копеек собственными средствами нельзя.
Если заменить 15 млн руб. краткосрочного долга долгосрочным при прочих равных, долгосрочные обязательства составят 35 млн, краткосрочные - 5 млн, активы и капитал останутся прежними. Новое значение: . Коэффициент вырос на 0,15, или на 15 процентных пунктов. Изменение не означает получения прибыли: в примере поменялась только классификация источников.
Связь с краткосрочными обязательствами
При обычном балансовом равенстве , где - краткосрочные обязательства, формулу можно переписать:
Это полезная проверка: в нашем примере . При неизменных активах увеличение краткосрочной доли снижает коэффициент, а её сокращение повышает. Но при сравнении двух дат меняются и числитель, и знаменатель: уменьшение активов тоже может поднять показатель, даже если долгосрочные источники не выросли.
Например, компания погасила часть краткосрочной задолженности денежными средствами. И активы, и краткосрочные обязательства уменьшились; коэффициент может вырасти без привлечения нового капитала. Поэтому для объяснения динамики всегда полезно рядом выписать все три суммы, а не сравнивать только проценты.
Как интерпретировать результат
В учебной и прикладной литературе встречаются ориентиры около –, но это не универсальная граница благополучия. Торговой компании с быстрым оборотом и производителю с долгим инвестиционным циклом нужны разные источники. Сравнивайте показатель с компаниями той же отрасли, с собственной историей и с условиями конкретных кредитных договоров.
Высокое значение снижает долю краткосрочных обязательств в пассиве, но не гарантирует своевременного расчёта по ним. Долгосрочный долг тоже нужно обслуживать, причём часть его погашения со временем становится краткосрочной. Существенны проценты, график выплат и договорные условия, позволяющие потребовать деньги досрочно. Балансовая классификация сама по себе не заменяет изучения договора.
Низкое значение указывает на большую долю краткосрочных источников, но ещё не доказывает кризис. Например, регулярная кредиторская задолженность может поддерживать оборот при устойчивых продажах. Чтобы понять, хватит ли средств на ближайшие платежи, отдельно исследуют состав и ликвидность оборотных активов, календарь платежей и поступлений. В этом помогает анализ финансового цикла предприятия.
При сравнении периодов удобно построить небольшую таблицу: в каждой колонке указать дату, активы, капитал, долгосрочные и краткосрочные обязательства, а затем вычислить коэффициент. После этого проверьте изменения в абсолютных суммах. Если компания взяла долгосрочный кредит и пока держит деньги на счёте, одновременно вырастут и источники, и активы; рост показателя не означает, что эти деньги уже вложены в производство. Если же кредит заменил краткосрочный долг, размер баланса может почти не измениться. Эти два случая дают разные основания для вывода о риске.
Отдельно проверьте сопоставимость организаций: учётная политика и состав активов могут различаться. Балансовая стоимость оборудования или запасов не обязательно равна сумме, которую удастся быстро получить при продаже. Пояснения к отчётности помогают выяснить структуру задолженности и существенные ограничения, не видимые в одном итоговом числе.
Чем отличается от других показателей
Коэффициент автономии делит на активы только собственный капитал. В примере это , тогда как покрытие инвестиций равно : разница в 0,20 приходится на долгосрочные обязательства. Два показателя вместе помогают увидеть, насколько высокая доля долгосрочных источников связана с собственными средствами, а насколько - с долгом.
Не путайте коэффициент с индексом рентабельности инвестиций PI. PI сопоставляет приведённую стоимость денежных поступлений проекта с вложениями и отвечает на другой вопрос - об эффективности проекта при заданной ставке. Показатель покрытия рассматривает структуру финансирования всей организации на конкретную дату и дисконтирования не требует.
При оценке заёмных средств полезно также изучить эффект финансового рычага: долг может влиять на доходность собственного капитала как положительно, так и отрицательно. Один только коэффициент покрытия не раскрывает ни цену долга, ни отдачу активов. Общий порядок сопоставления разных групп показателей описан в материале о финансовом анализе коэффициентами.
Частые ошибки
- Делить на сумму инвестиций проекта. В этой формуле знаменатель - все балансовые активы организации.
- Включать только долгосрочные кредиты. Строка 1400 содержит итог всего раздела долгосрочных обязательств; для иной методики состав нужно оговорить.
- Считать долгосрочные обязательства собственными деньгами. Они входят в числитель вместе с капиталом, но остаются обязательствами.
- Смешивать даты и единицы. Значения из разных столбцов или в тысячах и миллионах без пересчёта дадут неверный результат.
- Объявлять любое высокое значение гарантией устойчивости. Смотрите также качество активов, сроки и стоимость долга, денежные потоки и причины изменения баланса.
FAQ
Может ли коэффициент быть больше единицы?
При положительных активах и неотрицательных краткосрочных обязательствах обычное балансовое равенство не даёт значения выше единицы. Если оно получилось, проверьте строки, знаки, дату и согласованность отчётности; особые корректировки методики нужно раскрыть отдельно.
Что делать, если долгосрочных обязательств нет?
Тогда числитель состоит только из собственного капитала, и в этой методике результат совпадает с коэффициентом автономии. Но нулевой долгосрочный долг сам по себе не раскрывает размер краткосрочных обязательств или качество активов.
Коэффициент показывает окупаемость инвестиций?
Нет. Он характеризует долю долгосрочных источников в балансовых активах. Для окупаемости нужны денежные потоки и первоначальные вложения конкретного проекта, а для финансовой устойчивости - также анализ долгов и ликвидности.
Коротко
Коэффициент покрытия инвестиций равен сумме собственного капитала и долгосрочных обязательств, делённой на активы. В примере : 80 % активов обеспечены этими источниками. Сравнивайте результат во времени и с аналогами, проверяя состав долга, ликвидность и денежные потоки.
Читайте также
Индекс постоянного актива: формула и расчёт
Индекс постоянного актива показывает отношение внеоборотных активов к собственному капиталу. Разбираем формулу по балансу, пример и ограничения показателя.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.