Как рассчитать коэффициент автономии по балансу
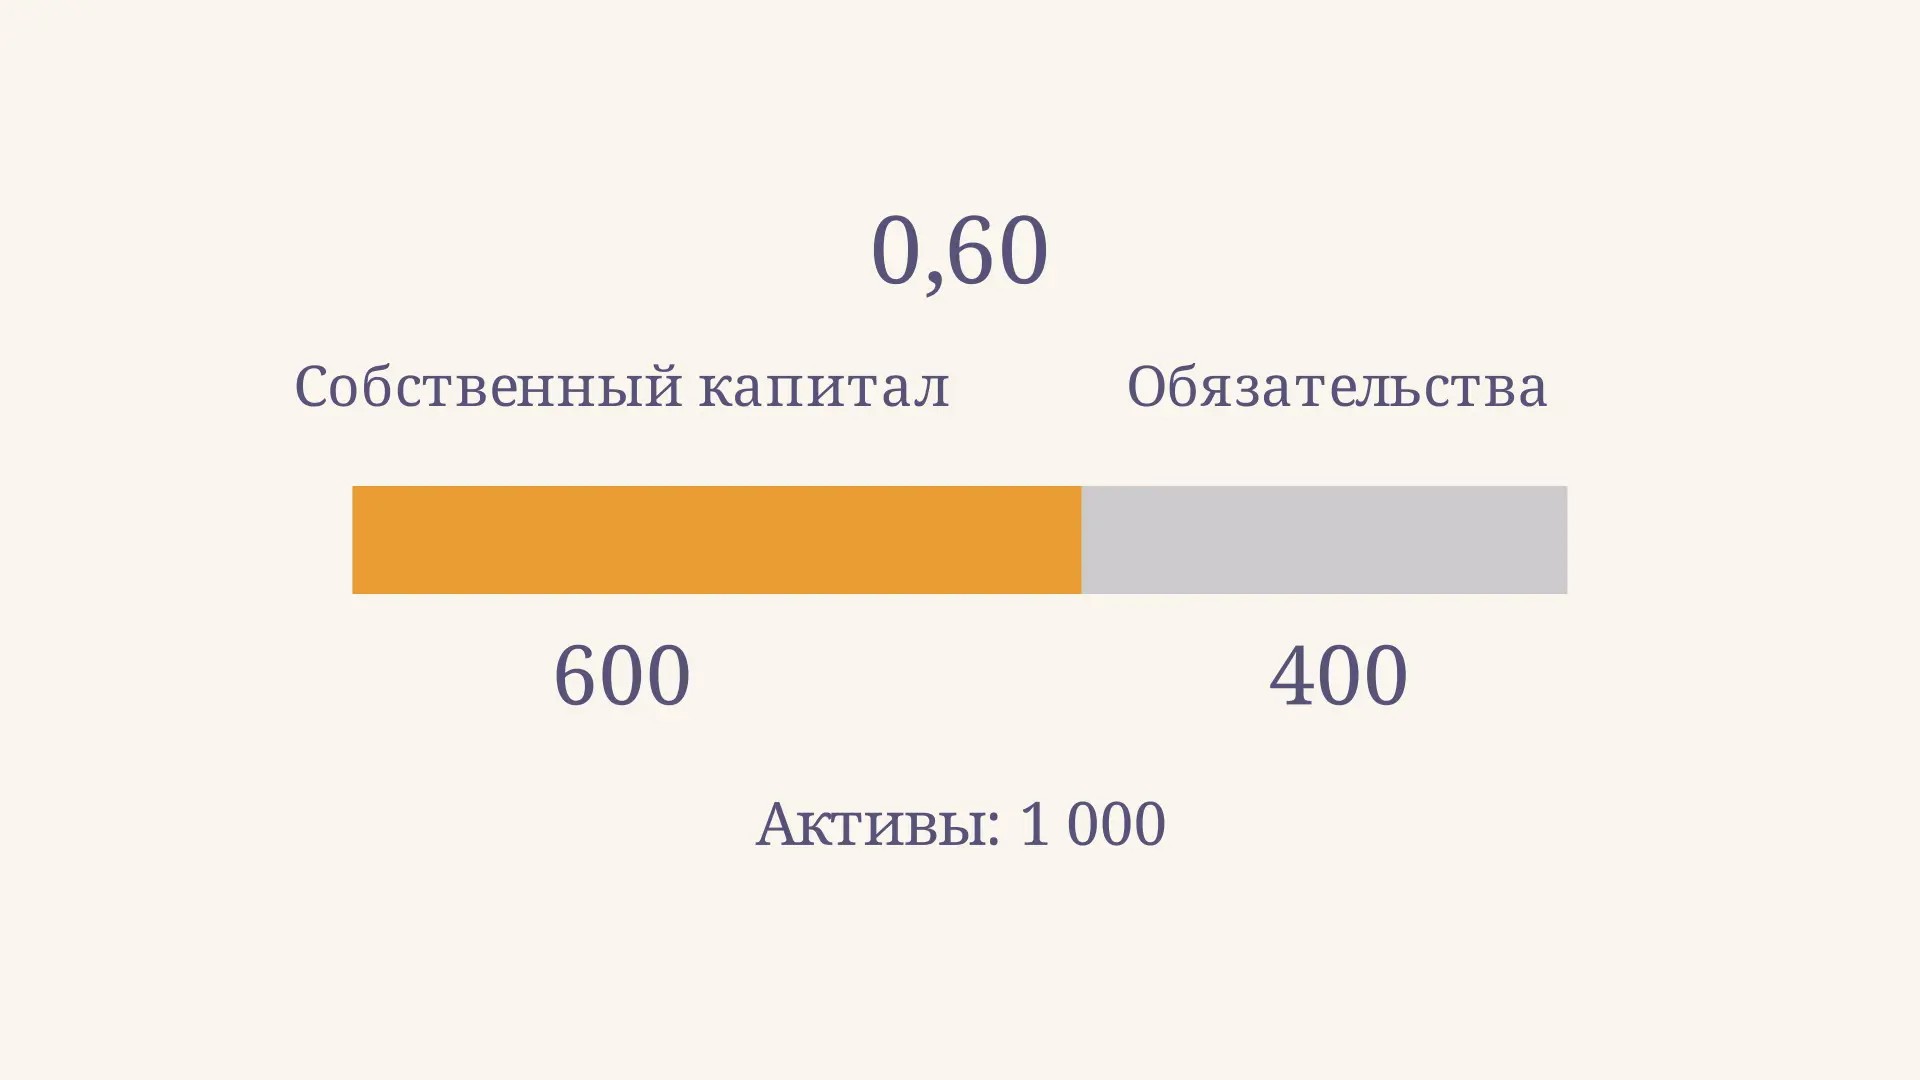
Коэффициент автономии показывает, какая доля балансовых активов обеспечена собственным капиталом. Чтобы его рассчитать, разделите капитал на итог активов за одну дату. Например, при капитале 600 тыс. руб. и активах 1 000 тыс. руб. показатель равен 0,60, или 60 %. Измените суммы в калькуляторе и посмотрите, как меняется доля. Затем разберём, где взять данные, как сравнить два периода и почему одного коэффициента недостаточно для вывода об устойчивости.
Что показывает коэффициент автономии
Баланс связывает имущество и источники его финансирования: активы равны собственному капиталу плюс обязательства. Коэффициент автономии, его также называют коэффициентом финансовой независимости, измеряет долю первого источника в общей балансовой сумме. В структуре бухгалтерского баланса одна сторона показывает состав активов, другая - капитал и обязательства.
Если доля капитала составляет 60 %, оставшиеся 40 % приходятся на обязательства, когда в расчёте учитываются все обязательства и равенство баланса соблюдается. Это не означает, что конкретные 60 % зданий или денег принадлежат собственникам, а остальные 40 % - кредиторам. Показатель относится к общей структуре финансирования, а не к распределению отдельных объектов.
На видео сумма активов постоянна, а капитал и обязательства условно замещают друг друга. Это приём для сравнения долей, а не описание обязательной последовательности реальных операций.
Формула и данные баланса
Запишем формулу для одной отчётной даты:
Числитель - итог собственного капитала, а не только уставный капитал или прибыль за год. В концептуальной основе МСФО капитал определяется как остаточная доля в активах после вычета обязательств. Знаменатель - общий итог активов, который также называют валютой баланса. Обе величины должны относиться к одной организации, одной дате и одинаковой единице измерения.
В российской отчётности с кодами строк обычно используют итог раздела «Капитал и резервы» по строке 1300 и баланс актива по строке 1600. Именно отношение кодов 1300 и 1600 приведено в перечне финансовых показателей для конкретной методики. Названия и представление статей сверяйте с самой формой и применимой методикой: нельзя механически переносить коды на любую отчётность. В упрощённой или международной форме найдите именно сопоставимые итоги капитала и активов.
Если баланс составлен на несколько дат, выберите один столбец и возьмите обе величины из него. В учебной задаче вместо готового итога активов могут дать капитал и отдельные виды обязательств. Тогда сначала сложите все обязательства, затем прибавьте капитал. Не ограничивайтесь банковскими кредитами: задолженность поставщикам и другие признанные обязательства тоже входят в общую сумму. При этом такой расчёт возможен только при полной и согласованной исходной информации.
Перед делением проверьте знак капитала и равенство итогов актива и пассива. Суммы в скобках могут обозначать отрицательную величину. Если активы равны нулю, результат не определён: делить на ноль нельзя. Калькулятор выше работает только с неотрицательным капиталом и обязательствами; отрицательный капитал нужно рассмотреть отдельно.
Пошаговый расчёт на примере
Возьмём условный баланс на конец года, суммы указаны в тысячах рублей:
| Показатель | Сумма, тыс. руб. |
|---|---|
| Собственный капитал | 600 |
| Все обязательства | 400 |
| Активы | 1 000 |
Сначала проверяем равенство: . Затем делим капитал на активы:
Чтобы выразить результат в процентах, умножаем его на 100: получаем 60 %. Значение 0,60 и 60 % описывает одну долю, только в разных форматах. Обязательства составляют , или 40 %. При данном определении они дополняют долю капитала до единицы.
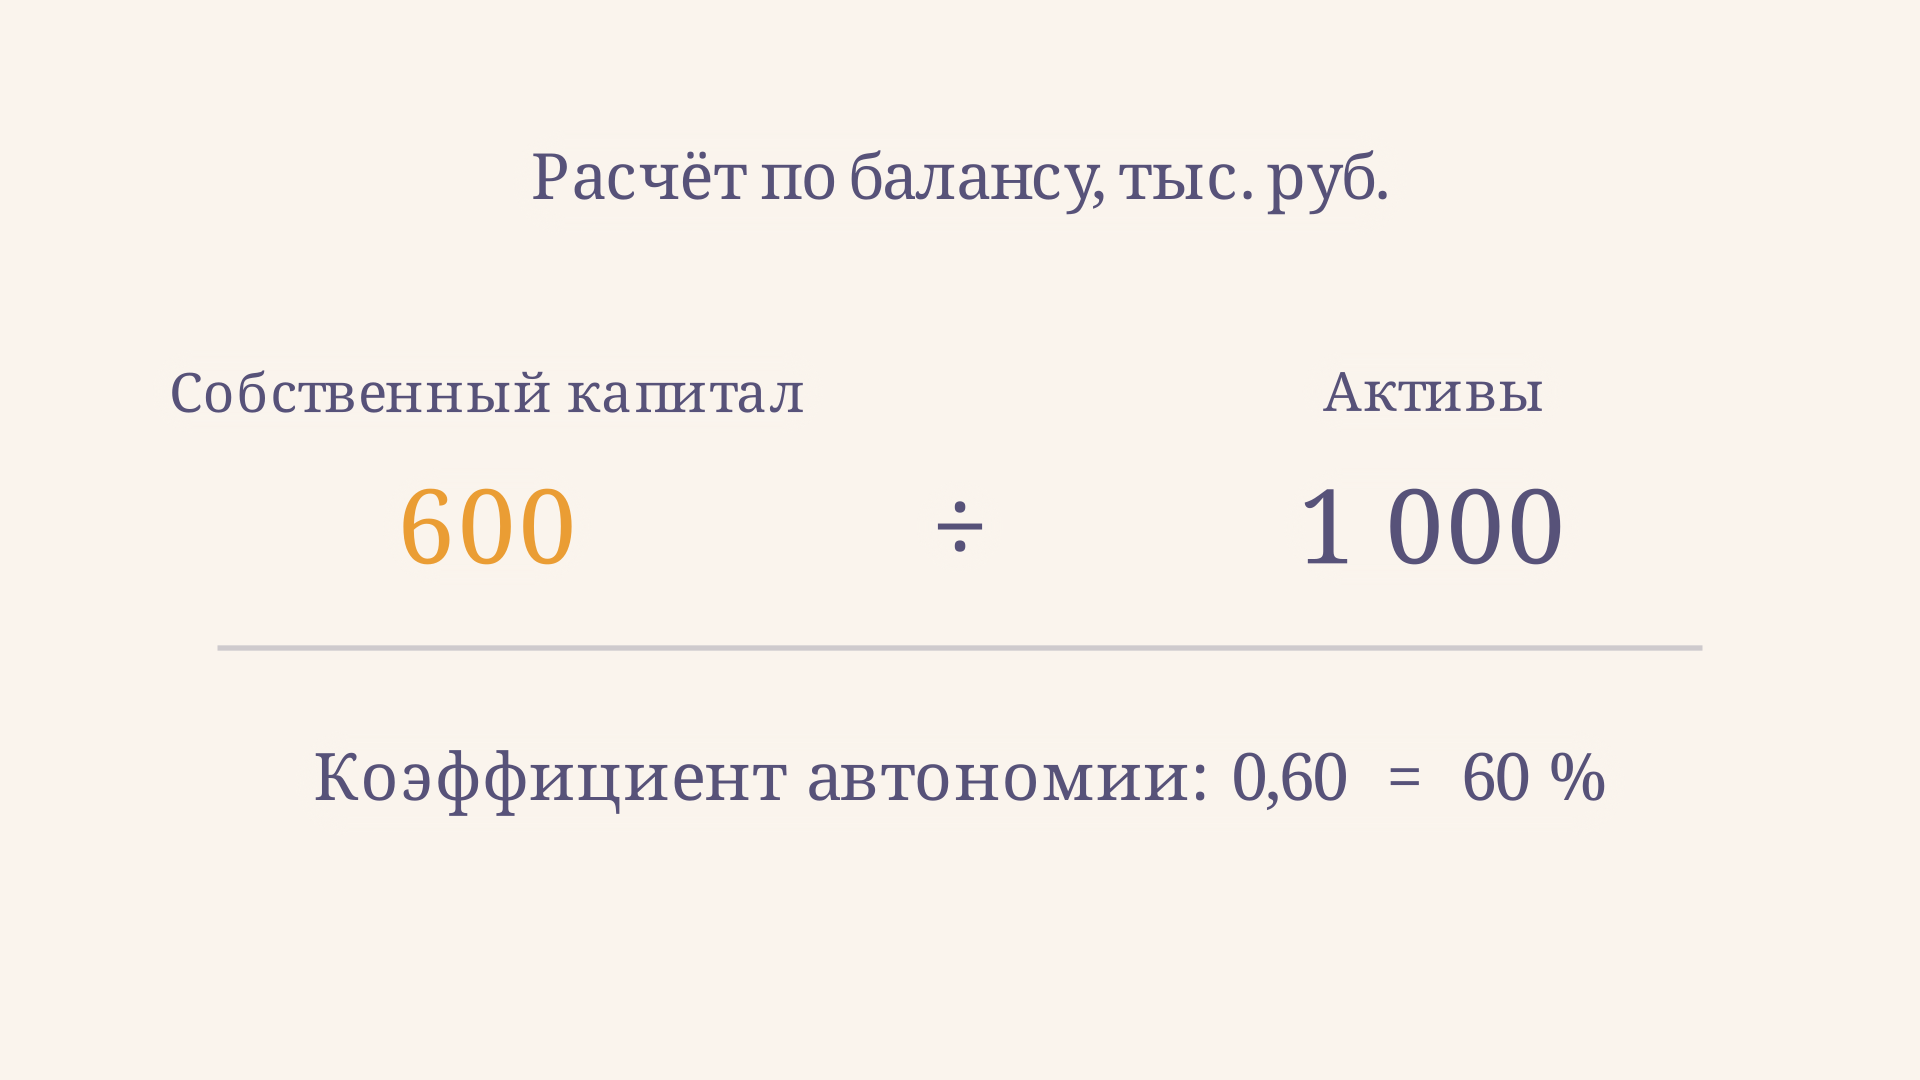
Расчёт не зависит от выбранного масштаба: если обе суммы представлены в рублях, а не тысячах рублей, отношение останется тем же. Но смешивать тысячи и миллионы в числителе и знаменателе нельзя.
Как сравнить две даты
Допустим, год назад капитал составлял 450 тыс. руб., а активы - 900 тыс. руб. Тогда коэффициент был . В конце года он стал 0,60. Изменение равно , то есть доля выросла на 10 процентных пунктов. Относительный рост самого коэффициента составляет 20 %: .
При сравнении полезно выписать рядом не только два коэффициента, но и четыре исходные суммы: капитал и активы на каждую дату. Так легко увидеть, не возникло ли изменение из-за сокращения знаменателя. Если активы упали из-за продажи имущества, рост доли капитала сам по себе ещё не показывает, улучшилась ли работа бизнеса. Аналогично разовое увеличение активов перед отчётной датой может изменить долю, хотя условия финансирования в течение года выглядели иначе. Для устойчивого вывода проверьте несколько дат и существенные операции.
Рост доли не сообщает причину автоматически. Капитал мог увеличиться за счёт прибыли или взносов, обязательства - сократиться, а активы - измениться иным темпом. В примере капитал вырос на 150 тыс. руб., активы - на 100 тыс. руб., поэтому доля собственного капитала увеличилась. Для содержательного вывода изучите изменения статей и пояснения к отчётности. Сравнивайте одинаковые даты, состав показателей и учётные подходы.
Важно смотреть на числитель и знаменатель одновременно. Например, капитал вырос с 600 до 720 тыс. руб., а активы - с 1 000 до 1 200 тыс. руб. Доля осталась 0,60. Абсолютное увеличение капитала не обязательно означает рост автономии.
Как влияет кредит и что означает ориентир 0,5
Предположим, компания из примера получает кредит 200 тыс. руб. и пока держит деньги на счёте. Активы и обязательства увеличиваются на 200 тыс. руб., капитал остаётся 600 тыс. руб. Новый коэффициент равен . Само получение кредита снизило долю капитала в увеличившейся сумме источников. При других операциях результат может быть иным; например, погашение обязательства деньгами уменьшает и активы, и обязательства.
Значение 0,5 часто используют как учебный ориентир: при положительных активах половина источников представлена собственным капиталом. Однако это не универсальная граница безопасности для всех компаний. Структура финансирования зависит от отрасли, бизнес-модели, сроков и стоимости долга. Более высокая доля капитала может снижать зависимость от кредиторов, но сама по себе не доказывает, что компания прибыльна или может вовремя заплатить по счетам. О том, как заёмные средства связаны с доходностью собственников, см. эффект финансового рычага.
Чем дополнить вывод
Одинаковое значение у двух компаний не делает их риски одинаковыми. При доле 0,60 у одной обязательства могут приходиться преимущественно на долгосрочный кредит, а у другой - на счета поставщиков с близкими сроками оплаты. Формула не различит эти ситуации. Чтобы понять, достаточно ли ресурсов для расчётов, нужны сведения о сроках, доступных деньгах и ожидаемых поступлениях. Сравнение с конкурентами имеет смысл, только если их отчётность составлена на сопоставимую дату и показатели рассчитаны одинаково.
Автономия - показатель структуры на конкретную дату. Она не раскрывает сроки погашения долгов, достаточность денежного потока, качество дебиторской задолженности или ликвидность запасов. Компания с высокой долей капитала может столкнуться с нехваткой денег; компания с меньшей долей - обслуживать обязательства за счёт устойчивых поступлений. Балансовая стоимость активов также не обязательно совпадает с ценой их продажи.
Поэтому рядом с автономией рассматривают коэффициент текущей ликвидности, денежные потоки, прибыльность и график погашения обязательств. Полезно сравнить ряд периодов и сопоставимые компании одной отрасли. Обзор финансовых коэффициентов помогает выбрать показатели для разных вопросов, а не подменять их одним числом.
Отрицательный капитал при положительных активах даёт отрицательный коэффициент. Это означает, что балансовые обязательства превышают активы; трактовать результат как обычную положительную долю нельзя. Нужны анализ причин накопленного убытка, состава обязательств и пояснений. Если методика требует корректировок, например исключения конкретных статей, отдельно покажите их и не сравнивайте полученную величину без оговорки с некорректированной.
Частые ошибки
- Берут уставный капитал вместо всего собственного капитала. Используйте итог капитала, включающий остальные составляющие по применимой форме.
- Делят показатели разных дат или единиц. Сначала приведите данные к одной дате и масштабу.
- Принимают 0,60 за 0,60 %. Умножение на 100 даёт 60 %; 0,60 % соответствует 0,006.
- Путают рост на 10 процентных пунктов с ростом на 10 %. В нашем сравнении с 0,50 до 0,60 относительный рост составляет 20 %.
- Делают вывод по одному нормативу. Проверьте отрасль, состав долга, ликвидность и динамику.
FAQ
Может ли коэффициент быть отрицательным?
Да. При положительных активах и отрицательном собственном капитале отношение отрицательно. Причины и последствия выясняют по отчётности и пояснениям, а не по одному знаку.
Можно ли использовать итог пассива вместо актива?
Да, если баланс составлен корректно: итоги актива и пассива равны. Для проверки полезно сверить оба итога и использовать данные на одну дату.
Коэффициент выше единицы возможен?
При положительных активах и неотрицательных обязательствах - нет: капитал не превышает сумму активов. Если расчёт дал значение выше единицы, проверьте знаки, данные, консолидацию и состав показателей; нестандартные корректировки могут изменить интерпретацию.
Коротко
Коэффициент автономии равен собственному капиталу, делённому на активы на ту же дату. В примере , то есть 60 %. Сравнивайте долю во времени, выясняйте причины изменений и проверяйте платёжеспособность вместе с другими показателями.
Читайте также
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
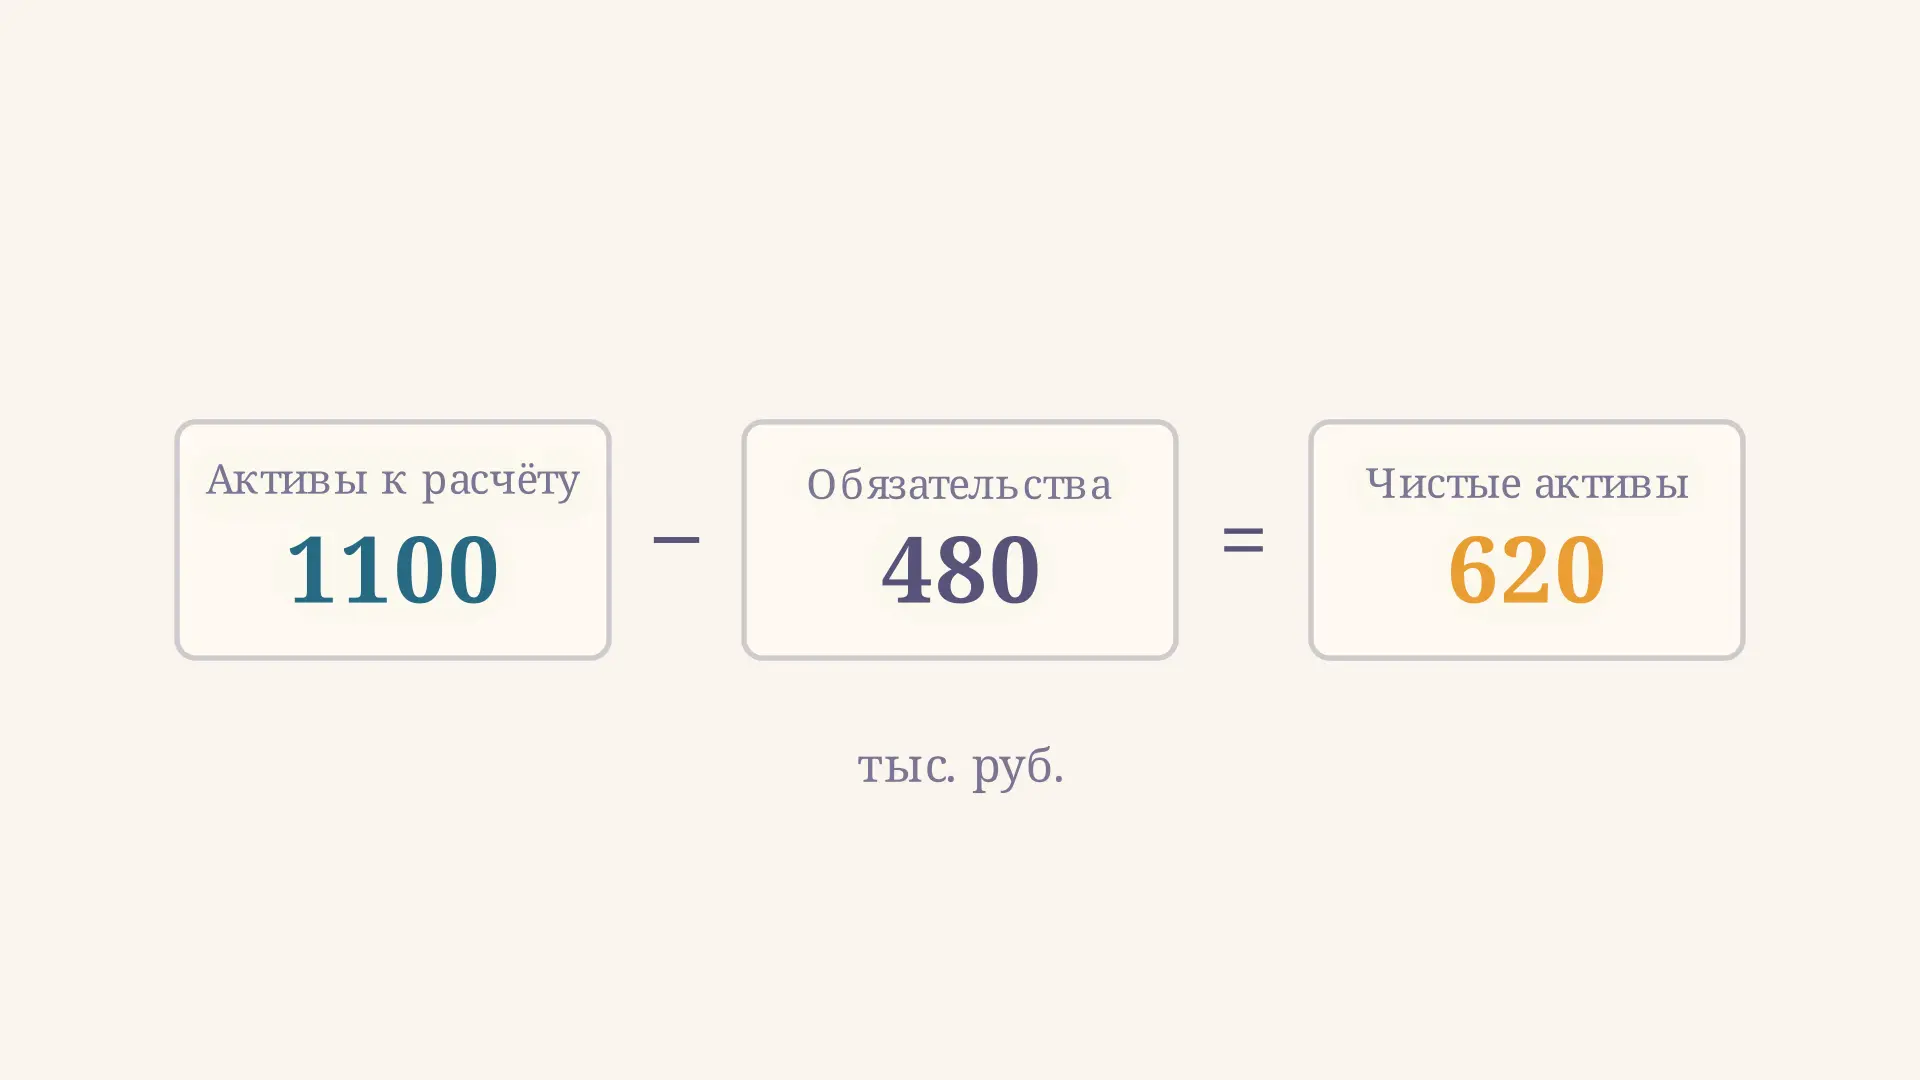
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
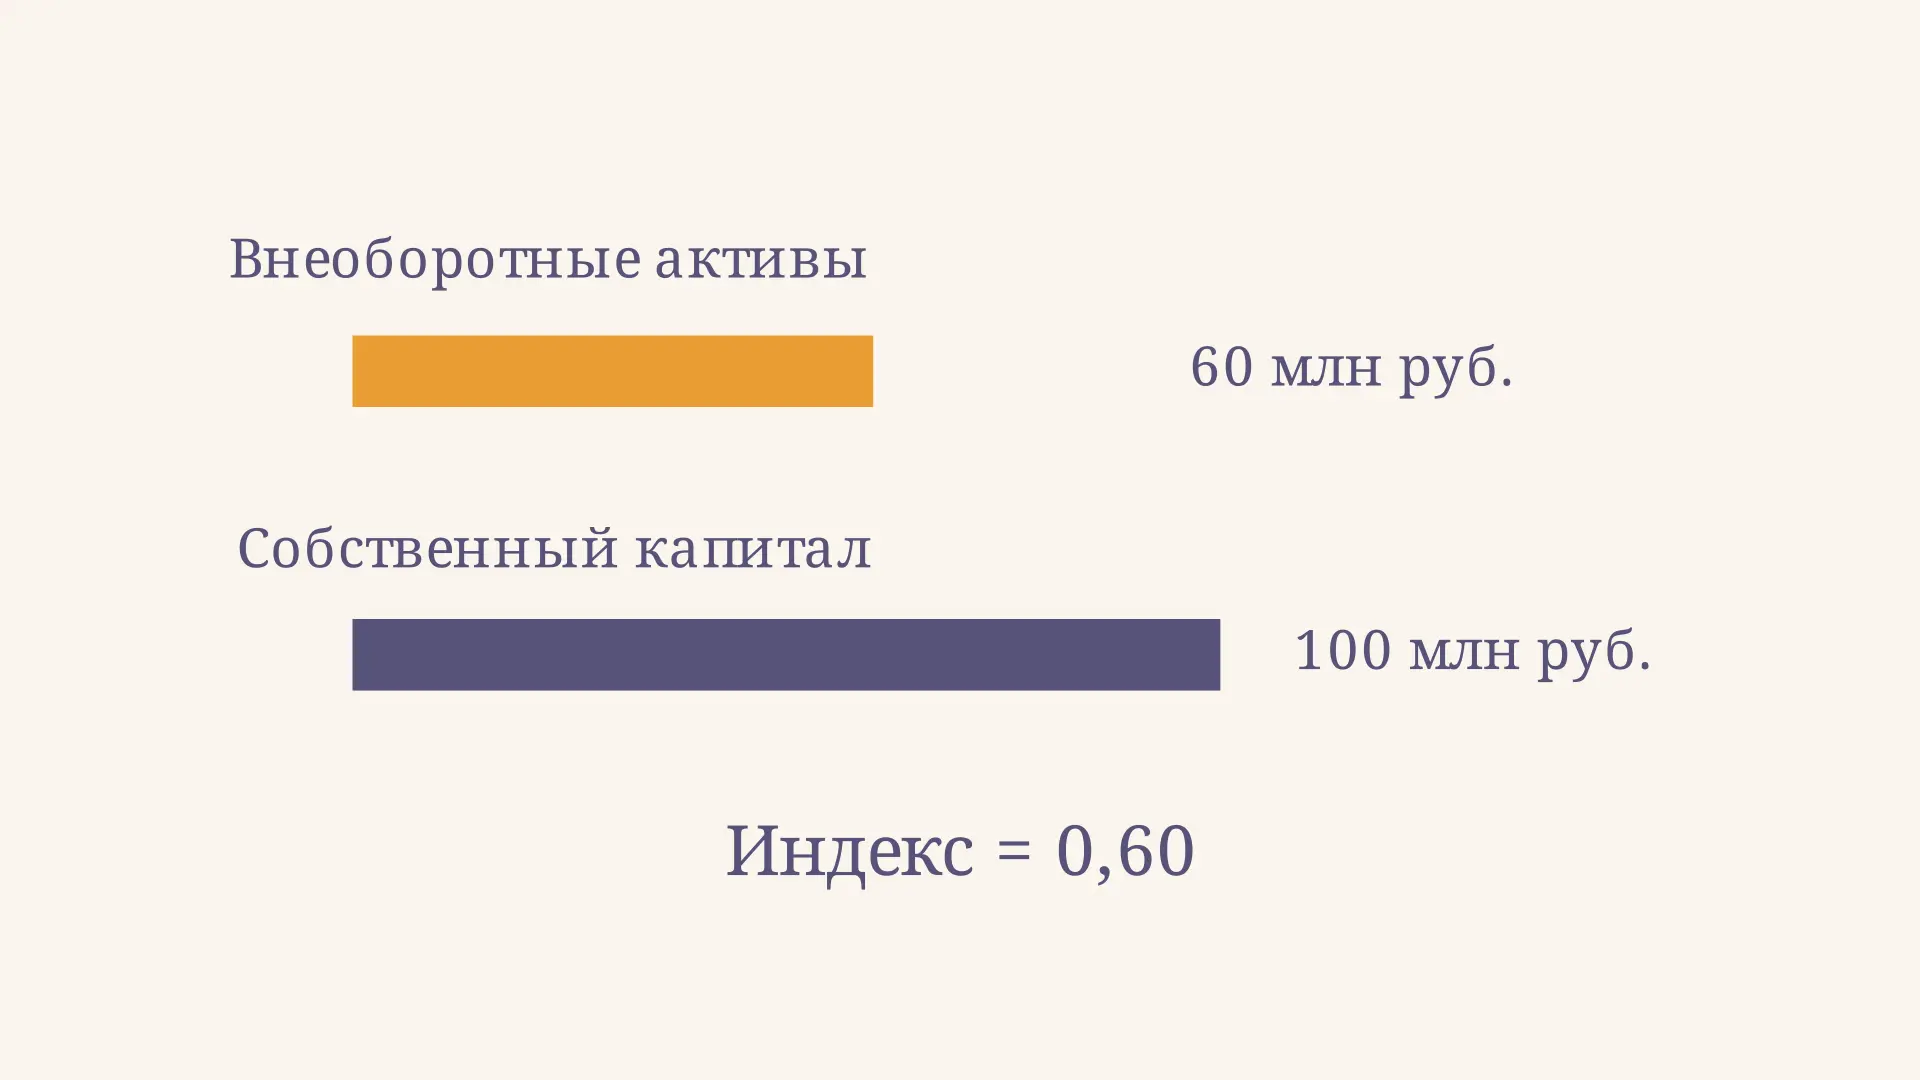
Индекс постоянного актива: формула и расчёт
Индекс постоянного актива показывает отношение внеоборотных активов к собственному капиталу. Разбираем формулу по балансу, пример и ограничения показателя.
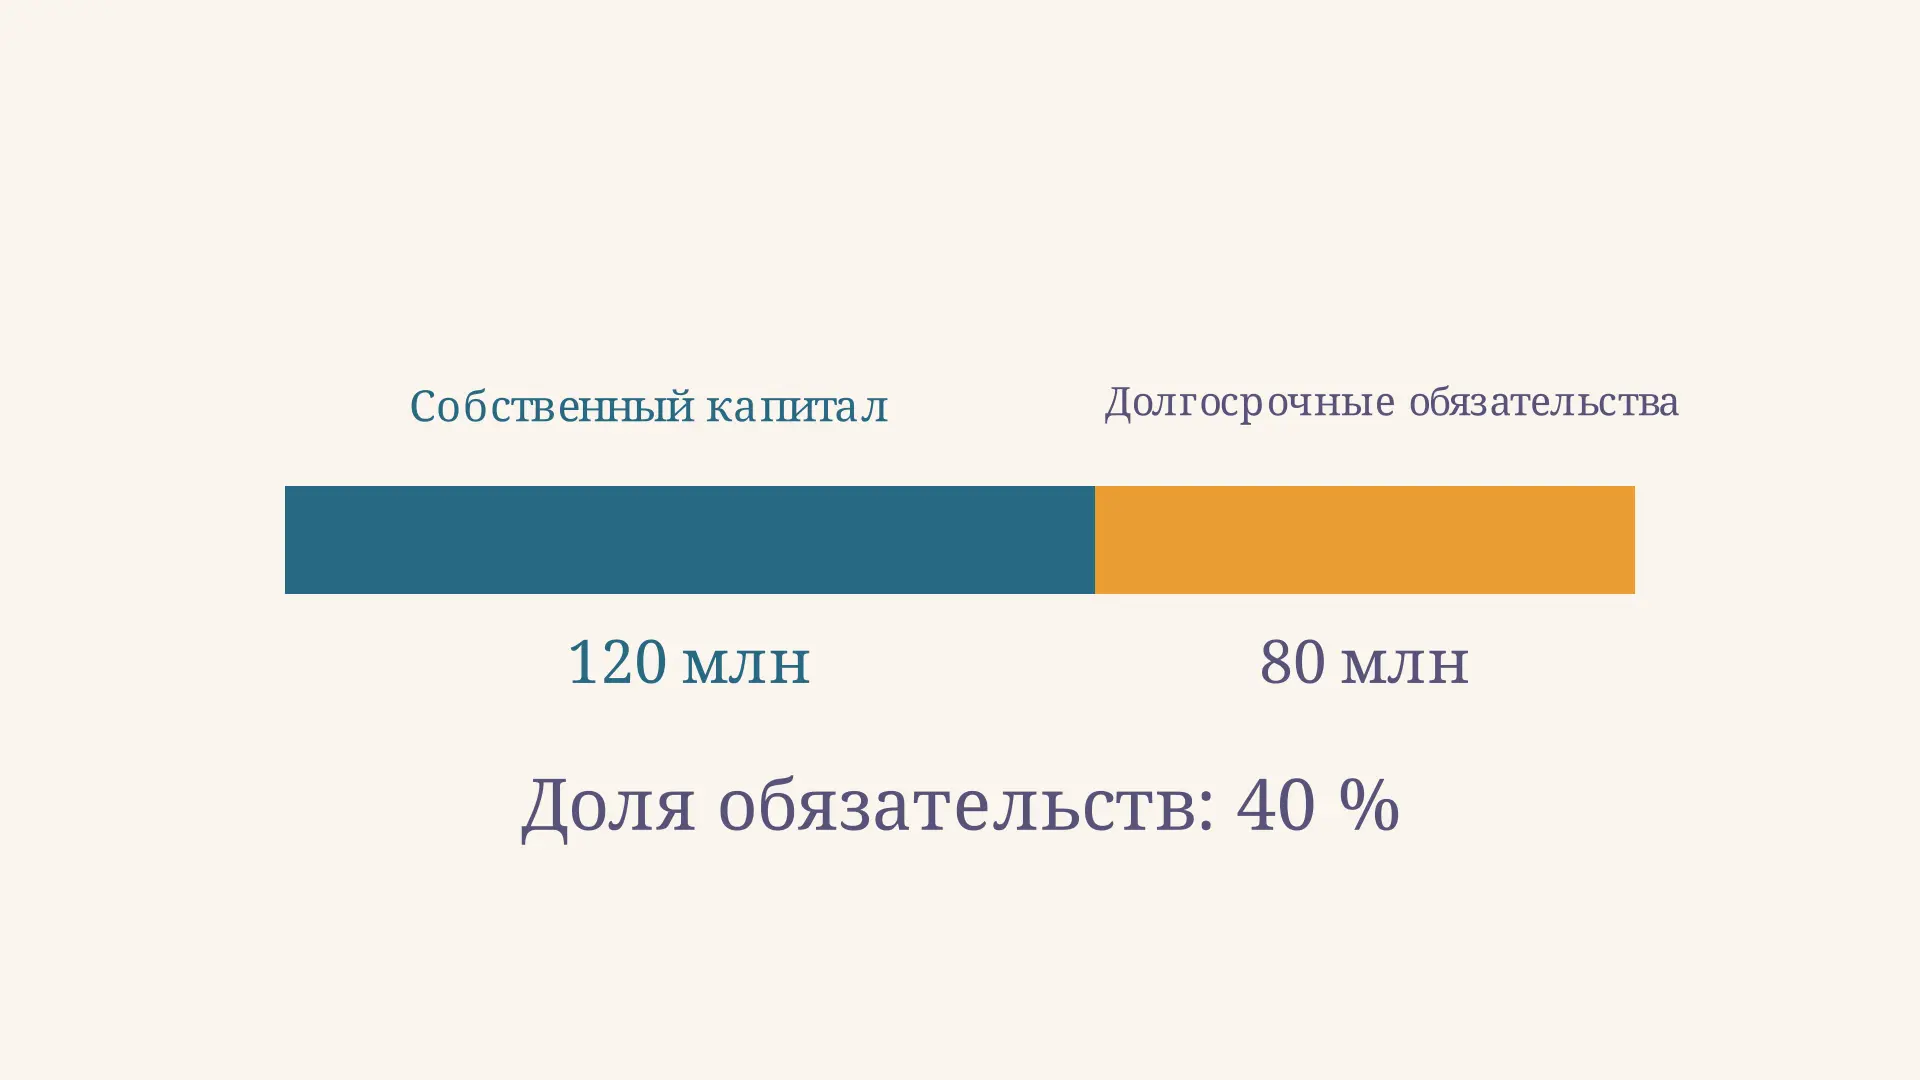
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.