Коэффициент долгосрочного привлечения заёмных средств
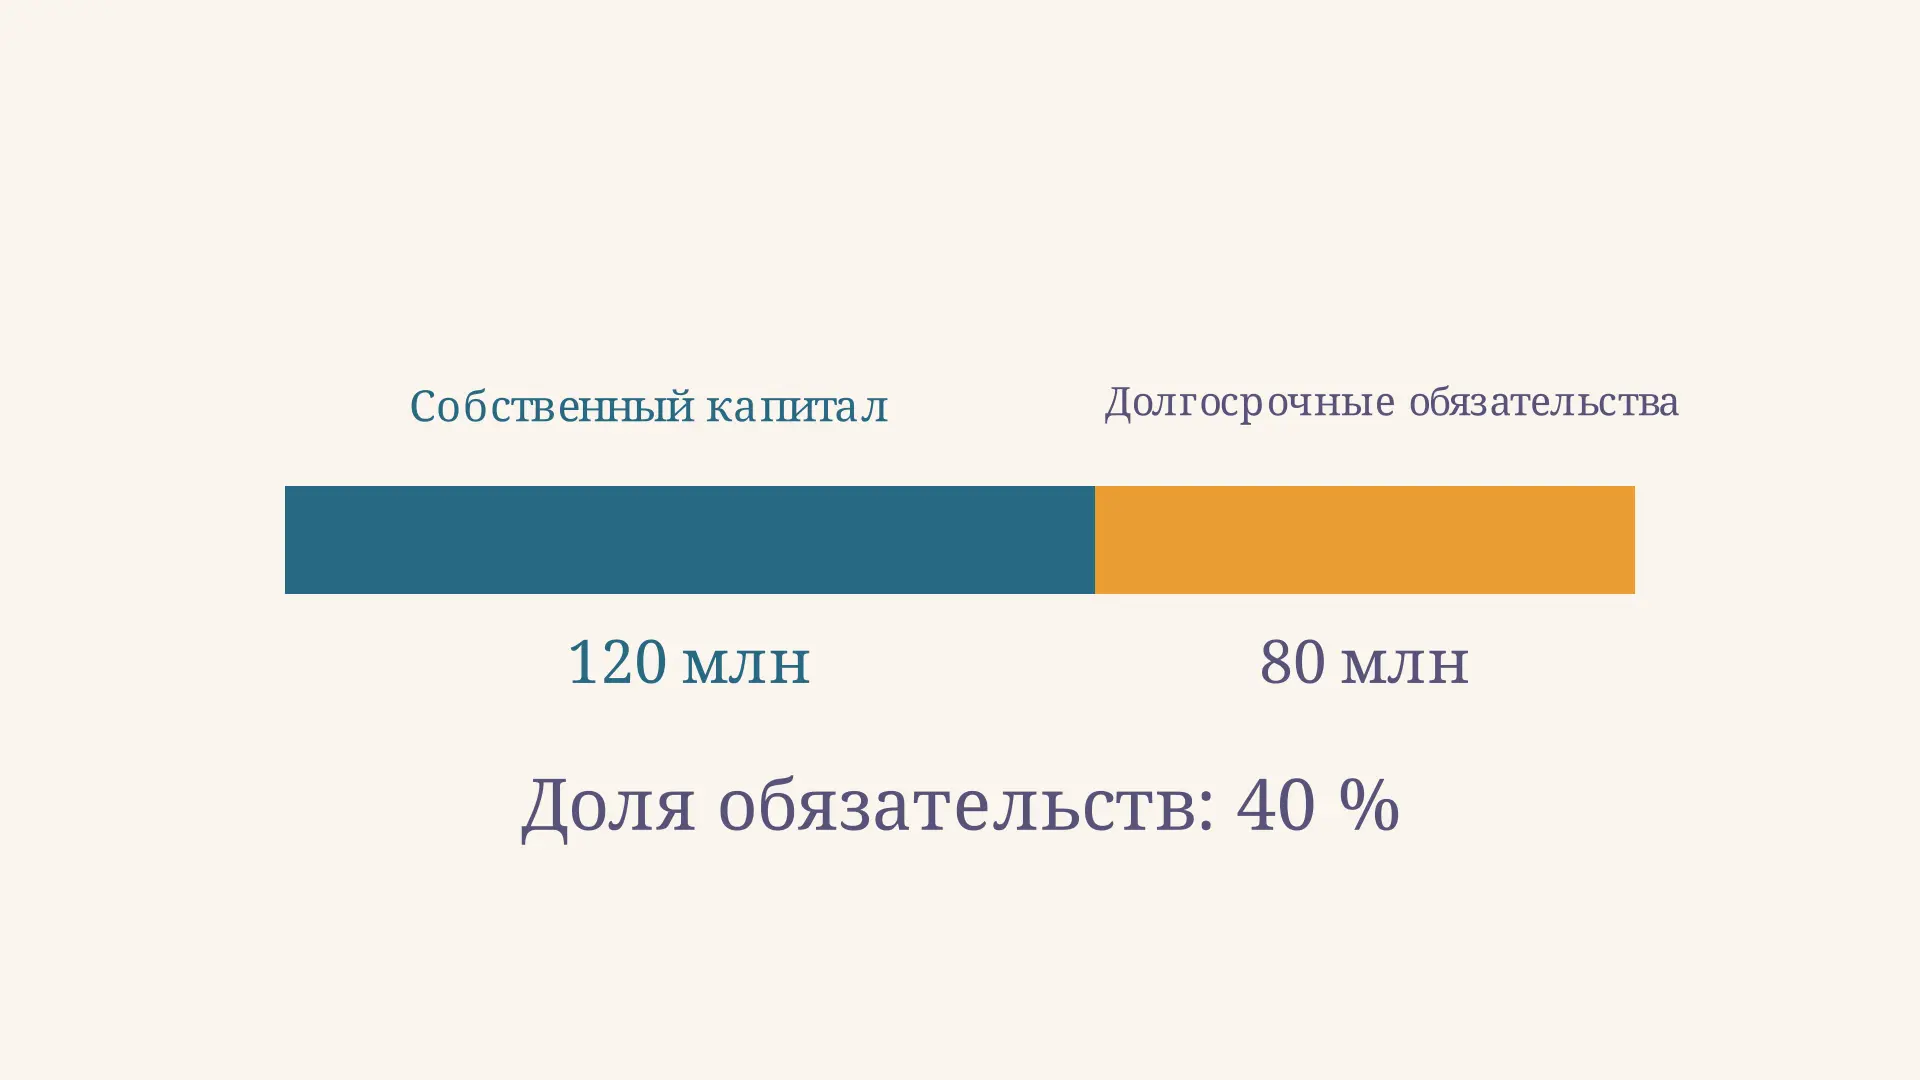
Коэффициент долгосрочного привлечения заёмных средств показывает, какую долю в сумме собственного капитала и долгосрочных обязательств занимают эти обязательства. Например, при капитале 120 млн и обязательствах 80 млн рублей он равен 0,40: 40 % выбранных источников приходится на обязательства. Это показатель структуры финансирования на дату баланса, а не прямой ответ на вопрос, сможет ли компания погасить долг. В калькуляторе можно изменить обе суммы и увидеть, как меняется доля.
Что входит в коэффициент
Компания финансирует активы за счёт собственного капитала и обязательств. Для этого показателя выбирают только две группы источников: собственный капитал и долгосрочные обязательства. Последние сопоставляют с их общей суммой. Краткосрочная кредиторская задолженность и краткосрочные кредиты в знаменатель этой формулы не входят.
В движении ниже собственный капитал остаётся равным 120 млн рублей, а долгосрочные обязательства растут с 80 до 180 млн и возвращаются обратно. Меняется и общая сумма источников, поэтому доля обязательств увеличивается с 40 до 60 %. Это условный пример изменения структуры, а не прогноз для конкретной компании.
Показатель полезен для анализа финансовой устойчивости, когда важно понять, насколько долгосрочные источники состоят из обязательств. Однако название может вводить в заблуждение: в распространённом широком варианте числитель включает не только банковские кредиты и займы, но и другие долгосрочные обязательства. Именно этот вариант используем ниже; такую формулу приводит, например, учебный курс Казанского федерального университета.
Формула и смысл знаменателя
Обозначим долгосрочные обязательства через , собственный капитал через . Тогда коэффициент равен:
Результат безразмерный. Чтобы выразить его в процентах, умножьте на 100. При неотрицательных и и положительной сумме знаменателя результат лежит между нулём и единицей. Ноль означает отсутствие долгосрочных обязательств в выбранном наборе источников; единица возможна при нулевом собственном капитале и положительных обязательствах.
Знаменатель - не весь баланс. Это только сумма двух выбранных групп. Если добавить краткосрочные обязательства, получится другая база и другое отношение. Поэтому 40 % здесь не означает автоматически, что обязательства составляют 40 % всех активов или что ими профинансировано ровно 40 % каждого станка. Баланс показывает общие источники и активы, но сам по себе не связывает конкретный рубль обязательств с конкретным активом.
Альтернативный вариант берёт в числитель лишь долгосрочные кредиты и займы и делит их на . Он отвечает на более узкий вопрос и может дать меньшее значение. В условии задачи или методике нужно уточнить состав числителя и знаменателя; нельзя незаметно подменять все обязательства только кредитами. Если других долгосрочных обязательств нет, результаты совпадут.
Как взять данные из баланса
Начните с одной отчётной даты и одной единицы измерения. Найдите итог собственного капитала и итог долгосрочных обязательств; при чтении форм с привычными кодами это обычно строки 1300 и 1400 соответственно. Строка 1410 отражает долгосрочные заёмные средства, а не обязательно весь итог раздела: в последнем могут быть, например, отложенные налоговые и оценочные обязательства. Перед вычислением проверьте подписи строк и примечания к конкретному отчёту.
Формы и детализация зависят от периода и вида отчётности. ФСБУ 4/2023 и образец бухгалтерского баланса применяются начиная с отчётности за 2025 год; показатели могут представляться с учётом существенности. Если нужного итога в публикуемой форме нет, обратитесь к пояснениям и не складывайте строки наугад. В учебной задаче при явно данных итогах достаточно подставить их в формулу.
Обе суммы должны относиться к одной дате. Если капитал приведён в тысячах, а обязательства в миллионах, сначала переведите их в общие единицы. Для сравнения лет повторите расчёт по каждому столбцу, сохраняя одинаковый состав показателей. Смена методики или переклассификация обязательств способна создать видимость изменения даже без нового финансирования.
Пример расчёта и обратная задача
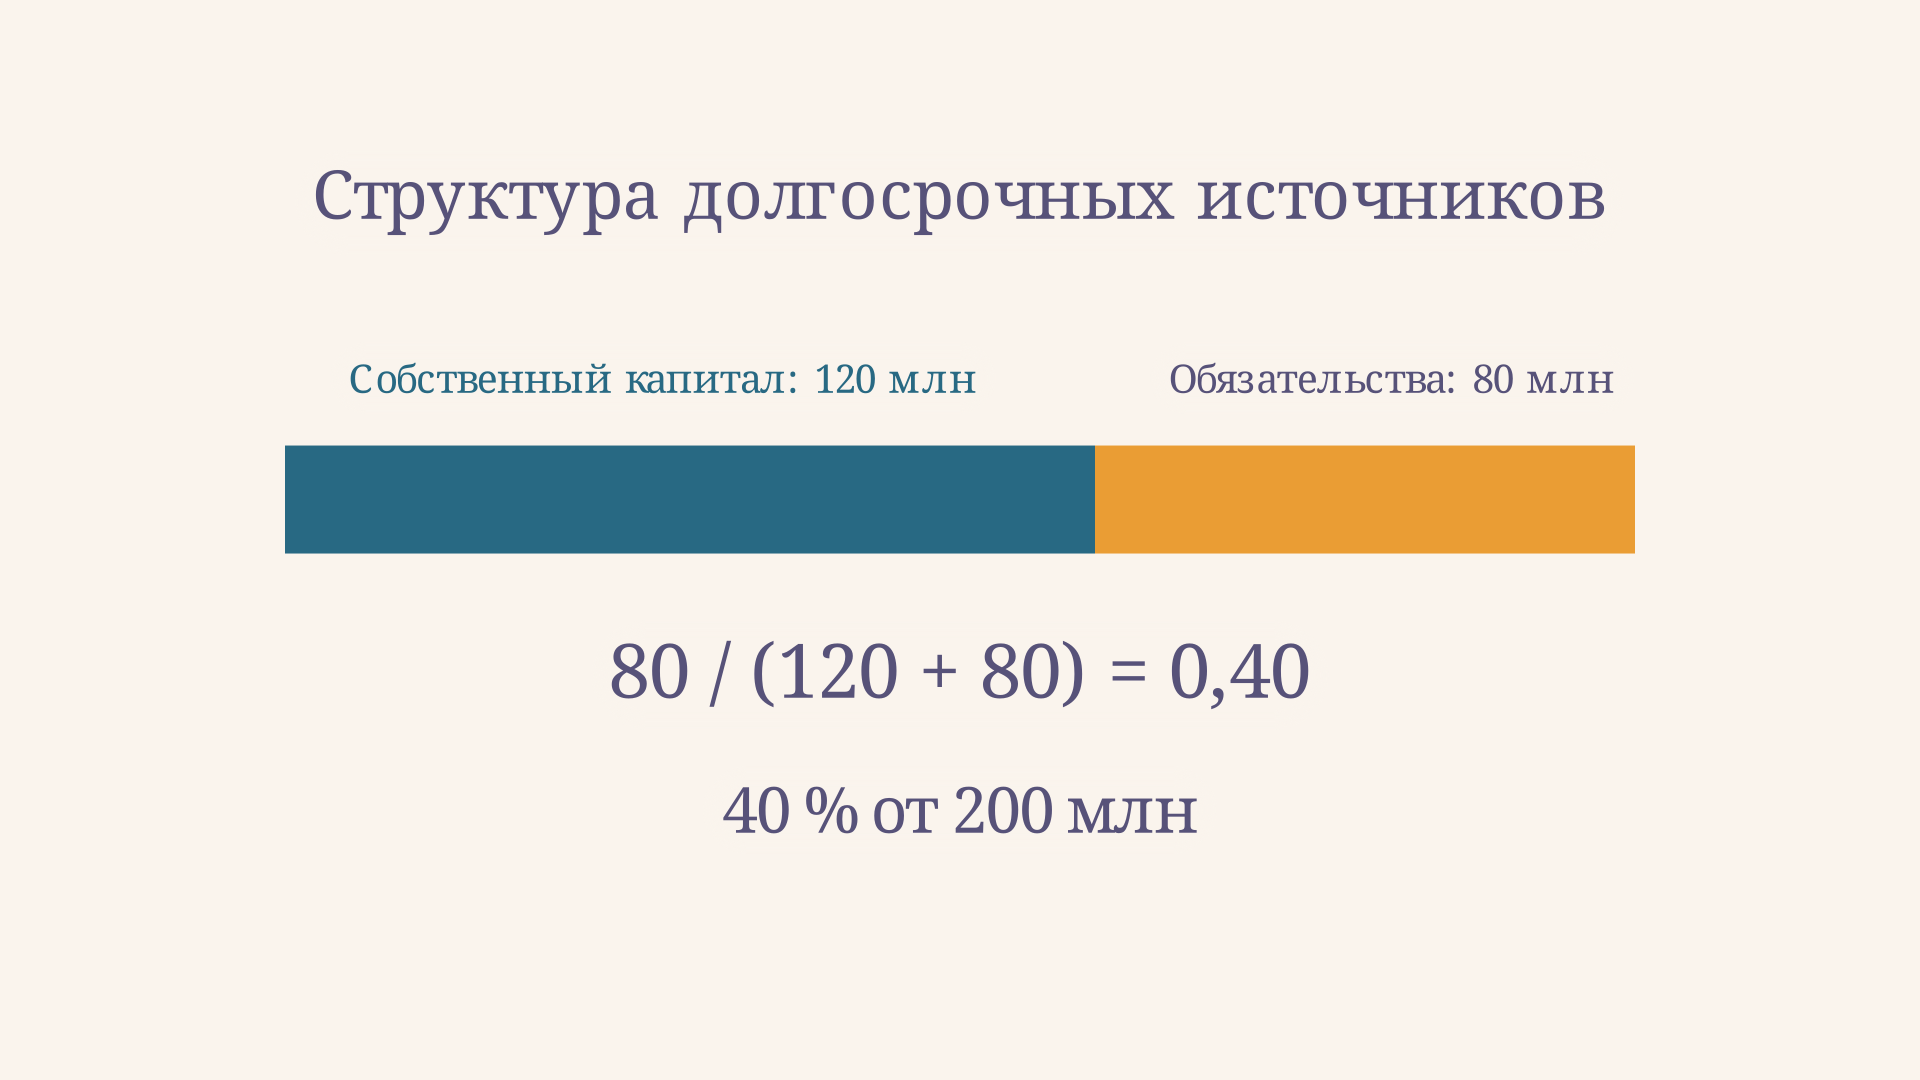
Пусть у условной компании собственный капитал составляет 120 млн рублей, долгосрочные обязательства - 80 млн рублей. Их сумма равна 200 млн рублей. Подставим данные:
Значит, на каждый рубль выбранных долгосрочных источников приходится 40 копеек обязательств и 60 копеек собственного капитала. Это не означает, что компания ежегодно выплачивает 40 % долга или платит такую процентную ставку. Показатель относится к остаткам на дату, а не к годовому потоку платежей.
Можно решить и обратную задачу. Если , а млн рублей, то млн рублей. Преобразование применимо здесь при ; в этом примере исходный капитал положителен. После нахождения суммы полезно проверить её подстановкой в исходную формулу.
Как объяснить рост и снижение
При неизменном капитале рост обязательств увеличивает их долю. В нашем примере 180 млн рублей обязательств при капитале 120 млн дают . Изменение составляет 20 процентных пунктов: с 40 до 60 %, а не 20 % от первоначального значения.
Но такой же рост доли возможен и при снижении капитала, даже если обязательства не изменились. Обратный пример: при долге 80 млн и росте капитала со 120 до 150 млн коэффициент уменьшается с 0,40 до примерно 0,348. Поэтому сравнивайте не только готовые доли, но и обе исходные суммы: у одинакового движения коэффициента могут быть разные причины.
Перевод части долгосрочного обязательства в краткосрочное перед погашением тоже может снизить показатель без соответствующего денежного погашения именно в этот момент. Для объяснения нужны примечания, график платежей и данные о новых займах и погашениях. Сравнение с похожими компаниями полезно только при сопоставимом составе обязательств, учётной политике и отрасли.
При сравнении двух организаций полезно сначала составить небольшую таблицу: дата, собственный капитал, долгосрочные обязательства, их сумма и рассчитанная доля. Рядом укажите источник данных и состав числителя. Если одна компания включает в обязательства крупный оценочный резерв, а другая почти целиком финансируется банковским кредитом, одинаковый коэффициент не означает одинаковые условия погашения и стоимость финансирования.
Проверяйте также масштаб изменений. Привлечение нового долгосрочного кредита может увеличить и активы, и обязательства; полученная сумма ещё не обязательно потрачена. Выплата дивидендов или убыток способны уменьшить собственный капитал и тем самым увеличить долю обязательств. Чтобы установить действительную причину, сопоставьте баланс с отчётом о движении денежных средств, отчётом о финансовых результатах и пояснениями. Сам коэффициент указывает, где искать объяснение, но не устанавливает его автоматически.
Норма, ограничения и другие показатели
Универсальной границы, подходящей любой отрасли и любой компании, нет. Высокая доля означает большую роль долгосрочных обязательств среди выбранных источников, но сама по себе не доказывает неплатёжеспособность. Важно, сколько стоит обслуживание долга, когда наступают платежи и какие денежные потоки доступны для них. Низкая доля тоже не гарантирует устойчивость: значительные краткосрочные долги остаются за пределами формулы.
Для более полной картины сопоставьте показатель с коэффициентом автономии, где собственный капитал сравнивают с валютой баланса, и с текущей ликвидностью, которая относится к оборотным активам и краткосрочным обязательствам. Это разные знаменатели и разные вопросы. Эффект финансового рычага помогает отдельно обсудить влияние стоимости заимствования и доходности активов. При анализе цены финансирования используют и средневзвешенную стоимость капитала: она не равна рассматриваемой доле обязательств.
Особый случай - отрицательный собственный капитал. Формально дробь иногда можно вычислить, но она может превысить единицу или стать отрицательной, и обычное толкование как доли от 0 до 100 % перестаёт работать. При нулевом знаменателе коэффициент не определён. В обоих случаях нужно отдельно разобрать дефицит капитала и состав обязательств; калькулятор выше предназначен для неотрицательных сумм и положительного капитала.
Частые ошибки
- Делить долгосрочные обязательства только на капитал. Это отношение долга к капиталу, а не доля долга в их сумме.
- Брать все обязательства или весь баланс без указания методики. Так меняется смысл результата и теряется сопоставимость.
- Приравнивать долгосрочные обязательства к кредитам и займам. Другие статьи могут быть существенными; проверьте пояснения.
- Считать рост доли доказательством роста суммы долга. Она может вырасти из-за сокращения собственного капитала.
- Назначать всем компаниям единую норму. Долговая нагрузка оценивается вместе со сроками, стоимостью и способностью генерировать деньги.
FAQ
Что показывает значение 0,4? 40 % суммы собственного капитала и долгосрочных обязательств составляют долгосрочные обязательства при выбранной широкой формуле.
Входят ли краткосрочные кредиты? Нет, в указанную формулу они не входят. Для полной оценки долговой нагрузки их рассматривают отдельно.
Что делать, если долгосрочных обязательств нет? При положительном собственном капитале коэффициент равен нулю. Если обе величины равны нулю, деление невозможно.
Коротко
Коэффициент равен долгосрочным обязательствам, делённым на их сумму с собственным капиталом. Он описывает структуру выбранных источников на дату, а для содержательного вывода нужны динамика обеих сумм, состав обязательств и другие финансовые показатели.
Читайте также
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.