Коэффициент концентрации заёмного капитала
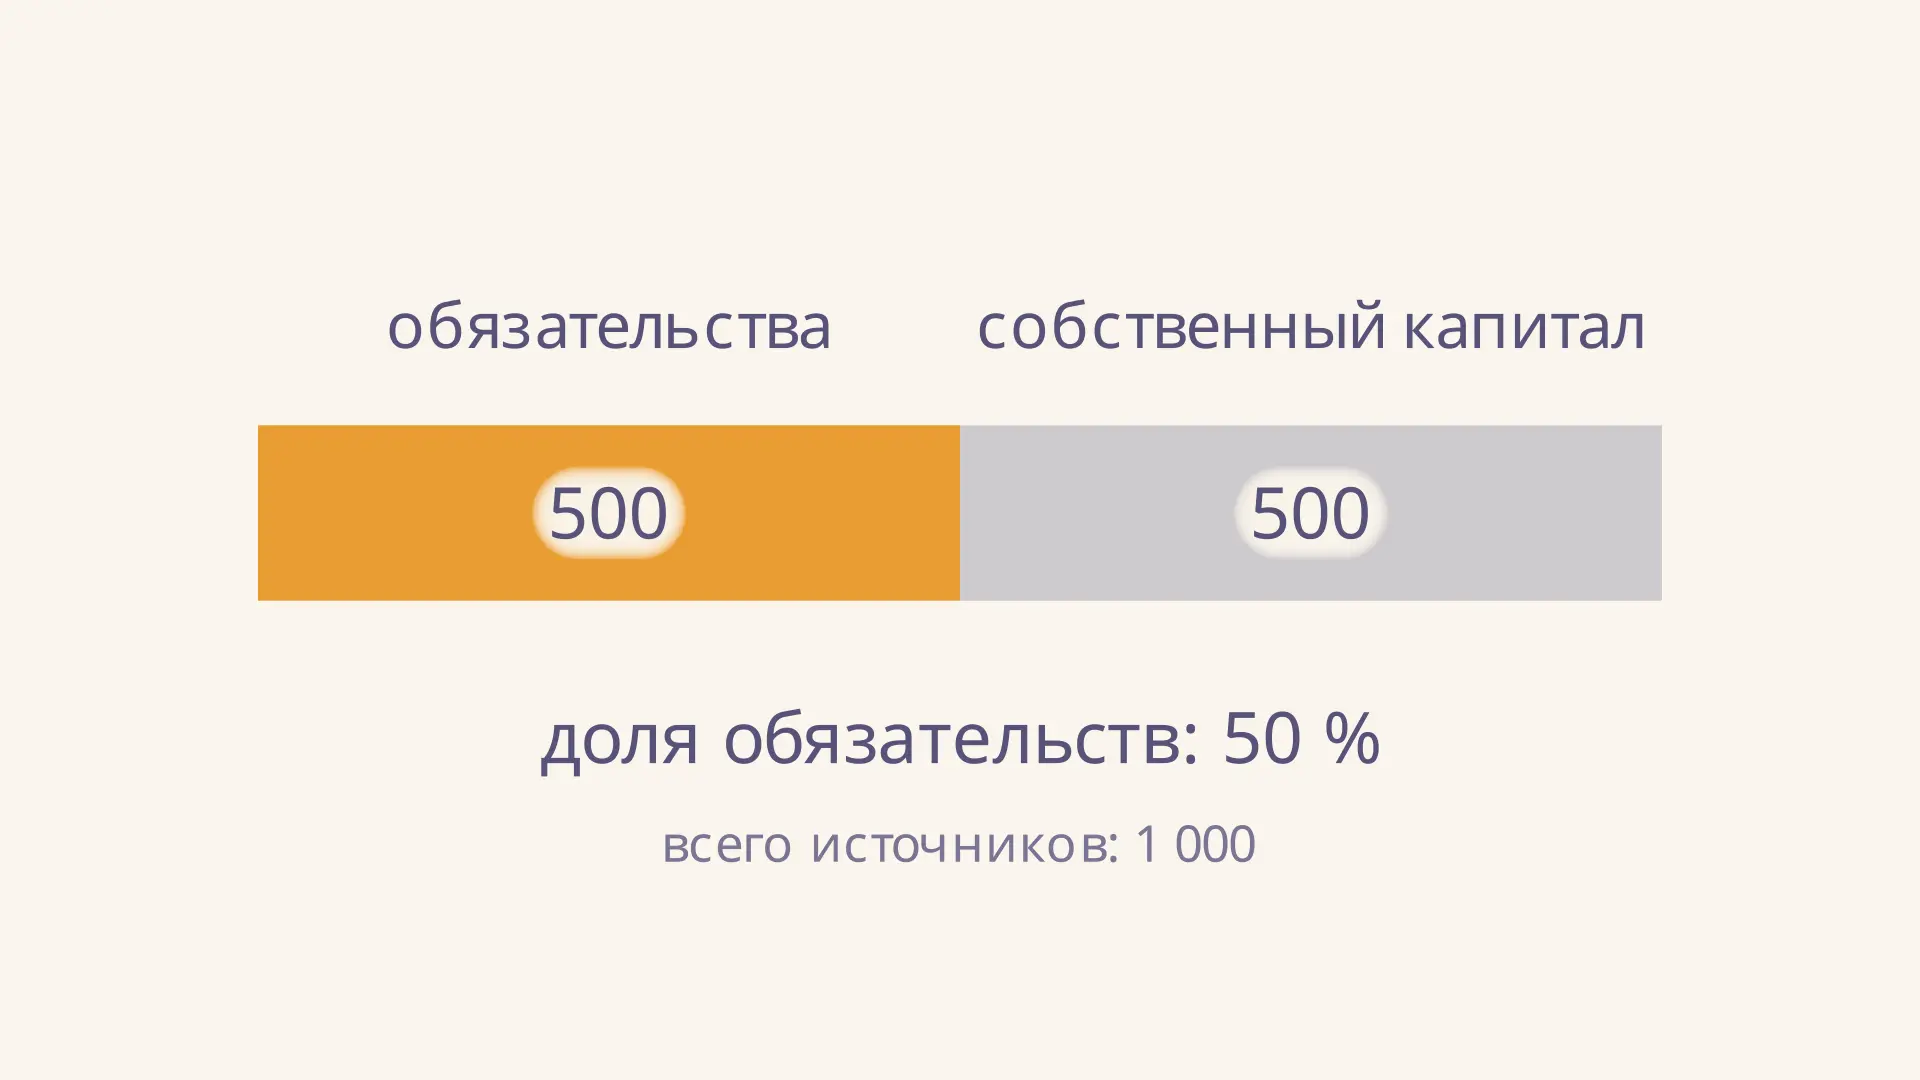
Коэффициент концентрации заёмного капитала показывает, какая часть источников финансирования организации приходится на обязательства. Например, значение 0,5 означает, что на отчётную дату половина балансовых источников связана с обязательствами, а другая половина - с собственным капиталом. Это доля, а не стоимость кредита и не вероятность банкротства. В калькуляторе можно изменить суммы обязательств и собственного капитала, увидеть новую структуру и проверить расчёт; ниже разберём формулу, чтение баланса и ограничения показателя.
Что показывает коэффициент
Активы компании отражают имущество и требования, а пассивы объясняют, за счёт каких источников эти активы сформированы. В упрощённой модели источники делятся на собственный капитал и обязательства. Коэффициент выделяет вторую часть и сопоставляет её со всей суммой источников на одну дату.
В финансовом анализе термин «заёмный капитал» часто используют в широком смысле: это все долгосрочные и краткосрочные обязательства. Так будем считать и здесь. В него входят не только банковские кредиты и займы, но и, например, кредиторская задолженность перед поставщиками. Если в условии задано иное определение, состав числителя следует изменить и указать это в решении.
На видео при постоянном собственном капитале 500 тыс. руб. долгосрочные обязательства растут с 300 до 700 тыс. руб., а краткосрочные остаются равными 200 тыс. руб. Общая сумма источников тоже увеличивается: доля обязательств поднимается с 50 % примерно до 64,3 %. Обратное движение возвращает модель к исходному состоянию.
Коэффициент описывает структуру, а не движение денег за год. Он не говорит, какие конкретно активы были куплены на конкретный кредит: деньги и другие ресурсы внутри компании могут использоваться совместно.
Формула и единицы измерения
Обозначим все обязательства через , собственный капитал - через , а валюту баланса - через . При равенстве актива и пассива . Тогда:
Числитель и знаменатель берут на одну отчётную дату и в одинаковых единицах: например, оба в тысячах рублей. В результате единицы сокращаются. Коэффициент 0,5 можно выразить как 50 %, умножив его на 100. При неотрицательных обязательствах и собственном капитале и положительном балансе показатель лежит между нулём и единицей.
Если баланс равен нулю, деление невозможно. Если собственный капитал отрицателен, обязательства могут превышать активы, а коэффициент - единицу. Такой результат не следует искусственно ограничивать значением 1: он требует отдельного анализа причин отрицательного капитала и состава баланса. Калькулятор выше намеренно моделирует только неотрицательный собственный капитал.
Как найти данные в балансе
В типовом учебном представлении российского баланса итог раздела IV - долгосрочные обязательства, раздела V - краткосрочные, раздела III - капитал и резервы. При использовании привычных кодов строк формула записывается так:
Проверьте, что перед вами сопоставимая форма с такой кодировкой: в сокращённой или иной отчётности состав и представление статей могут отличаться. Смысл формулы важнее механической подстановки номера. Структура бухгалтерского баланса помогает разобраться, какие статьи входят в разделы и почему итоги актива и пассива равны.
Итог раздела обязательств нельзя складывать с его же деталями повторно. Например, если кредиторская задолженность уже включена в итог краткосрочных обязательств, отдельно прибавлять её к числителю не нужно. При анализе реальной отчётности также смотрят пояснения и выбранную методику: некоторые статьи пассива могут требовать отдельной интерпретации.
Пример расчёта по шагам
Пусть на конец года долгосрочные обязательства составляют 300 тыс. руб., краткосрочные - 200 тыс. руб., а собственный капитал - 500 тыс. руб. Все числа условные и относятся к одной дате.
- Складываем обязательства: тыс. руб.
- Находим сумму источников: тыс. руб.
- Делим обязательства на баланс: .
- Переводим долю в проценты: .
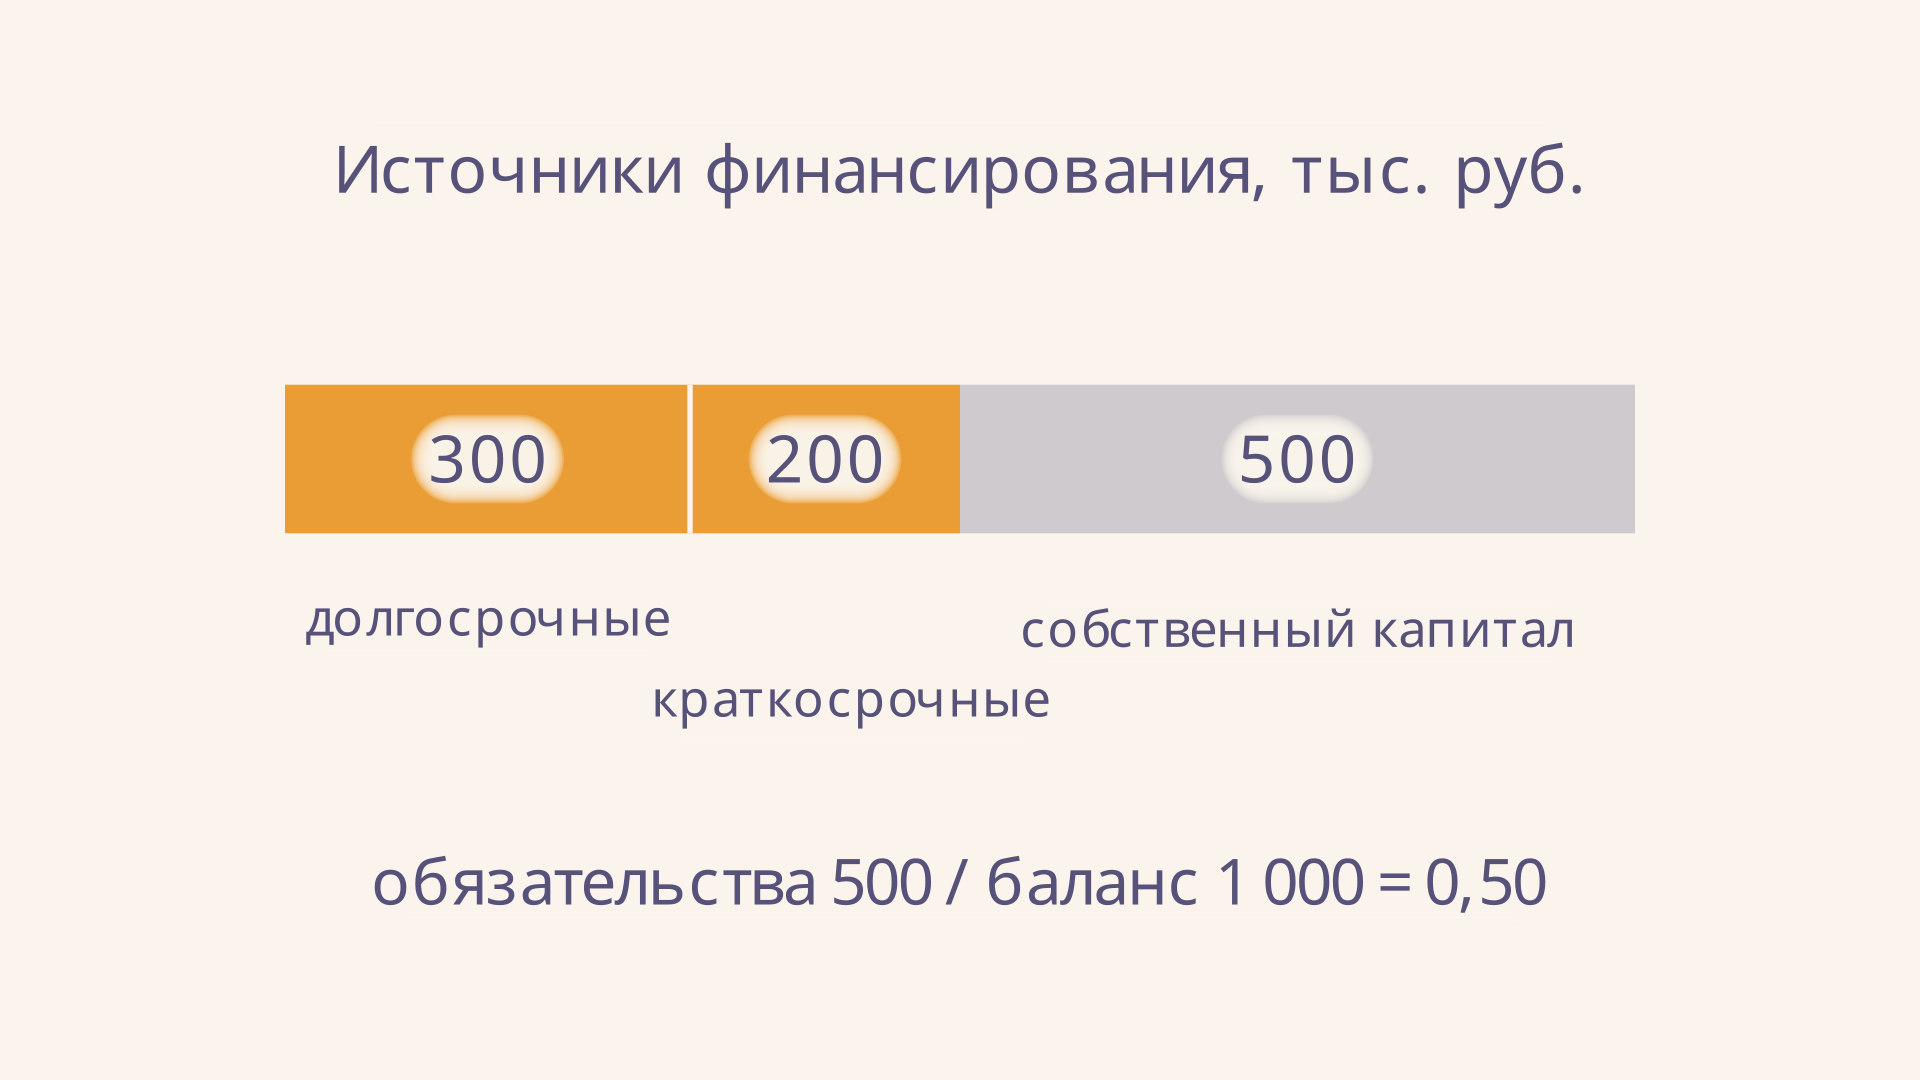
Вывод: на каждый рубль балансовых источников приходится 50 копеек обязательств. Это не означает, что каждый рубль собственного капитала обеспечен наличными или что все обязательства надо погасить сразу. Для проверки ближайших платежей нужны сроки погашения и состав оборотных активов. Здесь полезен коэффициент текущей ликвидности: он отвечает на другой вопрос и использует только краткосрочные обязательства.
Как интерпретировать изменение
Рост доли означает, что обязательства стали занимать большую часть источников. Причины могут быть различными: организация взяла кредит, увеличила задолженность поставщикам или получила убыток, сокративший собственный капитал. Одно и то же изменение коэффициента не позволяет выбрать причину без сравнения статей.
Снижение доли тоже неоднозначно. Оно может быть связано с погашением обязательств или увеличением собственного капитала, но также с сокращением бизнеса. Смотрите абсолютные суммы рядом с процентами. Например, если обязательства выросли с 500 до 600 тыс. руб., а баланс - с 1000 до 1200 тыс. руб., доля осталась равной 50 %, хотя сумма обязательств увеличилась на 100 тыс. руб.
Универсальной границы «хорошо» или «плохо» для всех отраслей нет. Длительные проекты, торговля и компании с устойчивыми денежными потоками могут работать с разной структурой финансирования. Для вывода сопоставляют несколько периодов и похожие компании, проверяют сроки, ставки, условия договоров и возможность обслуживания обязательств. Полезно также выяснить, есть ли обеспеченные залогом кредиты и значительные выплаты в ближайшее время. Эти сведения дополняют общую долю: одинаковый коэффициент сам по себе не раскрывает ни стоимость финансирования, ни календарь платежей. Общий подход к сопоставлению показателей описан в материале о финансовом анализе коэффициентов.
При сравнении двух компаний сначала проверьте, одинаково ли определены обязательства. Одна таблица может включать кредиторскую задолженность и оценочные обязательства, другая - показывать только кредиты и облигации. Даже когда названия показателей совпадают, различие числителей делает сравнение некорректным. Затем уточните даты: сезонный бизнес способен иметь совсем разную задолженность до закупки товара и после продажи. Сравнение соответствующих дат нескольких лет обычно информативнее пары случайных точек.
Рассмотрим две условные фирмы с одинаковой долей обязательств 50 %. У первой большая часть приходится на долгосрочный кредит с равномерными платежами, у второй - на задолженность, которую нужно погасить в ближайшие месяцы. По одному коэффициенту они выглядят одинаково, но потребность в деньгах в ближайший период может существенно различаться. Чтобы уточнить картину, аналитик смотрит график платежей, ожидаемые поступления и доступные денежные средства. Долгосрочный кредит также не гарантирует отсутствие риска: ставка может измениться, а договор - содержать дополнительные условия.
Показатель зависит и от способа оценки статей в отчётности. Балансовая стоимость активов и собственного капитала не обязательно совпадает с рыночной стоимостью бизнеса. Поэтому расчёт по балансу не следует выдавать за долю обязательств в рыночной цене компании. Если цель анализа другая, например оценить рыночную стоимость, потребуется иная база и отдельное объяснение выбранного подхода.
Чем отличается от других показателей
Коэффициент автономии показывает долю собственного капитала: . Если в модели пассив состоит только из собственного капитала и обязательств, то . В примере обе доли равны 0,5. Это равенство нужно проверять с учётом принятой классификации статей.
Плечо сравнивает обязательства непосредственно с собственным капиталом, а не со всеми источниками. В примере оно равно ; при положительном связь показателей такова: . При нулевом собственном капитале делить на него нельзя. Кроме того, в расчёте плеча могут брать лишь процентный долг: тогда показатели с разными числителями напрямую сопоставлять нельзя. О том, как стоимость долга и доходность активов влияют на результат, рассказывает статья про эффект финансового рычага.
Частые ошибки
- Делить на собственный капитал вместо баланса. Так получается плечо , а не доля обязательств во всех источниках.
- Брать только банковские кредиты без оговорки. В широкой модели учитываются все долгосрочные и краткосрочные обязательства, включая кредиторскую задолженность.
- Смешивать даты или единицы. Данные на начало и конец года, а также тысячи и миллионы рублей сначала приводят к сопоставимому виду.
- Считать 0,5 универсальным нормативом. Само число не учитывает отрасль, сроки выплат и денежные потоки.
- Повторно включать детали раздела. В итогах разделов уже содержатся их составляющие; двойной счёт завышает долю.
FAQ
Может ли коэффициент быть больше единицы?
Да. При положительном балансе и отрицательном собственном капитале обязательства могут превышать активы. Нужно проверить данные и причины отрицательного капитала.
Входят ли краткосрочные обязательства в расчёт?
Да, в рассмотренной широкой модели входят и краткосрочные, и долгосрочные обязательства. Для показателя по одному лишь процентному долгу состав числителя будет другим.
Что означает значение 0,4?
Обязательства составляют 40 % балансовых источников на выбранную дату. Оставшиеся 60 % в нашей модели приходятся на собственный капитал; вывод о риске требует дополнительных данных.
Коротко
Коэффициент концентрации заёмного капитала - отношение обязательств к валюте баланса. Он помогает увидеть зависимость структуры финансирования от внешних источников и проследить её изменение. Для содержательного вывода проверяйте состав обязательств, абсолютные суммы, сроки и условия финансирования, а также сравнивайте компанию с сопоставимыми организациями.
Читайте также
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.