Коэффициент заёмных и собственных средств
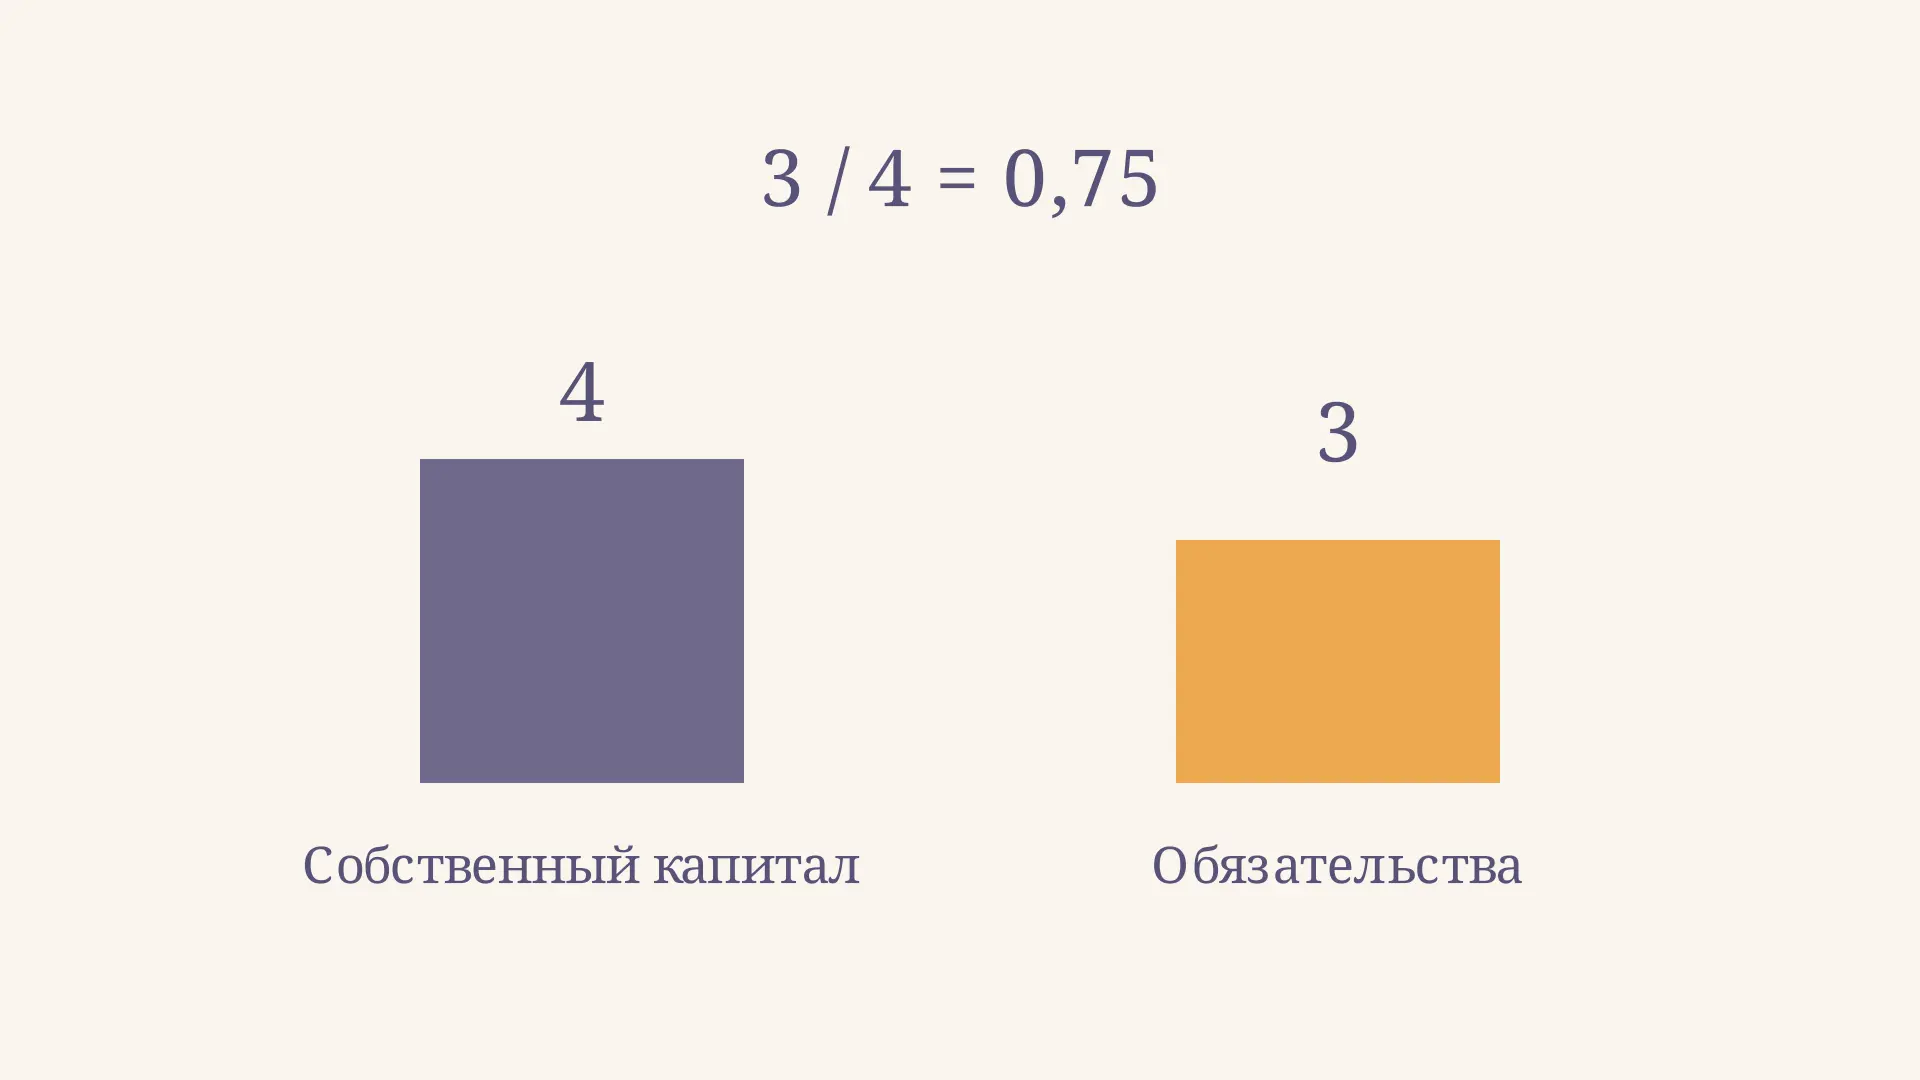
Компания финансирует имущество собственным капиталом и привлечёнными средствами. Чтобы понять их пропорцию, рассчитывают коэффициент соотношения заёмных и собственных средств: он показывает, сколько рублей обязательств приходится на рубль капитала владельцев. Например, при обязательствах 3 млн и капитале 4 млн рублей показатель равен 0,75. Калькулятор позволяет изменить обе части баланса и увидеть, как меняется это отношение и доля капитала в источниках финансирования.
Что показывает коэффициент
В этой статье за заёмные средства для расчёта принимается широкая величина: сумма долгосрочных и краткосрочных обязательств. Собственный капитал - итог раздела «Капитал и резервы». Формула выглядит так:
Показатель безразмерный: рубли сокращаются. Значение 0,75 означает 75 копеек обязательств на каждый рубль собственного капитала, а не то, что обязательства составляют 75 % всех источников. Для второй доли знаменатель должен включать и обязательства, и капитал.
Чем больше коэффициент при прочих равных, тем больше обязательств приходится на собственную базу финансирования. В ролике капитал остаётся равным 4 млн рублей, а обязательства увеличиваются с 3 до 6 млн и возвращаются обратно. Коэффициент проходит путь от 0,75 до 1,50 и обратно: движение показывает влияние одного изменённого числителя.
Эта пропорция характеризует структуру источников на дату баланса. Она не сообщает, есть ли деньги для немедленного погашения и сколько стоят привлечённые ресурсы. В общей системе финансовых коэффициентов показатель относится к анализу устойчивости, а не заменяет все остальные группы.
Как взять данные из баланса
В обычной российской форме баланса используйте значения одного столбца на одну отчётную дату:
| Строка | Показатель | Роль в расчёте |
|---|---|---|
| 1300 | Итого по разделу III | Собственный капитал, знаменатель |
| 1400 | Итого по разделу IV | Долгосрочные обязательства |
| 1500 | Итого по разделу V | Краткосрочные обязательства |
Для принятого здесь широкого подхода . Такое расположение строк можно сверить с формой отчётности в государственном ресурсе ФНС. Единицы должны совпадать: если все строки указаны в тысячах рублей, переводить их в миллионы необязательно. Важно взять итог раздела III целиком, а не только уставный капитал: в нём отражаются также резервы, добавочный капитал и накопленный финансовый результат.
Баланс - снимок на конкретную дату. Для динамики рассчитайте отношение отдельно на начало и конец периода, используя в каждом расчёте показатели одного столбца. Для сопоставления организаций проверьте одинаковость даты, состава группы и учётного подхода. Средний за год капитал здесь автоматически не нужен: и числитель, и знаменатель являются остатками на дату.
Пример расчёта и прочтение
Пусть у учебной компании собственный капитал составляет 4 млн рублей, долгосрочные обязательства - 1 млн, краткосрочные - 2 млн. Сначала складываем обязательства: млн рублей. Затем делим на капитал:
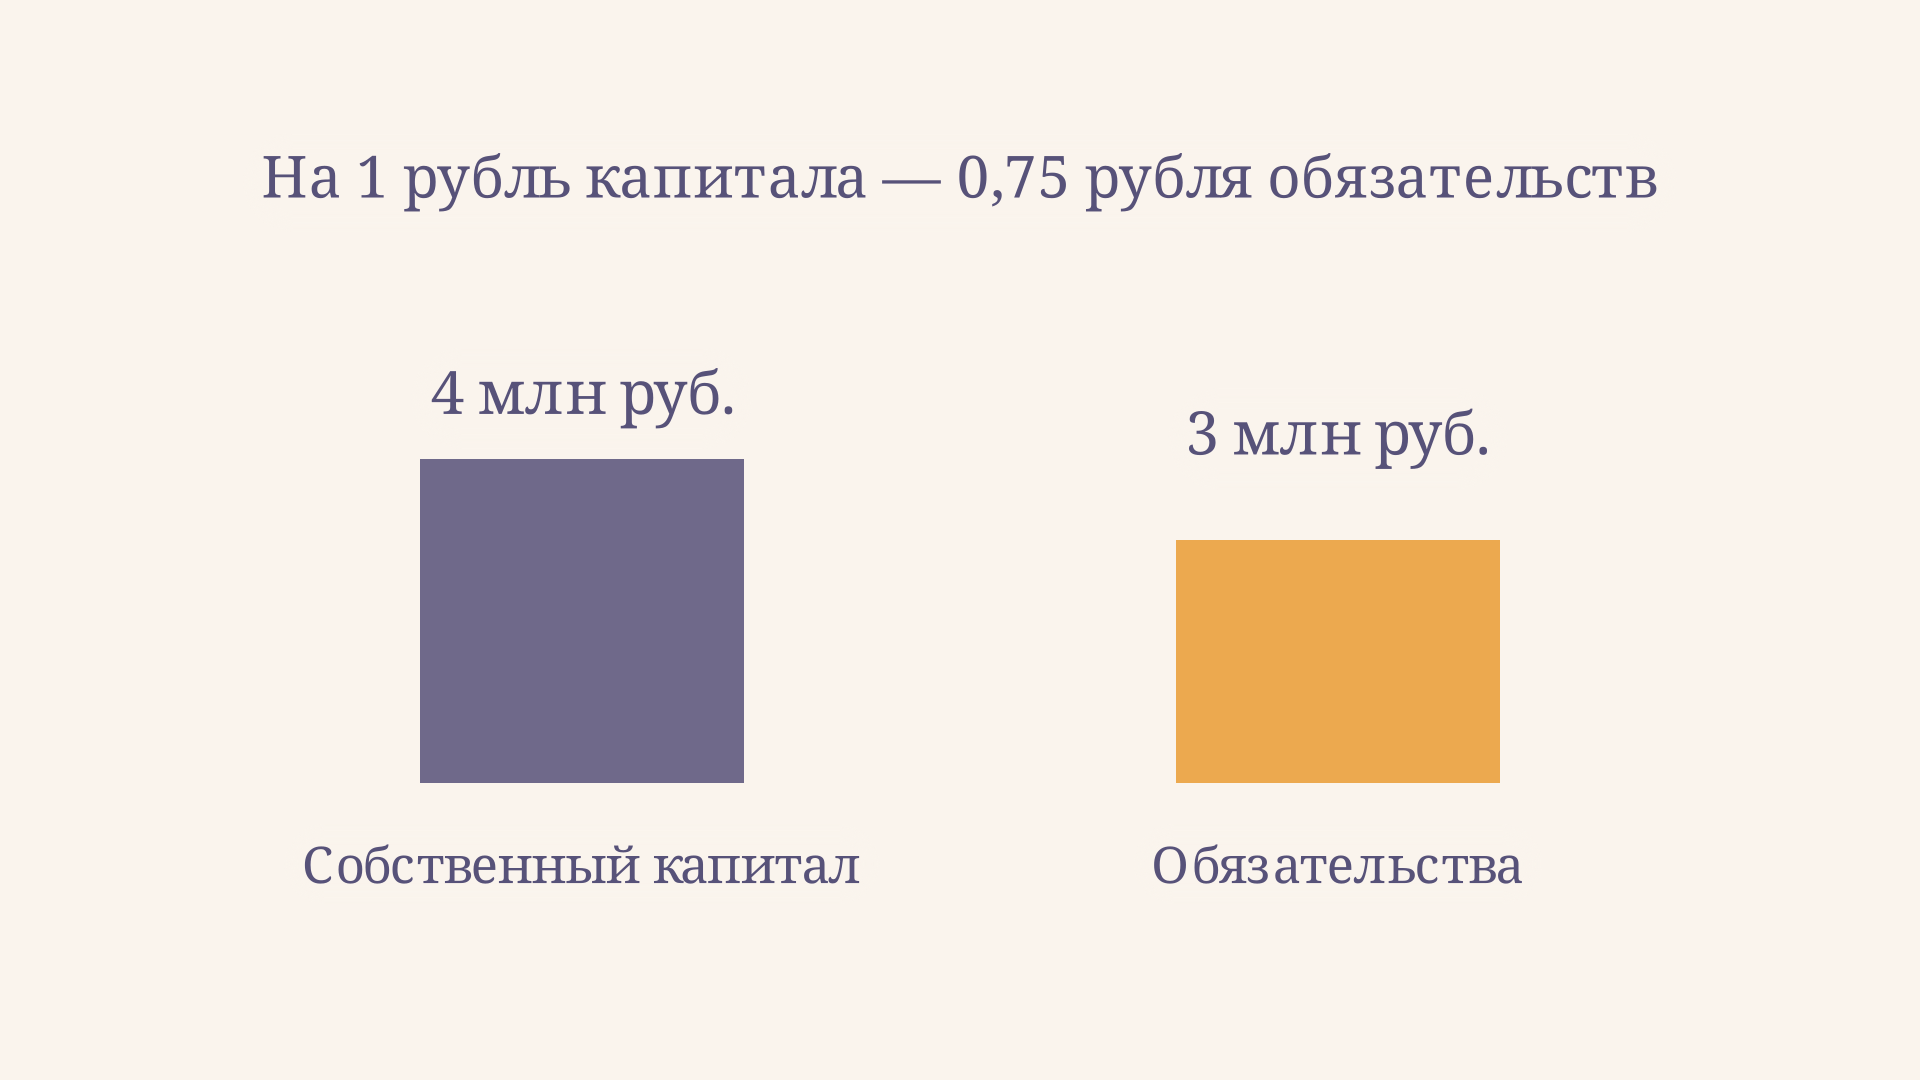
На 1 рубль собственного капитала приходится 0,75 рубля обязательств. Весь пассив в упрощённом примере равен 7 млн рублей, поэтому доля капитала - , а доля обязательств - около 42,9 %. Это разные способы описать одну структуру, но числа 0,75 и 42,9 % взаимозаменяемыми не являются.
Если годом ранее обязательства составляли 2 млн при том же капитале 4 млн, отношение было . Рост на 0,25 пункта объясняется увеличением обязательств. Но при одновременном изменении капитала нужно исследовать оба слагаемых: отношение может вырасти и из-за сокращения знаменателя, например после убытка, даже без нового кредита.
Почему меняется отношение
Разложение по двум составляющим помогает избежать поверхностного вывода. Если обязательства выросли из-за долгосрочного займа на оборудование, проверьте график погашения и ожидаемые денежные поступления от проекта. Если выросла задолженность поставщикам, важно выяснить, связана ли она с обычной отсрочкой или просрочкой. Одинаковый итоговый коэффициент может скрывать совершенно разные условия финансирования.
Изменения собственного капитала тоже неоднородны. Прибыль, оставленная в компании, увеличивает капитал и при неизменных обязательствах снижает отношение. Убыток действует в обратную сторону. Выплаты собственникам или дополнительные взносы могут изменить знаменатель без изменения долгов. Поэтому полезно сопоставить баланс с отчётом о финансовых результатах и пояснениями, а затем назвать конкретную причину изменения вместо общей фразы «устойчивость ухудшилась».
Учебное сравнение также помогает увидеть ограничение процента изменения. Если показатель вырос с 0,50 до 0,75, абсолютный прирост равен 0,25 пункта, а относительный - 50 % от исходного значения. Эти величины отвечают на разные вопросы. При нулевом исходном показателе относительный прирост делением на ноль не вычисляют; достаточно привести оба значения и изменение в пунктах.
Все обязательства или только кредиты
Название «заёмные средства» используют по-разному. Широкий вариант выше включает не только банковские кредиты и займы, но и кредиторскую задолженность, оценочные и прочие статьи разделов IV и V. Поэтому называть всю сумму банковским долгом нельзя. Отдельные статьи, например доходы будущих периодов, могут потребовать корректировки в соответствии с выбранной методикой; её нужно раскрыть до сравнения.
В узком варианте аналитик может взять только процентный долг. Например, если из 3 млн обязательств лишь 1 млн относится к кредитам и займам, отношение такого долга к капиталу равно . Это не исправление результата 0,75, а ответ на другой вопрос. Для показателя чистого долга дополнительно определяют, какие денежные средства вычитать; правила расчёта следует явно указать. В материалах IFRS Foundation приведён пример расчёта отношения чистого долга к скорректированному капиталу, демонстрирующий необходимость раскрыть состав обеих величин.
Не смешивайте формулы в одной таблице: отношение только кредита к капиталу обычно ниже отношения всех обязательств к тому же капиталу. Это особенно заметно у компаний с большой задолженностью поставщикам. Перед сравнением проверьте также аренду, внутригрупповые обязательства и используемые корректировки.
Связь с автономией и финансовым рычагом
При положительном капитале и простом равенстве пассива сумме капитала и обязательств коэффициент автономии выражается через отношение :
Для нашего примера . При капитал и обязательства равны, а автономия составляет 50 %. При увеличении отношения доля собственного капитала снижается. Связь верна, только если числитель и состав пассива определены одинаково; при расчёте по одним кредитам она уже не описывает весь баланс.
Показатель часто называют плечом финансового рычага, однако само плечо не равно приросту рентабельности. Для оценки эффекта финансового рычага нужны дополнительные данные о доходности, стоимости долга и налогах. Высокое плечо может усилить как доход собственников, так и убыток; коэффициент сам по себе не обещает ни того ни другого. Другой взгляд на связь структуры капитала и доходности даёт модель Дюпона.
Как оценить результат в контексте
Единица - удобная граница равенства обязательств и капитала, но не универсальный норматив для всех предприятий. У торговой компании с коротким циклом и устойчивой кредиторской задолженностью структура может отличаться от структуры капиталоёмкого производства. Условия договоров, отрасль, стабильность денежного потока и зрелость бизнеса меняют допустимый уровень нагрузки.
Полезный порядок анализа таков. Сначала уточните определение долга и проверьте положительность капитала. Затем сравните несколько дат и выясните, за счёт чего изменилось отношение. После этого сопоставьте компанию с аналогами по единой методике и изучите сроки погашения, процентные расходы и денежный поток. Даже низкое отношение не гарантирует наличие денег в день платежа: для краткосрочной картины отдельно рассматривают текущую ликвидность.
При нулевом капитале делить нельзя. При отрицательном капитале арифметически получится отрицательное отношение, но стандартная трактовка «рублей долга на рубль капитала» теряет смысл. Покажите величину дефицита капитала и состав обязательств отдельно, не сравнивая отрицательный результат с обычной шкалой положительных значений.
Частые ошибки
- Делить обязательства на валюту баланса и называть полученную долю отношением к капиталу: знаменатели различаются.
- Подставлять только уставный капитал вместо итога раздела III, игнорируя накопленную прибыль или убыток.
- Складывать строки из разных дат либо сравнивать широкий долг одной фирмы с кредитами другой.
- Считать значение ниже единицы доказательством платёжеспособности, не проверив сроки и денежные потоки.
- Интерпретировать отрицательный капитал как обычное отрицательное плечо, не раскрывая дефицит капитала.
FAQ
Что означает коэффициент выше 1?
В принятой формуле обязательства больше собственного капитала. Например, 1,5 означает 1,5 рубля обязательств на рубль капитала. Вывод о риске зависит от состава обязательств и способности компании обслуживать их.
Нужно ли умножать результат на 100 %?
Можно выразить отношение в процентах: 0,75 равно 75 % от собственного капитала. Это не доля обязательств в общем пассиве, которая в примере составляет около 42,9 %.
Почему коэффициент вырос без новых займов?
Причиной может быть рост иных обязательств или уменьшение собственного капитала. Сравните строки баланса по отдельности и изучите пояснения к отчётности.
Коротко
Коэффициент показывает отношение выбранной суммы обязательств к собственному капиталу на дату. По широкой формуле пример с 3 млн обязательств и 4 млн капитала даёт 0,75. Для содержательного вывода важны состав числителя, положительный знаменатель, динамика, отрасль и способность выполнять платежи.
Читайте также
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент долгосрочного привлечения заёмных средств
Как рассчитать коэффициент долгосрочного привлечения заёмных средств по балансу, прочитать результат, сравнить периоды и избежать ошибок при анализе капитала.
Коэффициент концентрации заёмного капитала
Как рассчитать коэффициент концентрации заёмного капитала по балансу, что означает его изменение и почему показатель нужно оценивать вместе с другими данными.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.