Финансовый цикл предприятия: формула и пример
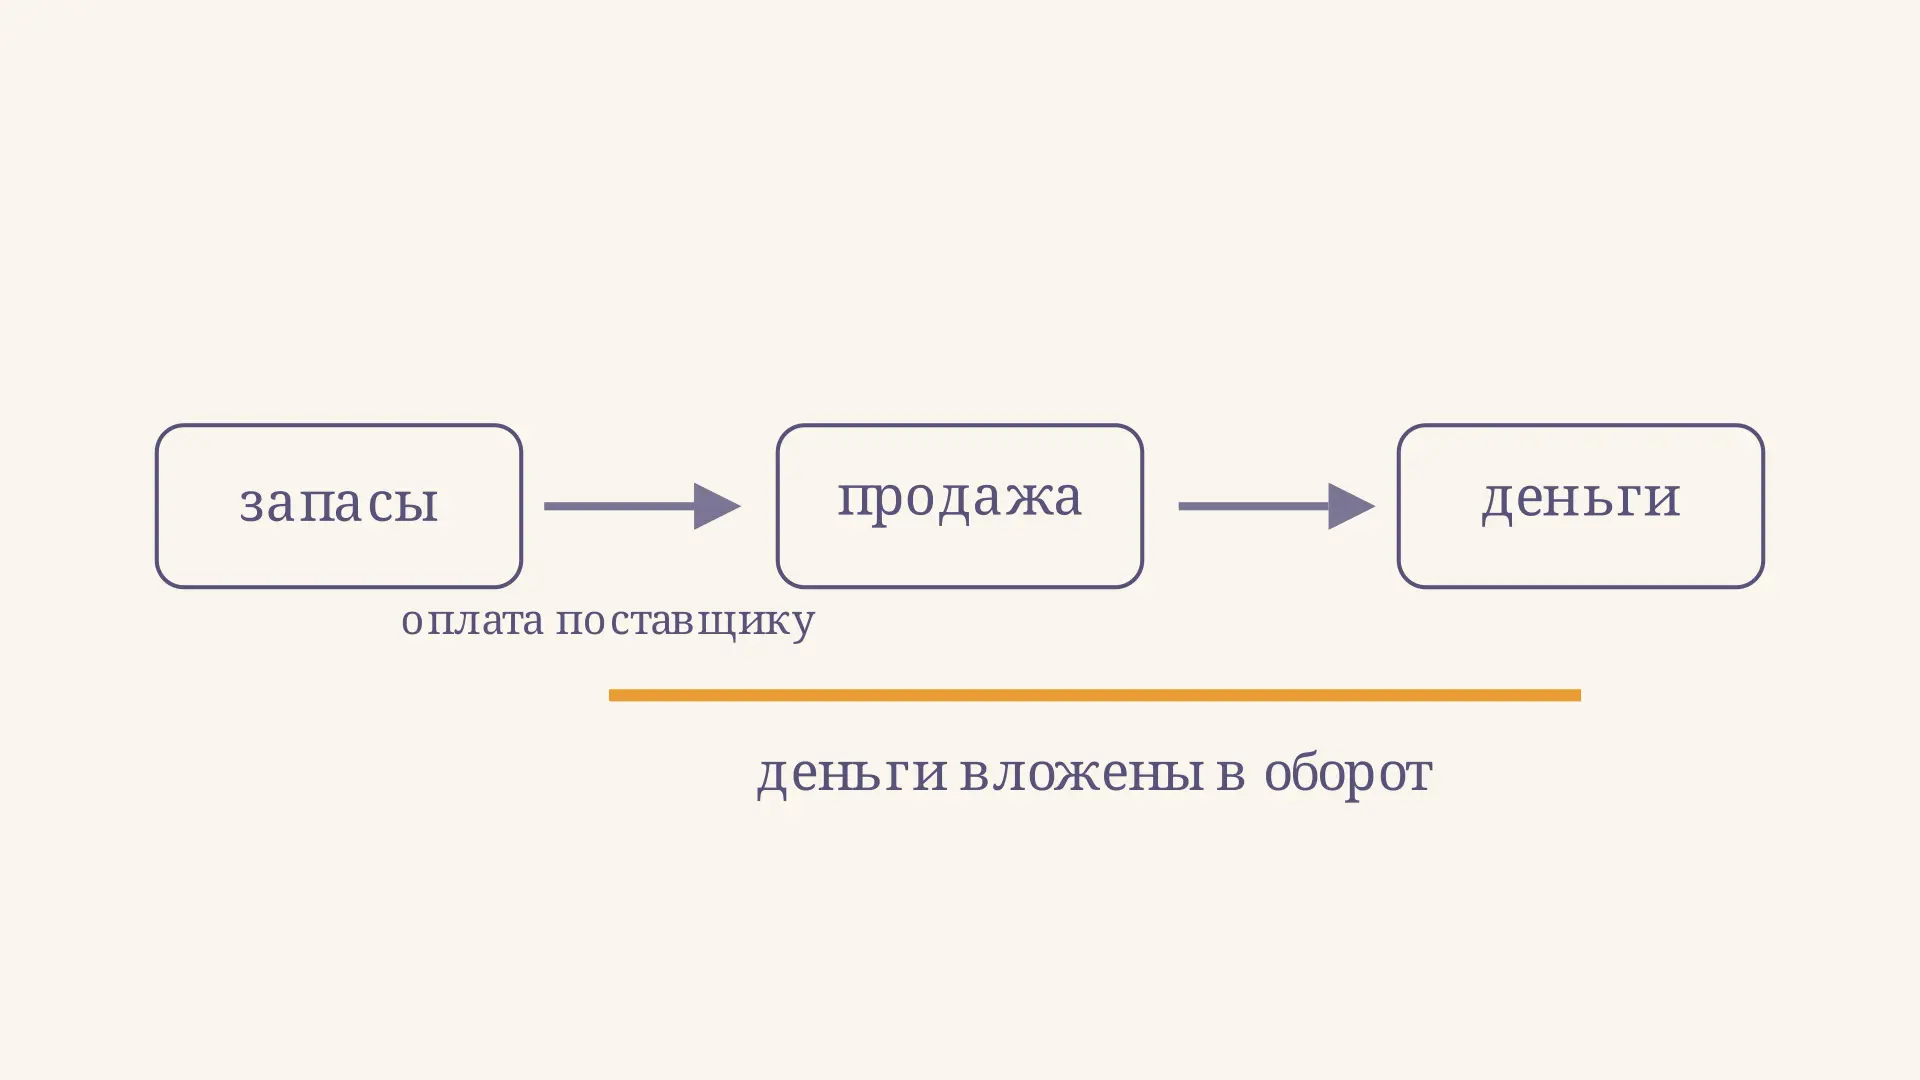
Финансовый цикл предприятия - это оценка срока между оплатой поставщикам и поступлением денег от покупателей. Пока этот срок продолжается, компании нужно найти источник для финансирования оборота: деньги уже ушли, а выручка по соответствующим продажам ещё не поступила. Показатель измеряется в днях и связывает три части работы предприятия: запасы, расчёты с покупателями и расчёты с поставщиками. Измените периоды в калькуляторе, чтобы увидеть, как они влияют на результат.
Как движутся деньги в обороте
Представим торговую компанию. Она получает товар, некоторое время хранит его, продаёт с отсрочкой и позднее получает оплату. Поставщику она тоже платит не обязательно сразу. На каждом этапе есть свой срок: товар находится на складе, покупатель пользуется отсрочкой, а компания пользуется отсрочкой поставщика.
В этом учебном примере поставщик получает деньги на 30-й день, продажа происходит на 60-й, а покупатель платит на 100-й. Между исходящим и входящим платежами проходит 70 дней. У реального предприятия много поставок и продаж одновременно, поэтому показатель по отчётности описывает среднюю оценку, а не точный маршрут конкретной партии.
Дни финансового цикла не показывают, сколько рублей нужно занять. Сумма зависит от объёма закупок и других денежных потоков. Более широкую картину состава имущества даёт анализ оборотных активов, а финансовый цикл помогает понять временной разрыв между ключевыми событиями.
Формула финансового и операционного цикла
Пусть - период оборота запасов, - период погашения торговой дебиторской задолженности покупателей, - период оплаты торговой задолженности поставщикам. Все три величины выражены в днях за сопоставимый период. Тогда:
Операционный цикл начинается с получения запасов и заканчивается получением денег за продажу. Финансовый учитывает, что поставщик часть этого времени финансирует предприятие своей отсрочкой. Поэтому период оплаты поставщикам вычитают, а не прибавляют. Такое разложение используют, например, в учебнике OpenStax Principles of Finance.
Название «цикл» может создать впечатление, что все деньги возвращаются в исходной сумме. На практике цена продажи, затраты на товар, налоги и другие выплаты различаются. Формула объединяет средние сроки; она не является отчётом о денежных потоках и не доказывает, что отдельная сделка прибыльна.
Пример расчёта по периодам
Пусть запасы находятся в обороте 60 дней, покупатели платят в среднем через 40 дней после продажи, а поставщикам предприятие платит через 30 дней после получения товара. Для простоты считаем события последовательными и отсчёт начинаем с поступления запасов.
- Операционный цикл: дней.
- Оплата поставщику приходится на 30-й день.
- Финансовый цикл: дней.
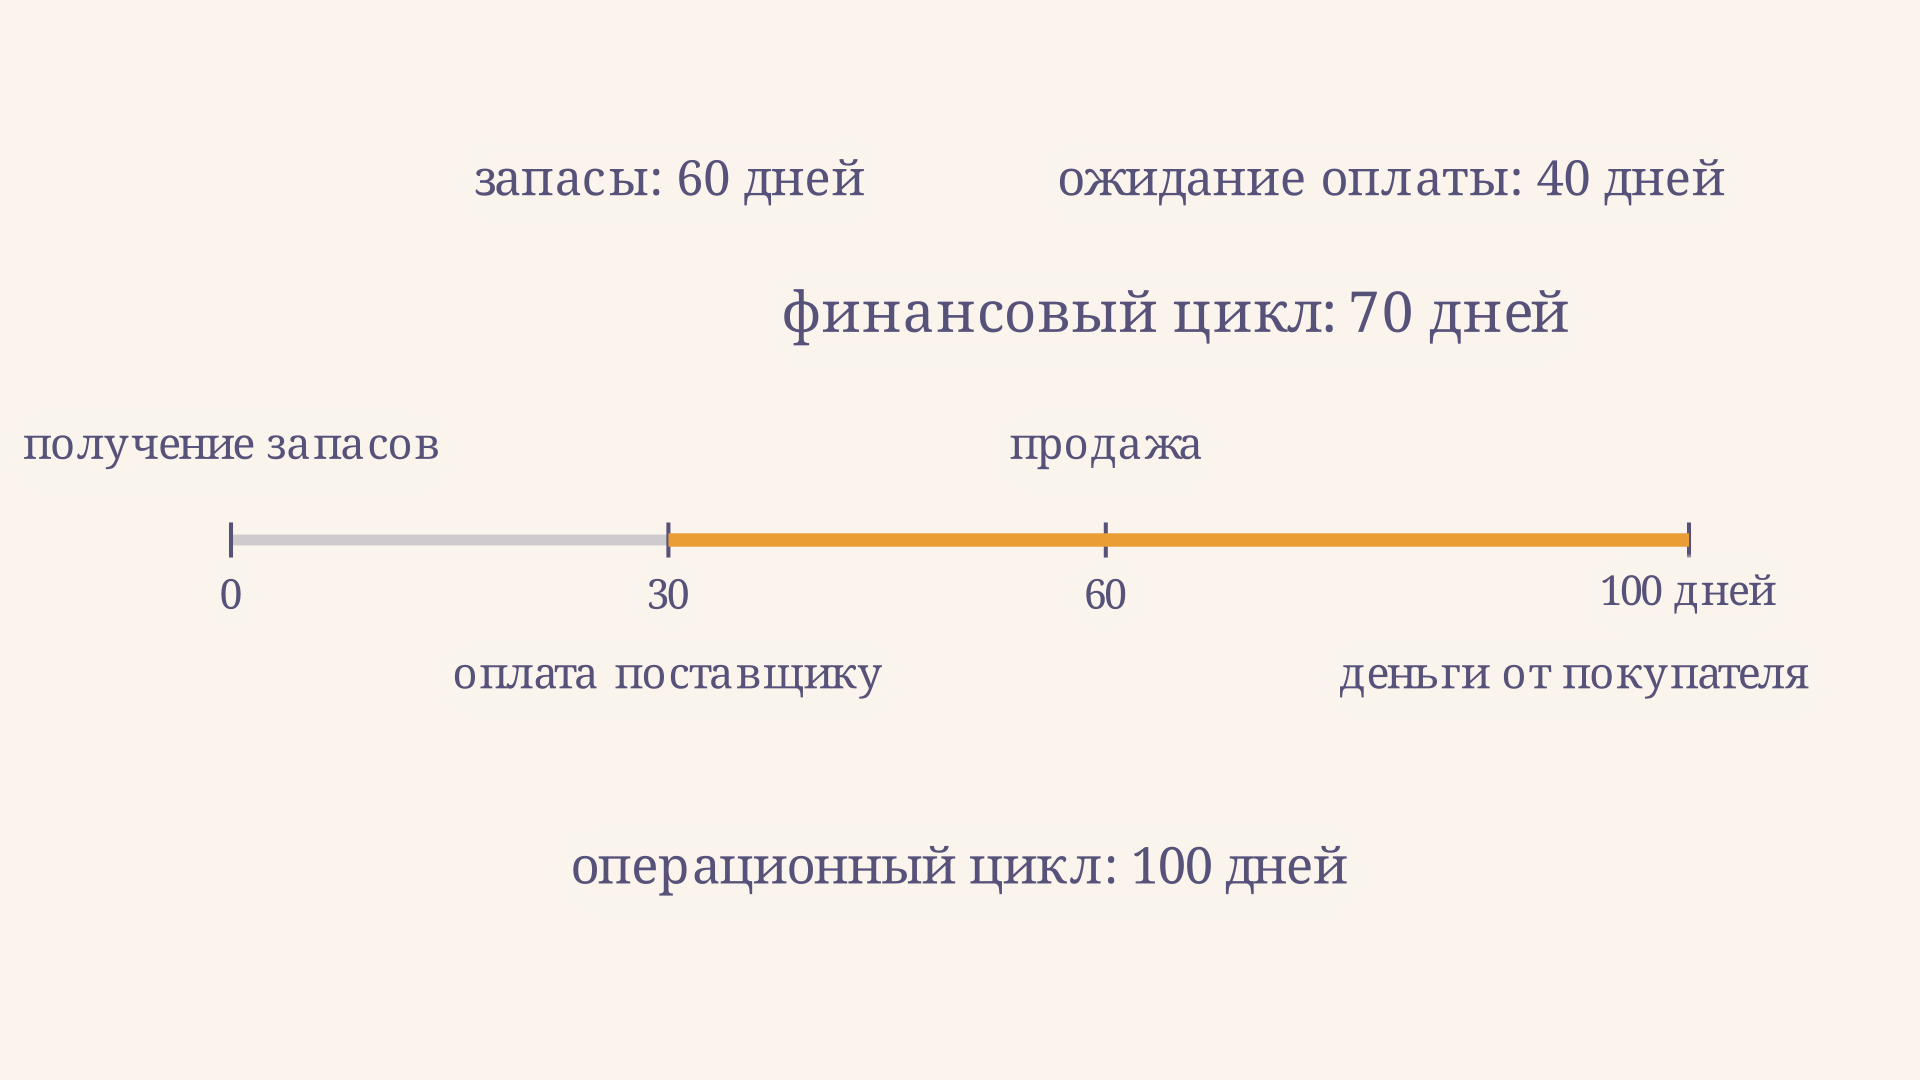
Отсрочка поставщика покрывает первые 30 из 100 дней операционного цикла. Остальные 70 дней в такой упрощённой схеме компания финансирует за счёт имеющихся средств или привлечённых источников. Например, если покупатели станут платить через 25 дней вместо 40, при остальных прежних условиях цикл сократится до дней. Это изменение срока, а не автоматический расчёт высвобожденной суммы.
Как получить периоды из отчётности
Если готовых сроков нет, их оценивают через средние остатки и обороты. Для года с 365 днями один из распространённых вариантов выглядит так:
Средний остаток в простом варианте равен полусумме остатков на начало и конец года. При выраженной сезонности точнее использовать среднее по месяцам или другим равномерным датам: снимки только на две даты могут не отражать обычный уровень запасов. Для квартала берут число дней и обороты именно этого квартала. Средние остатки и поток в знаменателе должны относиться к одному периоду и одной группе операций.
Продажи в кредит и закупки в кредит не всегда раскрыты отдельно. Тогда в учебных и прикладных оценках используют доступную выручку и себестоимость как приближения, явно оговаривая ограничение. Особенно осторожно с закупками: себестоимость продаж не всегда равна закупкам за период, поскольку запасы меняются. В упрощённой торговой модели закупки можно оценить как себестоимость плюс конечные запасы минус начальные, но состав затрат и условия данных нужно проверить.
Не следует без разбора брать всю дебиторскую и кредиторскую задолженность из баланса: там могут быть суммы, не связанные с обычными продажами и закупками. Если используются показатели с НДС, сравниваемые остатки и обороты желательно приводить к сопоставимой базе. Об общих принципах чтения отношений и выборе базы рассказывает материал про финансовые коэффициенты.
При работе с отчётностью полезно сначала составить небольшую таблицу источников: рядом с каждым остатком указать дату, состав и соответствующий ему годовой оборот. Затем проверить, не входят ли в торговые долги авансы, сомнительные суммы и операции со связанными сторонами. Такие статьи могут требовать отдельной трактовки. Приближение не становится бесполезным из-за неполных данных, но его нельзя сравнивать с другим расчётом, выполненным на иной базе, без поправок.
Например, если в прошлом году в знаменателе были только продажи с отсрочкой, а в этом добавлены продажи за наличные, период дебиторской задолженности может уменьшиться чисто из-за изменения методики. Сохраните определения показателей и повторите расчёт за оба года одинаковым способом. Так динамика будет содержательнее, чем сравнение двух внешне точных чисел.
Что означает отрицательный результат
Финансовый цикл может быть меньше нуля. Например, запасы продают за 20 дней, оплату покупателей получают через 10 дней после продажи, а поставщику платят на 50-й день. Тогда операционный цикл равен 30 дням, а финансовый - дней. В модели деньги покупателей приходят на 20 дней раньше оплаты поставщику.
Такой результат возможен, например, при быстрых продажах и согласованной отсрочке поставщиков. Но знак сам по себе не означает финансового благополучия: длительная кредиторская задолженность может включать просрочку, а полученные деньги нужны и на зарплату, аренду и другие платежи. Проверьте условия договоров и график платежей, прежде чем оценивать результат как преимущество.
Как применять показатель и сокращать цикл
Сравнивайте предприятие с его собственными прошлыми периодами и сопоставимыми компаниями той же отрасли. У продуктовой розницы, производственного предприятия и подрядчика разная длительность хранения и разные условия расчётов. Единого хорошего числа дней для всех нет. Сезонное увеличение запасов перед пиком спроса тоже может временно удлинить цикл без ухудшения работы.
Сначала определите, какая составляющая изменилась. Рост периода запасов может указывать на медленные продажи, но также сопровождать подготовку к сезону. Рост периода дебиторской задолженности требует проверить условия кредитования и просрочку покупателей. Увеличение отсрочки поставщиков помогает сроку только тогда, когда оно действительно согласовано и не приводит к штрафам или потере выгодной скидки.
Сокращение цикла возможно через планирование закупок, работу с залежавшимися товарами, контроль сроков оплаты покупателей или переговоры с поставщиками. У каждого решения есть цена: слишком малый запас повышает риск дефицита, а жёсткие условия для покупателей могут снизить продажи. Поэтому проверяйте не только дни, но и устойчивость поставок, маржу и реальные денежные остатки. Краткосрочную платёжеспособность отдельно характеризует коэффициент текущей ликвидности. Для оценки самих поступлений и выплат полезен анализ отчёта о движении денежных средств.
Частые ошибки
- Путать операционный и финансовый циклы. Первый заканчивается поступлением денег, но не учитывает отсрочку оплаты поставщику; второй её вычитает.
- Использовать остаток на одну дату как годовой средний. Разовый пик на складе способен заметно исказить результат.
- Смешивать сроки и периоды. Годовую выручку нельзя напрямую сопоставлять с квартальным оборотом, а все виды долгов - с одними лишь товарными закупками.
- Считать отрицательный цикл доказательством прибыли. Отсрочка платежа не заменяет анализа расходов, просроченных долгов и платёжного календаря.
- Переводить дни в рубли без модели. Для денежной оценки нужны объёмы и структура оборота, а не только длительность цикла.
FAQ
Чем финансовый цикл отличается от производственного?
Производственный цикл связан с превращением сырья в готовую продукцию. Операционный охватывает оборот запасов и ожидание оплаты покупателей, а финансовый дополнительно учитывает отсрочку поставщика. Состав стадий зависит от бизнес-модели.
Что делать, если покупатели платят сразу?
Для непосредственно оплаченных продаж период ожидания оплаты в простой модели равен нулю. При смешанных продажах полезно отдельно изучить продажи в кредит и соответствующую дебиторскую задолженность: общий показатель может скрывать разницу между группами покупателей.
Может ли финансовый цикл быть длиннее операционного?
При неотрицательном периоде отсрочки поставщика по приведённой формуле он не превышает операционный. Предоплата поставщику - другая временная схема: её нужно отдельно включить в расчёт как платёж до получения запасов, а не считать обычной положительной отсрочкой.
Коротко
Финансовый цикл равен периоду оборота запасов плюс периоду ожидания оплаты покупателей минус отсрочка поставщиков. В примере дней. Это средняя оценка времени финансирования оборота; для решений её проверяют вместе с составом долгов, условиями договоров и движением денег.
Читайте также

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.