ABC-анализ запасов: расчёт и пример

ABC-анализ запасов помогает выделить позиции, которые дают наибольшую часть выбранного экономического показателя. Например, если ранжировать материалы по стоимости годового расхода, несколько наименований могут потребовать основного внимания закупщика, хотя по количеству они не составляют большинства. Метод превращает длинный перечень в три группы для разных режимов контроля. В калькуляторе ниже можно изменить границы групп и увидеть, почему отдельную позицию нельзя разделить точно по процентному порогу.
Что показывает ABC-анализ
Сначала выбирают показатель, по которому сравнивают позиции. В этой статье это стоимость расхода за год: сколько рублей пришлось на использованные или проданные единицы по закупочной цене. Речь не о стоимости остатка на конкретную дату и не о выручке. При другом показателе ранжирование может измениться: дорогой медленно расходуемый материал способен иметь высокий остаток, но небольшой годовой расход.
Все позиции упорядочивают от наибольшего вклада к наименьшему и последовательно суммируют их доли. На графике золотая точка проходит по этому списку: сначала накопленная доля растёт быстро, затем каждое следующее наименование добавляет меньше. Движение обратно возвращает точку к началу цикла.
Группа A обычно содержит позиции с наибольшим суммарным вкладом, B - промежуточные, C - остальные. Это принцип приоритизации, а не оценка того, насколько товар нужен покупателю или производству. В документации Oracle по ABC-анализу запасов критерий оценки задаётся пользователем, а группы используются, в частности, для выбора частоты инвентаризации.
Какие данные нужны для расчёта
Единица анализа - отдельная складская позиция, например артикул материала в определённой единице измерения. Для каждой позиции нужны расход за одинаковый период и сопоставимая цена единицы. Если цена менялась, можно использовать фактическую стоимость списаний или согласованную среднюю цену; правило должно быть одинаковым для всех строк. Остатки и обороты важно не смешивать в одном расчёте.
Для позиции годовая стоимость расхода и её доля вычисляются так:
где - количество за год, - цена за единицу, - годовая стоимость в рублях. Если известна фактическая сумма расхода, повторно умножать её на цену не нужно. Делитель должен быть положительным; при нулевой общей стоимости процентное распределение не определено.
Для сопоставимости заранее определяют склад, период, валюту и состав номенклатуры. Возвраты, внутренние перемещения и отрицательные корректировки проверяют отдельно: они могут исказить расход. Пропущенные цены сначала исправляют, а нулевое движение рассматривают как отдельный случай, а не автоматически как неважную позицию.
Алгоритм по шагам
- Выгрузите позиции и их годовой расход в штуках и ценах либо готовые суммы расхода.
- Вычислите стоимость каждой позиции и общий итог, затем проверьте его с учётными данными.
- Отсортируйте строки по убыванию стоимости, а при равенстве используйте заранее выбранный стабильный порядок, например код товара.
- Рассчитайте долю каждой строки в общей стоимости и накопленную долю - сумму текущей доли и всех предыдущих.
- Задайте пороги и правило для пересечения границ, присвойте группы и проверьте исключения вместе со специалистом склада.
Часто в учебных примерах берут границы 80% и 95% накопленной стоимости. Это ориентиры, а не обязательный закон: предприятие выбирает их под цель анализа и объём работы с каждой группой. Фиксированный процент наименований в группе A метод тоже не гарантирует. Кривая зависит от фактического распределения.
Здесь используем правило включения пересекающей позиции: строка принадлежит A, если накопленная доля до неё меньше 80%; иначе B, если доля до неё меньше 95%; остальные строки относятся к C. При попадании точно в границу следующая позиция идёт в следующую группу. В разных системах правила могут различаться, поэтому сравнивать результаты можно только после проверки настройки границ.
Пример для пяти товаров
Пусть за год использованы пять товаров. Цены и количества выбраны только для учебного примера; итоговая стоимость расхода равна 1 000 000 руб. Отсортируем строки и последовательно сложим доли:
| Товар | Расход, шт. | Цена, руб. | Стоимость, руб. | Доля | Накоплено | Группа |
|---|---|---|---|---|---|---|
| 1 | 400 | 1 000 | 400 000 | 40% | 40% | A |
| 2 | 300 | 1 000 | 300 000 | 30% | 70% | A |
| 3 | 150 | 1 000 | 150 000 | 15% | 85% | A |
| 4 | 100 | 1 000 | 100 000 | 10% | 95% | B |
| 5 | 50 | 1 000 | 50 000 | 5% | 100% | C |
До третьего товара накоплено 70%, поэтому он входит в A целиком и доводит группу до 85%. До четвёртого накоплено 85%, поэтому он входит в B и доводит сумму A и B до 95%. Пятый начинает C на самой границе. В результате A охватывает три из пяти позиций и 85% стоимости, B - одну позицию и 10%, C - одну и 5%. Доли стоимости и доли числа позиций имеют разные знаменатели.
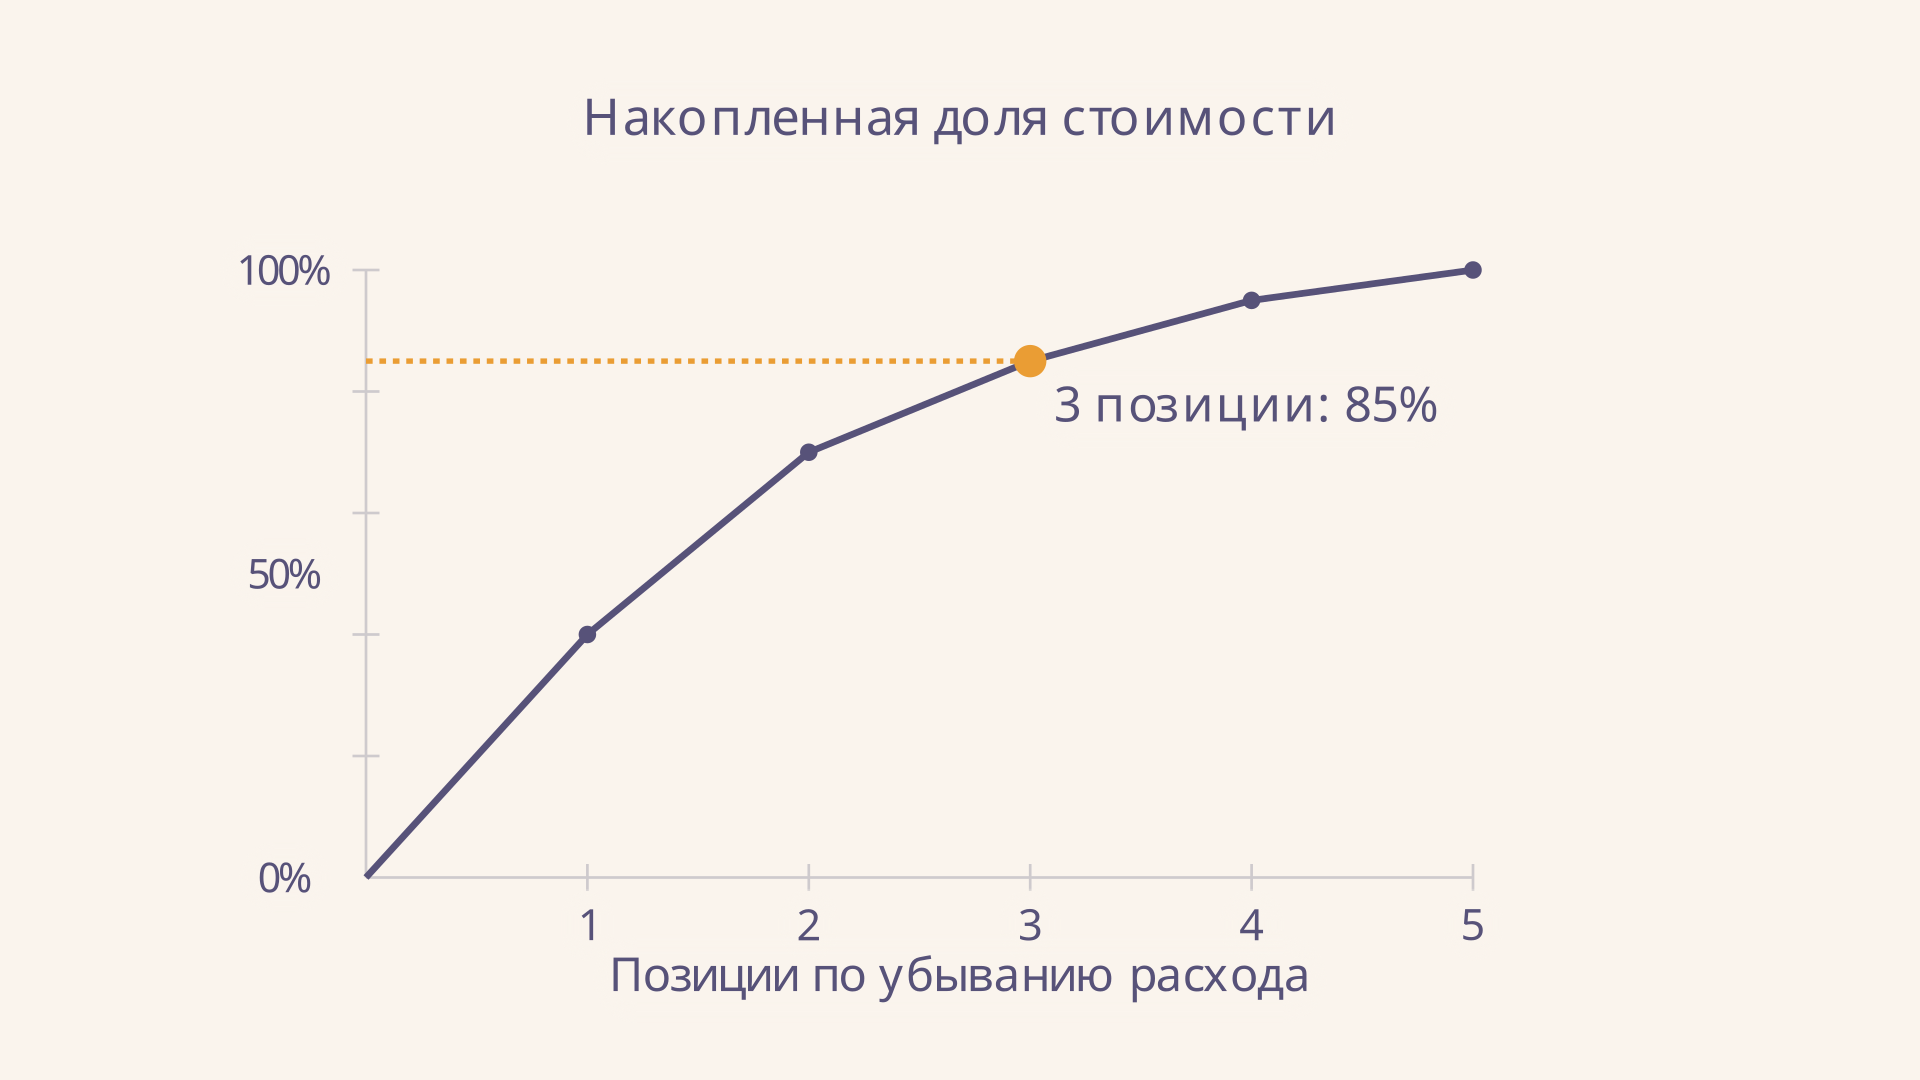
Если строго требовать, чтобы группа A не превысила 80%, третий товар пришлось бы отнести к B: получится другое распределение. Ни одна из конвенций не делает исходные данные неверными, но без указания правила ответ задачи неоднозначен. При крупных позициях отклонение от условных 80% может быть заметным.
Как использовать группы на практике
Для A имеет смысл чаще проверять остатки и точность прогнозов, согласовывать сроки поставок и разбирать причины отклонений. Ошибка здесь затрагивает крупную сумму выбранного показателя. Для B можно установить обычную периодичность контроля, для C - более простой процесс и укрупнённые заказы, если это оправданно. Конкретная частота и объём заказа зависят от затрат на хранение, доставки и риска нехватки.
ABC-группа сама по себе не говорит, какой нужен страховой запас. Недорогая деталь группы C может остановить производство, если её трудно заменить; для неё потребуется отдельное правило. Сопоставьте результат с критичностью, сроком поставки и устойчивостью спроса. Для сезонного товара годовой итог полезно дополнить помесячным разбором, иначе пик потребности скроется за средним значением.
Расход материалов связан с затратами, но не равен полной себестоимости продукции. Для распределения косвенных расходов решают другую задачу: ABC-метод учёта затрат связывает расходы с операциями и драйверами. При оценке общего состояния предприятия полезно также рассмотреть анализ оборотных активов: он охватывает не только отдельные позиции запаса.
Границы применимости и обновление анализа
ABC-анализ показывает концентрацию выбранной стоимости в прошлом периоде, но не предсказывает будущий спрос. Изменения цены, ассортимента и поставщиков могут быстро сдвинуть порядок. Поэтому дату расчёта и источник данных сохраняют, а классификацию пересматривают по установленному графику и после существенных изменений.
Одинаковый вклад позиций около границы создаёт дополнительный выбор. Если разбивать равные суммы по коду товара, результат будет воспроизводимым, но две похожие позиции могут оказаться в разных группах. Альтернатива - оставить равные значения вместе и принять более крупное отклонение от порога. Правило следует записать до распределения.
Решения по запасам стоит проверять через затраты и финансовый результат. Например, целевая себестоимость помогает рассматривать допустимые затраты на продукт, а анализ рентабельности - сопоставлять прибыль с выбранной базой. Эти показатели отвечают на другие вопросы и не заменяют ранжирование складских позиций.
Частые ошибки
- Сортировать по цене за единицу. Стоимость расхода зависит ещё и от количества: дешёвый товар с большим оборотом может оказаться выше дорогого.
- Принимать 80/15/5 за обязательную долю товаров. Это возможные ориентиры по стоимости групп, а не правило для числа артикулов.
- Не указывать правило пересечения порога. Тогда одну и ту же таблицу разные исполнители распределят по-разному.
- Считать группу C ненужной. Низкий денежный вклад не исключает высокой критичности для процесса.
- Смешивать показатели и периоды. Годовой расход нельзя напрямую складывать со стоимостью остатка на дату.
FAQ
Чем ABC-анализ отличается от анализа остатков?
ABC - способ ранжирования по выбранному критерию. Остаток на дату может быть таким критерием, но в примере использована стоимость расхода за год. Результаты двух расчётов могут различаться.
Что делать с товаром без расхода?
При положительном общем итоге его доля по расходу равна нулю. Проверьте, не новый ли это товар, не сезонный ли он и нужен ли как аварийный запас. При нулевой сумме по всем товарам доли вычислить нельзя.
Как часто пересчитывать группы?
Единой частоты нет. Её выбирают с учётом сезонности, изменения цен и трудоёмкости контроля; при резкой смене ассортимента или условий поставки полезен внеплановый пересчёт.
Коротко
ABC-анализ упорядочивает позиции по выбранному показателю и делит их по накопленному вкладу. В примере три товара дают 85% годовой стоимости расхода, четвёртый - ещё 10%, пятый - 5%. Пороги и правило для пересекающих их строк нужно назвать заранее, а полученные группы дополнить оценкой критичности и риска дефицита.
Читайте также

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.