Экономия от снижения себестоимости: формула и расчёт

Экономия от снижения себестоимости показывает, сколько затрат удалось сберечь на одном и том же объёме продукции благодаря уменьшению затрат на единицу. Допустим, изделие раньше обходилось в 1 200 ₽, а теперь обходится в 1 000 ₽. Разница в 200 ₽ на каждом из 5 000 изделий даёт 1 000 000 ₽ экономии. Важно сравнивать одинаковые изделия, состав затрат и период: иначе разница может объясняться изменением выпуска, а не улучшением производства. В калькуляторе можно изменить исходные данные и увидеть, как результат зависит от объёма.
Что показывает экономия
Себестоимость единицы - денежное выражение затрат, отнесённых на одно изделие или единицу услуги. Если после изменения технологии на такую же продукцию требуется меньше ресурсов, разницу можно выразить в рублях на единицу и затем пересчитать на объём выпуска. Полученная величина - валовая экономия затрат в рамках выбранной модели.
Она отвечает на вопрос: сколько стоил бы выбранный выпуск при прежней себестоимости по сравнению с новой? Это сравнение с условной базой, а не обязательно сумма денег на банковском счёте. Реальный денежный поток зависит от платежей, запасов и сроков; прибыль дополнительно зависит от выручки, налогов и других факторов.
В учебной модели разница на единицу постоянна, поэтому связь с количеством линейна. В реальности изменение загрузки может изменить цену материалов, нормы или распределение постоянных расходов. Тогда прежде чем использовать прямую, нужно проверить, применимы ли обе удельные оценки к выбранному объёму.
Формула для одного изделия
Для сопоставимой продукции расчёт выглядит так:
где - базовая себестоимость единицы, - новая себестоимость единицы, - количество изделий за выбранный период. Если обе себестоимости выражены в рублях на единицу, а объём - в единицах, результат получается в рублях. При результат отрицателен и показывает перерасход относительно базы.
Процент снижения считают относительно начальной величины:
Процент определён только при положительной базовой себестоимости. Деление на новую стоимость ответило бы на другой вопрос и дало бы другой результат. При нулевом объёме общая экономия равна нулю, даже если разница на единицу положительна.
Пример: экономия на выпуске
Предприятие сравнивает выпуск одинаковых деталей за год. Базовая себестоимость - 1 200 ₽ за деталь, новая - 1 000 ₽. За период выпущено 5 000 деталей. Считаем, что цены и состав калькуляции сопоставимы, а обе ставки применимы к этому выпуску.
| Показатель | Расчёт | Результат |
|---|---|---|
| Снижение на единицу | 1 200 − 1 000 | 200 ₽ |
| Базовые затраты на объём | 1 200 × 5 000 | 6 000 000 ₽ |
| Новые затраты на объём | 1 000 × 5 000 | 5 000 000 ₽ |
| Валовая экономия | 6 000 000 − 5 000 000 | 1 000 000 ₽ |
| Снижение себестоимости | 200 / 1 200 × 100% | около 16,67% |
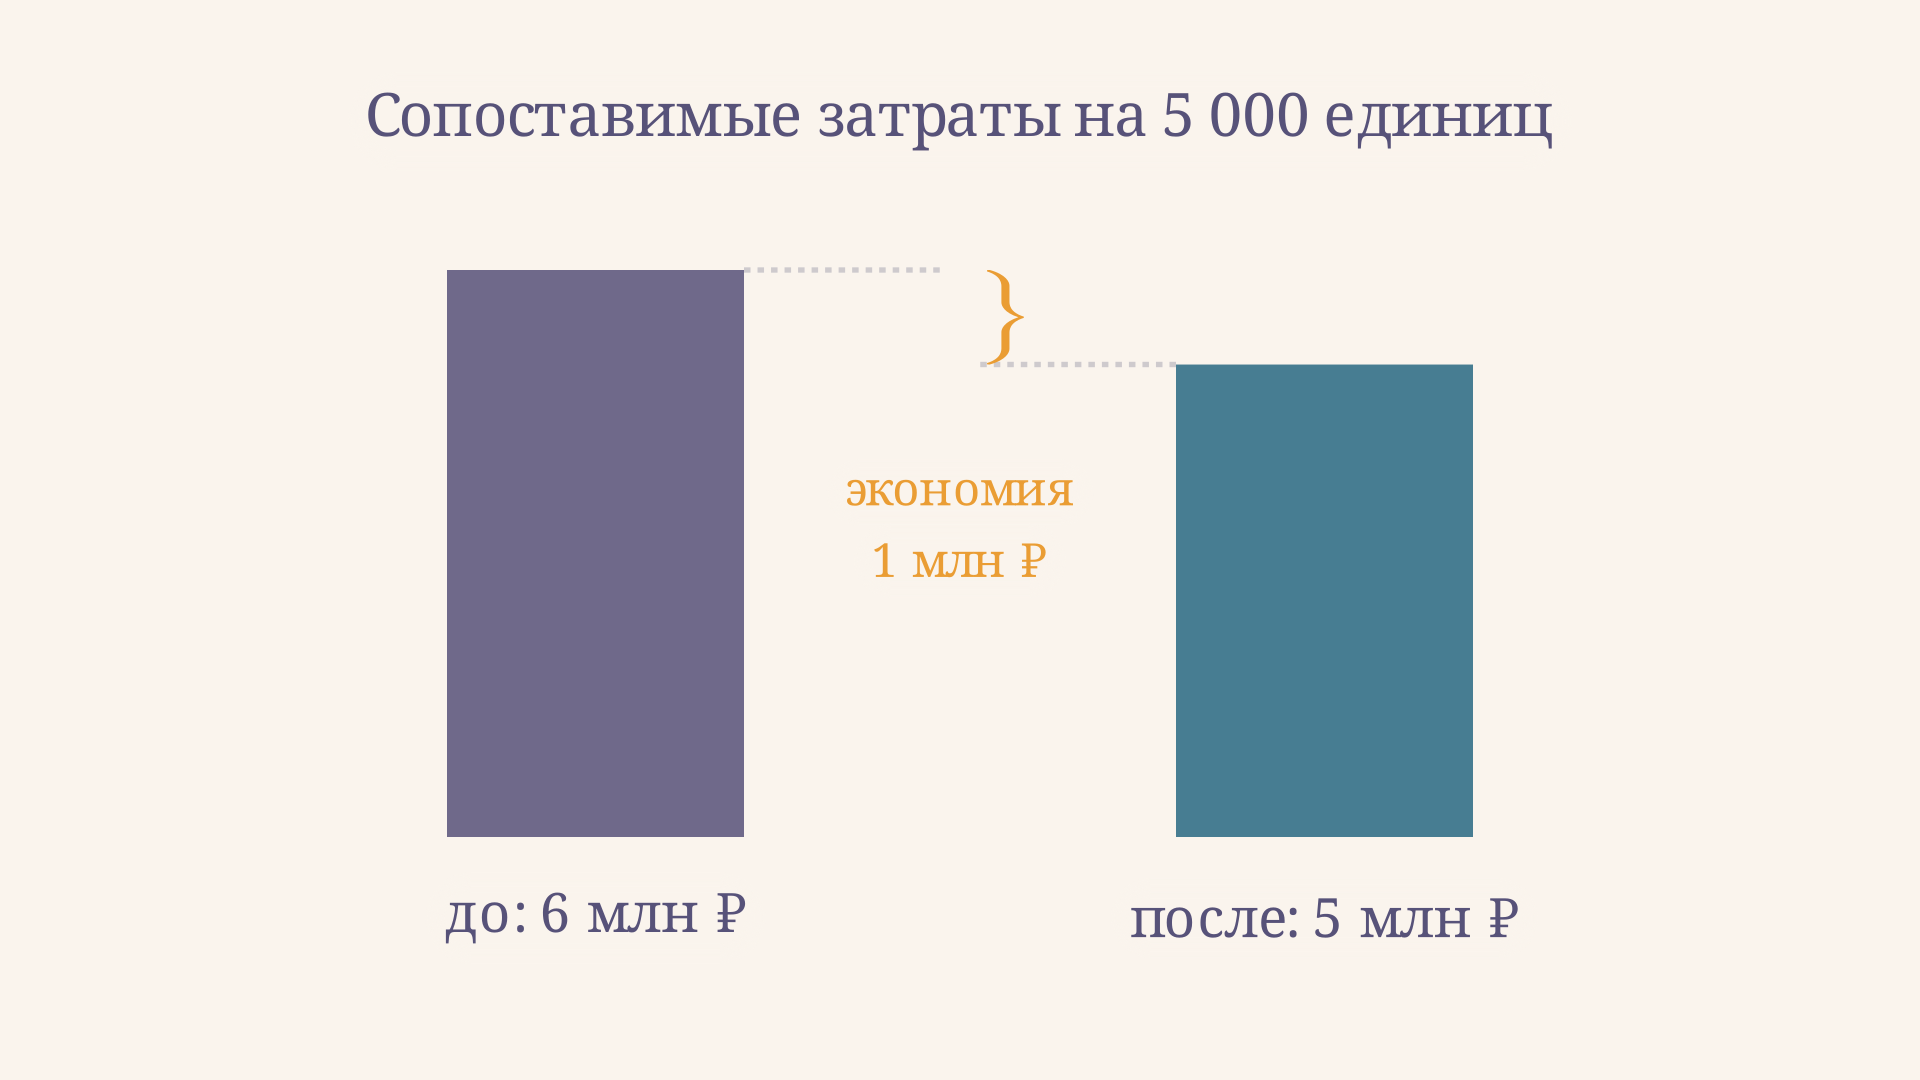
Сначала пересчёт обеих ставок на один объём устраняет влияние разного количества изделий. Например, вычитать фактические затраты на 4 000 изделий в прошлом году из затрат на 5 000 в текущем нельзя: полученная разница смешает изменение количества и изменение себестоимости. Числа примера условные и иллюстрируют метод, а не результат конкретного предприятия.
Как выбрать базу и объём
В плановом расчёте может быть действующей нормой или планом до мероприятия, - ожидаемой нормой после него, а - ожидаемым выпуском, на который распространяется изменение. В анализе факта используют фактический сопоставимый объём и уточнённые затраты. Полезно подписать, плановый это расчёт или фактический: прогноз не становится достигнутой экономией только потому, что мероприятие утверждено.
Если технология внедрена с июля, на годовой эффект нельзя автоматически умножать весь годовой выпуск: берут только соответствующий выпуск после внедрения. Для следующего полного года можно отдельно рассчитать условный годовой эффект. Если часть деталей производится по старой технологии, учитывают лишь количество, для которого новая себестоимость действительно применима.
До вычислений проверьте качество, комплектацию, единицу измерения, состав статей и цены ресурсов. Например, снижение цены металла и снижение нормы его расхода - разные причины. Для оценки эффекта именно технологии удобно сравнить расход при единых ценах, а ценовое изменение показать отдельно. Так результат не припишут мероприятию дважды.
При подготовке расчёта удобно составить небольшую рабочую таблицу. Для каждого изделия запишите источник базовой и новой ставки, дату начала действия, количество затронутых изделий и ответственного за подтверждение данных. Рядом отметьте, какие статьи включены в ставки и какие расходы учитываются отдельно. Затем сверяйте итог с первичными документами или плановыми нормами: так проще обнаружить пропущенный выпуск и повторно учтённые расходы.
Если фактических данных пока нет, полезно рассчитать несколько сценариев объёма и явно обозначить допущения. Разница между прогнозами покажет чувствительность результата к выпуску, но не вероятность каждого сценария. После окончания периода прогноз можно пересчитать по фактическому объёму и объяснить расхождения: отдельно изменение количества, удельных затрат и состава продукции. Такая сверка помогает понять, какая часть ожидаемого результата действительно проявилась.
Несколько видов продукции
Когда изделий несколько, для каждого нужна собственная разница и свой объём. Затем результаты складывают:
Пусть у изделия А разница составляет 200 ₽ при выпуске 5 000 штук, как в основном примере. Для изделия Б снижение равно 50 ₽ при выпуске 2 000 штук. Экономия по А - 1 000 000 ₽, по Б - 100 000 ₽, общая - 1 100 000 ₽. Если по одному изделию себестоимость выросла, его отрицательную разницу тоже включают в сумму.
Простое среднее двух разниц, умноженное на общий выпуск, здесь неверно: изделий разных видов произведено разное количество. Сначала рассчитывают каждую строку, затем суммируют. При изменении ассортимента сопоставление по отдельным видам помогает отделить сдвиг структуры выпуска от изменения затрат внутри каждого изделия.
Чтобы получить исходные ставки, важно понимать способ накопления затрат. Например, позаказный метод калькуляции собирает их по заказам, а ABC-метод учёта затрат распределяет накладные расходы по видам деятельности. Смена способа распределения сама по себе не доказывает, что предприятие стало тратить меньше ресурсов.
Валовая экономия и эффект мероприятия
Из валовой экономии иногда нужно вычесть дополнительные расходы на внедрение, если они ещё не вошли в новую себестоимость. При экономии 1 000 000 ₽ и дополнительных расходах 150 000 ₽ за тот же период простой эффект составит 850 000 ₽. Если эти расходы уже включены в , повторно вычитать их нельзя. Отдельно укажите период и состав затрат, чтобы избежать двойного счёта.
Для инвестиционного решения одной разницы за год недостаточно: могут понадобиться будущие денежные потоки, сроки и остаточная стоимость оборудования. Уже понесённые невозвратные расходы не меняются от выбора дальнейшего варианта; для решения сравнивают будущие различающиеся затраты и доходы. Этот подход к анализу альтернатив описан в учебнике OpenStax по управленческому учёту.
Снижение себестоимости также не равно автоматическому росту прибыли на ту же сумму: цена продажи, количество реализованной продукции и прочие расходы могут измениться. Экономия на произведённой продукции и влияние на финансовый результат периода расходятся, если часть изделий остаётся на складе.
Почему важно проверить постоянные расходы
Полная себестоимость единицы часто включает распределённую долю постоянных расходов. Если общий размер этих расходов не изменился, но выпуск вырос, доля на единицу уменьшится. Это арифметическое распределение само по себе не означает, что общая сумма постоянных расходов сократилась.
Например, постоянные расходы 1 000 000 ₽ дают 250 ₽ на единицу при выпуске 4 000 штук и 200 ₽ при 5 000. Экономии 50 ₽ на каждой из 5 000 штук только из-за перераспределения нет: общая постоянная сумма осталась прежней. Для оценки решения сравните полные затраты альтернатив при одном объёме и отдельно проверьте, какие постоянные расходы действительно изменятся. Поведение смешанных расходов подробнее разобрано в статье о полупеременных затратах.
Методы управления помогают найти возможное снижение, но расчёт экономии требует собственной проверки. Так, кайзен-костинг задаёт непрерывные улучшения, а таргет-костинг начинает с допустимой целевой себестоимости. Для оценки конкретного мероприятия нужно всё равно определить базу, объём и дополнительные затраты.
Частые ошибки
- Сравнивают разные объёмы напрямую. Пересчитайте обе ставки на один применимый объём или сопоставьте общие затраты при одинаковой загрузке.
- Вычитают расходы на внедрение дважды. Уточните, вошли ли они уже в новую калькуляцию.
- Умножают частичный эффект на весь выпуск. Исключите продукцию до внедрения и изделия, которых изменение не коснулось.
- Принимают распределение постоянных затрат за реальную экономию. Проверьте изменение их общей суммы и применимость удельных ставок.
- Считают процент от новой базы. Для процента снижения делите разницу на исходную себестоимость.
FAQ
Может ли экономия быть отрицательной?
Да. Если новая себестоимость выше базовой, формула даёт отрицательную величину: это перерасход относительно выбранной базы. Причину нужно анализировать отдельно.
Какой объём брать: плановый или фактический?
Для прогноза берут обоснованный плановый объём, для оценки достигнутого результата - фактический сопоставимый выпуск, затронутый изменением. В отчёте указывают период и основание выбора.
Равна ли экономия приросту прибыли?
Не обязательно. Прибыль зависит и от выручки, и от других расходов; кроме того, произведённое и проданное количество за период может различаться. Валовая экономия измеряет разницу затрат в заданном сравнении.
Коротко
Экономию находят как разницу сопоставимых себестоимостей на единицу, умноженную на соответствующий объём. Для нескольких изделий считают каждое отдельно. Результат становится полезным для решения, когда понятны база, период, состав затрат и дополнительные расходы, а влияние изменения загрузки отделено от реального сокращения затрат.
Читайте также
Как рассчитать валовую продукцию: формула и пример
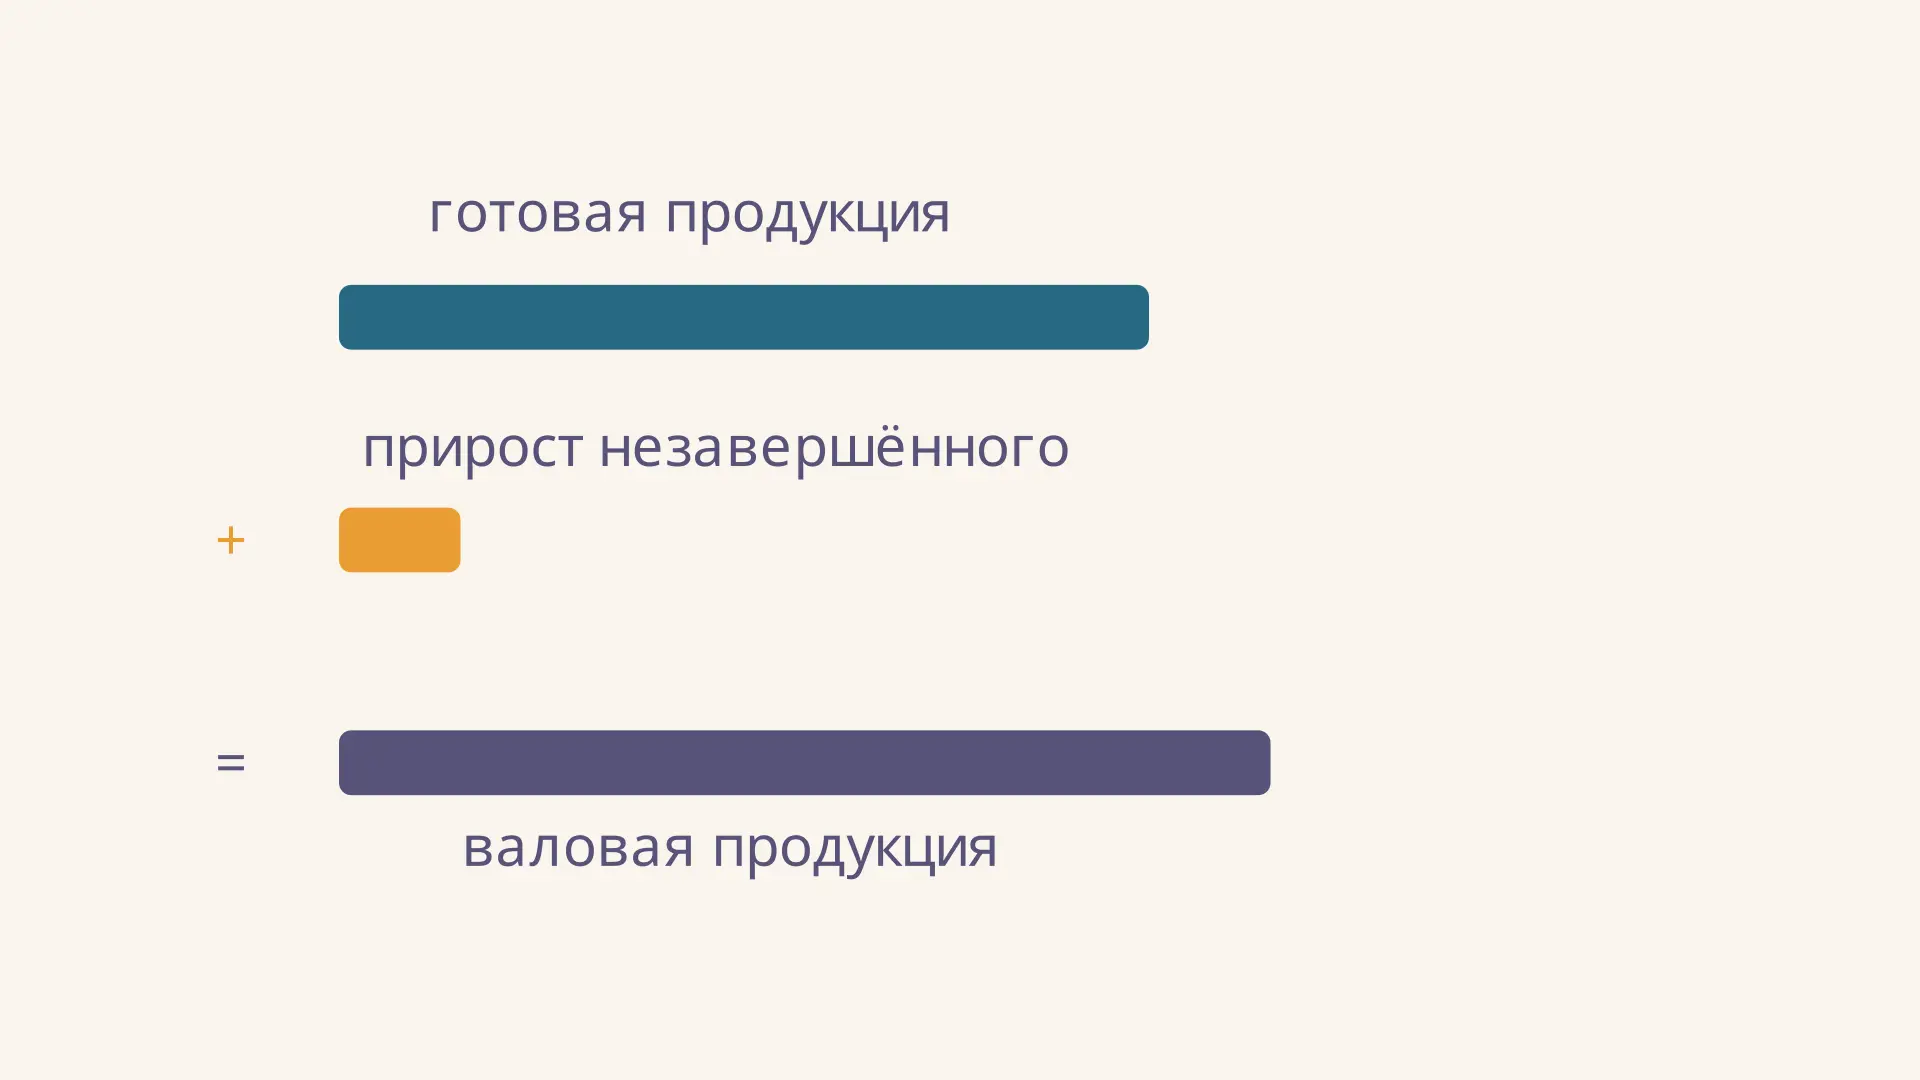
Как рассчитать валовую продукцию предприятия по готовому выпуску и остаткам незавершённого производства: формула, пошаговый пример, единицы измерения и типичные ошибки расчёта.
Коэффициент использования производственной мощности
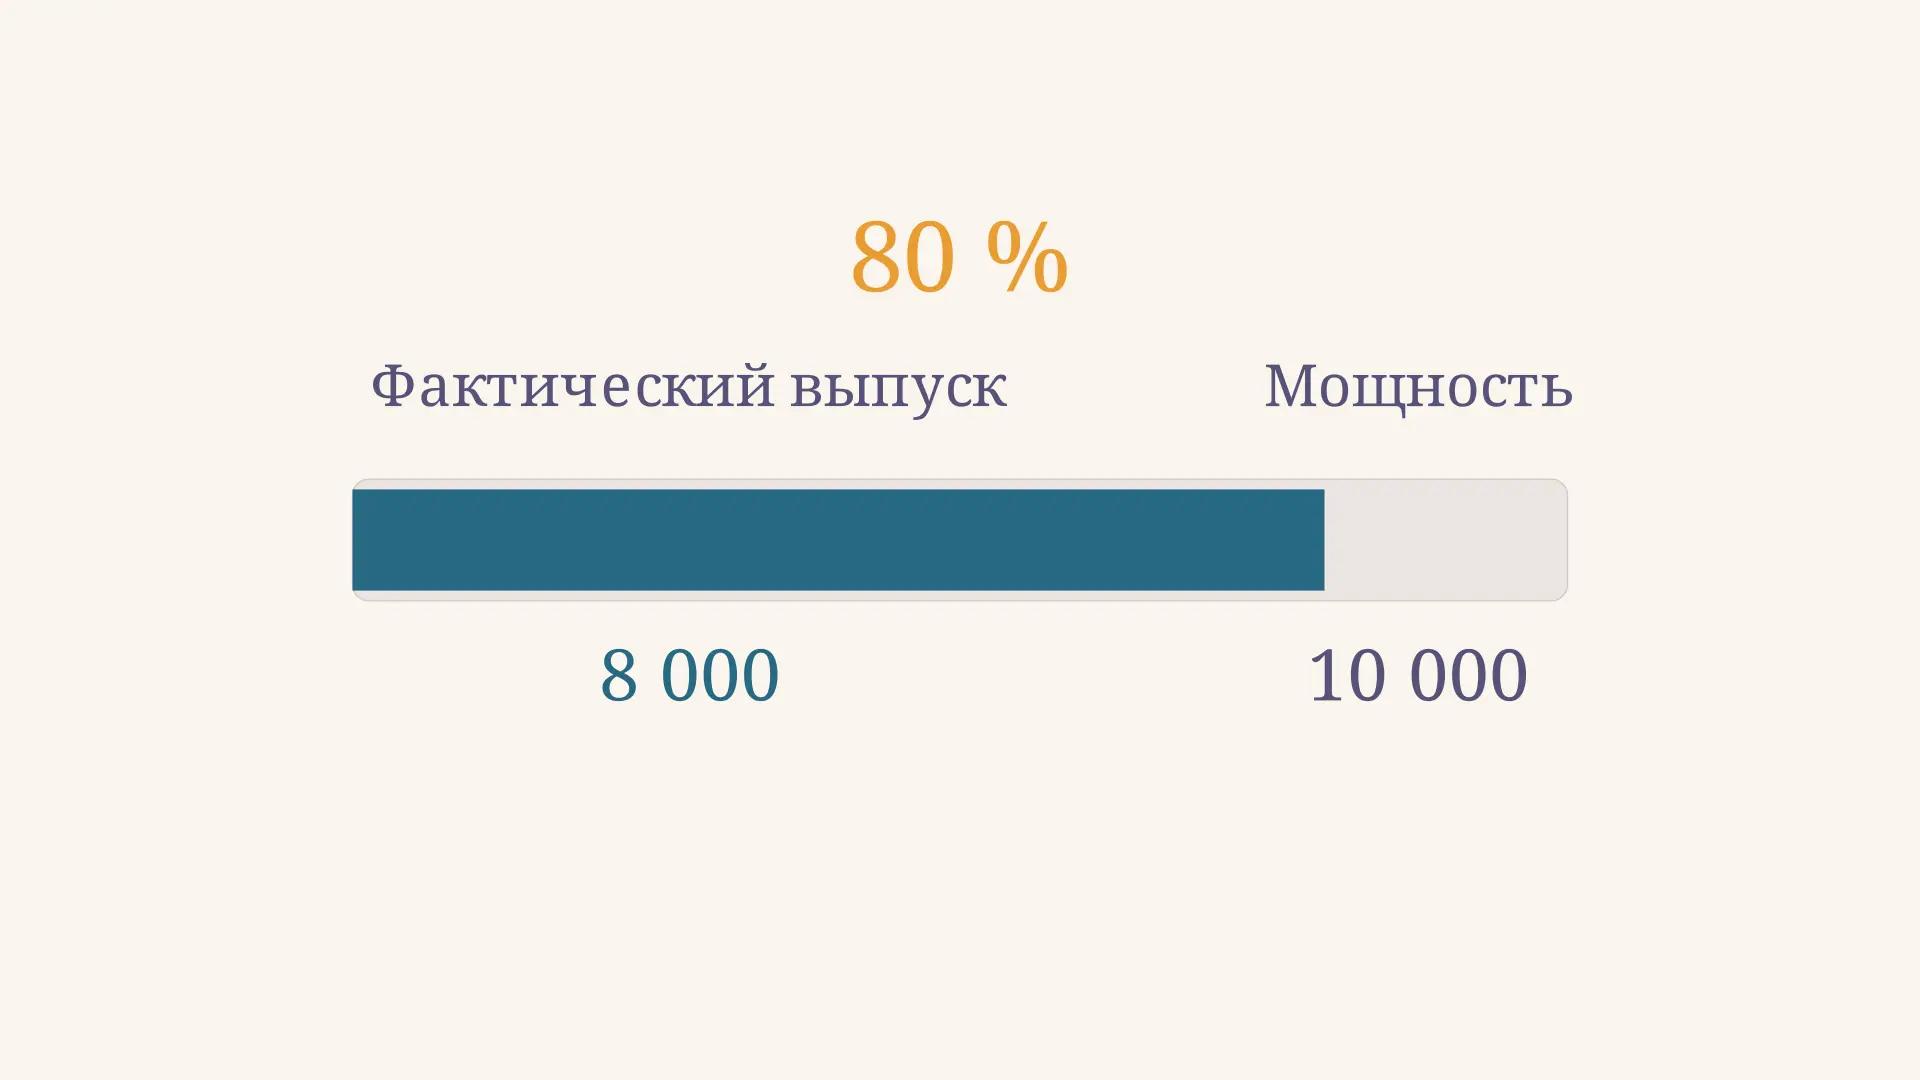
Как рассчитать коэффициент использования производственной мощности, найти среднегодовую мощность и резерв выпуска, проверить единицы и интерпретировать результат.
Коэффициент нарастания затрат: формула и расчёт
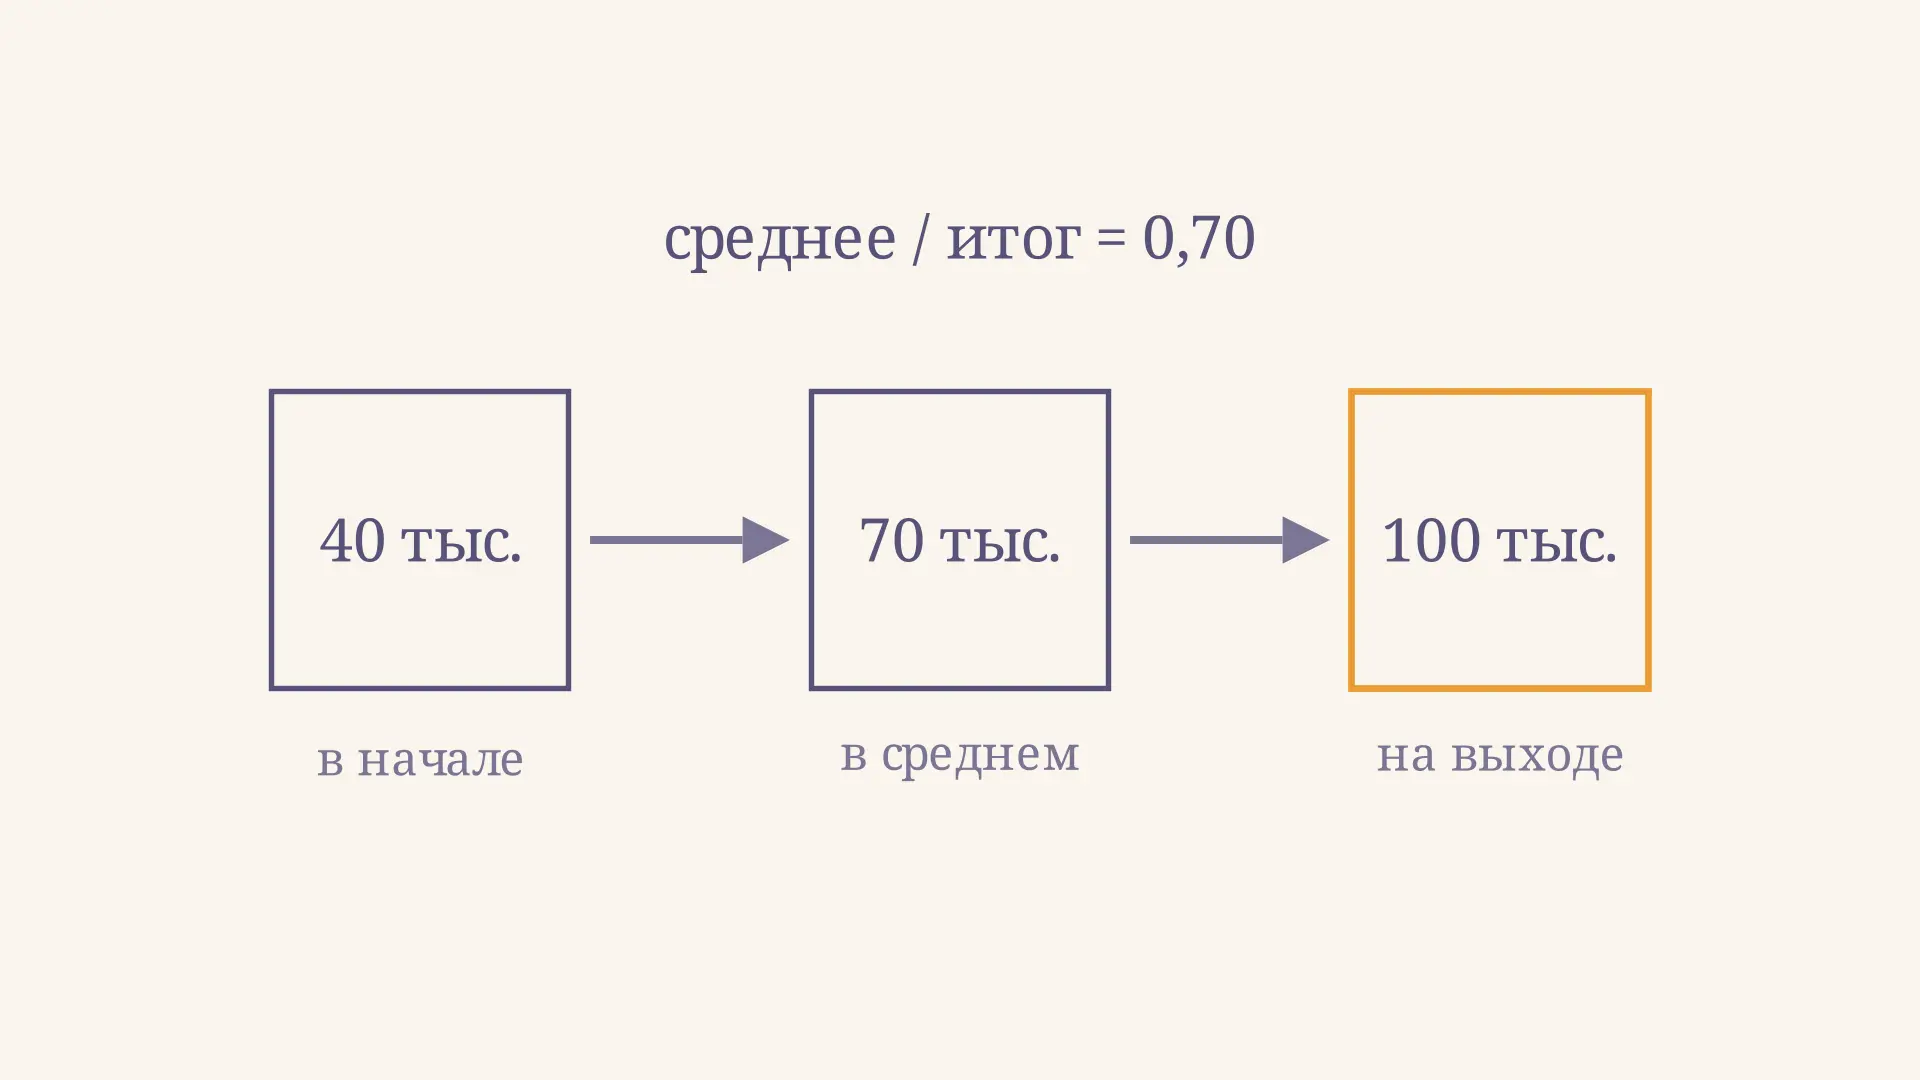
Коэффициент нарастания затрат показывает среднюю долю себестоимости в незавершённом производстве. Разбираем формулу, пример, норматив НЗП и ограничения.
Затратный метод ценообразования: формула и пример
Как рассчитать цену затратным методом: полная себестоимость, наценка и доля прибыли в цене. Разбираем пример, влияние объёма выпуска и ограничения метода.
Затраты на рубль товарной продукции: формула и расчёт
Как рассчитать затраты на рубль товарной продукции, перевести результат в копейки и разобрать влияние себестоимости и цены на показатель: формулы, примеры и частые ошибки.
Анализ объёма производства продукции: показатели и пример
Как провести анализ объёма производства продукции: сравнить план и факт, оценить динамику, ассортимент и качество, разобрать факторы выпуска на примере предприятия.