Полупеременные затраты: формула и примеры расчёта
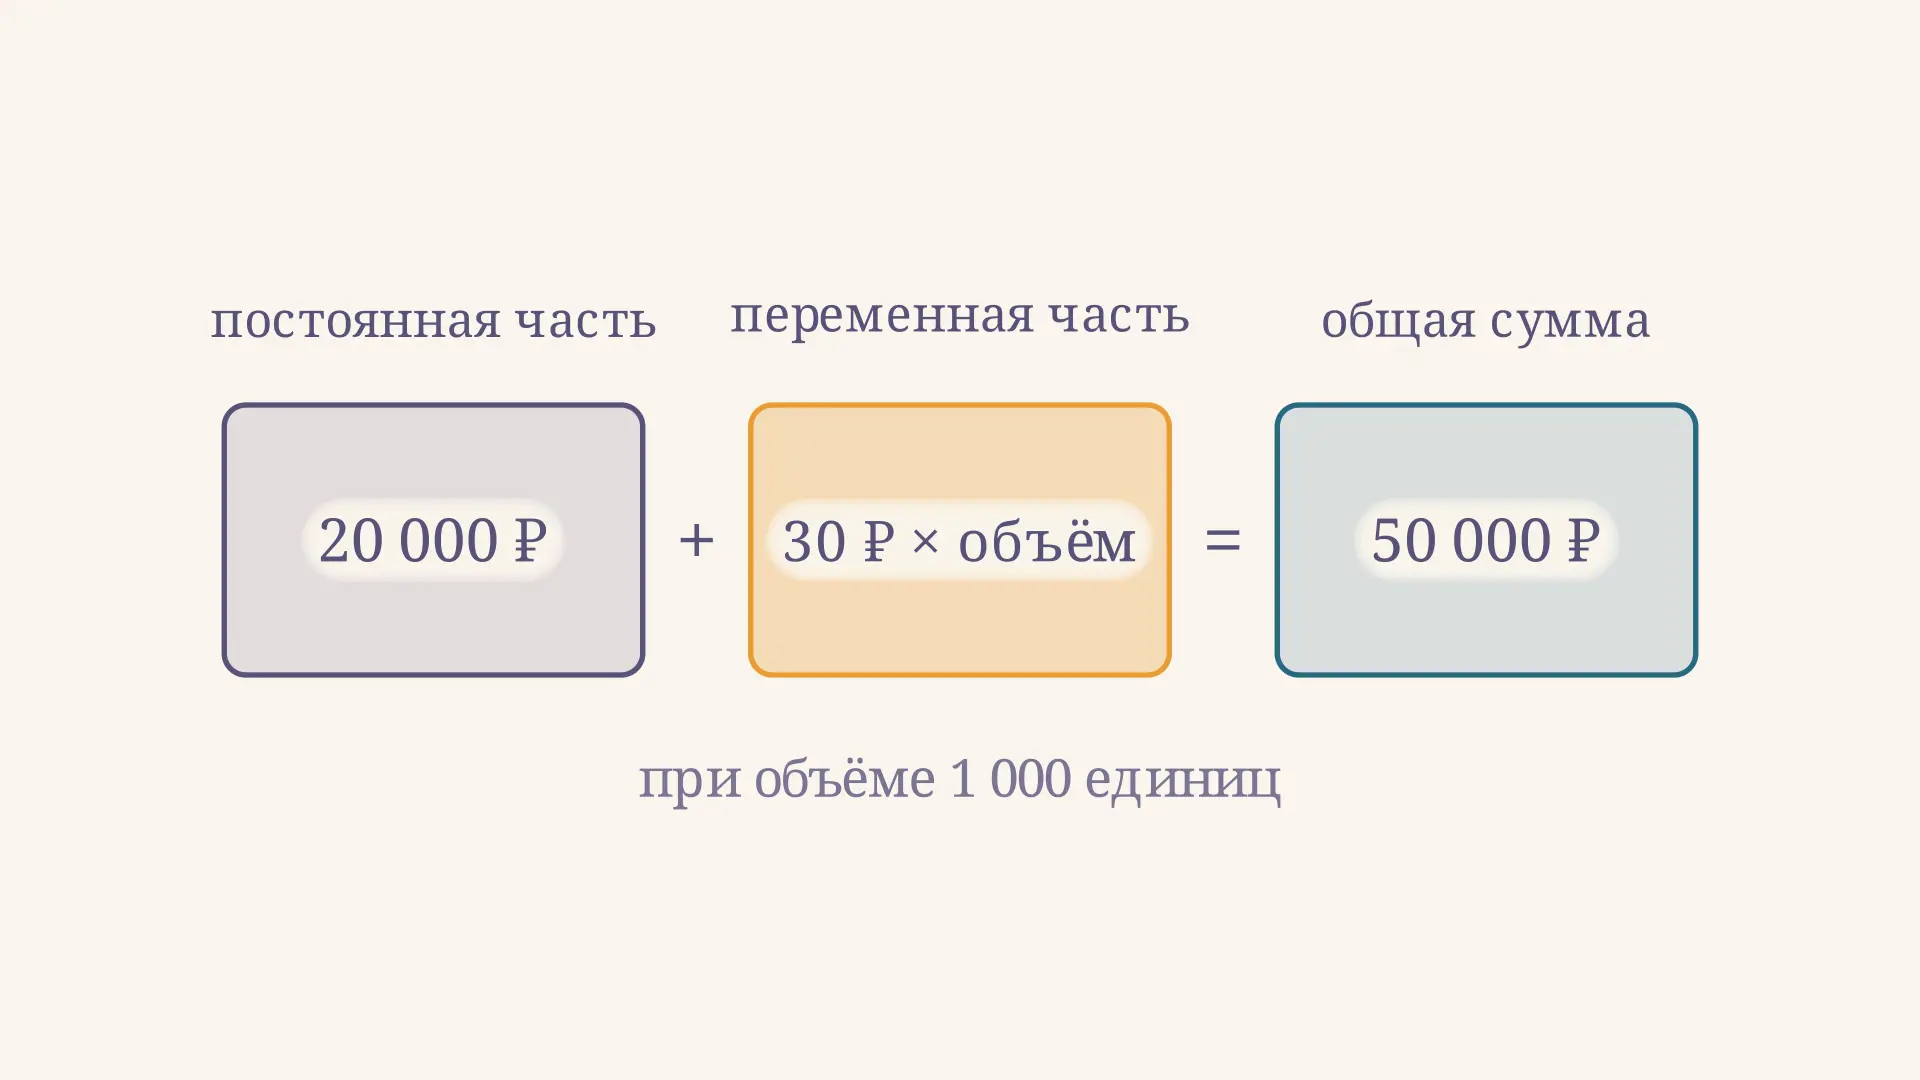
Полупеременные затраты - это расходы, в которых сочетаются постоянная сумма за период и часть, меняющаяся вместе с выбранным показателем активности. Например, договор обслуживания оборудования может предусматривать ежемесячную плату плюс оплату за каждую обработанную деталь. Даже при остановке выпуска фиксированная плата сохраняется, если условия договора не меняются, а при росте выпуска добавляется плата за детали.
Чтобы запланировать такой расход, недостаточно умножить прошлую сумму на процент роста производства. В калькуляторе ниже можно менять обе составляющие и объём: график покажет общие затраты, а отдельно - постоянную часть. В исходном примере используются условные учебные данные за один месяц.
Из чего складываются полупеременные затраты
Другое распространённое название - смешанные затраты. Их постоянная часть в рассматриваемом периоде и диапазоне активности не меняется при изменении объёма; переменная часть зависит от этого объёма. Под активностью понимают не обязательно выпуск изделий: подходящей базой могут быть машино-часы, километры пробега или количество заказов. Выбор зависит от того, что действительно вызывает расход.
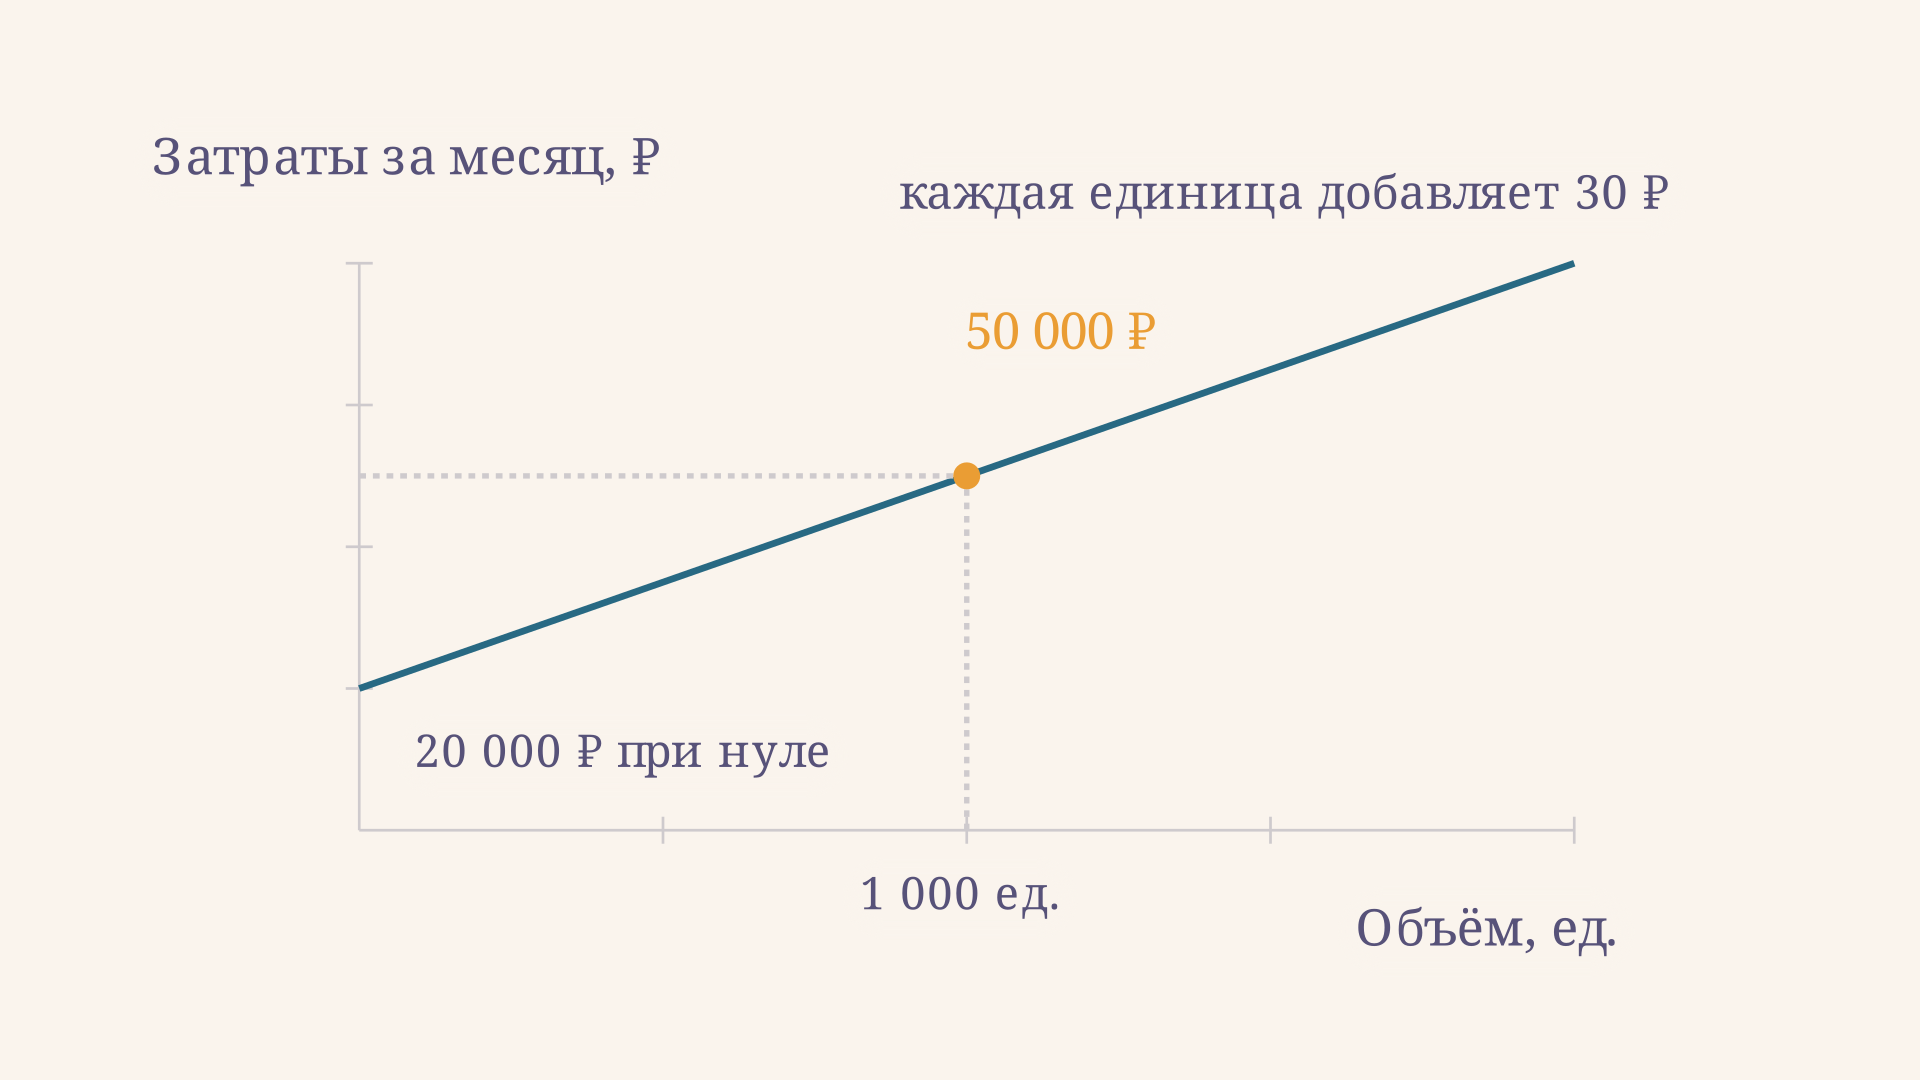
Представим мастерскую с договором: 20 000 ₽ в месяц за готовность оборудования и ещё 30 ₽ за каждую обработанную единицу. Если заказов нет, по условиям примера мастерская всё равно платит 20 000 ₽. При 1 000 единицах к ним добавляются 30 000 ₽, и общий счёт составляет 50 000 ₽. Движение точки на видео показывает, как растёт сумма по мере увеличения объёма, начиная с ненулевой постоянной части.
Слово «постоянная» относится к реакции на объём, а не к неизменности навсегда. После пересмотра договора плата может увеличиться; при прекращении договора она может исчезнуть. Чтобы сравнение было осмысленным, период, условия и диапазон загрузки нужно задать заранее.
Формула и смысл её величин
В простой линейной модели общие затраты за период выражаются так:
где - общая сумма в рублях за период, - постоянная часть в рублях за тот же период, - переменная ставка в рублях на единицу активности, - объём активности за период. Для договора мастерской получаем .
На графике задаёт высоту пересечения линии с вертикальной осью, а - её наклон. Чем выше ставка, тем больше прибавка к затратам при увеличении объёма на единицу. При положительных и прямая начинается выше нуля и идёт вверх. При модель описывает постоянную сумму, а при - пропорциональные переменные затраты.
В учебнике OpenStax о поведении затрат смешанные расходы также представлены как сочетание фиксированной и переменной составляющих. Линейная запись удобна, но сначала нужно убедиться, что она подходит для выбранного диапазона.
Пример: расчёт суммы и затрат на единицу
Для месяца с выпуском 1 000 единиц подставим данные в формулу:
Из этой суммы 20 000 ₽ - постоянная часть, 30 000 ₽ - переменная. При 500 единицах расходы составят 35 000 ₽, а при 1 500 - 65 000 ₽. Увеличение объёма с 1 000 до 1 500 единиц добавляет ₽: постоянная часть при этом не меняется.
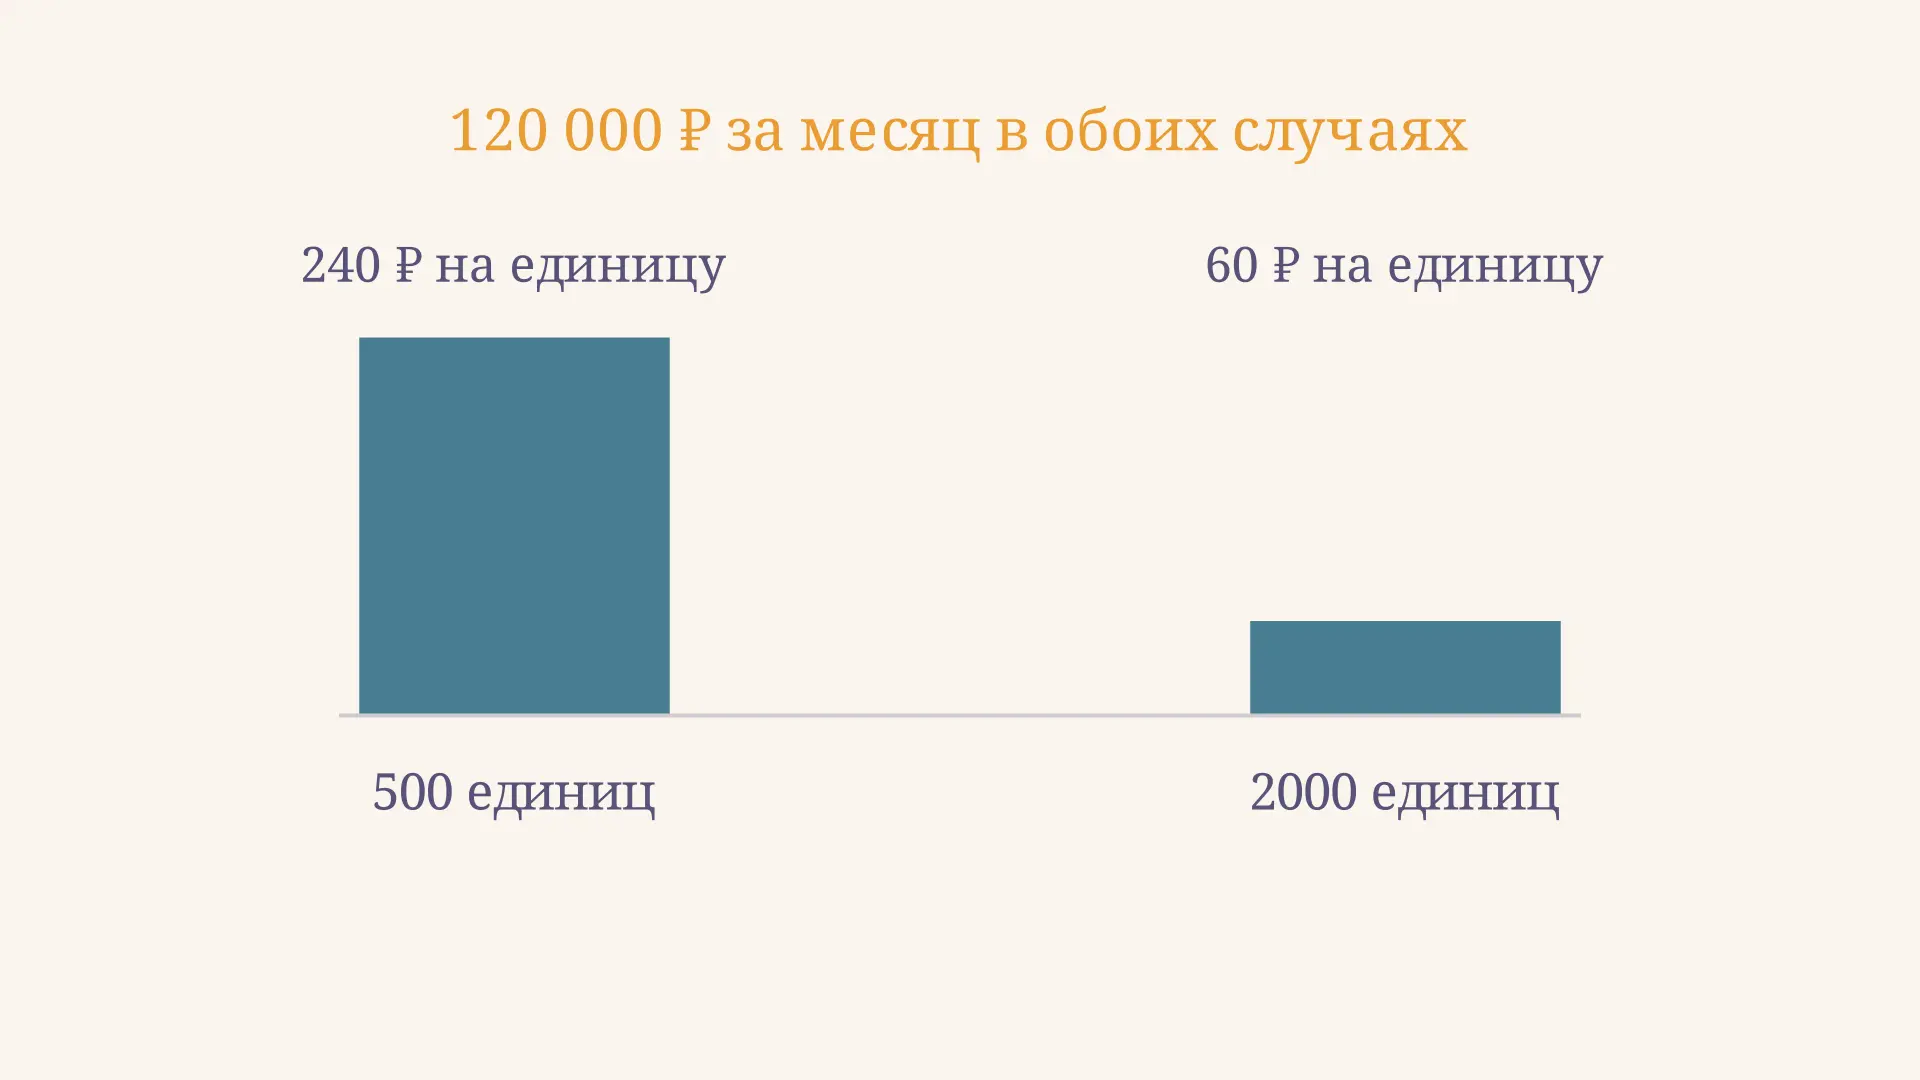
Средняя сумма на единицу при ненулевом объёме равна . Для 500 единиц она составляет 70 ₽, для 1 000 - 50 ₽, для 1 500 - примерно 43,33 ₽. Постоянная сумма распределяется на большее число единиц, поэтому средний показатель падает, хотя ставка 30 ₽ не меняется. При нулевом выпуске деление на ноль невозможно, и среднюю сумму на единицу не рассчитывают.
Средняя сумма полезна для оценки нагрузки на единицу, но не равна автоматически стоимости ещё одной единицы. Если условия линейной модели сохраняются, дополнительная единица добавит к общей сумме 30 ₽. Для особого заказа нужно дополнительно проверить другие изменяющиеся расходы и доступную мощность.
Как выделить постоянную и переменную части
Если договор прямо задаёт абонентскую плату и ставку, сначала используйте его условия. В других случаях нужны наблюдения за затратами и активностью за сопоставимые периоды. Удобно начать с графика: нанести точки «объём - расходы» и посмотреть, похожа ли связь на прямую, есть ли выбросы и смена режима.
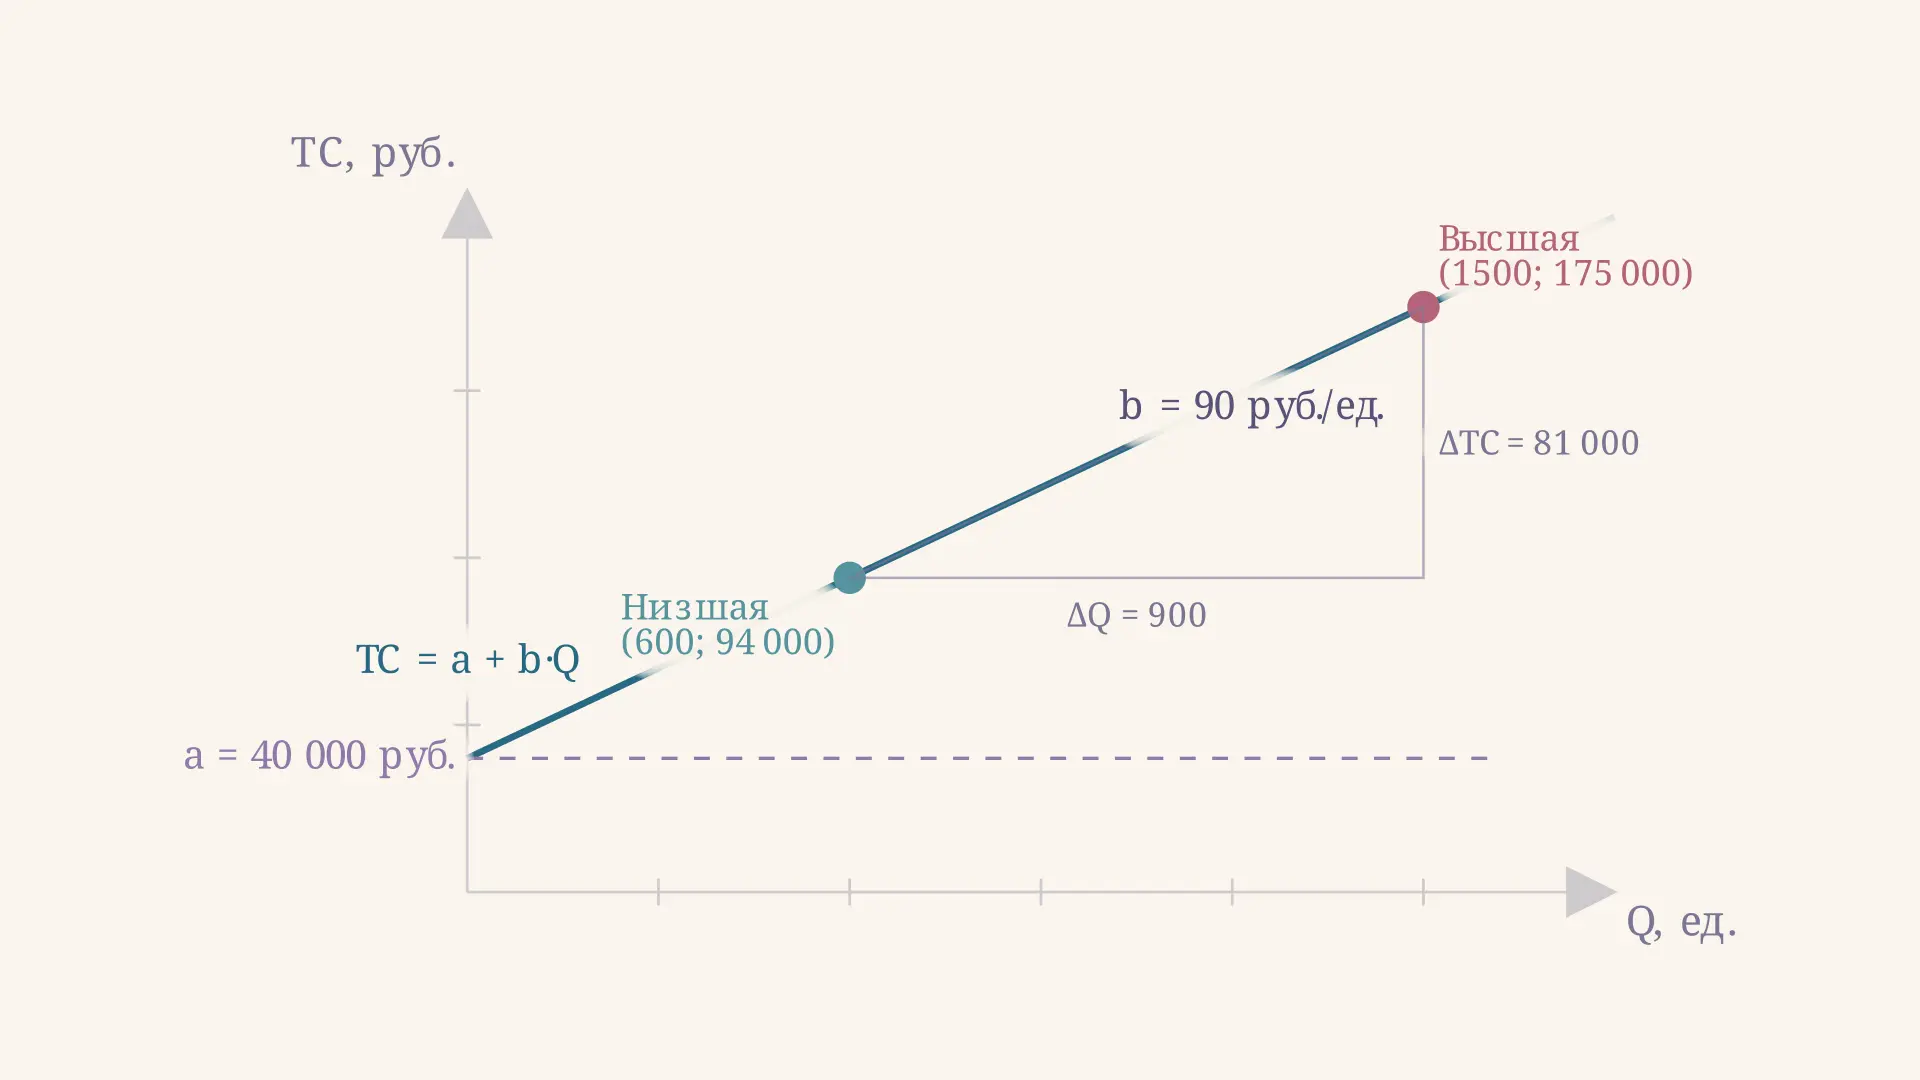
Одна из простых оценок - метод высшей и низшей точки. Он использует периоды с наибольшим и наименьшим объёмом, а не обязательно с крайними суммами расходов. Разность затрат делят на разность объёмов, затем из суммы одного периода вычитают рассчитанную переменную часть. Так оценивают и .
Для наших условных точек и получим ₽ на единицу. Постоянная часть: ₽. Здесь результат точен, потому что данные специально созданы по линейной формуле. В реальной выборке две точки могут включать аварию или изменение тарифа, поэтому полученная оценка требует проверки на остальных периодах. Подробнее ограничения и альтернативы описаны в разделе OpenStax об оценке затрат.
Где применяется разделение затрат
Для гибкого бюджета сначала выбирают ожидаемый объём, затем рассчитывают переменную часть при этом объёме и прибавляют постоянную. При сравнении плана и факта важно пересчитать бюджет на фактическую активность: иначе рост расходов из-за большего выпуска можно ошибочно принять за перерасход. Разница после такого пересчёта всё ещё требует анализа тарифов, норм и других причин.
Разделение нужно и для оценки маржинального дохода: переменная часть смешанной статьи входит в переменные расходы, постоянная - в сумму покрытия за период. Как эта логика используется в калькуляции, объясняет статья о директ-костинге. Для распределения накладных расходов по нескольким видам деятельности может понадобиться более детальный выбор драйверов; это отдельная задача ABC-метода учёта затрат.
При работе с индивидуальными заказами важно также определить, к какому заказу относится расход и как распределять общую часть. Этому посвящён позаказный метод калькуляции. Классификация по поведению и отнесение на заказ отвечают на разные вопросы: один и тот же расход может быть косвенным и при этом содержать переменную часть.
Как проверить модель перед решением
Начните с определения конкретной статьи и базы активности. Например, счёт за электричество может включать плату за присоединённую мощность и потребление разных видов оборудования. Если взять общий выпуск как единственный драйвер, изменение ассортимента способно нарушить ожидаемую связь: изделия могут требовать неодинакового времени работы станков. Для такой ситуации полезно сопоставить затраты с машино-часами и проверить, лучше ли они объясняют наблюдения.
Затем сопоставьте прогноз с фактами нескольких месяцев. Если ошибки систематически положительны при высокой загрузке и отрицательны при низкой, наклон выбранной прямой может быть неверным. Если отклонения приходятся на отдельные месяцы, выясните, не было ли ремонта, пересмотра цены или разовых начислений. Не удаляйте неудобные точки без причины: за ними может стоять важное условие, которое будущий бюджет тоже должен учитывать.
Наконец, запишите, для какого решения нужна оценка. Для годового бюджета может понадобиться учесть ожидаемое изменение договора, а для дополнительной партии - только те будущие суммы, которые действительно изменятся при её принятии. Одна и та же классификация полезна в обоих случаях, но ответ зависит от горизонта и условий выбора.
Когда линейная модель перестаёт работать
Формула не обещает точный прогноз при любой загрузке. Например, до 2 000 единиц действует один договор, а выше требуется второй станок и дополнительная постоянная плата. Тогда линия затрат меняется при переходе порога. Скидка за большой объём, сверхурочная оплата или изменение технологии тоже могут изменить ставку.
Поэтому оценку сопровождают условиями: период, единица активности, диапазон, тарифы и допущение о составе затрат. Если месяцы различаются количеством рабочих дней, составом продукции или ценами ресурсов, одна прямая может скрыть существенные причины колебаний. Прогноз за пределами наблюдаемого диапазона особенно ненадёжен: его лучше дополнить сведениями о мощностях и договорах.
Частые ошибки
- Считать всю смешанную сумму переменной и умножать её на коэффициент роста выпуска. Так фиксированная часть тоже ошибочно растёт.
- Называть средние затраты переменной ставкой. В среднюю сумму входит доля постоянных затрат.
- Смешивать месячную постоянную плату с годовым объёмом. Все величины должны относиться к одному периоду.
- Переносить оценку на другую мощность или тариф без проверки. За пределами применимого диапазона параметры могут измениться.
- Выбирать для оценки самые дорогой и дешёвый периоды вместо периодов с крайним объёмом активности.
FAQ
Полупеременные и смешанные затраты - одно и то же?
В управленческом учёте эти названия обычно используют для расходов с постоянной и переменной составляющими. В конкретном курсе проверьте принятую преподавателем терминологию и условия задачи.
Могут ли затраты быть постоянными при нулевом выпуске?
Да, если фиксированная плата продолжает действовать при остановке. Но в реальном договоре могут быть условия приостановки, поэтому ненулевой расход при нулевом объёме - допущение, которое надо проверить.
Достаточно ли двух наблюдений для надёжного прогноза?
Двух разных объёмов достаточно, чтобы провести через соответствующие точки прямую, но не чтобы доказать её пригодность. Сравните оценку с остальными данными, проверьте необычные периоды и условия работы.
Коротко
Полупеременные затраты состоят из постоянной суммы за период и переменной части, зависящей от активности. В модели постоянная часть определяет начальный уровень, ставка - прирост на единицу. Расчёт помогает строить бюджет и сравнивать планы, если период и допустимый диапазон заданы, а договор и фактические данные подтверждают выбранную зависимость.
Читайте также
Метод высшей и низшей точки: разделение затрат
Метод высшей и низшей точки: формула b и a для разделения смешанных затрат, пошаговый пример расчёта, когда применять метод и какие ошибки допускают студенты.
Условно-постоянные расходы: формула и примеры
Условно-постоянные расходы: что входит в состав, как меняется сумма на единицу продукции, где проходят границы постоянства и как рассчитать расходы на примере.
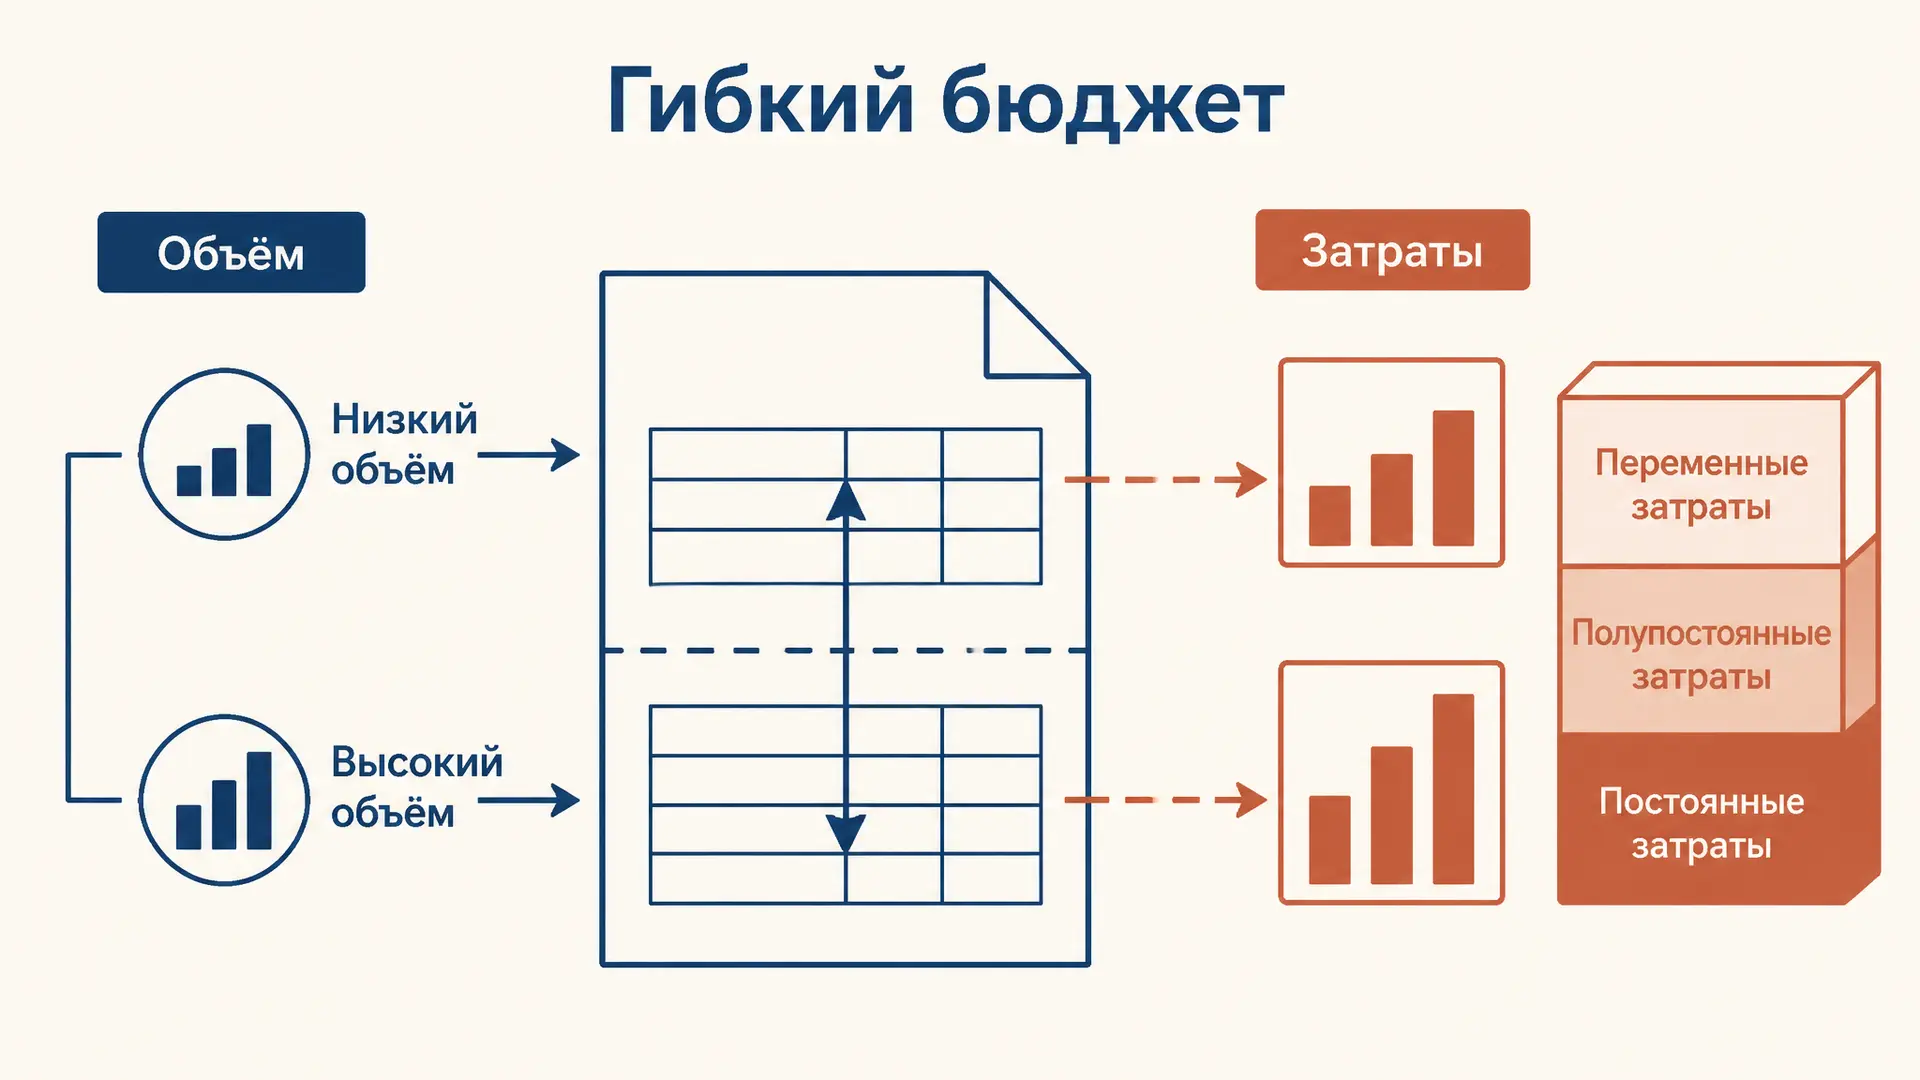
Гибкий бюджет: формула и пример расчёта
Гибкий бюджет помогает сравнить фактические затраты с планом при реальном объёме выпуска. Разбираем формулу, пример расчёта, анализ отклонений и ограничения метода в управленческом учёте.
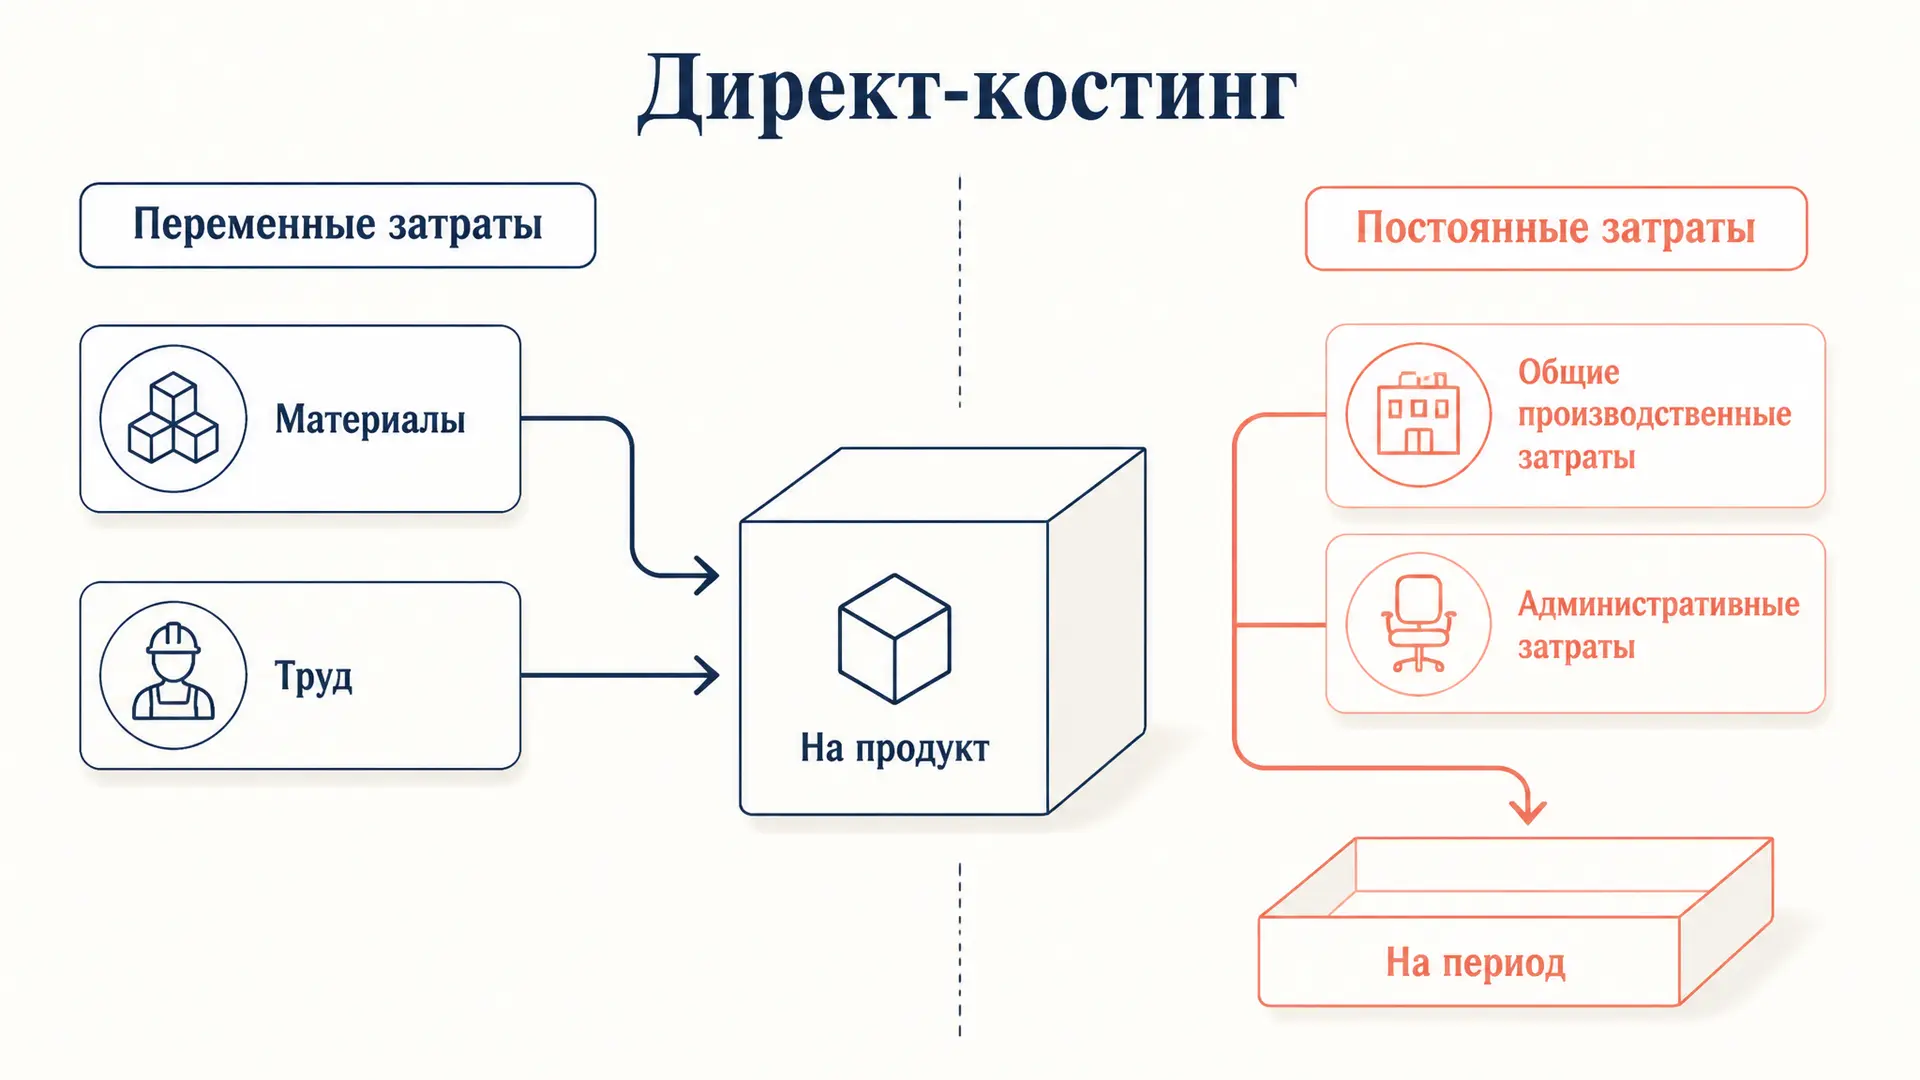
Директ-костинг: метод калькуляции по переменным затратам
Директ-костинг как метод калькуляции себестоимости: что относят на продукт, как считают маржинальную прибыль и точку безубыточности, чем отличается от полной себестоимости.
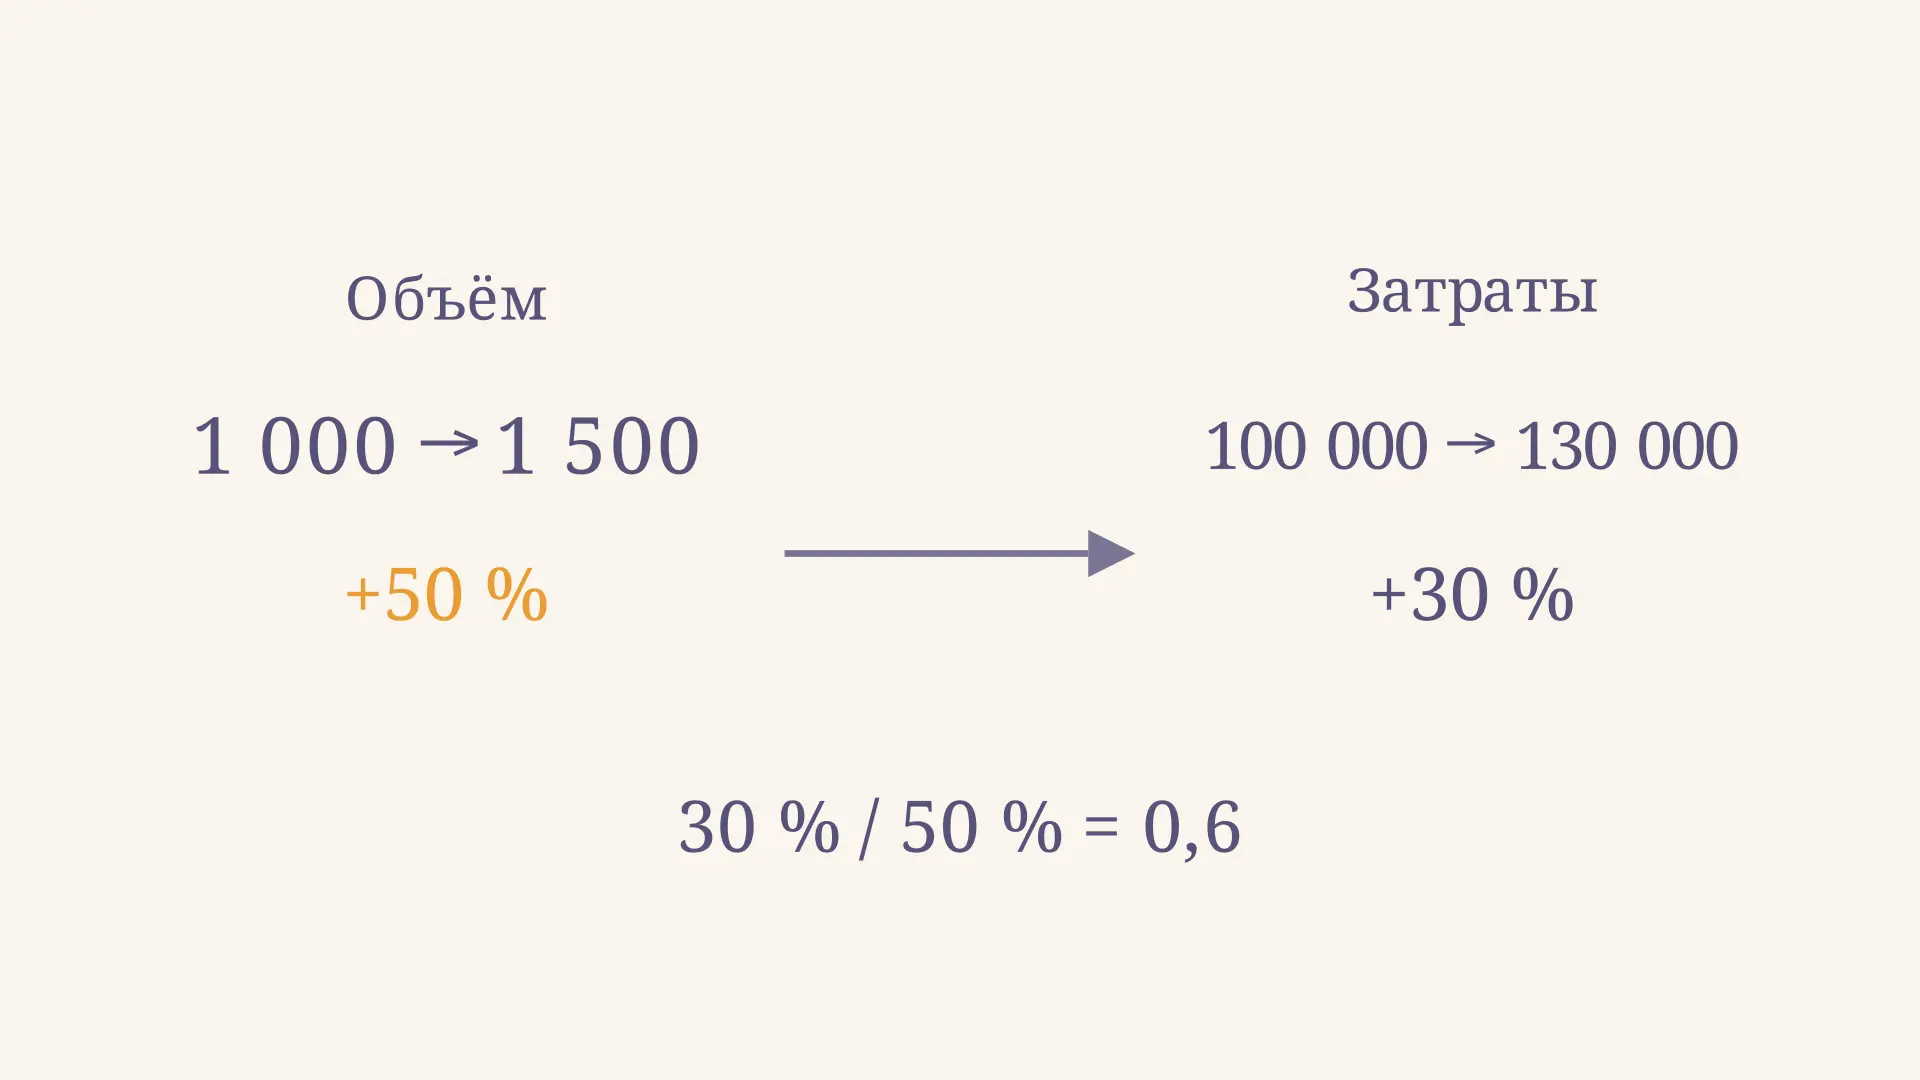
Коэффициент реагирования затрат: формула и расчёт
Как рассчитать коэффициент реагирования затрат по двум периодам, что означают значения от нуля до единицы и выше, и когда выводам мешают другие факторы.
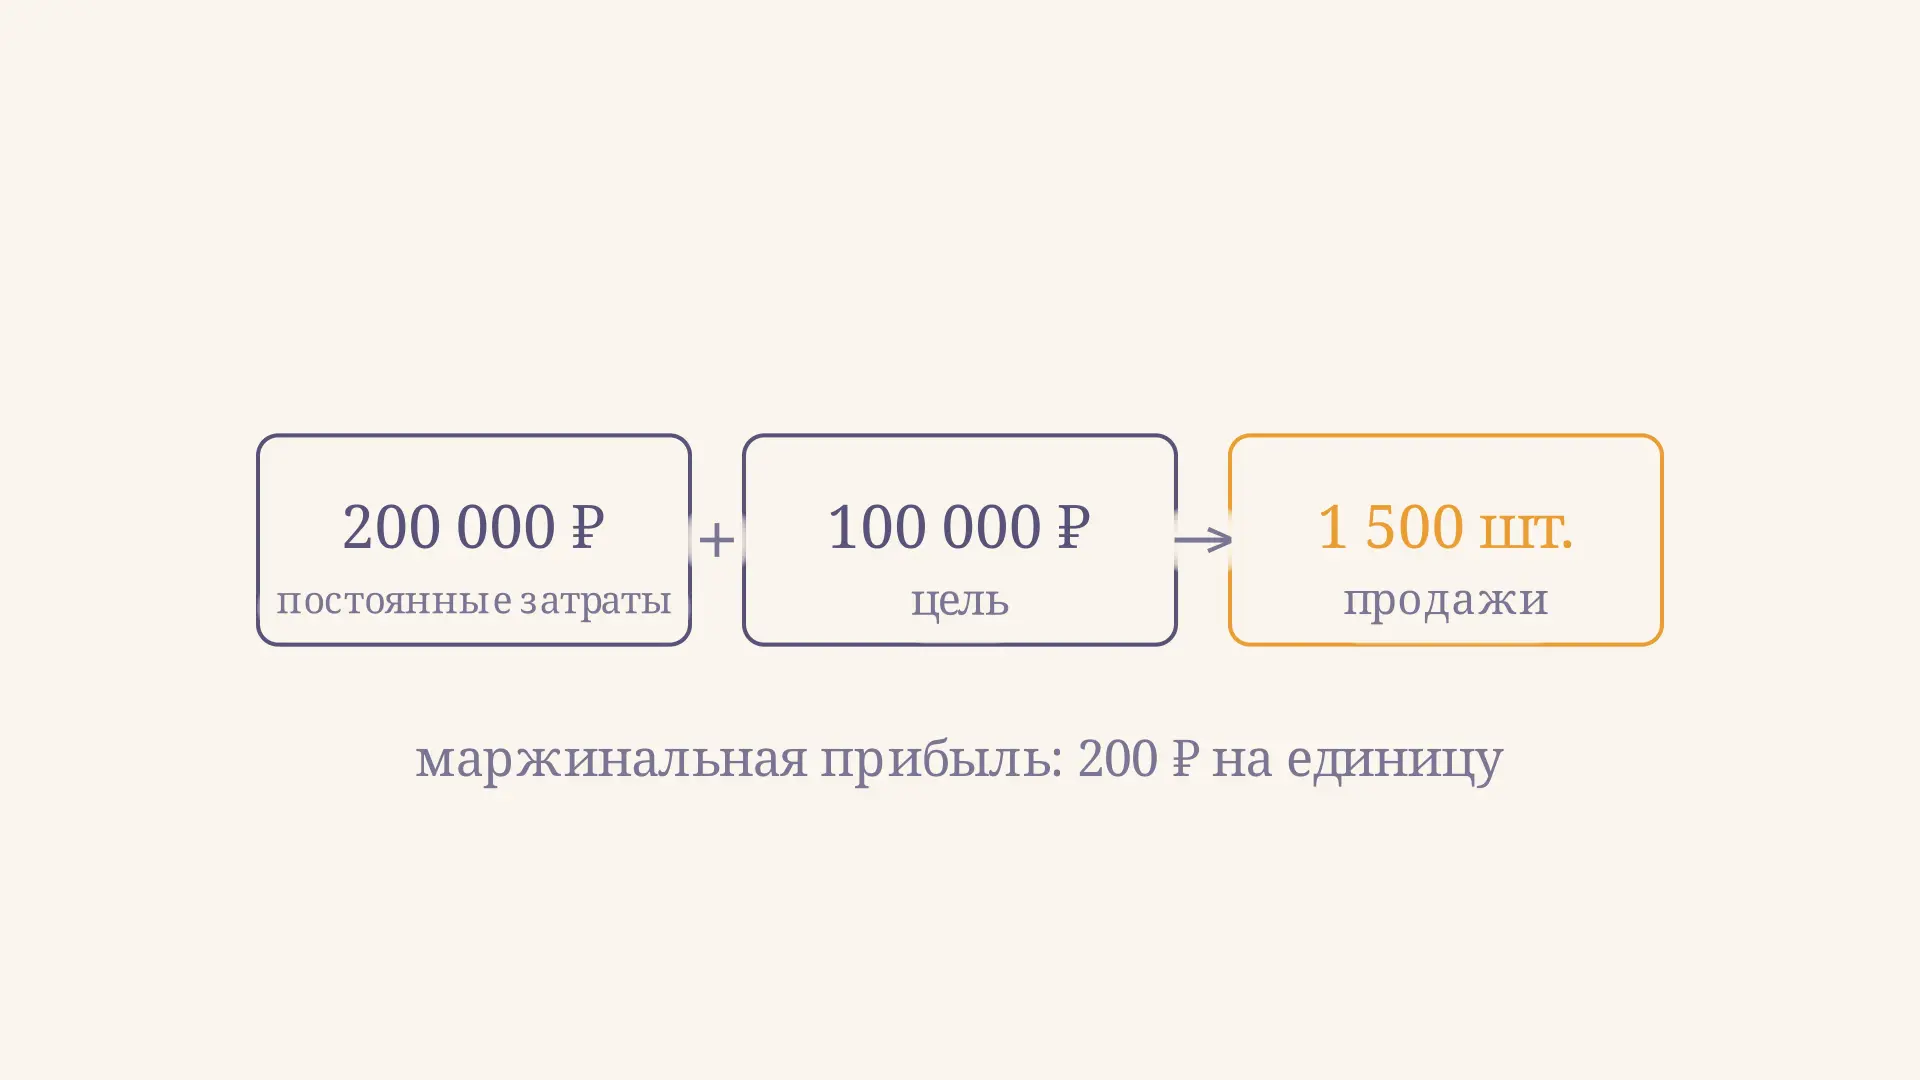
Метод целевой прибыли: формула и расчёт продаж
Метод целевой прибыли помогает определить нужный объём продаж. Разбираем формулу, расчёт до и после налога, округление и ограничения модели на примере.