Метод целевой прибыли: формула и расчёт продаж
Выручка растёт, но хватит ли её, чтобы получить запланированную прибыль? Метод целевой прибыли отвечает на этот вопрос в обратном порядке: от желаемого финансового результата к необходимому объёму продаж. Он показывает минимальное число единиц, которое нужно продать при заданных цене и затратах. Калькулятор ниже позволяет менять условия и сразу видеть, как сдвигается цель.
В чём состоит метод
Целевая прибыль - сумма прибыли, которую организация хочет получить за определённый период. В базовой модели прибыль от продаж равна выручке за вычетом переменных и постоянных затрат. Метод позволяет найти объём, при котором рассчитанная прибыль будет не меньше выбранной цели.
Переменные затраты в модели растут пропорционально числу проданных единиц: например, это материалы и упаковка на изделие. Постоянные затраты за рассматриваемый период принимаются неизменными: например, аренда производственного помещения. Деление зависит от конкретной ситуации и диапазона деятельности, поэтому каждую статью затрат сначала нужно классифицировать.
Расчёт относится к маржинальному анализу CVP, но решает более узкую задачу. Точка безубыточности отвечает на вопрос, когда прибыль станет нулевой; целевой объём показывает, сколько продать для заданной положительной прибыли. На ролике движение точки связывает объём продаж с результатом: до пересечения нуля есть убыток, после него прибыль растёт и достигает цели.
Формула целевого объёма
Обозначим цену единицы , переменные затраты на единицу , постоянные затраты за период , объём продаж и целевую прибыль до налога . Прибыль равна:
Разность называют маржинальной прибылью на единицу. Она показывает, сколько каждая дополнительная продажа вносит в покрытие постоянных затрат и формирование прибыли. Подставим в уравнение цель и выразим объём:
В числителе стоят две суммы, которые должна покрыть общая маржинальная прибыль: постоянные затраты и желаемый результат. Если товар продаётся только целыми штуками, полученное число округляют вверх до ближайшего целого. Так выполняется условие «не меньше цели»: округление по обычным правилам может оставить прибыль ниже плана.
Формула применима к положительной марже . Когда цена равна переменным затратам, каждая дополнительная продажа ничего не добавляет к покрытию постоянных затрат. Если цена ниже, увеличение продаж в этой модели ухудшает результат. Для положительной цели и положительных постоянных затрат нужного конечного объёма в обоих случаях нет.
Пример: план на месяц
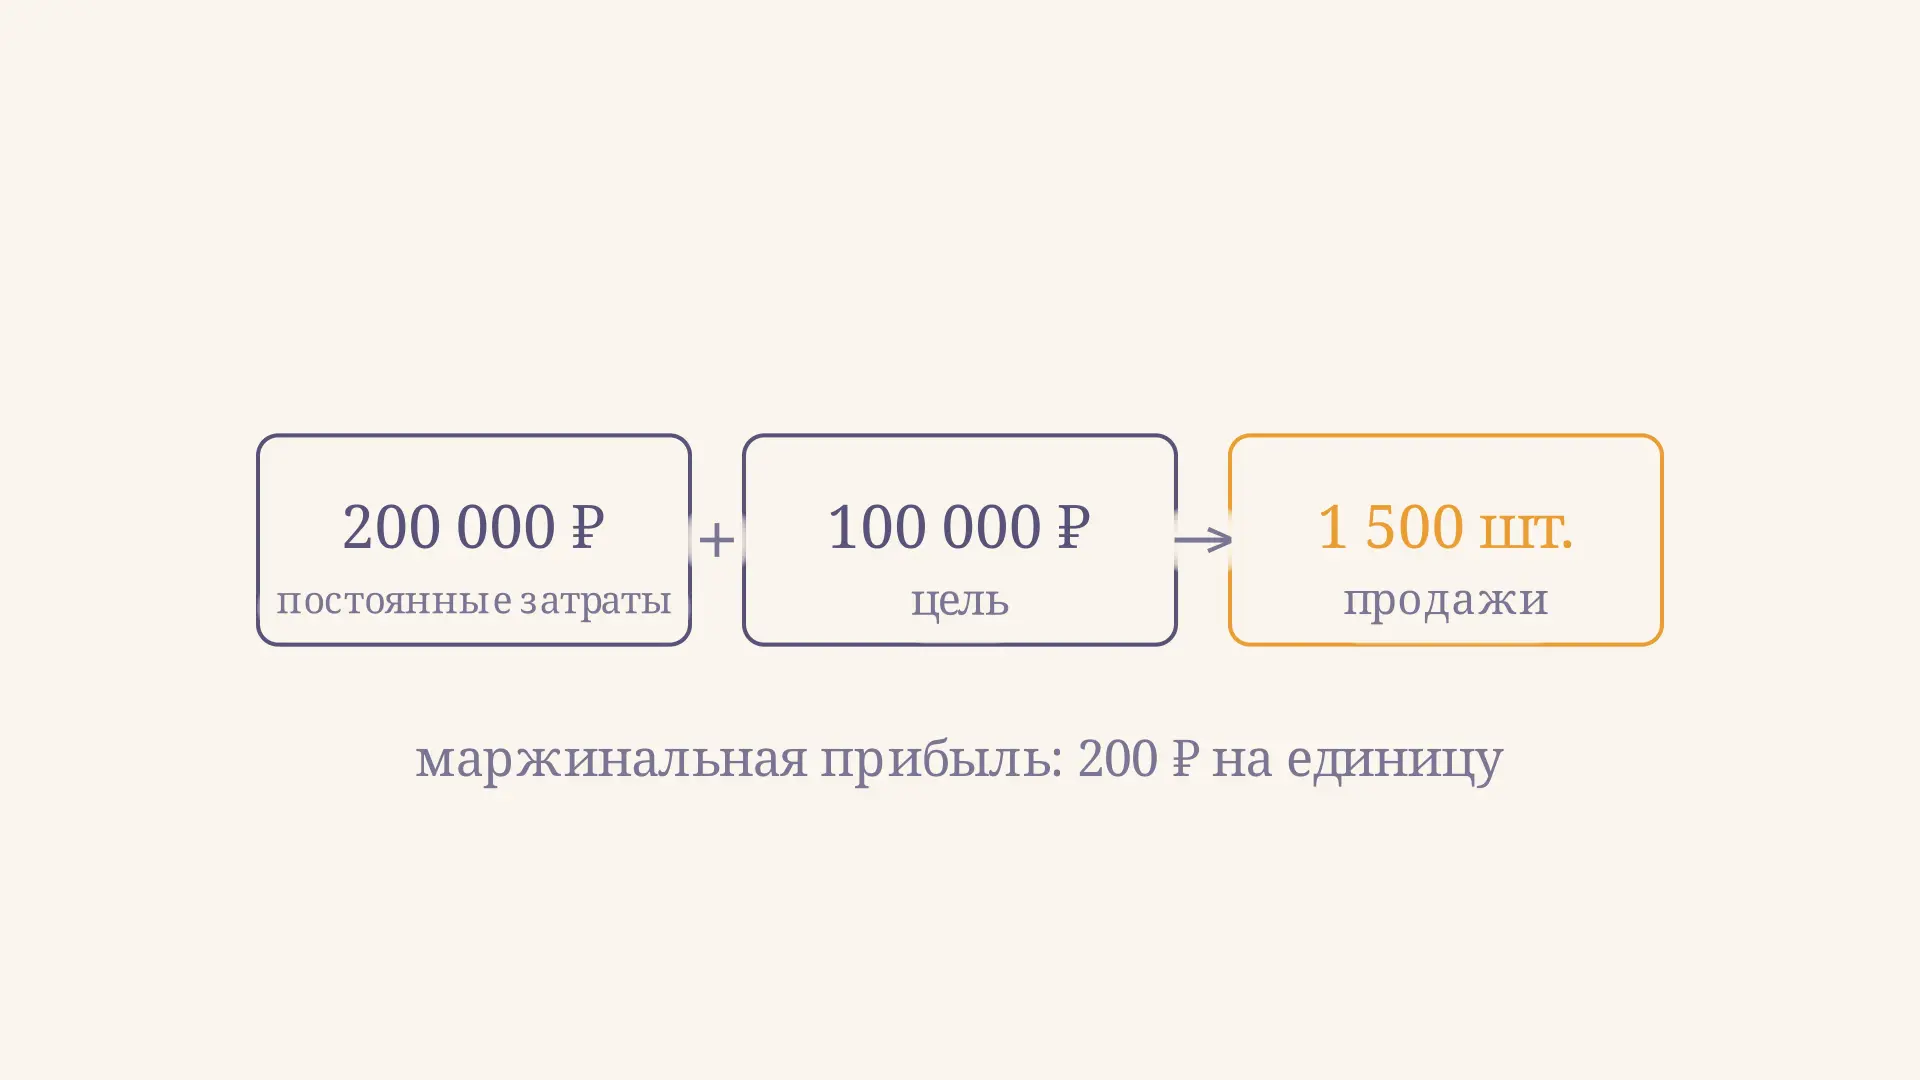
Предположим, мастерская продаёт один вид изделия по 500 рублей. Переменные затраты составляют 300 рублей на штуку, постоянные - 200 000 рублей за месяц. Руководитель хочет получить 100 000 рублей прибыли до налога за тот же месяц.
- Маржа на единицу: рублей.
- Общая маржа, необходимая для цели: рублей.
- Объём: штук.
- Выручка при этом объёме: рублей.
- Переменные затраты: рублей. После их вычета и вычета постоянных затрат остаётся рублей.
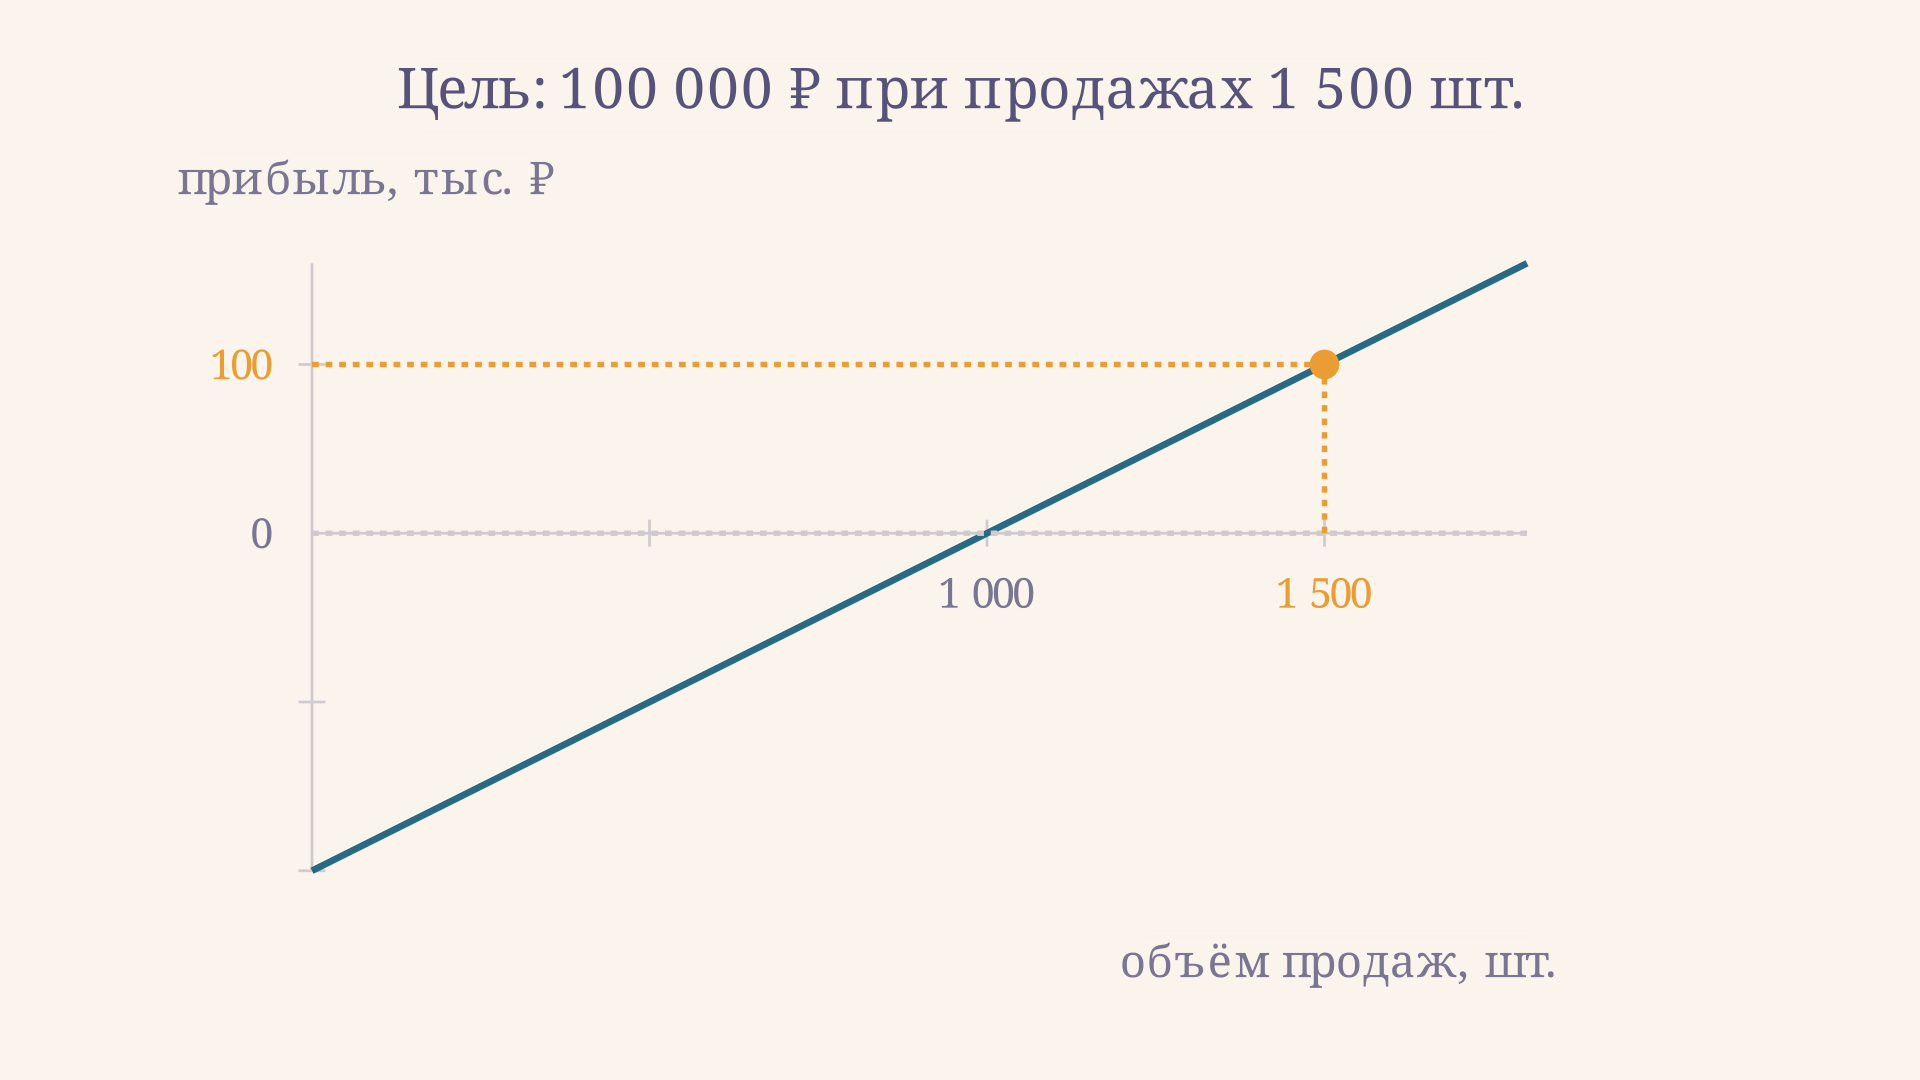
Для проверки сравним результат с нулевой целью: штук. Ещё 500 продаж при марже 200 рублей дают как раз дополнительные 100 000 рублей. Это учебный пример, а не прогноз спроса: формула сама по себе не гарантирует, что покупатели приобретут все 1 500 изделий.
Что показывает запас до цели
План можно сравнить не только с порогом безубыточности, но и с собственным прогнозом продаж. Если мастерская ожидает реализовать 1 300 изделий, до рассчитанного целевого объёма ей не хватает 200 штук. При исходной марже это соответствует 40 000 рублей прибыли: ожидаемый результат составит 60 000 рублей вместо желаемых 100 000. Такая разница помогает сформулировать управленческую задачу на конкретный период.
При этом нельзя автоматически считать недостающие продажи достижимыми. Стоит проверить, есть ли заказы на дополнительный объём, хватит ли времени и не понадобится ли новая смена. Если дополнительная смена увеличит постоянные расходы, исходный порог придётся пересчитать уже с новой суммой затрат. Точно так же скидка ради роста спроса изменит цену и маржу. Смысл сравнения сценариев в том, чтобы сохранять все связанные изменения в одном расчёте.
Если ответ дробный и нужна выручка
Допустим, при тех же цене и затратах цель составляет 100 100 рублей. Деление даёт штуки. Продать половину неделимого изделия нельзя, поэтому минимальный план - 1 501 штука. Прибыль составит рублей: она немного превысит цель.
Для однородного продукта выручку при минимальном целом объёме находят как . Можно также использовать коэффициент маржинальной прибыли и непрерывный расчёт . Во втором способе результат для неделимых изделий нужно согласовать с округлением объёма: сначала округлить количество вверх, затем умножить на цену. Иначе денежный ориентир может соответствовать дробной продаже.
Цель после налога
Если цель задана после налога, нельзя без преобразования подставить её вместо прибыли до налога. В простой учебной модели с единой условной ставкой и налогом на положительную прибыль необходимая прибыль до налога равна . Тогда:
Здесь знак округления означает переход к следующему целому объёму, если частное дробное. Например, при цели после налога 100 000 рублей и условной ставке 20 % прибыль до налога должна быть 125 000 рублей. При исходных затратах и марже получаем штук. Прибыль до налога равна 125 000, условный налог - 25 000, после налога остаётся 100 000 рублей.
Это именно упрощённая модель, а не расчёт налоговой декларации: фактическая налоговая база, льготы и режим могут изменить результат. Учебник OpenStax по управленческому учёту также выводит требуемую прибыль до налога из цели после налога перед расчётом объёма.
Как использовать результат в плане
Полученное число - порог при выбранных предпосылках. Его полезно сопоставить с производственной мощностью, запасами, сроками и реалистичным спросом. Если мастерская способна выпустить только 1 200 штук, расчёт выявляет разрыв: при прежних условиях объём для цели недоступен. Изменение цены, технологии или постоянных затрат может сдвинуть порог, но каждое изменение нужно проверить отдельно.
Например, цена влияет не только на маржу, но и на готовность покупателей покупать продукт. Снижение переменных затрат может потребовать инвестиций, которые изменят постоянные расходы. Поэтому сравнивают несколько согласованных сценариев, а не меняют один показатель без проверки последствий. Если предприятие выбирает между вариантами использования ресурсов, стоит учитывать и издержки упущенной выгоды.
При нескольких товарах нужна устойчивая структура продаж: рассчитывают маржу условного набора товаров или средневзвешенную маржу, а затем проверяют, что предполагаемые пропорции достижимы. Сдвиг в сторону продукции с меньшей маржой изменит требуемый объём. Для оценки затрат важно понимать, как распределены накладные расходы; об этом подробнее в статье про ABC-метод учёта затрат.
Метод целевой прибыли также не равен таргет-костингу: там из рыночной цены и желаемой прибыли выводят допустимую себестоимость продукта. Здесь цена и затраты заданы, а неизвестным обычно выступает объём продаж.
При сравнении сценариев полезно отдельно записать исходные допущения: цену за единицу, маржу, постоянные расходы и горизонт расчёта. Тогда изменение результата можно объяснить конкретным фактором. Если план продаж ограничен, можно вместо поиска объёма подставить доступное количество в исходное уравнение прибыли и оценить, насколько результат отстаёт от цели. Это помогает обсуждать не только размер разрыва, но и решения, которые реально находятся под контролем компании. После выбора сценария показатели нужно пересматривать по мере появления фактических данных: плановые цена и затраты могут не совпасть с действительными.
Частые ошибки
- Смешивают периоды. Месячные постоянные затраты нельзя складывать с годовой целью без пересчёта к общему периоду.
- Делят на цену, а не на маржу. Часть выручки каждой продажи покрывает переменные затраты и недоступна для покрытия постоянных.
- Подставляют чистую прибыль как прибыль до налога. Если требуется результат после налога, сначала определяют соответствующий результат до налога.
- Округляют вниз. Для неделимого товара это может дать прибыль меньше заданной, даже если разница кажется небольшой.
- Считают объём гарантированными продажами. Формула не проверяет спрос, мощность и возможное изменение затрат при расширении производства.
FAQ
Чем целевой объём отличается от точки безубыточности?
Точка безубыточности рассчитана при нулевой прибыли. Целевой объём включает в числителе ещё и желаемую прибыль; при положительной марже и положительной цели он выше.
Можно ли применять формулу к услугам?
Да, если можно определить единицу услуги, цену и переменные затраты на неё, а также постоянные затраты за период. Для неделимых услуг объём тоже округляют вверх.
Что делать, если цена не превышает переменные затраты?
При положительных постоянных затратах и положительной цели увеличение продаж не позволит её достичь в этой модели. Нужно пересмотреть цену, затраты или саму постановку задачи.
Коротко
Метод целевой прибыли переводит планируемый результат в необходимый объём продаж: к постоянным затратам прибавляют цель до налога и делят сумму на маржу единицы. Целый объём округляют вверх, проверяют подстановкой в расчёт прибыли и сопоставляют с возможностями компании и спросом.
Читайте также
Директ-костинг: метод калькуляции по переменным затратам
Директ-костинг как метод калькуляции себестоимости: что относят на продукт, как считают маржинальную прибыль и точку безубыточности, чем отличается от полной себестоимости.
Маржинальный анализ CVP: точка безубыточности и прибыль
Маржинальный анализ CVP простыми словами: как считать маржинальную прибыль на единицу, точку безубыточности в штуках и рублях, запас прочности и операционный рычаг с примером расчёта.
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Базовый индекс потребительских цен: смысл и расчёт
Что показывает базовый индекс потребительских цен, какие компоненты исключают из расчёта, как сопоставить его с общим ИПЦ и правильно прочитать результат на примере.