Аддитивная факторная модель: формула и пример расчёта

Аддитивная факторная модель представляет экономический показатель как сумму нескольких слагаемых. Например, прибыль от продаж можно получить из выручки, вычтя себестоимость и расходы. Если сравнить два периода, изменение каждого слагаемого покажет свой вклад в изменение прибыли. В калькуляторе ниже можно менять отчётные значения и сразу увидеть эти вклады: увеличение расходов действует со знаком минус.
Как устроена сумма факторов
В общем виде модель записывают так:
Здесь - результативный показатель, а - слагаемые, из которых он состоит. Отрицательное слагаемое тоже входит в сумму: выражение равнозначно . В экономическом анализе факторами такой модели называют непосредственно компоненты показателя: например, доходы и расходы в расчёте финансового результата.
Название «аддитивная» описывает форму связи, а не утверждает, что компоненты обязательно независимы друг от друга. Выручка и расходы могут меняться одновременно под влиянием продаж, цен и других обстоятельств. Равенство позволяет разложить наблюдаемое изменение результата по строкам формулы, но само по себе не доказывает, что именно вызвало изменение каждой строки.
На видео при неизменных расходах выручка увеличивается с 1 200 до 1 500 тыс. руб. Прибыль растёт с 150 до 450 тыс. руб. на те же 300 тыс. руб.; затем оба значения возвращаются к исходным. Это учебный мысленный эксперимент с одним изменяемым слагаемым, а не прогноз предприятия.
Формула изменения и знаки вкладов
Обозначим базовый период индексом , а отчётный - индексом . Вычитая первое равенство из второго, получаем:
Это способ абсолютных разниц для суммы: вклад каждого слагаемого равен его изменению, а сумма вкладов равна изменению результата. Если в исходной формуле компонент стоит с минусом, влияние выражают как минус изменение этого компонента. Для вклад равен , а не просто .
Слагаемые должны измеряться в совместимых единицах. Нельзя напрямую сложить выручку в рублях с долей затрат в процентах или прибавить количество работников к прибыли. Прежде чем считать, запишите формулу и проверьте её смысл, единицы, одинаковую область охвата и период каждого показателя.
Пример: прибыль от продаж
Возьмём условные данные предприятия за два сопоставимых периода. Все значения приведены в тысячах рублей, а расходы записаны положительными величинами. Прибыль от продаж здесь равна выручке за вычетом себестоимости, коммерческих и управленческих расходов:
| Показатель, тыс. руб. | База | Отчёт | Изменение |
|---|---|---|---|
| Выручка | 1 200 | 1 500 | +300 |
| Себестоимость | 800 | 930 | +130 |
| Коммерческие расходы | 150 | 190 | +40 |
| Управленческие расходы | 100 | 110 | +10 |
| Прибыль | 150 | 270 | +120 |
Сначала отдельно рассчитаем результат за каждый период: и тыс. руб. Значит, общее изменение тыс. руб. Это контрольное число, с которым позднее сравним сумму вкладов.
Выручка вошла в формулу с плюсом, поэтому её увеличение дало тыс. руб. вклада. Себестоимость выросла на 130, но поскольку она вычитается, её вклад равен тыс. руб. Аналогично коммерческие расходы дали , а управленческие - тыс. руб. Увеличение расходов уменьшает прибыль относительно ситуации, в которой они остались бы на базовом уровне.
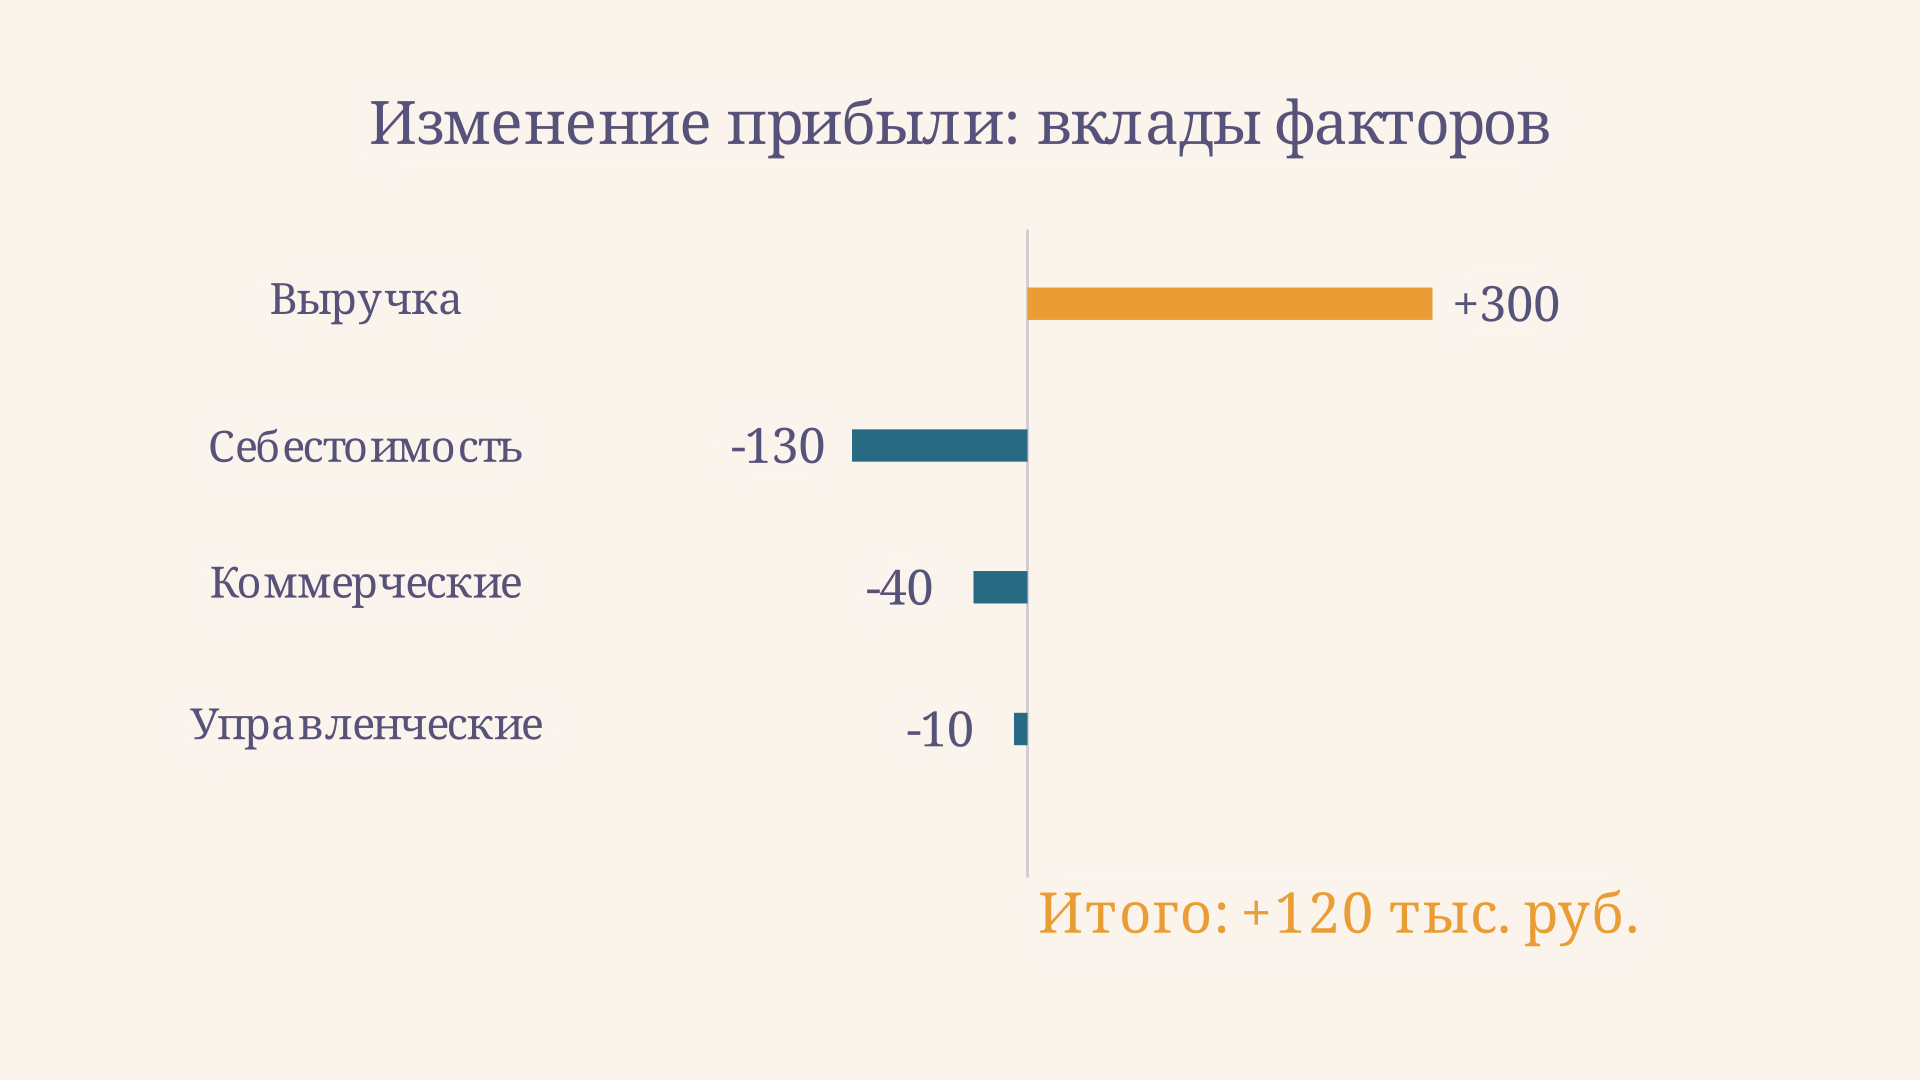
Положительный вклад выручки оказался больше суммы отрицательных вкладов расходов: . Поэтому прибыль увеличилась, хотя каждый из трёх видов расходов тоже вырос. Это описание арифметики примера; для вывода об эффективности расходов потребовались бы дополнительные данные.
Пошаговый порядок решения
- Определите результат и составьте тождество. Укажите, какие строки входят в показатель и с каким знаком. Если в задаче указан иной состав прибыли, используйте именно его, не добавляя отсутствующие статьи автоматически.
- Подготовьте базовые и отчётные данные. Сверьте валюту, масштаб, границы периода и состав организаций. Выручка за месяц и расходы за год не образуют корректную пару для такого сравнения.
- Рассчитайте итог в обоих периодах. Разность станет независимой проверкой дальнейшего разложения.
- Найдите изменения компонентов. Для каждого вычтите базу из отчёта и примените знак, с которым компонент входит в модель.
- Сложите вклады и интерпретируйте их. Сумма должна совпасть с общим изменением. Назовите не только число, но и направление влияния каждого компонента.
Например, если расходы упали с 100 до 80, их собственное изменение равно , а вклад в прибыль - . Двойной минус здесь важен: уменьшение вычитаемой суммы повышает результат. Если же расход не изменился, его вклад равен нулю, даже когда сам расход остаётся крупным.
Проверка на другом изменении
Допустим, при той же базе отчётная выручка осталась на уровне 1 200 тыс. руб., себестоимость снизилась до 780, а два остальных расхода не изменились. Базовая прибыль по-прежнему равна 150, отчётная - 170 тыс. руб. Единственный ненулевой вклад составляет тыс. руб. Он совпадает с разностью прибыли . Такой пример полезен для проверки знаков до работы с более длинной таблицей.
Если известен общий итог и все вклады, кроме одного, неизвестный можно найти как разность между изменением результата и суммой известных вкладов. Затем стоит вернуться к исходной строке и проверить полученное число по документам. Полученный остаток может отражать не один фактор, а несколько пропущенных статей или несопоставимость данных. Одного балансирующего числа недостаточно, чтобы установить, какая именно причина за ним стоит.
Аддитивная и другие модели
В аддитивной модели компоненты складывают, а в мультипликативной факторной модели перемножают. Например, выручку можно выразить как цену единицы, умноженную на количество. Тогда простое сложение изменений цены и количества невозможно: они измеряются в разных единицах, а их совместное изменение создаёт взаимодействие.
Для произведения используют другие способы разложения. Интегральный метод факторного анализа распределяет совместный эффект между факторами, а при цепных подстановках результат распределения может зависеть от порядка замен. В чистой сумме с коэффициентами или такого взаимодействия в самом тождестве нет: вклад каждого слагаемого не зависит от порядка расчёта.
Существуют и смешанные конструкции. Можно сначала разложить прибыль на выручку и расходы как сумму, а затем исследовать саму выручку через цену и количество. Это разные уровни анализа: результаты вложенного разложения относятся к соответствующему слагаемому и не прибавляются повторно к уже учтённому вкладу выручки.
Слово «аддитивная» встречается и в другой задаче - модели временного ряда, где складывают тренд, сезонность и остаток. Математическая идея суммы общая, но компоненты ряда сначала нужно оценить; в нашем примере строки прибыли заданы напрямую.
Как читать результат и где границы метода
Проверка баланса показывает арифметическую согласованность, а не качество исходных данных. Если обе части расчёта используют одни и те же ошибочные цифры, равенство всё равно выполнится. Сверяйте показатели с источником, проверяйте пропущенные статьи, округление и изменения учётной политики. Остаток между суммой вкладов и изменением результата следует объяснить, а не просто отбросить.
Вклады измеряются в тех же единицах, что и результат. Иногда их делят на общее изменение и умножают на 100 %, чтобы получить доли изменения. В нашем примере вклад выручки составляет , а совокупный вклад роста расходов - . Сумма равна 100 %, хотя отдельная доля больше 100 %: противоположные влияния частично компенсировали друг друга. При нулевом общем изменении такое деление вообще не определено, поэтому лучше сохранить абсолютные вклады.
Прибыль полезно рассматривать вместе с масштабом деятельности: одинаковый абсолютный прирост может иметь разное значение для предприятий разного размера. Для этого отдельно изучают анализ рентабельности предприятия. Не следует путать изменение прибыли в тысячах рублей с изменением рентабельности в процентных пунктах.
Частые ошибки
- Забывают знак расходов. Рост расхода на 40 означает вклад в прибыль , если расход вычитается.
- Складывают уровни вместо изменений. Базовый и отчётный результат рассчитывают по уровням, а вклад - по разности между периодами.
- Считают сумму вкладов доказательством причин. Баланс проверяет тождество, но не выявляет причины роста выручки или расходов.
- Смешивают несопоставимые данные. Разная валюта, период или состав статей делают даже точную арифметику содержательно неверной.
- Дважды учитывают вложенный фактор. Разложив выручку на цену и количество, не прибавляйте её общий вклад поверх вкладов этих составляющих.
FAQ
Всегда ли все факторы должны расти вместе?
Нет. Одни слагаемые могут расти, другие снижаться, третьи оставаться неизменными. Итог определяется суммой их вкладов с учётом знаков в исходной формуле.
Нужны ли цепные подстановки для суммы?
Для простой аддитивной модели достаточно абсолютных разниц. Последовательная замена тоже даст те же вклады, потому что изменение одного слагаемого не меняет коэффициент при другом.
Что делать, если сумма вкладов не равна изменению результата?
Проверьте знаки, периоды, полноту формулы и округление. Если показатель содержит неучтённую статью, добавьте её в модель; если ошибка в данных, исправьте исходные значения и пересчитайте оба периода.
Коротко
Аддитивная факторная модель представляет показатель суммой компонентов. Для сравнения периодов изменение каждого компонента берут с его знаком в формуле. Сумма вкладов должна совпасть с общим изменением, а экономические причины изменений исследуют отдельно.
Читайте также

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Смешанная факторная модель: формула и пример
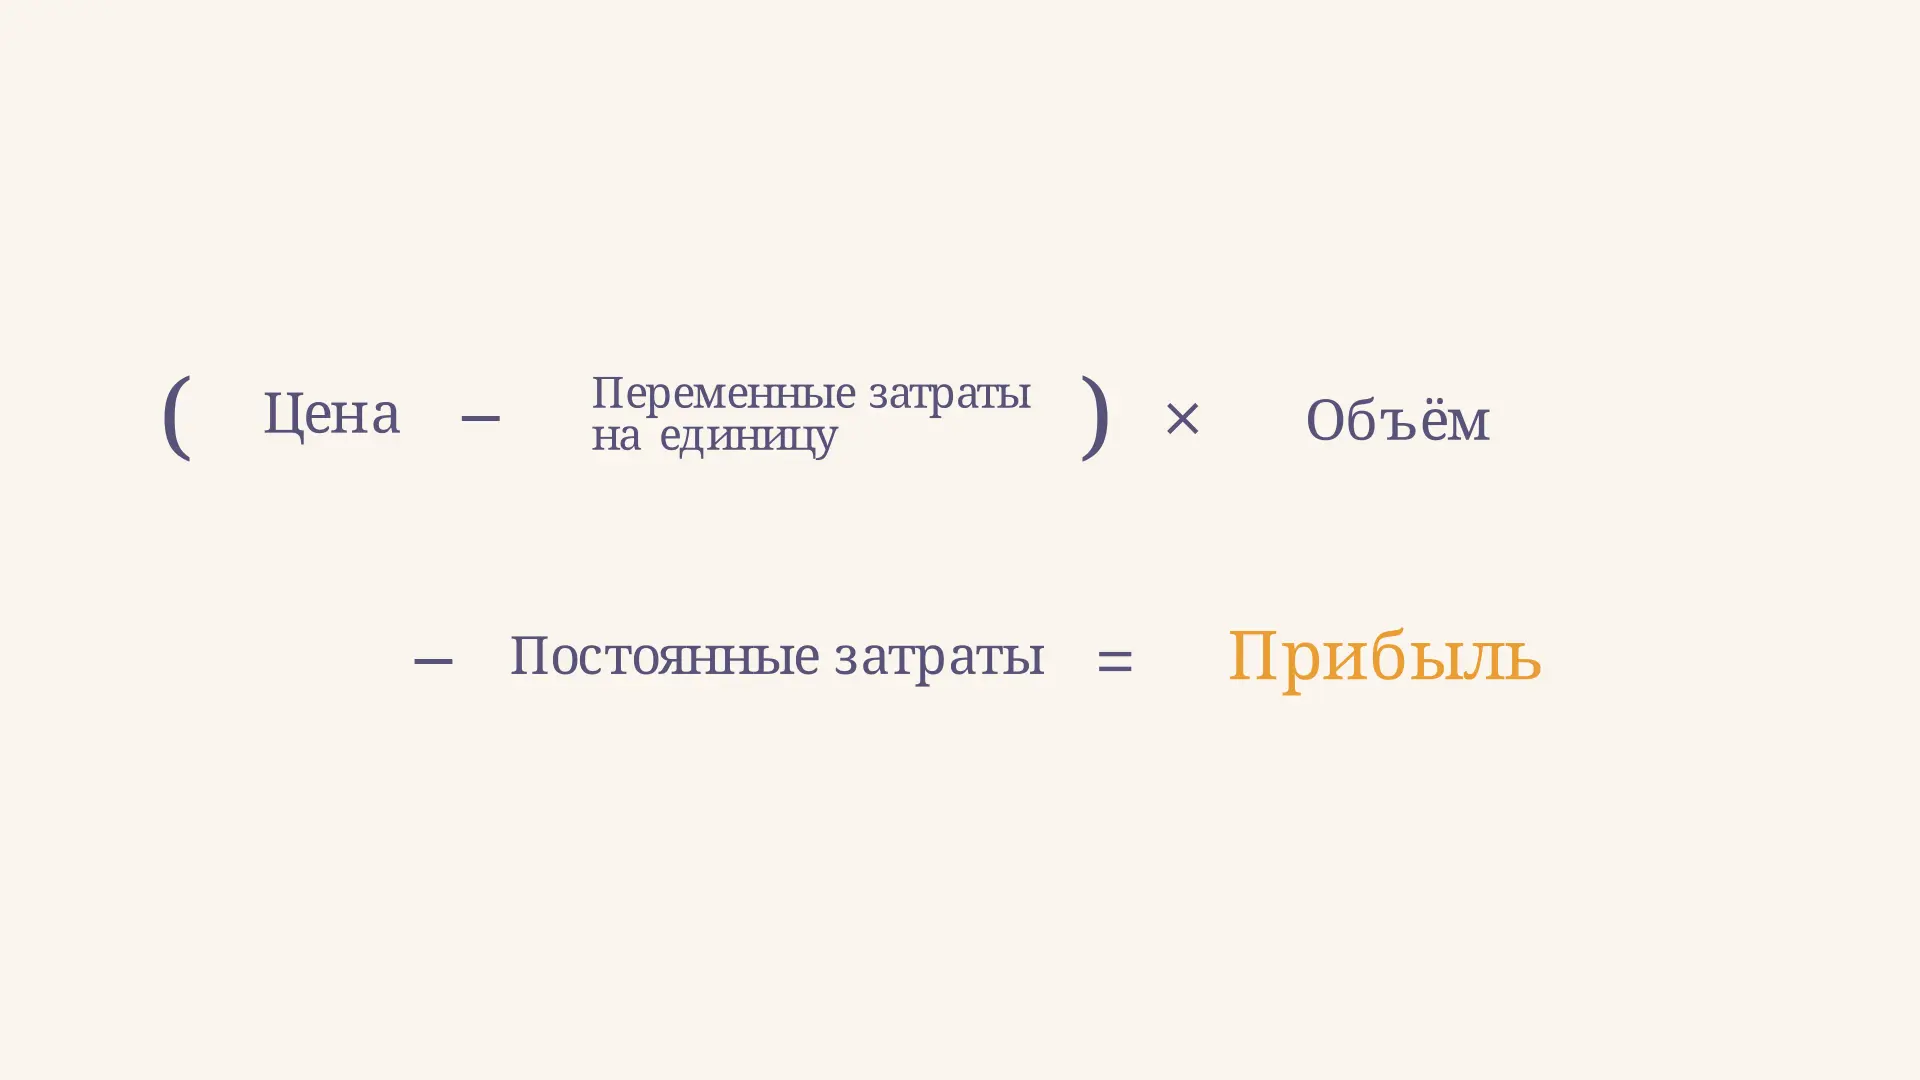
Смешанная факторная модель объединяет разные операции в формуле показателя. Разбираем прибыль, цепные подстановки, проверку суммы влияний и зависимость результата от порядка факторов.
Факторный анализ рентабельности продаж: пример
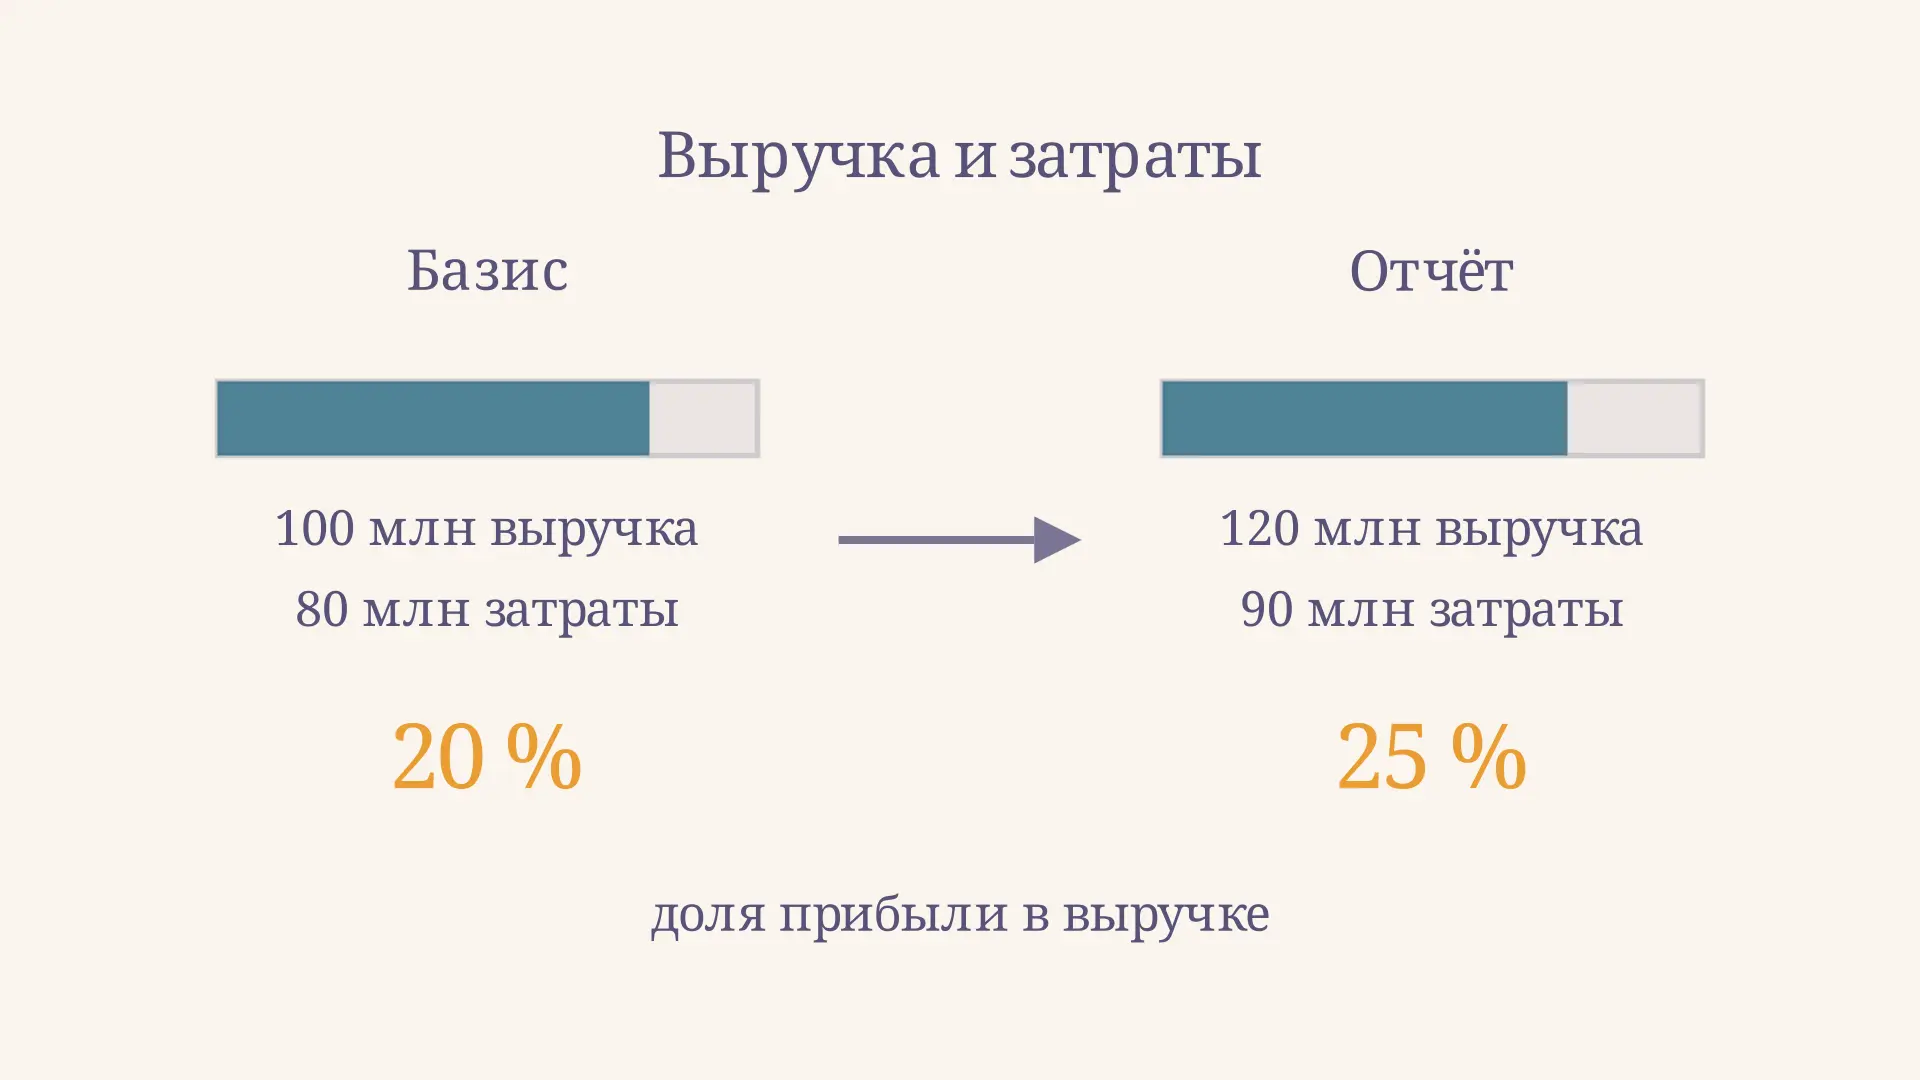
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Кратная факторная модель: формула и пример расчёта
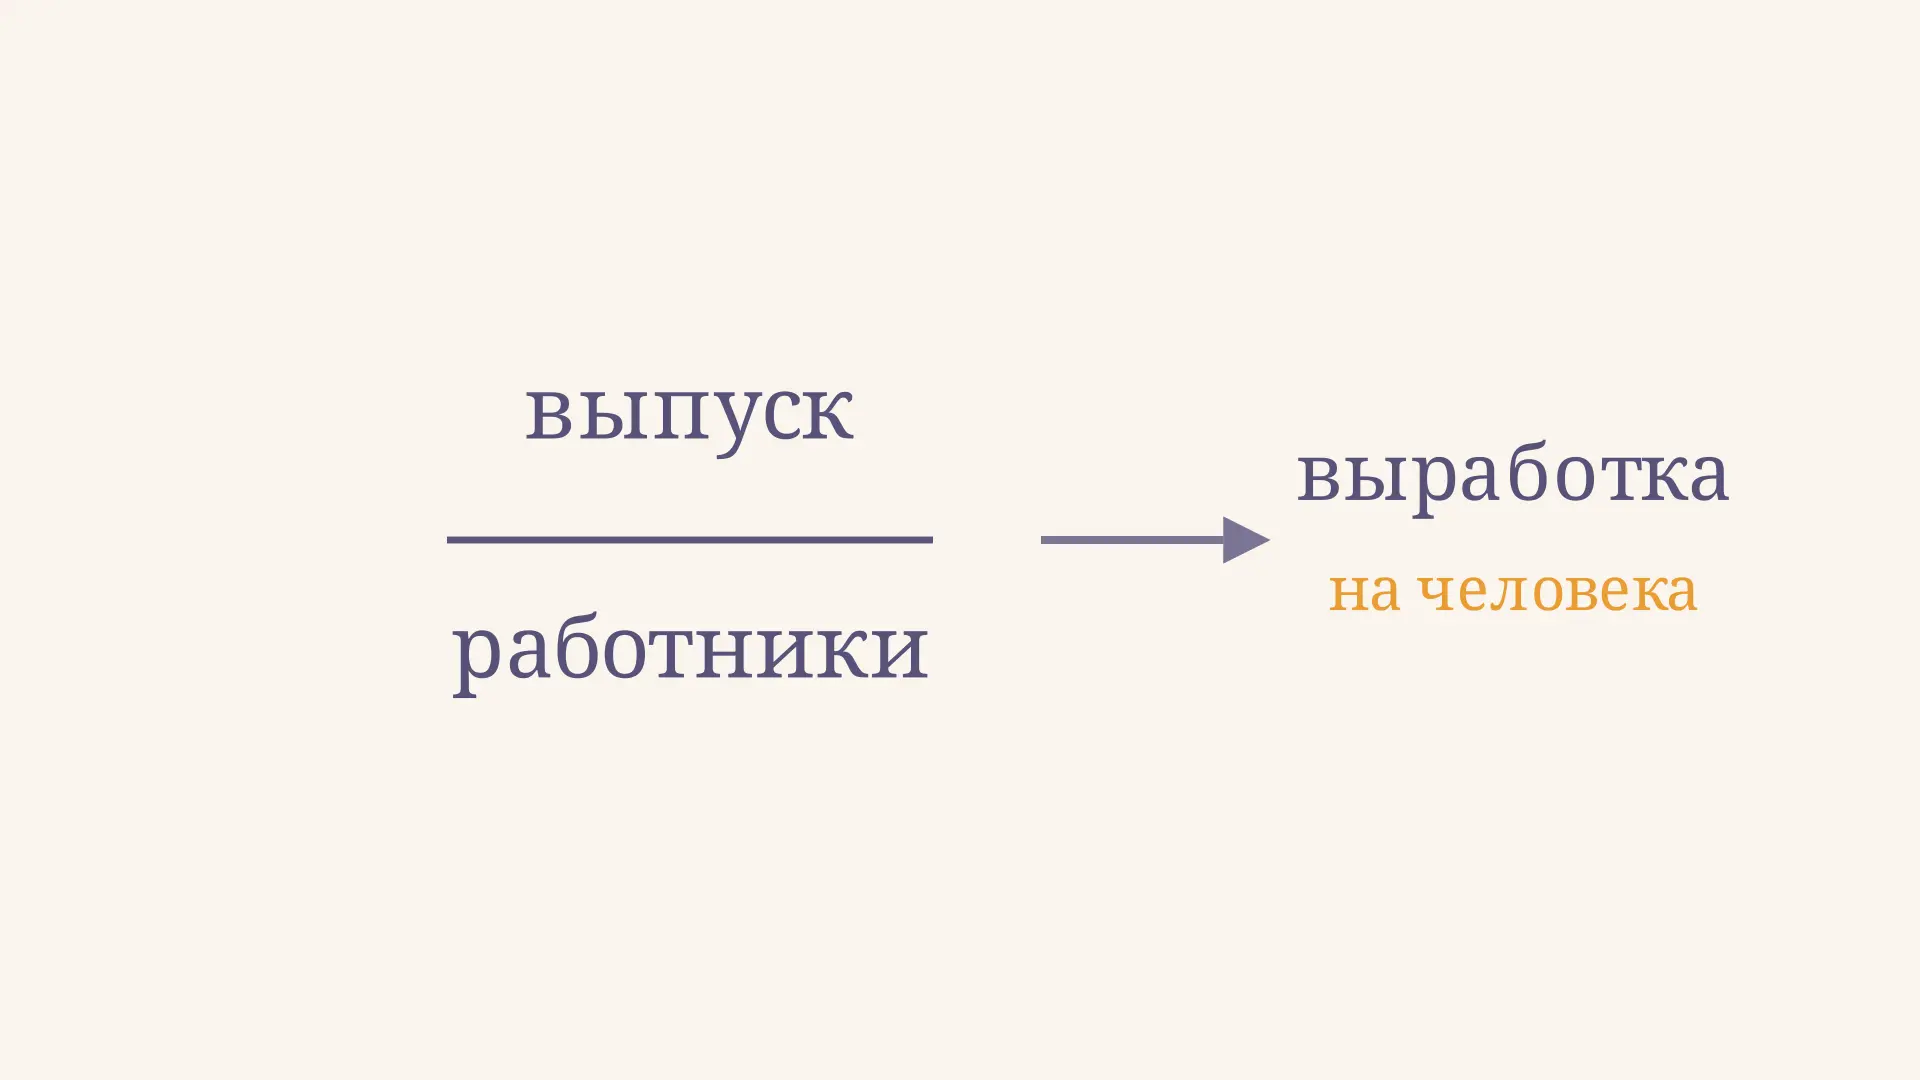
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.
Способ относительных разниц: формулы и пример расчёта
Способ относительных разниц в экономическом анализе: формулы для двух и трёх факторов, пошаговый пример выручки, проверка суммы и влияние порядка подстановок.
Стохастический факторный анализ: методы и пример
Стохастический факторный анализ в экономике: чем вероятностная связь отличается от функциональной, как построить регрессию, рассчитать остатки и интерпретировать R².