Способ относительных разниц: формулы и пример расчёта
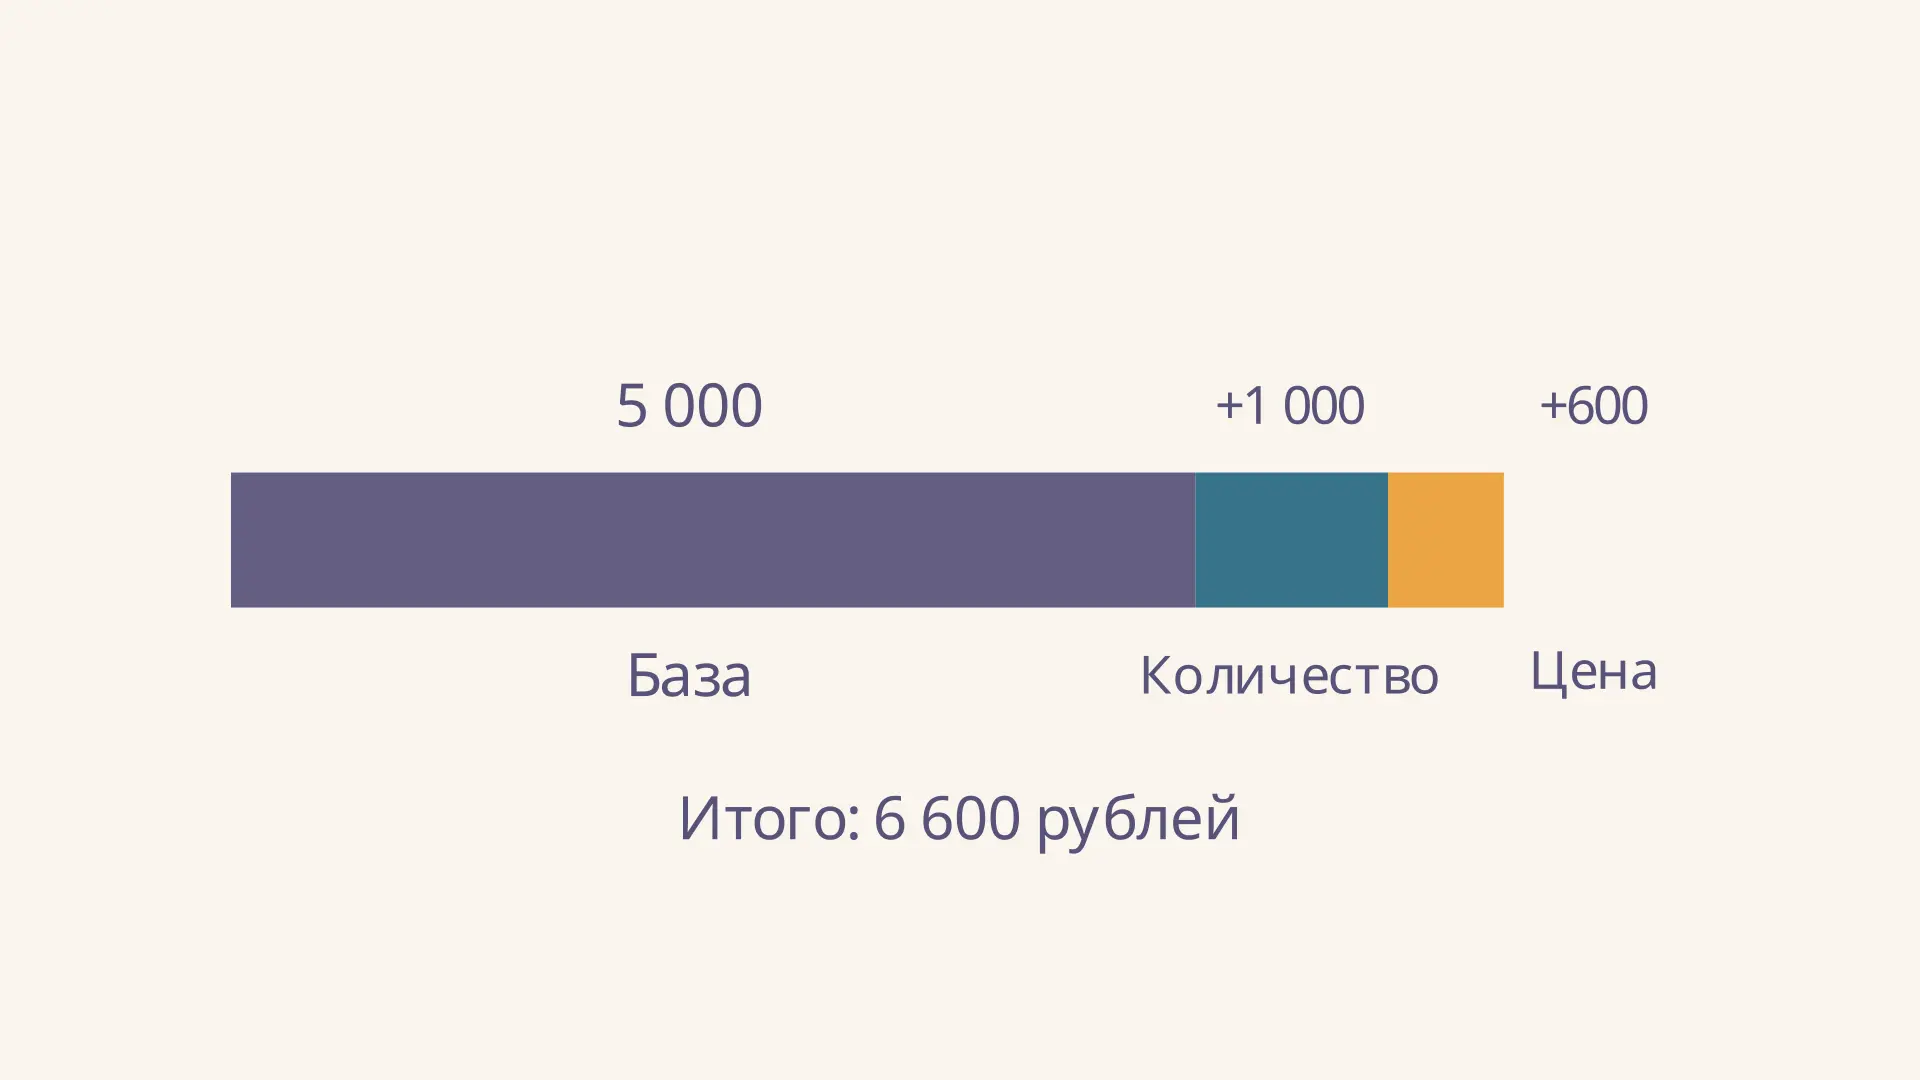
Способ относительных разниц - приём факторного анализа, который раскладывает изменение результата на вклады факторов через их относительные приросты. Например, выручка может измениться одновременно из-за количества продаж и цены. Метод позволяет последовательно оценить оба вклада и проверить, складываются ли они в общее изменение. В калькуляторе можно изменить количество и цену относительно общей базы и увидеть, как меняются результаты каждого шага.
Когда применяют способ относительных разниц
Метод удобен для детерминированной мультипликативной модели, где результат выражен произведением факторов. Запись означает точное расчётное соотношение, а не статистическую корреляцию. Например, для одного однородного товара выручка равна количеству проданных единиц, умноженному на цену за единицу. Подробнее о построении таких зависимостей рассказывает статья про мультипликативную факторную модель.
Для каждого фактора нужны сопоставимые значения двух периодов: базисного и отчётного. В учебной задаче базой может быть план, предыдущий год или другая прямо указанная точка сравнения. Факторы должны быть измерены в одинаковых единицах за оба периода, а произведение действительно должно давать изучаемый показатель. Относительные приросты нельзя вычислить, если соответствующий базисный фактор равен нулю.
Движение показывает важную особенность: второй вклад считается не от первоначальных 5 000 рублей, а от промежуточных 6 000. В конце ролика замены последовательно отменяются; это возврат к базе, а не описание нового отчётного периода.
Формулы для двух факторов
Пусть , а . Индексы 0 и 1 обозначают базу и отчётный период. Относительные приросты в долях единицы равны:
Если сначала заменяют , а затем , вклады и проверка записываются так:
Первый множитель во второй формуле - результат после замены первого фактора. Если прирост выражен в процентах, его сначала делят на 100. Не путайте темп роста с темпом прироста: из первого надо вычесть 100 процентных пунктов. Например, рост до 120 % базы соответствует приросту 20 %, а не 120 %.
Это сокращённая запись цепных подстановок: . Поэтому второй вклад равен . Формулы не требуют отдельно пересчитывать каждое произведение, если относительные приросты уже известны. Последовательную замену факторов и соответствующие выражения рассматривает также учебное пособие Пензенского государственного университета.
Пример: количество и цена товара
Допустим, предприятие продавало один товар. В базисном периоде продано 100 штук по 50 рублей, в отчётном - 120 штук по 55 рублей. Данные условные; налоги, скидки и изменение ассортимента в эту учебную модель не включены.
| Показатель | База | Отчётный период | Относительный прирост |
|---|---|---|---|
| Количество, шт. | 100 | 120 | +20 % |
| Цена, руб. за шт. | 50 | 55 | +10 % |
| Выручка, руб. | 5 000 | 6 600 | +32 % |
Базовая выручка составляет рублей, отчётная - рублей. Абсолютное изменение равно рублей. Теперь заменим сначала количество, оставляя базовую цену, а затем цену:
- Вклад количества: рублей. Промежуточная выручка равна рублей.
- Вклад цены: рублей. Это даёт конечную выручку рублей.
- Проверка: рублей, что равно разности выручки периодов.
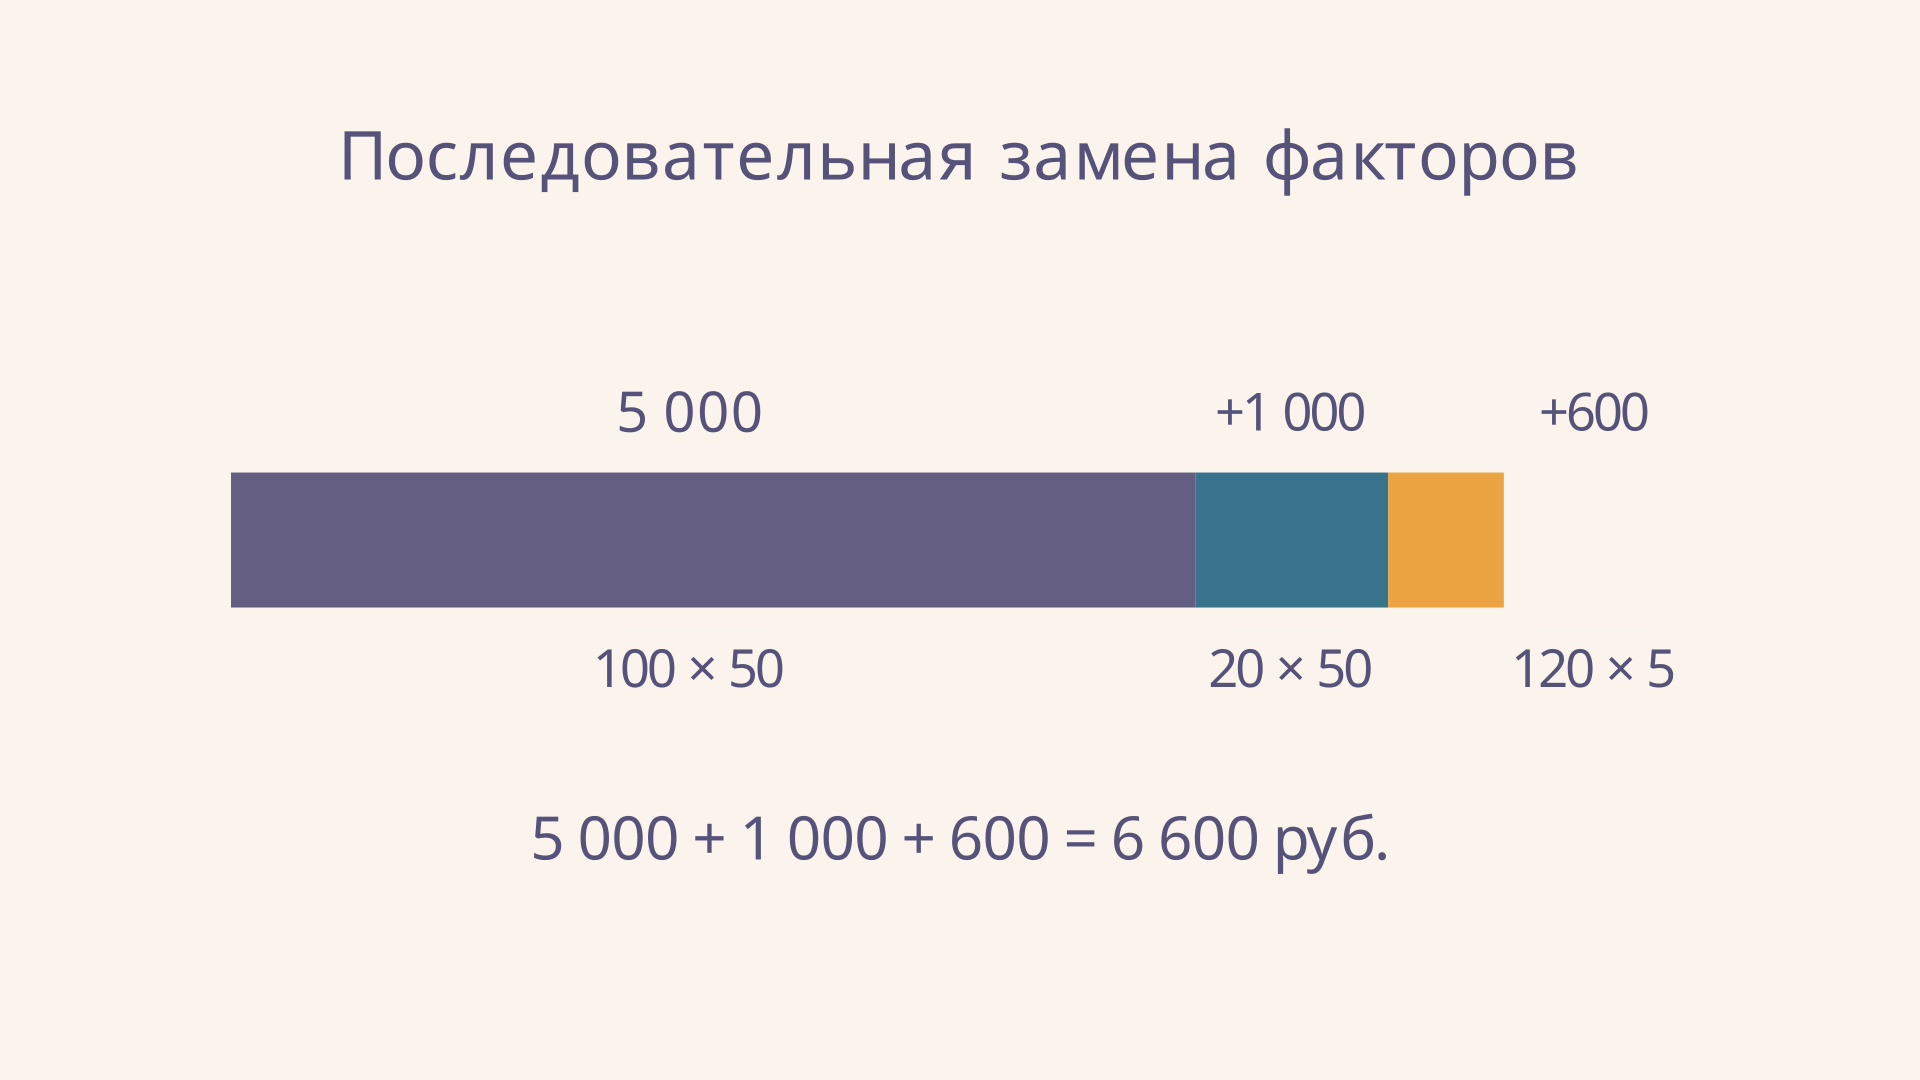
Второй вклад можно проверить независимо: при новом количестве 120 штук цена выросла на 5 рублей, значит рублей. Оба вклада выражены в рублях, хотя исходные изменения факторов заданы в процентах. Сумма относительных приростов факторов, 30 %, не равна приросту выручки 32 %: здесь есть совместный эффект двух изменений.
Почему важен порядок подстановок
Если сначала заменить цену, её вклад будет рублей. Затем количество изменится уже при цене 55 рублей и даст рублей. Сумма снова равна 1 600 рублям, но отдельные вклады другие.
Разница между вариантами - совместный эффект рублей. При порядке «количество, затем цена» он относится к цене; при обратном порядке - к количеству. Оба разложения арифметически корректны, но отвечают на разные условные вопросы. Поэтому порядок выбирают по смыслу модели и фиксируют в отчёте; часто сначала ставят количественный фактор, затем качественный.
Это не доказательство того, что цена или количество самостоятельно вызвали изменение выручки в реальном бизнесе. Модель описывает расчётное разложение наблюдаемых изменений, тогда как сами цена и спрос могут зависеть от других обстоятельств. Для другого распределения совместного эффекта применяют интегральный метод факторного анализа.
Как расширить расчёт до трёх факторов
Для модели зададим порядок и относительные приросты , , . Тогда алгоритм тот же:
После каждого шага текущая база включает влияние уже заменённых факторов. Для проверки сравнивают сумму трёх вкладов с . Например, выпуск можно представить произведением численности работников, числа отработанных дней на работника и дневной выработки. Важно использовать совместимые средние показатели и периоды: иначе даже точная формула не исправит исходную модель. Связанные показатели рабочего времени разобраны в статье об анализе использования рабочего времени.
Как оформить решение и проверить данные
Начните с таблицы базовых и отчётных значений, обозначьте единицы измерения, затем запишите формулу результата и порядок замены факторов. Рядом с каждым фактором приведите его относительный прирост со знаком. После вычисления вкладов отдельно покажите контрольную сумму и разность итогового показателя. Такой порядок позволяет проверяющему восстановить решение без догадок.
При снижении фактора прирост и его вклад могут быть отрицательными: например, падение цены с 50 до 45 рублей даёт . Если количество при этом равно 120, вклад цены после замены количества составит рублей. Калькулятор допускает и рост, и снижение факторов; база в нём фиксирована, чтобы результаты разных положений ползунков были сопоставимы.
Особая ситуация - нулевая база фактора: относительное изменение не определено из-за деления на ноль. В этом случае стоит вернуться к исходной модели и использовать подход, не требующий этого деления, например прямые цепные подстановки. При отрицательных базовых значениях арифметика возможна, но привычная интерпретация процентов может вводить в заблуждение и требует отдельного пояснения. В многотоварной выручке единая цена и количество допустимы только при обоснованной агрегированной модели: изменение ассортимента нельзя автоматически приписывать одному из этих факторов.
Как интерпретировать результат в отчёте
В описании результата полезно разделять три уровня. Первый - исходные факты: сколько единиц продано и по какой цене. Второй - расчётные вклады при заранее заданном порядке. Третий - возможные объяснения изменений, которые требуют дополнительных данных. Например, рост средней цены сам по себе не показывает, связано ли это с повышением прайса, изменением скидок или состава продаж. Чтобы сделать такой вывод, потребуется более подробная разбивка операций.
Для сравнения нескольких периодов следует каждый раз указывать базу. Прирост к предыдущему году и прирост к плану могут различаться даже при одном и том же отчётном значении. Не стоит складывать проценты из разных сравнений: сначала нужно привести показатели к общему основанию или выполнить отдельные разложения для каждой пары периодов. Если исходные данные представлены в тысячах рублей, все денежные вклады тоже будут в тысячах рублей; единицы надо подписать в таблице.
Часто в задании уже приведены процентные изменения, но отсутствуют сами значения факторов. Тогда можно последовательно умножить исходный результат на коэффициенты роста: для прироста на 20 % коэффициент равен 1,20, для снижения на 10 % - 0,90. Эти коэффициенты позволяют получить промежуточный и конечный результат, если модель действительно является произведением указанных факторов. При этом по одним процентам не восстановить абсолютное количество товаров или цену: для этого нужны дополнительные исходные данные.
Сопоставляя результаты разных подразделений, также проверяйте, одинаково ли выбран порядок факторов. Иначе различие вкладов может отражать не особенности подразделений, а разный способ распределения общего эффекта. Тот же вопрос возникает при разложении показателей рентабельности, например в модели Дюпона. В итоговом выводе полезно назвать не только наибольший вклад, но и выбранный порядок, единицу измерения и контрольную сумму.
Частые ошибки
- Умножать оба процента на базовый результат. Тогда совместный эффект потеряется и сумма вкладов обычно не сойдётся с общим изменением.
- Подставлять 110 % вместо 10 %. В формулу нужен прирост относительно базы, а не сам темп роста.
- Менять порядок по ходу расчёта. База каждого следующего вклада должна включать уже заменённые факторы.
- Округлять промежуточные проценты слишком рано. Считайте с полной точностью, а округляйте при представлении результата; небольшое расхождение в таблице может быть следствием округления.
- Считать разложение причинным доказательством. Вклады зависят от модели и выбранной последовательности.
FAQ
Чем относительные разницы отличаются от абсолютных?
Относительные используют приросты факторов в долях или процентах и последовательно обновляют базу результата. Абсолютные используют разности самих факторов. При одинаковом порядке подстановок и ненулевых базах они дают одинаковые вклады.
Можно ли получить отрицательный вклад?
Да. При положительной промежуточной базе отрицательный прирост фактора даёт отрицательный вклад. Итоговое изменение при этом может быть положительным, если другие вклады больше по величине.
Почему сумма вкладов совпадает с общим изменением?
Каждый вклад - разность между соседними промежуточными результатами. При сложении промежуточные значения сокращаются и остаётся .
Коротко
Способ относительных разниц переводит процентное изменение каждого фактора в изменение результата. Для этого прирост последовательно умножают на базовый показатель с учётом уже рассчитанных вкладов. Результат проверяют по общей разности, а порядок подстановок обязательно указывают: он влияет на распределение совместного эффекта.
Читайте также

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Кратная факторная модель: формула и пример расчёта
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.
Смешанная факторная модель: формула и пример
Смешанная факторная модель объединяет разные операции в формуле показателя. Разбираем прибыль, цепные подстановки, проверку суммы влияний и зависимость результата от порядка факторов.