Факторный анализ прибыли от продаж: пример расчёта
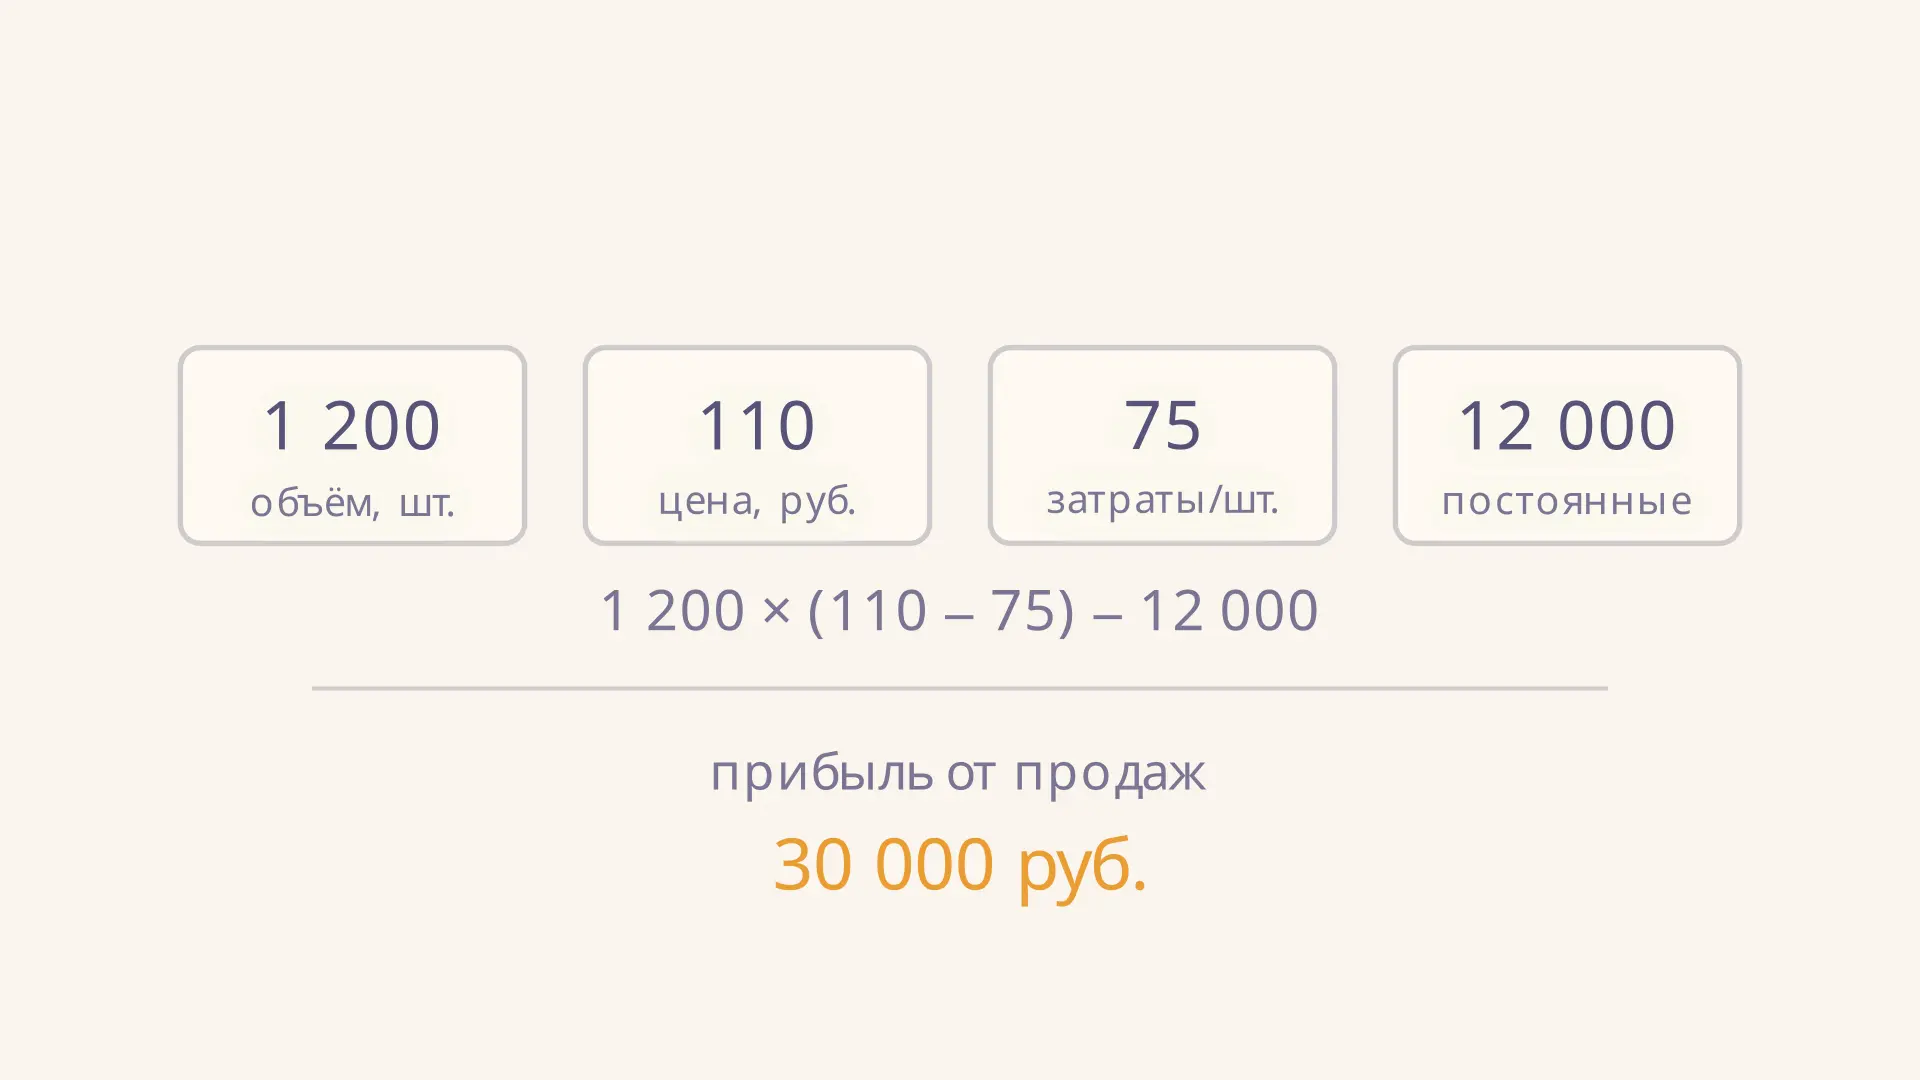
Факторный анализ прибыли от продаж показывает, как изменение отдельных показателей связано с общей разницей между прибылью двух периодов. Одного ответа «прибыль выросла на 10 тысяч рублей» недостаточно: полезно узнать, какую часть изменения в выбранной модели относят к объёму, цене и расходам. Ниже разберём пример для одного товара методом цепных подстановок. Калькулятор позволяет менять отчётные показатели и проверять сумму вкладов.
Что именно анализируют
Прибыль от продаж сопоставляет выручку от основной деятельности и относящиеся к продажам расходы. В зависимости от данных задачи её можно представить как выручку за вычетом себестоимости, коммерческих и управленческих расходов. Проценты по кредитам и налог на прибыль не стоит автоматически включать в этот показатель: они относятся к другим этапам формирования финансового результата. В реальной отчётности сначала нужно проверить состав строк и принятую учётную политику.
Для подробного разбора факторов используем другую, управленческую запись того же результата при заданных допущениях: выручка равна количеству проданных единиц, умноженному на цену; расходы состоят из переменных затрат на проданную единицу и общей суммы постоянных расходов. Все расходы, относимые к продажам, должны быть распределены между этими двумя группами без двойного счёта. Это учебная модель, а не универсальное описание любой фирмы.
Пусть меняется только объём: при прежней цене и затратах продажа каждой дополнительной единицы добавляет к прибыли разницу между ценой и переменными затратами. На видео показан именно этот условный переход, затем показатели возвращаются к базе.
Формула и условия модели
Обозначим количество продаж через , цену единицы через , переменные затраты на единицу через , а постоянные расходы за период через . Тогда
Разность называют маржинальным доходом на единицу: сначала он покрывает постоянные расходы, а оставшаяся часть формирует прибыль. Такой подход и ограничение постоянных затрат определённым диапазоном деятельности описаны в учебнике OpenStax по управленческому учёту. Постоянные расходы могут измениться между периодами, хотя внутри рассматриваемого диапазона не зависят от количества.
Цена и переменные затраты здесь заданы без налога, включённого в цену покупателя; количество измеряется в штуках, денежные величины - в рублях. Модель предполагает один однородный товар, одинаковые единицы измерения и сопоставимый состав затрат. Если товары различаются, изменение ассортимента может изменить среднюю цену и средние затраты; тогда потребуется отдельный расчёт по изделиям или специально оговорённая модель структуры.
Исходные данные и общий результат
Рассмотрим два условных периода. Это вымышленные данные, выбранные для демонстрации метода.
| Показатель | Базовый период | Отчётный период |
|---|---|---|
| Продано, шт. | 1 000 | 1 200 |
| Цена, руб./шт. | 100 | 110 |
| Переменные затраты, руб./шт. | 70 | 75 |
| Постоянные расходы, руб. | 10 000 | 12 000 |
| Прибыль, руб. | 20 000 | 30 000 |
Базовая прибыль составляет руб., отчётная - руб. Поэтому общий прирост равен руб. Это контрольная величина: сумма рассчитанных вкладов должна ей соответствовать.
До подстановок полезно проверить исходные данные: объём должен относиться к реализованной, а не просто произведённой продукции; цена и затраты - к одним и тем же единицам и периодам. При наличии запасов затраты на производство и затраты, относящиеся к проданной продукции, могут различаться.
Метод цепных подстановок
В цепных подстановках сначала рассчитывают базовый результат, затем по одному заменяют базовые значения отчётными. После каждой замены результат пересчитывают. Разность соседних результатов относят к только что заменённому фактору. Зафиксируем порядок: объём, цена, переменные затраты, постоянные расходы.
| Шаг | Подстановка | Прибыль, руб. | Вклад, руб. |
|---|---|---|---|
| База | 20 000 | - | |
| Объём | 26 000 | +6 000 | |
| Цена | 38 000 | +12 000 | |
| Затраты на единицу | 32 000 | −6 000 | |
| Постоянные расходы | 30 000 | −2 000 |
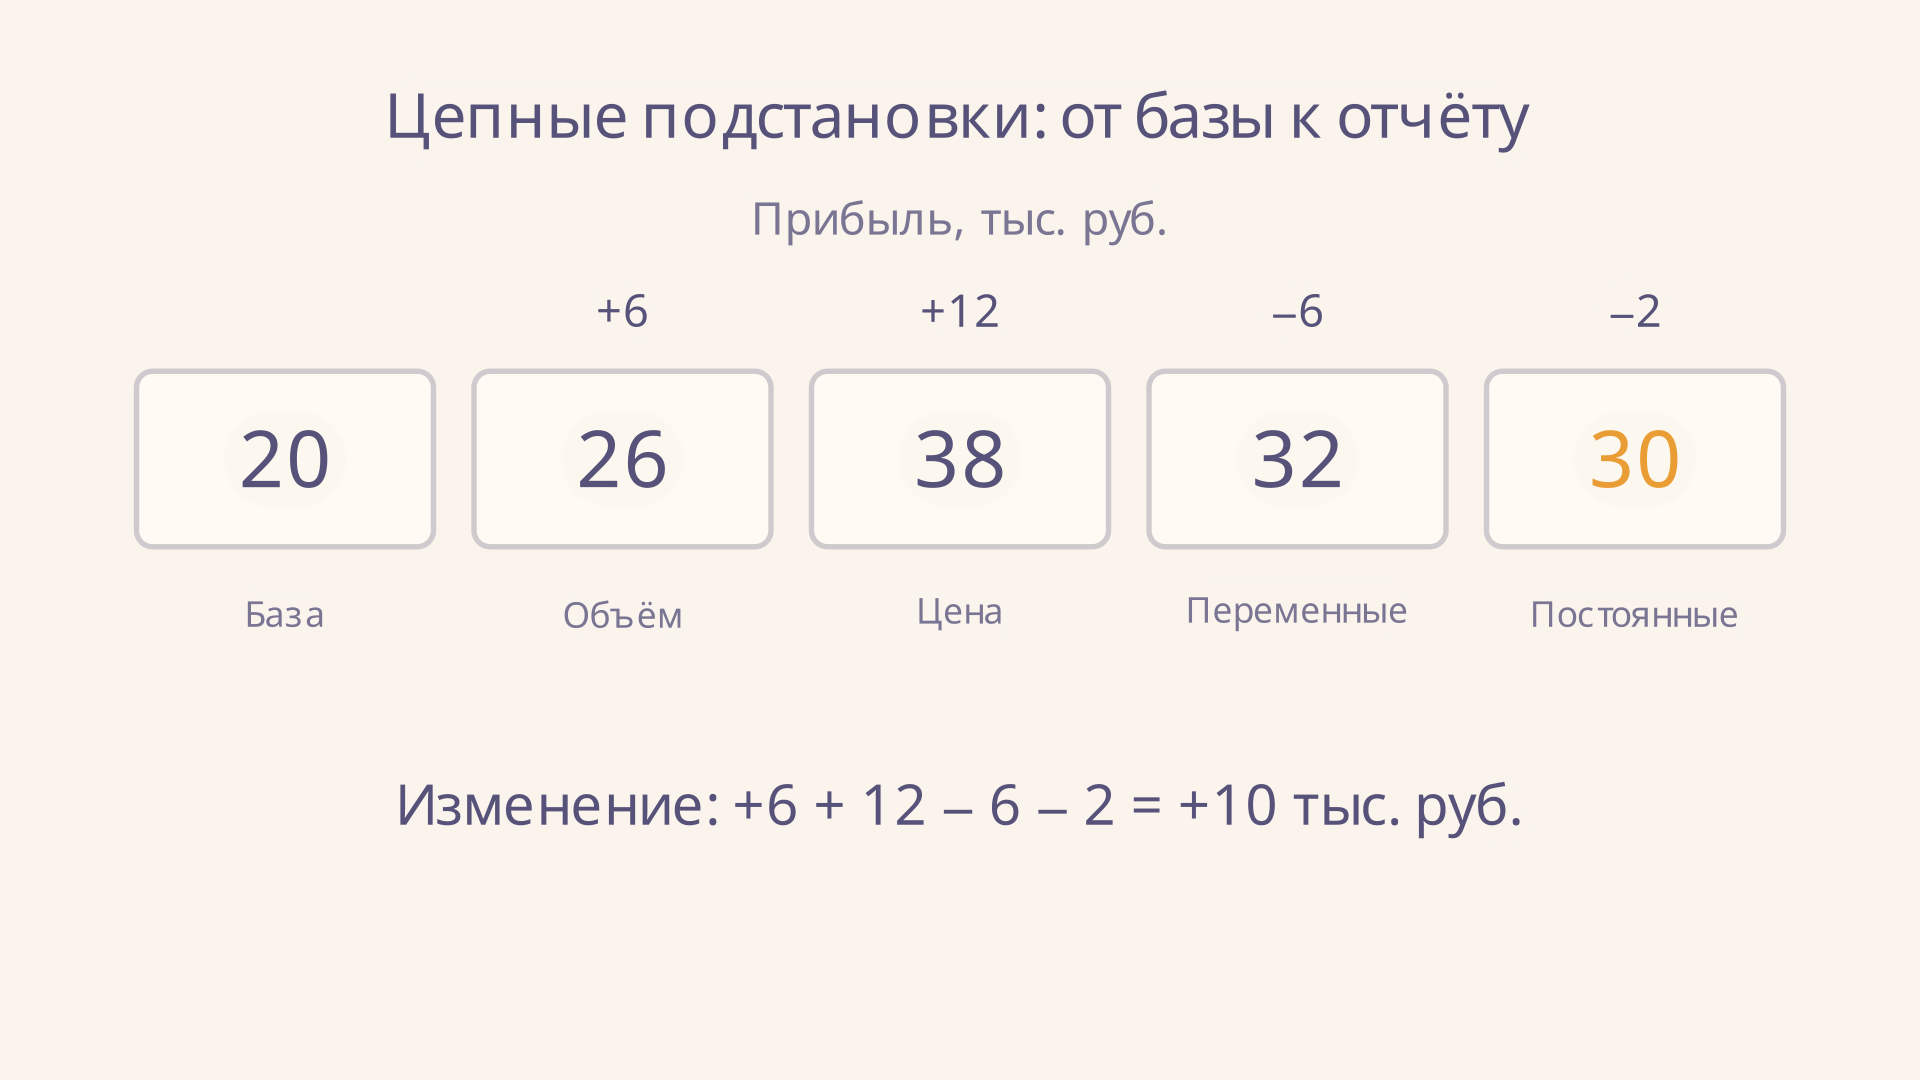
Промежуточные значения, например 38 000 руб., не являются фактической прибылью отдельного периода: это условные результаты при сочетании базовых и отчётных параметров. Проверка сходится:
Прирост выручки нельзя целиком приписать прибыли: дополнительные единицы требуют переменных затрат, а постоянные расходы тоже изменились. Для тех же данных калькулятор показывает вклады в рублях и позволяет проверить отрицательную прибыль при иных значениях.
Формулы вкладов и смысл знаков
При выбранном порядке те же разности записываются компактно, где индексы 0 и 1 обозначают базу и отчёт:
Например, увеличение объёма на 200 единиц при базовой марже 30 руб. даёт руб. Увеличение цены на 10 руб. при отчётном объёме 1 200 единиц даёт 12 000 руб. Переменные затраты увеличились на 5 руб. на единицу, поэтому их вклад равен руб. Рост постоянных расходов уменьшает результат на 2 000 руб.
Знак отражает влияние на прибыль, а не просто направление изменения показателя: рост расхода даёт отрицательный вклад, а его снижение - положительный. Если цена ниже переменных затрат, вклад роста объёма в этой модели может быть отрицательным. Отрицательное значение прибыли тоже допустимо и означает убыток.
Почему порядок подстановок важен
Цена и количество входят в формулу произведением. Если оба показателя изменились, появляется совместный эффект их изменения. Цепной метод относит его к тому фактору, который заменяют позднее. В нашем примере при замене сначала цены, а затем объёма вклад цены равен руб., а вклад объёма - руб. Остальные вклады остаются −6 000 и −2 000 руб.; сумма по-прежнему равна 10 000 руб.
Оба разложения арифметически верны при указанных порядках. Однако 12 000 руб. в первом варианте нельзя считать единственным доказанным причинным эффектом ценового решения. Чтобы сравнивать результаты разных периодов или компаний, используйте одинаковый порядок и раскрывайте его. Для объяснения управленческих причин понадобятся сведения о спросе, скидках, ассортименте и условиях закупок.
Как подготовить данные для нескольких товаров
На практике общая прибыль часто складывается из результатов нескольких продуктовых линий. Для каждой однородной группы можно отдельно определить количество, среднюю цену реализации и переменные затраты на единицу, а затем сложить полученные результаты. Общие постоянные расходы при этом вычитают один раз. Если их распределяют по группам, сумма распределённых расходов должна совпадать с общей величиной; выбранная база распределения влияет на прибыль отдельной группы.
Средняя цена сама по себе не всегда показывает изменение прайса. Например, средняя выручка на единицу может вырасти из-за увеличения доли дорогого товара, даже если цены всех товаров остались прежними. Поэтому для анализа изменения ассортимента нужны данные по каждой группе и отдельное правило расчёта структурного влияния. Складывать штуки принципиально разных товаров и трактовать их как единый однородный объём без оговорок нельзя.
Возвраты, скидки и изменение границ бизнеса также влияют на сопоставимость. Если отчётный период включает новый филиал, а базовый нет, часть изменения может возникнуть из-за разного состава сравниваемых данных. Полезно параллельно рассчитать сопоставимый периметр и отдельно показать эффект включения филиала. Для план-фактного анализа база заменяется планом, но порядок подстановок и единицы измерения по-прежнему нужно заранее зафиксировать.
Как применять результаты
Сначала определите задачу анализа и показатель прибыли. Затем соберите сопоставимые данные, рассчитайте прибыль за оба периода и выберите модель. Зафиксируйте порядок замен до вычислений, составьте таблицу и сверьте сумму вкладов с общим изменением. После этого проверяйте документы и обстоятельства, которые могли объяснить выявленные изменения.
Анализ прибыли отвечает на вопрос об абсолютной сумме, но не показывает отдачу на вложенные ресурсы. Для неё полезно отдельно изучить модель Дюпона. Причины изменения количества покупателей можно искать через воронку продаж, а работа с плановой ценой и допустимыми затратами связана с таргет-костингом. Наконец, экономическая прибыль и издержки упущенной выгоды учитывают альтернативы, которые не обязательно отражены в обычных расходах от продаж.
Частые ошибки
- Смешивать прибыль от продаж с чистой прибылью. Сначала определите состав результата и не добавляйте проценты и налог без основания.
- Использовать полную себестоимость единицы как переменную. Если она содержит постоянную часть, повторное вычитание исказит результат.
- Подставлять одновременно несколько факторов. Тогда разность соседних результатов уже нельзя отнести к одному изменению.
- Игнорировать порядок и проверку суммы. Взаимодействие факторов распределяется по выбранному порядку, но сумма вкладов обязана равняться общему изменению.
- Считать арифметический вклад доказанной причиной. Формула описывает разложение; причины устанавливают с помощью дополнительных данных.
FAQ
Можно ли применять метод при убытке? Да. Отрицательные значения прибыли участвуют в тех же формулах. Проверяют разницу отчётного и базового результата и сумму вкладов, не меняя знаки произвольно.
Всегда ли рост продаж увеличивает прибыль? Нет. При цене ниже переменных затрат базовая маржа отрицательна. Кроме того, вне выбранного диапазона могут измениться цены, структура затрат и постоянные расходы.
Чем цепные подстановки отличаются от простого вычитания строк отчёта? Разница строк раскладывает прибыль на изменения выручки и расходов. Цепные подстановки позволяют дополнительно разделить влияние количества, цены и затрат на единицу, но требуют выбора порядка и допущений.
Коротко
Факторный анализ объясняет изменение прибыли через выбранную модель. В примере прибыль выросла на 10 000 руб.: вклады объёма, цены, переменных и постоянных расходов составили соответственно +6 000, +12 000, −6 000 и −2 000 руб. Результат зависит от порядка подстановок и качества исходных данных; сумма вкладов служит обязательной арифметической проверкой.
Читайте также

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.
Способ относительных разниц: формулы и пример расчёта
Способ относительных разниц в экономическом анализе: формулы для двух и трёх факторов, пошаговый пример выручки, проверка суммы и влияние порядка подстановок.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.