Факторный анализ чистой прибыли: формула и пример
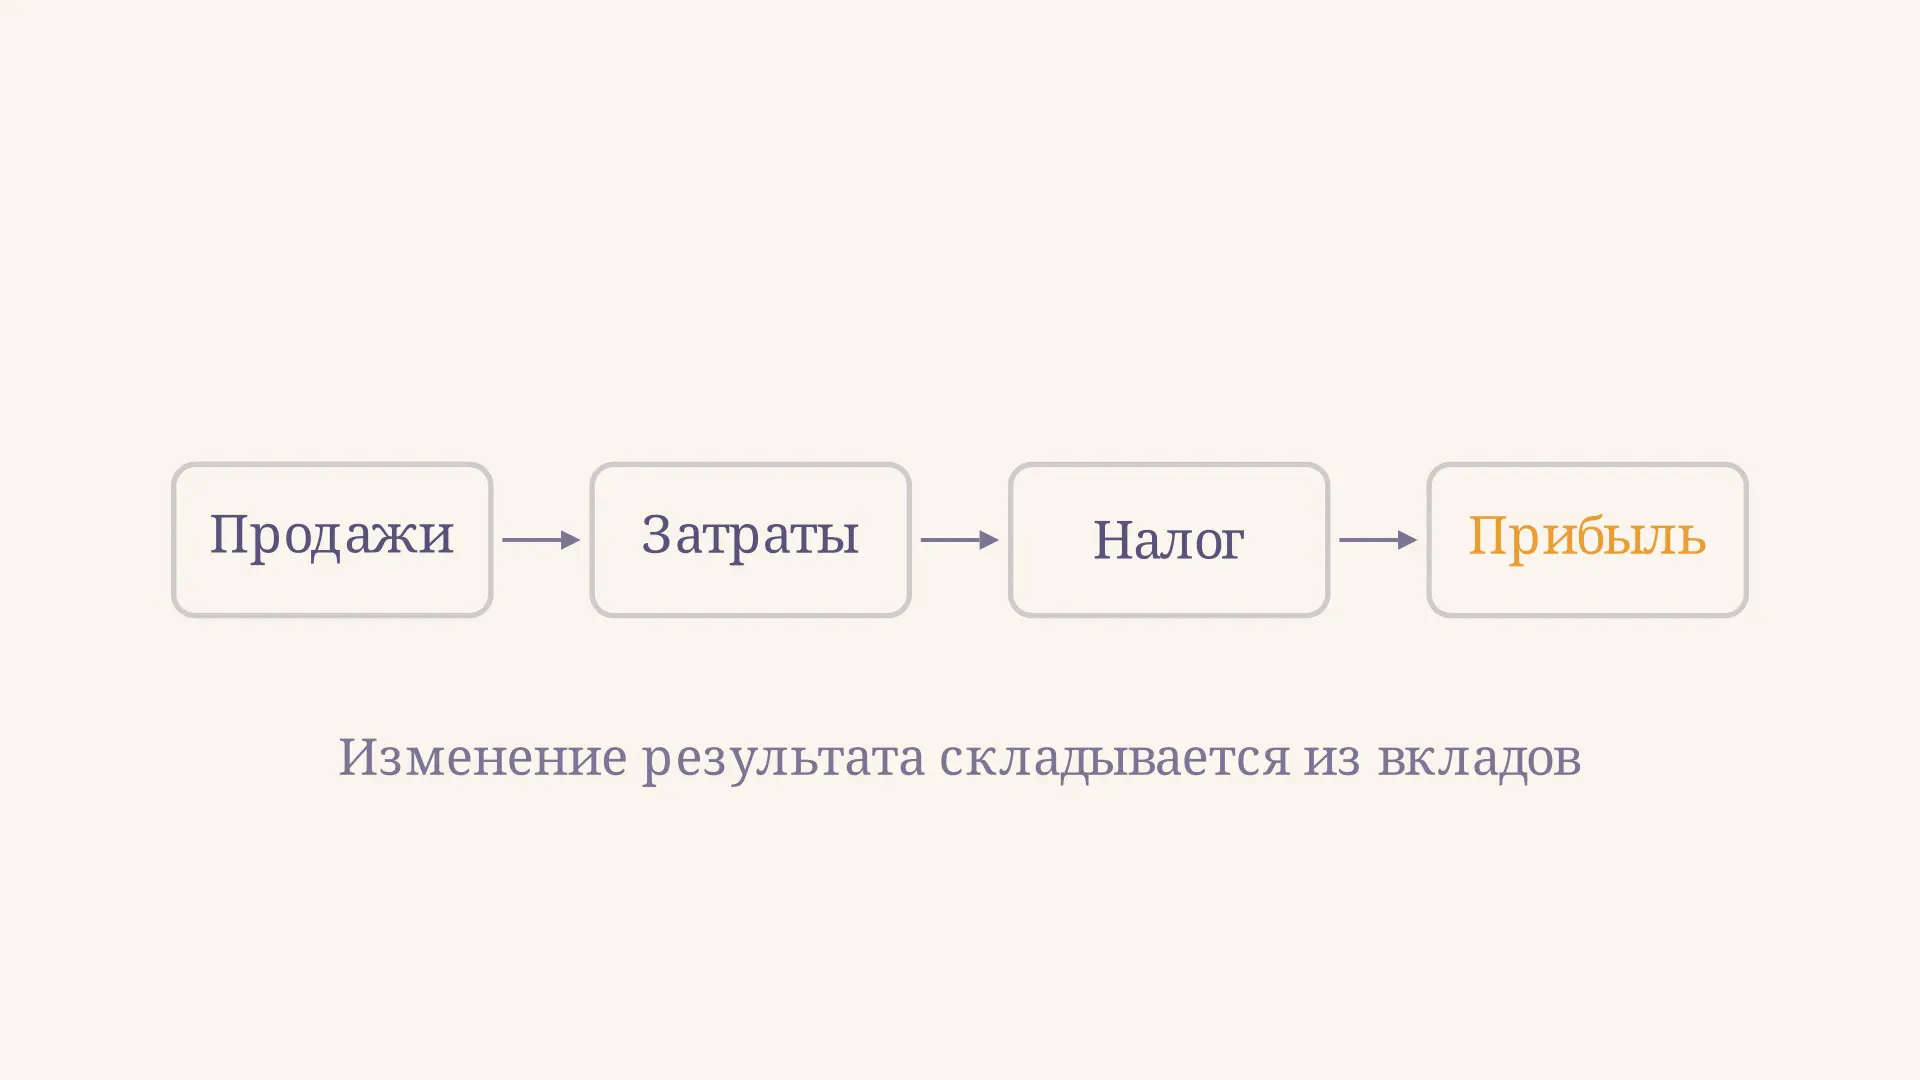
Чистая прибыль компании выросла, но из одной итоговой строки не видно, помогли ли продажи, повышение цены или сокращение расходов. Факторный анализ чистой прибыли раскладывает разницу между периодами на отдельные составляющие. Ниже используем учебную модель одного продукта и последовательно заменим базовые показатели отчётными. В калькуляторе можно изменить их и проверить, как сумма вкладов объясняет итоговое изменение.
Что именно раскладывают на факторы
Чистая прибыль - итоговый финансовый результат после учтённых в прибыли доходов, расходов и налога на прибыль. Анализ начинается с разницы , где индексы обозначают базовый и отчётный периоды. Положительная разница означает рост результата, отрицательная - снижение. Если один из результатов отрицателен, речь может идти об уменьшении или увеличении убытка.
В отчётности сначала полезно построить аддитивный мост: изменение выручки минус изменение расходов плюс изменение прочих доходов за вычетом прочих расходов минус изменение налогового расхода. Каждая статья должна войти ровно один раз, с корректным знаком. Это согласуется с определением результата как суммы доходов за вычетом расходов, включённых в отчёт о прибыли или убытке; см. IFRS 18, пункт 72. Такой мост показывает строки отчёта, но не отделяет изменение цены от изменения количества.
Для детализации продаж нужна другая модель. В ролике меняется только количество, а остальные параметры остаются базовыми. Разница между крайними положениями - вклад объёма в выбранной последовательности подстановок.
Формула учебной модели
Предположим, что предприятие продаёт один продукт, цена и переменные затраты на единицу одинаковы для всего объёма, а прочих статей нет. Тогда
где - число проданных единиц, - цена за единицу, - переменные затраты на единицу, - постоянные затраты, - условная доля налога. Цена и удельные затраты измеряются в тыс. руб. на штуку, результат и постоянные затраты - в тыс. руб. Выражение даёт прибыль до налога в этой модели.
Это упрощение, а не универсальная формула отчётности. Она предполагает налог, пропорциональный именно модельной прибыли до налога, без постоянных разниц, льгот и других корректировок. При отрицательном результате калькулятор механически показывает налоговую выгоду по той же ставке: реальное признание налогового актива таким правилом не гарантируется. IAS 12 отдельно рассматривает текущий и отложенный налог; бухгалтерская и налогооблагаемая прибыль могут различаться.
Связь цены, объёма и переменных затрат помогает понять маржинальный доход. В статье про запас финансовой прочности тот же тип исходных данных применяют для другого вопроса: насколько продажи превышают точку безубыточности.
Исходные данные и итоговая разница
Пусть учебная компания сравнивает два сопоставимых года. Все суммы ниже указаны в тыс. руб., кроме количества и ставки.
| Показатель | База | Отчёт |
|---|---|---|
| Объём продаж, шт. | 1000 | 1200 |
| Цена за штуку | 10 | 11 |
| Переменные затраты на штуку | 6 | 6,5 |
| Постоянные затраты | 2000 | 2200 |
| Условная ставка налога | 20 % | 25 % |
Базовая прибыль равна . Отчётная: . Значит, она выросла на тыс. руб. Теперь нужно объяснить эту разницу, а не распределить всю отчётную прибыль по факторам.
Цепные подстановки по шагам
Метод создаёт промежуточные расчёты. Каждый раз заменяем только один базовый параметр отчётным, сохраняя все предыдущие замены. Разница с предыдущим расчётом - вклад очередного фактора. Зафиксируем порядок: объём, цена, переменные затраты, постоянные затраты, налог.
| Шаг | Что заменено | Расчётная прибыль | Вклад |
|---|---|---|---|
| 0 | Базовые значения | 1600 | - |
| 1 | Объём: 1200 | 2240 | +640 |
| 2 | Цена: 11 | 3200 | +960 |
| 3 | Переменные затраты: 6,5 | 2720 | −480 |
| 4 | Постоянные затраты: 2200 | 2560 | −160 |
| 5 | Ставка: 25 % | 2400 | −160 |
Например, эффект объёма равен . На втором шаге эффект цены уже считают для отчётного объёма: . Рост удельных затрат уменьшает результат на . Рост постоянных затрат уменьшает его ещё на .
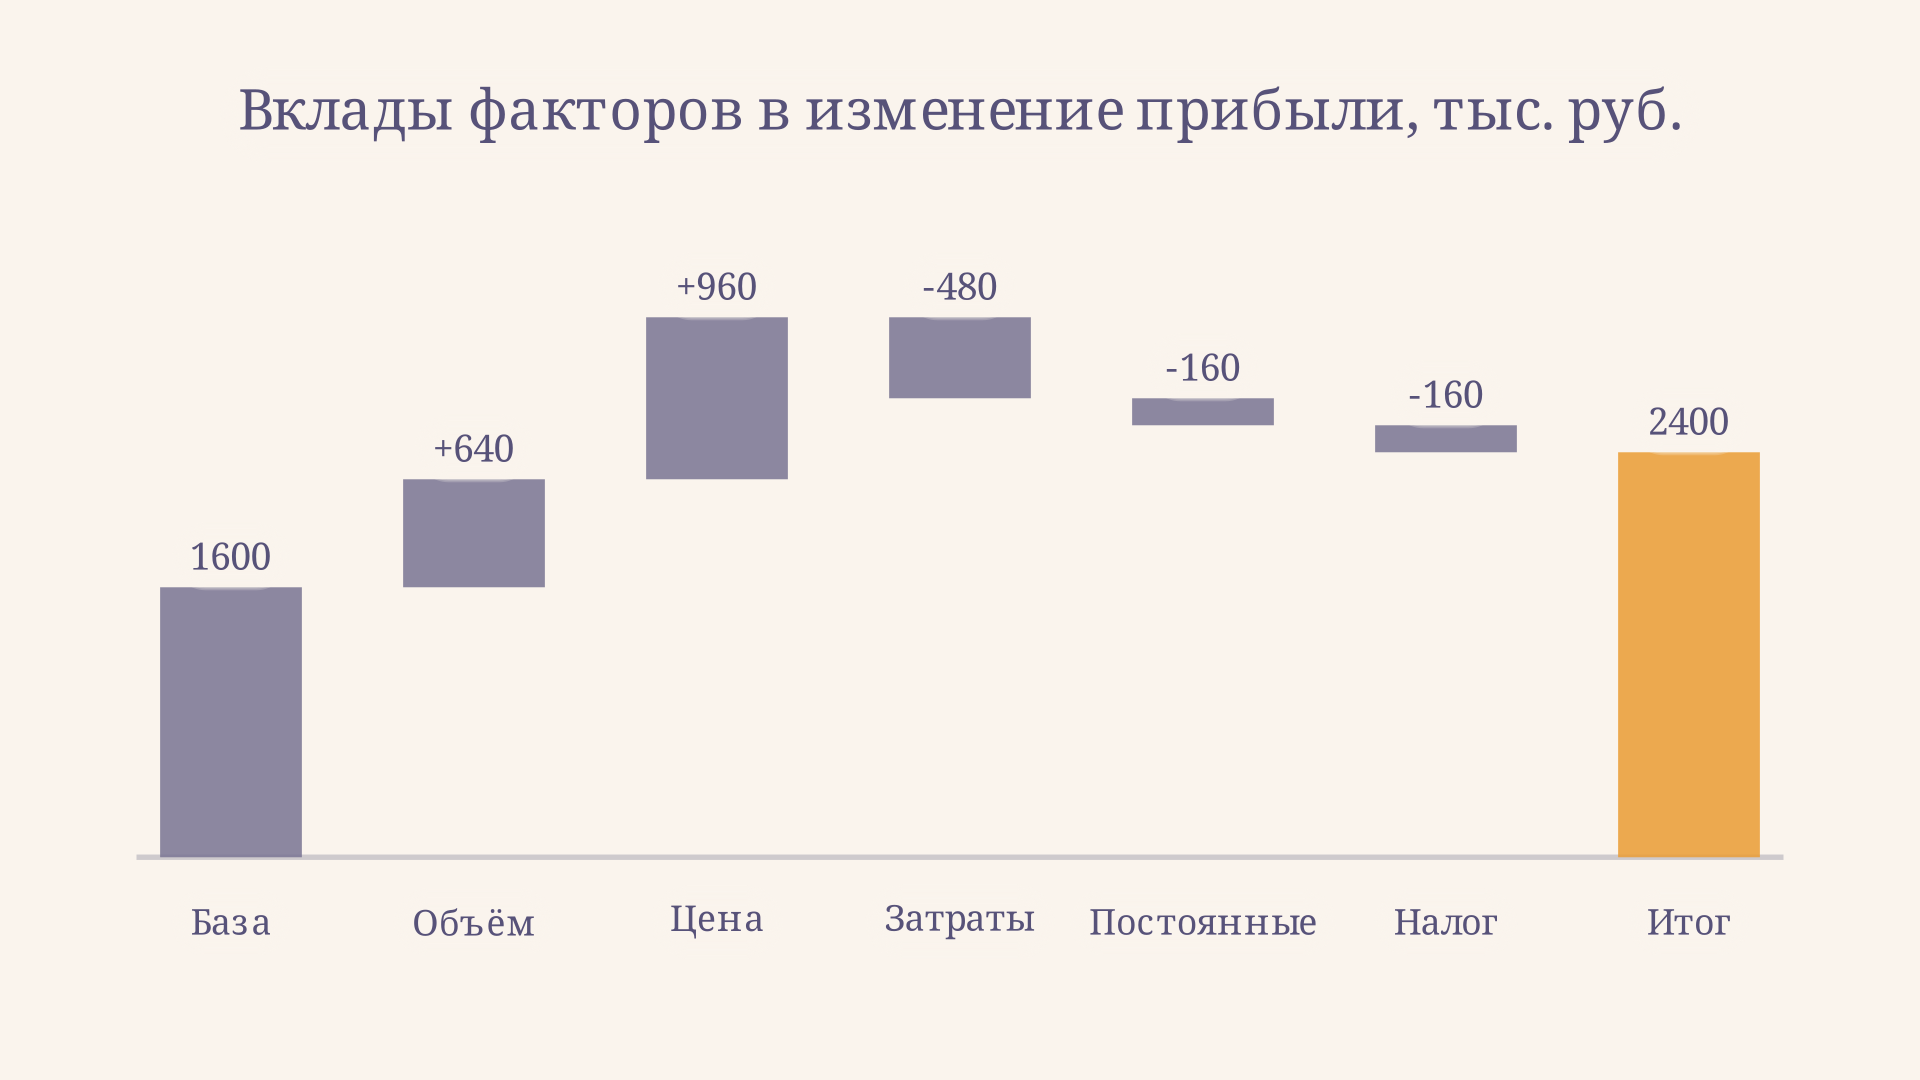
На последнем шаге прибыль до налога уже равна 3200, поэтому эффект ставки составляет . Сумма вкладов: тыс. руб. Она совпадает с разницей итоговых значений. На схеме промежуточные ступени показывают, как положительные и отрицательные вклады связывают базу с отчётом.
Почему порядок важен
В произведении факторов есть совместный эффект: например, одновременно увеличились и количество, и цена. В принятом порядке изменение цены умножают уже на новый объём. Если сначала заменить цену, её вклад составит , а вклад объёма затем будет . Их сумма по-прежнему 1600, но внутри пары распределение изменилось.
Поэтому вклад цепной подстановки - результат выбранного правила распределения взаимодействия, а не доказательство того, что именно этот фактор самостоятельно вызвал указанную сумму. Для сравнения работ необходимо указывать порядок и исходные данные. Можно использовать другие способы распределения совместного эффекта, но нельзя смешивать результаты разных порядков в одной таблице.
Мост по строкам: отдельный пример
Для реального отчёта удобнее сначала объяснить изменение результата без предположения о единой ставке налога. Допустим, выручка за год выросла на 500 тыс. руб., расходы по обычной деятельности увеличились на 300, сальдо прочих доходов и расходов уменьшилось на 40, а расход по налогу вырос на 30. Тогда изменение чистой прибыли равно тыс. руб. Эта схема не требует знать объём продаж в штуках и применима, даже если в отчёте несколько направлений деятельности.
Здесь важно определить, что именно названо расходами по обычной деятельности: себестоимость, коммерческие и управленческие расходы не должны повторяться внутри другого агрегата. Если прочее сальдо включает проценты к уплате, их нельзя вычесть второй раз отдельной строкой. Знак изменения считают по величине расхода: увеличение расхода на 300 уменьшает прибыль на 300, а сокращение на такую же сумму увеличило бы её.
Проверка проста: прибавьте полученные 130 к чистой прибыли базового года и сверьте с отчётной. Несовпадение означает, что пропущена статья, смешаны периоды или использованы несопоставимые данные. Этот мост не доказывает, сколько в росте выручки дали цена и объём; для ответа понадобятся продажи по продуктам, данные о скидках и сопоставимая структура. Мост по строкам и цепная модель решают связанные, но разные задачи: первая сверяет финансовый результат, вторая уточняет механизм выбранной строки.
Как читать результат руководителю
В учебном расчёте положительные вклады объёма и цены вместе составляют 1600 тыс. руб., но увеличение затрат и ставки забирает половину этого прироста. Такой результат подсказывает вопросы для проверки: устойчиво ли повышение цены, не сопровождалось ли оно изменением ассортимента, почему выросла себестоимость единицы и какие именно расходы формируют постоянную часть. Ответов сама формула не содержит.
Полезно сохранить рядом с таблицей источник каждого показателя и дату выгрузки. Если данные затем пересчитали, можно повторить расчёт на той же основе и объяснить изменение результата. Для управленческого решения сравнивают несколько периодов и сценариев, а не делают прогноз только по одному благоприятному году.
Как перейти от модели к отчётности
Сначала сопоставьте периоды по длительности, валюте, составу группы и учётной политике. Затем сверьте выручку и расходы с отчётом о финансовых результатах, а налоговый расход возьмите из соответствующей строки и пояснений. Разовые продажи активов, проценты, курсовые разницы и прочие статьи нужно включать явно, если они влияют на итог; иначе сумма факторов не сойдётся с отчётом.
Если продуктов несколько, фактические выручка и затраты зависят также от ассортимента. Общий объём без структуры может скрыть переход к более дорогим товарам. Нужны данные по каждой группе и единое правило расчёта ценового и структурного эффектов. При инфляции полезно отдельно оценить изменение в сопоставимых ценах, указав применённый индекс.
Само разложение не говорит, повторится ли прибыль и поступили ли деньги. Для этого проводят анализ качества прибыли и сопоставляют её с потоками. Бухгалтерский результат также отличается от экономической прибыли, учитывающей издержки упущенной выгоды. А модель Дюпона отвечает на другой вопрос: как маржа, оборачиваемость и финансовый рычаг связаны с доходностью собственного капитала.
Частые ошибки
- Путать прибыль и её изменение. Вклады в примере суммируются до 800, а не до 2400 тыс. руб.
- Менять несколько факторов в одном шаге. Тогда нельзя отдельно приписать разницу каждому из них.
- Забывать знак расходов. Рост затрат уменьшает прибыль; снижение расходов, напротив, увеличивает её при прочих равных.
- Считать условную ставку реальным налогом автоматически. Налоговая база и бухгалтерская прибыль различаются, а налоговый расход может включать отложенные суммы.
- Принимать вклад за доказанную причину. Формальная декомпозиция требует дальнейшего анализа цен, договоров, структуры и внешних условий.
FAQ
Можно ли анализировать убыток? Да. Разница и аддитивный мост сохраняют смысл при отрицательном результате. Но процент роста относительно отрицательной базы часто вводит в заблуждение; лучше показывать абсолютное изменение и переход от убытка к прибыли отдельно.
Почему сумма вкладов не совпала с изменением прибыли? Проверьте единицы, знаки, округление и пропущенные статьи. В цепных подстановках каждый шаг должен начинаться с состояния предыдущего, а последний - точно воспроизводить отчётный результат.
Какой метод выбрать для реального отчёта? Начните с моста по строкам, который полностью сверяется с отчётностью. Затем детализируйте существенные строки доступными данными. Для модели произведения подойдут цепные подстановки с явно указанным порядком; метод зависит от цели и имеющейся информации.
Коротко
Факторный анализ связывает изменение чистой прибыли с изменениями исходных показателей. В учебном примере рост на 800 тыс. руб. складывается из пяти вкладов: +640, +960, −480, −160 и −160. Равенство суммы общей разнице проверяет арифметику; порядок подстановок, полнота отчётных статей и реалистичность налоговой модели определяют смысл интерпретации.
Читайте также
Факторный анализ фондоотдачи: формула и пример
Как выполнить факторный анализ фондоотдачи методом цепных подстановок: формулы, пример расчёта влияния выпуска и стоимости основных фондов, проверка и выводы.
Факторный анализ производительности труда: пример
Факторный анализ производительности труда: формула годовой выработки, расчёт влияния дней, часов и часовой выработки методом цепных подстановок с примером и проверкой.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Кратная факторная модель: формула и пример расчёта
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.