Анализ качества прибыли: как проверить её устойчивость
Компания показывает рост чистой прибыли, но покупатели ещё не оплатили значительную часть поставок. Другая получила такую же прибыль благодаря разовому доходу. В обоих случаях итоговая строка отчёта выглядит одинаково, хотя основания для прогноза различаются. Анализ качества прибыли помогает выяснить, из чего сложился результат, насколько он повторяем и как связан с денежным потоком. В калькуляторе можно изменить данные учебной компании и увидеть, как меняется сверка; затем разберём её смысл и ограничения.
Что означает качество прибыли
Качество прибыли - не отдельная строка отчётности и не универсальный балл. Это характеристика того, насколько показатель отражает результаты деятельности и полезен для оценки будущих результатов. Аналитик изучает достоверность отчётности, повторяемость источников прибыли и связь начислений с движением денег. CFA Institute рассматривает эти признаки совместно: ни один не заменяет остальные.
Прибыль рассчитывают по методу начисления: доходы и расходы признают в соответствующем периоде, а не обязательно в момент оплаты. Поэтому разница между прибылью и потоком естественна. Например, товар отгружен в декабре, а покупатель заплатит в январе. Продажа может войти в прибыль декабря, тогда как поступление денег относится к следующему периоду. Вопрос аналитика - объясняется ли разница обычными условиями бизнеса, меняется ли она со временем и будут ли долги оплачены.
На ролике остальные условия постоянны. В действительности одновременно меняются продажи, сроки оплаты, запасы и расходы. Один признак ещё не доказывает ни ошибку, ни недобросовестность: он подсказывает, какую часть отчётности изучить подробнее.
Сверка прибыли и операционного потока
Для начала сопоставляют чистую прибыль и чистый денежный поток от операционной деятельности за один и тот же период и по одному периметру компаний. По косвенному методу прибыль корректируют на неденежные статьи, изменения операционных активов и обязательств, а также результаты, связанные с инвестиционными и финансовыми потоками. Такой принцип описан в IAS 7; конкретные классификации и раскрытия зависят от применяемых стандартов.
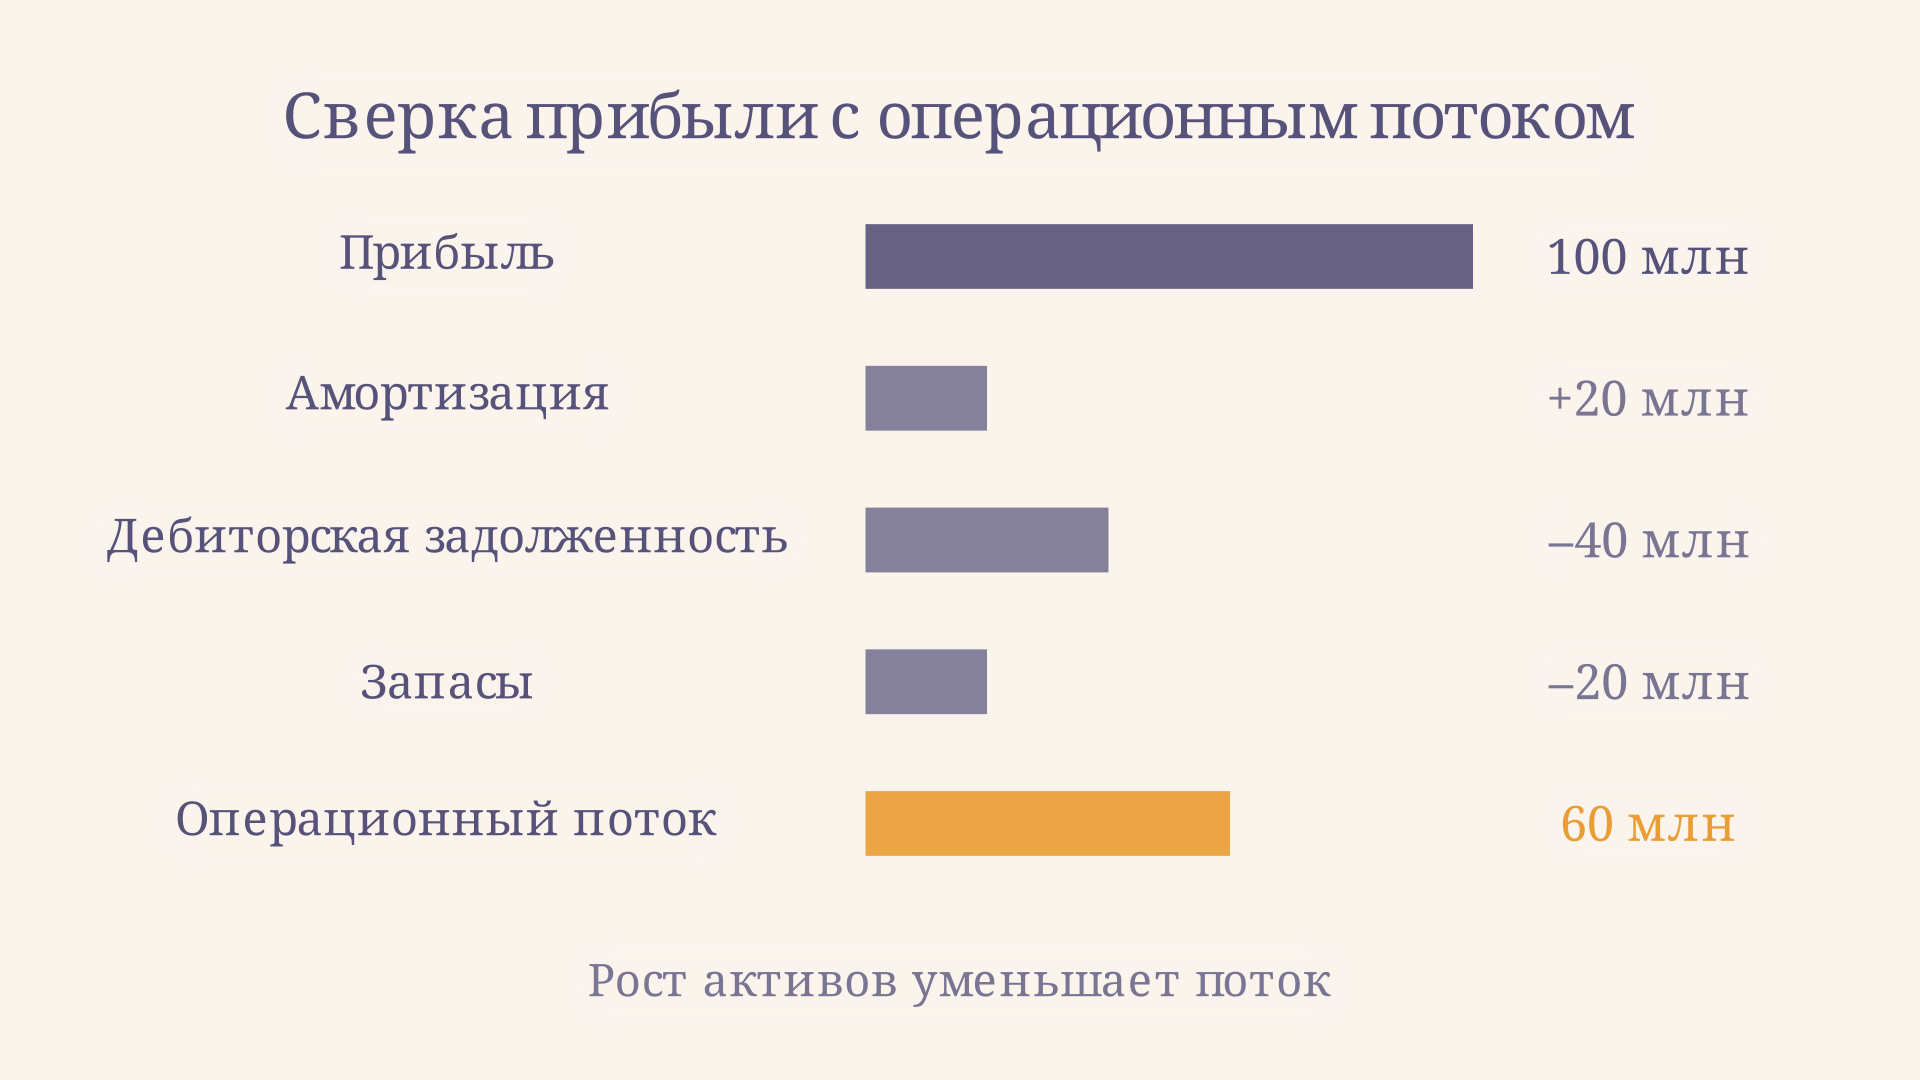
Возьмём условную компанию, млн руб. За год чистая прибыль равна 100, амортизация - 20, дебиторская задолженность выросла на 40, запасы - на 20. Изменение кредиторской задолженности и прочие корректировки для простоты равны нулю. Предполагаем также, что изменения статей связаны именно с операциями периода и не требуют дополнительных поправок.
Амортизация уменьшила прибыль, но не потребовала соответствующей денежной выплаты в этом периоде, поэтому её добавляют обратно. Прирост дебиторской задолженности означает, что при прочих равных денежные поступления отстают от признанных продаж; прирост запасов связывает деньги в обороте. Прирост операционной кредиторской задолженности, напротив, в такой упрощённой сверке прибавлялся бы: часть расходов или закупок пока не оплачена.
В полной отчётности нельзя механически приравнивать разницу балансовых остатков к денежной корректировке: приобретение дочерней компании, курсовые изменения, списания и другие неденежные операции могут влиять на остатки. Сверяйте расчёт с примечаниями и отчётом о движении денежных средств. О том, как группируют реальные поступления и платежи, рассказывает прямой метод анализа денежных потоков.
Коэффициент и его ограничения
При положительной чистой прибыли удобно вычислить отношение:
В нашем примере . На каждый рубль прибыли приходится 60 копеек операционного потока за тот же год. Это описание соотношения, а не доказательство, что остальная прибыль фиктивна или никогда не превратится в деньги. Отрицательный поток при положительной прибыли даст отрицательный коэффициент и потребует отдельного объяснения.
У коэффициента нет единой границы качества для всех отраслей. Сезонность, условия расчётов и быстрый рост меняют потребность в оборотном капитале. Один год с может быть следствием закупок перед расширением; повторяющееся расхождение при стареющей дебиторской задолженности - более серьёзный повод для проверки. При прибыли около нуля отношение становится неустойчивым, а при убытке его знак легко вводит в заблуждение: тогда лучше сравнивать сами суммы и их состав.
Для вывода возьмите несколько сопоставимых периодов, проверьте сезонность и пояснения руководства. Отношение потока к прибыли дополняет, но не подменяет финансовые коэффициенты, которые отвечают и на другие вопросы, например о ликвидности и устойчивости.
Разовые статьи и нормализация
Допустим, в 100 млн руб. чистой прибыли включён разовый операционный доход после налога 30 млн руб., уже полученный деньгами. Если есть основания считать событие неповторяющимся, учебная оценка прибыли без него равна:
Это не новая официальная прибыль и не готовый прогноз. При оценке компании скорректированный результат может стать отправной точкой для прогноза, но метод дисконтированных денежных потоков требует отдельно оценить будущие денежные потоки. Для сопоставления необходимо проверить, относится ли доход к текущему периоду, учтён ли налог и действительно ли событие нельзя ожидать снова. Расходы также могут быть разовыми: их исключение увеличит скорректированный результат. Важно применять одинаковую логику к положительным и отрицательным статьям, а не убирать только неудобные расходы.
В нашей модели доход предполагается операционным и уже полученным, поэтому он включён в поток 60 млн. Если бы это была прибыль от продажи оборудования, одной корректировки прибыли было бы недостаточно: результат продажи и соответствующее поступление при сверке нужно классифицировать по применимым правилам. Нормализация прибыли и расчёт потока - разные процедуры; нельзя смешивать их результаты без объяснения.
На что смотреть в отчётности
Начните с отчёта о финансовых результатах и сравните динамику выручки, расходов и чистой прибыли. Резкое улучшение результата при слабой основной деятельности требует разбора прочих доходов и примечаний. Изучите, какие статьи компания сама называет разовыми и повторялись ли похожие корректировки в прошлые годы.
Затем перейдите к балансу и движению денег. Если дебиторская задолженность растёт быстрее продаж, запросите разбивку по срокам и резервам, сведения о крупных покупателях и изменении условий оплаты. Это может объясняться новым контрактом или сезонным пиком; просрочка и недостаточные резервы требуют более осторожной оценки. Аналогично рост запасов полезно сопоставить с продажами и их оборачиваемостью, проверив состав и риск устаревания.
Наконец, проверьте учётные оценки и политику: сроки полезного использования, резервы, признание выручки и капитализацию затрат. Изменение оценки способно сдвинуть расходы между периодами без немедленного движения денег. Полезно сопоставить выводы с моделью Дюпона: она раскладывает рентабельность капитала, но сама по себе не проверяет повторяемость прибыли.
Как оформить вывод по примеру
Запишите три отдельных наблюдения. Первое: отчётная прибыль составляет 100 млн руб., операционный поток - 60 млн, отношение - 0,6. Второе: в модели разница в 40 млн объяснена амортизацией и приростом двух видов оборотных активов. Третье: после исключения предполагаемого разового дохода остаётся 70 млн руб. скорректированной прибыли.
После цифр укажите, чего не хватает: данных за предыдущие периоды, возрастной структуры задолженности, состава запасов и подтверждения разового характера дохода. Если покупатели оплатят счета в следующем году, поток может вырасти без соответствующего роста прибыли того года. Поэтому заключение корректнее сформулировать так: «Обнаружены вопросы к денежному подтверждению и повторяемости результата; качество требует дальнейшей проверки». Это конкретнее и честнее, чем вывод только по одному коэффициенту.
Частые ошибки
- Приравнивать прибыль к деньгам. Начисления и сроки расчётов закономерно создают разницу; сначала постройте сверку.
- Считать обязательным нормативом. Сравнивайте динамику и особенности бизнеса, а не объявляйте показатель ниже единицы нарушением.
- Исключать все неденежные расходы как разовые. Амортизация регулярна, а используемые активы со временем могут потребовать замены.
- Вычитать доход до налога из чистой прибыли. Приводите корректировки к одной базе и раскрывайте налоговый эффект.
- Сравнивать разные периоды или периметры. Годовой поток и квартальная прибыль не образуют содержательного отношения.
FAQ
Высокий операционный поток всегда означает высокое качество прибыли?
Нет. Например, временная задержка платежей поставщикам может увеличить поток текущего периода. Проверьте источники изменения и устойчивость эффекта.
Можно ли оценить качество при убытке?
Да, но отношение потока к прибыли может быть трудно интерпретировать. Разберите причины убытка, денежный поток, начисления и разовые статьи в абсолютных суммах.
Чем качество прибыли отличается от её размера?
Размер отвечает на вопрос «сколько заработано по отчётности». Качество помогает оценить состав этой суммы, её отражение в денежных потоках и пригодность для прогнозирования.
Коротко
Качество прибыли анализируют по нескольким признакам: достоверности учёта, повторяемости результата и связи с деньгами. Сверка прибыли с операционным потоком показывает, где искать причины расхождения, а корректировка разовых статей помогает оценить устойчивую базу. Окончательный вывод требует нескольких периодов и примечаний, а не одного порогового значения.
Читайте также
Коэффициент эффективности денежного потока
Коэффициент эффективности денежного потока: формула через чистый поток и платежи, подробный пример расчёта, связь с ликвидностью и ограничения показателя.
Коэффициент ликвидности денежного потока
Коэффициент ликвидности денежного потока: формула по поступлениям и платежам, пример расчёта, толкование результата и проверка риска кассового разрыва.
Рентабельность оборотных активов: формула и расчёт
Как рассчитать рентабельность оборотных активов по чистой прибыли и балансу, интерпретировать процент, сравнить периоды и учесть ограничения показателя.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.