Прямой метод анализа денежных потоков: пример расчёта
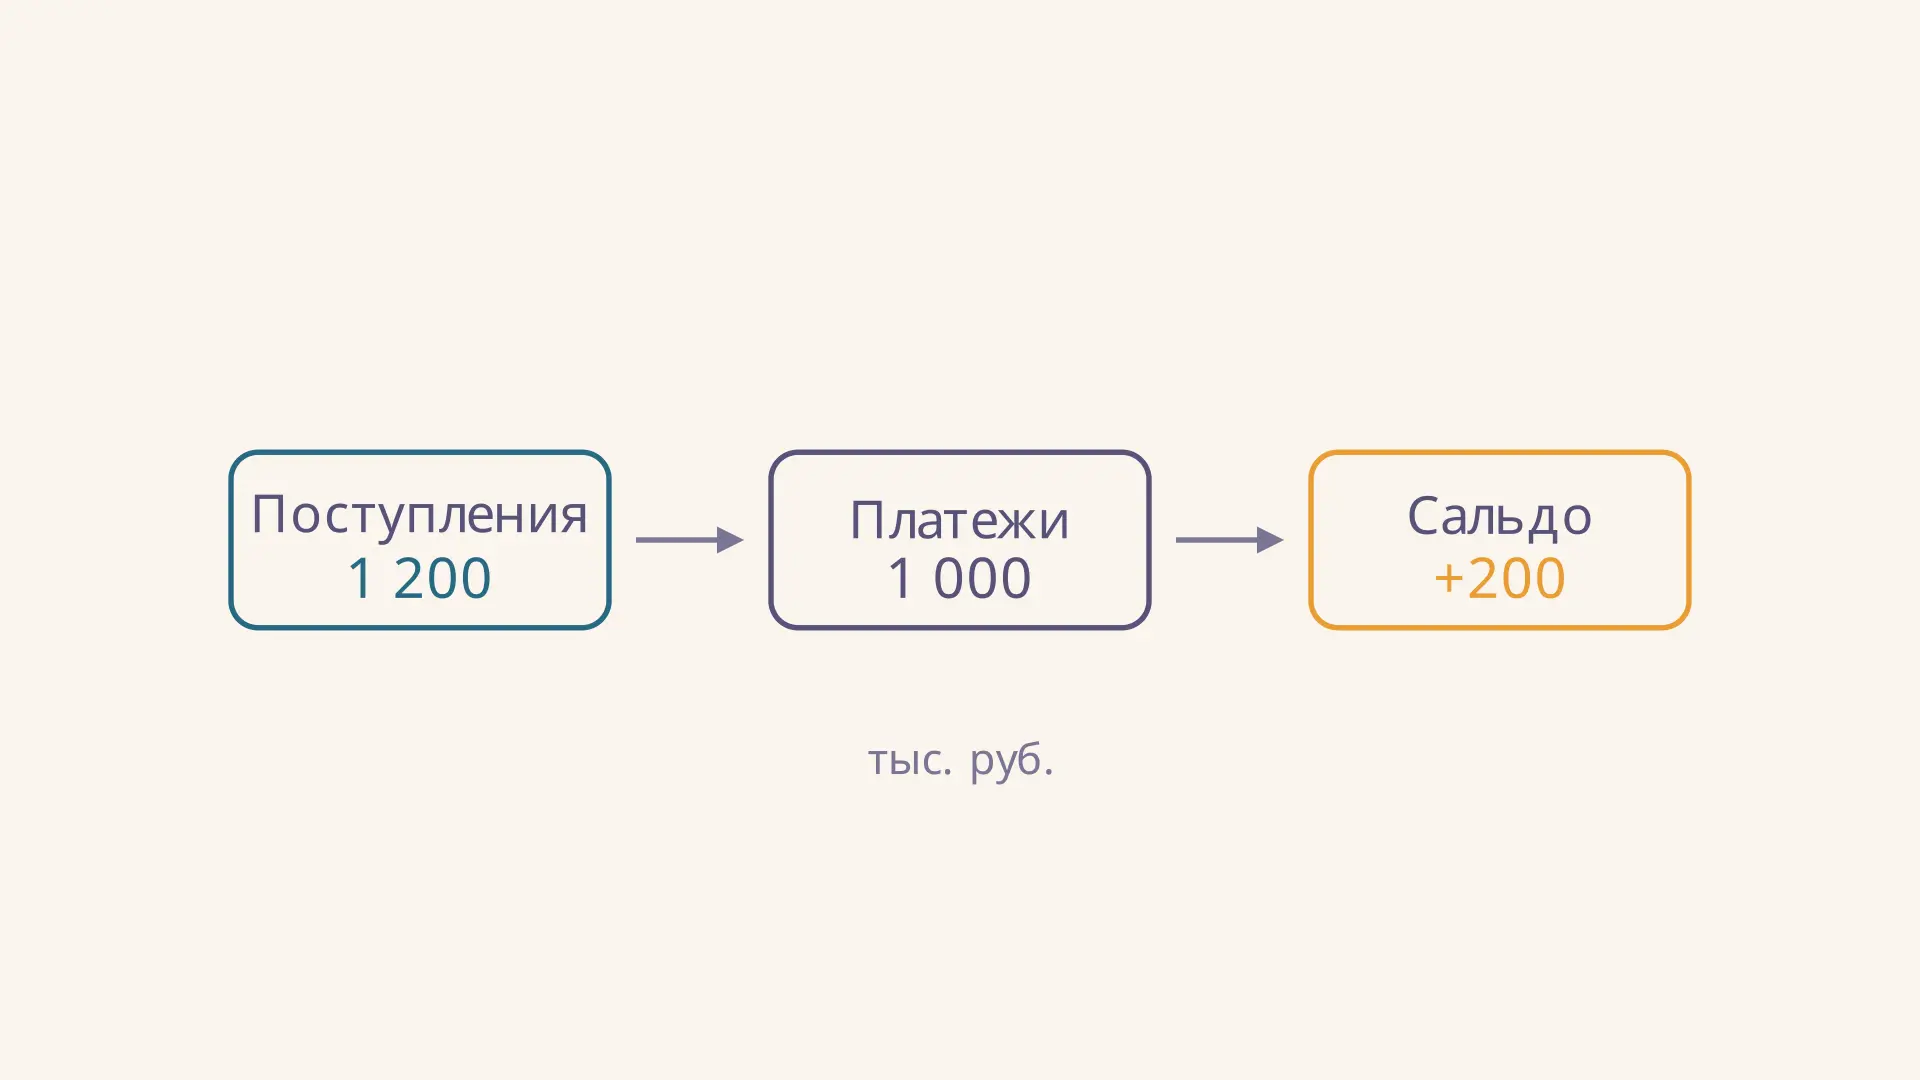
Прямой метод анализа денежных потоков показывает, откуда организация получила деньги и на что их потратила за выбранный период. Аналитик группирует реальные поступления и выплаты, а затем находит разницу между ними. Так видно не только итоговое изменение денег, но и основные источники и направления движения. В калькуляторе можно изменить суммы и проверить, как это повлияет на поток от текущей деятельности.
Что показывает прямой метод
При прямом методе исходные данные - денежные поступления и платежи: например, оплата от покупателей, перечисления поставщикам, зарплата и налоги. Их можно собрать из банковских выписок, кассовых документов и учётных регистров. Важна дата движения денег, а не только дата признания дохода или расхода. Например, покупатель оплатил в марте товар, отгруженный в феврале: в денежном потоке поступление относится к марту.
Денежный поток за период - разность поступлений и выплат, а денежный остаток - запас средств на определённую дату. Это разные величины: даже положительный поток не равен остатку, поскольку деньги могли быть у компании уже на начало периода. На графике выше сравниваются именно суммы за период; движение показывает изменение выплат в модели, а не хронологию отдельных платежей.
Прямой метод полезен для планирования ликвидности и оценки структуры платежей. Он помогает задать вопросы: хватает ли оплаты покупателей на расчёты с поставщиками и персоналом, не зависит ли остаток от новых кредитов, какие выплаты создают наибольшую нагрузку? Для ответа обычно сравнивают несколько периодов, бюджет и фактическое движение, а не один итоговый показатель.
Формула и виды деятельности
Для любого выделенного вида деятельности чистый денежный поток, или сальдо, равен:
Обе части берутся за один и тот же период, в одинаковой валюте и единицах измерения. Платежи в формуле записаны положительными величинами, поэтому их вычитают один раз. Если в исходной таблице расходы уже представлены со знаком минус, достаточно сложить строки. Положительный результат означает превышение поступлений над выплатами, отрицательный - обратное.
В отчёте обычно выделяют три группы:
- Текущая, или операционная деятельность: поступления от покупателей и выплаты, связанные с обычной работой, включая расчёты с поставщиками и работниками.
- Инвестиционная деятельность: например, оплата приобретённого оборудования и деньги от продажи долгосрочных активов.
- Финансовая деятельность: например, получение и погашение основной суммы кредита, поступления от выпуска долей или акций.
Классификация зависит от содержания операции и применяемых правил учёта. Проценты, дивиденды и налоги требуют отдельной проверки по соответствующему стандарту и обстоятельствам; нельзя автоматически переносить их в одну группу во всех отчётах. В обзоре IAS 7 на сайте IFRS Foundation описаны три вида деятельности и представление основных классов валовых поступлений и выплат при прямом методе.
Как собрать данные для расчёта
Сначала определите границы: организацию или группу, период, валюту и состав денежных средств и эквивалентов. Сверьте начальные остатки с учётными регистрами. Если сравниваются месяцы, правила отбора и единицы измерения должны быть одинаковыми; иначе изменение итогов может объясняться сменой границ расчёта.
Затем выгрузите банковские и кассовые операции и присвойте каждой основание и вид деятельности. Выделяйте платежи покупателям, поставщикам, персоналу и бюджету отдельно, если они существенны. Один платёж может содержать части разной природы: при погашении кредита отдельно рассматривают основную сумму и проценты. Нетипичные операции стоит проверить по первичным документам, а не по одному названию контрагента.
Перевод между собственными счетами, которые оба входят в выбранный состав денежных средств, не создаёт внешнего потока для всей организации. Его повторное включение в поступления и выплаты раздувает обороты. Бартер и начисленная амортизация сами по себе также не являются денежными платежами. Если данные берутся из оборотов счетов, исключите такие внутренние перемещения и проверьте полноту реальных операций.
Пример расчёта прямым методом
Пусть за квартал учебная компания получила от покупателей 1 200 тыс. руб. За тот же период она перечислила поставщикам 650 тыс. руб., работникам 250 тыс. руб. и уплатила налоги 100 тыс. руб. Для простоты других текущих денежных операций нет. Все суммы условные, а выплаты приведены без знака минус.
| Текущая операция | Поступление, тыс. руб. | Платёж, тыс. руб. |
|---|---|---|
| Оплата покупателей | 1 200 | - |
| Поставщики | - | 650 |
| Зарплата | - | 250 |
| Налоги | - | 100 |
| Итого | 1 200 | 1 000 |
Чистый поток от текущей деятельности составляет тыс. руб. Это означает, что перечисленные текущие поступления превысили текущие платежи на 200 тыс. руб. Сумма не говорит, сколько денег было доступно в каждый день квартала: крупные выплаты могли предшествовать оплате покупателей. Для оценки кассового разрыва нужен календарь с датами поступлений и платежей.
На поступившие деньги компания могла купить оборудование: допустим, инвестиционный поток равен тыс. руб. Кроме того, она получила кредит 150 тыс. руб.; при отсутствии других финансовых операций финансовый поток равен тыс. руб. Тогда общий поток за квартал составляет тыс. руб. Сам по себе кредит увеличил деньги, но одновременно создал обязательство по возврату.
Сверка с остатками
Если на начало квартала было 100 тыс. руб., а иных влияющих на сверку факторов в примере нет, то на конец остаётся:
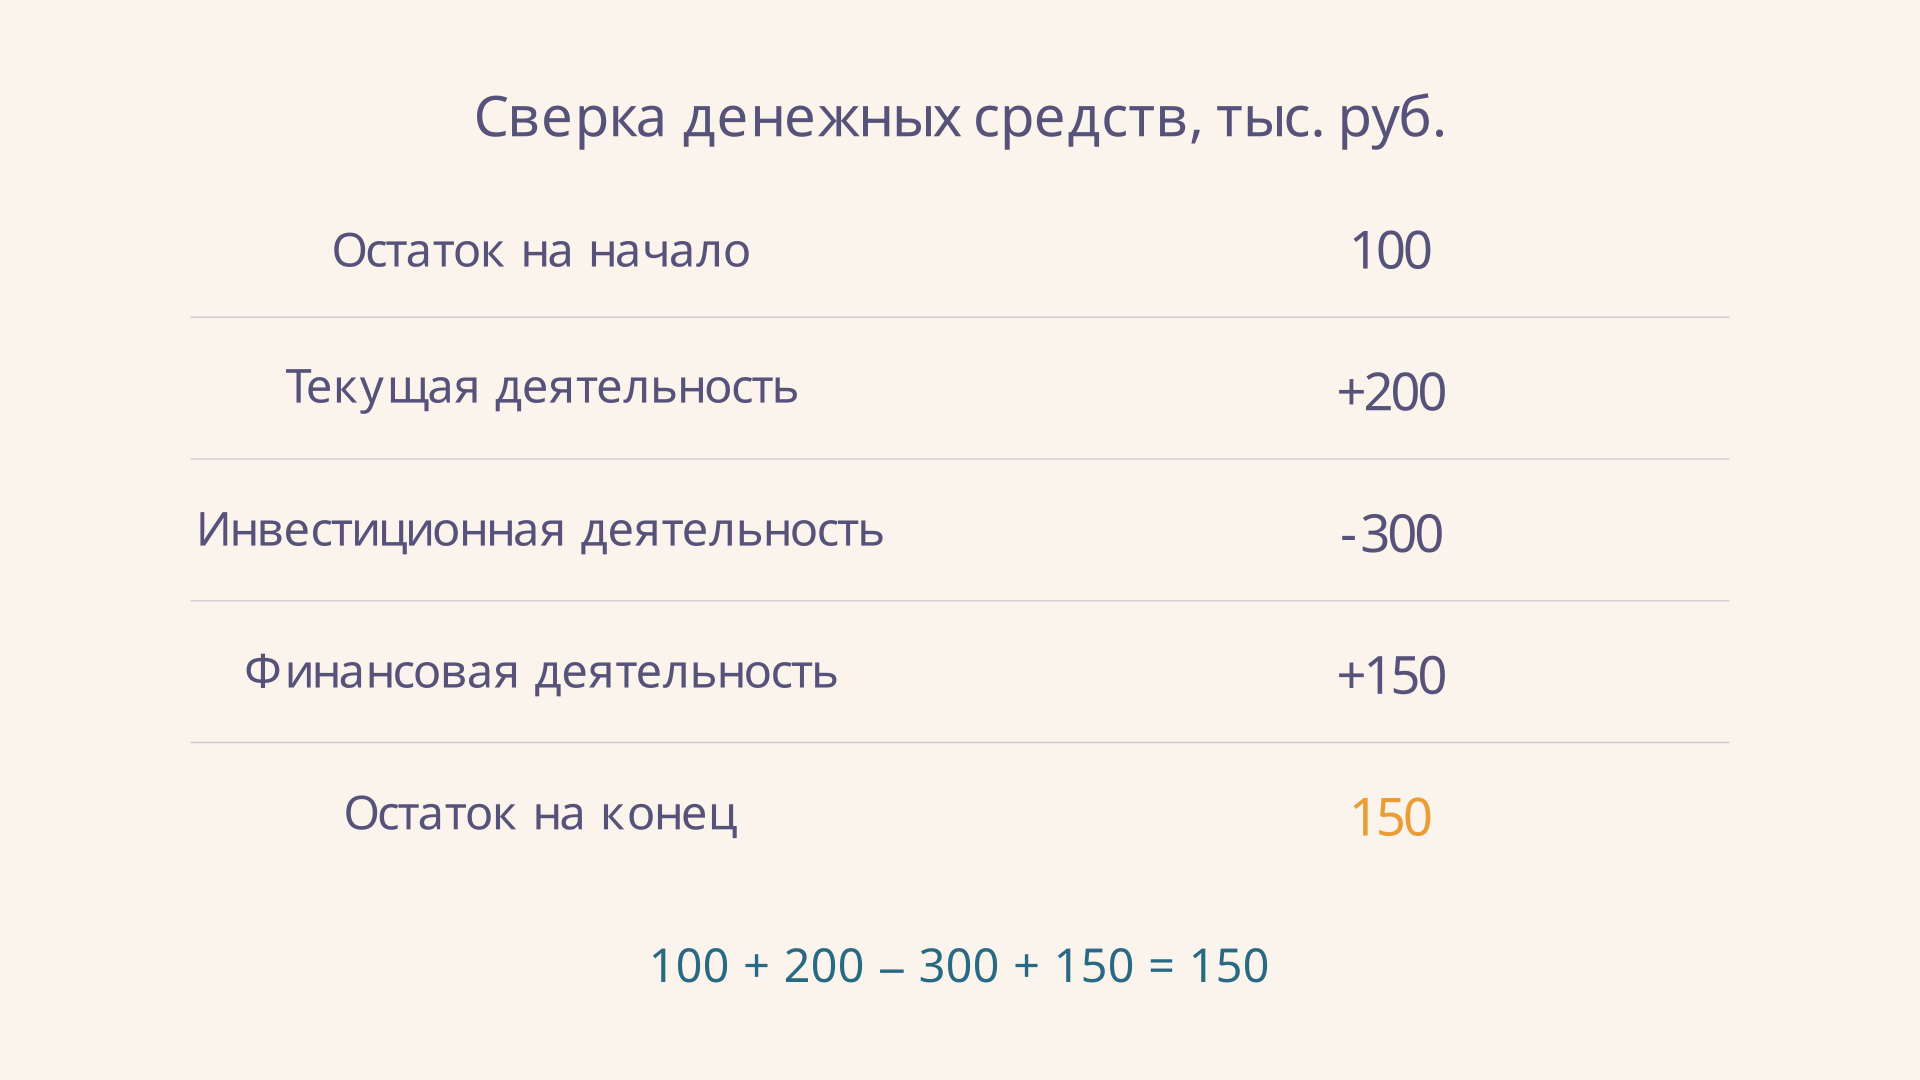
Такая сверка проверяет полноту арифметики, но не доказывает правильность классификации: ошибочно отнесённый к другой группе платёж может не изменить общий итог. В реальном отчёте следует отдельно учесть влияние пересчёта остатков в иностранной валюте и другие применимые особенности сверки. Если итог не совпадает с остатками, проверяют пропуски, дубли и внутренние переводы, а затем основания каждой проводки.
Положительный общий результат в примере не означает, что работа предприятия обеспечила все расходы без внешнего финансирования: текущий поток равен 200, а покупка оборудования потребовала 300 тыс. руб. Сопоставление частей показывает больше, чем одно число прироста. О выборе допустимого коридора денежного остатка рассказывает модель Миллера - Орра.
Отличие от прибыли и косвенного метода
Прибыль рассчитывают с учётом начисленных доходов и расходов; прямой метод показывает денежные операции. Отгрузка в кредит может увеличить выручку и прибыль раньше оплаты. Покупка оборудования, напротив, вызывает отток в момент оплаты, хотя его стоимость обычно относится на расходы постепенно. Поэтому положительная прибыль не гарантирует положительного текущего потока.
Косвенный метод начинает с показателя прибыли и корректирует его на неденежные статьи, изменения оборотного капитала и статьи, относящиеся к другим видам деятельности. При одинаковых границах, классификации и корректных данных оба способа должны дать одинаковый чистый поток от текущей деятельности. Прямой способ лучше раскрывает основные суммы поступлений и выплат, косвенный помогает объяснить расхождение прибыли и денег.
Показатели здесь также отличаются от будущих потоков в методе дисконтированных денежных потоков: исторический отчёт показывает фактическое движение за период, тогда как оценка DCF приводит прогнозные потоки к текущей стоимости. Для анализа работы с запасами и дебиторской задолженностью полезны показатели деловой активности предприятия, а для оценки обязательств - степень платёжеспособности.
Частые ошибки
- Подменять поступления выручкой. Начисленная выручка может ещё не быть оплачена; сверяйте денежную дату с документом.
- Смешивать поток с остатком. К начальному остатку прибавляют общий поток и учитывают применимые корректировки сверки.
- Считать внутренний перевод внешней операцией. Перемещение между счетами внутри выбранного состава средств не увеличивает ресурсы организации.
- Принимать кредит за операционное поступление. Основную сумму полученного кредита обычно показывают в финансовой деятельности и учитывают обязательство вернуть её.
- Оценивать ликвидность только по итогам квартала. Положительное сальдо за период не исключает нехватки денег внутри него.
FAQ
Можно ли получить отрицательный текущий поток при прибыли?
Да. Например, выручка уже признана, но покупатели ещё не оплатили продажи, тогда как поставщикам и работникам деньги перечислены. Причину проверяют по данным о расчётах и денежных операциях.
Какие документы нужны для прямого метода?
Обычно используют банковские выписки, кассовые документы и регистры учёта с расшифровкой назначения платежей. Для классификации спорных сумм могут потребоваться договоры и первичные документы.
Равен ли положительный денежный поток свободным деньгам?
Не обязательно. Итог может включать кредит, а предстоящие обязательства и выплаты за пределами периода в него не входят. Для вывода о доступных средствах нужны сроки и ограничения использования денег.
Коротко
Прямой метод раскрывает основные поступления и выплаты и позволяет найти их разницу по каждому виду деятельности. В учебном примере текущий поток составляет +200 тыс. руб., общий поток +50 тыс. руб., а конечный остаток - 150 тыс. руб. Для анализа важно проверить состав операций, классификацию, сверку остатков и даты платежей.
Читайте также
Анализ отчёта о движении денежных средств
Как провести анализ отчёта о движении денежных средств: сверить остатки, разобрать текущие, инвестиционные и финансовые потоки и сделать выводы на примере.
Коэффициент оборачиваемости денежных средств
Как рассчитать коэффициент оборачиваемости денежных средств по выручке и среднему остатку, перевести результат в дни и правильно интерпретировать его на примере.
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.

Анализ дебиторской задолженности: формулы и пример
Как провести анализ дебиторской задолженности: оценить динамику и просрочку, рассчитать оборачиваемость и срок погашения, проверить выводы на учебном примере.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.