Косвенный метод анализа денежных потоков: расчёт
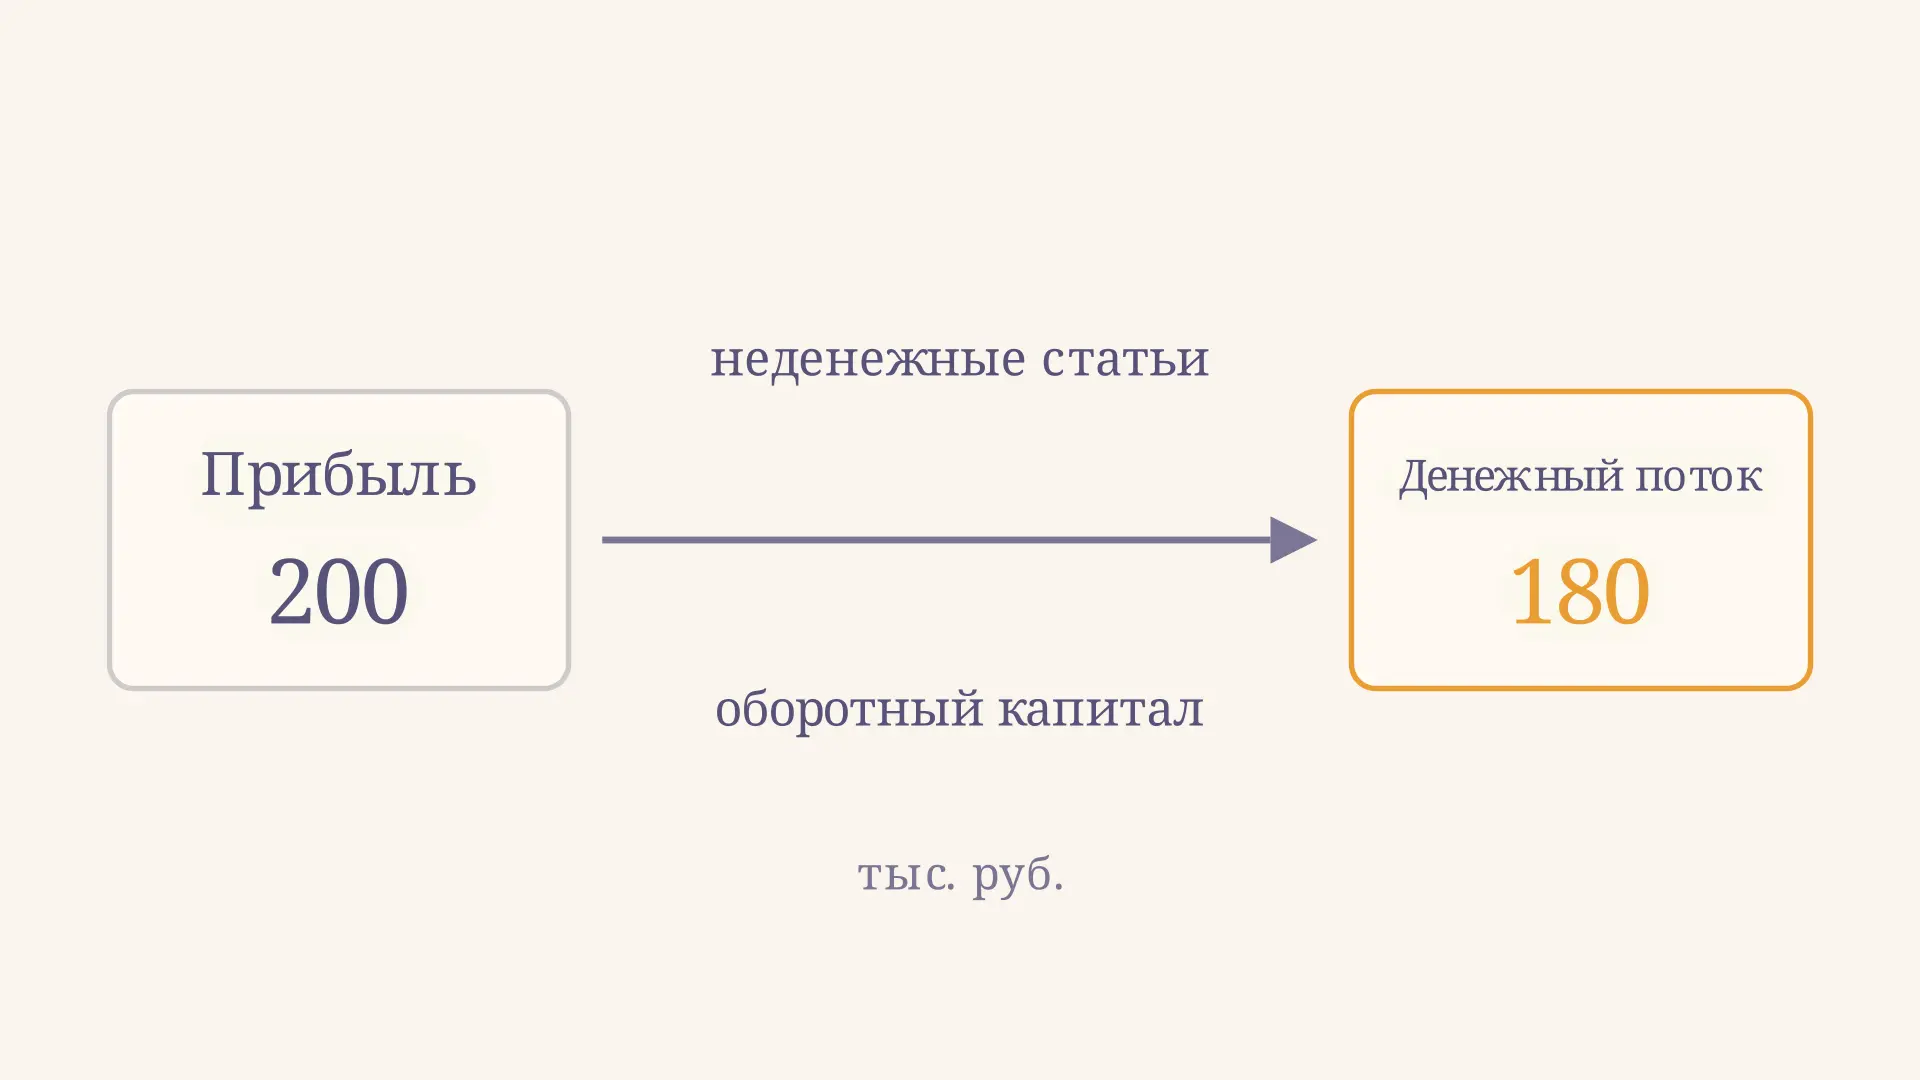
Косвенный метод анализа денежных потоков объясняет, как из прибыли за период получить чистый денежный поток от операционной деятельности. Для этого прибыль корректируют на неденежные расходы и доходы, изменения операционных активов и обязательств, а также результаты операций, денежный эффект которых относится к другим видам деятельности. В учебном примере прибыль 200 тыс. руб. после корректировок превращается в поток 180 тыс. руб. Меняйте значения в калькуляторе, чтобы проверить влияние каждой статьи.
Зачем переходить от прибыли к деньгам
Прибыль считают по методу начисления: доход или расход может попасть в отчёт раньше или позже оплаты. Компания способна продать товар и признать выручку, хотя покупатель ещё не перечислил деньги. Одновременно амортизация уменьшает прибыль, но её начисление само по себе не вызывает платежа в текущем периоде.
Косвенный расчёт последовательно убирает такие различия. На видео золотая точка проходит через промежуточные итоги: сначала к прибыли прибавляют амортизацию, затем учитывают изменения расчётов и запасов и исключают прибыль от продажи оборудования. Возврат точки показывает те же шаги в обратном порядке, а не движение денег по датам.
Полученный показатель относится к периоду, а не к остатку на счёте. Он помогает понять, какие статьи объясняют разницу между заработанным по учёту результатом и денежным эффектом основной деятельности. Однако отдельные корректировки сами по себе не обязательно равны реальным платежам по соответствующим счетам.
Формула и границы расчёта
В упрощённой модели обозначим чистую прибыль через , амортизацию через , приросты операционной дебиторской задолженности, запасов и кредиторской задолженности через , и , а прибыль от продажи оборудования через . Тогда операционный поток равен:
Каждое изменение считают как остаток на конец периода минус остаток на начало. Отрицательное изменение означает уменьшение статьи. Например, если дебиторская задолженность снизилась на 30 тыс. руб., то , а её вклад в формулу равен тыс. руб. Все величины должны относиться к одному периоду и одной организации.
Это не универсальный перечень корректировок. В реальном отчёте могут понадобиться другие неденежные статьи, начисленные налоги и проценты, резервы или корректировки на операции вне основной деятельности. На странице МСФО (IAS) 7 описаны две формы представления операционных потоков и общие группы корректировок. Выбранную исходную прибыль и классификацию всегда сверяют с применимыми правилами отчётности: требования могут различаться, в том числе с учётом IFRS 18.
Почему прибавляют амортизацию
Амортизация распределяет стоимость актива на периоды его использования и уменьшает учётную прибыль. Её начисление за рассматриваемый период не означает новой выплаты денег. Поэтому, если амортизация уже вычтена при определении исходной прибыли, её добавляют обратно при переходе к потоку.
Это не означает, что оборудование досталось бесплатно. Платёж за него обычно возникает в другом периоде и отражается отдельно по соответствующей классификации. Аналогично следует проверить обесценение и другие неденежные статьи: расход добавляют обратно только в той мере, в какой он действительно включён в исходный показатель. Повторная корректировка исказит итог.
Как выбрать знаки для оборотного капитала
Рост дебиторской задолженности при прочих равных означает, что часть признанных продаж ещё не оплачена. Поэтому такой прирост вычитают. При уменьшении задолженности знак меняется: в рамках упрощённой модели это добавка к потоку. Но важно выделить операционные суммы и исключить изменения, не связанные с деньгами, например списания или приобретение бизнеса.
Рост запасов обычно связывает деньги в обороте, поэтому его вычитают; снижение добавляют. Рост задолженности перед операционными поставщиками, напротив, в простой модели добавляют: часть расходов ещё не оплачена. При снижении задолженности корректировка отрицательна. Экономический смысл этих связей раскрывают также показатели деловой активности предприятия.
Правило знака работает при сопоставимых остатках и отсутствии других влияний. Разница между двумя строками баланса может включать курсовую переоценку, списание, неденежные приобретения или переклассификацию. Для точного расчёта берут расшифровки и устраняют такие эффекты, а не считают каждое изменение баланса денежным движением.
Пример: от 200 до 180 тысяч рублей
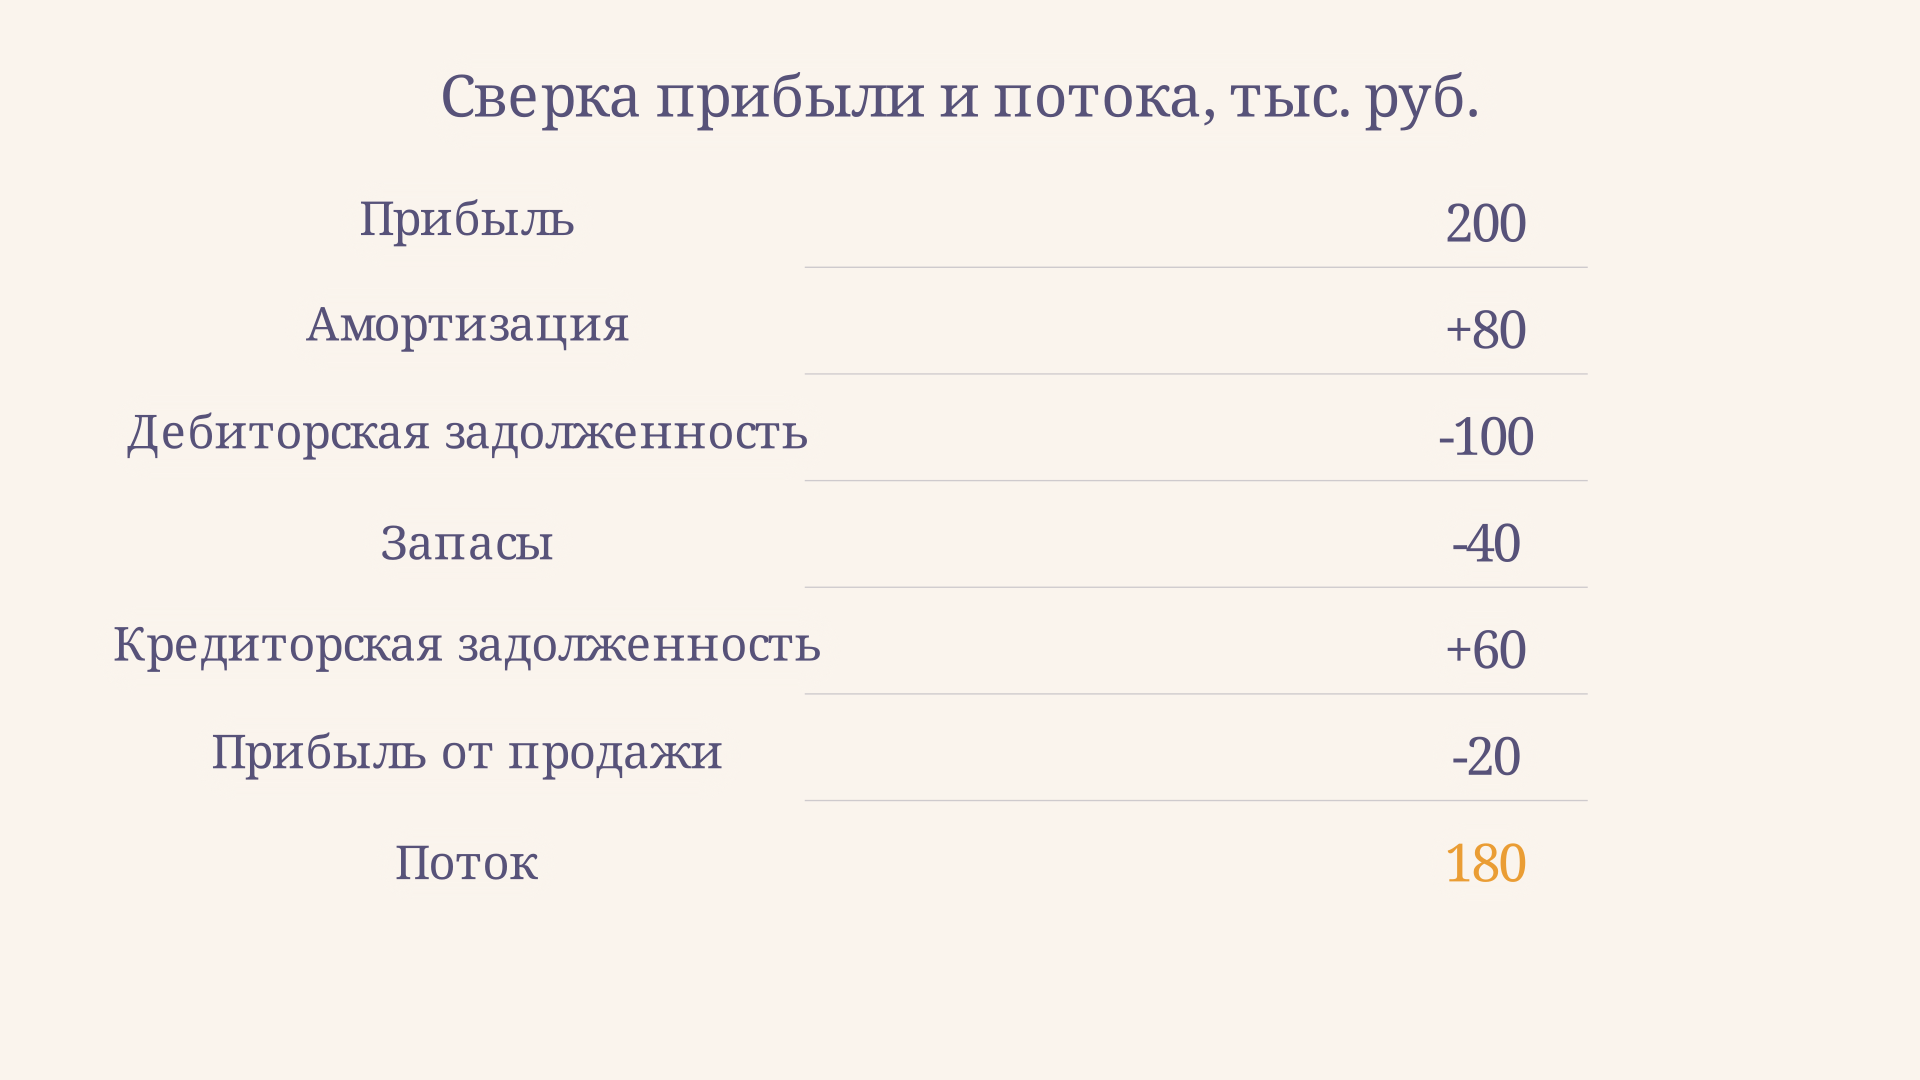
Пусть за год компания получила чистую прибыль 200 тыс. руб. В ней уже учтены амортизация 80 тыс. руб. и прибыль от продажи оборудования 20 тыс. руб. Операционная дебиторская задолженность выросла на 100, запасы - на 40, а задолженность операционным поставщикам - на 60 тыс. руб. Предположим, что изменений без денежного эффекта в этих остатках и других корректировок нет.
| Шаг | Сумма, тыс. руб. | Промежуточный итог |
|---|---|---|
| Чистая прибыль | 200 | 200 |
| Амортизация | +80 | 280 |
| Прирост дебиторской задолженности | −100 | 180 |
| Прирост запасов | −40 | 140 |
| Прирост задолженности поставщикам | +60 | 200 |
| Исключение прибыли от продажи | −20 | 180 |
Итак, тыс. руб. Прибыль от продажи исключена из операционной сверки, поскольку денежное поступление от продажи оборудования относится к инвестиционной деятельности. Исключают именно учтённую прибыль от продажи, а не всю выручку от неё. Само поступление отражают отдельно в размере фактически полученных денег.
Какие данные подготовить для расчёта
Начните с отчёта о финансовых результатах за тот же период, что и отчёт о движении денежных средств. Затем сопоставьте начальные и конечные остатки операционных статей, пользуясь расшифровками счетов. Отдельно соберите сведения об амортизации, продаже имущества и прочих операциях, которые уже повлияли на прибыль. Сверяйте единицы измерения: тысячи рублей нельзя складывать с рублями без пересчёта.
Далее составьте рабочую таблицу: исходный показатель, название корректировки, её знак, сумма и источник. Для каждого существенного изменения выясните, какая часть связана с обычными расчётами, а какая возникла без движения денег. Если, например, часть дебиторской задолженности списали как безнадёжную, простая разница остатков не отражает только оплату покупателей. Корректировка зависит также от того, как списание и ранее созданный резерв повлияли на исходную прибыль. Проверка обеих сторон помогает избежать двойного учёта.
После сверки сопоставьте результат с прямым расчётом, если детальные данные о платежах доступны. Необъяснённая разница служит поводом вернуться к источникам, а не исправлять итог произвольной суммой.
Сверка с прямым методом и остатком
Прямой метод анализа денежных потоков группирует денежные поступления и платежи. Косвенный начинает с прибыли и показывает мост к той же чистой сумме. При одинаковых границах организации, периоде и классификации оба способа должны дать одинаковый операционный поток. Разницу проверяют по составу операций, срокам и корректировкам.
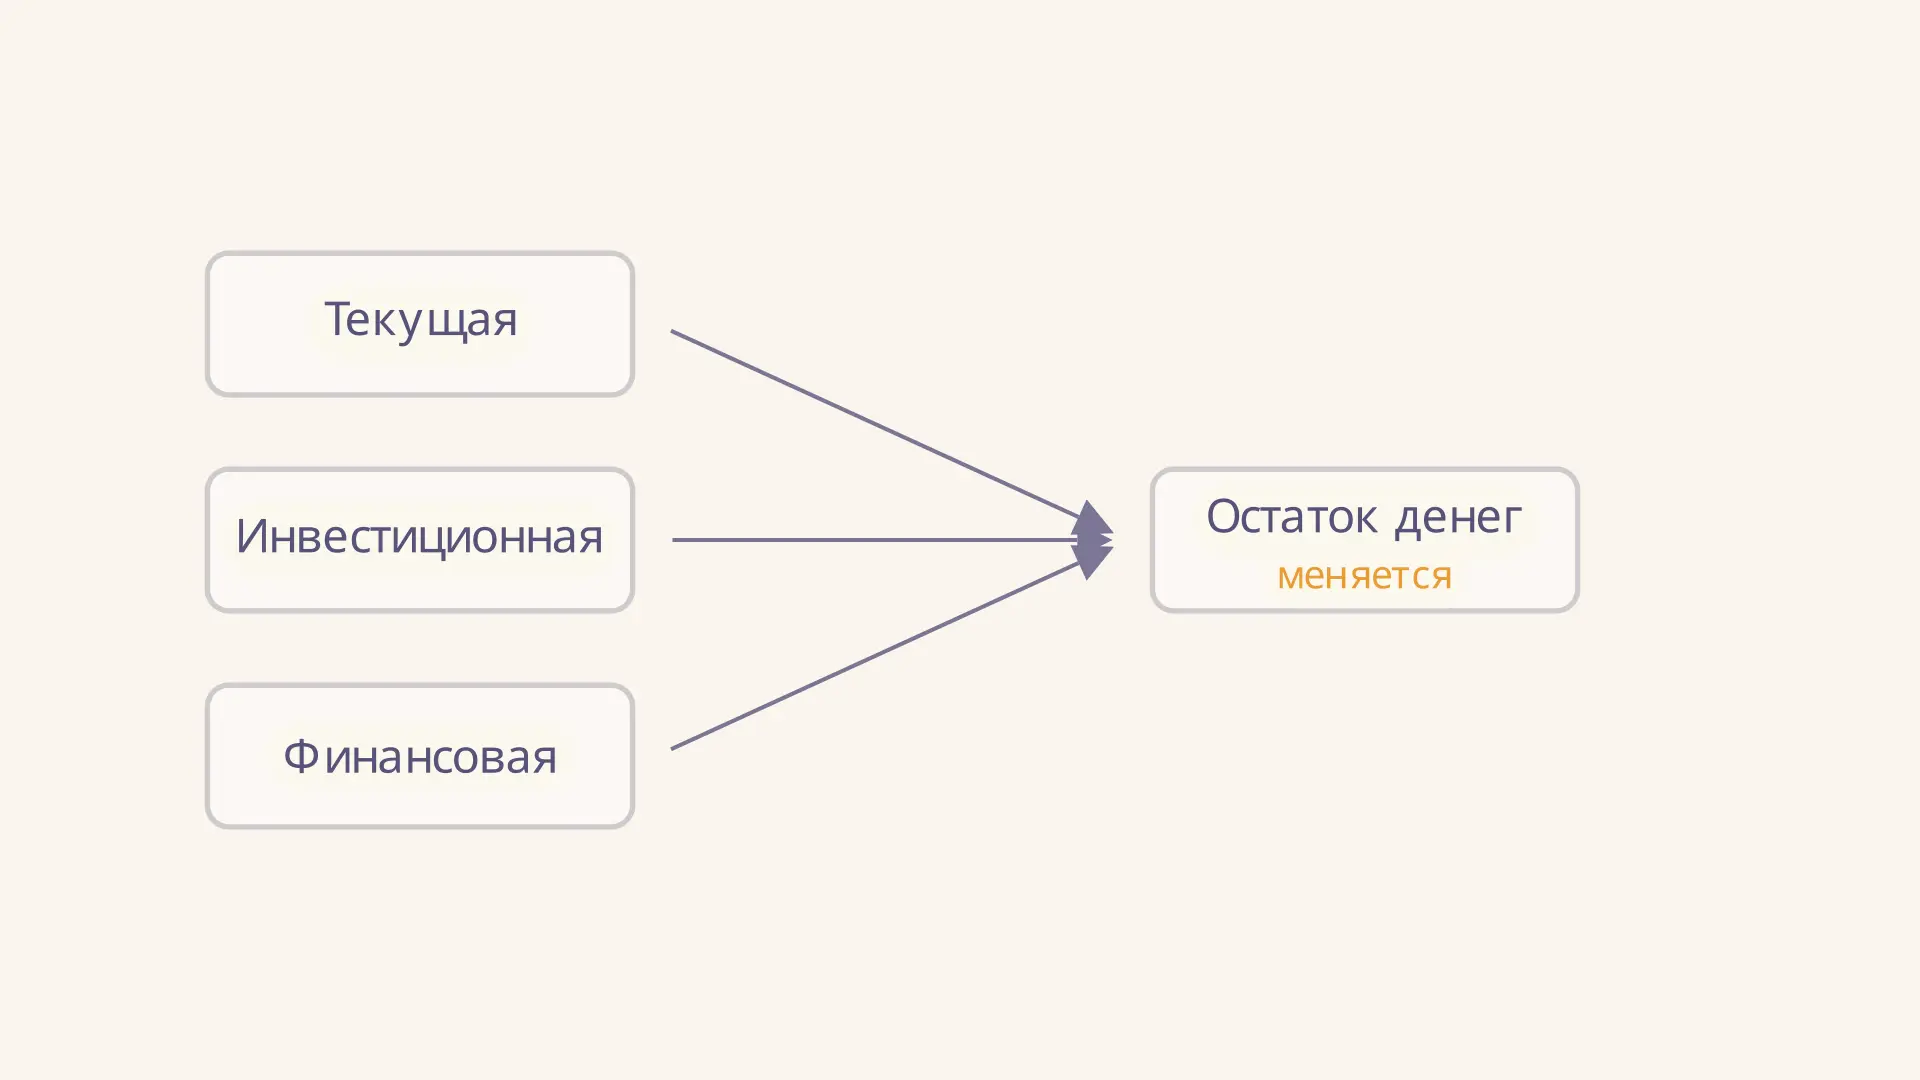
Чтобы сверить весь отчёт с остатками, к операционному потоку добавляют инвестиционный и финансовый потоки, затем учитывают применимые эффекты пересчёта денежных средств. Например, если кроме полученных 180 инвестиционный поток равен −120, финансовый +40, а курсовых и иных сверочных эффектов нет, общее изменение составит +100 тыс. руб. При начальном остатке 50 конечный остаток будет 150 тыс. руб. Это отдельная проверка, а не результат одной операционной сверки.
Как интерпретировать результат
Сравните прибыль и операционный поток за несколько периодов, затем разберите крупнейшие отклонения. Значительный рост дебиторской задолженности может указывать на замедление оплаты покупателями, но также сопровождать рост продаж. Рост задолженности поставщикам временно поддерживает поток, однако эти обязательства предстоит погасить. Контекст, условия расчётов и даты платежей важнее одного знака.
Положительный поток за год не исключает кассового разрыва внутри года. Он также не равен автоматически свободному денежному потоку: для последнего нужно определить методику и учесть необходимые инвестиции. Коэффициент ликвидности денежного потока сравнивает валовые поступления и платежи; восстановить их только по косвенной сверке обычно нельзя. Для планирования остатка отдельно рассматривают модель Миллера - Орра.
Частые ошибки
- Перепутать прирост и остаток. В корректировку входит изменение за период, а не вся задолженность на конец года.
- Поменять знак дважды. При снижении дебиторской задолженности подставляйте отрицательный прирост в формулу со знаком минус.
- Добавить амортизацию повторно. Убедитесь, что она уже уменьшила выбранную исходную прибыль и не была учтена в другой строке.
- Вычесть всю цену продажи актива. Из прибыли исключают результат продажи; денежную выручку показывают отдельно по нужному виду деятельности.
- Принять балансовое изменение за чистый денежный эффект. Проверьте неденежные изменения, валютные эффекты и периметр консолидации.
FAQ
Может ли прибыль быть положительной, а операционный поток отрицательным?
Да. Например, значительное увеличение неоплаченной покупателями выручки при уже произведённых платежах способно перевесить прибыль и остальные корректировки. Причину нужно проверить по расшифровкам.
Можно ли рассчитать поток только по балансу?
Одних двух балансов обычно недостаточно. Нужны исходный показатель прибыли, расшифровки неденежных операций и изменений счетов, а также сведения о классификации денежных поступлений и платежей.
Почему не вся кредиторская задолженность включается в формулу?
Для операционной сверки важны обязательства, связанные с соответствующей деятельностью. Кредиты и задолженность по приобретению оборудования требуют отдельного рассмотрения в зависимости от содержания операции и применимых правил.
Коротко
Косвенный метод соединяет прибыль и операционный денежный поток через последовательность корректировок. В примере прибыль 200 тыс. руб. после амортизации, изменений оборотных статей и исключения прибыли от продажи даёт 180 тыс. руб. Для практического расчёта проверяют состав прибыли, знаки изменений, неденежные эффекты и классификацию операций.
Читайте также
Анализ отчёта о движении денежных средств
Как провести анализ отчёта о движении денежных средств: сверить остатки, разобрать текущие, инвестиционные и финансовые потоки и сделать выводы на примере.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Как рассчитать EBITDA: формула и пример расчёта
Как рассчитать EBITDA по чистой и операционной прибыли: формулы, пример по отчётности, рентабельность и различия с денежным потоком и скорректированным показателем.
Коэффициент оборачиваемости запасов: расчёт
Как рассчитать коэффициент оборачиваемости запасов и срок оборота в днях, выбрать средний остаток, разобрать пример и правильно сравнить результаты компаний.
Оборачиваемость кредиторской задолженности: формула
Оборачиваемость кредиторской задолженности: как рассчитать коэффициент и срок в днях, выбрать сопоставимые данные и интерпретировать результат на примере.
Прямой метод анализа денежных потоков: пример расчёта
Прямой метод анализа денежных потоков: как сгруппировать поступления и платежи, рассчитать сальдо по видам деятельности и сверить денежный остаток на примере компании.