Как рассчитать EBITDA: формула и пример расчёта
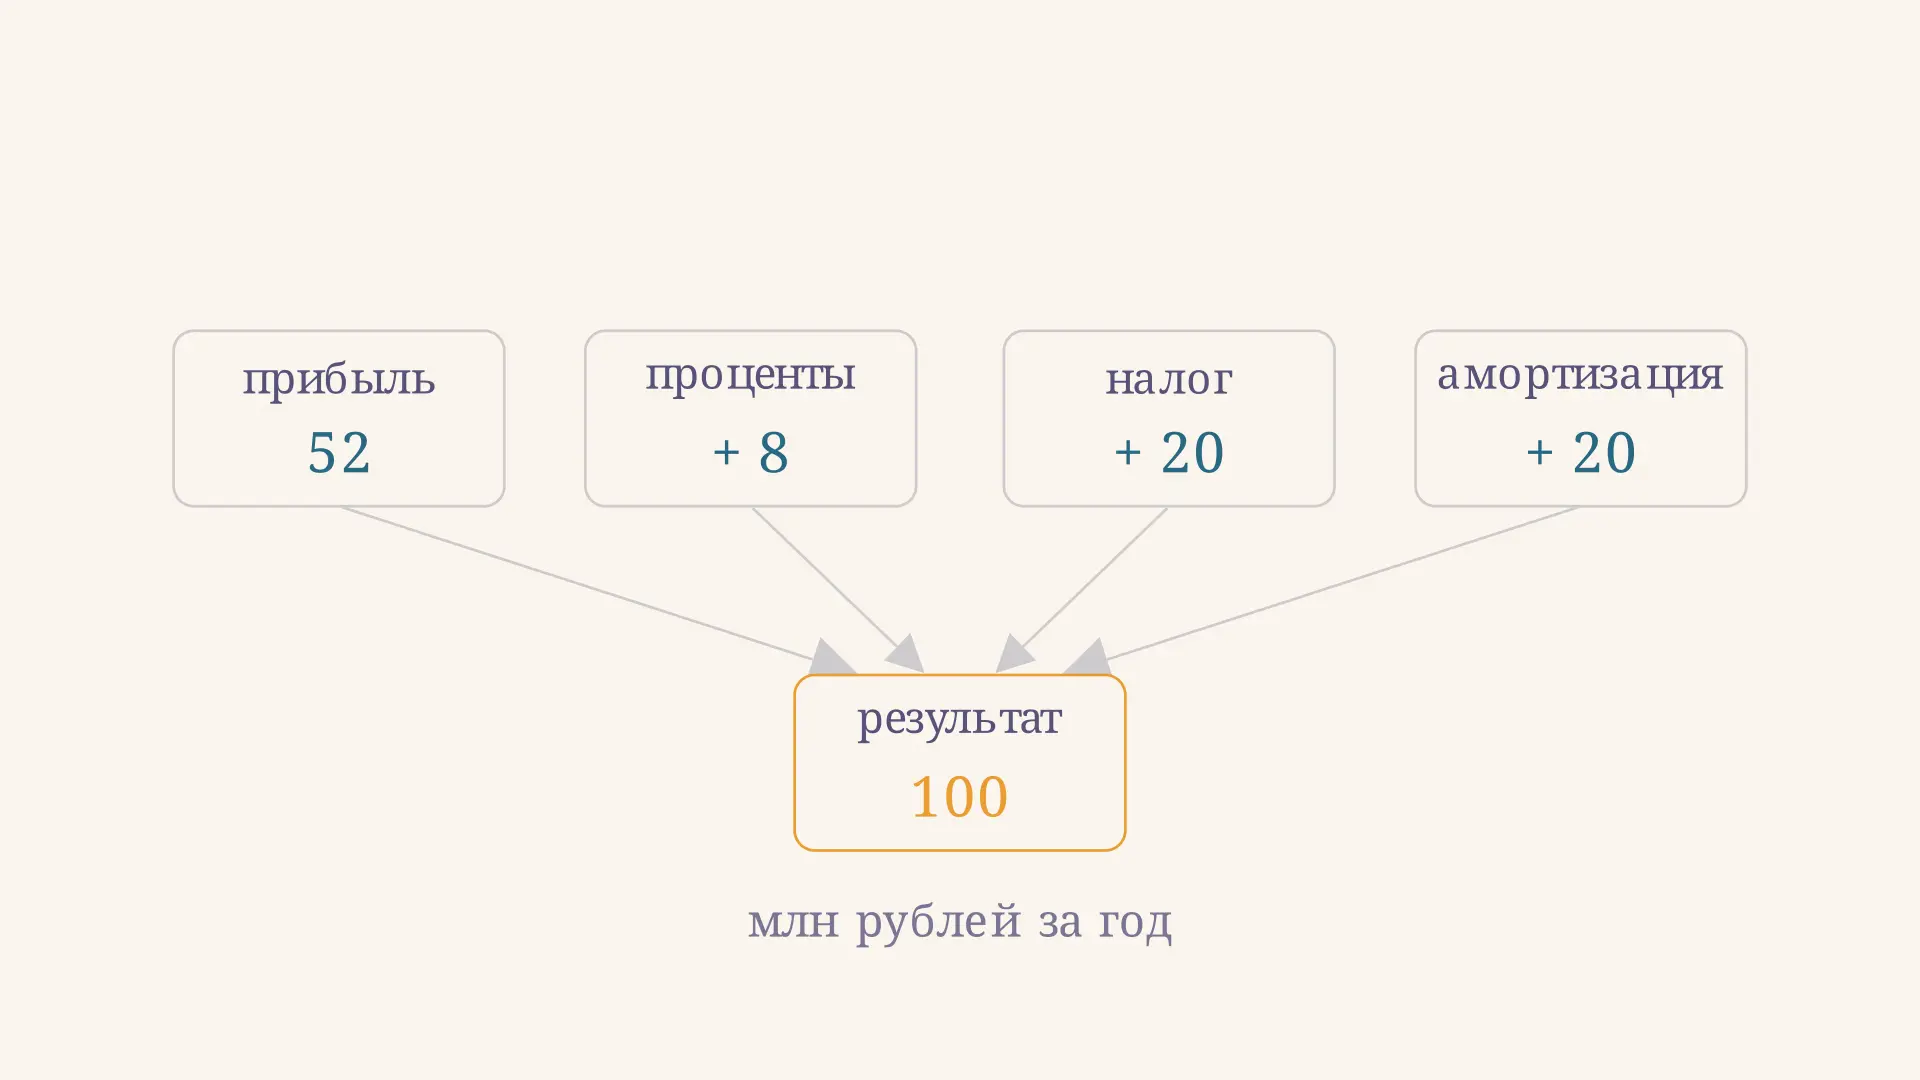
EBITDA помогает оценить результат компании до вычета процентов, налога на прибыль и амортизации. Чтобы рассчитать её по чистой прибыли, нужно вернуть эти расходы, уже учтённые при определении прибыли. Например, если чистая прибыль равна 52 млн рублей, проценты - 8 млн, налог - 20 млн и амортизация - 20 млн, показатель составит 100 млн рублей. В калькуляторе можно изменить данные и увидеть также рентабельность по выручке. Ниже разберём, где найти исходные суммы, когда допустим короткий путь через операционную прибыль и почему результат не равен деньгам на счёте.
Что показывает EBITDA
Название расшифровывается как earnings before interest, taxes, depreciation and amortization: прибыль до процентов, налога на прибыль и двух видов амортизации. В английской терминологии depreciation обычно относят к основным средствам, а amortization - к нематериальным активам. В русскоязычном расчёте важно учесть оба вида, если соответствующие расходы присутствуют в отчётности.
Показатель удобен для сравнения результатов компаний с разной долговой нагрузкой и амортизационной политикой: указанные статьи из расчёта исключают. Однако EBITDA не очищает результат от всех различий между бизнесами. Структура затрат, состав активов, правила признания выручки и другие статьи остаются важными. Поэтому для полноценной картины её рассматривают вместе с другими коэффициентами финансового анализа.
На видео движение показывает именно порядок восстановления расходов: итоговая величина получается не умножением выручки на произвольный процент, а согласованием с прибылью. Возврат по тем же ступеням помогает проверить, что каждая корректировка учтена один раз.
Формула через чистую прибыль
Для ситуации, в которой проценты и налог представлены расходами, формула выглядит так:
где - чистая прибыль или убыток, - чистые процентные расходы, - расход по налогу на прибыль, - амортизация основных средств и нематериальных активов, включённая в расходы того же периода. Если отчёт содержит процентный доход, чистые процентные расходы в этой модели равны расходам минус доходы. Выбранное компанией определение процентов необходимо проверить в её сверке.
Знак имеет значение. Чистый убыток вводят как отрицательное число. Налоговый доход, если он увеличил чистую прибыль, в таком мосте берут со знаком минус; аналогично чистый процентный доход уменьшает корректировку. В опубликованных формах расходы часто стоят в скобках: они уже уменьшили прибыль, поэтому при восстановлении результата их прибавляют, а не вычитают повторно.
Калькулятор выше намеренно ограничен частым учебным случаем: он допускает убыток, но проценты и налог задаёт как неотрицательные расходы. Для ситуации с налоговым или процентным доходом выполните отдельную сверку со знаками по данным отчётности.
Пример расчёта по отчётности
Пусть условная компания за год получила выручку 500 млн рублей. Её чистая прибыль - 52 млн, чистые процентные расходы - 8 млн, расход по налогу на прибыль - 20 млн, а включённая в расходы амортизация - 20 млн рублей. Все суммы относятся к одному и тому же году и одному периметру компании.
- Начинаем с чистой прибыли: 52 млн рублей.
- Возвращаем чистые процентные расходы: млн.
- Прибавляем налог: млн.
- Возвращаем амортизацию: млн рублей.
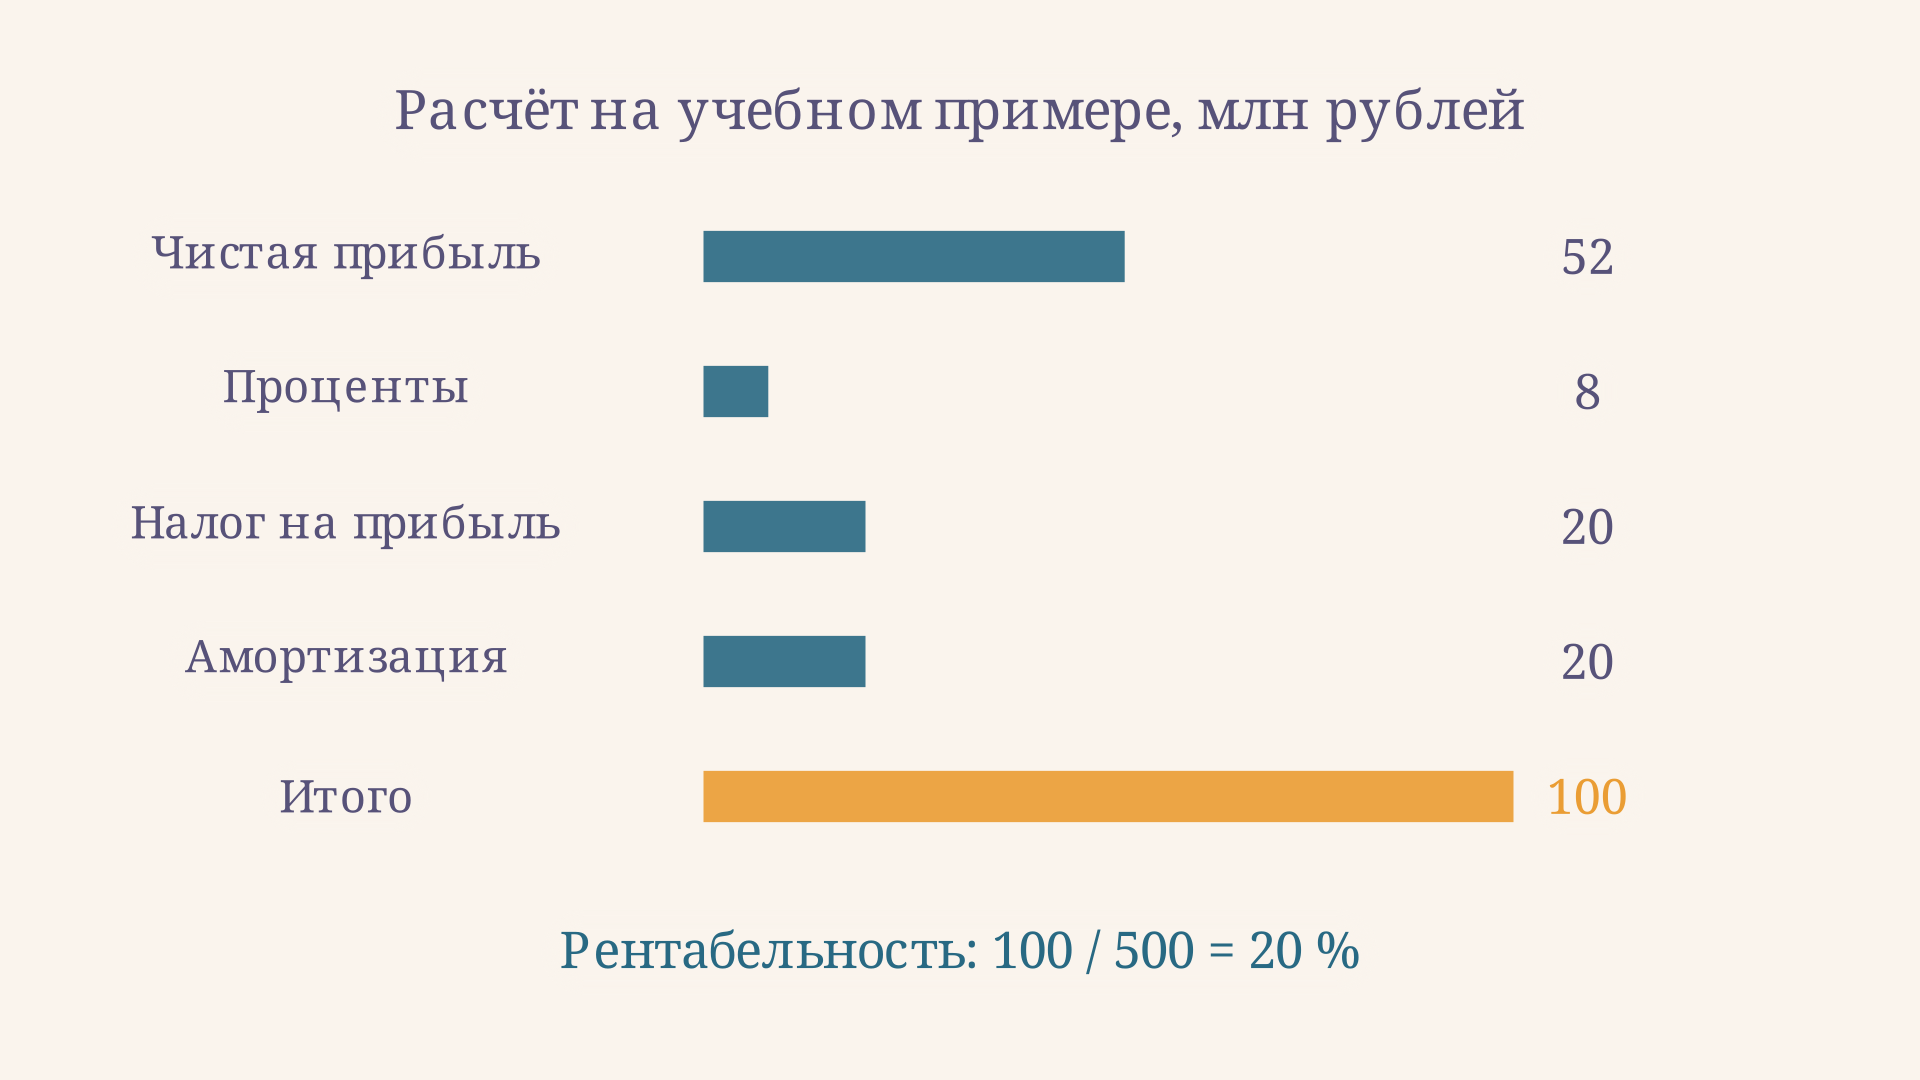
Полученная EBITDA равна 100 млн рублей. Это учебный пример, а не данные конкретного эмитента. Разница между результатом и чистой прибылью составляет 48 млн рублей: именно столько в сумме дали три корректировки. Отдельные столбцы на схеме показывают слагаемые, последний - их сумму; складывать последний столбец с остальными нельзя.
Как найти исходные суммы
Начните с отчёта о финансовых результатах: найдите чистую прибыль, налог на прибыль, процентные расходы и доходы. Проверьте, консолидированные ли это данные и к какому периоду они относятся. Например, годовая прибыль материнской компании и полугодовая амортизация группы не образуют корректного расчёта.
Амортизация может быть распределена между себестоимостью, коммерческими и административными расходами, поэтому одной строки в основном отчёте может не хватить. Используйте примечания к отчётности и сверку денежных потоков, проверяя состав суммы и то, что она относится к расходам, учтённым в исходной прибыли. Не прибавляйте стоимость покупки оборудования вместо амортизации и не включайте одну и ту же сумму дважды.
Если компания уже раскрыла EBITDA, полезно сравнить самостоятельный расчёт с её мостом от чистой прибыли. Разницу нужно объяснить составом процентов, амортизации или дополнительными корректировками. Остатки активов и обязательств на дату смотрят в бухгалтерском балансе, но баланс сам по себе не заменяет отчёт о результатах за период.
Расчёт через операционную прибыль
Другой распространённый путь начинается с операционной прибыли:
где - операционная прибыль, а - амортизация, уже вычтенная при её определении. В нашем примере операционная прибыль равна 80 млн рублей, а операционная амортизация - 20 млн; сумма также составляет 100 млн. Равенство двух путей здесь обеспечено условиями примера: иных неоперационных доходов и расходов нет.
В реальном отчёте операционная прибыль и чистая прибыль могут различаться не только на проценты и налог. Доход от продажи активов, доля прибыли ассоциированных компаний и другие неоперационные статьи способны остаться в расчёте от чистой прибыли, но отсутствовать в операционной базе. Поэтому не следует автоматически считать тождественным первому способу. Составьте мост между базами и назовите выбранное определение.
Комиссия по ценным бумагам США в разъяснениях о показателях вне GAAP, раздел 103 указывает для раскрываемой по её правилам EBITDA сверку с чистой прибылью; показатель с дополнительными корректировками должен иметь отличающееся название. Это конкретный регуляторный контекст США, а не универсальная форма отчёта для любой компании.
Рентабельность EBITDA
Чтобы сопоставить результат с масштабом продаж, делят EBITDA на выручку того же периода:
Для нашего примера . На каждый рубль выручки приходится 20 копеек EBITDA. Это отношение не означает, что компания получила 20 копеек свободных денег или чистой прибыли. При отрицательной EBITDA рентабельность тоже отрицательна; при нулевой выручке деление не определено.
Сравнивайте маржу в динамике и с компаниями близкой отрасли, используя одинаковые периоды и определения. Рост показателя может отражать изменение цен или затрат, но также изменение структуры продаж. Для более широкого разбора рентабельности капитала существует модель Дюпона, где важны и другие факторы, включая оборачиваемость активов.
Чем EBITDA отличается от денежного потока
Амортизация - неденежное начисление периода, но её добавление не превращает прибыль в денежный поток. Между продажей и поступлением оплаты может возникнуть дебиторская задолженность; деньги также расходуются на запасы, налоги, проценты и инвестиции в оборудование. Все эти обстоятельства способны существенно изменить остаток денежных средств.
Допустим, компания показала положительную EBITDA, но клиенты ещё не заплатили за значительную часть поставок. В отчёте о прибыли выручка уже признана, а денег на выплату поставщикам может не хватать. Поэтому положительное значение не доказывает платёжеспособность и не заменяет анализ движения денежных средств.
При оценке бизнеса EBITDA иногда используют в сравнительных мультипликаторах, но она не равна стоимости компании. В модели DCF стоимость связывают с прогнозируемыми свободными денежными потоками и ставкой дисконтирования. Для перехода к потокам нужны дополнительные расчёты, в том числе инвестиции и изменения оборотного капитала.
Скорректированная EBITDA
Компания может отдельно представить adjusted EBITDA, исключив, например, отдельные расходы на реструктуризацию или результаты продажи активов. Такая корректировка требует пояснения каждой статьи: одинаковое название не гарантирует одинаковой методики у разных компаний. Повторяющиеся расходы нельзя считать несущественными лишь потому, что их назвали разовыми.
При сравнении проверьте, есть ли мост от чистой прибыли, какие суммы добавлены и вычтены и применялась ли методика одинаково в разные годы. Смотрите также на саму чистую прибыль и денежный поток: скорректированный показатель - дополнительный ракурс, а не замена отчётности.
Частые ошибки
- Смешивают периоды и масштаб. Выручку за год нельзя делить на EBITDA за квартал без приведения к сопоставимой базе.
- Дважды добавляют амортизацию. Сначала выясните, какие начисления уже входят в исходный результат и в опубликованные корректировки.
- Путают знаки. Расход прибавляют обратно, а налоговый или процентный доход учитывают с обратным знаком в принятом мосте.
- Считают EBITDA деньгами. Она не учитывает все платежи, оборотный капитал и капитальные вложения.
- Сравнивают разные определения. Обычная и скорректированная EBITDA могут существенно отличаться даже у одной компании.
FAQ
Можно ли рассчитать EBITDA при убытке?
Да. Используйте чистый убыток со знаком минус и выполните те же корректировки. Результат может оказаться как положительным, так и отрицательным: это зависит от величины расходов, возвращаемых к прибыли.
Какой уровень рентабельности считается хорошим?
Единого порога для всех отраслей нет. Сопоставляйте компании со сходной моделью бизнеса, проверяйте периоды и состав EBITDA, а также смотрите на долг, инвестиционные потребности и денежные потоки.
Чем EBITDA отличается от EBIT?
EBIT - результат до процентов и налога на прибыль; амортизация в нём остаётся расходом. При согласованном составе статей добавление амортизации к EBIT даёт EBITDA. Не всякая строка операционной прибыли автоматически совпадает с EBIT.
Коротко
EBITDA рассчитывают от чистой прибыли, возвращая процентные расходы, налог на прибыль и амортизацию с учётом знаков и состава отчётности. В нашем примере млн рублей, а маржа при выручке 500 млн - 20 %. Для содержательного сравнения проверяйте определения, периоды и сверку с финансовой отчётностью.
Читайте также
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Как рассчитать коэффициент износа основных средств
Как рассчитать коэффициент износа основных средств по накопленной амортизации: формула, пошаговый пример, источники данных и интерпретация результата в анализе.
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.
Рентабельность инвестированного капитала ROIC: расчёт
Как рассчитать ROIC по операционной прибыли и среднему инвестированному капиталу, сравнить его с WACC и избежать ошибок при анализе отчётности компании.
Финансовый анализ: коэффициенты и их чтение
Коэффициенты финансового анализа: четыре группы показателей, формулы расчёта по балансу и отчёту о финрезультатах, нормативы, связка через модель Дюпона и разбор частых ошибок.
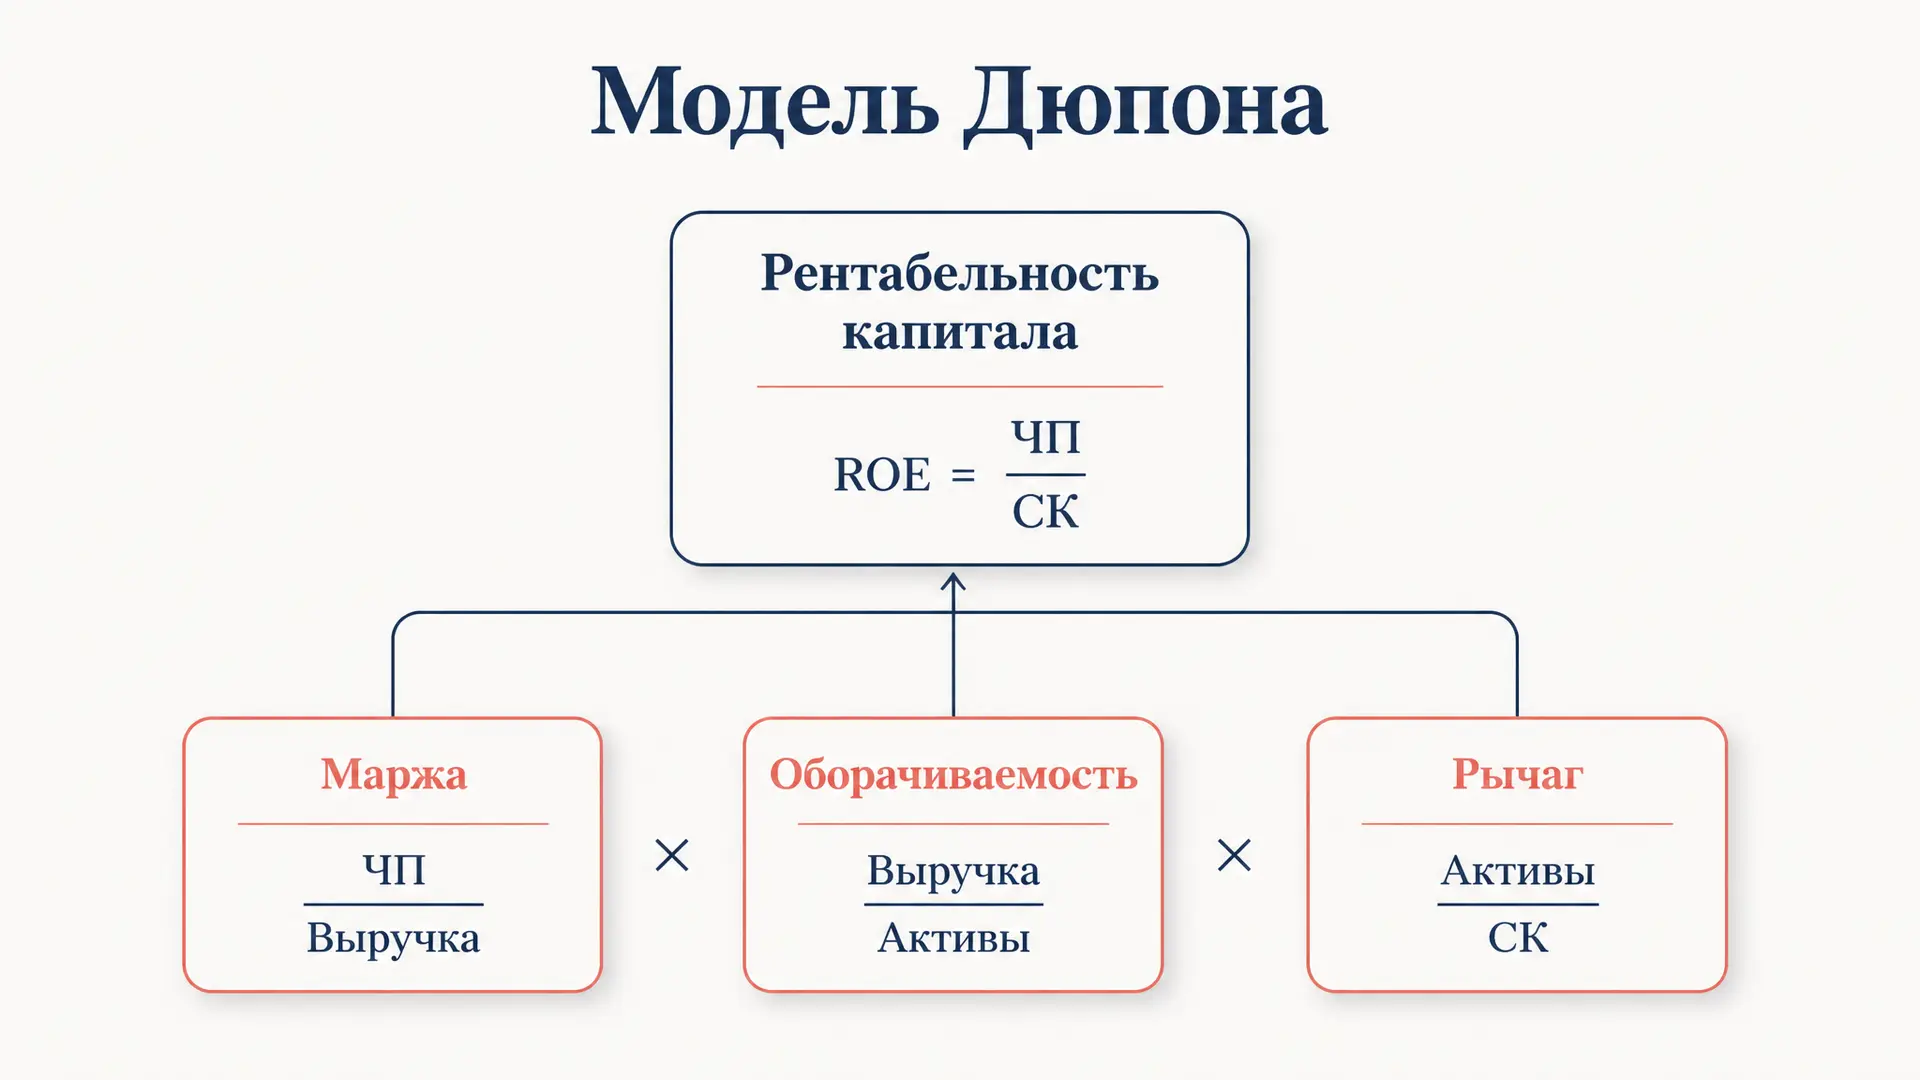
Модель Дюпона: факторный анализ рентабельности капитала
Разбор модели Дюпона: как разложить рентабельность собственного капитала на маржу, оборачиваемость активов и финансовый рычаг, формулы и пример факторного анализа.