Рентабельность инвестированного капитала ROIC: расчёт
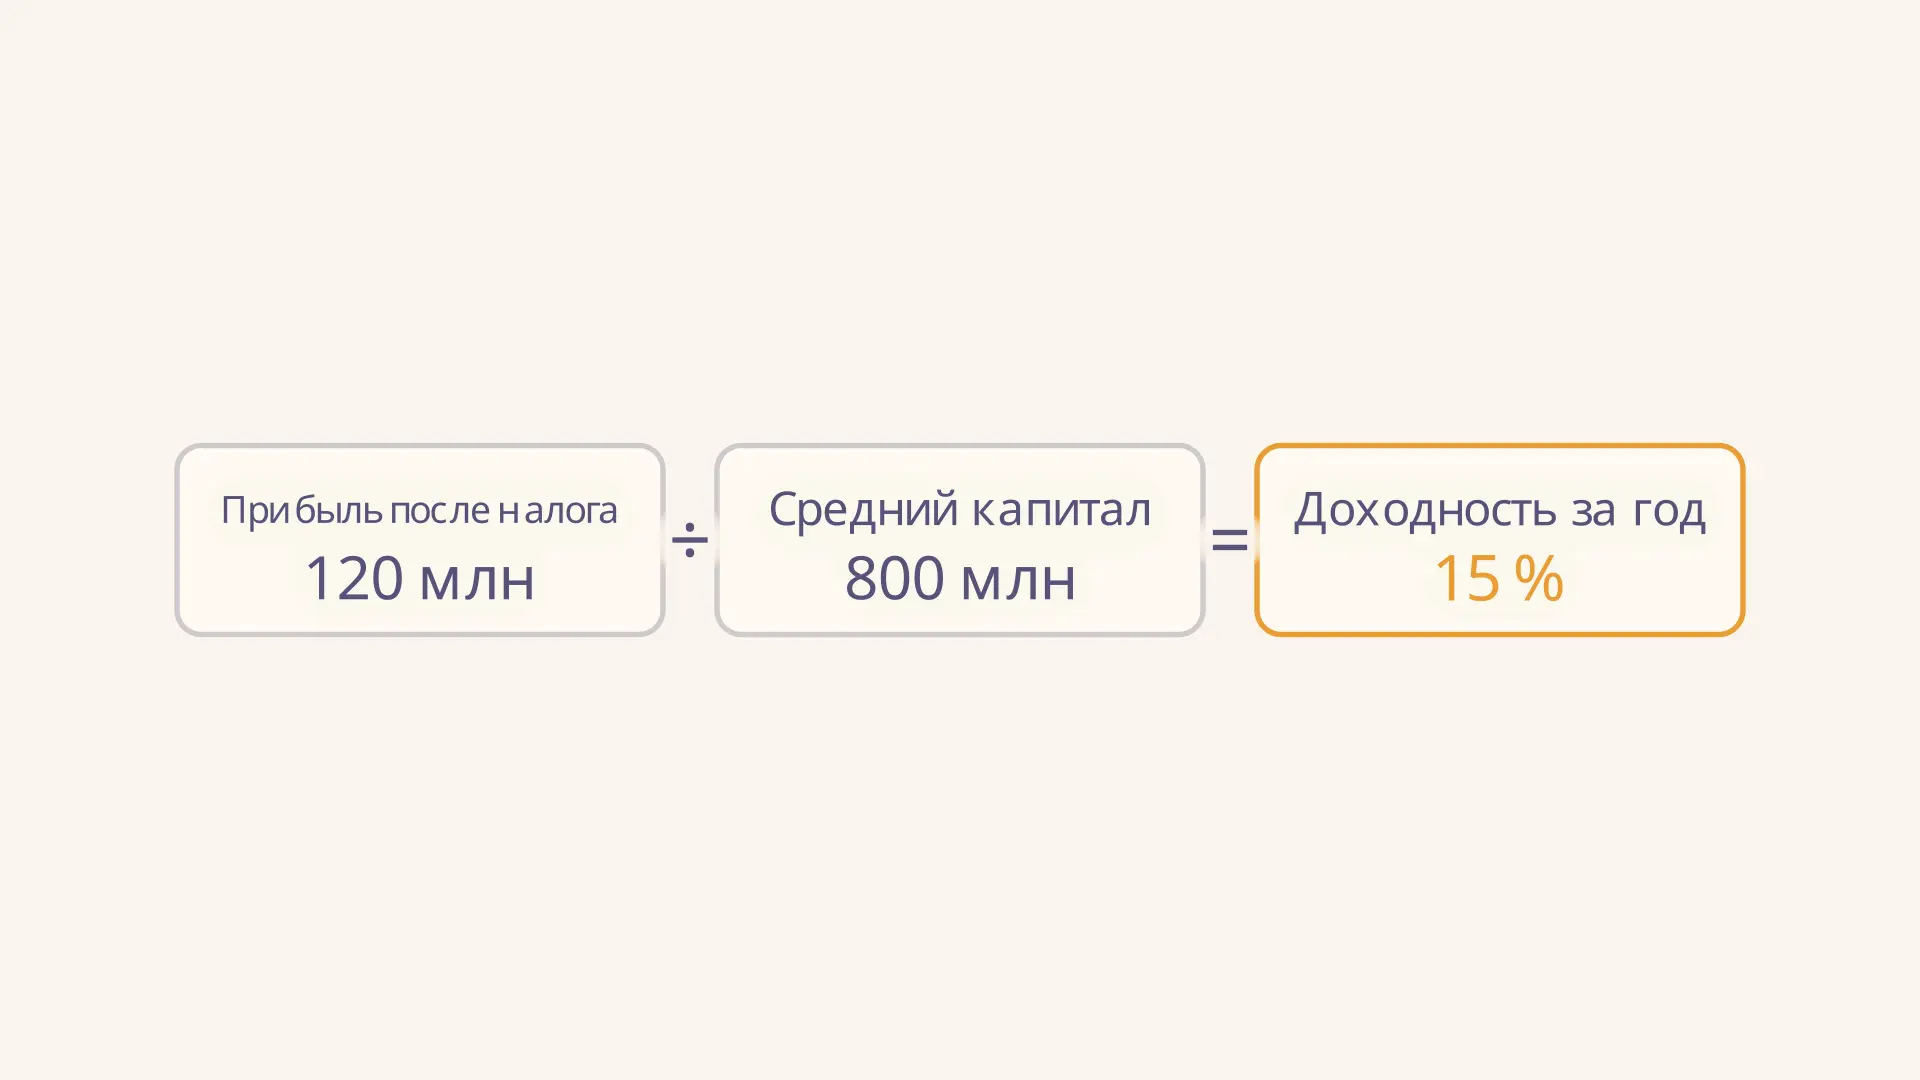
Рентабельность инвестированного капитала, или ROIC, показывает, сколько операционной прибыли после налога приходится на капитал, занятый в бизнесе. Показатель помогает сравнить результат деятельности с объёмом ресурсов, которые предоставили собственники и кредиторы. Например, компания с прибылью 120 млн рублей и средним инвестированным капиталом 800 млн заработала 15% за год. Калькулятор ниже позволяет изменить исходные данные и увидеть, как соотносятся прибыль и доходность.
Что показывает ROIC
ROIC отвечает на вопрос: сколько операционной прибыли после условного налога приносит каждый рубль капитала, вложенного в работающие активы? Он рассматривает результат для поставщиков капитала в целом, поэтому проценты по кредитам не вычитают из операционной прибыли перед расчётом. Так показатель меньше зависит от того, финансируется бизнес преимущественно долгом или собственными средствами.
Доходность выражают за период, обычно за год. При прочих равных рост прибыли увеличивает ROIC, а рост капитала без соответствующего роста прибыли снижает его. На видео меняется только операционная прибыль: капитал равен 800 млн рублей, ставка налога - 20%. При росте прибыли со 150 до 250 млн рублей доходность повышается с 15 до 25% и затем возвращается к исходной точке.
Формула и смысл числителя
Для годового расчёта используют формулу:
где - операционная прибыль после налога, а - средний инвестированный капитал за тот же период. В простой учебной модели , где - операционная прибыль до процентов и налога, - ставка налога в долях единицы.
Это упрощение: налог рассчитывают на операционную прибыль без налогового эффекта процентов. При анализе отчётности необходимо отделить операционные и неоперационные доходы, разовые статьи и подобрать обоснованную налоговую ставку. Убытки и налоговые льготы могут сделать механическое применение стандартной ставки неуместным. Использование чистой прибыли вместо смешивает операционный результат с расходами на финансирование и другими статьями.
Как определить инвестированный капитал
Один подход начинается с активов: к чистому операционному оборотному капиталу прибавляют чистые внеоборотные активы, используемые в деятельности. В упрощённом виде оборотный капитал здесь - операционные оборотные активы за вычетом беспроцентных операционных обязательств, таких как задолженность поставщикам. Денежные средства, необходимые для работы, могут входить в операционные активы; избыточные деньги исключают.
Другой подход идёт от источников финансирования: собственный капитал плюс процентный долг за вычетом неоперационных активов. Для равенства двух подходов нужно последовательно учесть прочие обязательства, активы и корректировки. Например, нельзя вычесть избыточные деньги из капитала и одновременно оставить в операционной прибыли процентный доход от них. Практические определения капитала и доходности приведены в материалах Асвата Дамодарана.
Прибыль - поток за год, а капитал в балансе измеряется на конкретную дату. Поэтому часто берут среднее между началом и концом года. При крупном приобретении или сезонных колебаниях простое среднее может быть неточным: лучше использовать больше дат или средневзвешенную по времени величину. Другой распространённый подход - капитал на начало периода; выбранный метод нужно раскрыть и применять последовательно.
Пример расчёта по шагам
Пусть учебная компания получила за год млн рублей. Ставка налога составляет 20%, капитал на начало года - 700 млн, на конец - 900 млн рублей. Тогда:
- млн рублей.
- Средний капитал: млн рублей.
- .
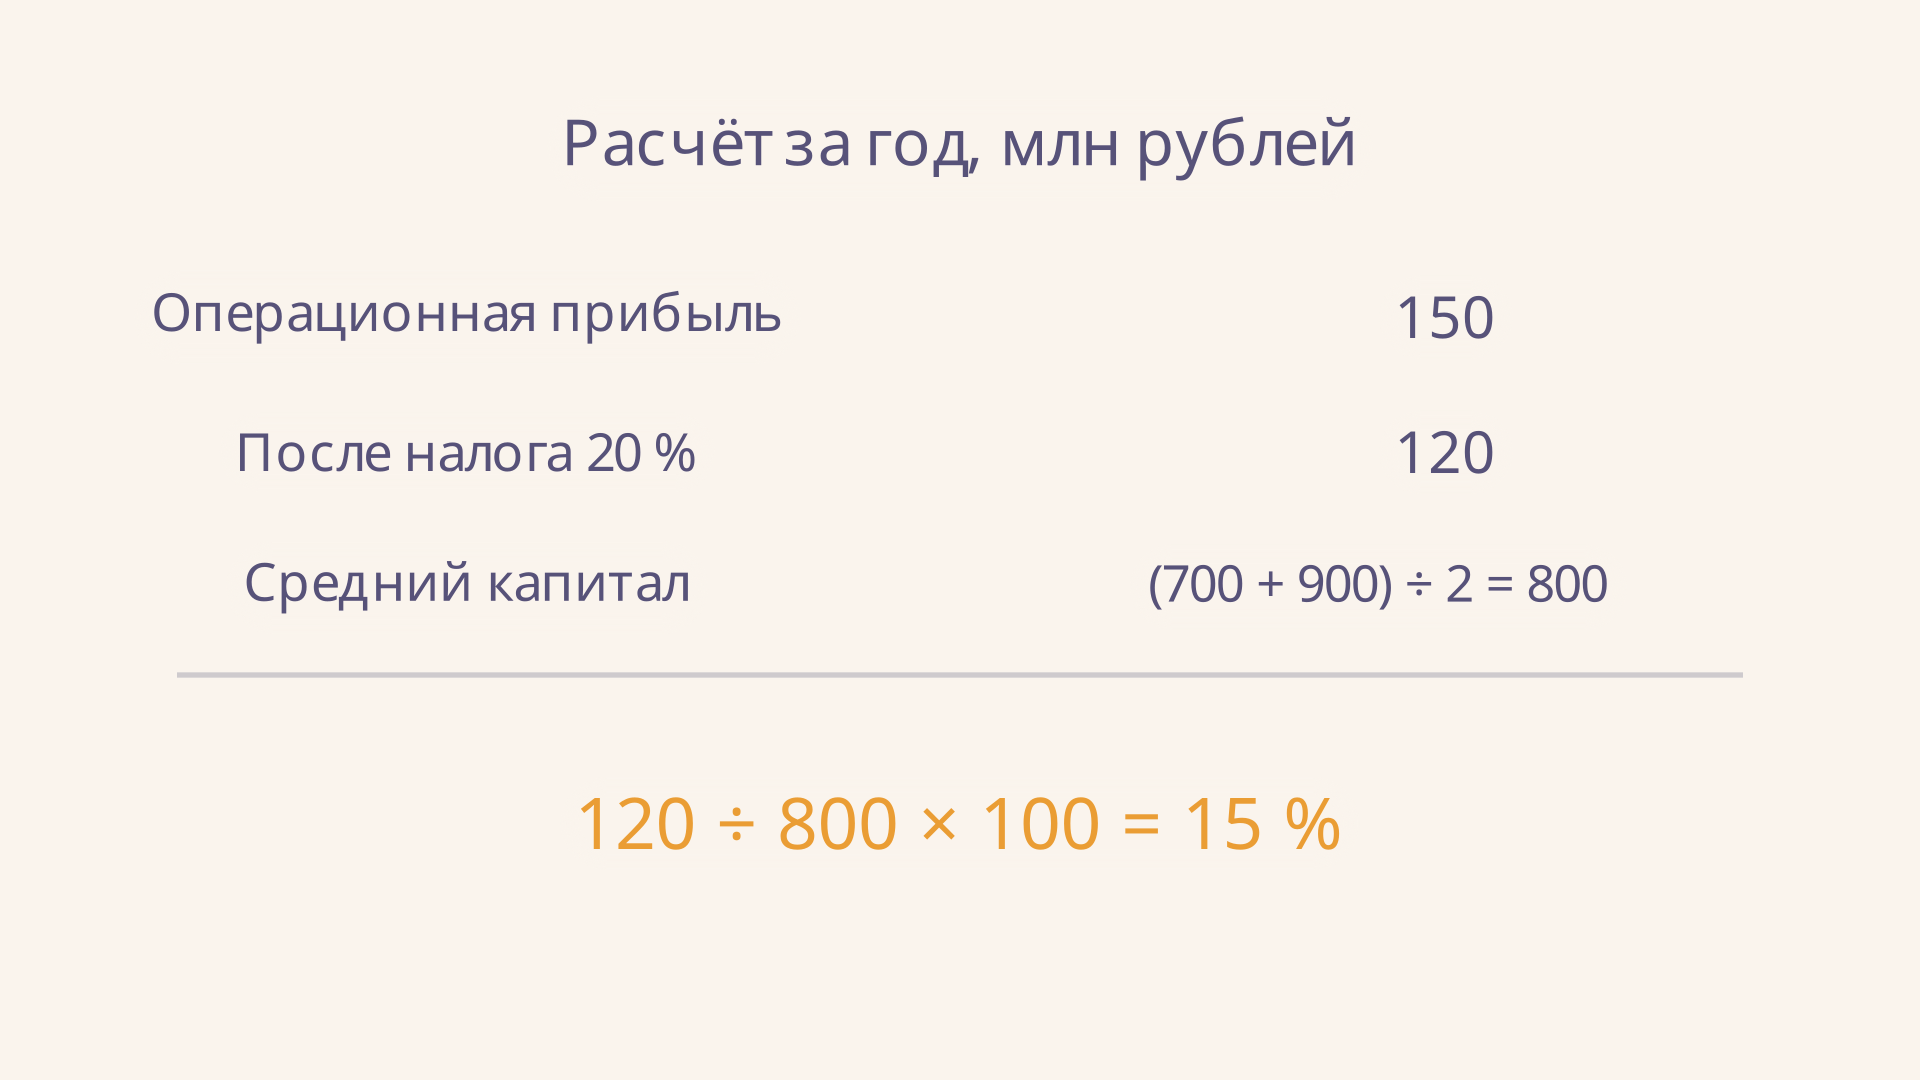
Это 15 рублей операционной прибыли после налога на каждые 100 рублей среднего капитала за год, а не обещанная доходность конкретного инвестора. Если единицы в числителе и знаменателе различаются, перед делением их приводят к одной шкале. Например, 120 млн нельзя напрямую делить на 800 тыс. рублей.
Сравнение со стоимостью капитала
Само значение ROIC не отвечает, достаточно ли доходности с учётом риска. Его часто сопоставляют с WACC - средневзвешенной стоимостью капитала. Разница называется спредом. Положительный спред указывает, что доходность по принятой методике превышает требуемую стоимость финансирования; отрицательный - что она ниже этого ориентира.
Если в примере , спред равен процентным пунктам. Умножив его на 800 млн рублей, получим условную экономическую прибыль 40 млн рублей за год. Это связь с экономической добавленной стоимостью EVA: . Ставку в формуле используют в долях единицы. Сравнение зависит от оценки WACC и согласованности периода и базы капитала; оно не заменяет прогноз будущих денежных потоков.
Чем ROIC отличается от ROE и доходности проекта
ROIC охватывает капитал кредиторов и собственников, а рентабельность собственного капитала сопоставляет чистую прибыль с собственным капиталом. Заёмное финансирование может повысить или снизить ROE, поэтому одинаковый ROIC не гарантирует одинаковый ROE. Разложение ROE на факторы подробно рассмотрено в статье про модель Дюпона.
ROIC компании - бухгалтерская доходность уже используемого капитала за период. Для нового проекта важны размер и сроки будущих денежных потоков, включая первоначальные вложения и остаточную стоимость. Например, индекс рентабельности инвестиций PI сопоставляет приведённую стоимость поступлений с инвестициями. Высокий исторический ROIC компании сам по себе не доказывает, что новый проект выгоден или что будущий прирост капитала принесёт такую же доходность.
Какие решения меняют показатель
Доходность можно разложить на операционную маржу после налога и оборачиваемость капитала. Если выручка положительна, то отношение прибыли к капиталу равно произведению отношения прибыли к выручке на отношение выручки к капиталу. Это помогает отделить заработок с каждого рубля продаж от объёма продаж на каждый рубль вложенного капитала.
Предположим, что в нашем примере годовая выручка равна 1200 млн рублей. Тогда маржа после налога составляет , а оборачиваемость капитала равна оборота. Произведение даёт . Увеличить показатель можно, например, улучшив маржу при прежнем капитале и продажах либо повысив продажи при неизменных марже и капитале. На практике эти условия редко сохраняются одновременно: расширение продаж может потребовать запасов и новых мощностей.
Снижение капитала тоже не всегда улучшает бизнес. Продажа необходимого оборудования или чрезмерное сокращение запасов способны временно повысить отношение, но затем повредить поставкам и прибыли. Поэтому вместе с коэффициентом исследуют абсолютные значения прибыли, капитала и денежных потоков, а также причины изменений. Если капитал быстро растёт из-за запуска завода, текущий ROIC может снизиться до выхода производства на запланированную мощность; оценку имеет смысл дополнить прогнозом и проверкой допущений.
Для отдельного вложения полезно оценивать дополнительную прибыль относительно дополнительного капитала, а не переносить на него среднюю доходность всей компании. Такой расчёт чувствителен к моменту начала проекта, загрузке мощностей и составу затрат. Он служит ориентиром для анализа, но не учитывает распределение денежных потоков во времени так, как это делают дисконтированные методы оценки проектов.
Как сравнивать компании и годы
Начните с одинакового периода, валюты и определения капитала. Затем проверьте, какие активы и прибыль исключены как неоперационные, учтены ли аренда и гудвилл, одинаково ли обработаны приобретения и разовые расходы. Анализ с гудвиллом учитывает цену прошлых приобретений; без него можно отдельно изучить доходность операционных активов. Эти варианты отвечают на разные вопросы и требуют явного указания метода.
Сопоставляйте компании близких отраслей и изучайте динамику за несколько лет. Списание активов способно уменьшить балансовый капитал и механически поднять ROIC, хотя эффективность операций не улучшилась. Новые проекты, напротив, сначала увеличивают вложенный капитал и лишь позже приносят прибыль. При отрицательном или близком к нулю капитале процент становится неустойчивым или трудно интерпретируемым. Для банков и страховщиков определения операционного капитала и дохода требуют отраслевого подхода.
Частые ошибки
- Вычитать проценты из числителя. Тогда операционная доходность смешивается с эффектом структуры финансирования.
- Использовать капитал только на конец года без оговорки. Крупные изменения в течение года могут исказить сопоставление с годовой прибылью.
- Путать проценты с процентными пунктами. Разница между 15% и 10% составляет 5 п.п., а не 5% от исходной ставки.
- Считать высокий показатель гарантией создания стоимости. Нужны сопоставимая оценка стоимости капитала и проверка устойчивости результата.
- Смешивать операционные и неоперационные статьи. Исключение актива из знаменателя требует соответствующего подхода к доходу от него.
FAQ
Что означает ROIC 15%? При выбранной методике компания за год получила 15 рублей операционной прибыли после налога на 100 рублей среднего инвестированного капитала. Это не ставка выплаты акционеру.
Может ли ROIC быть отрицательным? Да. При положительном капитале отрицательный даёт отрицательную доходность. Если сам капитал отрицателен, знак отношения без дополнительного анализа не раскрывает экономический смысл.
Какой ROIC считается хорошим? Универсального порога нет. Сравните его с обоснованным WACC, отраслевыми аналогами и историей компании, проверив одинаковость определений и устойчивость прибыли.
Коротко
ROIC связывает операционную прибыль после налога с капиталом, занятым в бизнесе. В учебном примере 120 млн рублей прибыли на 800 млн среднего капитала дают 15% за год. Показатель полезен вместе с анализом WACC, состава активов, учётных корректировок и перспектив новых вложений.
Читайте также
Как рассчитать EBITDA: формула и пример расчёта
Как рассчитать EBITDA по чистой и операционной прибыли: формулы, пример по отчётности, рентабельность и различия с денежным потоком и скорректированным показателем.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.
Коэффициент финансовой зависимости: формула и расчёт
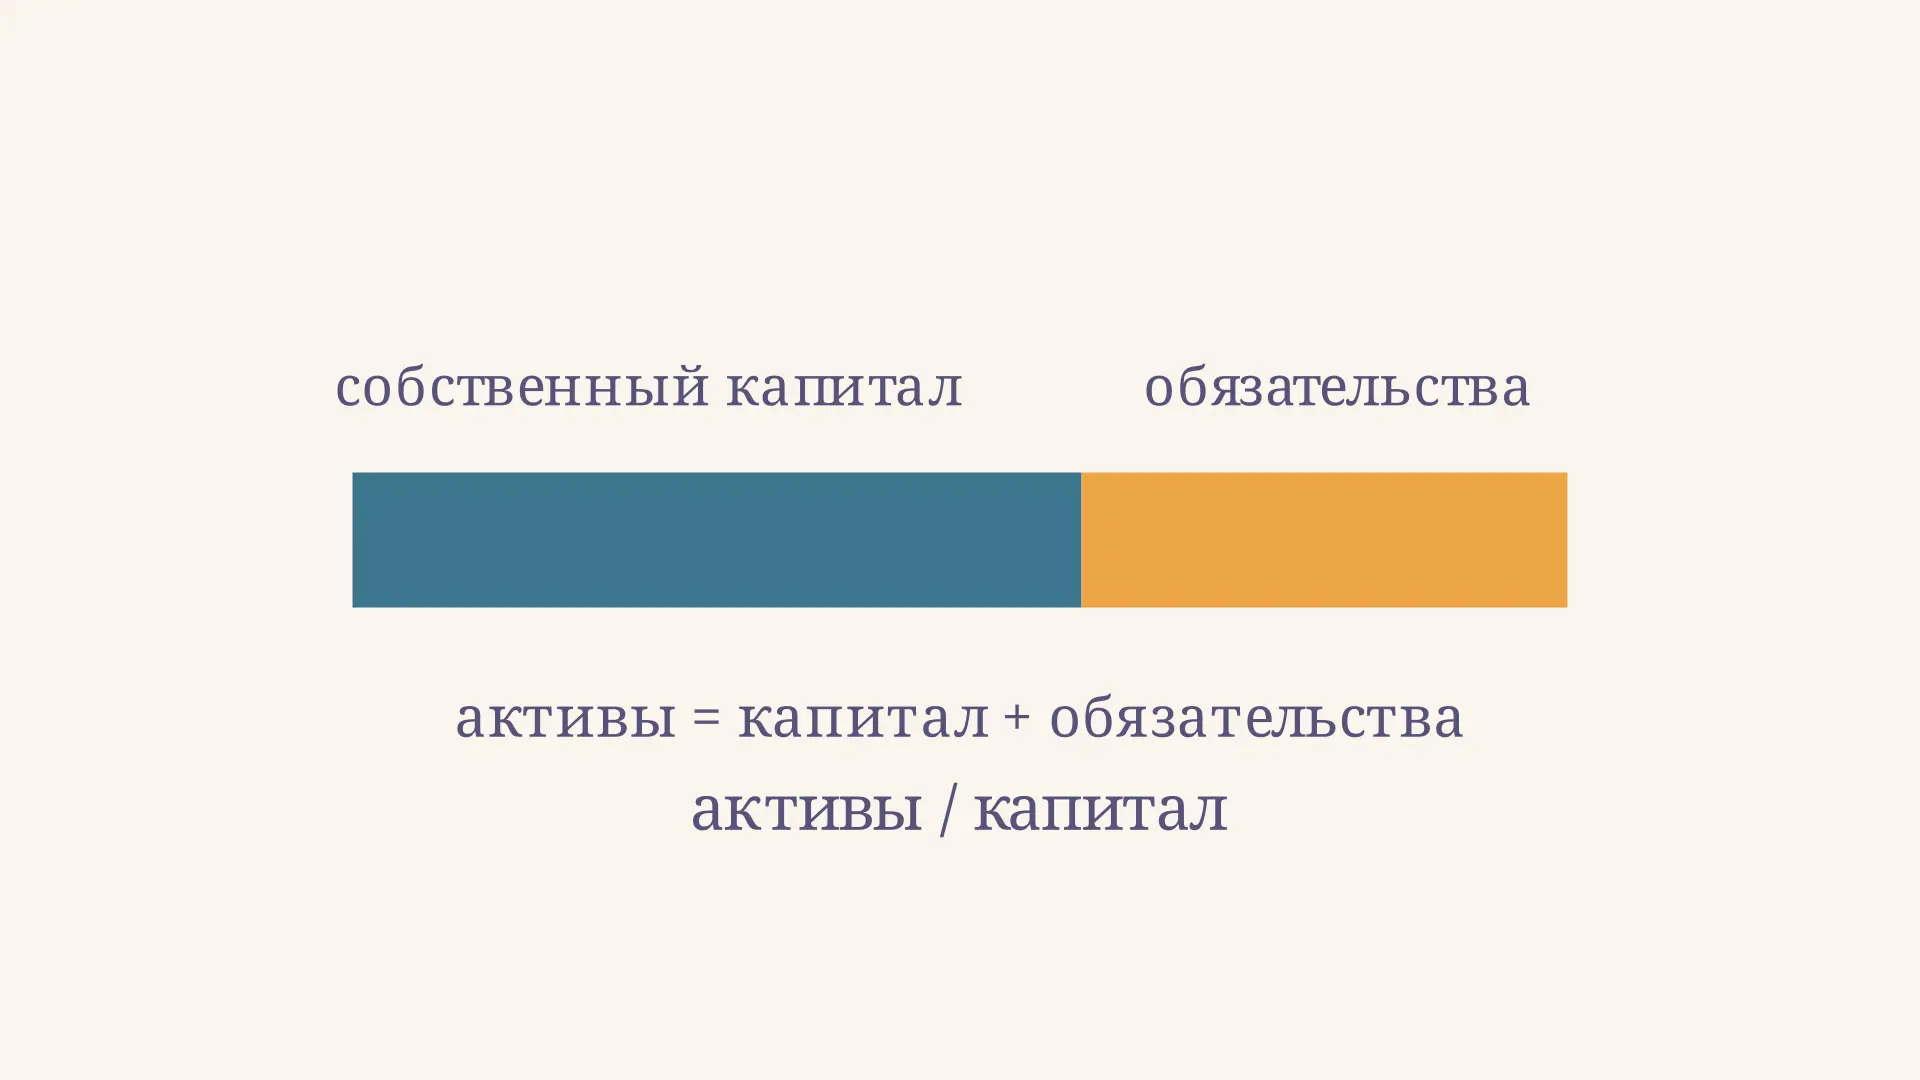
Как рассчитать коэффициент финансовой зависимости по балансу, связать его с автономией и долей обязательств и правильно объяснить результат на примере.
Финансовый анализ: коэффициенты и их чтение
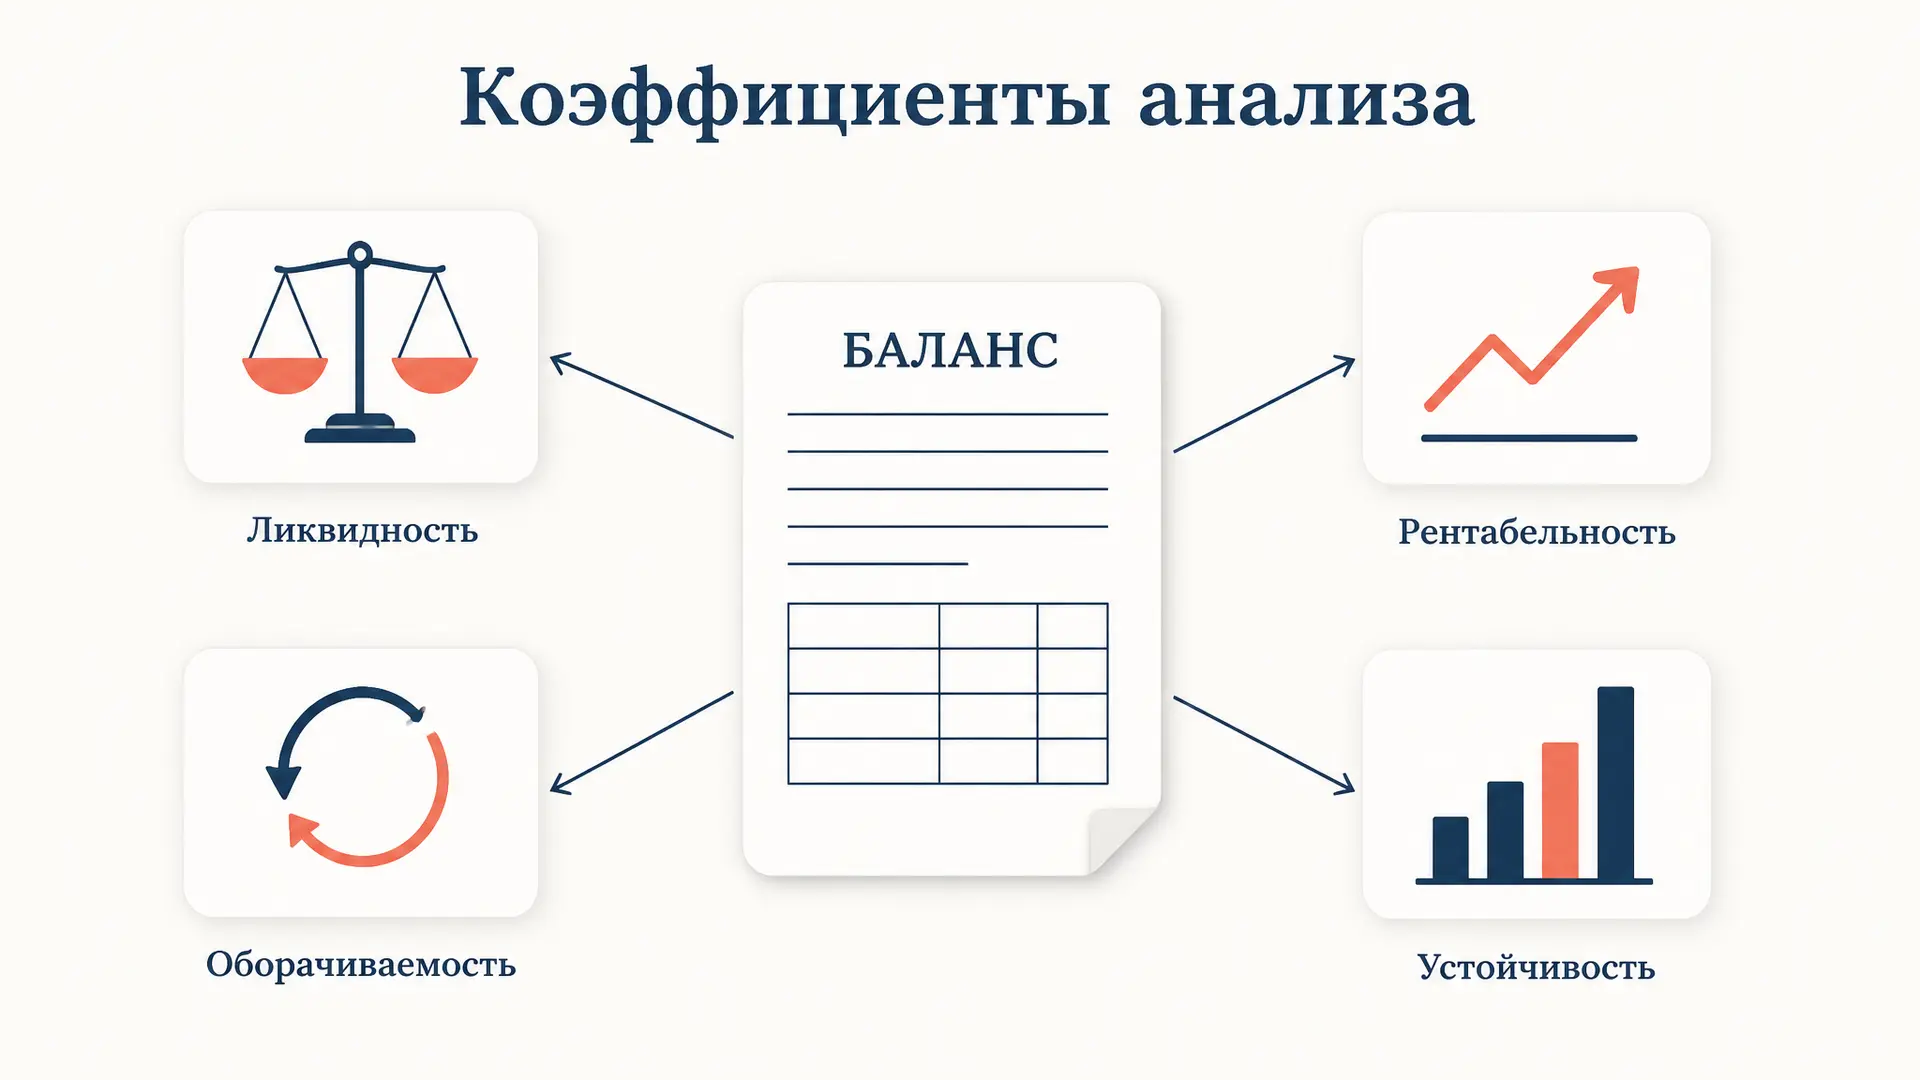
Коэффициенты финансового анализа: четыре группы показателей, формулы расчёта по балансу и отчёту о финрезультатах, нормативы, связка через модель Дюпона и разбор частых ошибок.
Модель Дюпона: факторный анализ рентабельности капитала
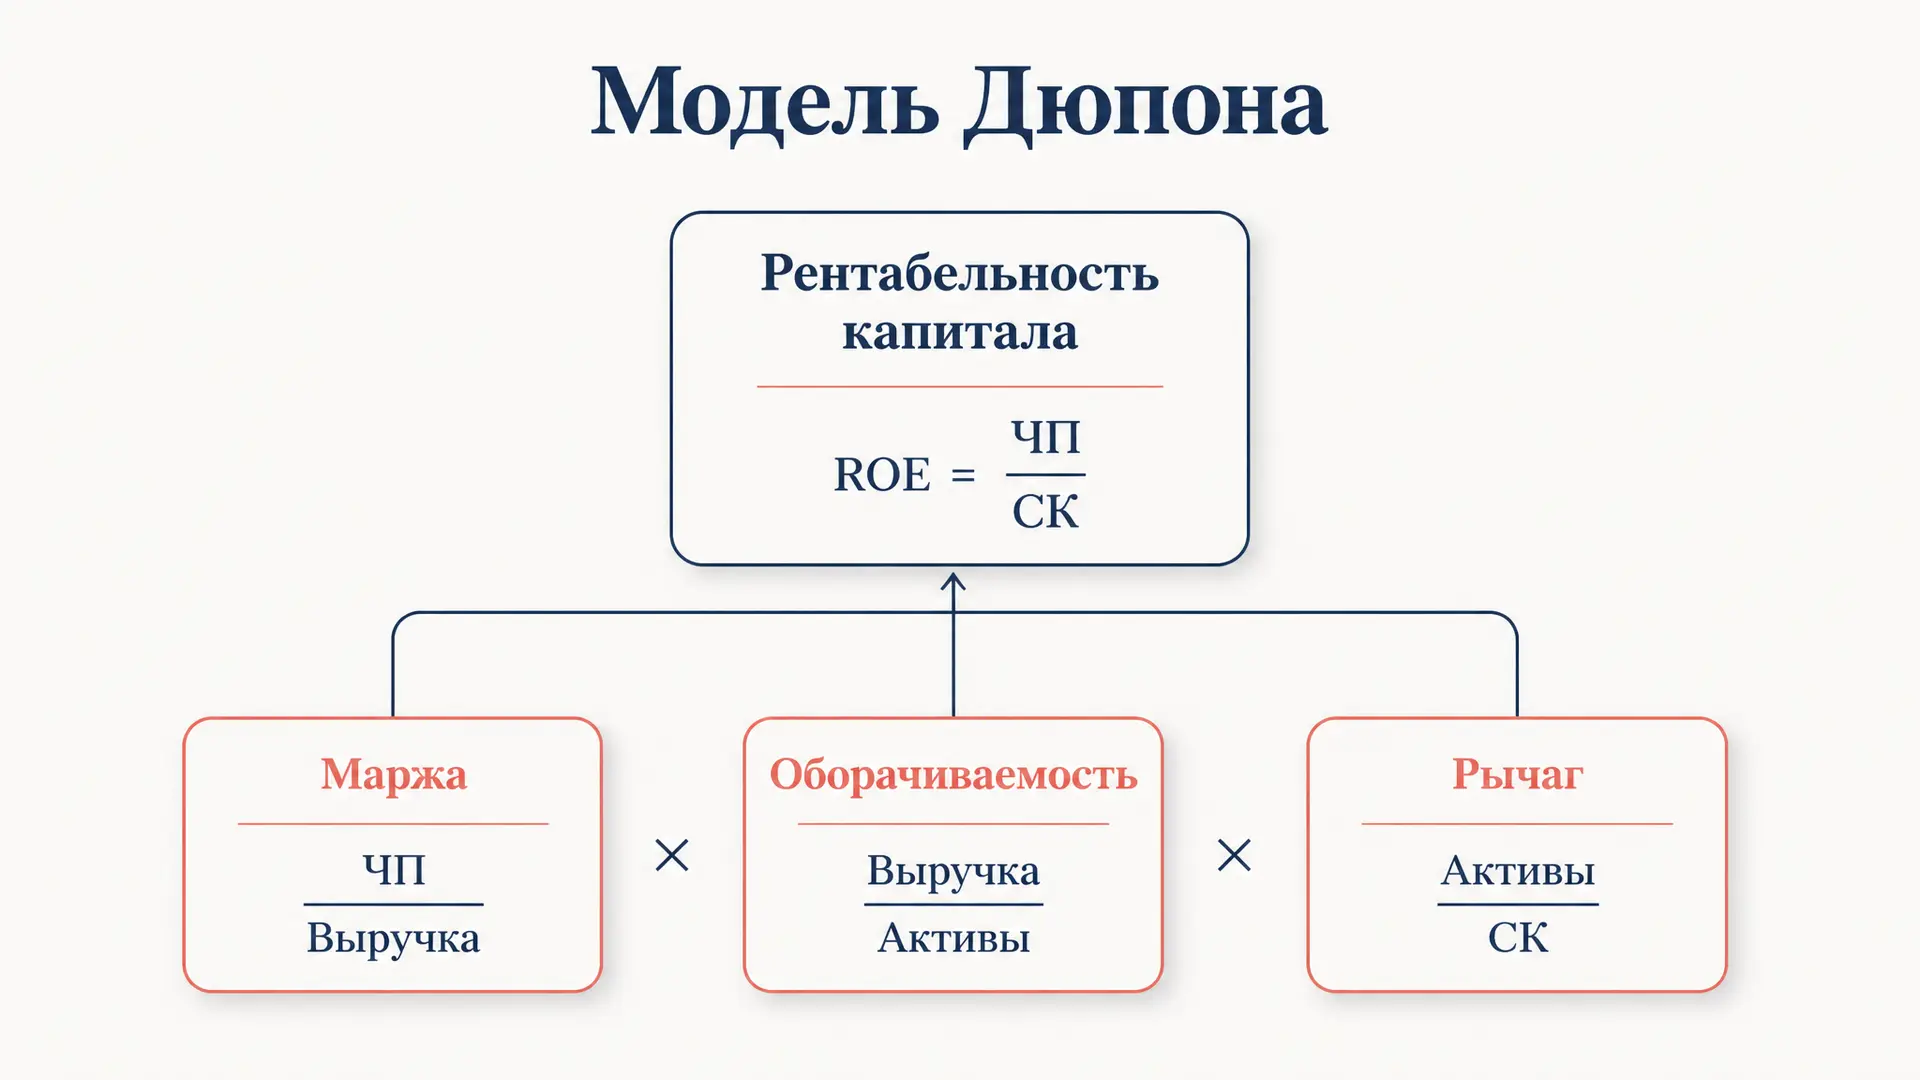
Разбор модели Дюпона: как разложить рентабельность собственного капитала на маржу, оборачиваемость активов и финансовый рычаг, формулы и пример факторного анализа.
EVA: экономическая добавленная стоимость
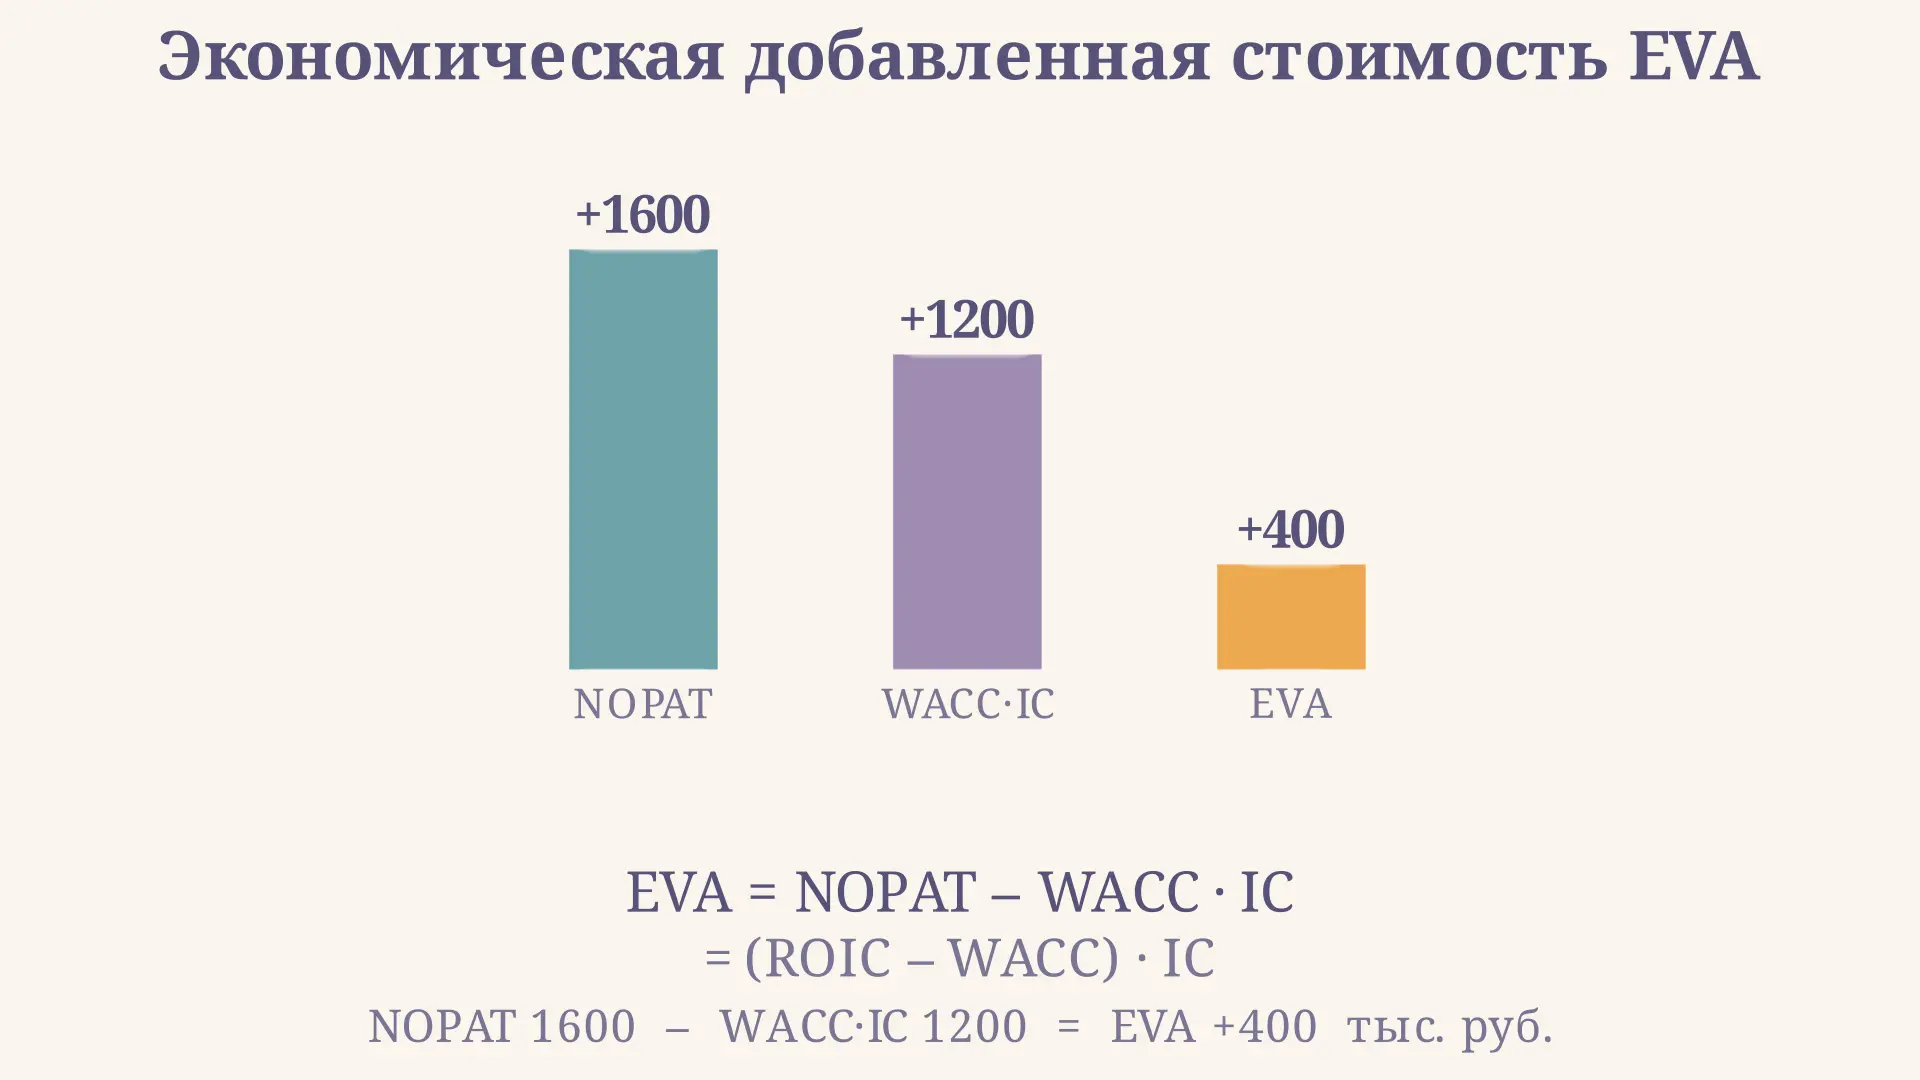
Что такое EVA, как её рассчитать по формуле NOPAT - WACC * IC, зачем нужен спред ROIC и WACC и где EVA применяется в финансовом анализе и оценке бизнеса.