Коэффициент финансовой зависимости: формула и расчёт
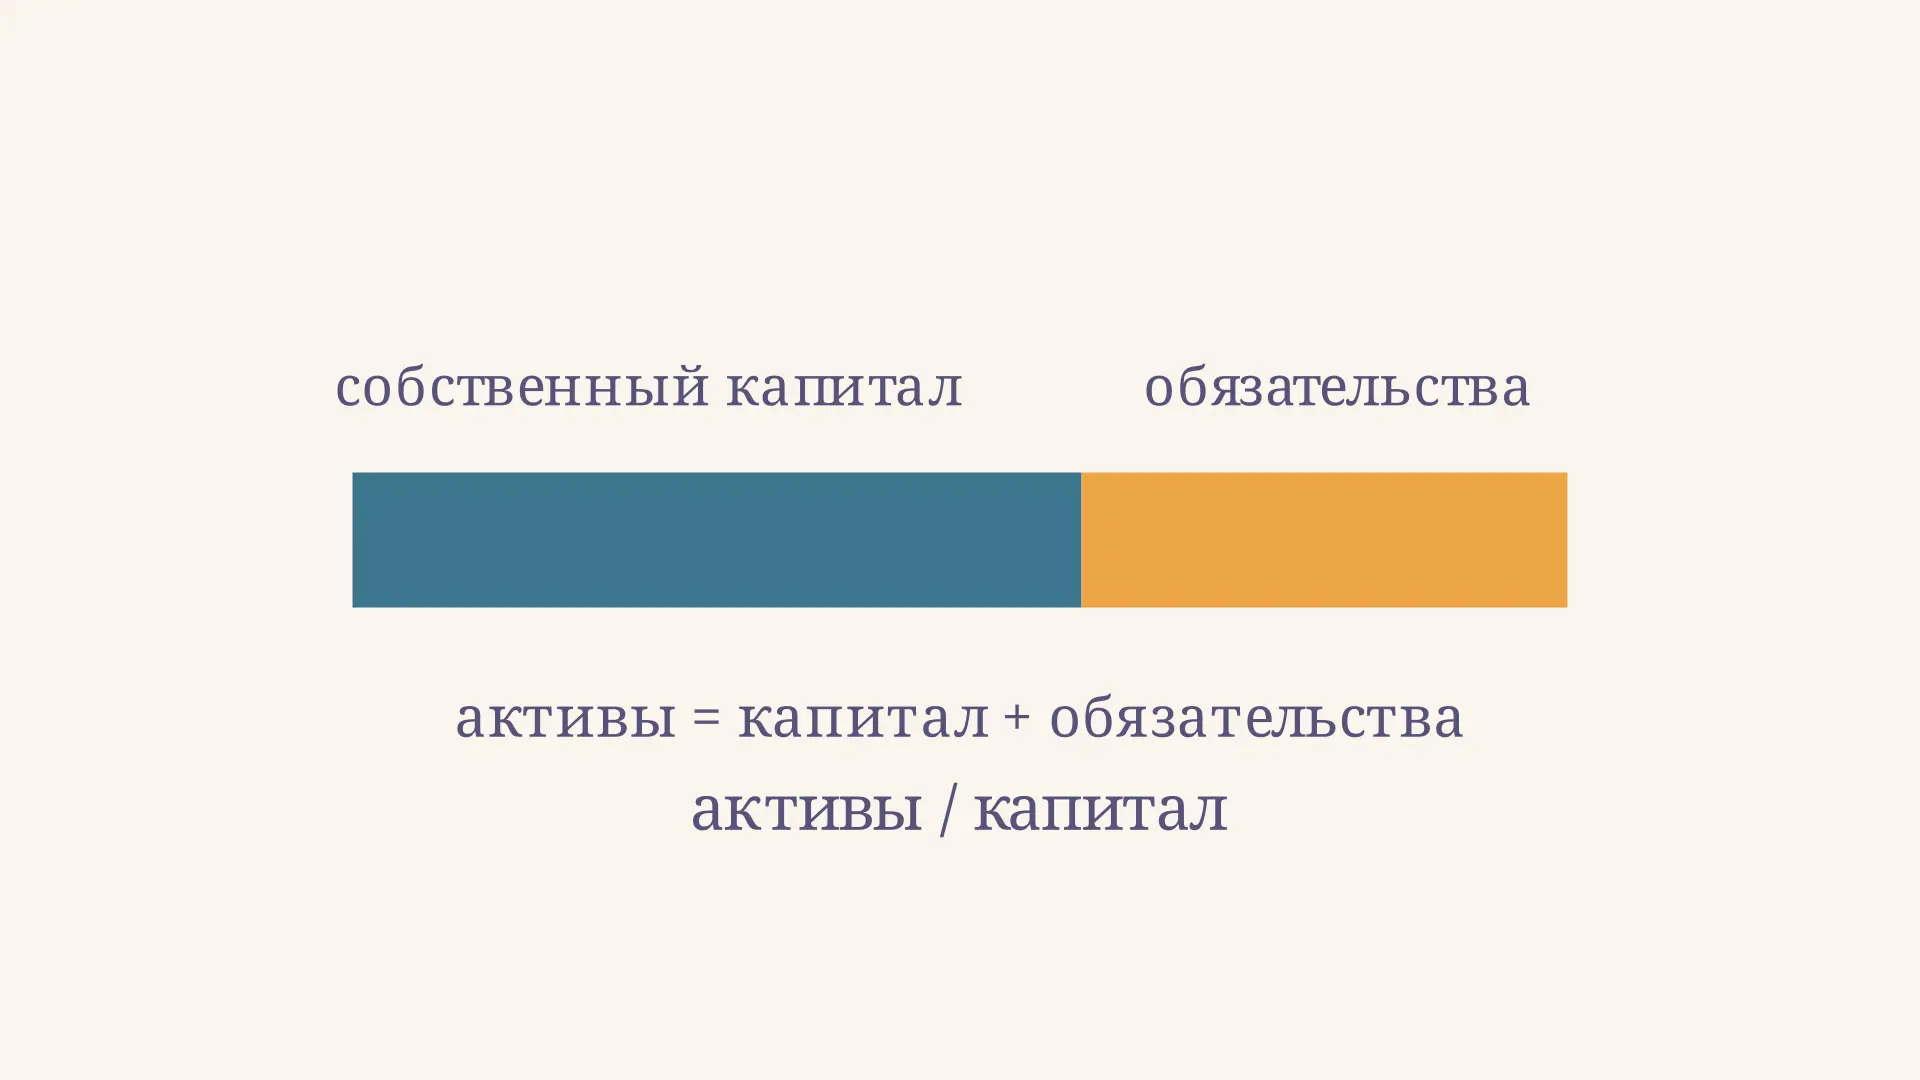
Коэффициент финансовой зависимости показывает, сколько рублей активов приходится на рубль собственного капитала компании. Он помогает увидеть, насколько балансовые активы превышают капитал владельцев и, следовательно, насколько велика роль обязательств в источниках финансирования. В этой статье используем отношение активов к собственному капиталу: под тем же названием иногда встречается другая формула, поэтому её всегда нужно уточнять.
В калькуляторе измените капитал и обязательства: активы в учебной модели равны их сумме. При 60 млн рублей капитала и 40 млн обязательств показатель равен 1,67. Ниже разберём расчёт, связь с другими долями и ситуации, когда обычная интерпретация перестаёт работать.
Что именно измеряет показатель
Баланс сопоставляет активы с источниками их финансирования: собственным капиталом и обязательствами. Собственный капитал - остаточная доля в активах после вычета обязательств; он включает, например, вложения собственников и накопленный финансовый результат. Обязательства охватывают не только банковские кредиты, но и расчёты с поставщиками, налоги и другие статьи пассива.
Значение 1,67 означает, что на каждый рубль собственного капитала приходится примерно 1,67 рубля активов. Это не означает, что компания должна кредиторам 1,67 рубля на рубль капитала: в числитель включён и сам капитал. Разница между коэффициентом и единицей показывает отношение всех обязательств к капиталу, если баланс сходится и использованы именно эти агрегаты.
Представим, что активы остаются равными 100 млн рублей, а часть собственного капитала в условной модели заменяется обязательствами. Числитель не меняется, знаменатель уменьшается, поэтому отношение растёт. Движение на видео показывает именно эту арифметическую связь, а не прогноз изменения настоящего предприятия.
Формула и данные баланса
Обозначим активы через , собственный капитал через , а все обязательства через . Тогда выбранный коэффициент равен:
Равенство работает для согласованного баланса, когда активы равны сумме капитала и обязательств. Сам показатель безразмерен. Числитель и знаменатель необходимо взять на одну дату и в одинаковых единицах: например, оба в тысячах или оба в миллионах рублей. Если капитал равен нулю, деление невозможно.
В балансе с привычными кодами можно взять итог актива из строки 1600 и итог раздела «Капитал и резервы» из строки 1300. При равенстве сторон вместо 1600 подходит итог пассива 1700. У конкретной формы проверяйте названия показателей и состав раскрытий: упрощённая или индивидуально разработанная форма может выглядеть иначе. Структуру отчёта подробнее разбирает статья про бухгалтерский баланс. Действующий стандарт отчётности и формы для представления в информационный ресурс перечислены на странице ФНС.
Формула также используется как показатель балансового финансового рычага: например, именно так отношение активов к капиталу определяется в материале Федеральной резервной системы США. Это подтверждает смысл отношения, но не превращает его в универсальный норматив для российских компаний.
Пример расчёта по шагам
Допустим, учебная компания показала на конец года следующие суммы. Данные условные, в миллионах рублей.
| Показатель | Сумма, млн руб. |
|---|---|
| Собственный капитал | 60 |
| Все обязательства | 40 |
| Активы | 100 |
Сначала проверим равенство: . Затем разделим активы на капитал:
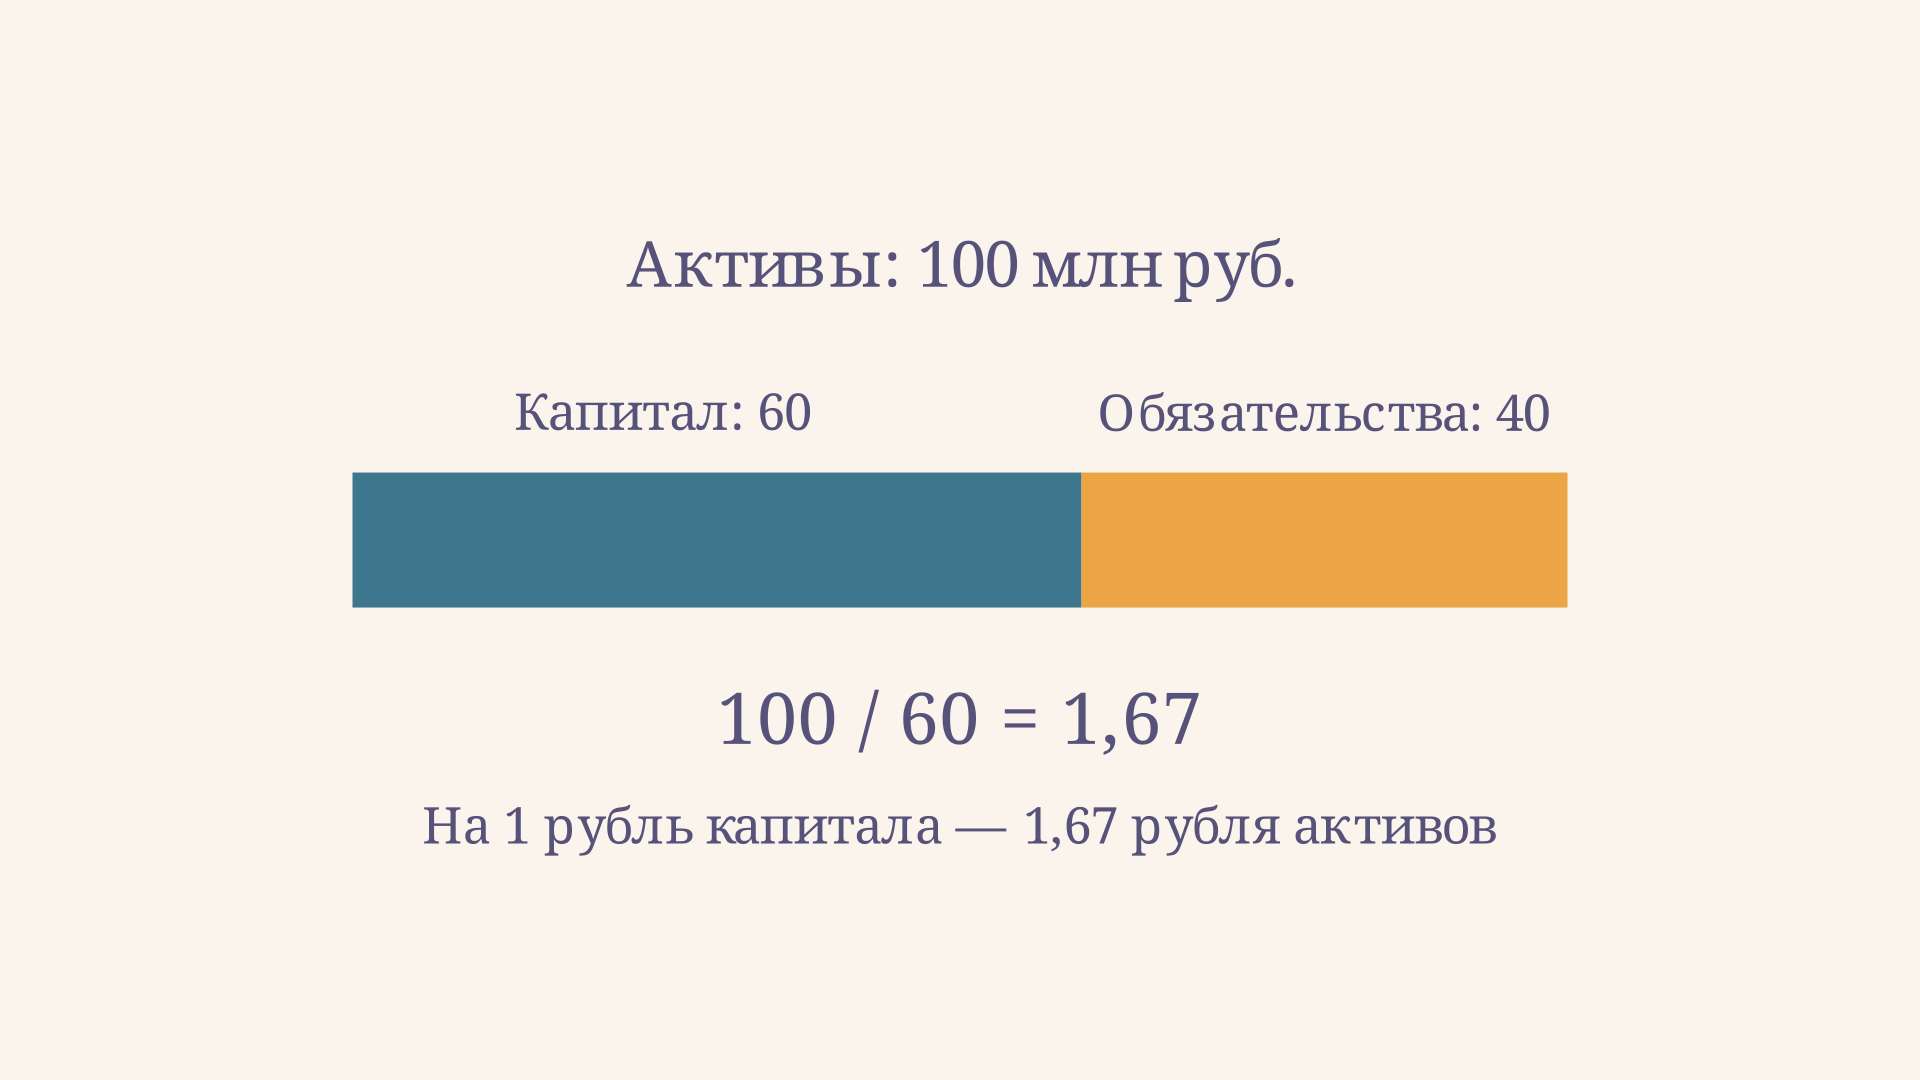
Итак, на рубль собственного капитала приходится 1,67 рубля активов. Разница означает около 67 копеек обязательств на рубль капитала. Более точное значение : небольшое расхождение возможно из-за округления.
Теперь предположим, что активы выросли до 120 млн рублей, капитал остался 60 млн, а обязательства увеличились до 60 млн. Коэффициент стал . Рост объясняется увеличением обязательств относительно неизменного капитала. Сравнение двух дат само по себе не говорит, на что потрачены средства и насколько выгодным было привлечение финансирования.
Связь с автономией и долей обязательств
Коэффициент автономии отвечает на обратный вопрос: какая часть активов покрыта собственным капиталом. При положительных активах и капитале он равен , а значит:
В нашем примере автономия равна , или 60 %, а обратное отношение - . При автономии 0,50 коэффициент зависимости равен 2,00. Это не два независимых свидетельства: при одних и тех же исходных данных показатели несут одну и ту же информацию, просто выраженную по-разному.
Доля обязательств в активах здесь составляет , или 40 %. Она равна и не совпадает с отношением . Иногда именно долю обязательств в активах называют коэффициентом финансовой зависимости. В задаче сначала выпишите числитель и знаменатель; иначе ответы 0,40 и 1,67 могут ошибочно показаться противоречием, хотя относятся к разным формулам.
Не совпадает с ними и отношение обязательств к капиталу : в примере оно равно 0,67. Причём некоторые методики берут в числитель только процентный долг, а не все обязательства. Для сравнения нужно сохранить одинаковый состав числителя и одинаковую дату. О месте этих показателей среди других рассказывает обзор коэффициентов финансового анализа.
Как читать изменение и какой результат считать нормальным
При положительном капитале и неотрицательных обязательствах минимальное значение показателя равно 1: оно соответствует отсутствию обязательств в упрощённой балансовой модели. Чем выше отношение, тем меньше доля капитала в активах. Но из одной цифры нельзя заключить, что организация уже испытывает трудности с платежами или что привлечённые средства использованы неэффективно.
Единой границы для всех компаний нет. Имеют значение отрасль, стабильность денежных поступлений, доступ к финансированию и структура активов. Для полезного сравнения возьмите несколько дат одной компании и сопоставимые предприятия, а затем найдите причину изменения. Например, коэффициент может вырасти из-за нового займа, снижения капитала после убытка или выплаты собственникам. Последствия этих причин различаются.
Обратите внимание и на сроки обязательств. Одинаковые балансовые суммы могут скрывать разные графики платежей, ставки и условия договоров. Баланс показывает состояние на конкретную дату, но не гарантирует, что денежного потока хватит для выплат. Поэтому вместе с коэффициентом изучают ликвидность, движение денег, состав и стоимость долга.
При подготовке вывода полезно составить небольшую таблицу: в каждой колонке указать дату, активы, капитал, обязательства и рассчитанное отношение. Затем рядом отметить события, которые могли повлиять на каждую величину. Если отношение выросло, проверьте не только прирост обязательств, но и изменение самого капитала. При этом сопоставляйте абсолютные суммы с относительным результатом: одинаковый коэффициент у двух компаний не означает одинакового размера долга. Для следующего шага изучите пояснения к отчётности и разделите обязательства по срокам и характеру. Такой порядок помогает отличить изменение масштаба бизнеса от изменения структуры его финансирования.
Когда обычная интерпретация не работает
При нулевом собственном капитале рассчитать отношение нельзя. При отрицательном капитале формально получится отрицательное число, но привычное чтение «чем выше значение, тем больше зависимость» теряет смысл. Отрицательный капитал требует отдельного анализа накопленных убытков, переоценок и других причин. Калькулятор выше намеренно ограничен положительным капиталом и неотрицательными обязательствами.
Даже при положительном капитале величина близкая к нулю может дать очень большой коэффициент: деление на малый знаменатель усиливает изменение. Проверьте исходные суммы и округление, прежде чем сравнивать результат с предыдущим периодом. Сопоставление компаний по разным стандартам отчётности тоже требует проверки состава капитала и обязательств.
Высокая зависимость не равнозначна высокому эффекту рычага. Эффект финансового рычага связан с влиянием заёмного финансирования на доходность капитала и зависит, в частности, от доходности активов и стоимости долга. Структурный коэффициент сам по себе эти величины не содержит. Аналогично запас финансовой прочности относится к расстоянию выручки от точки безубыточности, а не к отношению активов и капитала.
Частые ошибки
- Не уточнять формулу. Под одним названием могут использовать или ; значения и единицы интерпретации различаются.
- Называть все обязательства кредитами. В пассив входят и другие долги, в том числе расчёты с поставщиками.
- Смешивать даты или масштаб. Активы на конец года и капитал на начало года не образуют показатель на одну дату; тысячи нельзя делить на миллионы без пересчёта.
- Считать коэффициент долей долга. В отношении числитель включает и капитал. Доля обязательств в примере равна 40 %, а не 167 %.
- Делать вывод о платёжеспособности по одному числу. Нужны сроки, денежные потоки и качество активов.
FAQ
Что означает коэффициент 2? При формуле активы вдвое больше собственного капитала. Если баланс сходится, обязательства равны капиталу, а доля капитала в активах составляет 50 %.
Может ли коэффициент быть меньше единицы? При положительном капитале и неотрицательных обязательствах в согласованном балансе - нет. Проверьте данные и состав показателей; отрицательный капитал требует отдельной интерпретации.
Как рассчитать показатель по строкам баланса? В форме с соответствующими кодами разделите строку 1600 на строку 1300 за одну дату. Если знаменатель нулевой, результат не определён; при иной форме ориентируйтесь на содержание статей.
Коротко
В выбранной методике коэффициент финансовой зависимости равен активам, делённым на собственный капитал. При активах 100 и капитале 60 млн рублей он составляет 1,67; доля обязательств при этом равна 40 %. Сравнивайте одинаковые формулы и дополняйте результат анализом причин изменения, сроков долга и денежных потоков.
Читайте также
Чистые активы организации: формула и расчёт
Что показывают чистые активы организации, как рассчитать их по бухгалтерскому балансу с необходимыми корректировками, разобрать пример и оценить отрицательный результат.
Как рассчитать коэффициент автономии по балансу
Как рассчитать коэффициент автономии по бухгалтерскому балансу: формула, пример с числами, сравнение периодов и ограничения показателя финансовой устойчивости.
Коэффициент финансовой устойчивости: формула и расчёт
Как рассчитать коэффициент финансовой устойчивости по строкам баланса, разобрать пример и оценить долю долгосрочных источников с учётом ограничений показателя.
Коэффициент маневренности собственного капитала
Как рассчитать коэффициент маневренности собственного капитала по балансу, понять отрицательное значение и оценить результат с учётом долгосрочных обязательств.
Коэффициент заёмных и собственных средств
Как рассчитать коэффициент соотношения заёмных и собственных средств по строкам баланса, прочитать результат, сравнить периоды и избежать типичных ошибок.

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.