Анализ рентабельности предприятия: формулы и пример
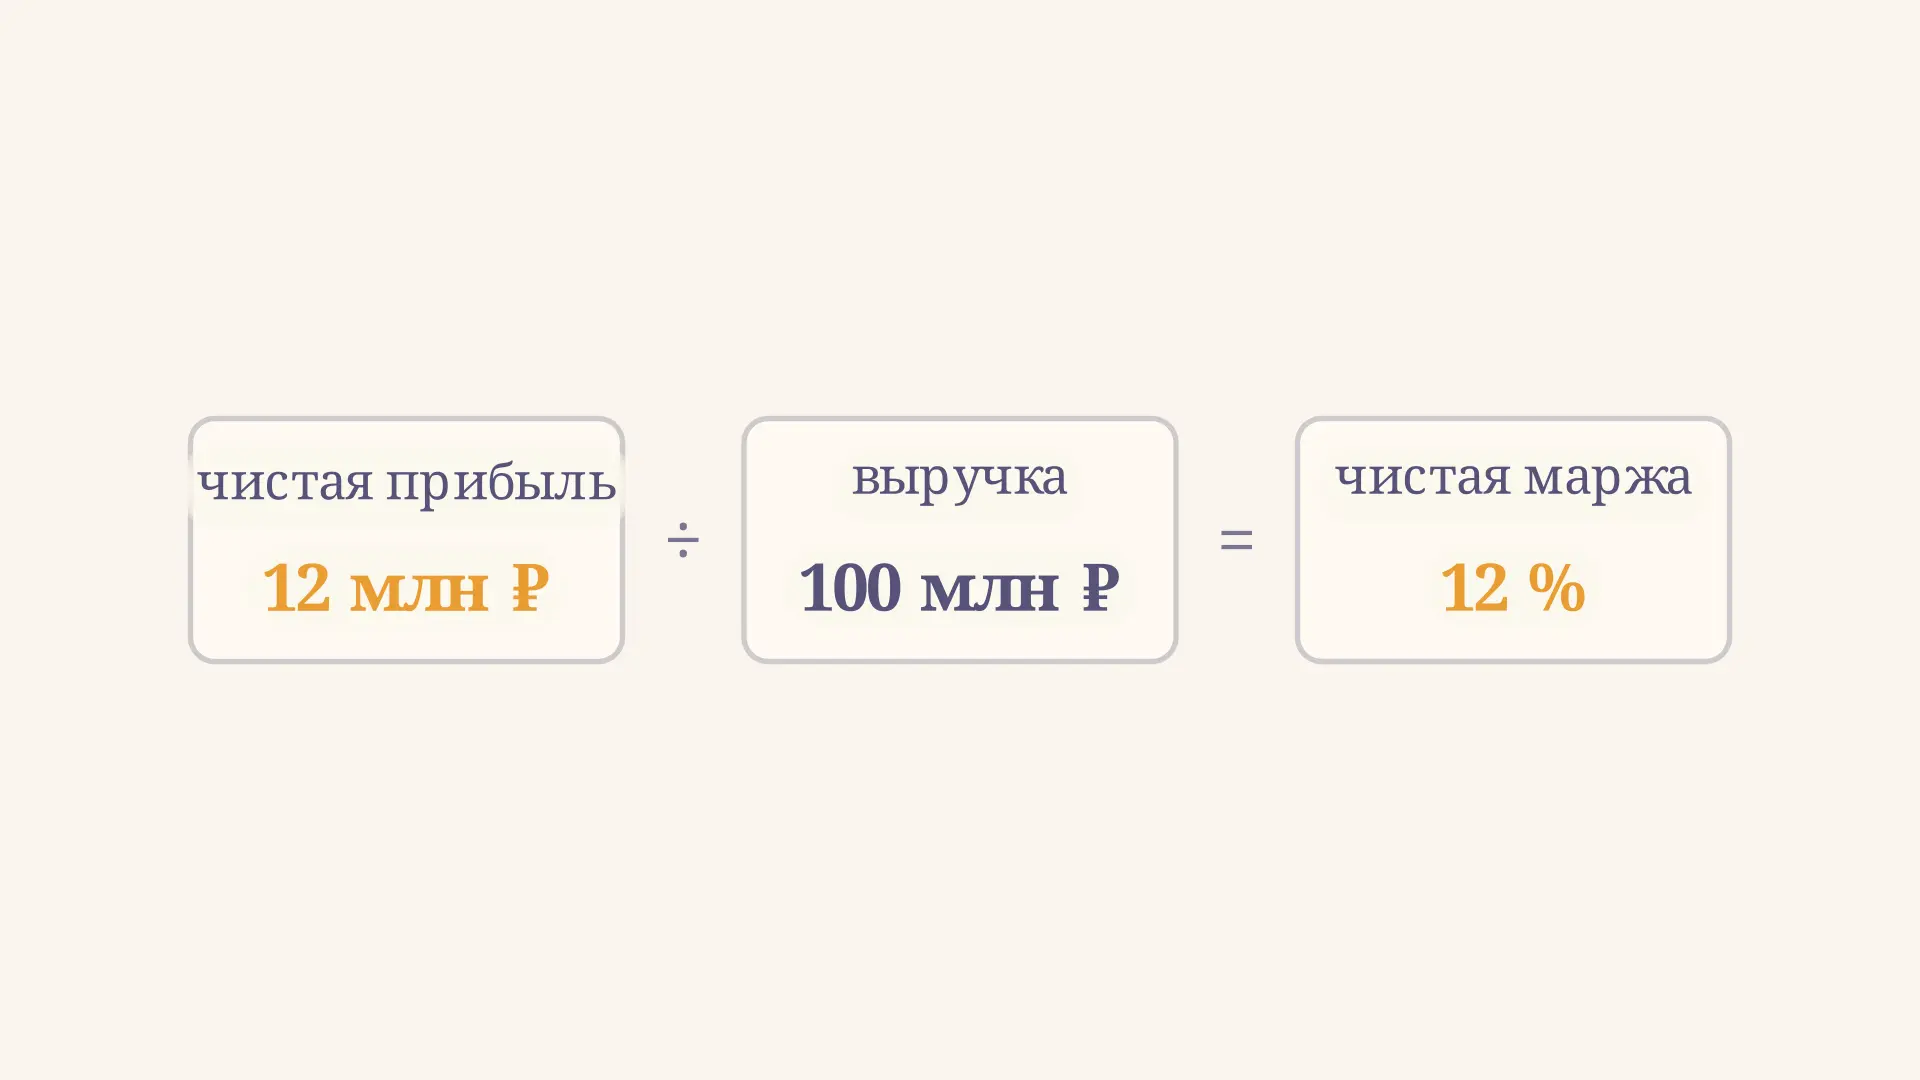
Прибыль показывает финансовый результат в рублях, но сама по себе не отвечает, насколько велик он относительно продаж или вложенных ресурсов. Для этого проводят анализ рентабельности предприятия: сопоставляют выбранную прибыль с выручкой, затратами, активами или собственным капиталом. Одна и та же прибыль даст разные проценты, потому что каждый знаменатель отвечает на свой вопрос.
В калькуляторе можно изменить чистую прибыль условной компании и увидеть, как при неизменных базах меняются чистая маржа, рентабельность активов и капитала. Ниже разберём расчёт по шагам и выясним, какие выводы из него допустимы.
Что показывает рентабельность
Рентабельность - относительный показатель: он выражает финансовый результат в процентах от выбранной базы. Например, чистая маржа 12 % означает, что на каждый рубль выручки приходится 12 копеек чистой прибыли. Она не означает, что предприятие получило 12 копеек денег на банковский счёт: бухгалтерская прибыль и денежный поток различаются.
Прибыль может вырасти в абсолютной сумме просто потому, что компания стала продавать больше. Если одновременно расходы растут быстрее выручки, прибыль на рубль продаж уменьшается. Поэтому полезно рассматривать сразу сумму прибыли, процент и изменения их составляющих. При отрицательной прибыли показатель тоже будет отрицательным и отразит убыток относительно положительной базы.
В ролике прибыль меняется сама по себе: это учебное допущение для понимания отношения, а не прогноз последствий конкретного решения. На практике на неё влияют цены, объём, структура продаж, расходы, проценты и налоги.
Какие данные подготовить
Для годового анализа понадобятся выручка и разные виды прибыли за один период из отчёта о финансовых результатах, а также активы и собственный капитал на начало и конец года из бухгалтерского баланса. Сначала проверьте единицы: если отчёт составлен в тысячах рублей, все сравниваемые суммы нужно привести к ним же. Данные за разные периоды следует брать на сопоставимой основе.
Выручка и прибыль накапливаются за период, а баланс фиксирует остатки на определённую дату. Поэтому для ROA и ROE обычно используют среднюю величину базы. Простейшая оценка - полусумма значений на начало и конец года; если внутри года активы резко менялись, средняя по промежуточным датам может точнее отразить использование ресурсов. Важно указать способ усреднения и применять его последовательно.
Прежде чем сравнивать компании, проверьте состав числителя: прибыль от продаж, прибыль до налогообложения и чистая прибыль - разные показатели. Универсального порога для всех отраслей нет: структура затрат, капиталоёмкость и бизнес-модели различаются. Общий подход к выбору базы сравнения рассмотрен в статье про коэффициенты финансового анализа.
Формулы основных показателей
Рентабельность продаж по прибыли от продаж показывает операционный результат на рубль выручки:
Если вместо прибыли от продаж взять чистую прибыль, получится чистая маржа. Она учитывает не только результат продаж, но и прочие доходы и расходы, проценты и налог на прибыль. Поэтому при сравнении нужно назвать используемый вид прибыли, а не ограничиваться словом «маржа».
Рентабельность затрат в нашем примере - прибыль от продаж относительно полных расходов по проданной продукции:
В состав базы здесь входят себестоимость продаж, коммерческие и управленческие расходы. В задачах встречаются и другие определения рентабельности продукции или затрат; формулу и состав расходов нужно уточнить до расчёта. При одинаковом числителе проценты к выручке и к затратам не совпадают, потому что знаменатели различаются.
Рентабельность активов и собственного капитала в выбранной для статьи версии рассчитываются по чистой прибыли:
ROA показывает прибыль относительно всех активов, ROE - относительно доли владельцев. В других методиках ROA может использовать иной числитель: при сопоставлении сначала проверьте определение. При нулевом знаменателе показатель не рассчитывается; при отрицательном собственном капитале обычная интерпретация ROE становится ненадёжной.
Пример расчёта по отчётности
Возьмём условное предприятие за год. Все суммы в таблице - миллионы рублей. Данные придуманы для обучения и не описывают реальную компанию.
| Показатель | Значение |
|---|---|
| Выручка | 100 |
| Полные расходы по продажам | 80 |
| Прибыль от продаж | 20 |
| Чистая прибыль | 12 |
| Активы на начало / конец года | 100 / 140 |
| Собственный капитал на начало / конец года | 50 / 70 |
Прибыль от продаж равна млн руб. Разница между ней и чистой прибылью в примере составляет 8 млн руб.; без расшифровки отчёта нельзя определить, какую часть составили налоги, проценты или прочие статьи.
Средние активы равны млн руб., средний капитал - млн руб. Подставим данные:
- рентабельность продаж: ;
- рентабельность затрат: ;
- чистая маржа: ;
- ROA: ;
- ROE: .
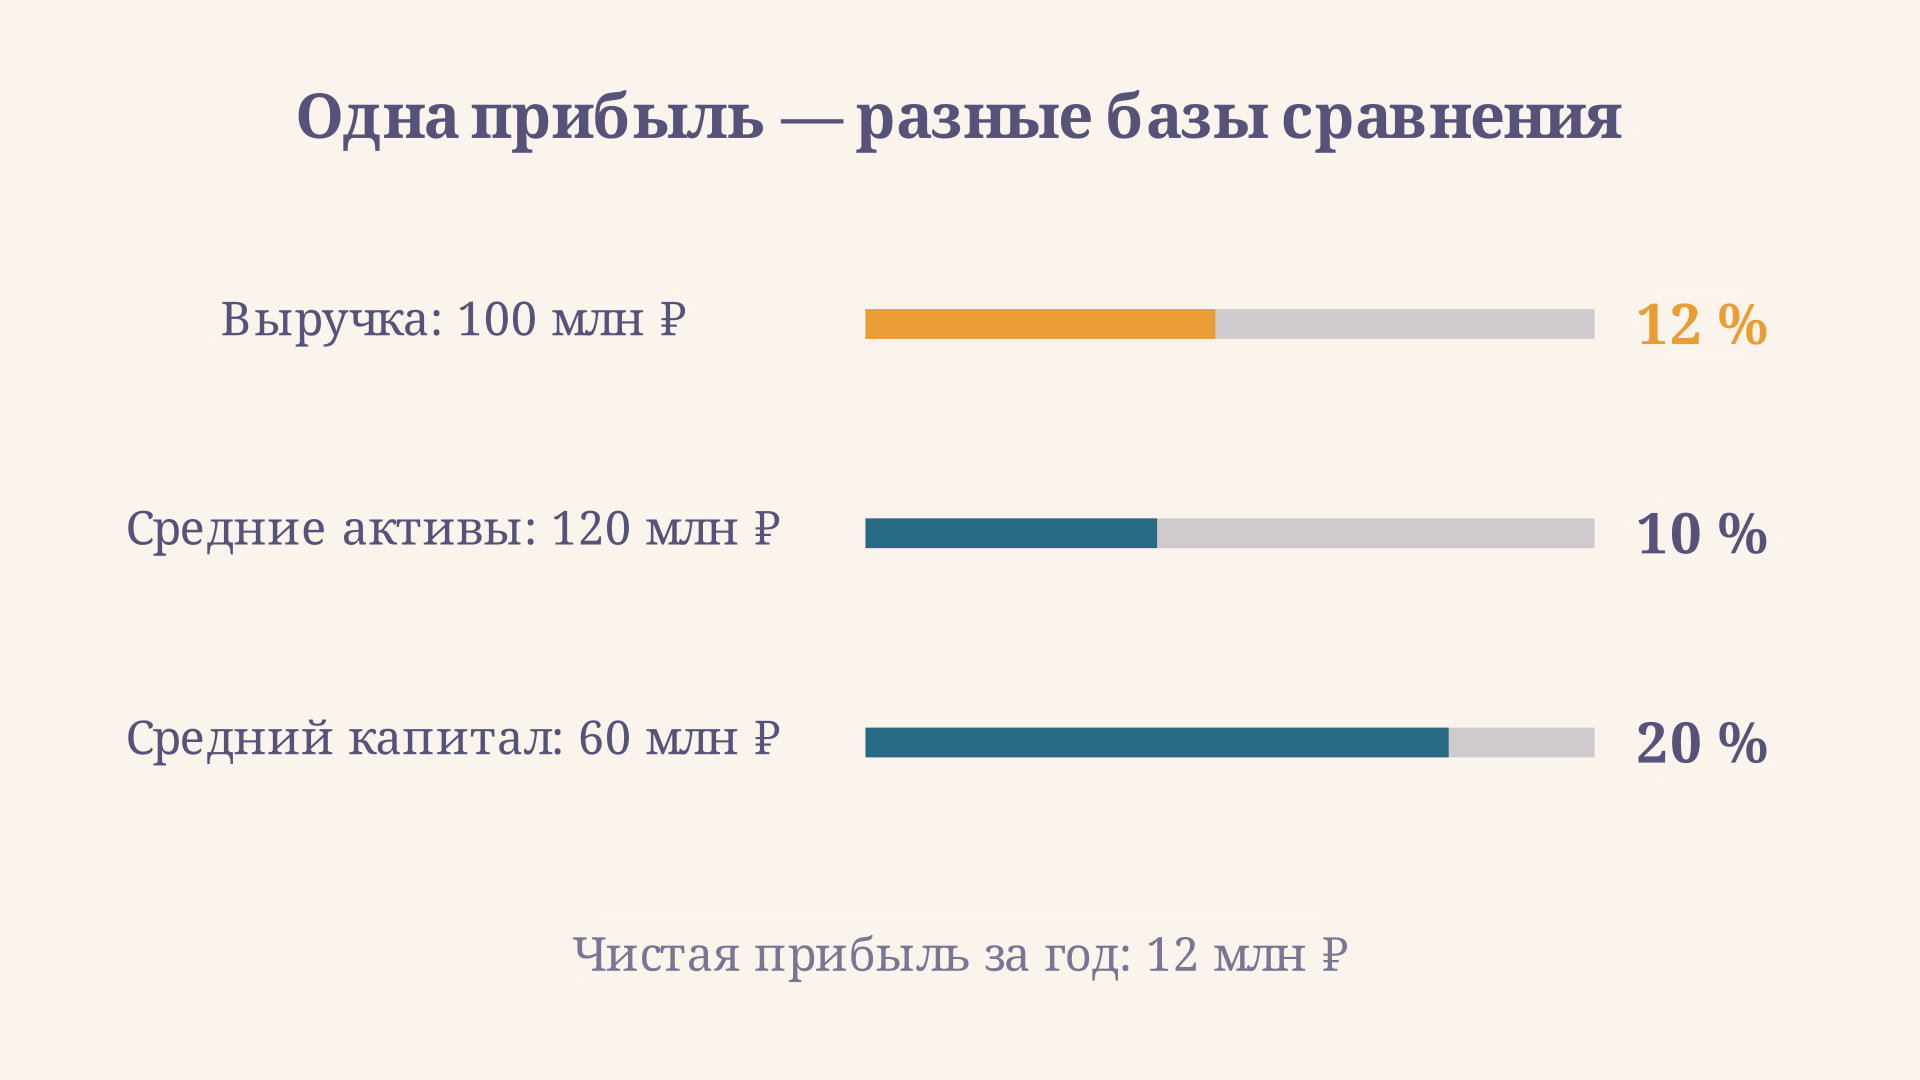
Например, ROA 10 % означает 10 копеек чистой прибыли на рубль средних активов за год. ROE 20 % относится к средней балансовой величине собственного капитала, а не к рыночной стоимости компании и не к гарантированной доходности акционера.
Как сравнить периоды
Сначала рассчитайте показатели за каждый период по одинаковым формулам, затем найдите разницу в процентных пунктах. Допустим, ранее прибыль от продаж составляла 15 млн при выручке 100 млн руб.: рентабельность была 15 %. В текущем периоде прибыль выросла до 20 млн, а выручка - до 125 млн руб.; рентабельность стала . Изменение - плюс 1 процентный пункт, или относительный рост примерно на 6,7 % от прежнего уровня.
После этого разложите изменение: выросла ли цена, изменился ли объём, какие товары заняли большую долю, как изменились расходы на единицу продукции. Сравнение с планом и отраслью помогает задать вопросы, но различия в учётной политике и структуре бизнеса могут исказить картину. Сезонность тоже важна: квартал корректнее сопоставлять с аналогичным кварталом прошлого года.
Если требуется объяснить ROE через маржу, оборот активов и структуру финансирования, используйте модель Дюпона. Она помогает увидеть сочетание факторов; высокий ROE сам по себе не доказывает, что предприятие использует мало заёмных средств.
Как превратить расчёт в вывод
Хороший вывод связывает число с причиной, которую можно подтвердить. Например: «Рентабельность продаж выросла с 15 до 16 %, поскольку прибыль от продаж росла быстрее выручки». Это следует из расчёта. Утверждение о конкретной причине, например снижении себестоимости материалов, потребует данных о расходах и объёмах; из двух процентов оно не выводится.
Далее оцените устойчивость результата. Разовая прибыль от продажи имущества способна повысить чистую прибыль без такого же улучшения основной деятельности. Отчёт о движении денежных средств полезен для проверки денежных потоков: по IAS 7 при косвенном методе прибыль корректируют, в частности, на неденежные операции и изменения оборотных статей.
Рентабельность нужно читать вместе с платёжеспособностью и долгом: прибыльная компания может испытывать нехватку денег для платежей. В этом поможет анализ платёжеспособности предприятия. Для оценки запаса до безубыточности используют другую задачу - расчёт запаса финансовой прочности. А индекс рентабельности инвестиций оценивает проект через дисконтированные потоки и не заменяет показатели отчётности компании.
Частые ошибки
- Смешивают прибыль и базы. Чистая прибыль к выручке и прибыль от продаж к выручке дают разные ответы; подпишите числитель каждой формулы.
- Делят годовую прибыль только на активы на конец года. При заметном изменении баланса такой результат может существенно отличаться от расчёта по среднему остатку.
- Путают проценты с процентными пунктами. Изменение с 15 до 16 % составляет один пункт, а не один процент относительно прежнего значения.
- Считают высокий ROE достаточным доказательством успеха. Малый или отрицательный капитал и значительные долги меняют смысл показателя; проверяйте баланс и риск.
- Сравнивают разные отрасли без поправок. Вывод зависит от структуры активов, сроков и применённых определений.
FAQ
Чем рентабельность отличается от прибыли?
Прибыль измеряется в денежных единицах. Рентабельность сопоставляет прибыль с базой и обычно выражается в процентах. Вместе они показывают масштаб результата и его относительную величину.
Может ли рентабельность быть отрицательной?
Да. Если выбранный финансовый результат отрицателен, а база положительна, показатель отражает убыток на единицу этой базы. При нулевой базе деление невозможно.
Какая рентабельность считается нормальной?
Единой нормы нет. Сравнивайте динамику компании, её план и сопоставимые предприятия отрасли, учитывая риск и методику расчёта. Для чистой маржи, ROA и ROE контекст и определения особенно важны.
Коротко
Анализ начинается с выбора вопроса и согласованных данных. Рентабельность продаж и затрат показывает результат относительно выручки и расходов, ROA - относительно активов, ROE - относительно капитала. Сопоставляйте периоды по одинаковой методике, объясняйте подтверждённые причины изменений и проверяйте результат вместе с денежными потоками и долгом.
Читайте также

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ финансовых результатов предприятия
Как провести анализ финансовых результатов предприятия по отчёту: рассчитать прибыль и рентабельность, сравнить периоды и объяснить влияние выручки и расходов.
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
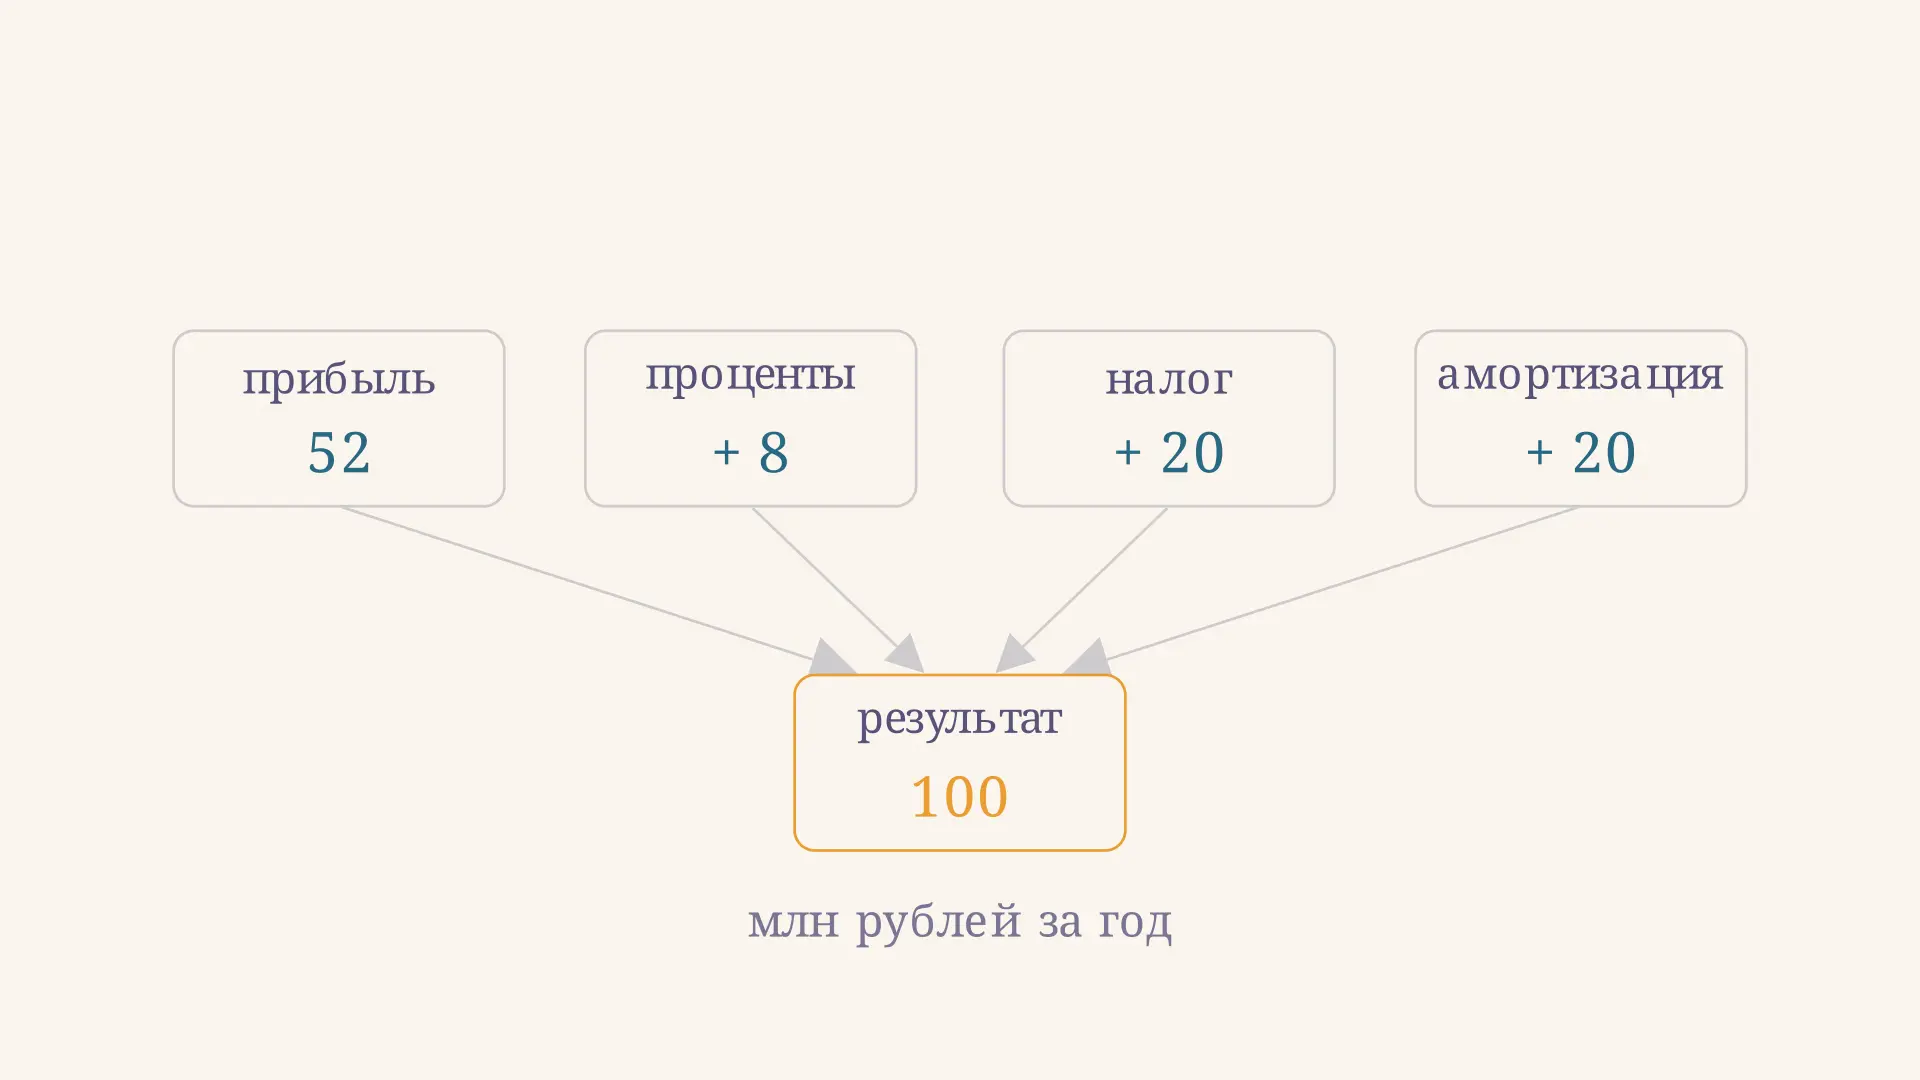
Как рассчитать EBITDA: формула и пример расчёта
Как рассчитать EBITDA по чистой и операционной прибыли: формулы, пример по отчётности, рентабельность и различия с денежным потоком и скорректированным показателем.
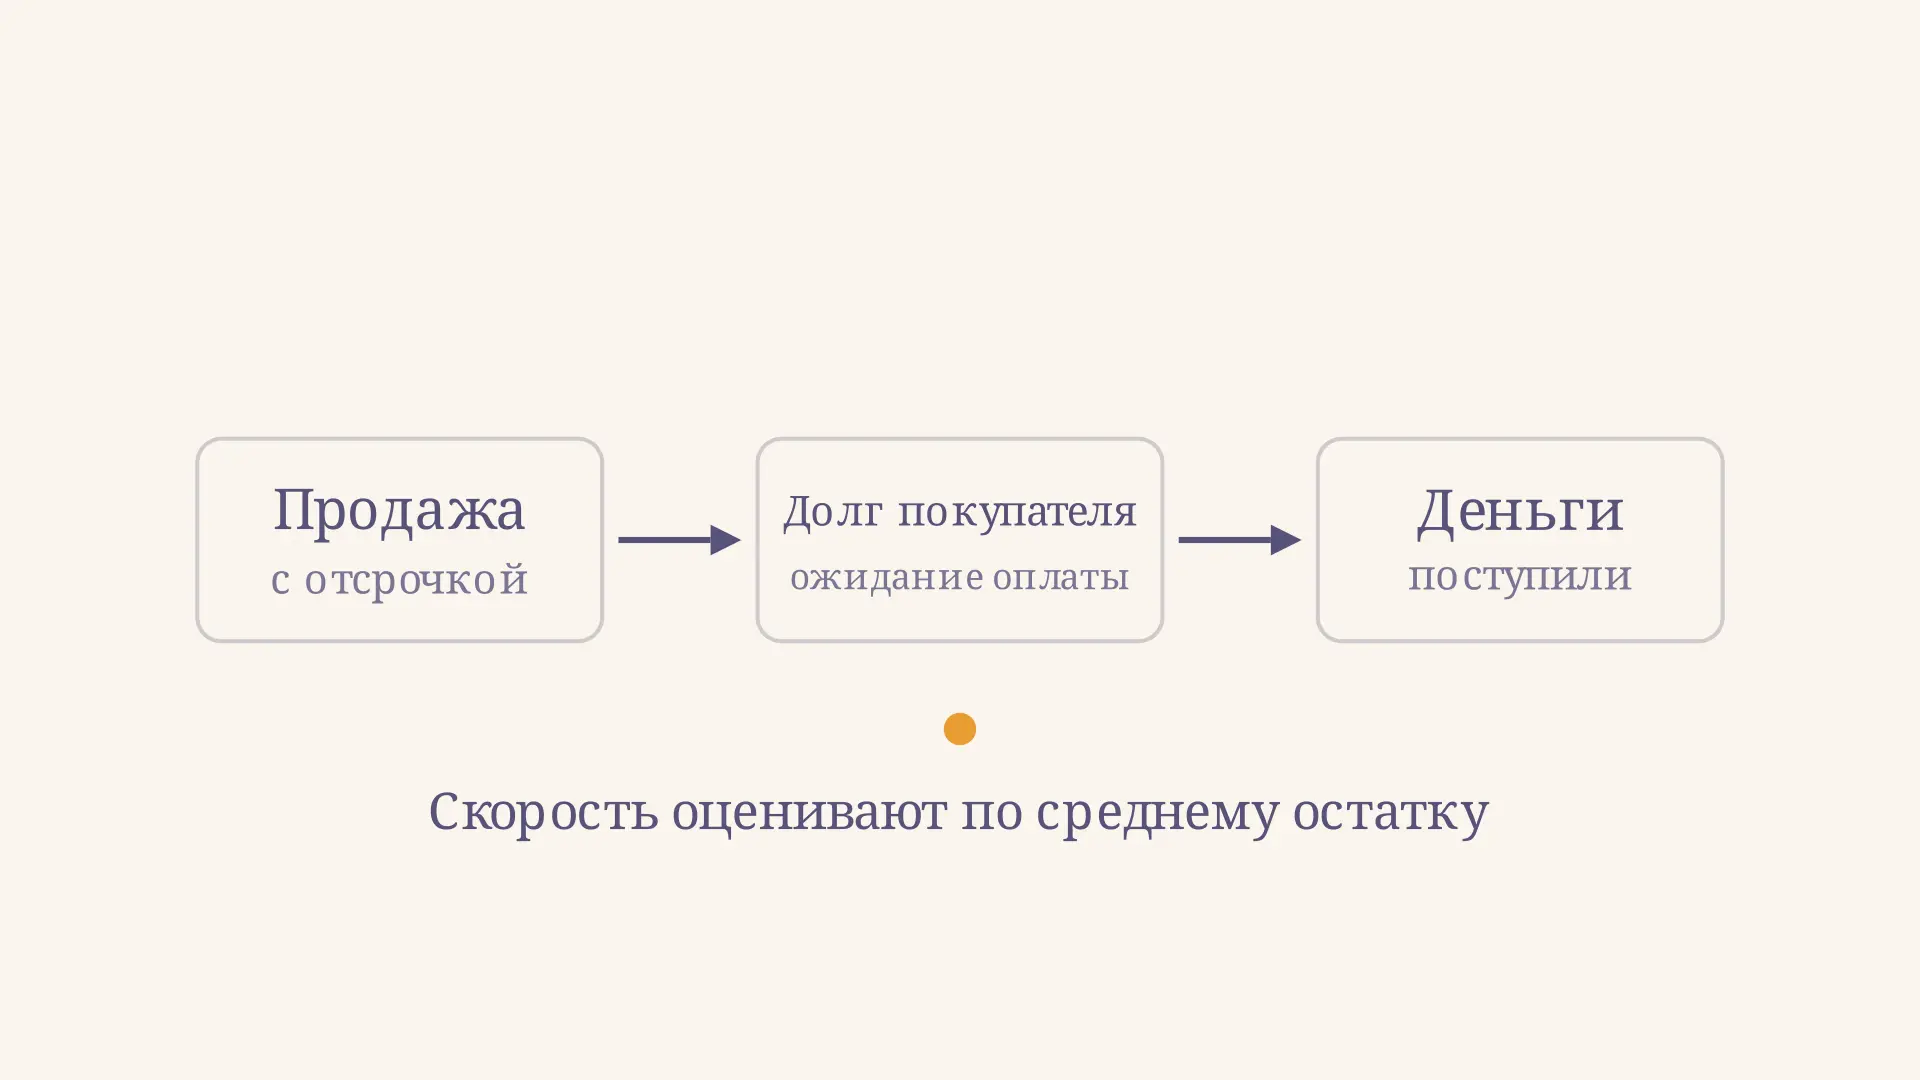
Как рассчитать оборачиваемость дебиторской задолженности
Как рассчитать оборачиваемость дебиторской задолженности в оборотах и днях: формулы, пошаговый пример по балансу, выбор выручки и интерпретация результата.
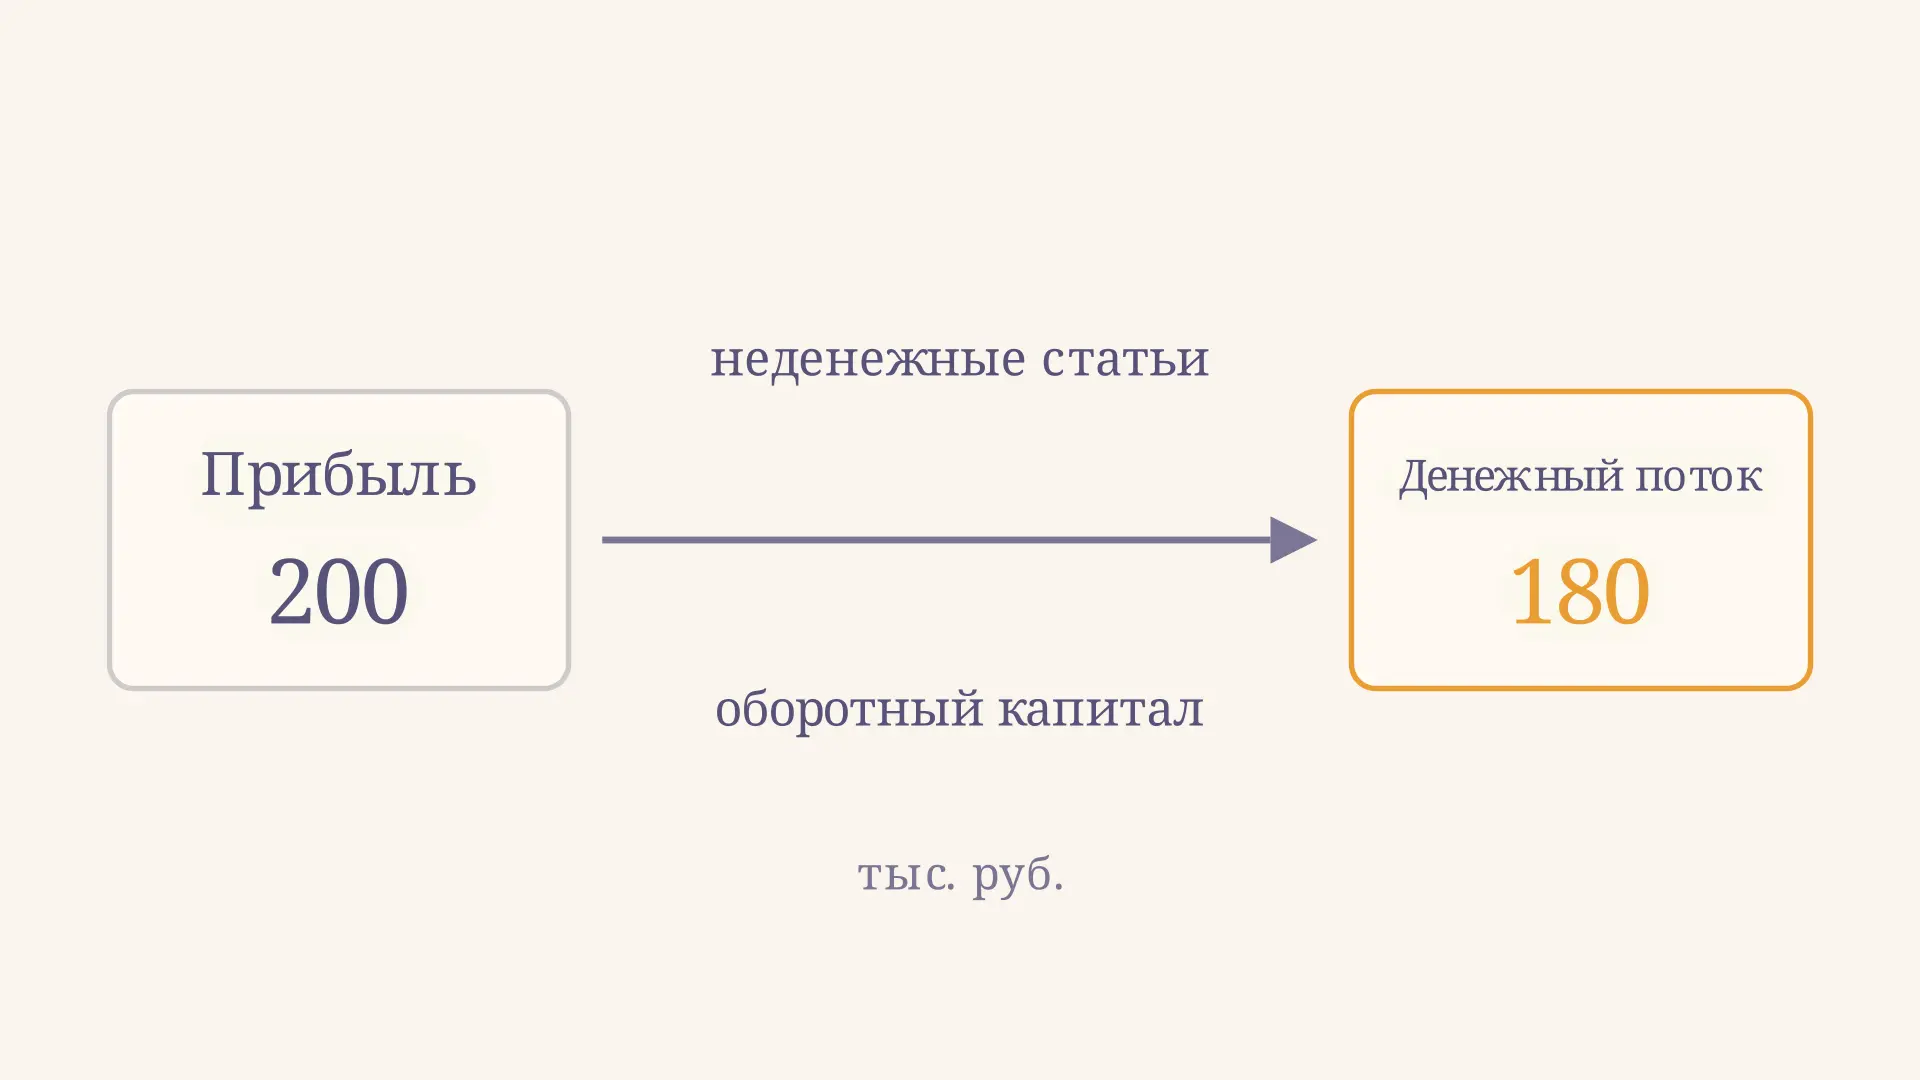
Косвенный метод анализа денежных потоков: расчёт
Косвенный метод анализа денежных потоков: как скорректировать прибыль на амортизацию, оборотный капитал и другие статьи, проверить знаки и разобрать пример.