Анализ финансовых результатов предприятия
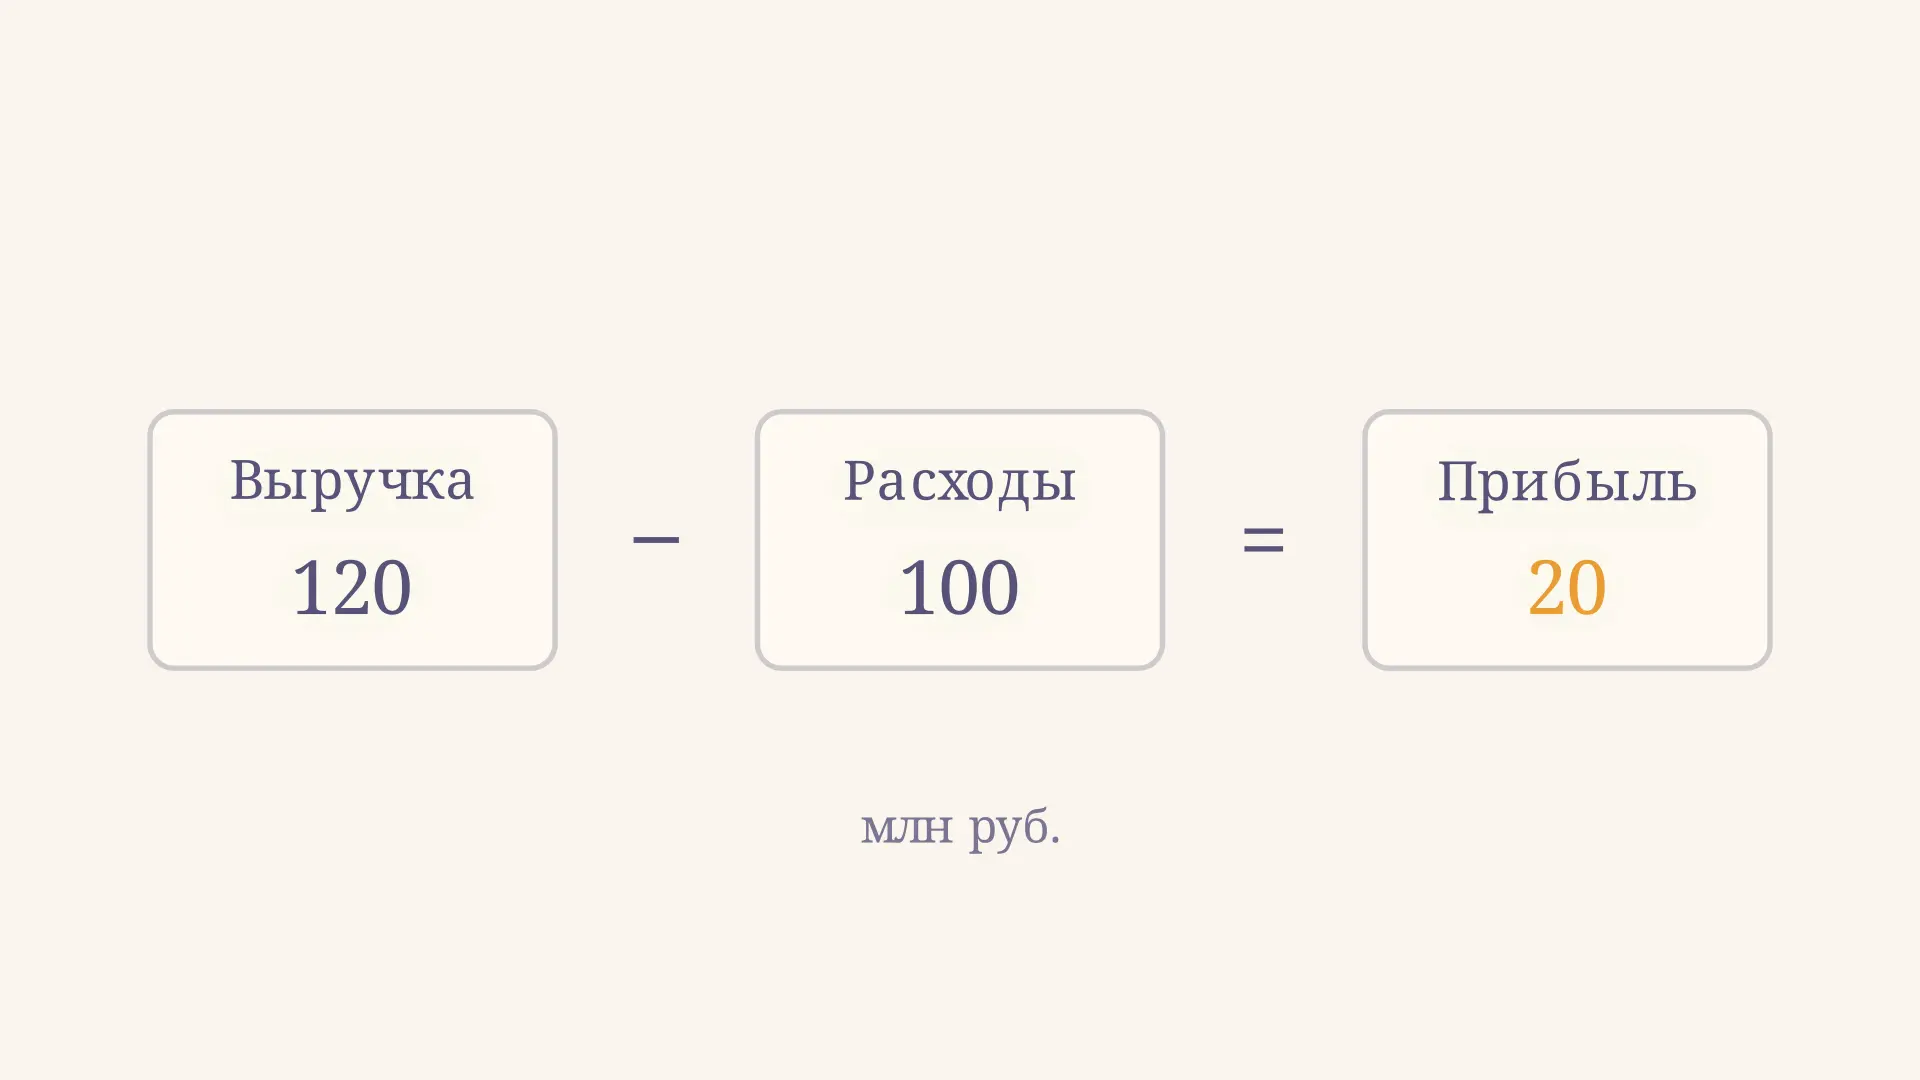
Анализ финансовых результатов предприятия показывает, как доходы и расходы за период превратились в прибыль или убыток и почему итог изменился. Одной строки чистой прибыли недостаточно: результат может вырасти из-за разового дохода, хотя основная деятельность стала менее доходной. Чтобы увидеть разницу, последовательно сопоставляют выручку, расходы, прибыль от продаж и чистую прибыль.
Ниже - порядок анализа и учебный пример в миллионах рублей. Сначала измените выручку и расходы в калькуляторе: он покажет прибыль от продаж и её долю в выручке. Все суммы расходов вводятся положительными числами.
Что показывает финансовый результат
Финансовый результат - разница между признанными доходами и расходами за определённый период. Положительный результат называют прибылью, отрицательный - убытком. При этом прибыль можно рассчитать на разных ступенях: валовая прибыль учитывает себестоимость продаж, прибыль от продаж дополнительно учитывает коммерческие и управленческие расходы, а чистая прибыль включает влияние остальных статей и налога.
Движение ниже показывает причинную связь: при неизменных выручке и прочих расходах продаж рост себестоимости уменьшает прибыль на ту же сумму. Это условный сценарий, а не прогноз работы конкретной компании.
Прибыль не равна денежному остатку: выручка и расходы признаются по правилам учёта, а оплата может произойти в другом периоде. Поэтому финансовый результат сопоставляют с отчётом о движении денежных средств и пояснениями, особенно если растёт дебиторская задолженность.
Откуда взять данные
Основной источник - отчёт о финансовых результатах за сопоставимые периоды. В полной форме обычно используют строки: 2110 «Выручка», 2120 «Себестоимость продаж», 2100 «Валовая прибыль (убыток)», 2210 и 2220 «Коммерческие расходы» и «Управленческие расходы», 2200 «Прибыль (убыток) от продаж», 2300 «Прибыль (убыток) до налогообложения» и 2400 «Чистая прибыль (убыток)». Пример структуры и кодов можно увидеть в государственном ресурсе бухгалтерской отчётности ФНС. В упрощённой форме детализация может отличаться.
Проверьте единицу измерения и длительность периодов: тысячи нельзя складывать с миллионами, а год некорректно прямо сравнивать с кварталом. Расходы в отчёте часто показаны в скобках; в формулах ниже их величины записаны со знаком плюс и вычитаются один раз. Для причин изменений нужны также расшифровки себестоимости, данные об объёме продаж, ценах и составе прочих доходов.
Формулы: от выручки к прибыли
Для полной формы при положительной записи расходов используем:
На следующем уровне к прибыли от продаж прибавляют прочие доходы и вычитают прочие расходы, учитывая все представленные в отчёте статьи, включая проценты и доходы от участия. Так получают прибыль до налогообложения. Чистый результат зависит также от показателей налога на прибыль и иных статей, отражённых после прибыли до налогообложения. Не следует автоматически считать его равным прибыли до налога минус фиксированный процент: в отчёте могут быть дополнительные корректировки.
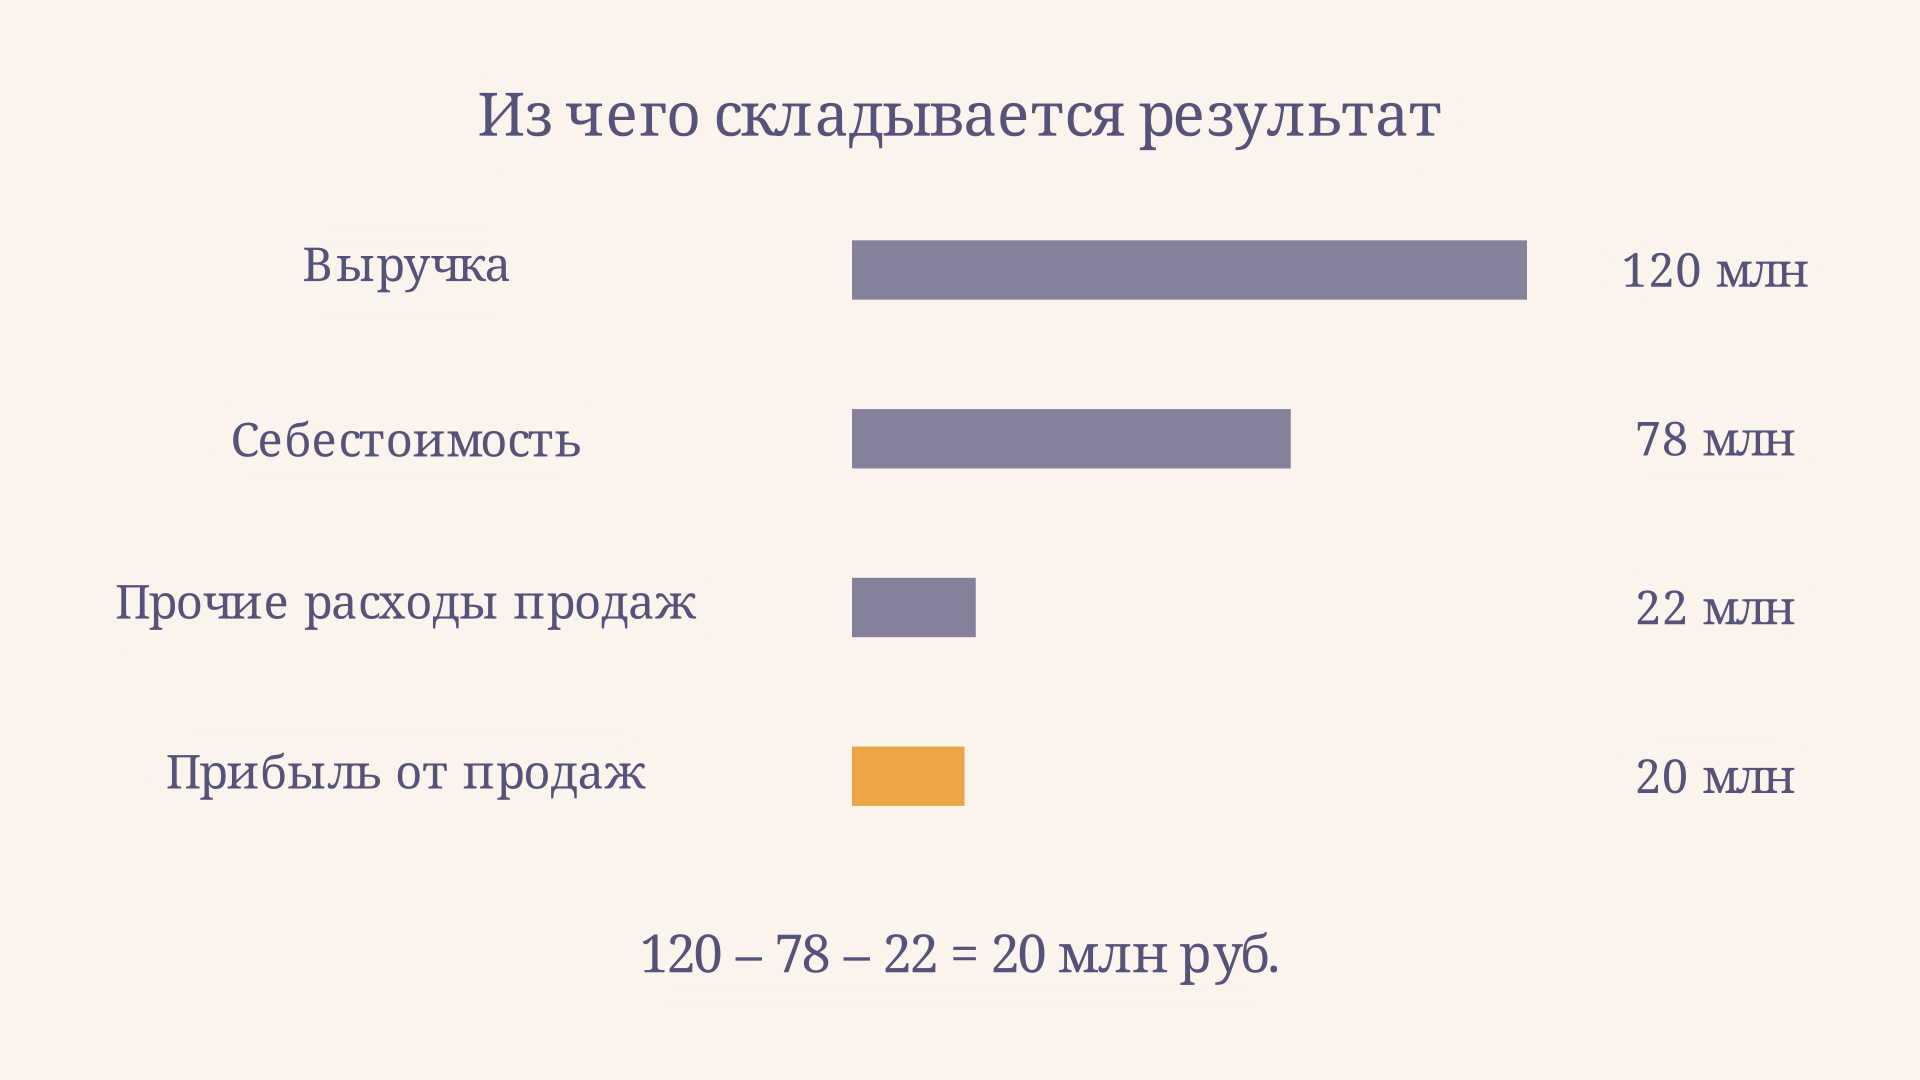
В нашем примере выручка составляет 120 млн руб., себестоимость - 78 млн, а коммерческие и управленческие расходы вместе - 22 млн. Валовая прибыль равна млн руб., прибыль от продаж - млн руб. Столбцы расходов и прибыли ниже показывают слагаемые результата; складывать их с выручкой нельзя.
Сравнение двух периодов
Горизонтальный анализ сравнивает каждую строку с базой: абсолютное изменение равно показателю текущего периода минус показатель базового. Для положительной базы темп роста равен текущему значению, делённому на базовое и умноженному на 100 %. Темп прироста - это темп роста минус 100 %. При нулевой базе процент не определён; при отрицательной базе обычный процент может вводить в заблуждение, поэтому показывают абсолютное изменение и отдельно объясняют переход через ноль.
| Показатель, млн руб. | Базовый период | Отчётный период | Изменение |
|---|---|---|---|
| Выручка | 100 | 120 | +20 |
| Себестоимость продаж | 60 | 78 | +18 |
| Коммерческие и управленческие расходы | 20 | 22 | +2 |
| Прибыль от продаж | 20 | 20 | 0 |
| Чистая прибыль | 14 | 15 | +1 |
Выручка выросла на 20 %, но прибыль от продаж осталась на прежнем уровне: увеличение расходов поглотило прирост выручки. Чистая прибыль при этом выросла на 1 млн руб. В учебной модели это объясняется улучшением суммарного сальдо прочих доходов и расходов с −2 до −1 млн при одинаковом влиянии налога и последующих статей в размере −4 млн. В реальном отчёте нужно проверить состав этих строк, а не приписывать изменение единственной причине заранее.
Структура выручки и рентабельность
Вертикальный анализ показывает статьи как долю выбранной базы. Для отчёта о результатах удобно принять выручку за 100 %. Доля себестоимости выросла с до . Доля коммерческих и управленческих расходов уменьшилась с 20 % до примерно 18,3 %. Поэтому прибыль от продаж в доле выручки снизилась с 20 % до примерно 16,7 %.
Формула применима при ненулевой выручке; отрицательная прибыль даст отрицательную рентабельность. Величина означает, сколько рублей прибыли от продаж приходится на 100 рублей выручки. Определение показателя всегда уточняйте: в некоторых задачах в числителе используют чистую прибыль, и результат будет другим. Сравнивайте одинаковые определения, периоды и виды бизнеса. О других относительных показателях и их ограничениях - в статье про финансовый анализ и коэффициенты.
Как объяснить изменение прибыли
В этой модели прибыль от продаж - сумма трёх слагаемых: выручки со знаком плюс и двух групп расходов со знаком минус. Поэтому её изменение точно раскладывается так: рост выручки дал +20 млн руб., рост себестоимости - −18 млн, рост остальных расходов продаж - −2 млн. Сумма влияний равна нулю и совпадает с изменением прибыли. Это арифметическое разложение строк отчёта; оно не устанавливает первопричины.
Например, рост выручки может быть связан с ценой, объёмом и ассортиментом, а рост себестоимости - с объёмом, ценами ресурсов или нормами расхода. Для разделения этих эффектов нужны продажи по продуктам, цены и количество в обоих периодах; при цепных подстановках необходимо явно задать порядок замены факторов. Детальный анализ себестоимости продукции помогает проверить, какие затраты изменились и почему.
После расчёта отделите устойчивые изменения от разовых. Продажа актива может улучшить чистую прибыль только в одном году. Напротив, рост затрат на запуск производства может временно снизить результат. Для решения о риске падения продаж полезно дополнить отчёт расчётом запаса финансовой прочности, если известны постоянные и переменные затраты.
План проверки перед выводами
Сначала составьте таблицу за два или более сопоставимых периода и сверьте суммы с отчётностью. Затем отметьте строки с наибольшими абсолютными изменениями и те, чья доля в выручке существенно изменилась. Не ограничивайтесь одним годом: сезонность или единичная сделка способны исказить сравнение двух точек. Если доступна квартальная разбивка, сопоставьте одинаковые кварталы разных лет и проверьте, не менялся ли состав бизнеса.
Следующий шаг - запросить расшифровки по наиболее значимым статьям. Для себестоимости это могут быть материалы, оплата труда и услуги подрядчиков; для прочих доходов - отдельные операции и их повторяемость. Сопоставьте выводы с денежным потоком и пояснениями к отчётности. В итоге разделите подтверждённые расчётами факты и гипотезы, для которых пока не хватает данных: так решение не будет строиться только на предположении.
Как оформить вывод
Хороший вывод связывает цифру, причину и ограничение. Например: «При росте выручки на 20 % прибыль от продаж сохранилась на уровне 20 млн руб.; доля себестоимости выросла на 5 процентных пунктов. Необходимо проверить цены ресурсов и структуру продаж». Разница между 65 % и 60 % составляет именно пять процентных пунктов; относительный рост доли - другая величина.
Затем укажите, какие данные подтверждают предположение, и предложите проверяемое действие: сравнить себестоимость на единицу продукции, расшифровать разовые доходы или проверить условия договоров. Одной рентабельности недостаточно для оценки капитала: для этого можно дополнительно применить модель Дюпона с сопоставимыми данными баланса.
Частые ошибки
- Смешивать разные виды прибыли. Указывайте, какую именно прибыль сравниваете и что в неё включено.
- Вычитать расходы в скобках дважды. Переведите их в положительные величины перед использованием формулы.
- Считать рост чистой прибыли доказательством улучшения продаж. Проверьте прибыль от продаж и разовые статьи отдельно.
- Сравнивать несопоставимые периоды. Учитывайте длительность, сезонность, учётную политику и единицы измерения.
- Объявлять влияние строки причиной. Для вывода о ценах, объёме или эффективности нужны дополнительные данные.
FAQ
Чем отличается валовая прибыль от прибыли от продаж? Валовая прибыль равна выручке за вычетом себестоимости продаж. При расчёте прибыли от продаж дополнительно учитывают коммерческие и управленческие расходы, отражённые отдельно в отчёте.
Что делать, если предприятие получило убыток? Сохранить отрицательный знак, найти ступень, на которой возник убыток, и сравнить составляющие с сопоставимым периодом. При нулевой или отрицательной базе не полагаться на обычный темп роста.
Почему прибыль есть, а денег не хватает? Признание доходов и расходов не обязательно совпадает с оплатой. Проверьте денежные потоки, дебиторскую и кредиторскую задолженность, инвестиционные и кредитные платежи.
Коротко
Анализ начинают со строк отчёта и сопоставимости данных, затем рассчитывают изменения и доли выручки. В примере рост выручки на 20 млн руб. полностью компенсирован увеличением расходов на ту же сумму: прибыль от продаж осталась равной 20 млн, а её доля снизилась с 20 до 16,7 %. Для объяснения причин нужны расшифровки и данные о ценах, объёме и составе операций.
Читайте также
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.
Золотое правило экономики предприятия: расчёт
Золотое правило экономики предприятия: как сравнить темпы роста прибыли, выручки и активов, проверить условие на примере и объяснить ограничения результата.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.