Анализ себестоимости продукции: план, факт и отклонения
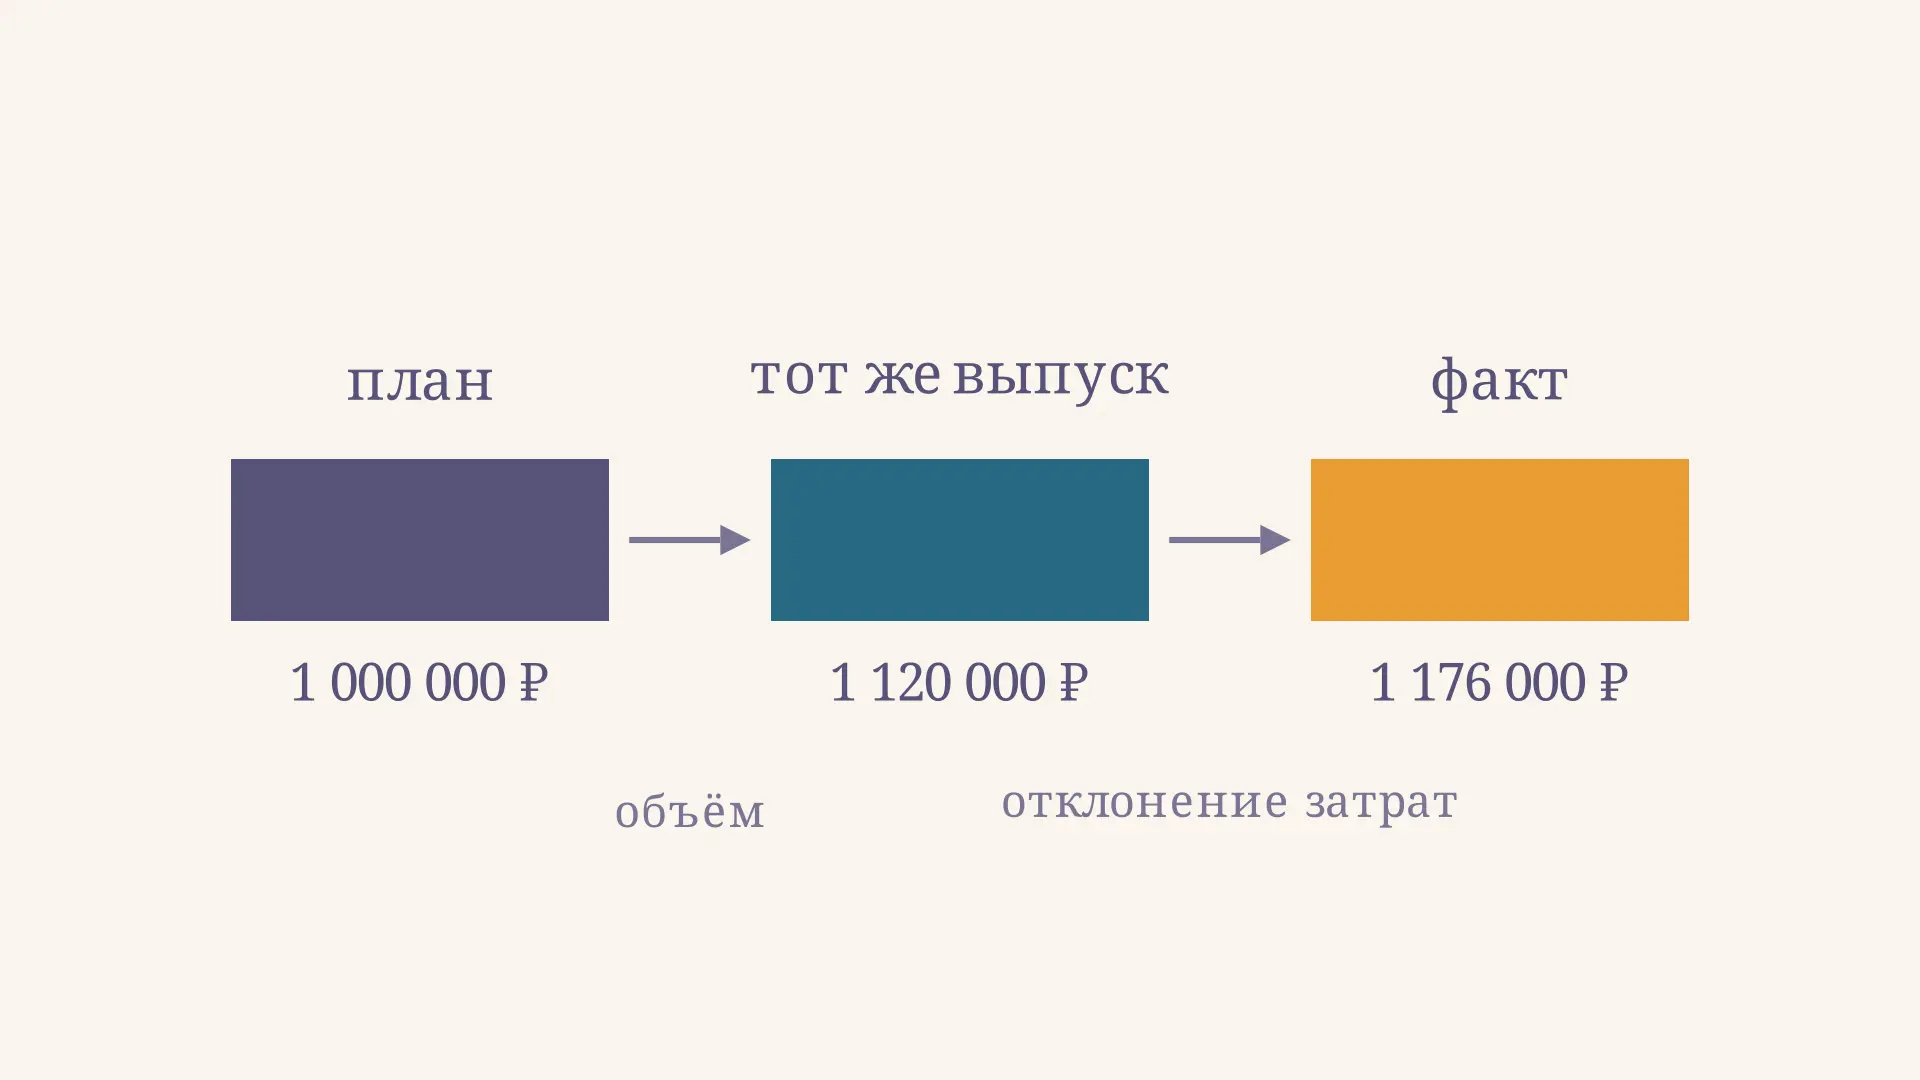
Анализ себестоимости продукции помогает выяснить не только сколько предприятие потратило на выпуск, но и почему результат отличается от ожидаемого. Рост общих затрат может быть следствием увеличения производства, а снижение затрат на изделие не обязательно означает экономию ресурсов. Чтобы отделить одно от другого, сравнивают план и факт при одинаковом объёме выпуска.
В калькуляторе ниже можно менять выпуск и фактические затраты. Он пересчитывает план на фактическое количество изделий и показывает две части общего отклонения. Исходные значения совпадают с учебным примером в статье.
Что именно анализируют
Себестоимость продукции - денежная оценка затрат, отнесённых к изготовленной продукции по принятой системе учёта. Анализ отвечает на три вопроса: как изменилась общая сумма, сколько приходится на изделие и какие факторы объясняют разницу. Для управленческого решения важно указать период, объект и состав затрат: цех, один продукт или весь ассортимент; производственную или более широкую себестоимость.
Источниками служат плановые калькуляции, данные выпуска, ведомости материалов и труда, учёт накладных расходов. Их сопоставляют в одинаковых единицах и проверяют, одинаково ли учтены незавершённое производство, брак и остатки. Затраты периода нельзя автоматически приравнивать к себестоимости выпущенной или проданной продукции, если остатки меняются. В нашем примере для простоты вся продукция завершена в том же периоде, незавершённого производства и остатков нет.
Калькуляция формирует исходные данные, а анализ объясняет их изменение. Например, позаказный метод собирает затраты по отдельным заказам; после этого можно сравнивать их с соответствующими сметами. Для анализа нужно сохранить сопоставимость объекта, а не смешивать расходы разных заказов.
Постоянные и переменные затраты
В простой модели переменные производственные затраты меняются пропорционально выпуску: например, на каждое изделие требуется одинаковое количество материала. Постоянные затраты за период в рассматриваемом диапазоне выпуска остаются одинаковыми в общей сумме: условно это аренда цеха или амортизация оборудования. Реальные расходы могут быть смешанными и меняться ступенями; тогда прямую модель необходимо уточнить.
При фиксированной сумме постоянных затрат больше изделий делят её между собой. Движение ниже показывает этот эффект при неизменной плановой норме 600 ₽ на изделие и постоянных затратах 400 000 ₽. Это не прогноз фактических затрат, а сравнение двух объёмов при прочих равных.
Директ-костинг использует разделение постоянных и переменных расходов для управленческих расчётов. Оно не совпадает с делением на прямые и косвенные: прямой расход можно непосредственно отнести к объекту, а переменность описывает его реакцию на объём. Один и тот же расход классифицируют по разным признакам.
Формулы и база сравнения
Обозначим выпуск , переменные затраты на изделие , постоянные затраты за период . Для однородного выпуска в пределах применимости модели:
Здесь измеряется в рублях за период, - в рублях на изделие. При среднюю себестоимость делением определить нельзя. Формулы предполагают постоянную норму и неизменный в выбранном диапазоне. Они не заменяют правила распределения расходов в финансовой отчётности.
Для сравнения строят гибкий бюджет: вместо планового объёма подставляют фактический, оставляя плановую норму и плановые постоянные расходы. Его разница с исходным планом отражает эффект объёма в этой модели. Разница факта с гибким бюджетом показывает отклонение затрат при одинаковом выпуске. Такой порядок описан в учебнике OpenStax о гибких бюджетах.
Пример: план, гибкий бюджет и факт
Предприятие планировало изготовить 1000 изделий при переменных затратах 600 ₽ на штуку и постоянных 400 000 ₽. Фактически выпущено 1200 изделий, переменные расходы составили 630 ₽ на штуку, постоянные - 420 000 ₽. Считаем последовательно:
| Показатель | План | Гибкий бюджет | Факт |
|---|---|---|---|
| Выпуск, шт. | 1000 | 1200 | 1200 |
| Переменные затраты, ₽ | 600 000 | 720 000 | 756 000 |
| Постоянные затраты, ₽ | 400 000 | 400 000 | 420 000 |
| Всего, ₽ | 1 000 000 | 1 120 000 | 1 176 000 |
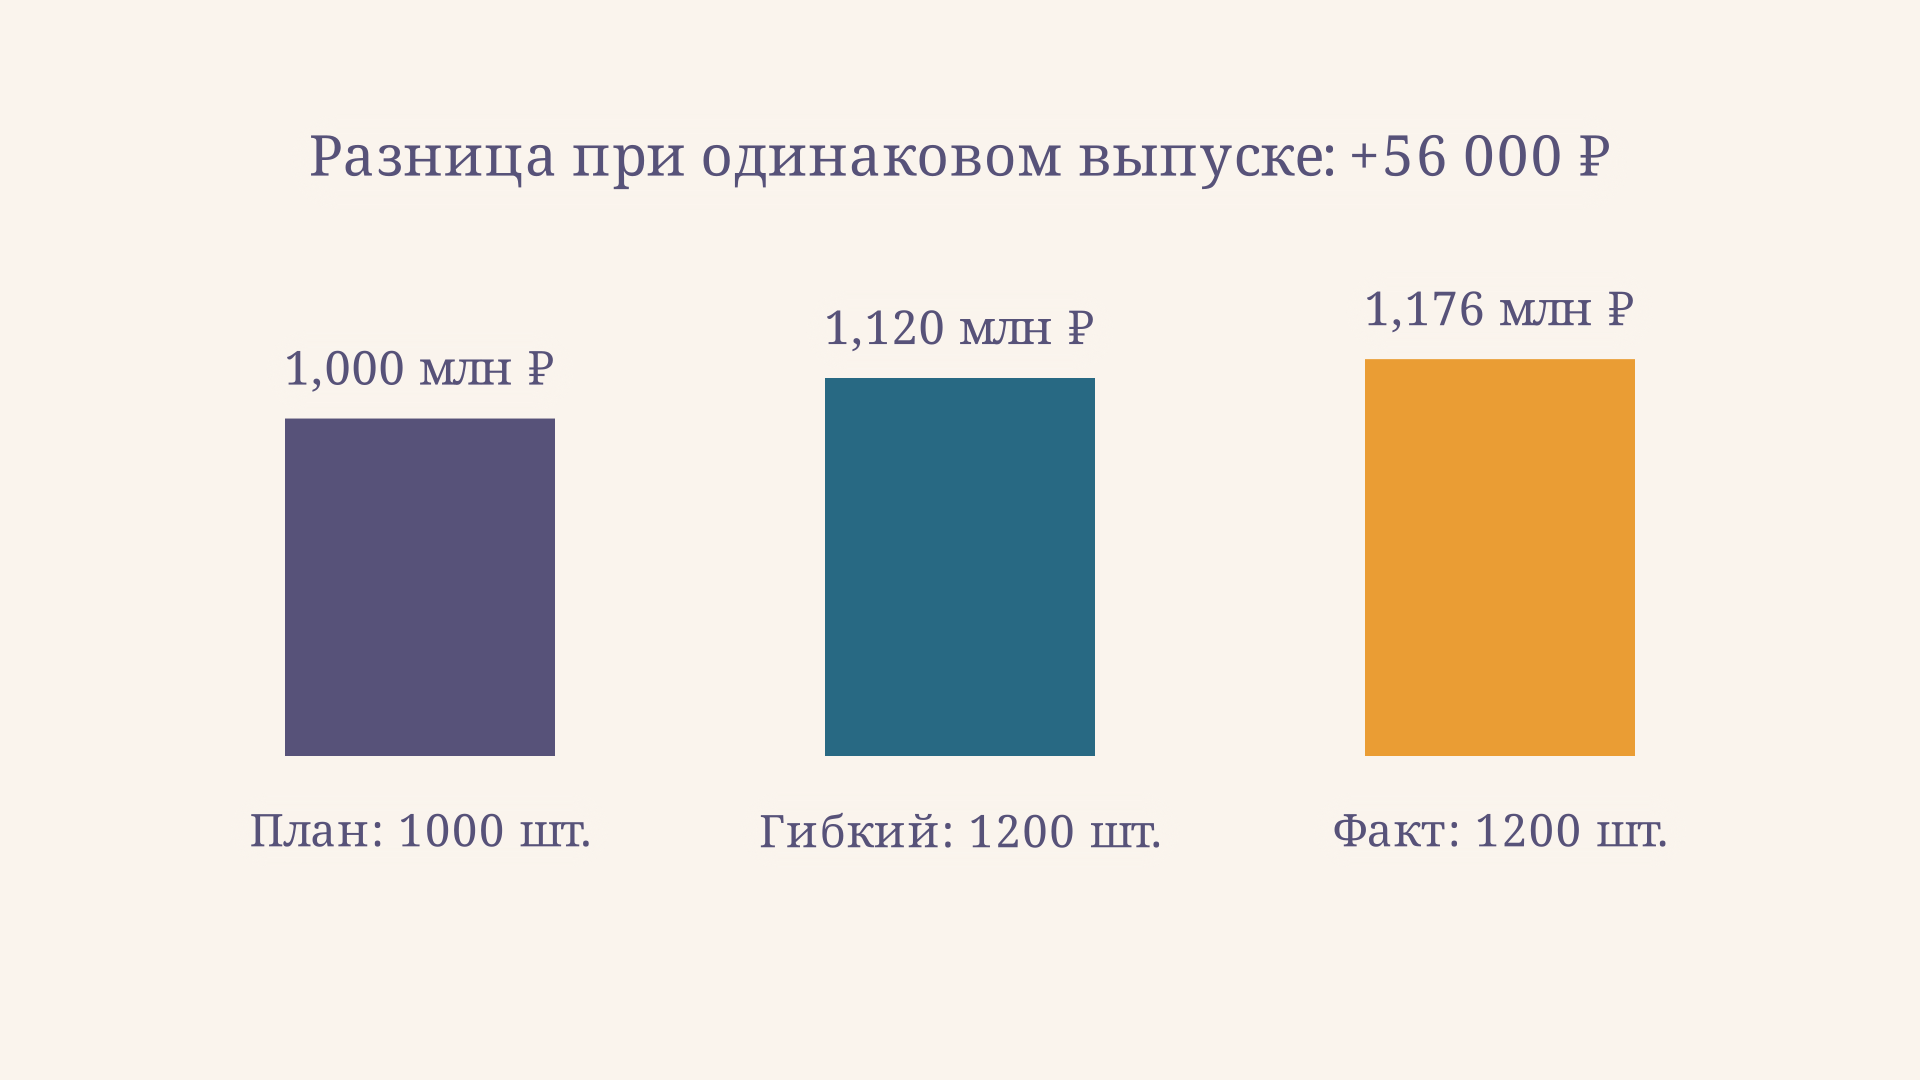
Факт превышает исходный план на 176 000 ₽. Из них 120 000 ₽ - плановые переменные затраты на дополнительные 200 изделий; ещё 56 000 ₽ - отклонение от бюджета, пересчитанного на фактический выпуск. Проверка: ₽.
Плановая себестоимость единицы равна ₽, фактическая - ₽. Она снизилась на 20 ₽, хотя при одинаковом выпуске расходы выше бюджета. Причина в том, что постоянная сумма распределяется на большее число изделий. Поэтому один показатель на единицу не доказывает эффективности производства.
Как разложить отклонение по факторам
Разность факта и гибкого бюджета можно разделить на переменную и постоянную составляющие. При нашем порядке расчёта:
Индекс 0 относится к плану, 1 - к факту. Переменная часть равна ₽, постоянная - ₽. Вместе это 56 000 ₽. Положительный знак здесь означает увеличение затрат; для расходов его обычно называют неблагоприятным отклонением, но причину ещё предстоит проверить.
Следующий уровень анализа - отделить цену ресурса от его количества. Если плановая норма материала - 2 кг по 100 ₽ на изделие, то на 100 изделий норматив равен 200 кг и 20 000 ₽. При фактическом расходе 210 кг по 110 ₽ затраты составят 23 100 ₽. При выбранном порядке расчёта влияние цены равно ₽, расхода - ₽; сумма 3100 ₽. Другой порядок распределяет совместный эффект иначе, поэтому метод нужно обозначать явно.
От чисел к управленческому выводу
После расчёта проверьте первичные документы и найдите причину каждого существенного отклонения. Рост цены материала может отражать смену поставщика, срочную доставку или улучшение качества; перерасход - брак, новую технологию или неточную норму. Само отклонение не устанавливает виновного. Сравните затраты с качеством, сроками и объёмом годной продукции, затем определите действие и ответственного за проверку результата.
Для нескольких продуктов средняя себестоимость меняется и из-за ассортимента: увеличение доли дорогих изделий способно поднять среднюю даже без изменения затрат каждого вида. Поэтому сначала сравнивают однородные изделия, а структуру выпуска рассматривают отдельно. Косвенные расходы также зависят от выбранной базы распределения; ABC-метод учёта затрат помогает исследовать связь таких расходов с операциями и их драйверами.
Учебная модель не устанавливает стоимость запасов для отчётности. Например, IAS 2 определяет состав стоимости запасов, а распределение постоянных производственных накладных расходов связывает с нормальной мощностью. Для конкретной отчётности применяют соответствующие стандарты и учётную политику. Если цель - заранее оценить допустимые затраты исходя из цены и прибыли, полезен таргет-костинг, но это другая постановка задачи.
Как оформить результаты анализа
Удобно начинать отчёт с короткой таблицы: объект, период, плановый и фактический выпуск, сумма затрат и затраты на единицу. Рядом указывают гибкий бюджет, знак отклонения и источник данных. Затем для наиболее существенных статей приводят факторный расчёт, а для остальных объясняют, почему они пока не исследованы. Такой порядок позволяет другому человеку воспроизвести вычисления и увидеть, где заканчиваются измерения и начинаются предположения.
При сравнении периодов отдельно проверьте изменения цен, технологии и состава продукции. Например, сопоставление одного цеха до и после передачи части операций подрядчику требует учесть затраты на подряд; иначе экономия внутри цеха может лишь перенести расходы в другую статью. Если данные неполные, укажите это рядом с выводом и не выдавайте оценку за точный результат. После выбора меры назначьте срок повторного измерения: сравнение с новой базой покажет, улучшился ли процесс и не появились ли дополнительные потери.
Частые ошибки
- Сравнивать суммы при разных объёмах без пересчёта. Сначала постройте гибкий бюджет, иначе рост выпуска смешается с отклонением затрат.
- Считать снижение затрат на штуку доказательством экономии. Проверьте, не изменилось ли распределение постоянной суммы и качество изделий.
- Смешивать прямые расходы с переменными. Это независимые основания классификации; уточните поведение каждой статьи и объект отнесения.
- Складывать несопоставимые показатели. Выпуск, продажи и затраты периода различаются при изменении запасов и незавершённого производства.
- Объявлять отклонение причиной. Разница указывает, где искать объяснение; её экономический смысл подтверждают данными о процессе.
FAQ
Чем себестоимость отличается от цены?
Себестоимость отражает затраты в выбранных границах учёта, а цена - сумму, по которой продукт предлагают покупателю. Разница между ними сама по себе ещё не равна чистой прибыли: могут оставаться другие расходы и налоги.
Всегда ли снижение себестоимости полезно?
Нет. Более дешёвый материал или сокращение контроля могут увеличить брак и будущие расходы. Решение оценивают вместе с качеством, сроками и последствиями для всего процесса.
Зачем нужен гибкий бюджет?
Он пересчитывает плановые затраты на фактический объём и помогает отделить эффект выпуска от отклонения расходов. Надёжность вывода зависит от того, насколько верно заданы нормы и поведение затрат.
Коротко
Анализ начинается с сопоставимых данных и определения объекта. Затем план пересчитывают на фактический выпуск, разделяют общее отклонение на эффект объёма и отклонение затрат, уточняют влияние цен и расхода ресурсов и проверяют причины. В примере общие расходы выросли на 176 000 ₽, из которых 56 000 ₽ приходятся на отклонение от гибкого бюджета.
Читайте также

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Анализ фонда оплаты труда: формулы и пример
Анализ фонда оплаты труда: как сравнить план и факт, рассчитать влияние численности и средней зарплаты и скорректировать переменную часть на объём выпуска.
Анализ использования рабочего времени: расчёт
Как провести анализ использования рабочего времени: сравнить план и факт, рассчитать человеко-часы и разложить отклонение по числу дней и длительности дня.
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ чистой прибыли: формула и пример
Факторный анализ чистой прибыли методом цепных подстановок: формулы, расчёт влияния объёма, цены, затрат и налога, проверка суммы и ограничения модели.