Балансовый метод в экономическом анализе: пример
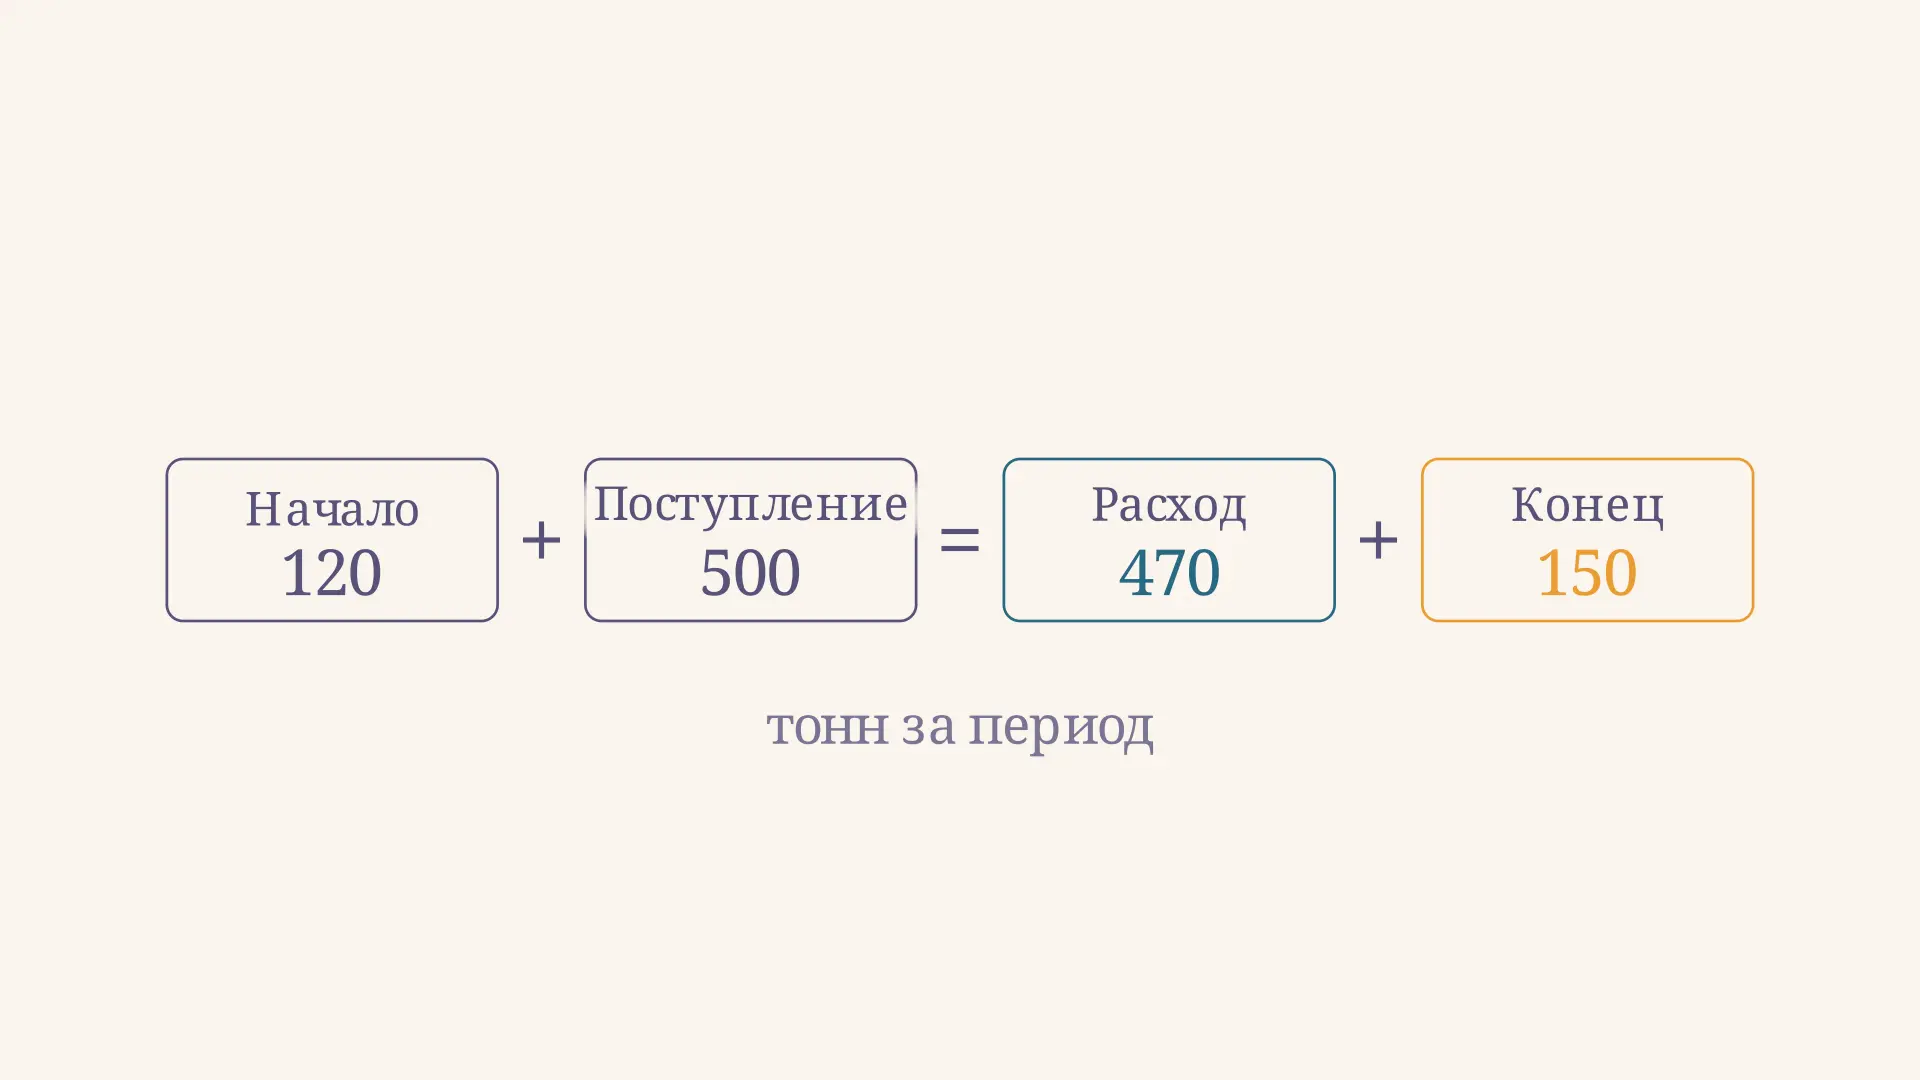
Балансовый метод в экономическом анализе связывает наличие ресурса и его использование одним равенством. Например, материалы на начало периода вместе с поступившими должны распределиться между расходом и остатком на конец. Если известны три величины, четвёртую можно найти расчётом; если известны все четыре, равенство помогает проверить данные. Ниже разберём учебный баланс в тоннах, сравним план с фактом и выясним, что означает расхождение. В калькуляторе можно изменить исходные величины и посмотреть, как меняется расчётный расход.
Суть балансового метода
Балансовый метод - способ изучить взаимосвязанные экономические показатели через равенство двух сторон: ресурсов и направлений их использования. В отличие от простого сопоставления двух чисел, баланс задаёт связь между всеми элементами системы. Для движения запасов связь можно записать так:
где - остаток на начало периода, - поступление, - расход за период, - остаток на конец. В учебной модели расход охватывает всё выбытие. Если отдельно есть продажа, списание или иное выбытие, каждое направление нужно добавить в правую часть, чтобы не принять его за производственный расход.
Равенство строят для одного объекта, одной границы учёта и одного периода. На левой стороне находятся запас на начало и потоки внутрь границы, на правой - потоки наружу и запас на конец. Это не прогноз и не доказательство эффективности: баланс описывает согласованность количеств. Схожая идея равенства сторон есть и в структуре бухгалтерского баланса, но там сопоставляют активы и источники их формирования на дату, а здесь - движение конкретного материала за период.
Как составить баланс ресурсов
Сначала определите предмет расчёта: например, один сорт сырья на складе предприятия за месяц. Уточните единицу измерения и даты остатков. Показатели в штуках, тоннах и рублях нельзя складывать без обоснованного пересчёта; остаток на конец должен относиться к той же границе склада, что и остаток на начало.
Затем перечислите все существенные поступления и выбытия. Приходом могут быть закупки и возвраты, а расходом - отпуск в производство, продажа или списание. Состав статей зависит от цели анализа и доступных документов. Если материал перемещён между двумя складами внутри границы всего предприятия, такое перемещение не является ни внешним приходом, ни внешним выбытием для предприятия в целом.
После этого занесите данные в таблицу, найдите недостающий показатель или сравните итоги сторон. Для планирования закупок баланс полезно связать с MRP-планированием потребности в материалах: расчёт потребности отвечает на вопрос, сколько и когда потребуется, а баланс показывает, как эту потребность покрывают остатки и поступления. Оба расчёта требуют сопоставимых периодов и допущений.
Пример: найдём расход материалов
Пусть на начало месяца на складе было 120 т сырья. За месяц поступило 500 т, а на конец осталось 150 т. Других направлений выбытия в условии нет. Выразим расход из равенства:
Проверка возвращает исходное равенство: т. Значит, из 620 т доступного за месяц ресурса 470 т израсходовано, а 150 т осталось. Если условие содержит, например, ещё и продажу 30 т, производственный расход составит 440 т: эти 30 т нужно выделить отдельно, хотя общий объём выбытия останется 470 т.
| Показатель | План, т | Факт, т | Отклонение, т |
|---|---|---|---|
| Остаток на начало | 100 | 120 | +20 |
| Поступление | 480 | 500 | +20 |
| Расход | 450 | 470 | +20 |
| Остаток на конец | 130 | 150 | +20 |
В плане доступно т, из них 450 т расходуется и 130 т остаётся. Фактическая сторона ресурсов и использования равна 620 т. Это условный пример, а не данные конкретной компании. При работе с затратами количество израсходованного сырья ещё потребуется оценить в деньгах; о другом уровне анализа рассказывает статья про попроцессную калькуляцию.
Влияние факторов на расход
Балансовая связь позволяет разложить изменение расчётного расхода между показателями. Вычтем плановую формулу из фактической:
В нашем примере начальный остаток больше плана на 20 т, поступление тоже больше на 20 т, а конечный остаток больше на 20 т. При остальных заданных величинах первые два отклонения увеличивают расчётный расход, а последнее уменьшает его:
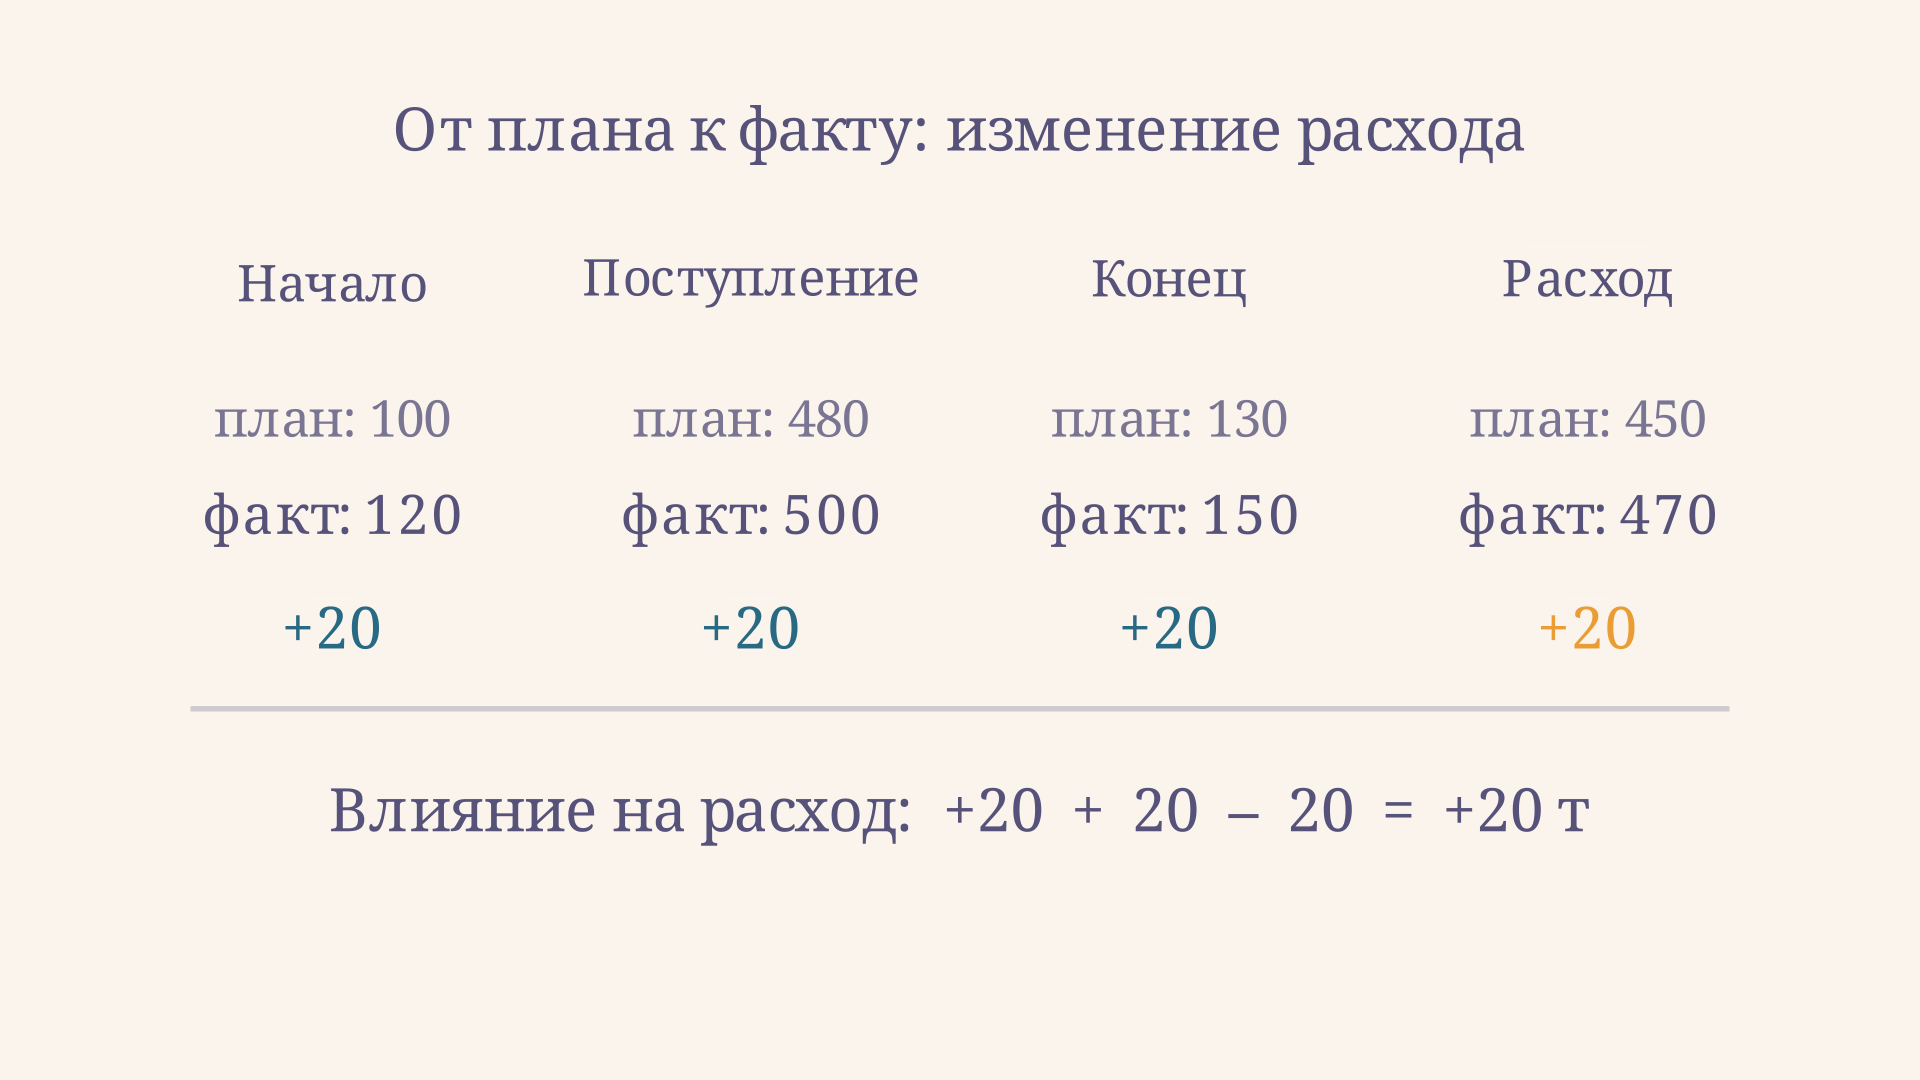
Знаки следуют из формулы: больший остаток на конец означает, что меньшая часть доступного ресурса выбыла за период. Сумма вкладов точно равна общему отклонению т. Это арифметическое разложение тождества; оно само по себе не доказывает, что закупки вызвали рост производственного потребления. Для причинного вывода нужны сведения о выпуске, нормах расхода, потерях и решениях предприятия.
Чтобы сравнение было содержательным, проверьте сопоставимость плановых и фактических границ: одинаковый ассортимент, период и единицы. Если состав материала изменился или часть производства передана подрядчику, разность показателей может отражать изменение охвата, а не улучшение или ухудшение работы.
Если требуется изучить не расход, а обеспеченность производства материалом, ту же связь можно переставить иначе: необходимое поступление равно запланированному расходу плюс желаемый конечный остаток минус начальный остаток. Допустим, предприятие планирует израсходовать 450 т и оставить 130 т при начальном запасе 100 т. Тогда нужно поступление 480 т. Это расчёт потребности при заданных условиях; наличие поставщика и сроки доставки следует проверять отдельно.
Вклад начального остатка в отклонение также важно трактовать осторожно. Он сформировался до начала рассматриваемого периода, поэтому его изменение может быть связано с решениями предыдущего месяца. Поступление и конечный остаток, в свою очередь, зависят от нескольких операций. Разложение помогает выбрать направление дальнейшей проверки, но не заменяет анализ самих операций и документов.
Как проверить расхождение сторон
Предположим, учёт показывает те же 120 т начального остатка, 500 т поступления и 150 т конечного остатка, но отдельно зарегистрированный расход равен 460 т. Тогда ресурсы составляют 620 т, а учтённое распределение - только т. Разность ресурсов и использования равна т.
Эти 10 т - необъяснённое расхождение, а не автоматически установленная недостача. Проверьте первичные документы, даты перехода права или передачи материала, единицы измерения, возвраты, инвентаризацию и неучтённые направления выбытия. Возможны также ошибки переноса данных или двойной учёт поступления. После выяснения причины корректируют соответствующую статью на основании подтверждений, а не добавляют произвольное число только ради равенства.
Есть важная разница между двумя задачами. Когда расход вычисляют как остаточную величину, равенство выполняется по построению и независимой проверки расхода нет. Когда расход и конечный остаток взяты из независимых источников, их можно сопоставить с ресурсной частью и выявить расхождение. Даже нулевая разность не исключает взаимно компенсирующиеся ошибки.
Где применяют метод и в чём его пределы
Балансовая схема работает с товарами, денежными средствами, рабочим временем и производственными мощностями, если элементы действительно связаны и охватывают выбранную систему. Например, денежный остаток на начало плюс поступления равен выплатам плюс остатку на конец. Для анализа качества и устойчивости результата полезно дополнительно исследовать качество прибыли: денежные потоки и прибыль отражают разные стороны деятельности и не обязаны совпадать за один период.
Баланс сам не устанавливает нормативный расход, цену ресурса или оптимальный объём закупки. Равенство может выполняться при избыточном запасе и потерях, если потери правильно отражены отдельной строкой. Поэтому вывод об эффективности требует сравнения с нормами, динамикой или альтернативами. Например, при оценке потребности в запасах можно отдельно рассмотреть обеспеченность запасов собственными средствами - это финансовый коэффициент, а не замена материальному балансу.
Частые ошибки
- Смешивают запас и поток. Остаток измеряют на дату, поступление и расход - за интервал между двумя датами.
- Пропускают выбытие. Тогда расчётный расход включает неизвестные продажи, списания и потери; назвать его только производственным нельзя.
- Смешивают единицы и границы. Тонны разных материалов и внутренние перемещения требуют отдельной проверки до сложения.
- Меняют знак конечного остатка. При расчёте расхода его вычитают из суммы начального остатка и поступления.
- Принимают тождество за причинный анализ. Согласованность чисел не объясняет причины перерасхода и не доказывает отсутствие ошибок.
FAQ
Чем балансовый метод отличается от бухгалтерского баланса?
Первый - общий способ связать взаимозависимые величины равенством; второй - конкретная форма представления активов и источников их финансирования на отчётную дату. Материальный баланс, кроме остатков, включает потоки за период.
Можно ли найти сразу два неизвестных показателя?
Из одного равенства с двумя независимыми неизвестными получить единственное решение нельзя. Нужны ещё одно независимое уравнение или дополнительные данные, например документально подтверждённый расход.
Что делать, если расчётный расход отрицательный?
Для обычного физического запаса это сигнал проверить данные и состав потоков: конечный остаток превышает начальный вместе с учтённым приходом. Возможно, пропущено поступление или несопоставимы даты и единицы. Отрицательный результат не следует автоматически считать реальным расходом.
Коротко
Балансовый метод связывает ресурсы с их использованием. Для запасов формула помогает найти один неизвестный показатель, разложить отклонение и проверить независимо полученные данные. Практическая ценность зависит от полноты статей, единства периода и последующей проверки причин расхождения.
Читайте также
Индексный метод факторного анализа: формулы и пример
Индексный метод факторного анализа: формулы и пример разложения выручки на влияние цены и количества, выбор порядка подстановки и проверка вклада каждого фактора.
Интегральный метод факторного анализа: расчёт
Интегральный метод факторного анализа: формулы для двух и трёх факторов, расчёт влияния количества и цены, распределение взаимодействия и проверка результата.
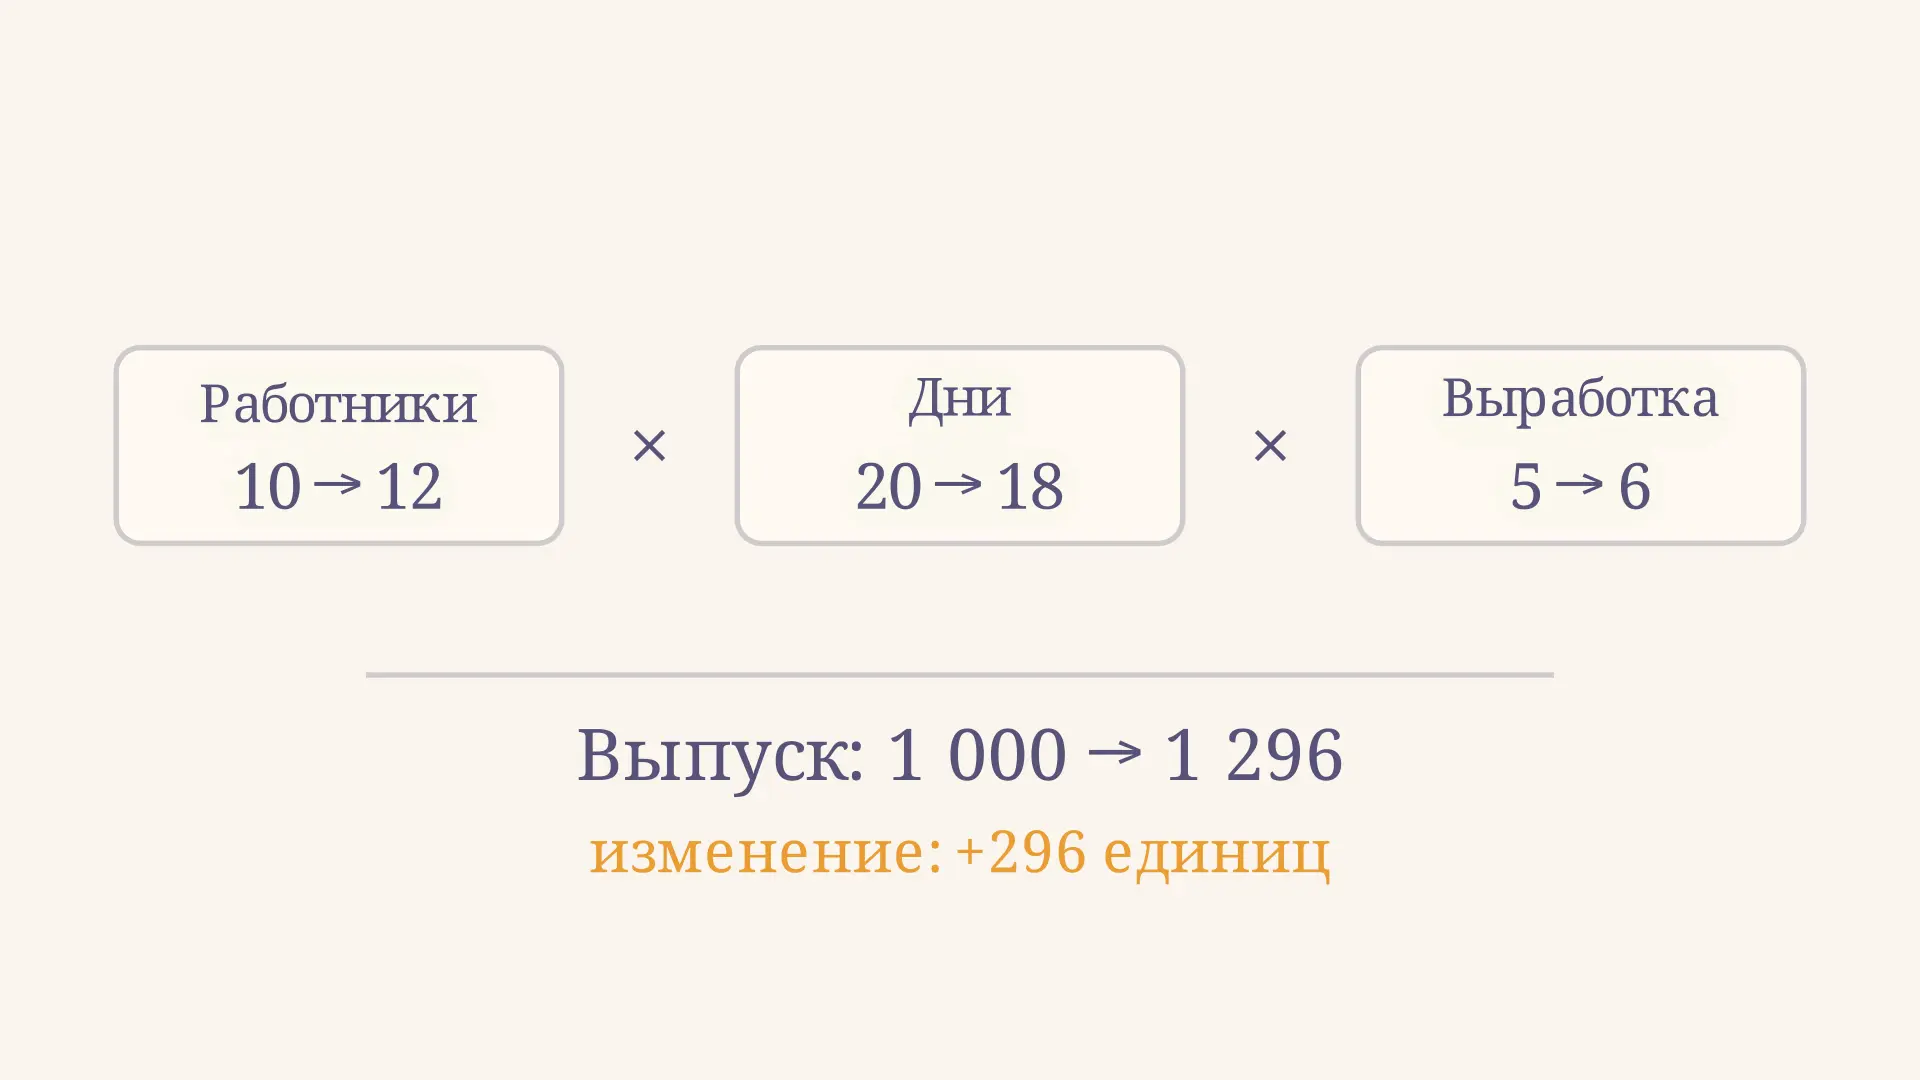
Метод абсолютных разниц: формула и пример расчёта
Метод абсолютных разниц в экономическом факторном анализе: формулы для двух и трёх множителей, пошаговый расчёт выпуска, проверка суммы и влияние порядка факторов.
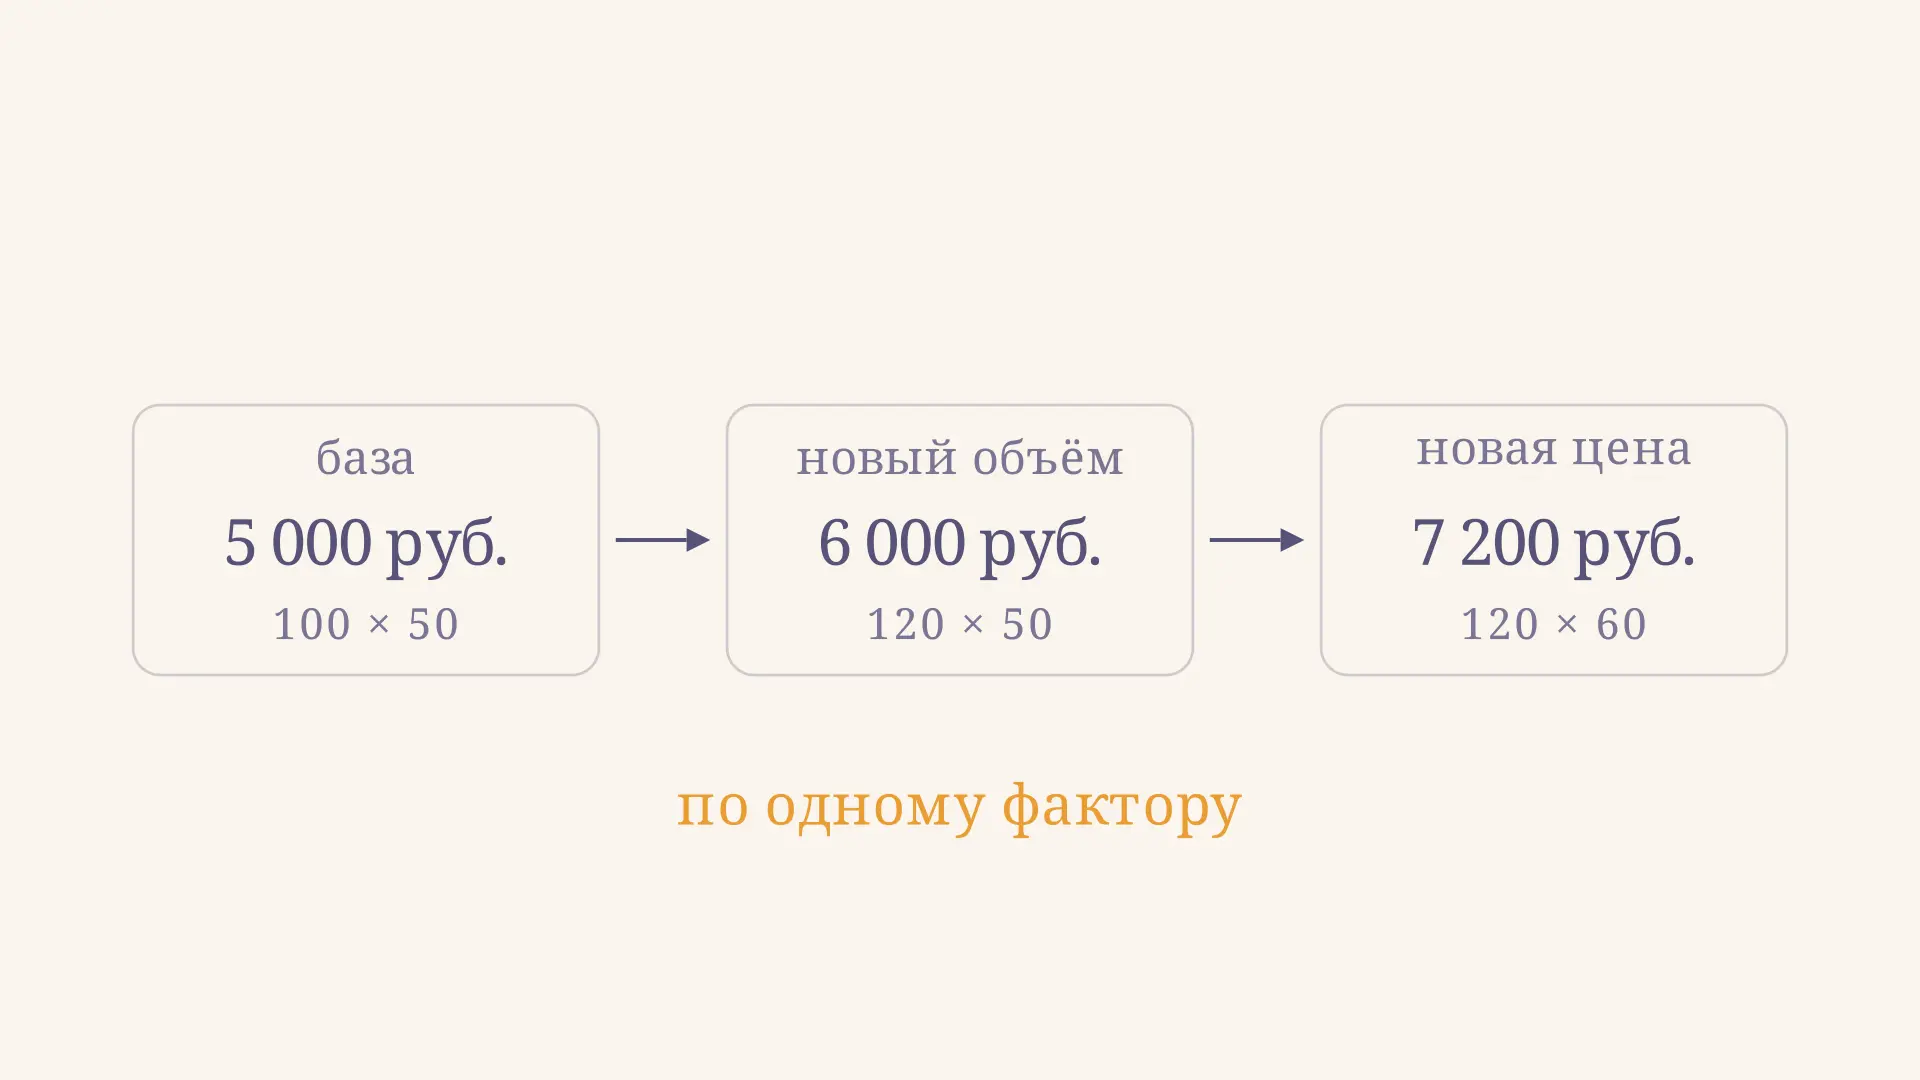
Метод цепных подстановок: формула и пример расчёта
Метод цепных подстановок в экономическом анализе: как последовательно заменить факторы, рассчитать их влияние на выручку и проверить сумму отклонений.
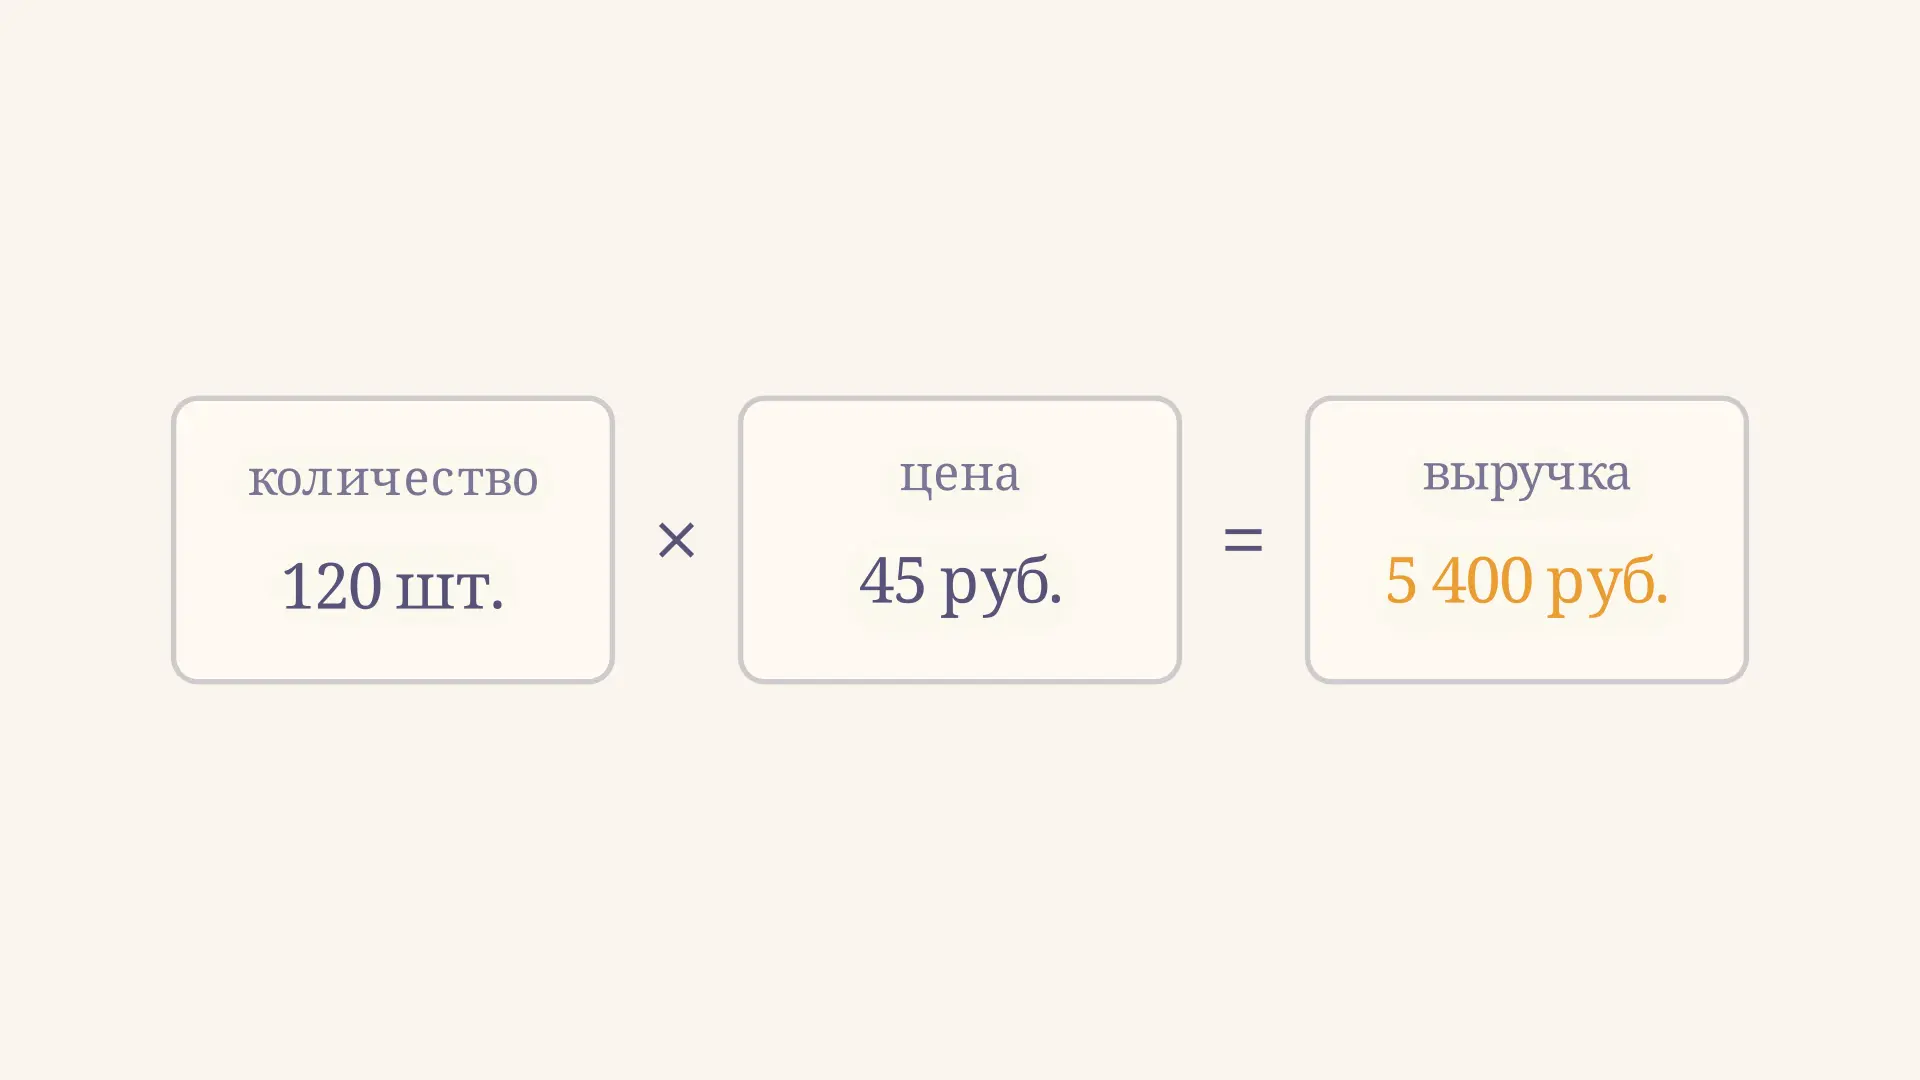
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.