Индексный метод факторного анализа: формулы и пример
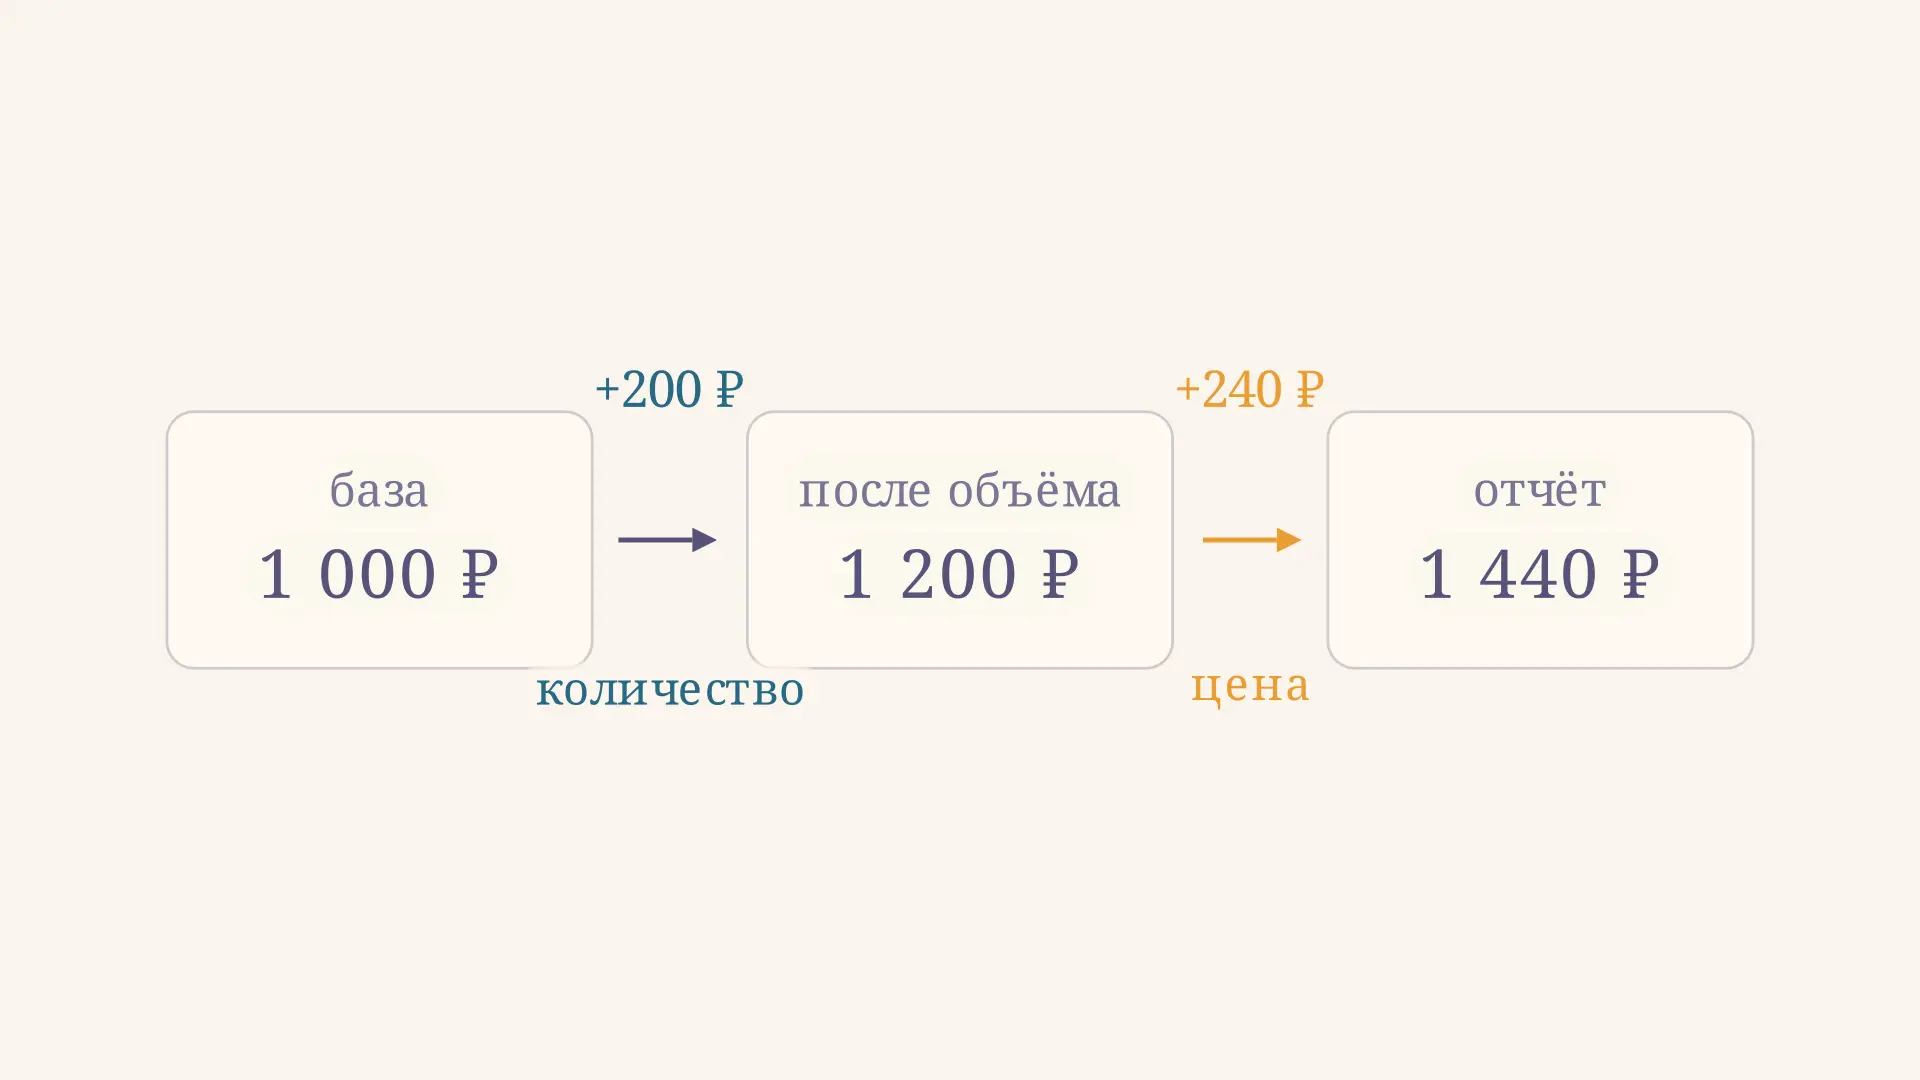
Индексный метод факторного анализа помогает распределить изменение экономического показателя между его факторами. Если выручка зависит от цены и количества, метод показывает, сколько рублей изменения относится к каждому фактору при выбранном порядке расчёта. Важная оговорка: когда меняются оба множителя, вклады зависят от порядка их замены. Попробуйте изменить данные в калькуляторе: он сначала пересчитывает количество при старой цене, затем цену при новом количестве.
Что именно показывает метод
Начнём с одного товара. Выручка равна произведению цены на количество :
Индекс обозначает базисный период, индекс - отчётный. Известны , , и ; задача - объяснить разность . Для этого строят промежуточную величину: оценивают отчётное количество по базисной цене. Она отвечает на условный вопрос: какой была бы выручка при новом объёме, если бы цена осталась прежней?
На видео ширина прямоугольника соответствует количеству, высота - цене, а площадь - выручке. Сначала расширяется прямоугольник при прежней высоте, затем увеличивается высота уже расширенного прямоугольника. Движение показывает именно порядок расчёта; это условный путь между периодами, а не запись реальной последовательности продаж.
Влияние фактора здесь означает расчётный вклад по выбранной формуле, а не доказанную причинную связь. На цену и продажи могли одновременно повлиять сезонность, конкуренты или состав покупателей. Метод раскладывает известное изменение по модели произведения, но сам по себе не устанавливает, почему изменились её множители.
Формулы для цены и количества
Обозначим промежуточную выручку . Тогда изменение от количества и изменение от цены составляют:
Первый расчёт удерживает цену на базисном уровне. Второй удерживает количество на отчётном уровне. Складывая результаты, получаем точную проверку:
Тот же порядок можно выразить через индивидуальные индексы и , если базисные значения положительны. Индекс выручки ; для абсолютных вкладов:
Множитель во второй формуле важен: цена меняется уже после количества. Индекс 1,2 означает уровень 120 % базы, то есть прирост на 20 %, а не на 120 %. Подробнее о чтении отношения двух цен - в статье про индивидуальный индекс цен.
Пример: выручка одного товара
Пусть предприятие продало 100 единиц по 10 рублей в базисном периоде и 120 единиц по 12 рублей в отчётном. Это учебные данные, а не наблюдения за конкретным предприятием.
| Показатель | Базисный период | Отчётный период |
|---|---|---|
| Количество, шт. | 100 | 120 |
| Цена, руб. за шт. | 10 | 12 |
| Выручка, руб. | 1 000 | 1 440 |
Исходная выручка равна руб., конечная - руб. Общее изменение составляет руб. Теперь найдём промежуточный результат руб. Получается такая цепочка:
- Изменение количества: руб.
- Изменение цены: руб.
- Проверка: руб.
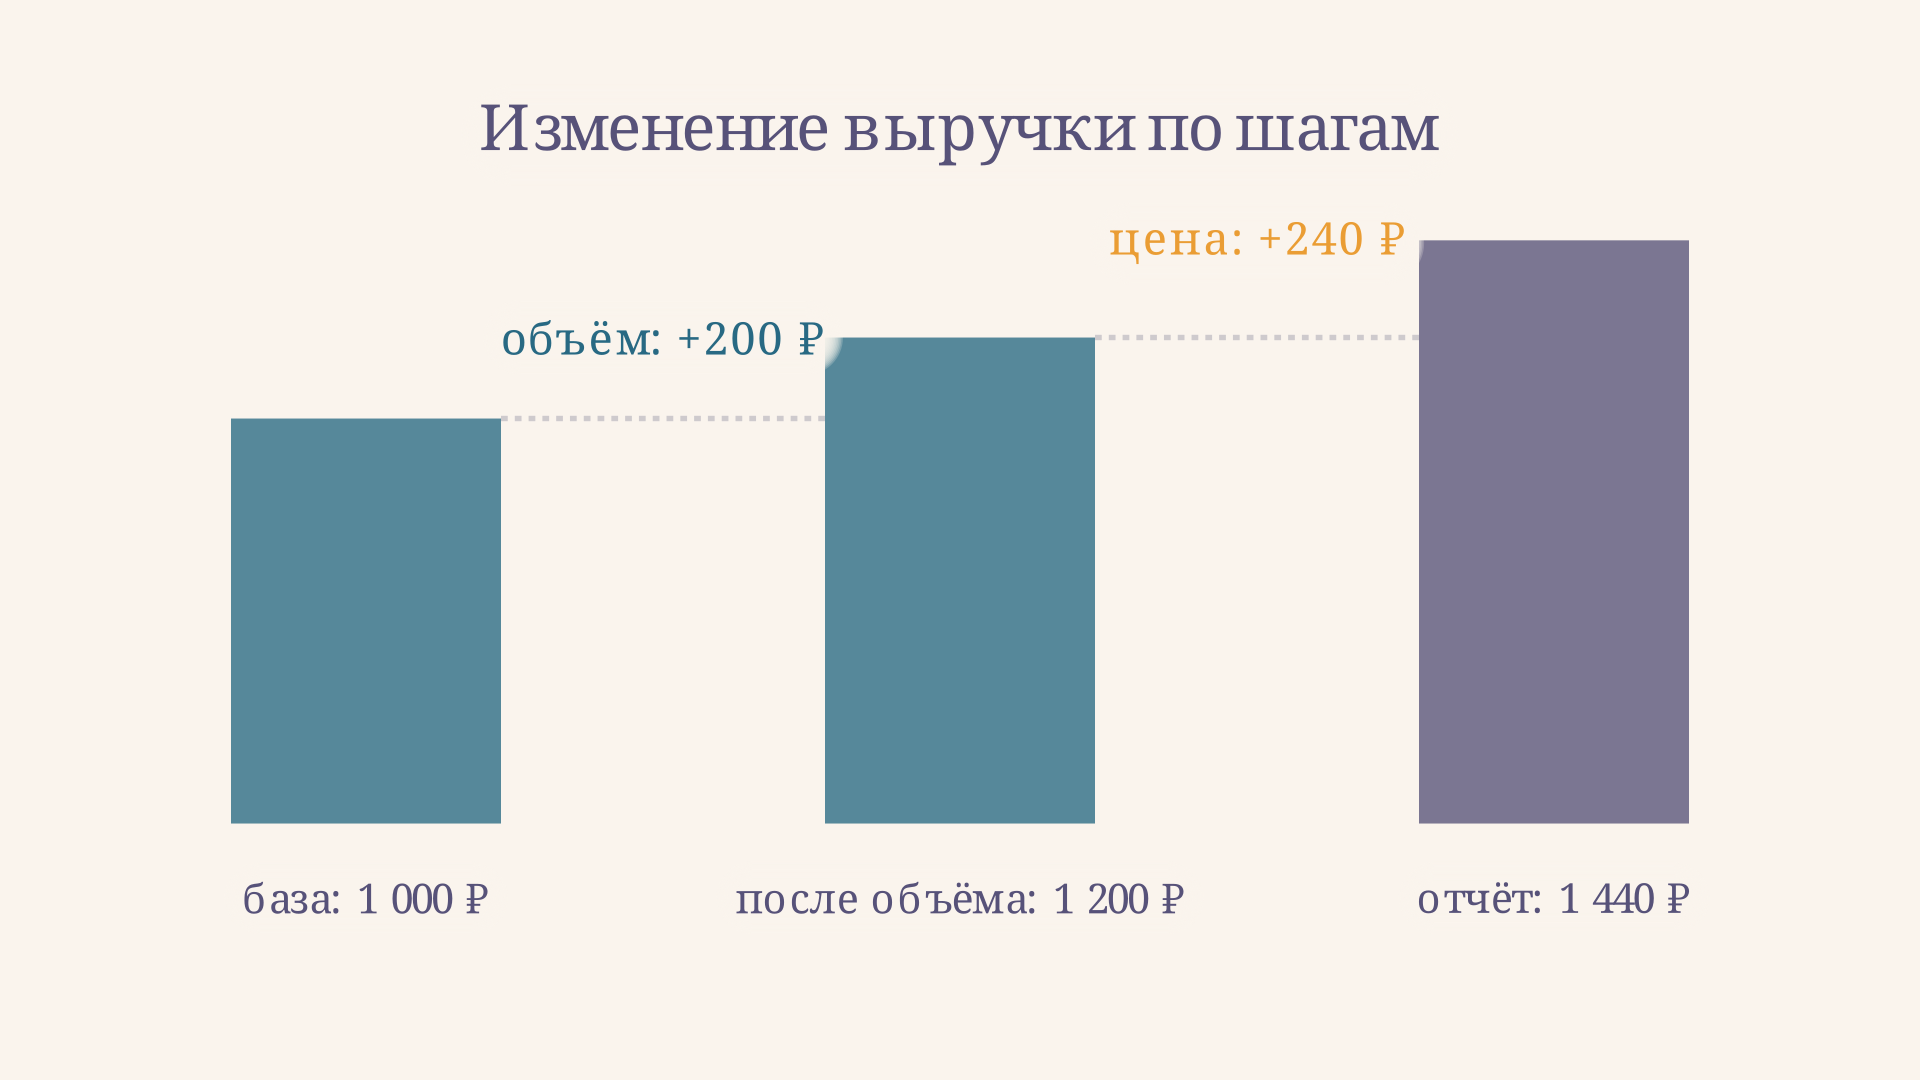
Оба индивидуальных индекса равны 1,2, а индекс выручки - . Выручка выросла на 44 %, хотя цена и количество выросли на 20 % каждое. Два процентных изменения не складывают напрямую: их совместное изменение добавляет ещё четыре процентных пункта к росту относительно базы.
Почему порядок влияет на результат
Теперь сначала изменим цену при исходном количестве, а затем количество при новой цене. Промежуточная выручка равна руб. Вклад цены составляет руб., а вклад количества - руб. Сумма снова равна руб., но 40 рублей перешли от одного фактора к другому.
Причина видна при раскрытии произведения. Обозначим и :
Последнее слагаемое - взаимодействие изменений. В примере оно равно руб. Если количество подставляют первым, взаимодействие оказывается во вкладе цены; если первой подставляют цену - во вкладе количества. Ни один порядок не меняет общую разность. Поэтому в отчёте нужно назвать порядок, а не выдавать распределение взаимодействия за единственно возможное.
При снижении одного из факторов его вклад может быть отрицательным. Например, рост количества способен частично компенсировать снижение цены; итоговый знак зависит от суммы вкладов. Если один фактор не изменился, член взаимодействия равен нулю и для двух факторов оба порядка дают одинаковые результаты.
Несколько товаров: агрегатные индексы
Для группы товаров выручку складывают по позициям: , . Количества разных товаров нельзя просто сложить и умножить на одну произвольно выбранную цену. Вместо этого каждому количеству сопоставляют цену того же товара и рассчитывают общую промежуточную сумму .
При порядке «количество, затем цена» формулы имеют вид:
Отношение - индекс физического объёма с базисными ценами. Парный ему ценовой индекс использует отчётные количества. Их произведение равно индексу стоимости. В руководстве Евростата по сельскохозяйственным счетам приведена эта пара индексов и принцип разложения стоимости на цену и объём.
При обратном порядке используется другая промежуточная сумма : сначала оценивают изменение цен при базисных количествах, затем объёмов при отчётных ценах. О самих весах подробнее рассказывают материалы об индексе цен Ласпейреса и индексе цен Пааше. Связь обеих пар с общим индексом стоимости разобрана отдельно в статье о взаимосвязи индексов цен, объёма и стоимости.
Как оформить решение и проверить данные
Сначала запишите экономическую модель и единицы: цена в рублях за единицу, количество в единицах, выручка в рублях. Затем укажите периоды и порядок замены факторов. Для товарной группы сохраните отдельную строку на каждую сопоставимую позицию; смешение сортов, валют или единиц измерения меняет смысл расчёта.
Далее найдите базисную, промежуточную и отчётную стоимости. Разности соседних величин дают вклады, а их сумма должна точно совпасть с общей разностью до округления. Если ответ выражают в процентах к базисной выручке, каждый абсолютный вклад делят на одну и ту же базу и умножают на 100. В примере это 20 и 24 процентных пункта прироста выручки, вместе 44 пункта. Они не совпадают с самостоятельными темпами роста двух факторов.
Проверка ограничений также необходима. Отношения индексов требуют ненулевых знаменателей; при нулевой базе относительный прирост не определён, хотя абсолютную разность можно посчитать. Для новых или исчезнувших товаров может не быть сопоставимой цены в одном из периодов: прежде чем применять формулы, нужно объяснить обработку таких позиций и источники данных.
Как сравнивать результаты двух расчётов
Представим, что два аналитика получили разные вклады при одной и той же общей разнице. До поиска арифметической ошибки проверьте, одинаково ли они выбрали промежуточную стоимость. Первый мог оценить новое количество по прежней цене, второй - прежнее количество по новой. Каждая цепочка корректна, если её соседние разности складываются в один итог и веса описаны явно. Но сравнивать вклады как результаты единого стандарта без указания порядка нельзя.
При работе с несколькими периодами сначала определяют базу каждого сравнения. Например, для изменений между первым и вторым годом и между вторым и третьим годом базой служат разные значения. Вклады в рублях по таким соседним интервалам можно сложить по времени, получив общее изменение за два интервала. Однако это не обязательно даст те же вклады, что прямое разложение первого и третьего годов: промежуточные цены и количества меняют веса. Поэтому рядом с таблицей указывают периоды, порядок и способ сопоставления.
Отдельно проверяют состав и качество данных. Цена должна относиться к той же единице товара, что и количество: цена за упаковку не согласуется с числом отдельных штук без пересчёта. Возвраты, скидки и налоги учитывают одинаково в обоих периодах, в соответствии с определением используемой выручки. Если меняется качество товара или ассортимент, простая таблица может смешать изменение цены с изменением состава. В такой ситуации нужен дополнительный анализ, а результат индексов следует толковать с оговоркой о сопоставимости.
Частые ошибки
- Забыть промежуточную стоимость. Тогда веса факторов легко перепутать, а сумма вкладов не сойдётся с общим изменением.
- Сложить процентные изменения цены и количества. Их произведение содержит взаимодействие; в примере 20 % и 20 % дают рост выручки на 44 %.
- Не назвать порядок подстановки. Числа вкладов для обратного порядка могут быть другими даже при правильной проверке суммы.
- Считать вклад доказанной причиной. Разложение описывает модель и не исключает влияние других обстоятельств.
- Округлять каждую операцию слишком рано. Сначала проверьте тождество на исходных значениях, затем округлите результаты для представления.
FAQ
Чем индексный метод отличается от простой разности выручки?
Разность показывает итог, а индексное разложение дополнительно выделяет вклады факторов при заданных весах и порядке. При этом сумма вкладов равна общей разности.
Обязательно ли сначала менять количество?
Нет. Можно сначала менять цену, но следует последовательно использовать соответствующую промежуточную стоимость и сообщить выбранный порядок.
Можно ли применять формулы к нескольким товарам?
Да, если данные сопоставимы: сначала суммируют произведения цены и количества по товарам, затем строят агрегатные индексы и вклады. Индивидуальные индексы без весов складывать нельзя.
Коротко
Индексный метод связывает относительные индексы с абсолютными вкладами факторов. Для выручки промежуточная оценка в базисных ценах отделяет изменение количества от изменения цены; проверка - сумма вкладов равна общему изменению. Порядок подстановки распределяет совместный эффект между факторами, поэтому его всегда указывают вместе с результатом.
Читайте также
Интегральный метод факторного анализа: расчёт
Интегральный метод факторного анализа: формулы для двух и трёх факторов, расчёт влияния количества и цены, распределение взаимодействия и проверка результата.
Метод цепных подстановок: формула и пример расчёта
Метод цепных подстановок в экономическом анализе: как последовательно заменить факторы, рассчитать их влияние на выручку и проверить сумму отклонений.
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.