Интегральный метод факторного анализа: расчёт
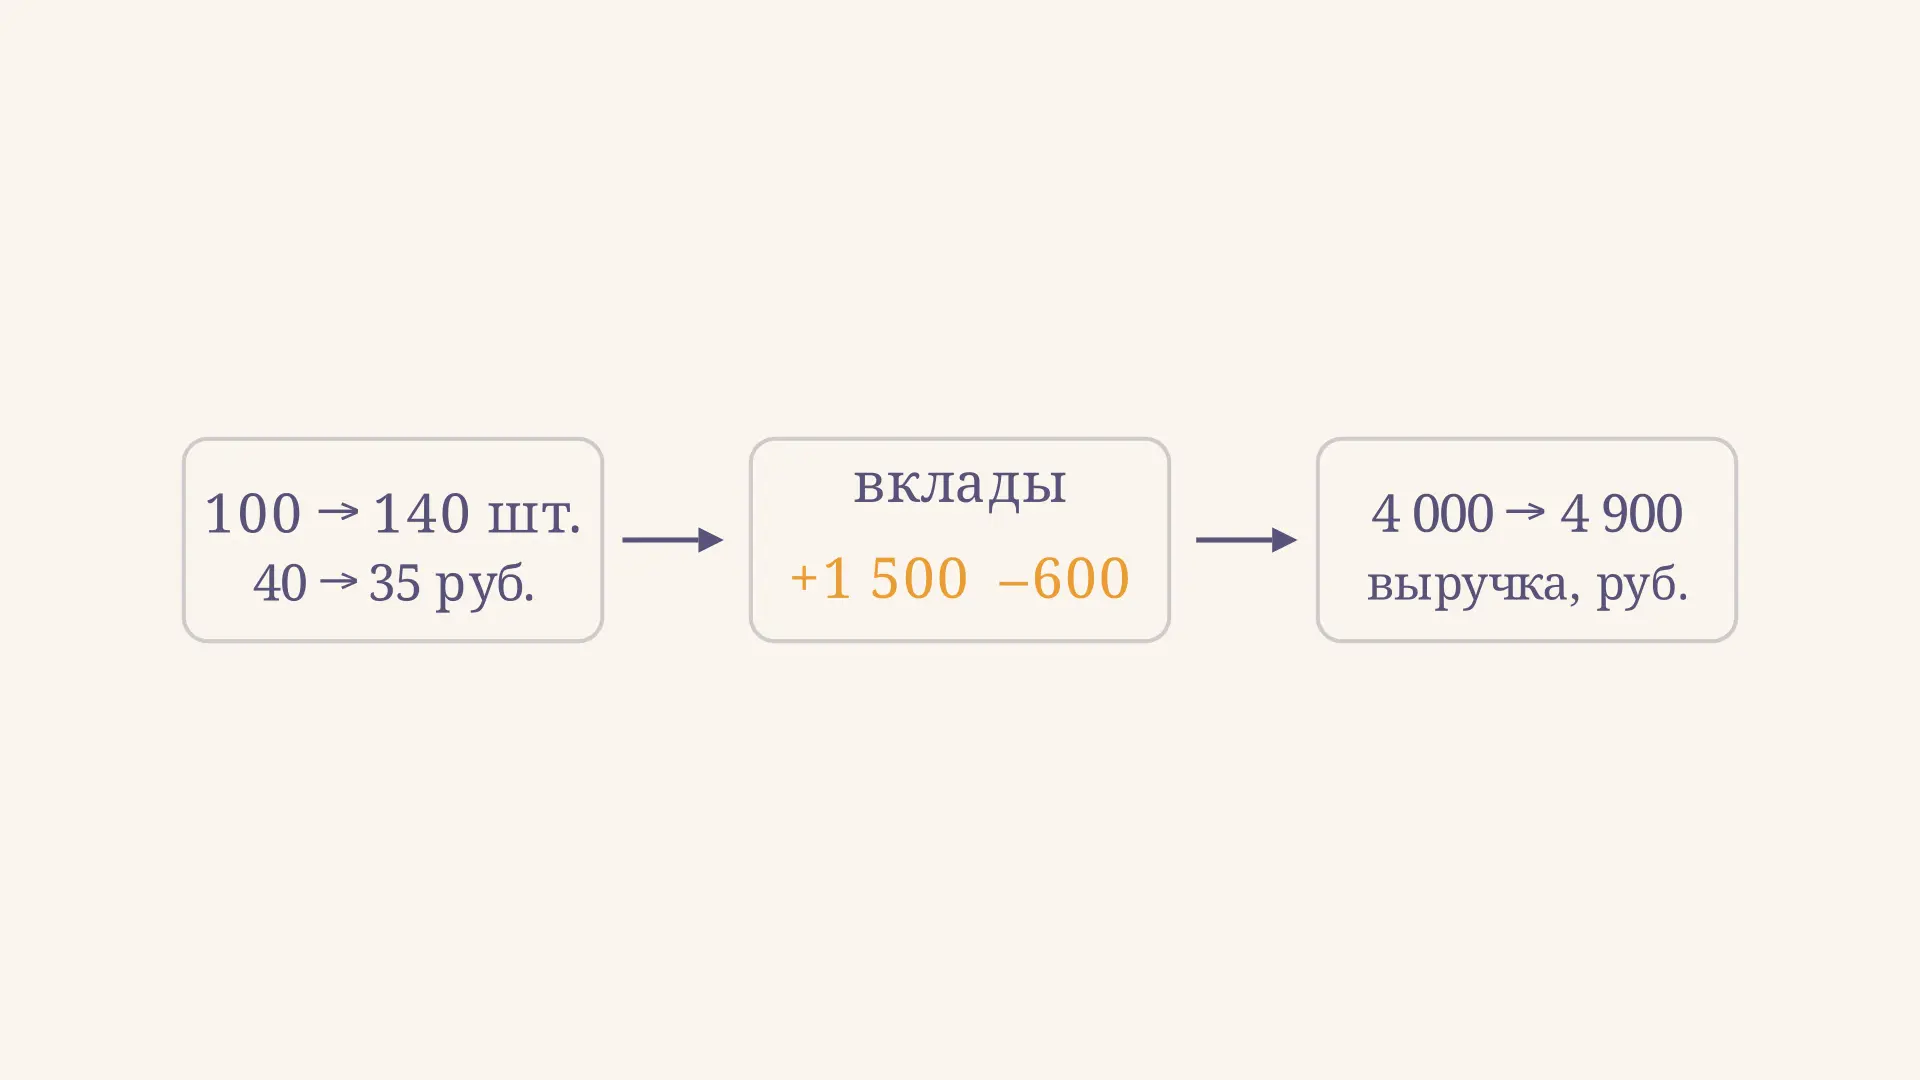
Интегральный метод факторного анализа распределяет изменение результативного показателя между изменившимися факторами. Он учитывает их совместное изменение: для произведения двух факторов общий эффект взаимодействия делится поровну. Например, выручка может вырасти одновременно из-за увеличения продаж и снизиться из-за уменьшения цены. Калькулятор покажет оба вклада и их сумму; ниже разберём, откуда берутся формулы и какие выводы из них допустимы.
Задача метода: распределить общее изменение
Пусть результат зависит от количества и цены : . Индекс обозначает базу, индекс - отчётный период. Сначала находят абсолютные изменения факторов и результата:
Если меняются оба множителя, нельзя просто прибавить и : при раскрытии произведения появляется ещё совместный член . Он отражает сочетание двух изменений в выбранной математической модели. Для распределения итоговой разности нужно договориться, как отнести этот член к факторам.
В интегральном методе задают условный прямолинейный переход от базового набора к отчётному. При движении по нему оба фактора меняются одновременно и пропорционально доле пути. Анимация показывает, как вдоль этого перехода накапливаются два вклада. Это расчётная конструкция, а не восстановление реальной последовательности событий.
Речь идёт о детерминированном разложении заданной формулы, а не о статистическом поиске скрытых факторов. Для реального показателя формулу нужно сначала обосновать: количество, цена и выручка должны относиться к сопоставимому набору операций, одной валюте и одинаковому учёту скидок и возвратов.
Формулы для двух факторов
Пусть меняется от нуля до единицы. На прямом пути значения равны и . Вклад количества складывает малые изменения , а вклад цены - :
Иными словами, изменение каждого множителя умножается на среднее арифметическое базового и отчётного значения другого. При раскрытии скобок каждый вклад получает половину . Их сумма точно равна до округления. Это следует и из полного дифференциала вдоль всего выбранного пути.
Подобный прямолинейный интеграл применяется и в других задачах распределения изменения функции; математическое описание путей и свойства суммы вкладов приведены в исследовании об интегральных градиентах. Здесь мы используем его для простой экономической модели, не предполагая, что все предметные приложения имеют одинаковый смысл.
Пример: количество выросло, цена снизилась
Рассмотрим условную продажу одного товара. Количество измерено в штуках, цена - в рублях за штуку, а произведение - в рублях.
| Показатель | Базовый период | Отчётный период | Изменение |
|---|---|---|---|
| Количество | 100 шт. | 140 шт. | +40 шт. |
| Цена | 40 руб. | 35 руб. | −5 руб. |
| Выручка | 4 000 руб. | 4 900 руб. | +900 руб. |
Подставляем данные, сохраняя знак снижения цены:
Проверка: рублей, что совпадает с . Вклад количества положителен и больше итогового роста: снижение цены частично его компенсирует. Значение не является убытком предприятия; оно характеризует одну часть изменения выручки относительно выбранной базы.
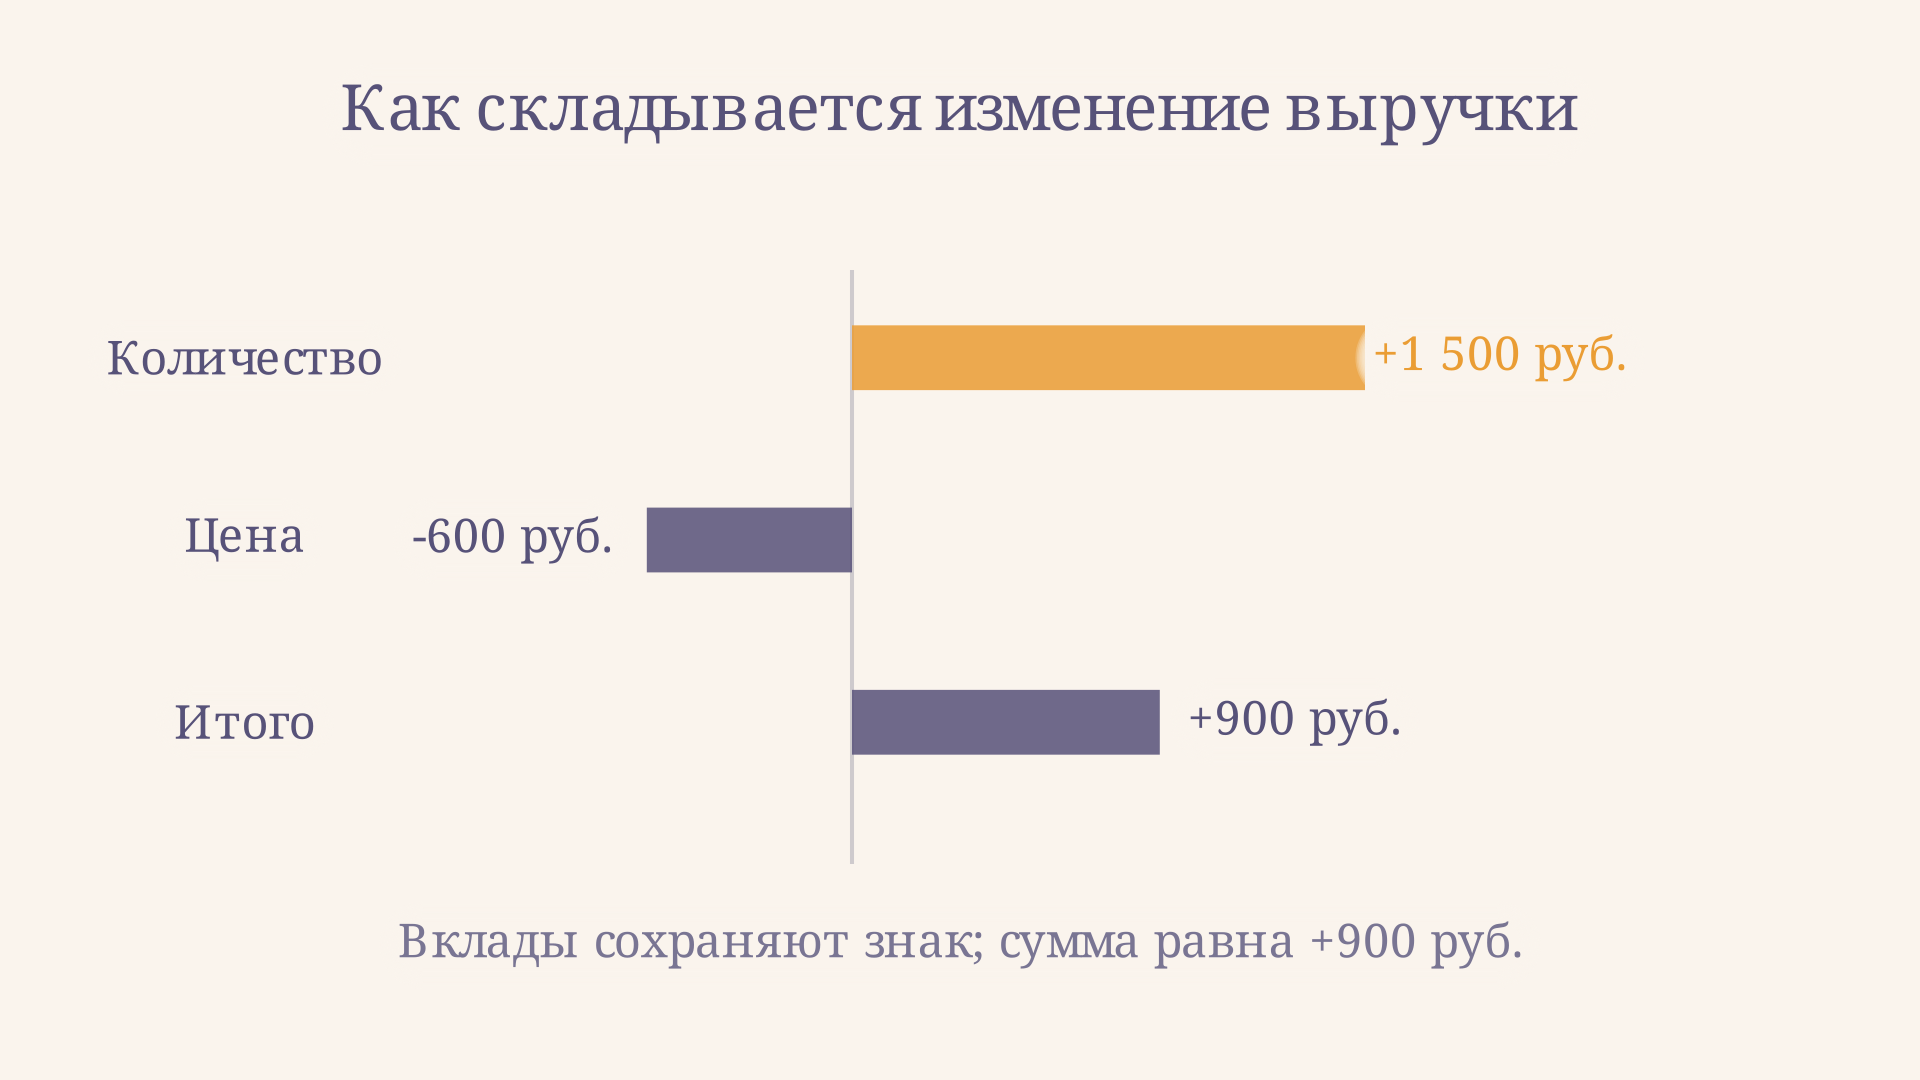
Совместный член здесь равен рублей. Половина, то есть рублей, включена в каждый вклад. При отсутствии изменения одного фактора совместный член равен нулю, а весь результат относится к другому. Отрицательное изменение результата так же допустимо: проверять нужно алгебраическую сумму со знаками.
Сравнение с цепными подстановками
При цепных подстановках факторы заменяют по очереди. Если сначала заменить количество, его вклад составит рублей, а вклад цены - рублей. В обратном порядке получим и рублей. Обе суммы равны 900 рублям, но отдельные результаты различаются.
Интегральные и - средние соответствующих вкладов двух порядков для произведения двух факторов. Метод избавляет от выбора одного из этих порядков, но не от выбора правила распределения: прямая траектория и равное деление взаимодействия тоже являются предположениями. Для другой модели или другого пути отдельные вклады могут быть иными, даже если сумма остаётся той же.
Это различие полезно при чтении модели Дюпона: сама модель задаёт произведение финансовых показателей, а метод разложения определяет, как распределять изменение результата. Выбор модели и выбор метода - два отдельных шага.
Если факторов три
Для обозначим изменения , , . На той же прямой траектории вклад первого фактора получается интегрированием произведения двух остальных:
Два других вклада получают перестановкой обозначений. Например, в формуле для множитель перед скобкой - , а внутри используются базовые значения и изменения и . Каждый парный совместный член распределяется между двумя соответствующими факторами пополам, а тройной - между тремя по одной трети. Сумма трёх вкладов равна .
Не следует применять формулы произведения к любой записи с тремя переменными. Если результат задан отношением или содержит сумму, нужно заново взять частные производные соответствующей функции и проверить, что она определена на всём пути. В частности, знаменатель не должен обращаться в ноль. Расчёт по одной лишь форме таблицы без модели может дать числа, но не осмысленное разложение.
Как подготовить данные и прочитать результат
Сначала выберите базу: прошлый период, план или иной ориентир. Затем воспроизведите результат умножением исходных факторов в обоих состояниях, вычислите разности, вклады и контрольную сумму. Только после этого округляйте результаты. Если округление необходимо в таблице, укажите возможную разницу между суммой округлённых величин и округлённым итогом.
Для нескольких товаров общая выручка обычно равна сумме произведений отдельных количеств и цен. Произведение общего количества на среднюю цену возможно при корректном определении средней, но её изменение может включать изменение структуры продаж. Смысл состава и весов подробнее раскрывает индекс переменного состава. Изменения цен и количества также можно рассматривать через взаимосвязь индексов цены, объёма и стоимости; относительные индексы требуют ненулевой базы.
Интегральные формулы для произведения не требуют деления на базовый фактор и потому математически определены даже при его нулевом значении. Но при нулевой базе темп роста может не существовать, а экономический смысл средней цены или количества нужно отдельно проверить. Детерминированный вклад не доказывает причинность: цена и объём могут быть связаны спросом, ассортиментом или внешними условиями. Для управленческого решения разложение дополняют данными о рынке и затратами; полезен также финансовый анализ коэффициентов.
При подготовке отчёта полезно сохранить рядом исходную таблицу и результаты каждого шага. Для количества нужно указать, какие именно единицы включены в набор: проданные, отгруженные или произведённые. Для цены следует уточнить, учтён ли налог, а также одинаково ли отражены скидки. Если границы показателей меняются между периодами, найденная разность смешает хозяйственное изменение с изменением правил измерения.
Ещё один рабочий приём - пересчитать модель для другой осмысленной базы и сравнить выводы. Отклонение от плана и изменение к прошлому году отвечают на разные вопросы, поэтому разница вкладов в этих расчётах сама по себе не означает ошибку. В отчёте следует подписать оба периода, единицы, формулу и способ распределения взаимодействия. Это позволит другому читателю воспроизвести вычисление и увидеть, какие решения были приняты до расчёта.
Если требуется сделать вывод о воздействии управленческого решения, одной таблицы двух периодов недостаточно. Нужно установить, какие изменения могли произойти без решения и какие дополнительные обстоятельства влияли на продажи. Например, одновременно с изменением цены могли измениться спрос, доступность товара или состав покупателей. Интегральное разложение полезно как первый шаг: оно показывает масштаб изменения в рамках выбранного тождества и помогает сформулировать вопросы для дальнейшей проверки.
Частые ошибки
- Забывают совместный член. Сумма базовых частных эффектов без обычно не совпадает с общей разностью.
- Теряют минус. Уменьшение фактора и его вклад нужно записывать со знаком; положительный результат получается алгебраическим сложением.
- Называют путь реальной историей. Промежуточные сочетания факторов условны и могли никогда не наблюдаться.
- Путают выручку и прибыль. Разложение не учитывает себестоимость и другие расходы.
- Считают контроль суммы доказательством причины. Он проверяет арифметику модели, но не устраняет влияние других обстоятельств.
FAQ
Нужно ли уметь брать интегралы вручную?
Для произведения двух факторов достаточно готовых формул со средними значениями. Интеграл объясняет их происхождение и помогает построить разложение для других гладких функций.
Зависит ли результат от порядка факторов?
В двухфакторном произведении приведённые интегральные формулы симметричны и не требуют последовательности замен. Однако вклады зависят от модели, базы и выбранного пути между состояниями.
Почему сумма вкладов немного расходится с итогом?
Причиной может быть раздельное округление. Сначала проверьте знаки, исходные периоды и вычисления с полной точностью; затем отдельно покажите округлённые значения.
Коротко
Интегральный метод раскладывает разницу между двумя значениями показателя по факторам вдоль заданного условного перехода. Для двух множителей он поровну распределяет совместный эффект, поэтому вклады количества и цены в примере равны +1 500 и −600 рублям, а их сумма совпадает с ростом выручки на 900 рублей.
Читайте также
Индексный метод факторного анализа: формулы и пример
Индексный метод факторного анализа: формулы и пример разложения выручки на влияние цены и количества, выбор порядка подстановки и проверка вклада каждого фактора.
Метод цепных подстановок: формула и пример расчёта
Метод цепных подстановок в экономическом анализе: как последовательно заменить факторы, рассчитать их влияние на выручку и проверить сумму отклонений.
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.
Балансовый метод в экономическом анализе: пример
Балансовый метод в экономическом анализе: формула движения запасов, пример расчёта расхода и влияния факторов, проверка расхождений, практические ошибки и границы применения метода.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.