Детерминированный факторный анализ: методы и пример

Выручка компании выросла. Что дало больший вклад: количество проданных товаров или цена? Детерминированный факторный анализ отвечает на такой вопрос, когда результат выражен точной формулой через известные показатели. Он раскладывает общее отклонение на части по выбранному правилу расчёта. В калькуляторе можно изменить объём и цену, увидеть промежуточную выручку и проверить сумму вкладов.
Что такое детерминированный факторный анализ
Детерминированный факторный анализ - способ оценить, как изменение связанных формулой факторов распределяется в изменении результативного показателя. Слово «детерминированный» здесь относится к виду модели: при заданных значениях факторов формула однозначно задаёт результат. Например, выручка от одного товара равна количеству проданных единиц, умноженному на цену единицы.
Есть два сравниваемых состояния: базисное и отчётное. Базой могут быть план, прошлый период или иной выбранный ориентир. Важно заранее определить, что именно сравнивается, и взять сопоставимые данные. В примере ниже объём заменяется первым, а цена - второй: промежуточная величина показывает выручку при новом объёме и старой цене.
Формула обеспечивает арифметическое разложение, но сама по себе не доказывает причину изменения цены или объёма. Для управленческого вывода нужны дополнительные данные: состав продаж, договоры, условия рынка и другие обстоятельства. Например, рост цены может сопровождаться изменением качества товара; одна формула не отделит эти обстоятельства.
Какие бывают модели
Модель выбирают по экономическому смыслу и по доступности сопоставимых данных. Часто используют четыре вида связи:
- Аддитивная: . Изменение результата равно сумме изменений слагаемых с учётом их знаков.
- Мультипликативная: . Результат получают перемножением факторов, как в модели выручки.
- Кратная: . Например, средние затраты на единицу равны затратам, делённым на количество единиц; знаменатель не должен быть нулевым.
- Смешанная: сочетает несколько операций, например . Порядок расчёта следует явно описать.
Одна и та же величина может входить в разные модели. Для анализа расходов на выпуск полезно сначала понять состав затрат и сопоставимость объёма; это подробно разбирается в статье про анализ себестоимости продукции. А модель Дюпона показывает частное применение произведения факторов к рентабельности капитала.
Исходные данные: объём и цена
Рассмотрим условную продажу одного однородного товара. Единицы измерения важны: объём задан в штуках, цена - в тысячах рублей за штуку, выручка - в тысячах рублей.
| Показатель | База | Отчётный период |
|---|---|---|
| Объём, ед. | 100 | 120 |
| Цена, тыс. руб. за ед. | 50 | 55 |
| Выручка, тыс. руб. | 5 000 | 6 600 |
Общее изменение составляет тыс. руб. Это контрольная величина для любого полного разложения. Данные учебные: в реальной компании следует проверить одинаковость состава товара, периода и правил учёта выручки. Если цены включают разные налоги или объём относится к разным ассортиментам, механическое сравнение может ввести в заблуждение.
Метод цепных подстановок
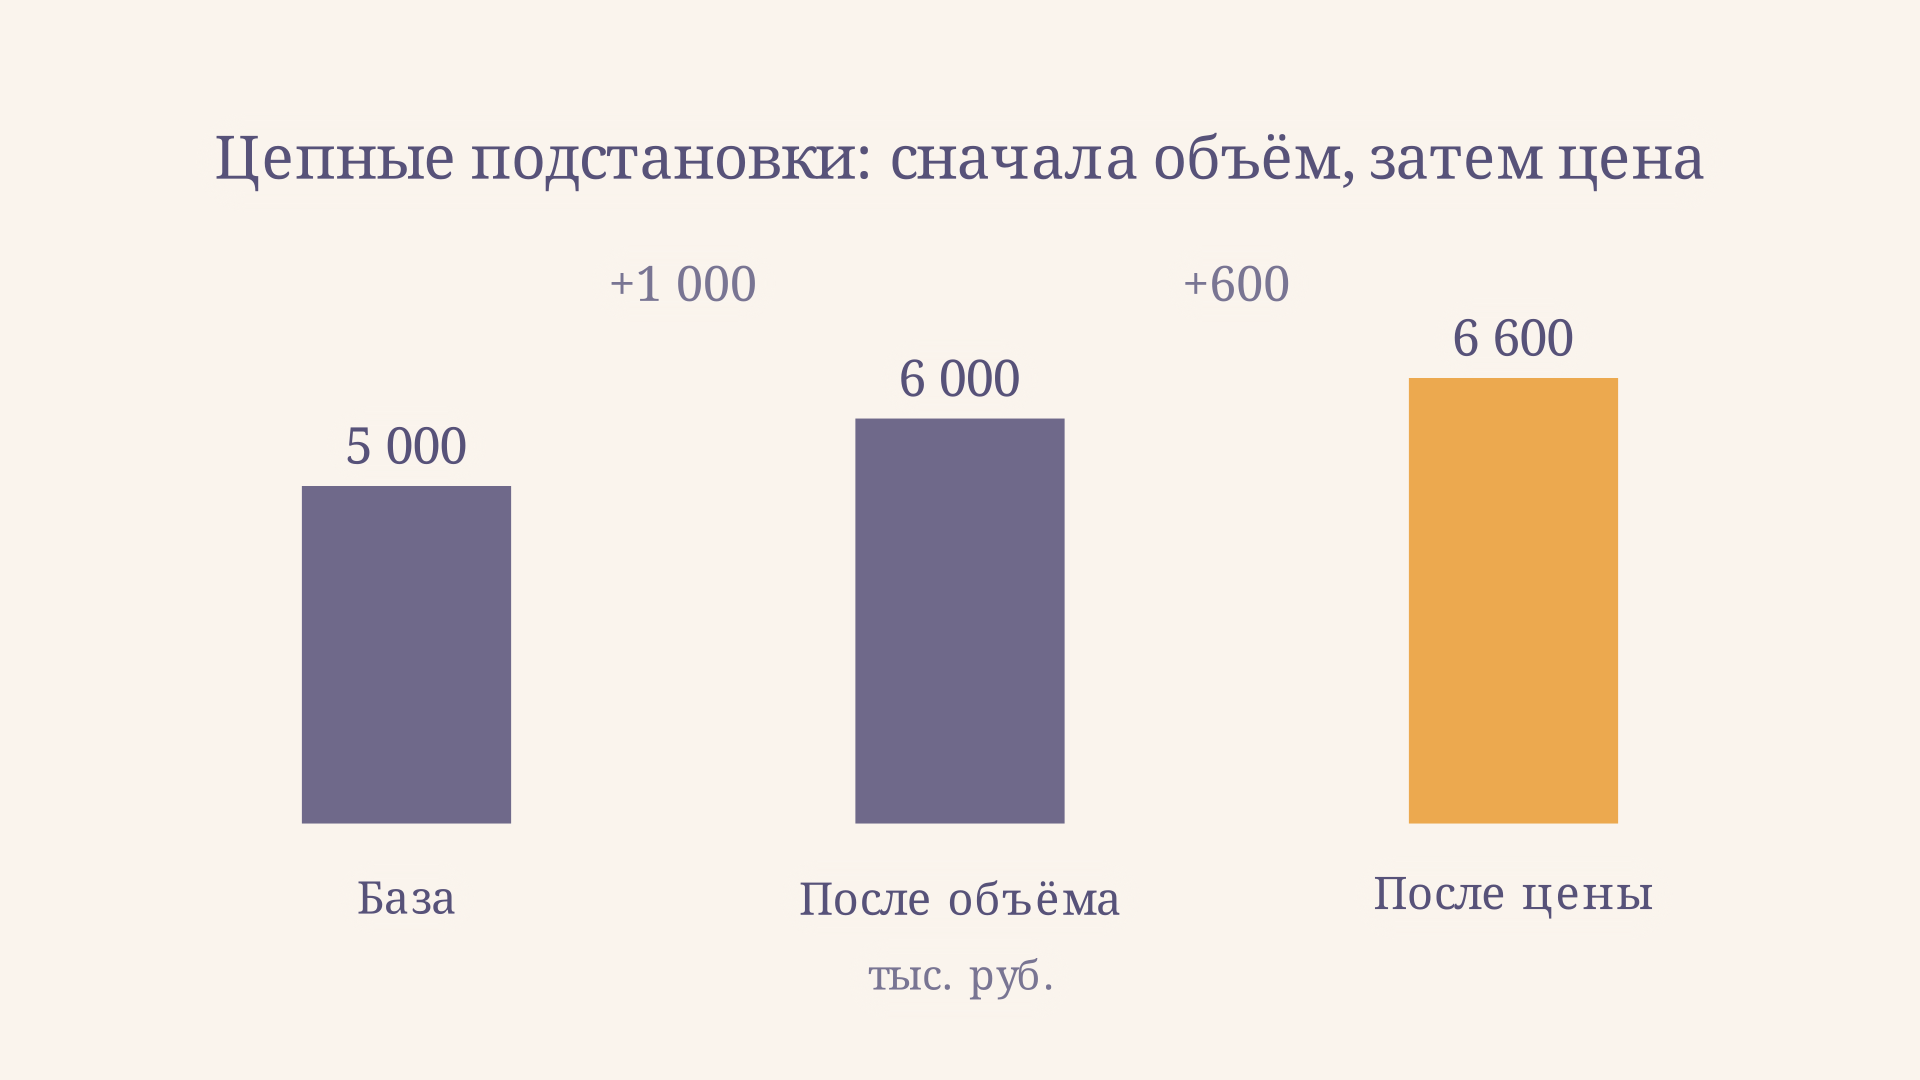
При цепной подстановке последовательно заменяют базисное значение каждого фактора отчётным. На каждом шаге разница между соседними результатами приписывается заменённому фактору. Для двух факторов и порядка «сначала объём» получаем:
- База: тыс. руб.
- Условный результат: тыс. руб.
- Факт: тыс. руб.
Влияние объёма равно тыс. руб. Влияние цены равно тыс. руб. Их сумма, тыс. руб., совпадает с общим изменением. Условная выручка не является отдельным наблюдением: это расчётный промежуточный уровень, нужный для разделения отклонения.
Метод абсолютных разниц и проверка баланса
Для произведения двух факторов те же вклады можно получить короче методом абсолютных разниц. При выбранном порядке сначала берут изменение объёма при базовой цене, затем изменение цены при отчётном объёме:
Обе величины выражены в тысячах рублей. Они сохраняют знак: если объём снизится, первый вклад будет отрицательным; если цена снизится, отрицательным будет второй. Балансовая проверка имеет вид . Несовпадение без объяснения округлением указывает на ошибку в формулах, исходных числах или последовательности замены.
Проверка суммы необходима, но не достаточна: неверно выбранная модель тоже может давать точный баланс. Поэтому сначала проверьте экономический смысл факторов и единицы, затем арифметику. При большем числе множителей правило продолжается: уже заменённые факторы берут на отчётном уровне, ещё не заменённые - на базовом.
Почему порядок меняет вклады
В произведении изменение обоих факторов создаёт совместный член . В нашем примере он равен тыс. руб. При порядке «объём, затем цена» этот член попадает во вклад цены, потому что цена меняется уже при новом объёме.
Если поменять порядок, сначала цена даст тыс. руб., затем объём даст тыс. руб. Сумма по-прежнему равна 1 600, но отдельные оценки отличаются на 100. Оба разложения арифметически корректны при объявленном порядке; нельзя без дополнительных оснований объявить одно единственной причинной оценкой.
Другой вариант - разделить совместный эффект поровну между двумя факторами: среднее двух порядков даёт 1 050 тыс. руб. для объёма и 550 тыс. руб. для цены. Это уже другое правило распределения, его нужно назвать. При сравнении нескольких подразделений или периодов используйте одинаковое правило, иначе различия вкладов могут возникнуть из-за методики. Симметричное распределение удобно для сопоставления, но оно также не превращает расчёт в причинный эксперимент: половина совместного члена назначена каждому фактору по соглашению.
Как оформить решение задачи
Начните с таблицы исходных значений и прямо под ней укажите, какое состояние принято за базу. Если задача сравнивает план с фактом, индексы в формулах должны обозначать именно план и факт, а не два календарных года. Затем проверьте, воспроизводит ли модель оба известных значения результата. Если произведение факторов не равно выручке, возможно, данные относятся к разным товарам или в расчёте пропущена скидка.
После этого составьте цепочку промежуточных результатов. На каждом шаге должен изменяться ровно один фактор. Запишите разницу соседних уровней и её знак, а затем проверьте сумму всех разниц. Если задача просит сравнить методы, покажите, при каких условиях формула абсолютных разниц совпадает с цепными подстановками: для нашего произведения это один и тот же порядок замены факторов.
В выводе полезно отделять результат расчёта от гипотезы. Например, запись «вклад цены составил 600 тыс. руб. при указанном порядке» воспроизводима по таблице. Утверждение «выручка выросла из-за улучшения качества» требует иных свидетельств. Если отдельно даны цены и объёмы нескольких товаров, вместо произведения общих величин может понадобиться сумма выручки по товарам; изменение структуры продаж тогда следует рассмотреть отдельно.
Когда модель полезна и где её границы
Детерминированное разложение удобно для план-фактного анализа: оно показывает, какие изменения в тождестве дали положительные или отрицательные вклады. Сначала сформулируйте показатель, затем запишите формулу, проверьте исходные данные, определите порядок замены и только после расчёта обсуждайте возможные объяснения. Например, цеховая себестоимость требует предварительно определить состав затрат и выпуск, прежде чем сравнивать итоговые суммы.
Не путайте этот подход со статистической оценкой зависимости. В множественной регрессии параметры оценивают по наблюдениям, учитывая неопределённость и связь признаков между собой. Здесь же формула выручки задана заранее, а вклады точно складываются в её изменение по выбранному алгоритму. Ни баланс, ни статистическая связь сами по себе не заменяют исследования причин.
Частые ошибки
- Смешивают единицы. Цена в рублях и выручка в тысячах рублей требуют пересчёта; иначе ошибка может составить тысячу раз.
- Не фиксируют порядок. Для произведения он влияет на распределение совместного эффекта, поэтому его следует указать рядом с результатом.
- Сравнивают несопоставимые данные. Изменение ассортимента, периода или налогового состава цены требует отдельной корректировки или оговорки.
- Принимают расчётный вклад за доказанную причину. Формула описывает вклад переменной в тождество, но не объясняет, почему сама переменная изменилась.
FAQ
Чем детерминированный анализ отличается от стохастического?
В первом результате соответствует заданная функциональная формула факторов. Во втором зависимость оценивают по данным и описывают с учётом случайной составляющей; её вид и параметры требуют обоснования.
Всегда ли сумма влияний равна общему отклонению?
Для полного разложения точной модели методом цепных подстановок - да, до возможных погрешностей округления. Если модель не включает часть результата или данные несопоставимы, сначала нужно устранить это расхождение.
Какой фактор заменять первым?
Порядок задают по принятой методике и экономическому смыслу, часто начиная с количественного фактора. Его необходимо сообщить: при взаимодействии факторов другой порядок может дать другие вклады при той же общей сумме.
Коротко
Детерминированный факторный анализ раскладывает изменение показателя, заданного формулой, на вклады факторов. В примере выручка выросла на 1 600 тыс. руб.: при замене сначала объёма его вклад равен 1 000, а вклад цены - 600 тыс. руб. Баланс подтверждает арифметику; порядок, сопоставимость данных и причины изменений требуют отдельной оценки.
Читайте также
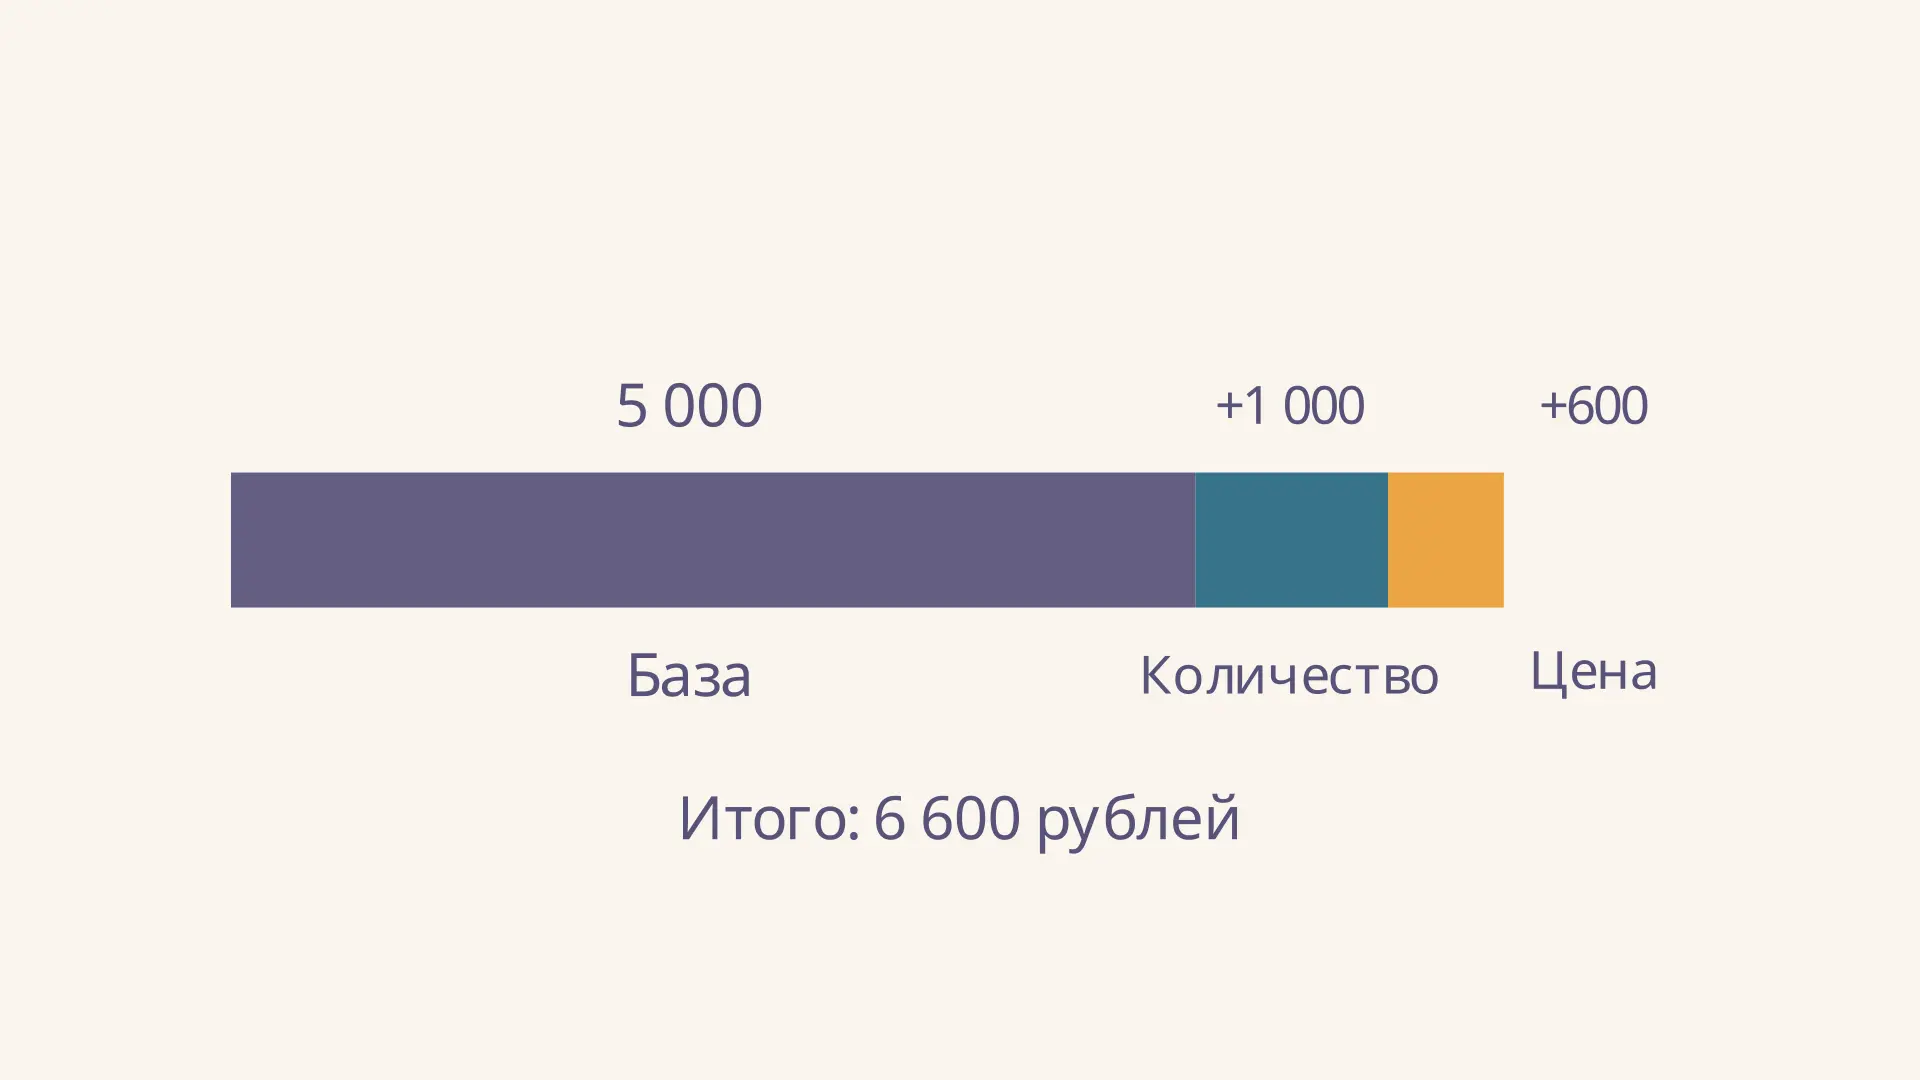
Способ относительных разниц: формулы и пример расчёта
Способ относительных разниц в экономическом анализе: формулы для двух и трёх факторов, пошаговый пример выручки, проверка суммы и влияние порядка подстановок.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
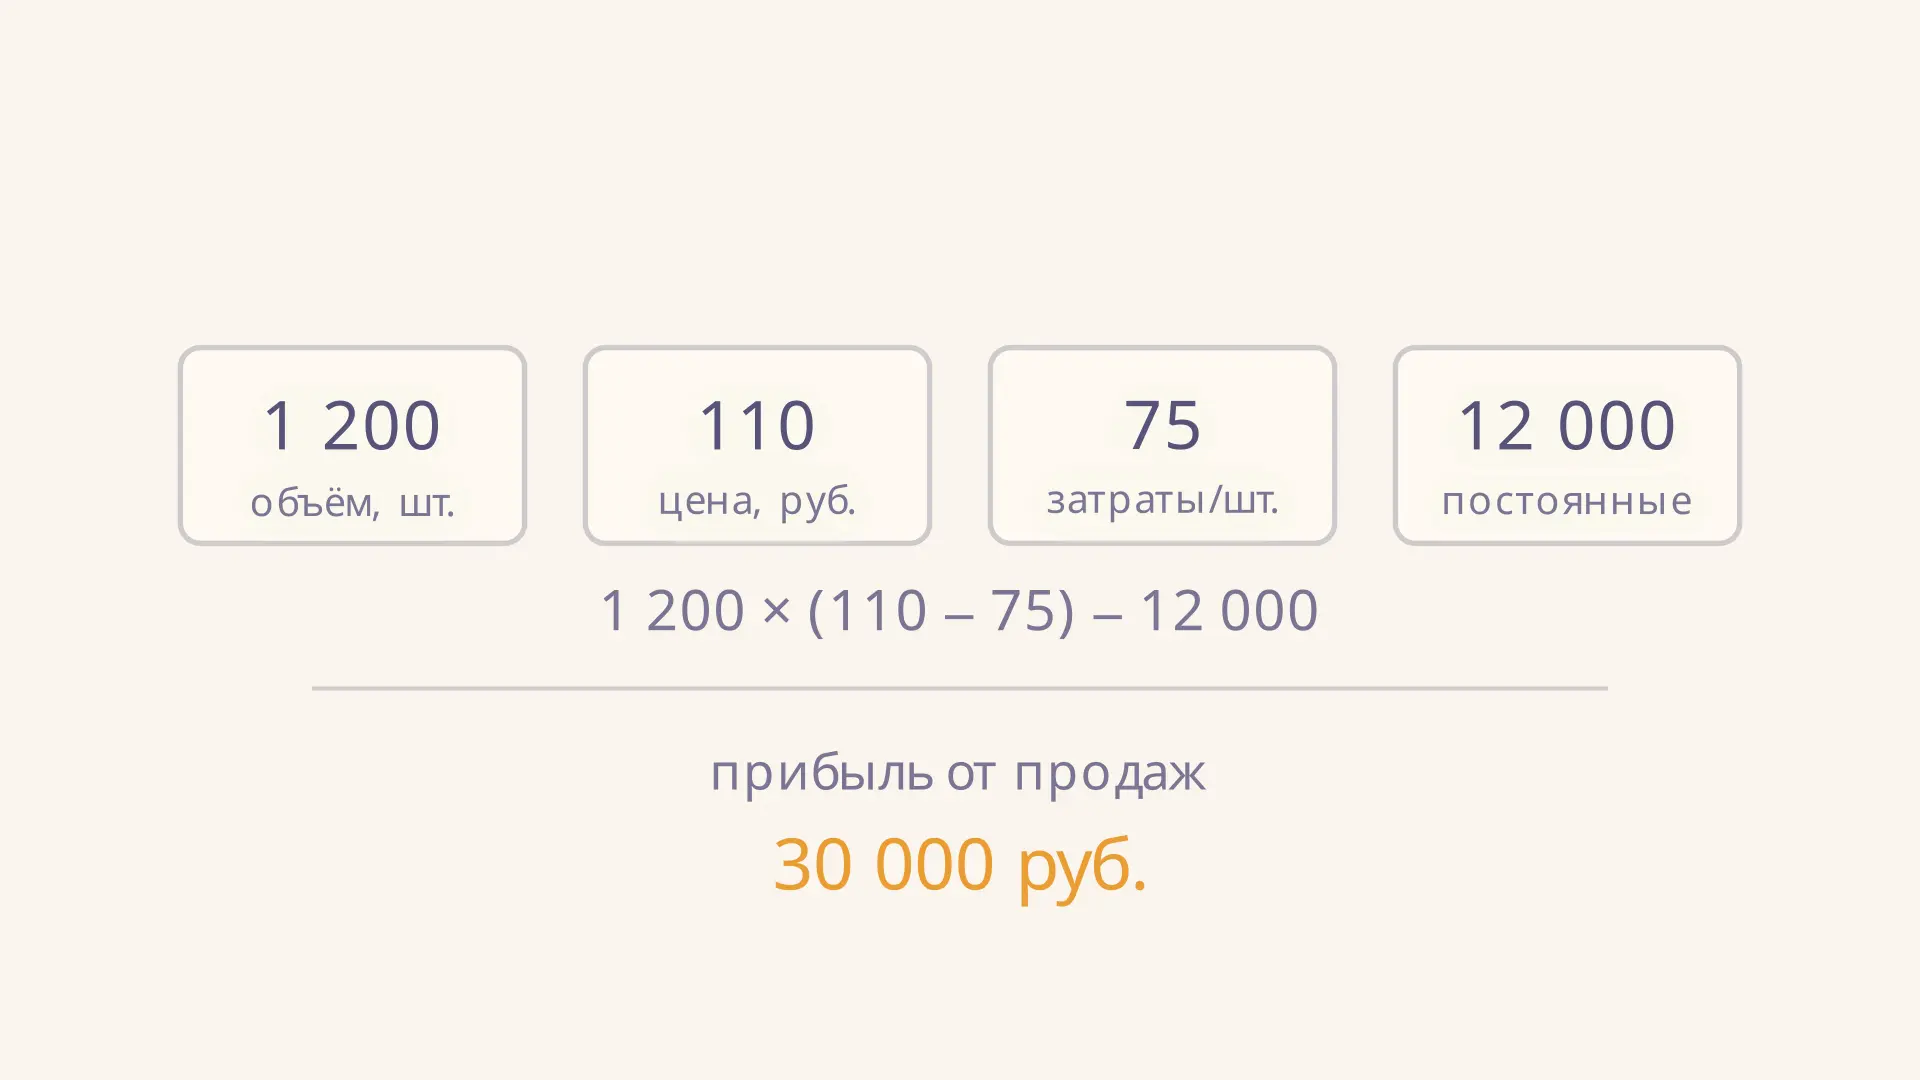
Факторный анализ прибыли от продаж: пример расчёта
Факторный анализ прибыли от продаж: формула, цепные подстановки и пример влияния объёма, цены и затрат с проверкой суммы вкладов и ограничениями модели.
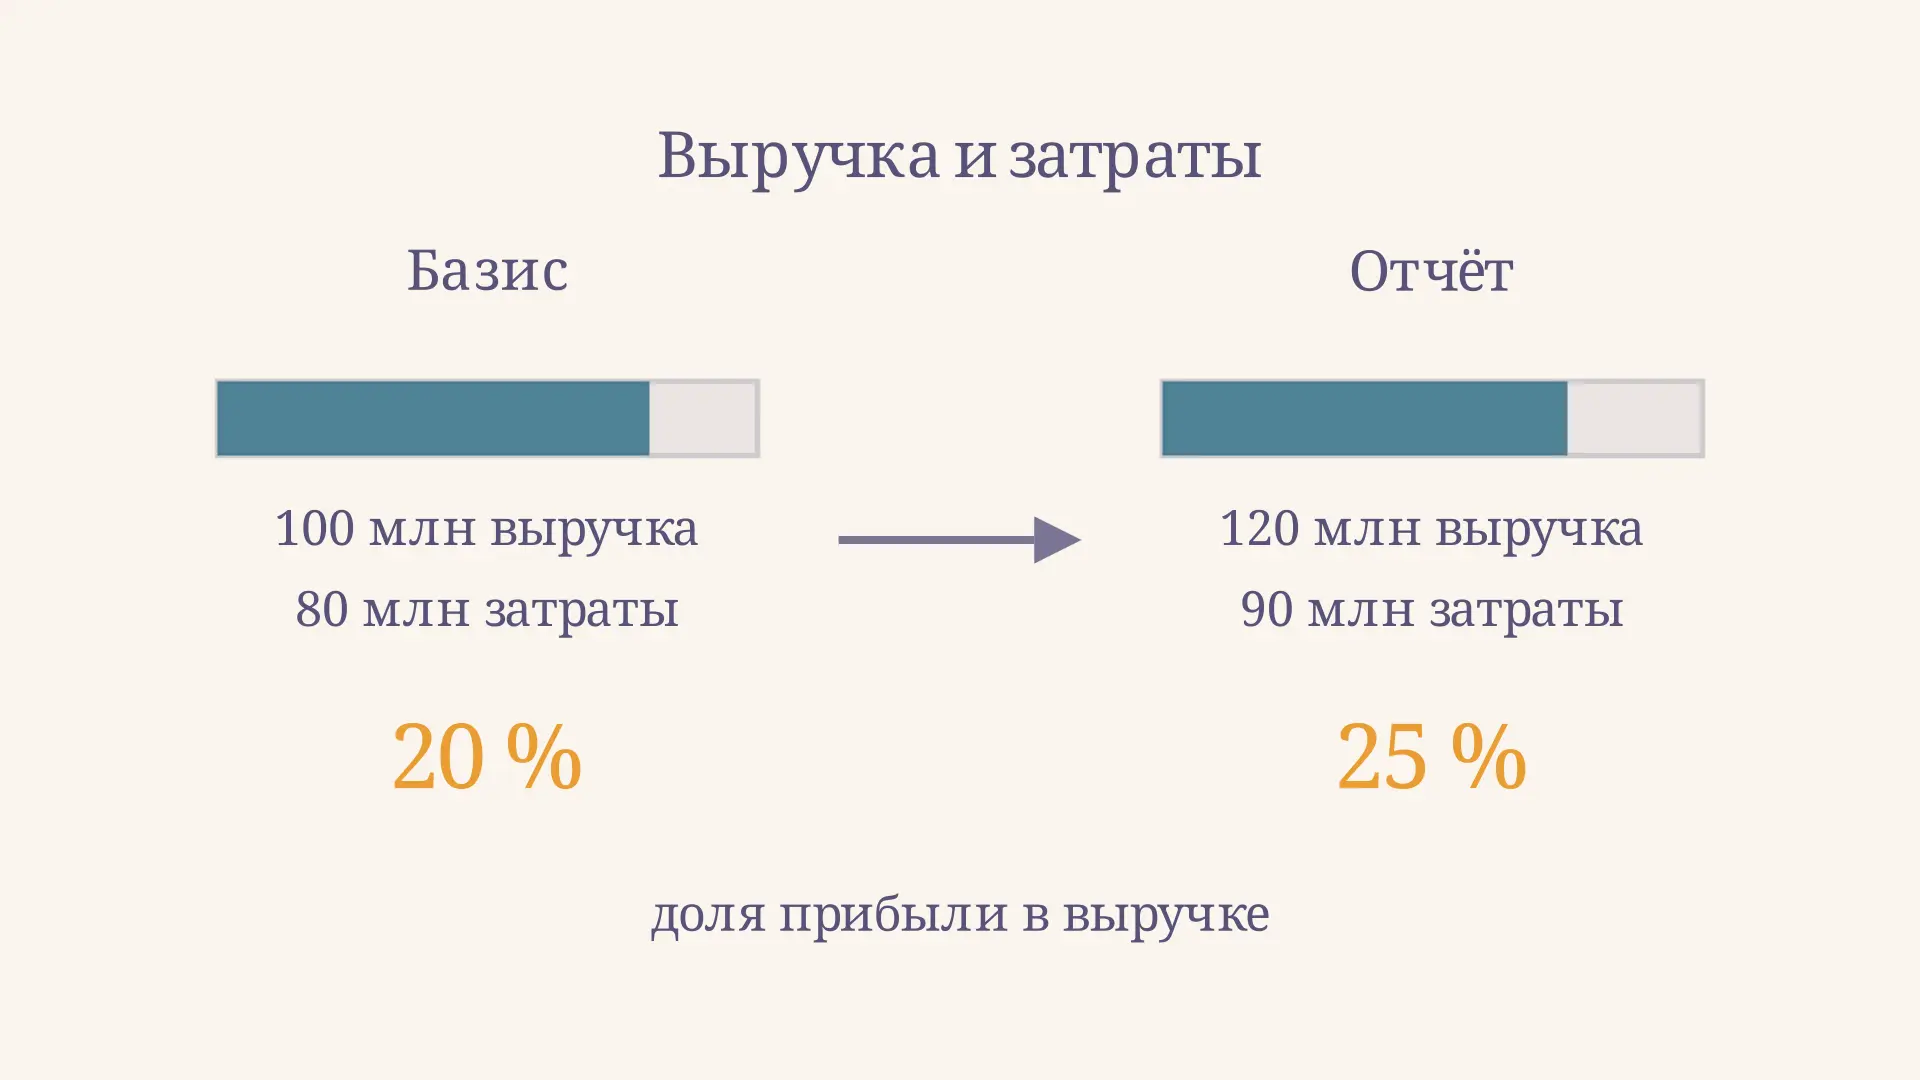
Факторный анализ рентабельности продаж: пример
Факторный анализ рентабельности продаж методом цепных подстановок: формулы, пример расчёта влияния выручки и затрат, проверка результата и ограничения метода.
Кратная факторная модель: формула и пример расчёта
Кратная факторная модель в экономике: формула отношения, цепные подстановки, расчёт влияния числителя и знаменателя и проверка результата на примере выработки.
Мультипликативная факторная модель: формула и расчёт
Мультипликативная факторная модель в экономике: как разложить изменение показателя методом цепных подстановок, проверить сумму вкладов и объяснить влияние порядка факторов.