Цеховая себестоимость: состав и пример расчёта
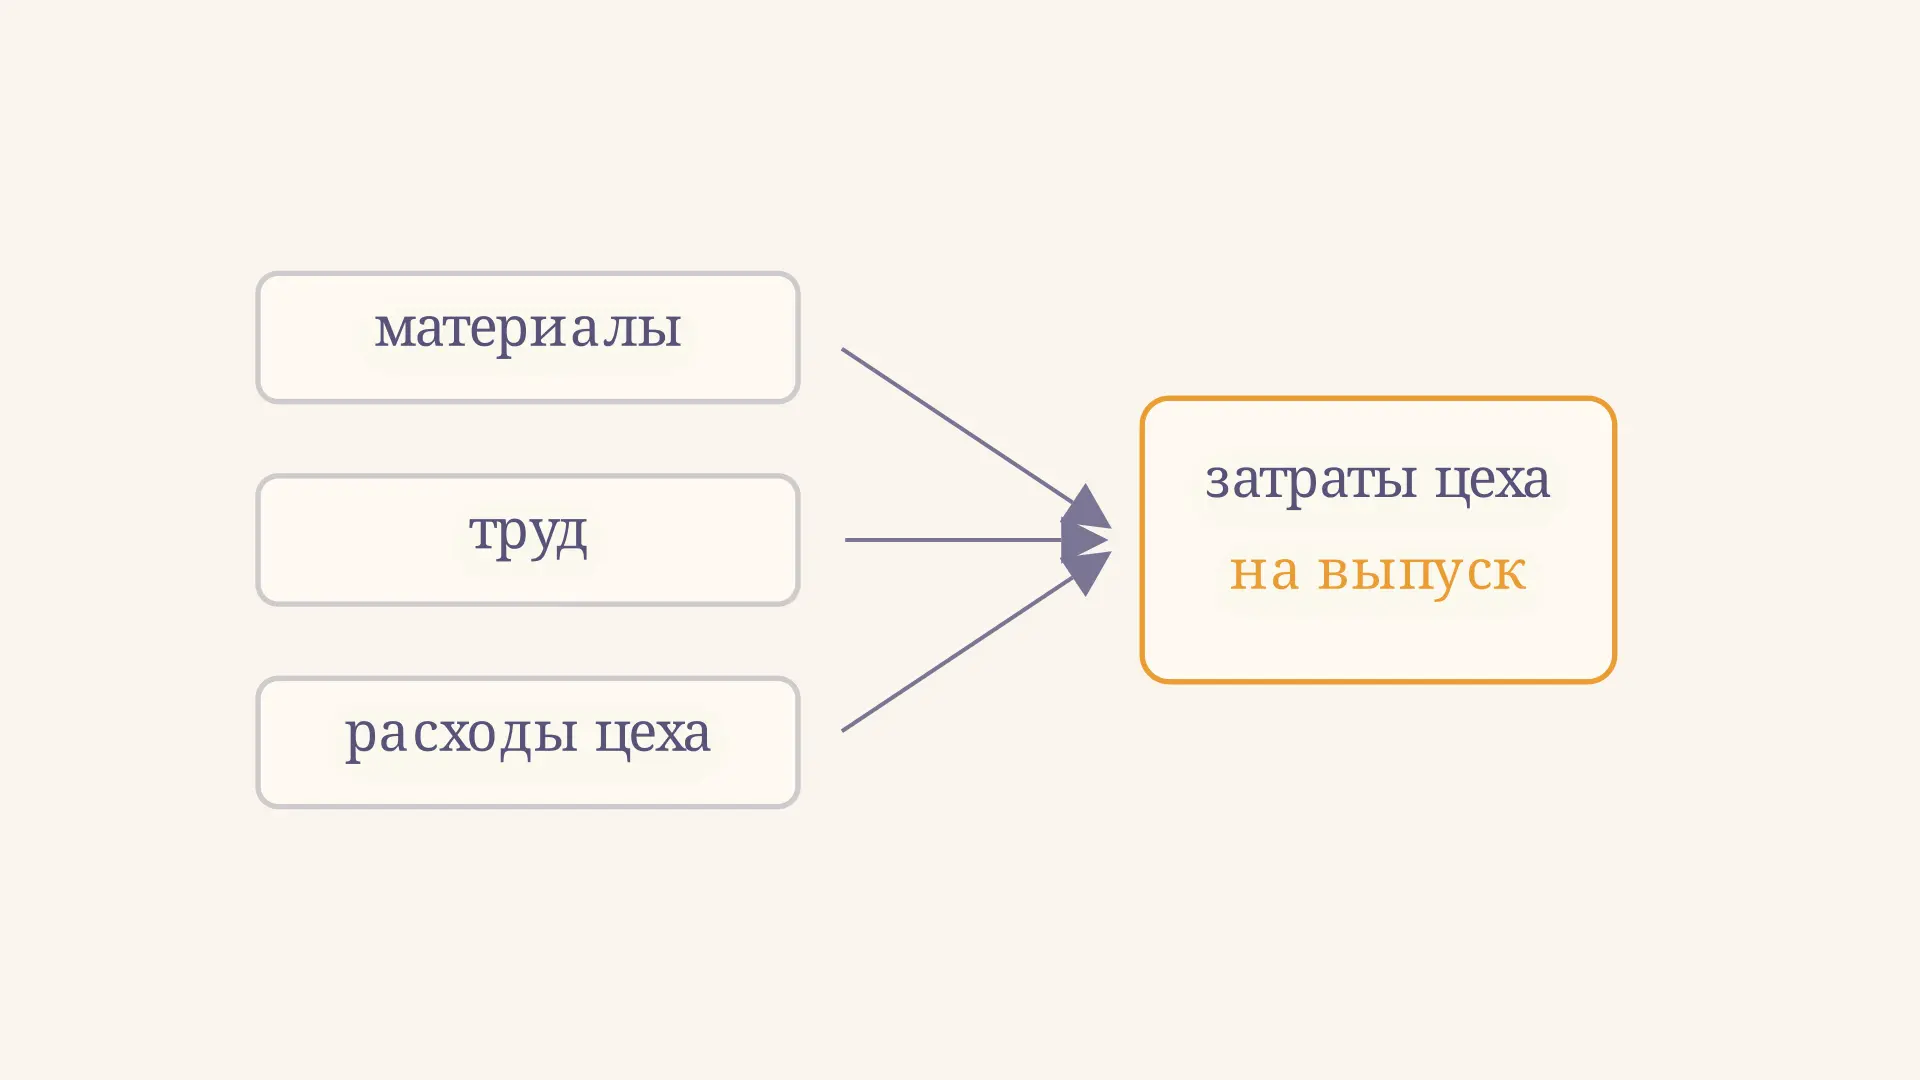
Цеховая себестоимость показывает, во сколько обошлось изготовление продукции на уровне цеха. В неё входят затраты, непосредственно связанные с изделиями, и относимая на них часть расходов по работе цеха. Этот промежуточный показатель помогает увидеть вклад подразделения до добавления других расходов предприятия.
Для начала попробуйте учебный расчёт: измените стоимость материалов, труда и расходов цеха или число изделий. Калькулятор предполагает один вид продукции и отсутствие незавершённого производства; далее разберём, когда этого упрощения недостаточно.
Граница цеховой себестоимости
Представим участок, который изготавливает детали. Металл можно отнести к конкретным изделиям, как и оплату труда рабочих, занятых их изготовлением. Но станки требуют обслуживания, а помещение - освещения и отопления. Такие затраты тоже связаны с работой цеха, хотя напрямую измерить их для каждой детали труднее. Их собирают и затем обоснованно относят на продукцию.
Цеховая себестоимость - не цена продажи и не прибыль. Она характеризует выбранную ступень накопления затрат. В учебной схеме к ней затем добавляют затраты других производственных подразделений и общепроизводственные расходы предприятия, не включённые ранее, чтобы получить производственную себестоимость; расходы на продажу в этой схеме учитывают отдельно при переходе к полной себестоимости. Названия статей и границы могут различаться в методике организации, поэтому перед сравнением двух расчётов нужно проверить их состав.
Ролик показывает влияние одной суммы при прочих равных. Он не утверждает, что при увеличении выпуска общие расходы останутся прежними: для прогноза надо отдельно изучить поведение каждой статьи затрат.
Какие расходы включают в расчёт
Обычно прямые материалы - это сырьё и комплектующие, использованные для выпуска за вычетом учитываемых возвратных отходов. Прямой труд - оплата работников, непосредственно изготавливающих продукцию; связанные начисления включают в соответствующую статью по условиям задачи и принятой методике. В нашем примере сумма труда уже включает предусмотренные условиями начисления.
К расходам цеха могут относиться амортизация и ремонт оборудования, энергия на его работу, содержание помещения, оплата мастеров и вспомогательного персонала. Конкретную статью относят к прямым или косвенным в зависимости от того, можно ли надёжно проследить её связь с объектом расчёта. Например, энергия отдельного станка с собственным счётчиком иногда прямо относится к заказу, тогда как освещение общего помещения распределяют.
Затраты не следует добавлять дважды. Если оплата наладчика уже включена в общую сумму расходов цеха, повторно записывать её в прямой труд нельзя. В условии задачи полезно сначала отметить рядом с каждой суммой её назначение, период и единицу измерения.
Формула для выпуска и изделия
Пусть - прямые материалы, - прямой труд, - расходы цеха, относимые на рассматриваемый выпуск. При отсутствии остатков незавершённого производства учебная формула выглядит так:
где - затраты на весь выпуск, - число готовых одинаковых изделий, а - себестоимость одного изделия. Все денежные суммы в числителе должны относиться к одному периоду и быть выражены в одинаковых единицах. Деление допустимо при и сопоставимых изделиях.
Если производство выпускает разные изделия, среднее по общему числу штук может скрыть различие в материалоёмкости и времени обработки. Тогда прямые затраты собирают по каждому виду, а общие расходы распределяют по выбранной базе. Как накопить прямые и косвенные затраты для отдельного заказа, объясняет статья про позаказный метод калькуляции.
Пример: от затрат к стоимости детали
За месяц цех изготовил 1 000 одинаковых деталей. На материалы израсходовано 480 тыс. руб., на труд рабочих с предусмотренными начислениями - 240 тыс. руб., на содержание и работу цеха - 180 тыс. руб. Остатков незавершённого производства на начало и конец нет, а все суммы относятся к этому выпуску.
Складываем статьи: тыс. руб. Переводим результат в рубли и делим на количество: руб. на деталь. В том числе на одну деталь условно приходится 480 руб. материалов, 240 руб. труда и 180 руб. расходов цеха. Это учебные данные, а не норматив для реального производства.
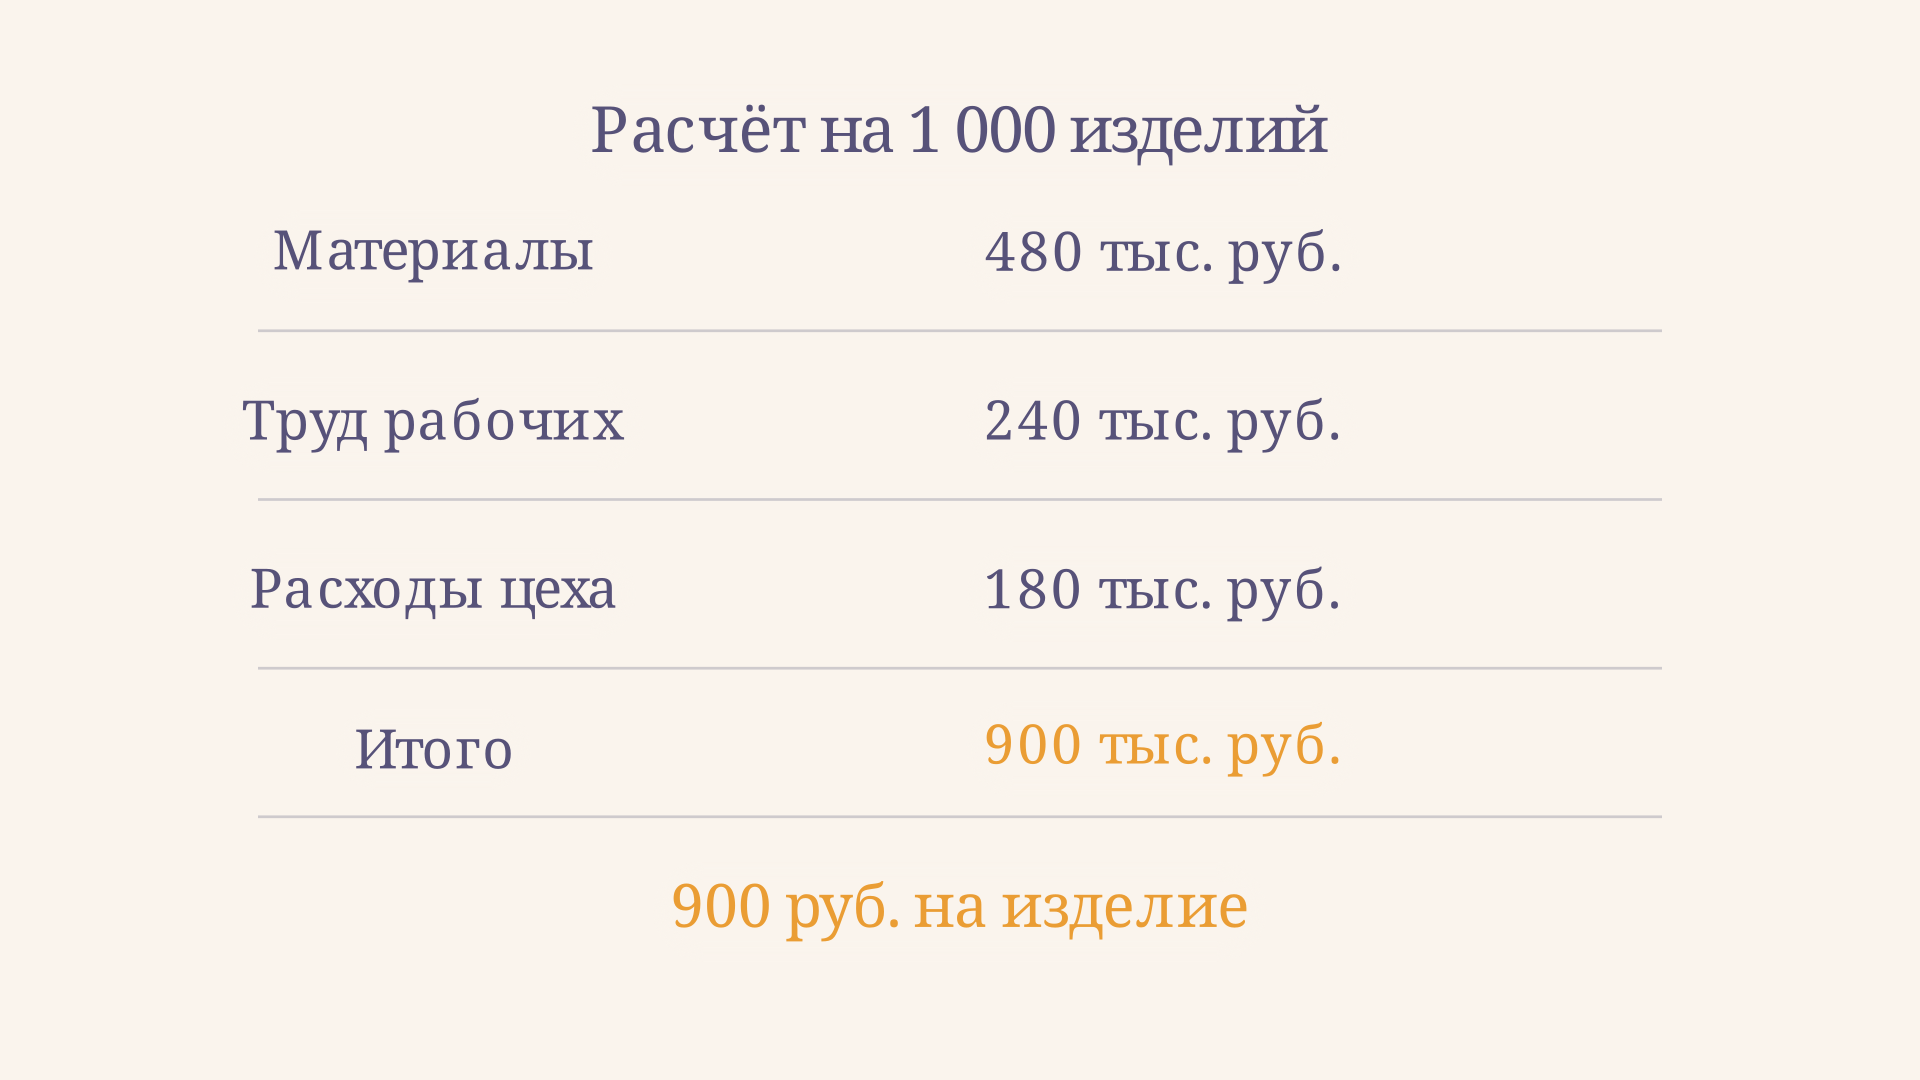
Проверим результат обратным действием: 900 руб. на деталь умножаем на 1 000 деталей и получаем 900 000 руб. Если в калькуляторе увеличить только расходы цеха до 270 тыс. руб., сумма составит 990 тыс. руб., а стоимость детали - 990 руб. Остальные параметры при этом зафиксированы.
Если часть продукции не закончена
Затраты за месяц не всегда равны себестоимости готового выпуска. На начало месяца в цехе могли остаться полуготовые изделия с уже накопленной стоимостью; к концу месяца часть новых затрат тоже может остаться в незавершённом производстве. В упрощённой схеме без других корректировок баланс таков:
где - стоимость незавершённого производства, а - учтённые затраты за период. Если остаток на начало равен 100 тыс. руб., новые затраты - 900 тыс. руб., а остаток на конец - 160 тыс. руб., на готовый выпуск приходится тыс. руб. Для реальной калькуляции дополнительно проверяют возвратные отходы, брак и другие корректировки по принятой методике.
Оценить конечный остаток только по количеству незавершённых изделий недостаточно: важны степень готовности и то, какие материалы уже введены. В массовом производстве для этого могут использовать эквивалентные единицы; подход к накоплению затрат по стадиям рассмотрен в статье о попередельном методе.
Как отнести расходы цеха к разным изделиям
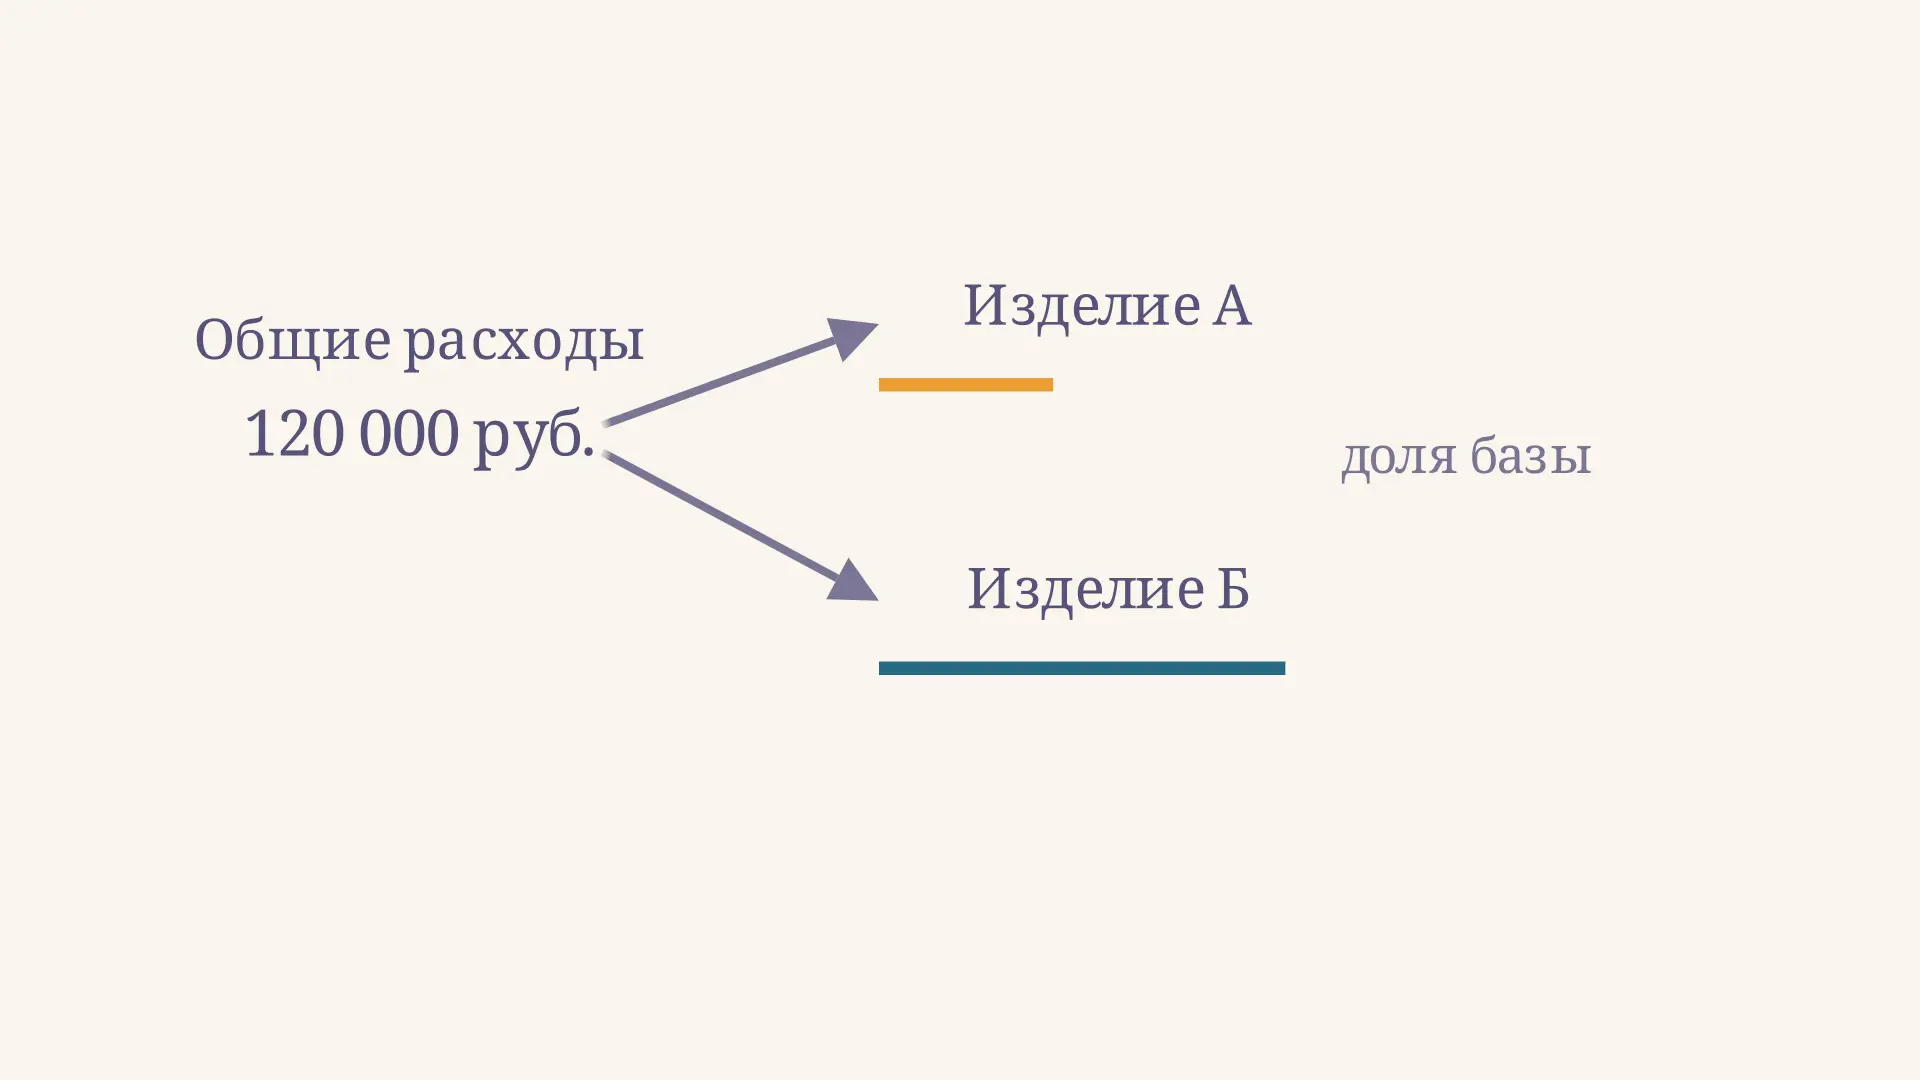
Допустим, общие расходы цеха 180 тыс. руб. обслуживают два вида продукции. Изделие А заняло 300 машино-часов, изделие Б - 900; всего 1 200 часов. При распределении пропорционально времени работы оборудования доля А равна , то есть 45 тыс. руб.; Б получит оставшиеся 135 тыс. руб. Сумма распределённых долей совпадает с исходными 180 тыс. руб.
Машино-часы уместны, когда расходы преимущественно связаны с работой оборудования. Если же существенную часть составляет ручной труд или переналадка, другая база может лучше отражать потребление ресурсов. Выбор базы влияет на себестоимость отдельных изделий, хотя общую сумму распределяемых расходов не меняет. Для сложного набора операций может пригодиться ABC-метод учёта затрат.
Для внешней отчётности применимые правила нужно проверять отдельно. Например, IAS 2 относит к затратам на переработку прямой труд и производственные накладные расходы. Это не означает, что простое деление всех фактических расходов на выпуск автоматически соответствует стандарту: порядок распределения зависит, в частности, от нормальной мощности.
Как использовать показатель
Цеховая себестоимость помогает составить план затрат подразделения, проверить структуру расходов и сопоставить стоимость одинаковой продукции между периодами. Но сравнивать следует одинаковые границы, объём и условия выпуска. Рост затрат на единицу может быть вызван ценой материалов, расходом сырья, простоем оборудования или изменением ассортимента; один итоговый показатель не выявляет причину.
Для управленческого вывода разложите разницу на составляющие и сопоставьте факт с планом, учитывающим фактический объём. Для сопоставления с подходом, учитывающим только переменные затраты, изучите директ-костинг. Снижение одной статьи само по себе не доказывает улучшения: экономия на обслуживании, например, может сопровождаться ростом брака и простоев.
Частые ошибки
- Складывают суммы в рублях и тысячах рублей без перевода к единой единице.
- Делят затраты периода на выпуск, игнорируя изменение стоимости незавершённого производства.
- Включают одну и ту же зарплату или амортизацию одновременно в прямые и косвенные расходы.
- Сравнивают цеховую себестоимость с полной, не проверив состав статей.
- Распределяют расходы между разными изделиями поровну без обоснования выбранной базы.
FAQ
Входит ли зарплата мастера в цеховую себестоимость?
Как правило, зарплату мастера относят к расходам на управление и содержание цеха и затем распределяют на продукцию. Конкретный состав зависит от условий задачи и учётной методики; важно не включить сумму повторно.
Чем цеховая себестоимость отличается от производственной?
Цеховая отражает выбранные затраты на уровне цеха, производственная охватывает более широкий круг затрат на изготовление продукции предприятия. Точный переход зависит от структуры производства и принятой калькуляции.
Можно ли делить общие расходы на любое количество изделий?
Простое деление подходит для однородного готового выпуска при согласованных затратах и отсутствии неучтённых остатков. Для разных изделий или незавершённого производства сначала нужен расчёт их долей.
Коротко
Цеховая себестоимость объединяет прямые затраты на продукцию и относимую к ней часть расходов цеха. Для одинаковых готовых изделий её сумма делится на выпуск; при наличии остатков и нескольких видов продукции сначала учитывают движение незавершённого производства и обоснованно распределяют общие расходы.
Читайте также
Распределение косвенных расходов: формула и пример
Как выбрать базу распределения косвенных расходов, рассчитать ставку и проверить результат на примере двух изделий. Сравниваем часы труда и машино-часы.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Аналитическое выравнивание ряда по прямой: пример
Как выровнять динамический ряд по прямой методом наименьших квадратов: кодировка времени, расчёт коэффициентов, таблица уровней, проверка остатков и пример прогноза на следующий период.
Анализ чувствительности инвестиционного проекта
Как провести анализ чувствительности инвестиционного проекта: расчёт NPV, сравнение факторов, порог выручки и ограничения однофакторной модели на числовом примере.