Распределение косвенных расходов: формула и пример
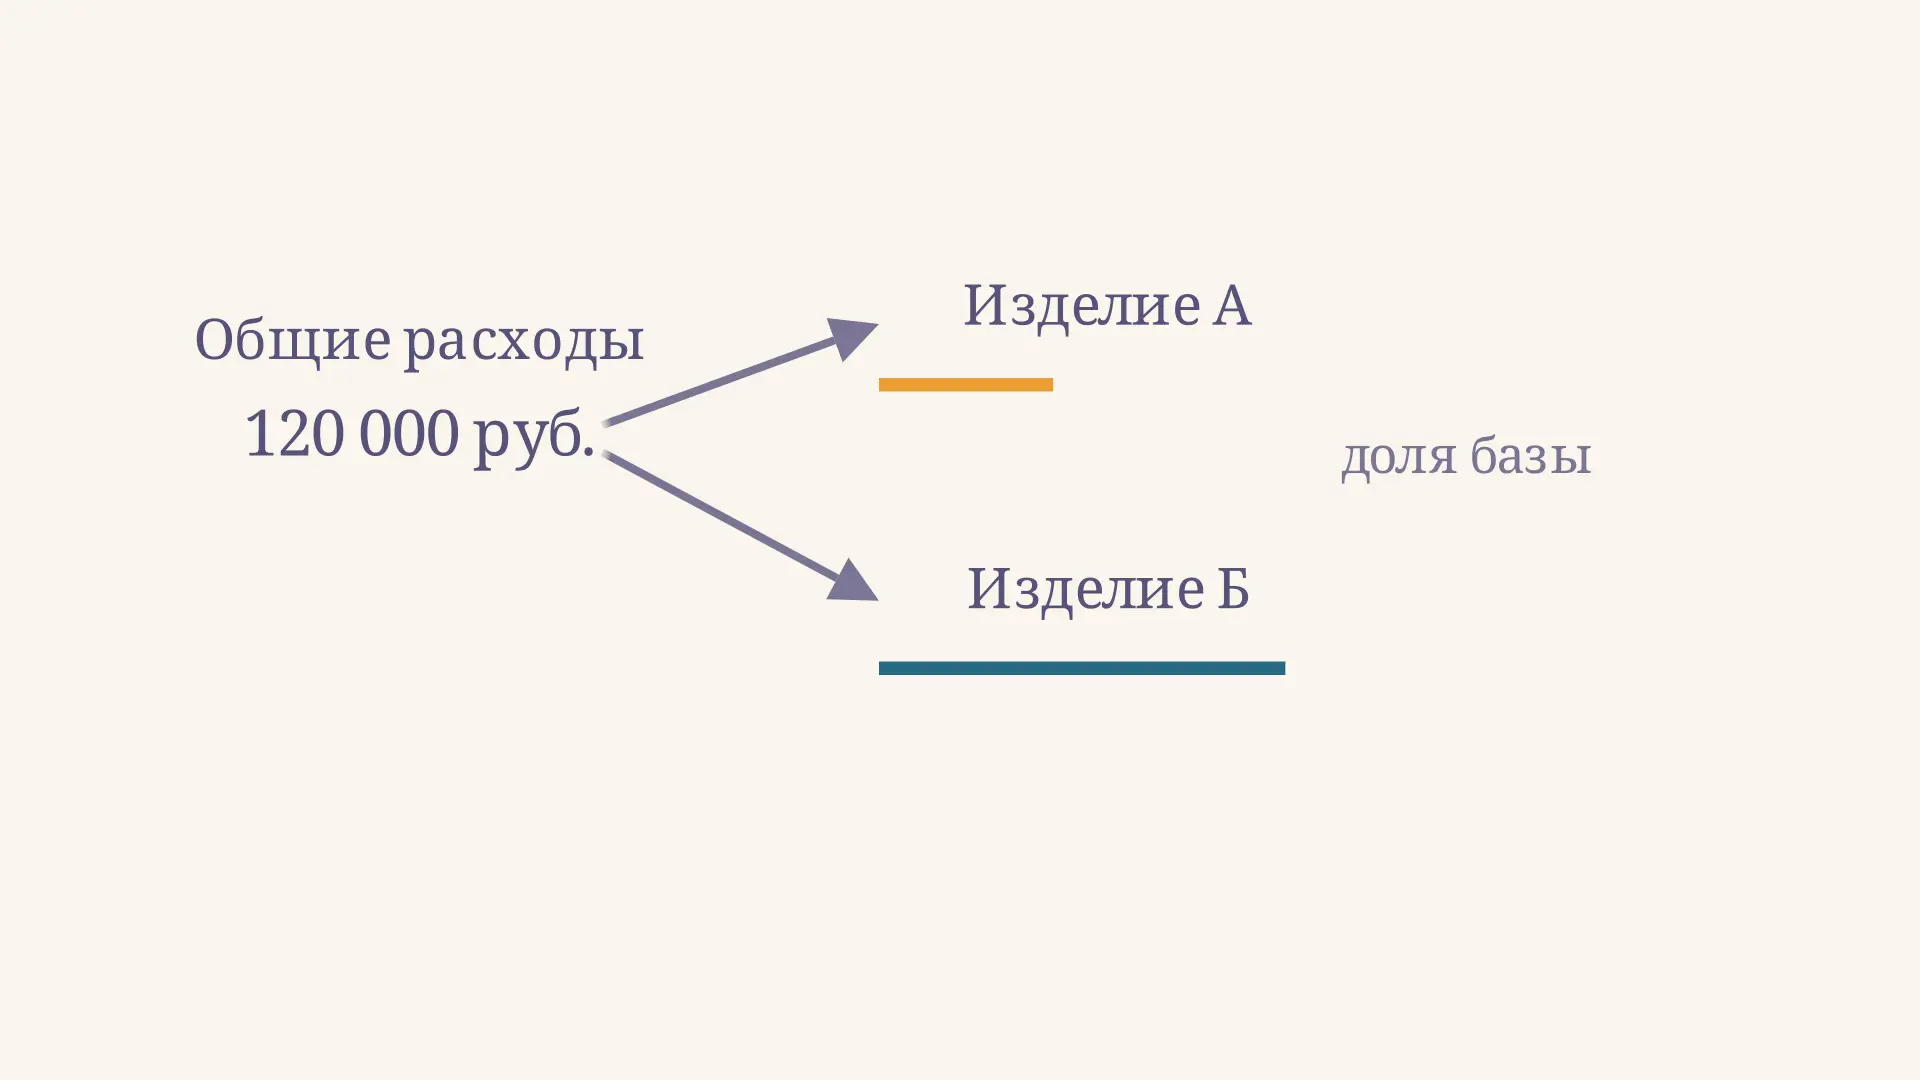
Аренду общего цеха нельзя непосредственно отнести к единственному изделию, если на одной площади выпускают несколько продуктов. Но для оценки себестоимости можно распределить эту сумму между ними по выбранному показателю: например, часам работы оборудования. Полученные доли зависят от базы, поэтому сам расчёт недостаточно просто выполнить арифметически: его предпосылку тоже нужно объяснить.
Калькулятор показывает распределение одной суммы между двумя изделиями. По умолчанию общие расходы составляют 120 000 рублей, а база равна 300 и 700 часам. Меняйте показатели и наблюдайте за ставкой и долями; для каждого сравнения используйте одинаковую единицу базы у обоих изделий.
Что именно распределяют
Косвенные расходы относительно выбранного объекта расчёта невозможно или нецелесообразно отнести к нему напрямую. Объектом могут быть изделие, заказ, подразделение или услуга. Например, стоимость древесины конкретного стола обычно измерима напрямую, а зарплата начальника цеха относится сразу к нескольким видам продукции.
Слово «косвенные» зависит от уровня анализа. Аренда помещения может быть прямым расходом одного цеха и одновременно косвенным расходом для каждого изделия внутри этого цеха. Поэтому сначала называют объект и период, а затем определяют состав общей суммы. Не всякий общий расход автоматически включают в производственную себестоимость: это зависит от цели калькуляции и применяемых правил учёта.
Распределение не создаёт новых затрат и не показывает точное физическое потребление каждого рубля. Оно переносит общую сумму на объекты по принятому правилу. При позаказном методе калькуляции такими объектами становятся отдельные заказы; в попередельном учёте внимание сосредоточено на стадиях производства.
Почему выбор базы меняет результат
База распределения - измеримый показатель, пропорционально которому общую сумму относят на объекты. Это могут быть часы труда, машино-часы, площадь или другая величина. Смысл базы в предполагаемой связи с расходами: для содержания оборудования машино-часы часто объяснимее площади, а для аренды помещений площадь может быть удобнее числа заказов.
Ниже одна и та же сумма переходит от распределения по часам труда к распределению по машино-часам. Золотая часть относится к изделию А: её рост означает одновременно уменьшение доли Б, хотя общий расход остаётся прежним. Промежуточные положения показывают изменение доли, а не отдельные производственные данные.
Одна общая база удобна и недорога в применении, но может плохо описывать разные причины расходов. Например, машины изнашиваются от времени работы, а затраты на переналадку могут зависеть от числа партий. В такой ситуации имеет смысл изучить ABC-метод учёта затрат, где для разных операций применяют разные драйверы. Более сложная модель оправданна, когда польза от уточнения превышает затраты на сбор данных.
Формула ставки и доли
Пусть - общая сумма распределяемых расходов, - база объекта , а - сумма базы всех объектов. При полной фактической базе за тот же период ставка и доля рассчитываются так:
Если выражена в рублях, а база - в часах, размерность ставки - рублей на час. Сумма рассчитанных долей до округления равна . Сначала проверьте, что больше нуля и включает все объекты, между которыми действительно распределяют данную сумму. Если у одного объекта база нулевая, по этой базе ему достанется ноль; это не доказывает, что он вообще не пользуется общими ресурсами.
Можно считать и через долю: . При округлении отдельных сумм до копеек иногда появляется расхождение в одну или несколько копеек. Его следует выявить и распределить по заранее установленному правилу, а не считать новым расходом.
Пример: два изделия и часы труда
Допустим, цех за месяц собрал 120 000 рублей общих производственных расходов. Для изделия А работники затратили 300 часов, для Б - 700 часов. Примем, что эта база пригодна для всей суммы, а других изделий в расчёте нет. Это учебное допущение, а не универсальное правило выбора базы.
- Общая база: часов.
- Ставка: рублей на час.
- Доля А: рублей.
- Доля Б: рублей.
- Проверка: рублей.
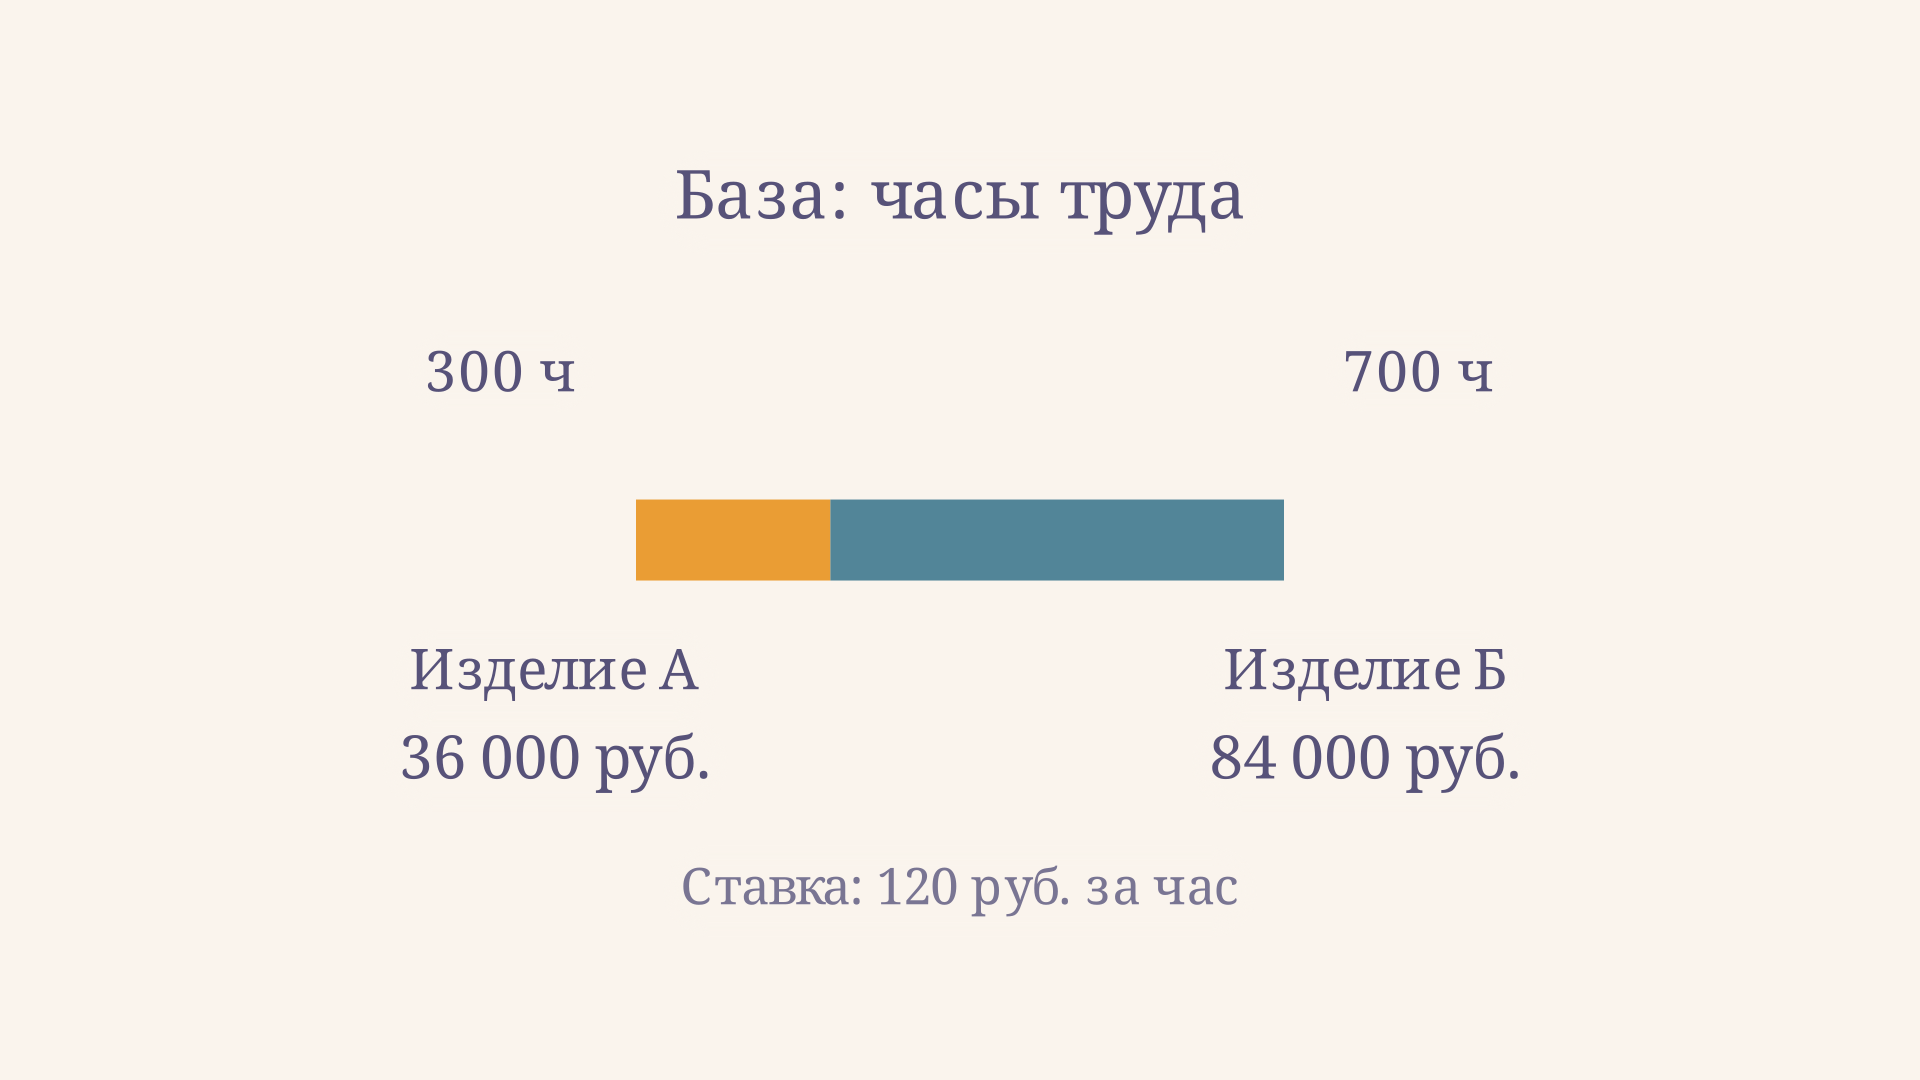
Эти суммы относятся ко всему месячному выпуску каждого изделия. Чтобы получить косвенные расходы на единицу, нужно дополнительно разделить каждую долю на соответствующее количество единиц, учитывая незавершённое производство и принятую методику калькуляции. Например, если весь расход А относится к 100 законченным одинаковым единицам и остатков нет, получится 360 рублей на единицу. Прямые материалы и труд к этой сумме ещё не добавлены.
Та же сумма по машино-часам
Теперь предположим, что А использовало оборудование 600 часов, а Б - 400. Всего снова 1 000 часов, поэтому ставка численно остаётся 120 рублей на машино-час. Однако А получает рублей, а Б - рублей. Проверка даёт те же 120 000 рублей.
По сравнению с часами труда на А приходится на 36 000 рублей больше, а на Б - на 36 000 меньше. Это перераспределение, а не рост расходов цеха. Если доля машинных затрат велика, второй вариант может лучше отражать использование ресурсов; если преобладают расходы, связанные с трудом, убедительнее может быть первый. Числового совпадения ставок недостаточно для выбора: их размерности и смысл различны.
Для решения о цене или ассортименте полезно сравнивать результат с прямыми и релевантными для решения затратами. Распределённая доля не обязательно исчезнет, если отказаться от изделия: аренда общего цеха, например, может остаться прежней. Этот вопрос отличается от построения полной себестоимости, рассмотренного в статье об абзорпшен-костинге.
Фактическая и плановая ставка
В примере и сумма, и база предполагаются фактическими за один закрытый месяц. Но решение иногда нужно принять до его окончания. Тогда можно разделить плановые общие расходы на плановую базу, получить заранее установленную ставку и умножать её на фактическую базу отдельных заказов. Такой подход описан в учебнике OpenStax по управленческому учёту.
При плановой ставке распределённая сумма не обязана совпасть с фактическими расходами: фактическая база или сами расходы могут отличаться от плана. Отклонение нужно отдельно определить и обработать по применяемой методике, а не незаметно подменять плановые величины фактическими. Для анализа причин полезно раздельно смотреть изменение уровня расходов и объёма деятельности.
Финансовая отчётность может устанавливать специальные ограничения. Например, IAS 2 связывает распределение постоянных производственных накладных расходов с нормальной мощностью; переменные распределяют исходя из фактического использования мощностей. При низкой загрузке не следует автоматически повышать сумму постоянных расходов на единицу запасов: нераспределённая часть признаётся расходом периода. Пример полного распределения выше - управленческая учебная модель, а не замена требованиям стандарта или учётной политики.
Как проверить разумность распределения
До расчёта составьте перечень включённых расходов и убедитесь, что они не были уже отнесены напрямую. Затем проверьте охват базы: часы должны относиться к тому же периоду и тем же объектам, что и сумма. Сопоставляйте часы труда с часами труда, а не складывайте их с машино-часами в один знаменатель.
После расчёта проверьте сумму долей и изучите чувствительность к другой обоснованной базе. Если решение меняется существенно, стоит уточнить данные или разделить расходы на несколько групп. Наконец, сохраните исходные данные, выбранную базу и объяснение её связи с расходами: тогда другой человек сможет воспроизвести результат и понять его ограничения.
Частые ошибки
- Принимать распределение за фактическое потребление. Доля отражает правило расчёта и может лишь приближённо описывать использование ресурса.
- Брать неполную базу. Если часы одного изделия забыты, остальные получат слишком большие доли.
- Смешивать периоды и единицы. Месячные расходы нельзя корректно делить на годовые часы без согласования периода; часы труда и машинного времени - разные показатели.
- Распределять расход дважды. Сумму, уже прямо отнесённую на заказ, нельзя повторно включать в общий пул.
- Считать распределённую долю автоматически устранимой. Для управленческого решения нужно отдельно выяснить, какие затраты действительно изменятся.
FAQ
Всегда ли базой должна быть зарплата? Нет. Подходят и часы труда, и машино-часы, и площадь, если их связь с конкретными расходами обоснована. Для разных групп расходов базы могут различаться.
Что делать, если сумма базы равна нулю? Делить на ноль нельзя. Нужно проверить данные и выбрать иной обоснованный способ учёта расходов; искусственная ставка не решит проблему.
Почему сумма долей иногда отличается от общего расхода? При фактической полной базе разница обычно связана с округлением или пропуском объекта. При плановой ставке дополнительное отклонение может возникнуть из-за расхождения плановых и фактических величин.
Коротко
Распределение косвенных расходов относит общую сумму на объекты пропорционально выбранной базе. Ставка равна сумме расходов, делённой на общую базу, а доля объекта - ставке, умноженной на его базу. Проверка арифметики необходима, но выбор показателя и понимание цели расчёта не менее важны: при разных базах себестоимость отдельных изделий меняется, хотя общая сумма остаётся прежней.
Читайте также
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Базовый индекс потребительских цен: смысл и расчёт
Что показывает базовый индекс потребительских цен, какие компоненты исключают из расчёта, как сопоставить его с общим ИПЦ и правильно прочитать результат на примере.
Цеховая себестоимость: состав и пример расчёта
Как рассчитать цеховую себестоимость выпуска и единицы продукции: состав затрат, формула, пример с незавершённым производством и распределение расходов цеха.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.