Автокорреляция уровней временного ряда: расчёт
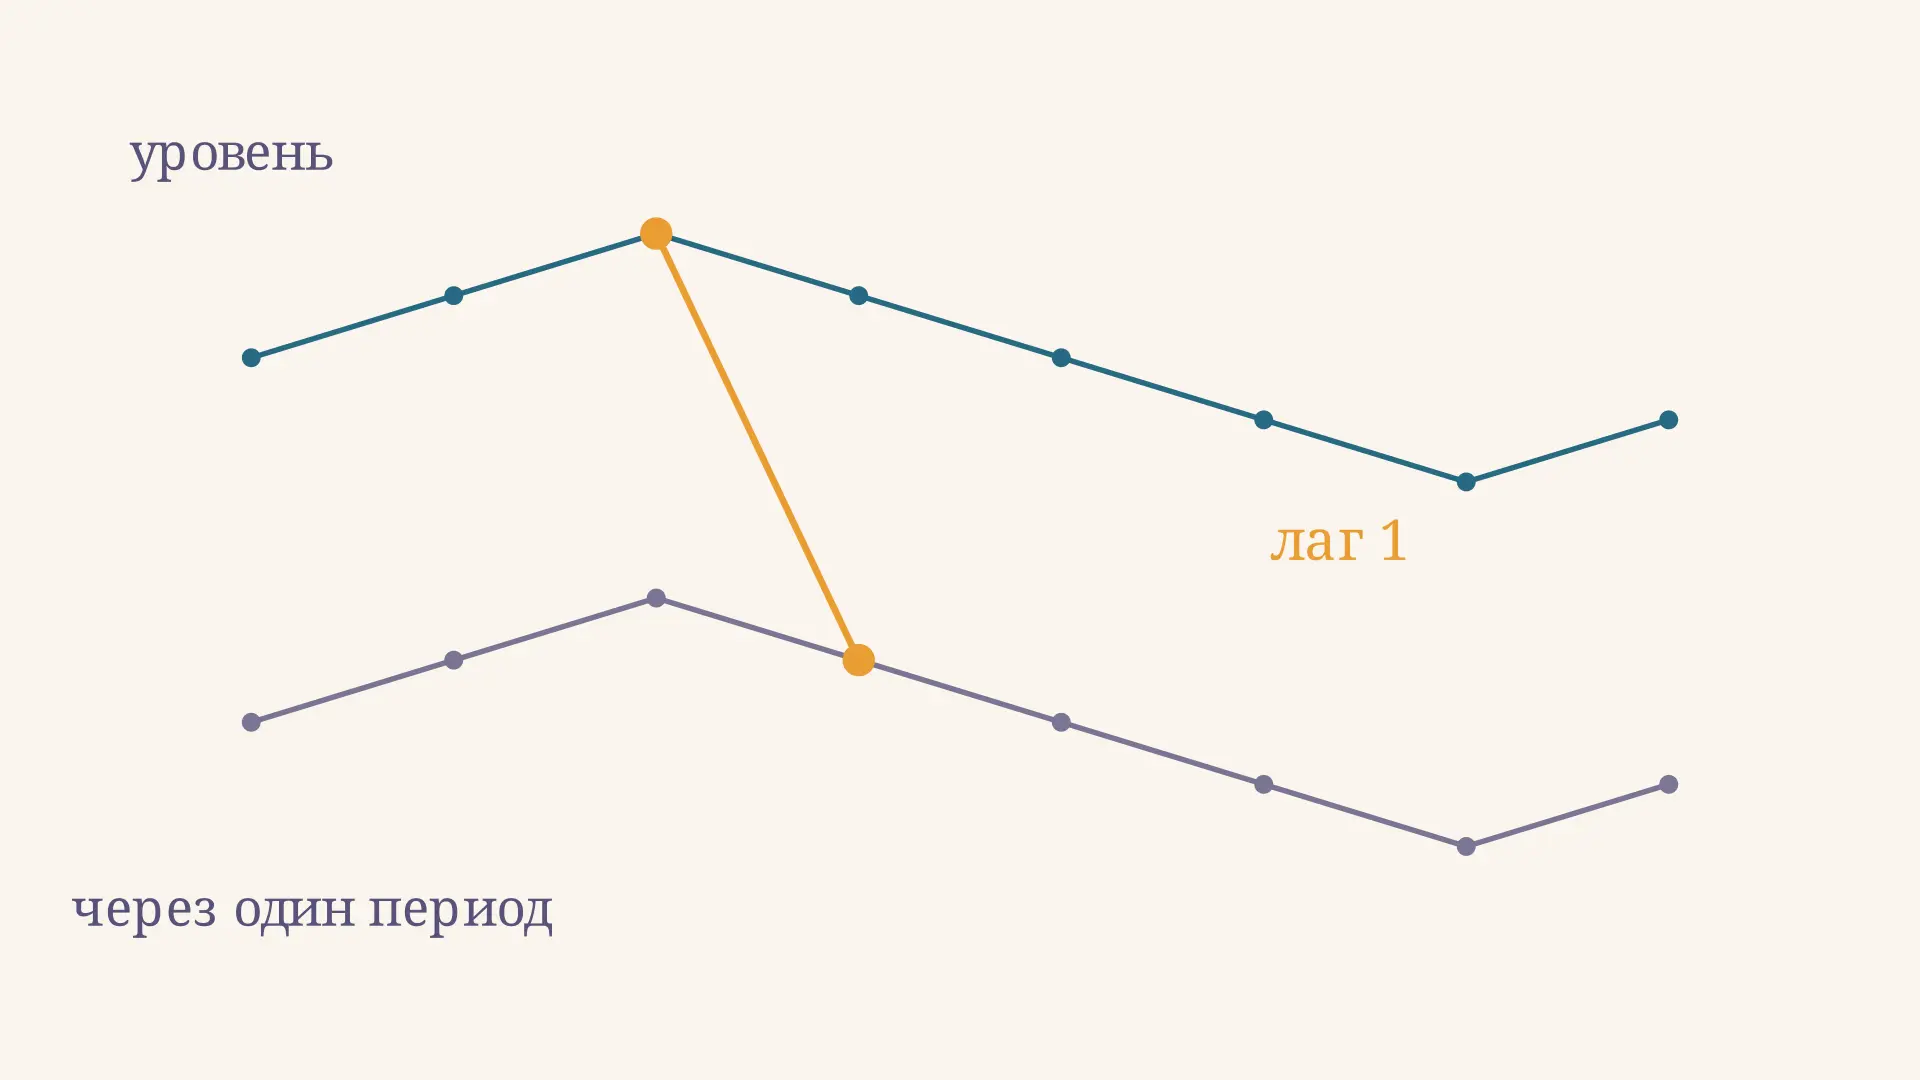
Автокорреляция уровней временного ряда показывает, насколько значения одной и той же величины связаны со своими прошлыми значениями. Например, месячная выручка магазина может быть похожа на выручку прошлого месяца или того же месяца год назад. Расстояние между сравниваемыми наблюдениями называют лагом. В калькуляторе можно сдвинуть учебный ряд на несколько периодов и увидеть, как меняется оценка связи и сколько пар остаётся для сравнения.
Что показывает сравнение уровней со сдвигом
Пусть - уровень ряда в период : объём продаж за месяц, выпуск за квартал или цена на конец недели. При лаге сопоставляют соседние уровни: , и так далее. При сравнение идёт через период: , . Для ряда из наблюдений на лаге остаётся пар.
Положительный коэффициент означает, что отклонения от общего среднего в сравниваемых парах чаще имеют одинаковые знаки. Отрицательный указывает на преобладание противоположных знаков. Величина около нуля означает слабую линейную связь при данном лаге; она сама по себе не доказывает независимость или случайность ряда. Соседство двух высоких значений ещё не устанавливает, что первое вызвало второе.
Лаг измеряется в шагах наблюдения. Для регулярных месячных данных лаг 1 - месяц, лаг 12 - год; для квартальных лаг 4 - год. Поэтому перед расчётом нужно проверить частоту и единицы измерения. Если месяц пропущен, нельзя просто сдвинуть оставшиеся строки и считать соседние записи соседними месяцами.
Формула выборочной автокорреляции
Для ряда найдём общее среднее . Используем оценку, принятую, например, в справочнике NIST:
В числителе суммируются произведения отклонений пар от среднего всего ряда. В знаменателе - сумма квадратов отклонений всех уровней. Она одна и та же для каждого лага. При числитель совпадает со знаменателем, так что , если ряд непостоянен. Для постоянного ряда знаменатель равен нулю, и коэффициент не определён.
Формула безразмерна: переход от рублей к тысячам рублей не меняет коэффициент. Однако она зависит от выбранной выборки и лага. При больших лагах пар мало, поэтому оценка обычно менее информативна. Разумно смотреть на число пар вместе с числом в ячейке, а не выбирать результат только по его величине.
В учебниках встречается и другой способ: обычный коэффициент Пирсона между двумя усечёнными последовательностями. У них отдельно вычисляют средние и суммы квадратов. На коротком ряду он может заметно отличаться от выше. В решении важно назвать формулу и не смешивать её числитель со знаменателем другого определения.
Расчёт на примере восьми периодов
Возьмём условные продажи в одинаковых единицах за восемь последовательных периодов: . Это учебные, а не реальные данные. Их сумма равна 64, среднее - . Отклонения от среднего составляют . Сумма квадратов отклонений:
При лаге 1 получаем семь произведений соседних отклонений: . Их сумма равна 32. Следовательно,
Это положительная выборочная связь соседних уровней: высокие относительно среднего значения в примере сменяются высокими, а низкие - низкими. Она не равна вероятности повторения продаж и не означает, что следующий уровень автоматически составит 66,7 % текущего.
Для лага 4 сравниваем первую и пятую, вторую и шестую и остальные соответствующие пары. Сумма произведений отклонений равна , поэтому . На этом расстоянии в примере высокие уровни чаще сопоставляются с низкими. Ряд очень короткий: значения удобны для проверки арифметики, но не служат доказательством устойчивой закономерности в экономике.
Как читать коррелограмму
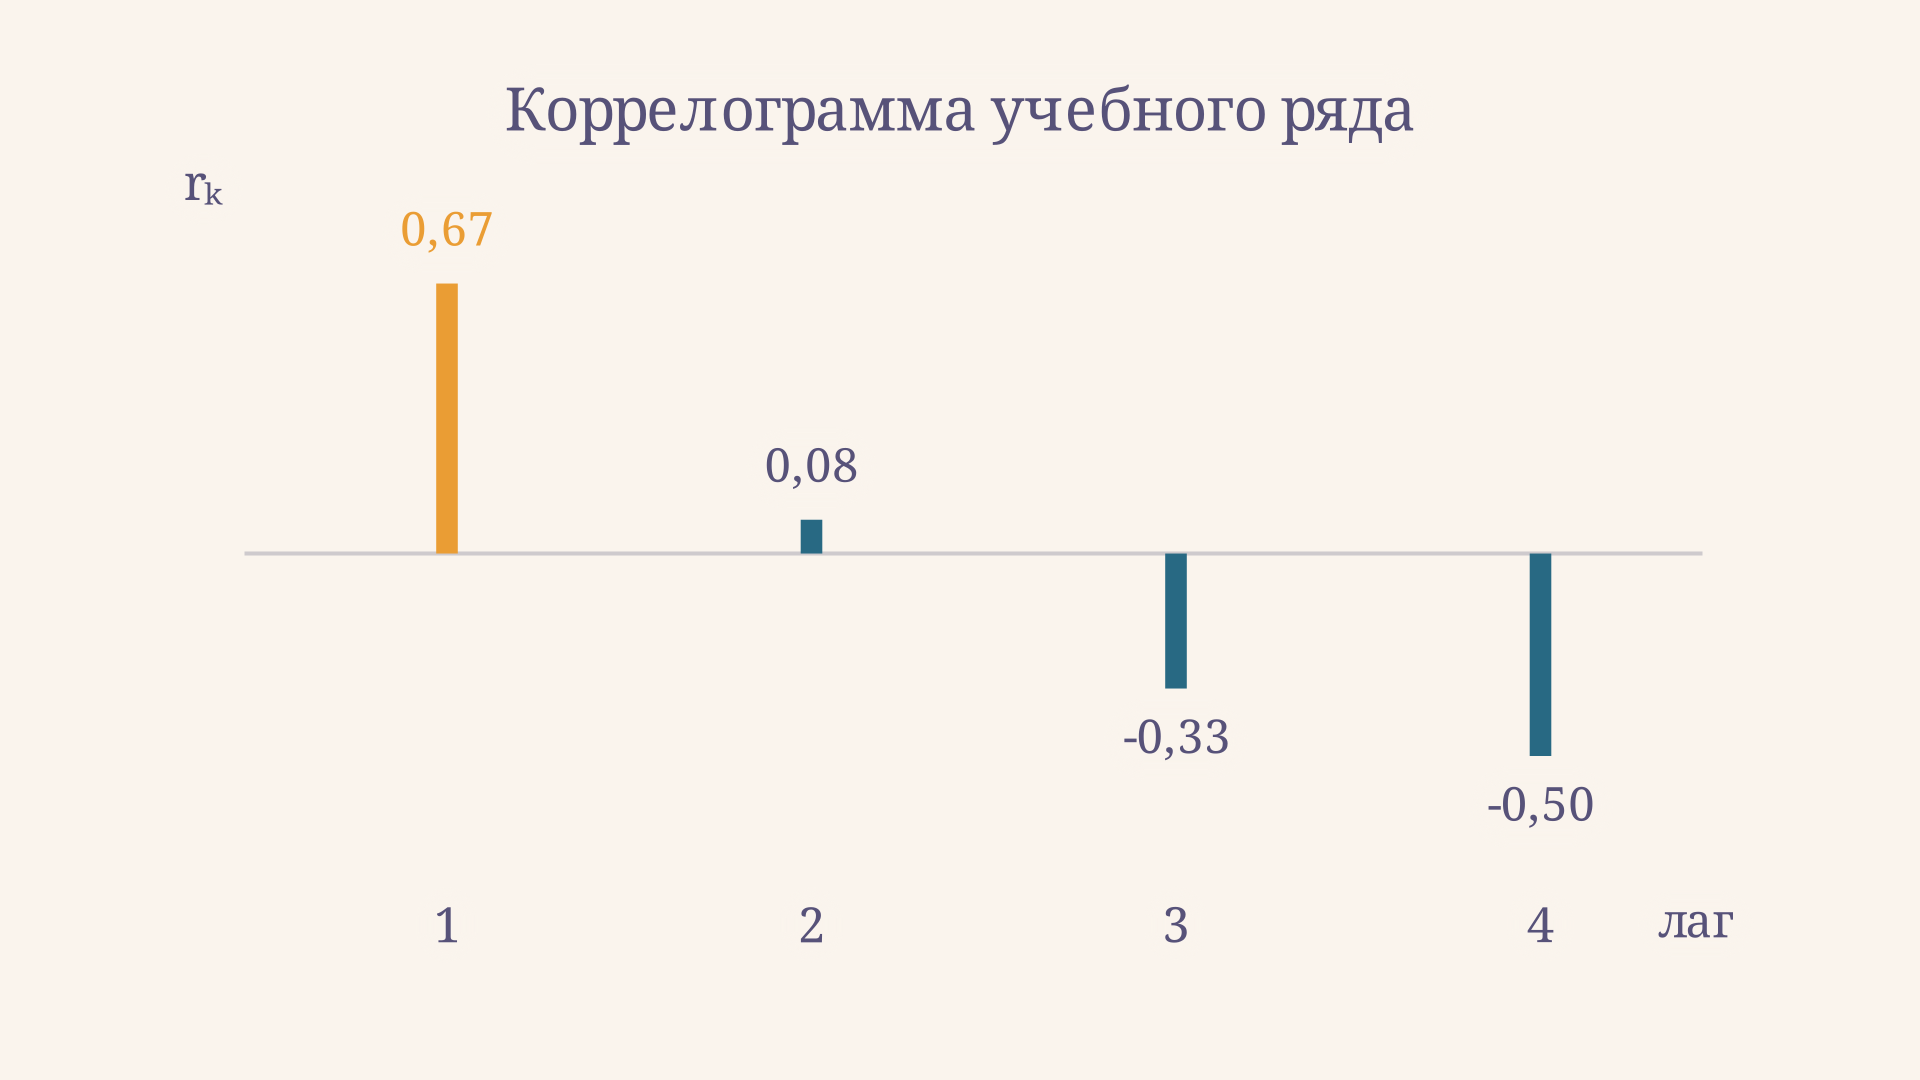
Коррелограмма - график оценок по лагам. Для нашего ряда первые четыре значения после округления: , , , . Лаг 1 показывает сходство соседей; отрицательный лаг 4 показывает противоположность отклонений на расстоянии четырёх периодов. Коэффициенты рассчитываются по перекрывающимся парам и не являются независимыми отдельными экспериментами.
Смотрите на форму графика целиком. Медленное убывание положительных коэффициентов может сопровождать тренд или сильную инерционность. Повторяющиеся пики на сезонных лагах могут указывать на сезонность: в месячном ряду полезно проверить лаги 12, 24 и далее. Но пик - только подсказка. Нужны достаточно длинный ряд, проверка календарных эффектов и содержательное объяснение. NIST показывает сезонные пики на кратных периоду лагах после удаления линейного тренда.
Границы неопределённости на коррелограмме зависят от предположений и цели анализа. При просмотре многих лагов отдельный выход за ориентировочную границу может возникнуть случайно. По одному столбцу нельзя заключить, что обнаружена причинная связь или найдена готовая модель прогноза.
Тренд, сезонность и подготовка ряда
У растущего ряда соседние значения могут быть похожими просто потому, что оба расположены на одном восходящем тренде. Тогда высокая автокорреляция уровней описывает форму наблюдаемого ряда, но не обязательно устойчивую зависимость отклонений от тренда. Сначала постройте график во времени, проверьте изменение масштаба, необычные значения и возможные структурные сдвиги.
Для анализа могут понадобиться удаление тренда, сезонная корректировка или разности . После преобразования исследуется уже другой ряд: автокорреляция приростов отвечает на другой вопрос, чем автокорреляция уровней. Преобразование выбирают по задаче, а не только ради красивой коррелограммы. При разложении полезно различать аддитивную модель временного ряда и мультипликативную модель: они по-разному описывают масштаб сезонных колебаний.
Для сравнения разных периодов проверьте, не изменились ли цены, определение показателя или длина отчётного периода. Например, номинальная выручка и выручка в сопоставимых ценах могут давать разные картины. Заполненные по догадке пропуски также способны создать искусственную гладкость и завысить сходство соседних уровней.
Порядок работы с экономическими данными
Начните с определения показателя: что именно измерено, за какой период и в каких единицах. Для выручки за месяц это сумма за интервал, а для цены на конец месяца - значение в конкретный момент. Такие ряды могут по-разному реагировать на праздники и смену числа рабочих дней. Запишите источник, частоту и даты, затем расположите наблюдения по времени и проверьте пропуски и повторы.
Далее сопоставьте график уровней с контекстом. Если компания открыла новые магазины, резкий рост продаж может отражать расширение сети, а не усиление спроса на прежних точках. Сравнение одинаковых торговых площадей иногда отвечает на вопрос точнее. При этом любое изменение определения показателя нужно явно зафиксировать: склеенные несопоставимые участки могут создать видимую зависимость, которой нет внутри каждого участка.
После предварительного осмотра рассчитайте несколько содержательно выбранных лагов и сохраните число доступных пар. Сопоставьте оценки исходного ряда с оценками ряда после обоснованного удаления тренда или сезонной составляющей. Если выводы резко различаются, объясните, что именно изменилось. Для прогноза оцените результаты на периодах, не использованных при настройке модели: хорошее описание прошлого ещё не подтверждает точность на новых данных.
Чем связь уровней отличается от связи остатков
Автокорреляция уровней относится к самому наблюдаемому показателю. Автокорреляция остатков относится к ошибкам после подгонки модели: она показывает, осталась ли в них последовательная структура. Это разные объекты, поэтому вывод о первом не заменяет диагностику второго. Подробнее о расчёте для ошибок рассказано в статье о коэффициенте автокорреляции остатков.
Сходство соседних уровней помогает выбирать кандидатов для модели, но не гарантирует качества прогноза. Сравните модели на отложенном участке, следите за изменением условий и проверьте остатки. Для другой идеи прогнозирования можно изучить экспоненциальное сглаживание: оно использует прошлые наблюдения с разными весами, но не равнозначно расчёту автокорреляции.
Частые ошибки
- Путать лаг с количеством пар. Для восьми уровней при лаге 4 есть четыре пары, а не восемь.
- Менять знаменатель в середине расчёта. В выбранной формуле он включает отклонения всех восьми уровней при любом лаге.
- Читать коэффициент как причинный эффект. Общий тренд, сезонность или другие факторы тоже создают сходство.
- Объявлять ряд случайным по одному нулевому коэффициенту. Зависимость может проявиться на другом лаге или быть нелинейной.
- Игнорировать короткую выборку. На большом лаге остаётся мало пар; оценка может сильно меняться при добавлении наблюдений.
FAQ
Может ли автокорреляция быть отрицательной?
Да. В примере : отклонения уровней через четыре периода чаще имеют противоположные знаки. Это характеристика выбранного лага, а не всего ряда сразу.
Какой лаг выбрать для месячной выручки?
Начните с соседних месяцев и проверьте лаг 12, если предполагаете годовую сезонность. Затем рассмотрите другие лаги и график ряда; для надёжного сезонного анализа нужны наблюдения за несколько циклов.
Почему разные программы дают разные числа?
Они могут использовать разные способы центрирования, нормировки и обработки пропусков. Сверьте формулу, диапазон данных и лаг; в нашем примере используется среднее и сумма квадратов всего ряда.
Коротко
Автокорреляция уровней сравнивает один ряд с его сдвинутой копией. Лаг задаёт расстояние между уровнями, а коррелограмма показывает оценки для нескольких расстояний. Для осмысленного вывода учитывайте формулу, число пар, тренд, сезонность и качество исходных данных.
Читайте также
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Базовый индекс потребительских цен: смысл и расчёт
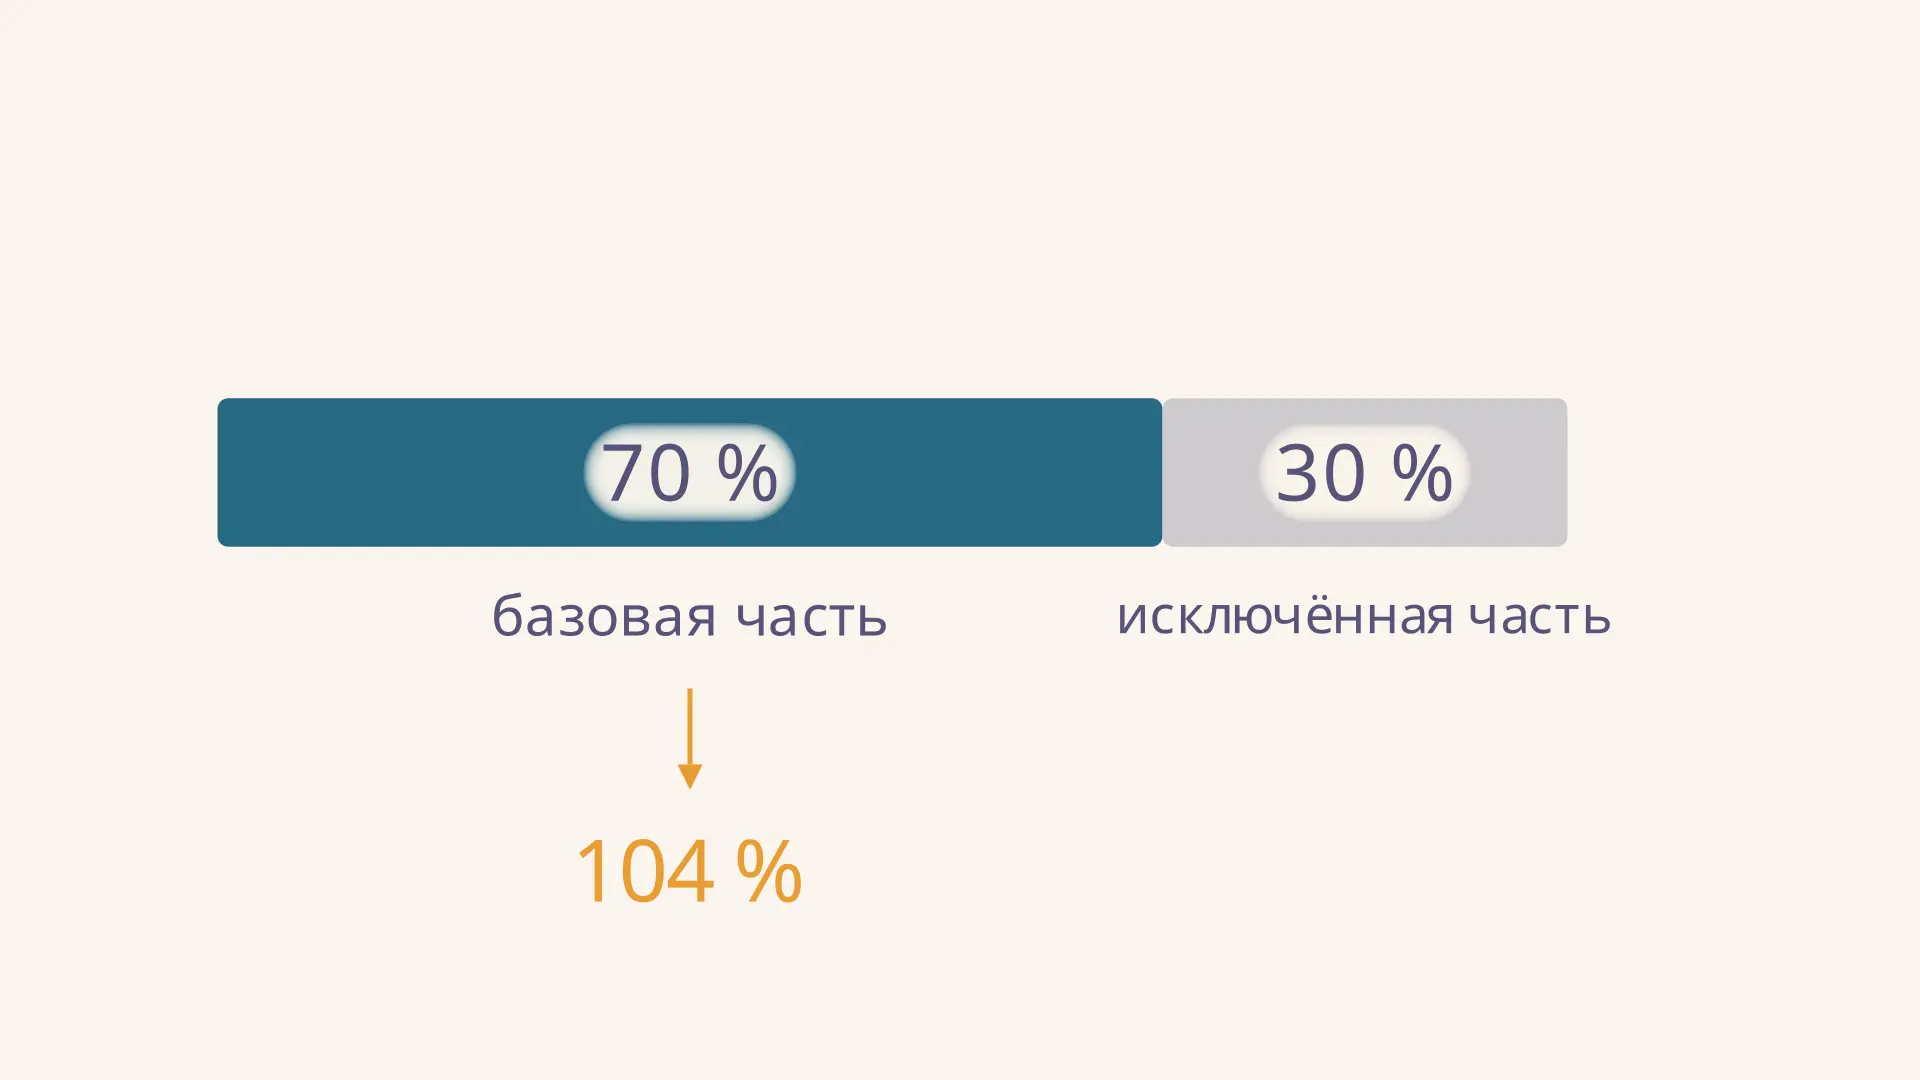
Что показывает базовый индекс потребительских цен, какие компоненты исключают из расчёта, как сопоставить его с общим ИПЦ и правильно прочитать результат на примере.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
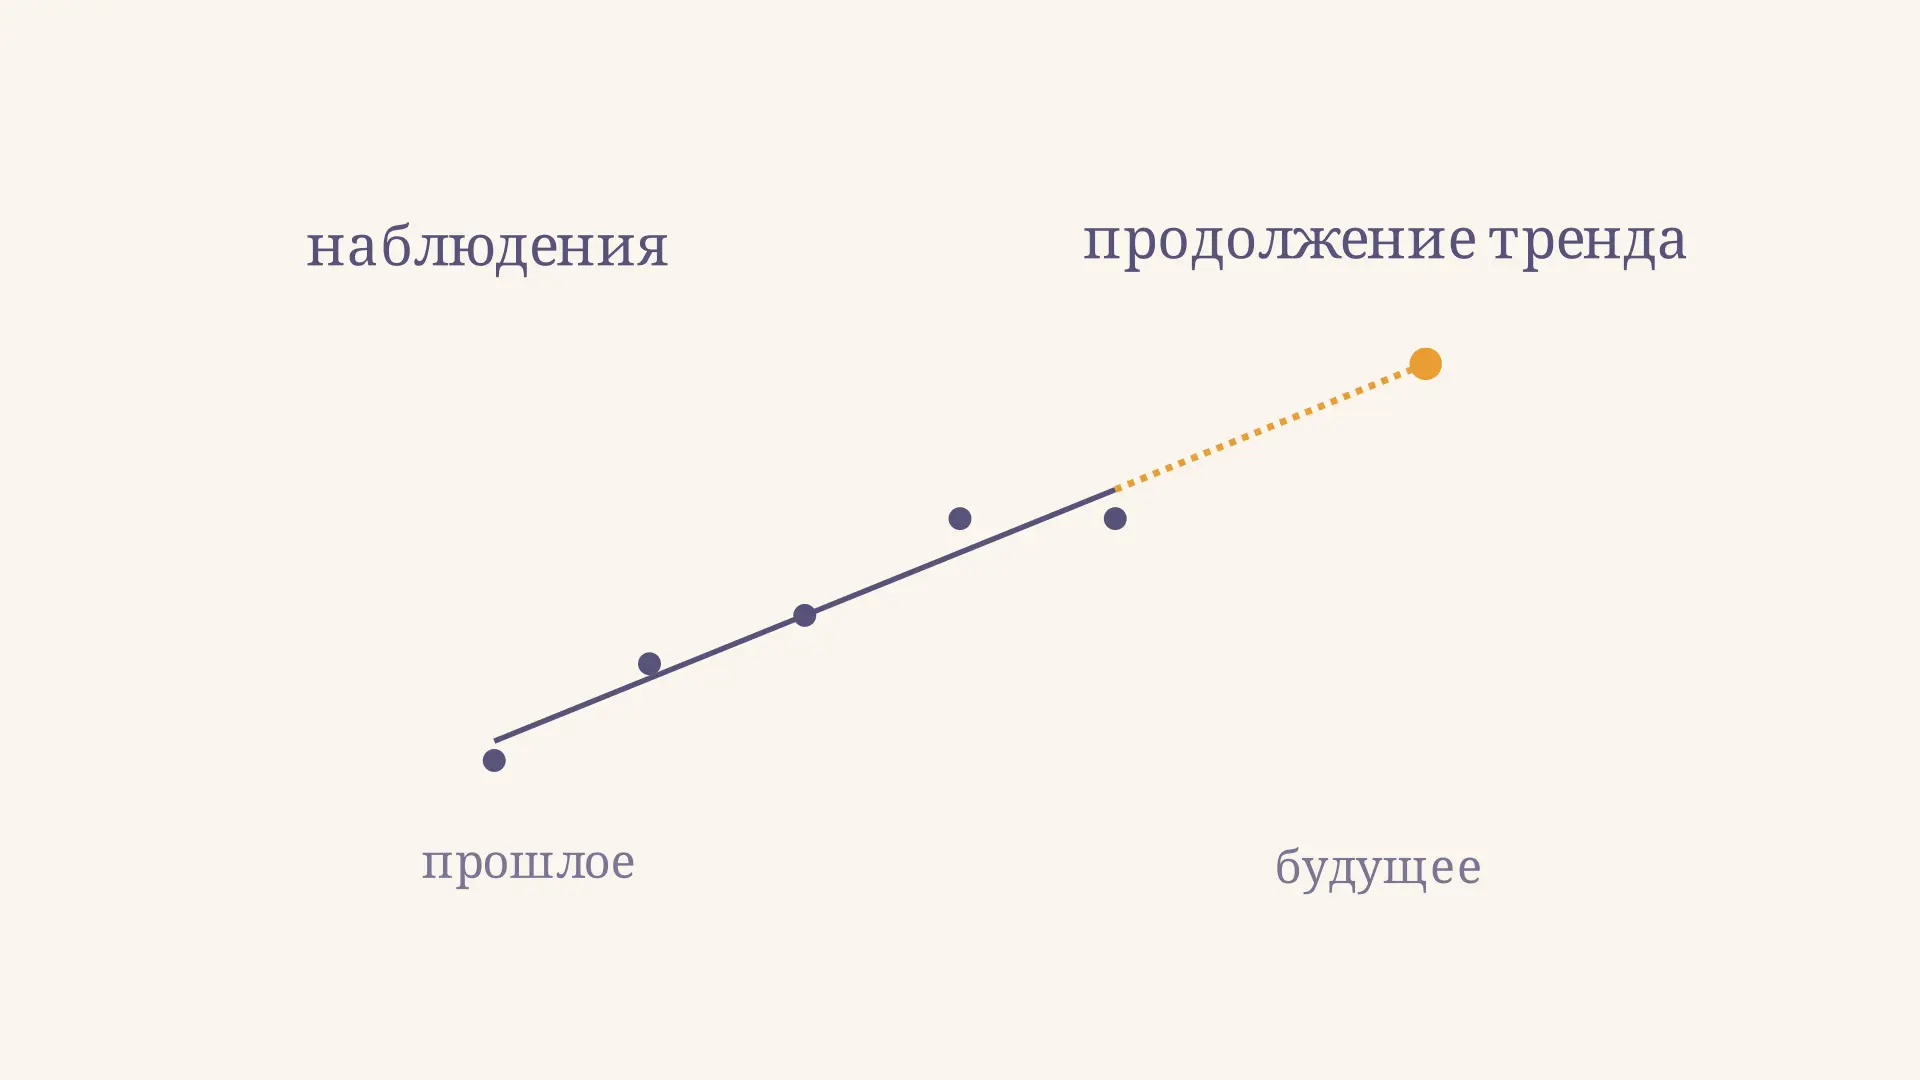
Экстраполяция тренда: формула и пример прогноза
Экстраполяция тренда в экономике: как оценить линейный тренд методом МНК, рассчитать прогноз по временному ряду и проверить его точность на отложенных данных.
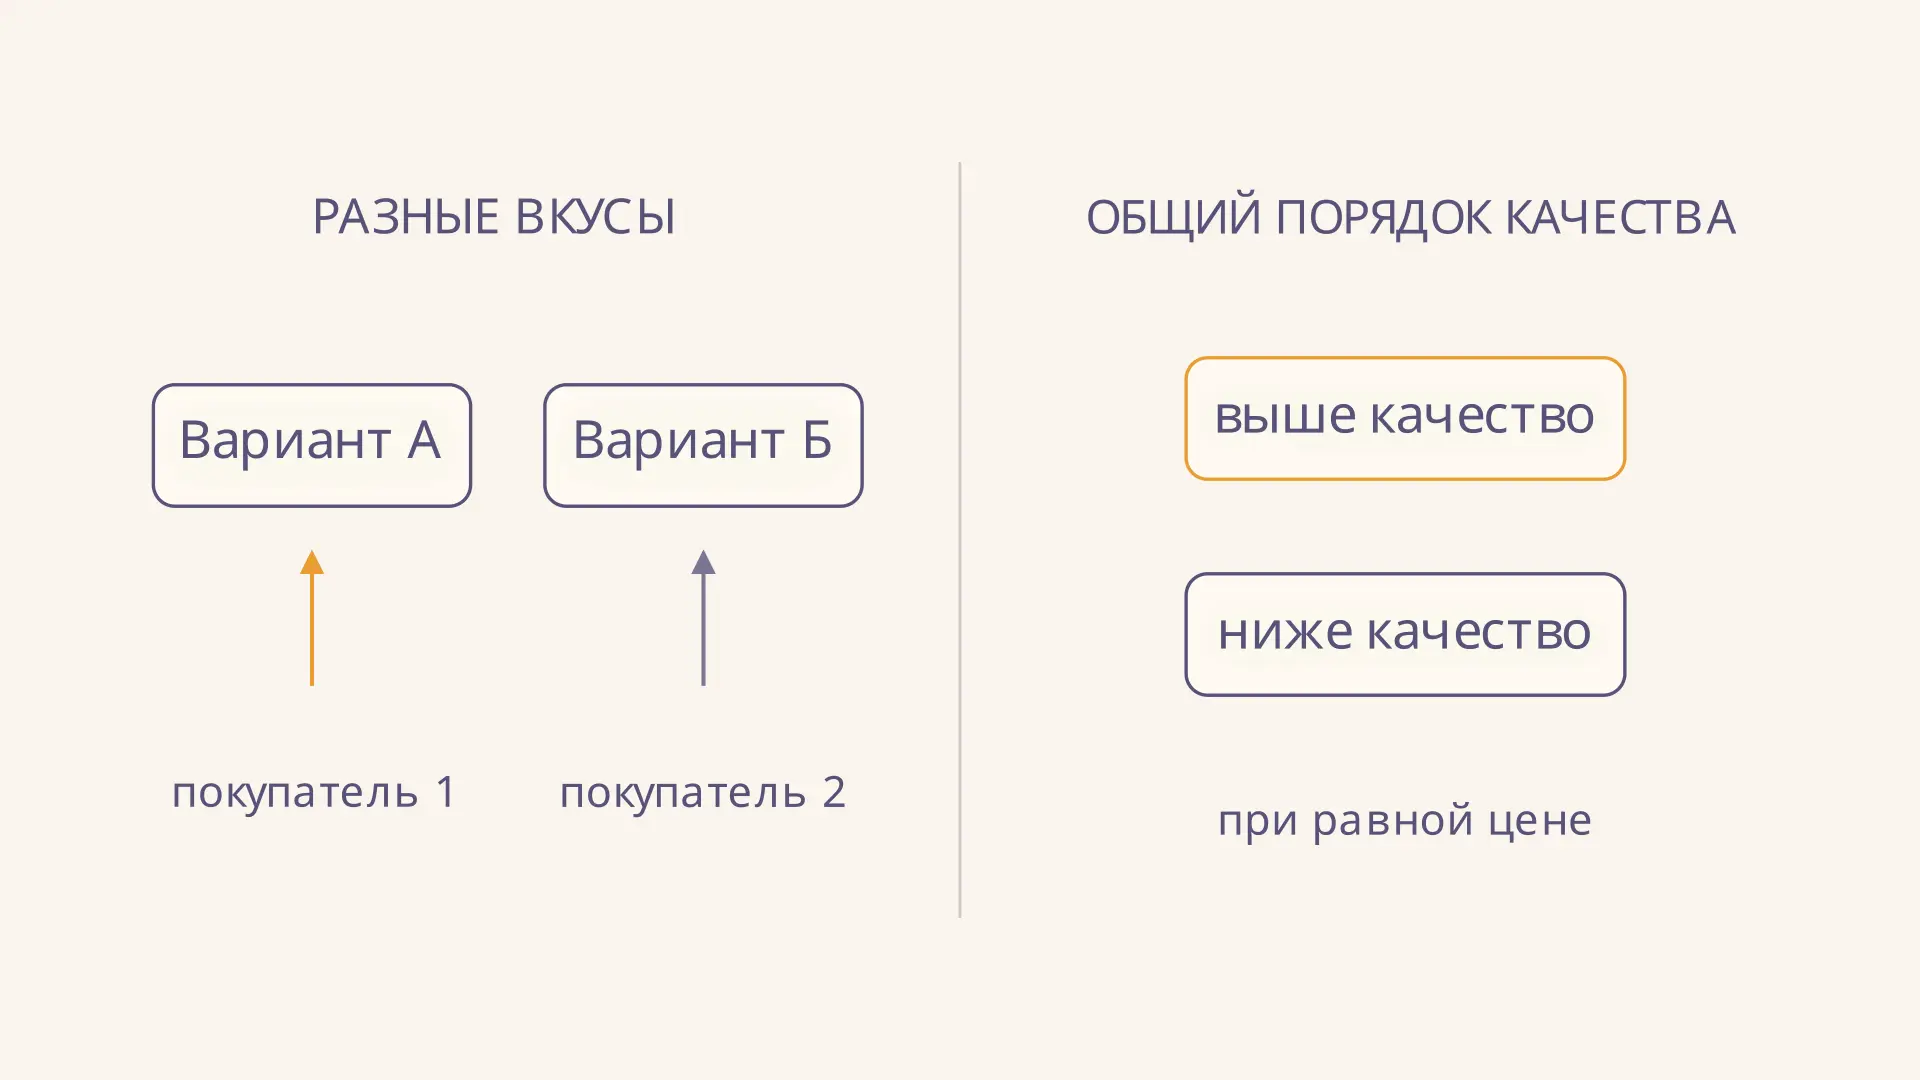
Горизонтальная и вертикальная дифференциация
Горизонтальная и вертикальная дифференциация продуктов: как различить вкусы и качество, сравнить выбор при равных ценах и разобрать смешанные примеры.