Экстраполяция тренда: формула и пример прогноза
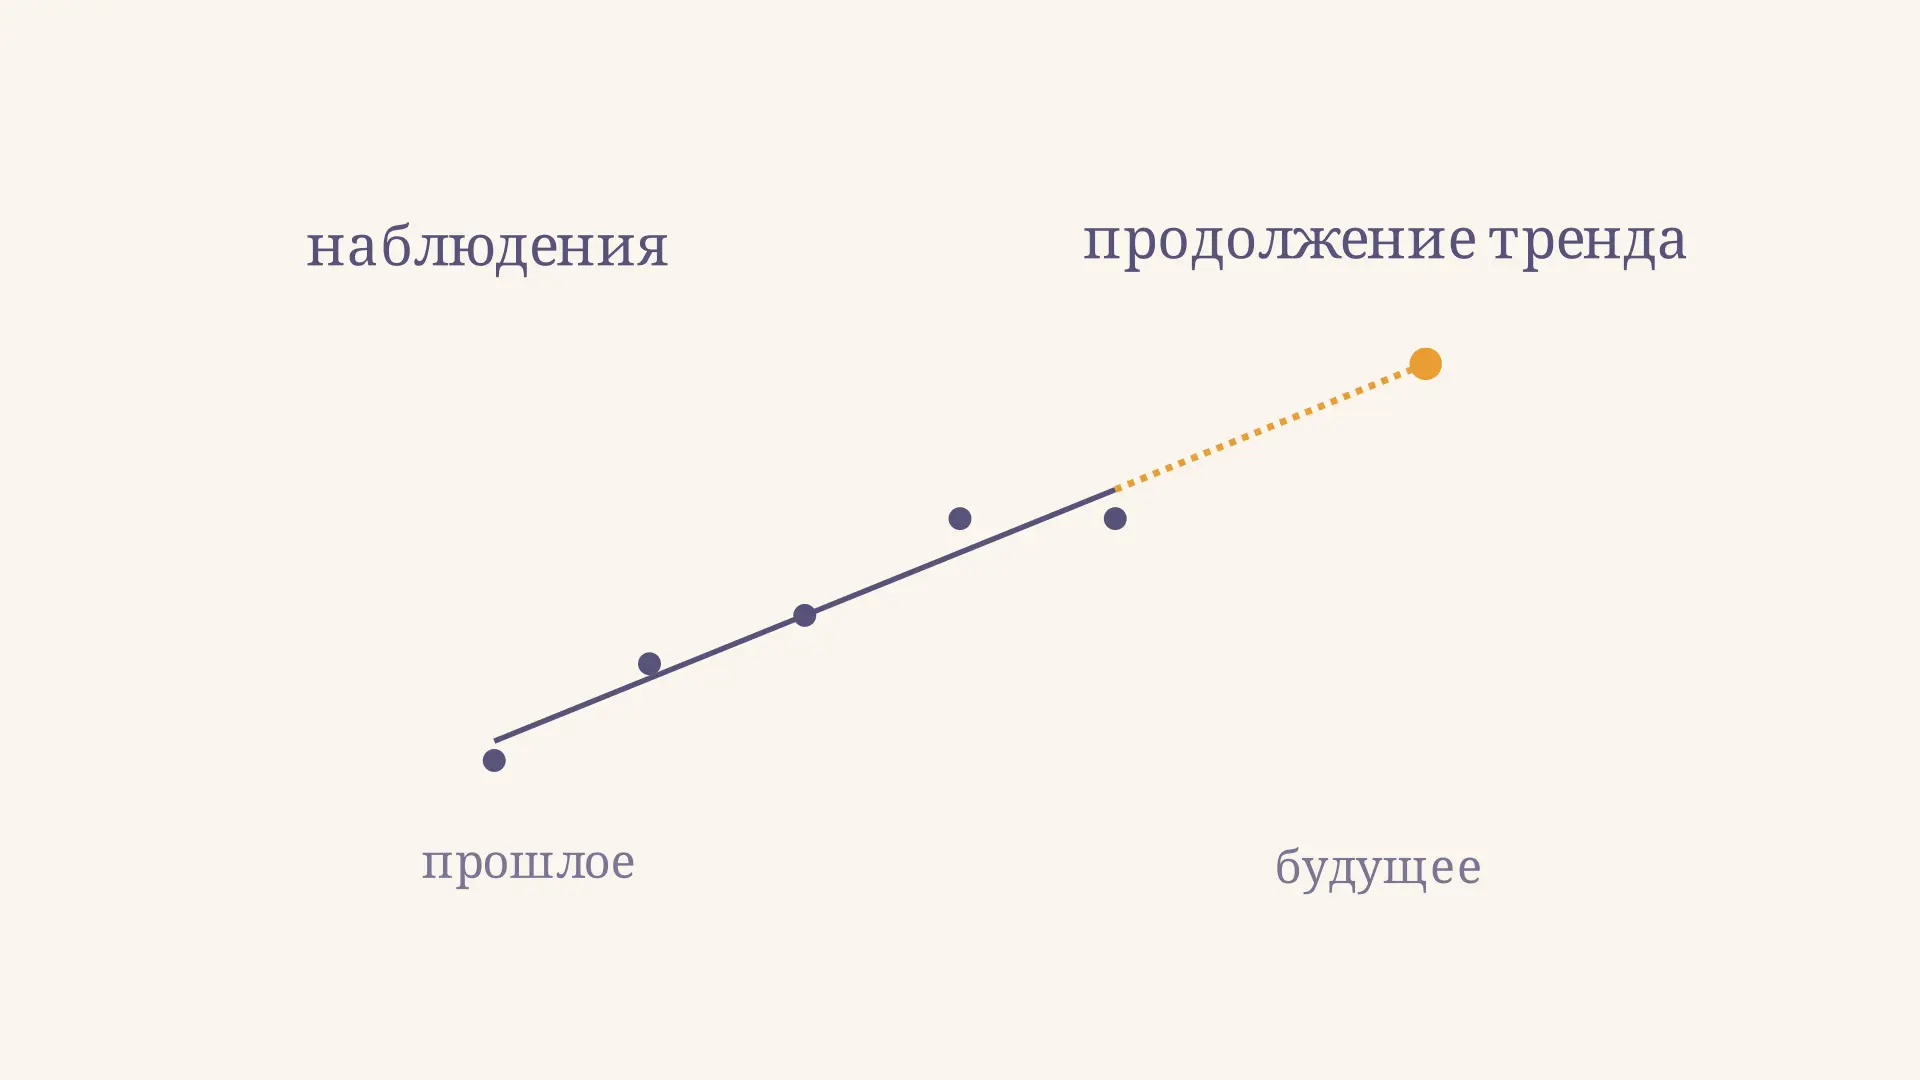
Экстраполяция тренда - это прогноз, в котором выявленную в прошлом тенденцию продолжают за пределы наблюдений. Например, если продажи несколько лет в среднем растут на одинаковую величину, можно продлить прямую и получить ориентир на будущий период. Такой расчёт отвечает на условный вопрос: каким будет показатель, если прежняя тенденция сохранится? Попробуйте изменить горизонт для учебного ряда в калькуляторе и посмотреть, как меняется прогноз.
Что означает продолжить тренд
Временной ряд - значения одного показателя, измеренные последовательно через равные промежутки времени: выручка по годам, выпуск по месяцам или численность работников по кварталам. Тренд описывает общее направление изменения ряда, отвлекаясь от отдельных колебаний. Экстраполяция переносит найденную закономерность на будущие периоды, для которых фактических значений ещё нет.
На рисунке точки остаются на местах, а прогнозная часть линии удлиняется и сокращается. При неизменном наклоне каждый дополнительный шаг добавляет к прогнозу одинаковую величину. Движение показывает изменение горизонта, а не появление новых фактов о будущем.
Прогноз тренда удобен как базовый сценарий для планирования и сравнения с другими методами. Однако продление линии само по себе не объясняет причины роста и не учитывает будущие изменения цен, политики или поведения покупателей. Условный прогноз не гарантирует, что значение окажется на линии.
Линейная модель и формулы
Для равномерного изменения в абсолютных единицах используют модель
Здесь - номер периода, - наблюдение, - расчётное значение тренда, - отклонение наблюдения от линии. Коэффициент показывает среднее изменение уровня за один период: положительный наклон соответствует росту, отрицательный - снижению. Свободный член - значение линии при ; оно может находиться за пределами данных и не обязательно имеет самостоятельный экономический смысл.
Метод наименьших квадратов, или МНК, выбирает и , минимизируя сумму квадратов отклонений . Для одной объясняющей переменной оценки находят так:
Черта означает среднее по наблюдениям. После оценки на периодах прогноз на шагов вперёд равен . Периоды должны быть сопоставимы по длительности, а единицы измерения - одинаковыми.
Пример расчёта методом МНК
Допустим, учебная выручка за пять последовательных лет составила 10, 12, 13, 15 и 15 млн рублей. Это вымышленные данные: они нужны только для иллюстрации. Пронумеруем годы от 1 до 5 и найдём прогноз на два года вперёд, то есть на период .
| Период | Выручка, млн руб. | Тренд, млн руб. |
|---|---|---|
| 1 | 10 | 10,4 |
| 2 | 12 | 11,7 |
| 3 | 13 | 13,0 |
| 4 | 15 | 14,3 |
| 5 | 15 | 15,6 |
Средние равны и . Сумма произведений отклонений времени и выручки равна 13, а сумма квадратов отклонений времени - 10. Поэтому млн руб. за год, а млн руб. Получаем линию
Для шестого периода прогноз составляет млн руб., для седьмого - млн руб. Обратите внимание: продолжение начинается с расчётного тренда в пятом периоде, 15,6, а не с последнего наблюдения 15. Если просто прибавить два средних прироста к последнему факту, получится другой метод и другой ответ.
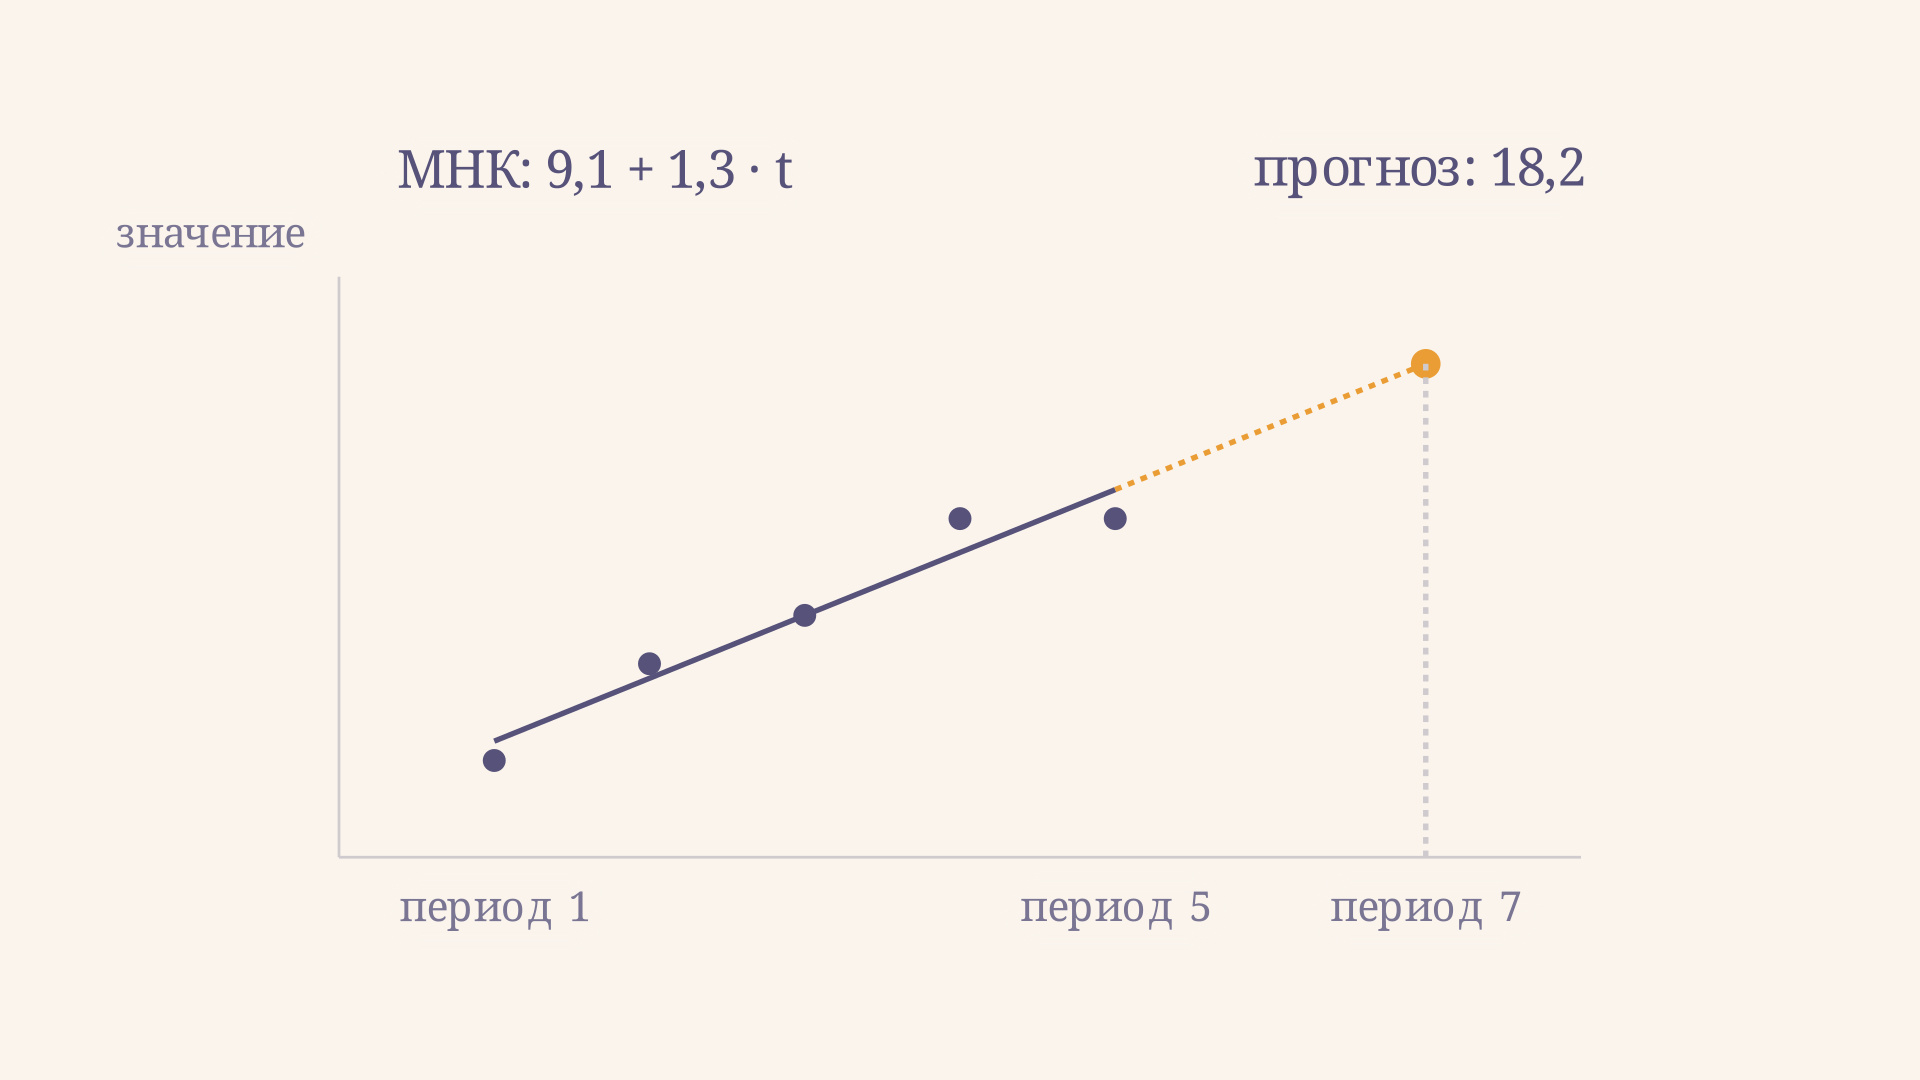
Интерактив над статьёй использует тот же ряд, номера и формулы. При горизонте два он показывает 18,2; смена ряда или горизонта пересчитывает линию. Для более сложной регрессии принцип подбора коэффициентов раскрывают нормальные уравнения МНК.
Как выбрать форму тренда
Линейная форма уместна как исходная гипотеза, если абсолютные приросты примерно устойчивы и у показателя нет очевидного ограничения, которое прямая скоро нарушит. Постройте график исходных данных: средний рост может скрывать перелом, ускорение или чередование сильных и слабых сезонов. Оцените и смысл единиц: рубли текущих лет при высокой инфляции трудно сравнивать без поправки на цены.
Если скорее стабилен процентный темп, можно рассмотреть экспоненциальную модель при и . Здесь каждый шаг умножает уровень на , а не прибавляет постоянное число. Логарифмирование положительных наблюдений позволяет оценить такую зависимость линейной регрессией логарифма на время; при возврате к исходной шкале важно учитывать способ интерпретации и возможное смещение обратного преобразования.
Не выбирайте сложную кривую только потому, что она лучше проходит через известные точки. Высокая степень полинома способна резко уйти вверх или вниз вне выборки; учебник Forecasting: Principles and Practice отдельно предупреждает об этом при прогнозировании. Проверяйте разумность модели на будущих периодах и экономические ограничения показателя.
Сезонность и другие составляющие
Тренд - не весь ряд. Например, ежемесячные продажи могут расти год от года и одновременно подниматься перед праздниками. Линия без сезонной поправки сгладит регулярный пик и даст неудобный прогноз для конкретного месяца. В аддитивной модели временного ряда уровень представляют суммой тренда, сезонной и случайной составляющих; она подходит, когда сезонные отклонения примерно постоянны в абсолютной величине.
Когда сезонный размах скорее меняется пропорционально уровню, рассматривают мультипликативную модель. Для оценки сезонности нужны наблюдения за несколькими полными циклами. Пять годовых значений из примера не позволяют надёжно оценить месячную сезонность. Перед сравнением моделей важно также проверить пропуски, изменения методики учёта и необычные разовые события.
Как проверить качество прогноза
Качество подгонки к прошлому не равно качеству предсказания. Отложите последние наблюдения: оцените тренд только на ранней части ряда и сравните прогноз с известными отложенными значениями. Затем передвиньте границу обучения вперёд и повторите проверку. Для каждого шага ошибка равна факту минус прогнозу; средняя абсолютная ошибка MAE - среднее модулей таких ошибок в единицах показателя.
Сравнивайте методы на одинаковых датах и горизонтах. Полезный ориентир - наивный прогноз: будущий уровень равен последнему наблюдению. Если сложная линия систематически проигрывает ему на отложенных данных, её дополнительная сложность не помогла в этой проверке. При наличии устойчивой сезонности сравните и с сезонным наивным прогнозом, повторяющим значение того же сезона предыдущего цикла.
Посмотрите также на остатки : последовательные положительные или отрицательные отклонения могут указывать на неприметную динамику. Автокорреляция уровней временного ряда помогает разобраться с зависимостью значений во времени, но для диагностики модели исследуют именно её остатки. Ещё один подход к меняющемуся уровню - экспоненциальное сглаживание.
Неопределённость и границы метода
Число 18,2 в примере - точечный прогноз, а не обещание и не граница возможных значений. Интервал прогноза описывает диапазон с заданным номинальным уровнем покрытия при выбранной модели и её допущениях. Его ширина зависит от разброса ошибок, оценки коэффициентов, горизонта и структуры ряда. Обычно неопределённость растёт по мере удаления от наблюдений, но конкретный интервал нужно вычислять для конкретной модели; одного наклона прямой недостаточно. Подробнее смысл интервалов объясняется в Forecasting: Principles and Practice.
Даже хорошо проверенная на прошлом модель может ошибиться после структурного сдвига: изменения регулирования, появления конкурента или разрыва поставок. Составьте несколько сценариев, явно указав допущения каждого, и обновляйте оценку при поступлении данных. Сценарный диапазон и статистический интервал прогноза отвечают на разные вопросы и не обязаны совпадать.
Частые ошибки
- Путать прогнозный горизонт и номер периода. После пяти наблюдений два шага вперёд означают , а не .
- Продлевать линию от последнего факта. В МНК-прогнозе используют значение fitted-линии; факт может от него отличаться.
- Игнорировать сезонность и изменение масштаба. Годовые и месячные темпы нельзя смешивать без приведения периодов и единиц.
- Считать точечный прогноз достоверным. Нужно проверить ошибки вне выборки и отдельно оценить неопределённость.
- Выбирать модель только по близости к прошлым точкам. Гибкая кривая может плохо предсказывать вне обучающего участка.
FAQ
Чем экстраполяция отличается от интерполяции?
Интерполяция оценивает значение внутри диапазона известных наблюдений, а экстраполяция выходит за его границы. Во втором случае предположение о сохранении зависимости особенно существенно.
Можно ли прогнозировать убывающий ряд?
Да. При отрицательном линейная модель продолжит снижение. Проверьте, не пересекает ли прогноз экономически невозможную границу, например отрицательный выпуск, и подходит ли линия для выбранного горизонта.
Сколько наблюдений нужно для тренда?
Универсального числа нет. Двух точек математически достаточно для прямой, но они не позволяют надёжно оценить устойчивость тенденции или проверить прогноз. Для сезонного ряда нужны данные, охватывающие несколько циклов, а для практического решения - достаточная история и проверка на отложенных периодах.
Коротко
Экстраполяция тренда переносит оценённую закономерность в будущее при предположении её сохранения. Для учебного ряда 10, 12, 13, 15, 15 линия МНК даёт прогноз 18,2 на седьмой период. Используйте его как условный ориентир: проверяйте модель на отложенных данных, учитывайте сезонность и отдельно оценивайте неопределённость.
Читайте также
Аналитическое выравнивание ряда по прямой: пример
Как выровнять динамический ряд по прямой методом наименьших квадратов: кодировка времени, расчёт коэффициентов, таблица уровней, проверка остатков и пример прогноза на следующий период.
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Метод укрупнения интервалов: расчёт и пример
Метод укрупнения интервалов в статистике: как перейти от месячных данных к квартальным, рассчитать суммы и средние, увидеть тенденцию и не потерять важные колебания.
Модель Хольта-Винтерса: формулы и пример прогноза
Модель Хольта-Винтерса для сезонного временного ряда: формулы уровня, тренда и сезонности, пошаговый расчёт прогноза по кварталам и способы проверки его точности.
Модель с фиксированными эффектами: формула и пример
Модель с фиксированными эффектами для панельных данных: формула, расчёт на примере двух фирм, метод отклонений от средних, условия применения и ограничения.
Проверка стационарности временного ряда: методы
Как проверить стационарность временного ряда: сравнить средние и дисперсии, прочитать результаты ADF и KPSS, применить разности и корректно записать вывод.