Модель с фиксированными эффектами: формула и пример
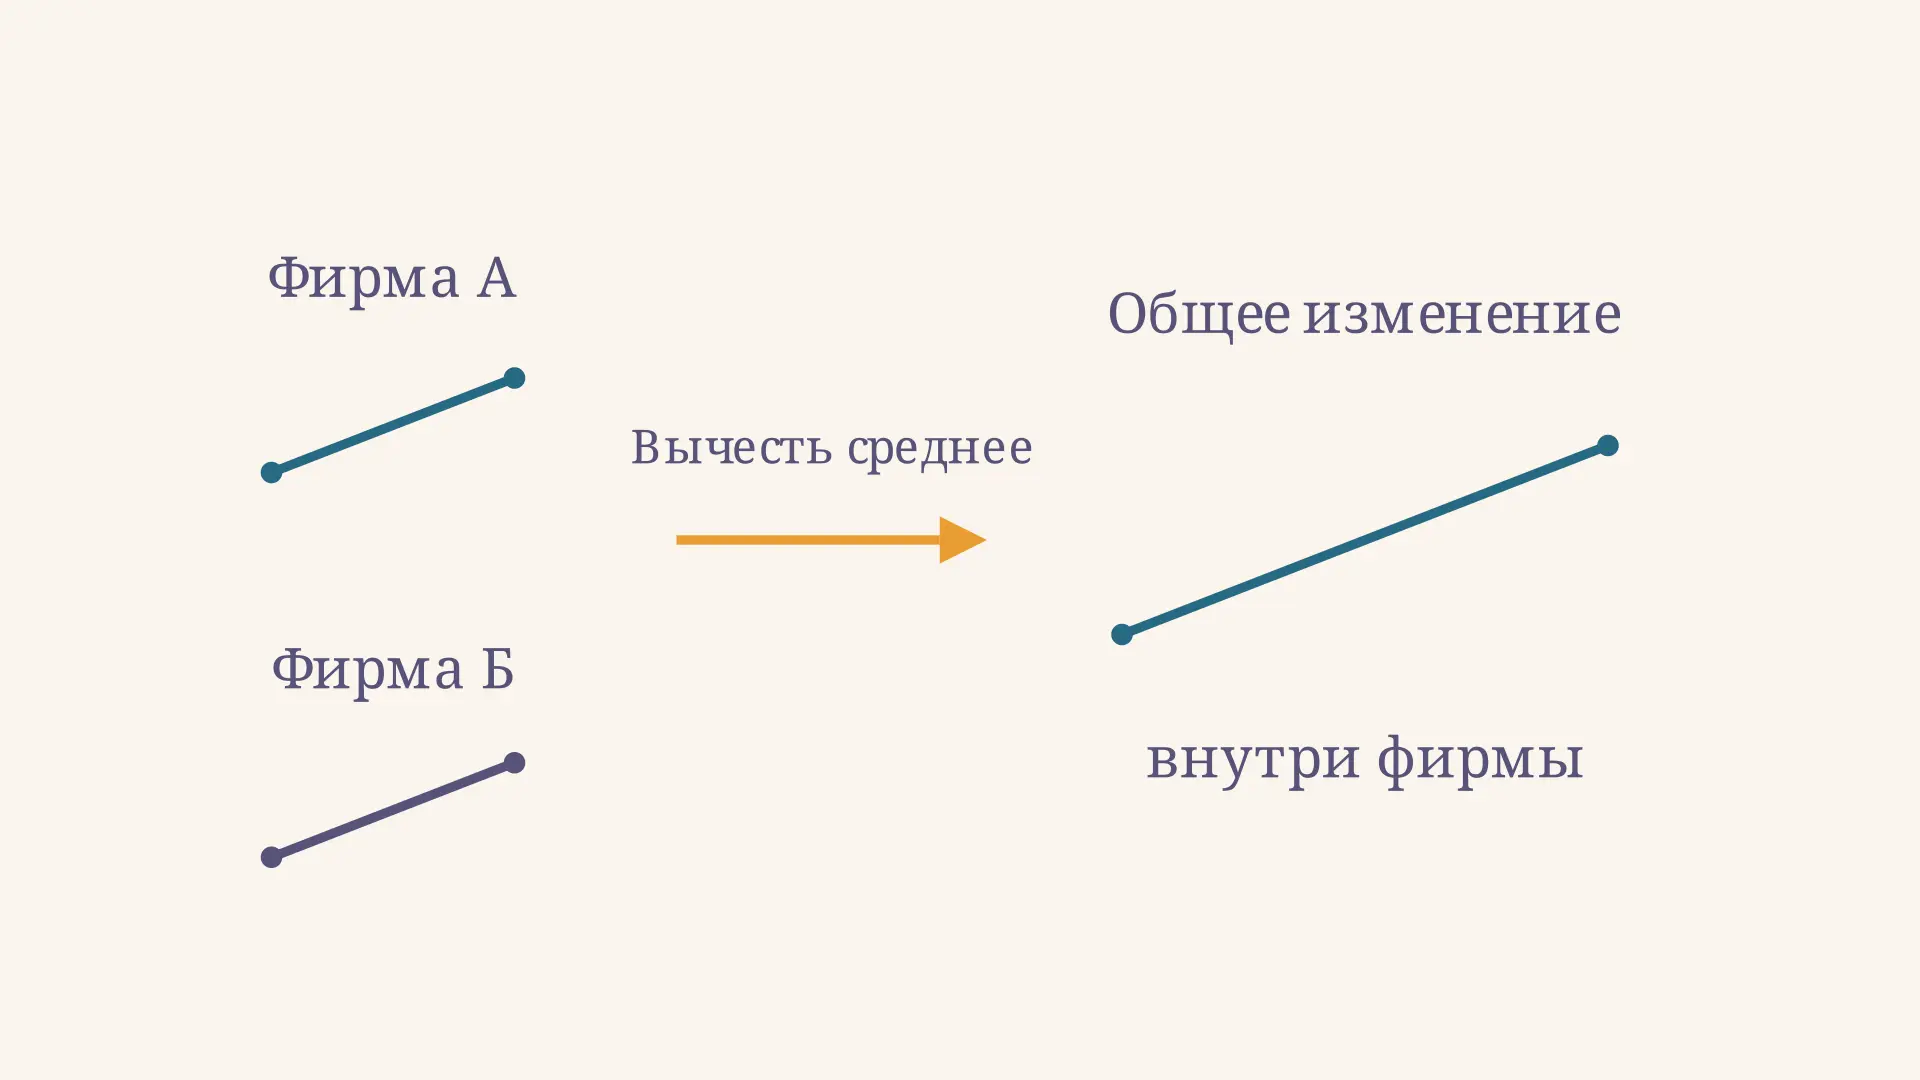
Модель с фиксированными эффектами помогает изучать изменения показателя внутри одних и тех же объектов: фирм, регионов или людей. Она учитывает постоянные особенности каждого объекта, даже если исследователь не смог их измерить. Например, при сравнении расходов на обучение и выпуска фирмы могут различаться давно сложившейся организацией работы. Простое сравнение фирм способно смешать эти различия с интересующей связью.
В калькуляторе передвиньте постоянный уровень второй фирмы: её линия поднимется или опустится целиком. Общий наклон изменится, а оценка по изменениям внутри фирм останется прежней. Это учебный пример, а не фактические данные.
Какие данные нужны модели
Для модели обычно используют панель: несколько объектов наблюдают в разные периоды. Например, для каждой фирмы записывают выпуск и расходы на обучение за два года. Отдельная строка содержит идентификатор фирмы, год и значения переменных. О том, как устроены повторные наблюдения и почему часть участников может выпасть из выборки, рассказано в статье о панельном исследовании.
Главный источник информации здесь - изменение внутри объекта. Если расходы фирмы выросли, можно сопоставить этот рост с изменением её выпуска. При этом постоянный уровень самой фирмы не приходится принимать за изменение расходов. На видео обе пары точек постепенно переносятся так, чтобы среднее каждой фирмы оказалось в начале координат; наклон отрезков сохраняется.
Для такой оценки требуется повторное наблюдение хотя бы части объектов и изменчивость объясняющей переменной внутри них. Если у каждой фирмы расходы одинаковы во все годы, по этим данным невозможно оценить их внутригрупповой наклон. Несбалансированная панель, где число периодов различается, тоже допустима: средние вычисляют по доступным наблюдениям каждой фирмы.
Формула и смысл коэффициента
Линейную модель с индивидуальными фиксированными эффектами записывают так:
Здесь обозначает фирму, - период, - выпуск, - расходы на обучение, - постоянную для фирмы составляющую, - остальные факторы. Коэффициент общий для всех фирм в этой спецификации. При нескольких объясняющих переменных в правую часть добавляют остальные слагаемые с соответствующими коэффициентами.
Например, если выпуск измерен в сотнях единиц, а расходы - в тысячах рублей, оценка означает: увеличение расходов на одну тысячу рублей внутри фирмы связано в модели с ростом выпуска на две сотни единиц. Единицы и остальные включённые переменные важны для точной интерпретации. Само слово «эффект» в названии модели ещё не доказывает причинную связь.
Индивидуальная константа может включать устойчивое местоположение, исторически сложившееся устройство фирмы и другие постоянные характеристики. Модель допускает их связь с : именно это отличает её полезное применение от простой общей регрессии, которая игнорирует различия уровней.
Как работает вычитание средних
Вычислим для каждого объекта средние и по доступным периодам. Затем вычтем из каждого наблюдения среднее его объекта. Поскольку постоянно во времени, оно исчезает:
Это преобразование называют within, или методом отклонений от групповых средних. Для одного регрессора оценка методом наименьших квадратов равна
Знаменатель должен быть положительным: нужна хотя бы какая-то внутригрупповая вариация . С несколькими регрессорами необходимо также отсутствие точной линейной зависимости между преобразованными столбцами. Сам принцип минимизации суммы квадратов остатков подробно разобран в материале о множественной регрессии.
Расчёт на примере двух фирм
Пусть обе фирмы наблюдаются два периода. Для простоты используем условные единицы расходов и выпуска:
| Фирма | Период | Расходы | Выпуск |
|---|---|---|---|
| А | 1 | 1 | 4 |
| А | 2 | 2 | 6 |
| Б | 1 | 3 | 10 |
| Б | 2 | 4 | 12 |
Для А средние равны и , для Б - и . После вычитания средних каждая фирма даёт пары и . Сумма произведений отклонений равна , сумма квадратов отклонений - . Поэтому .
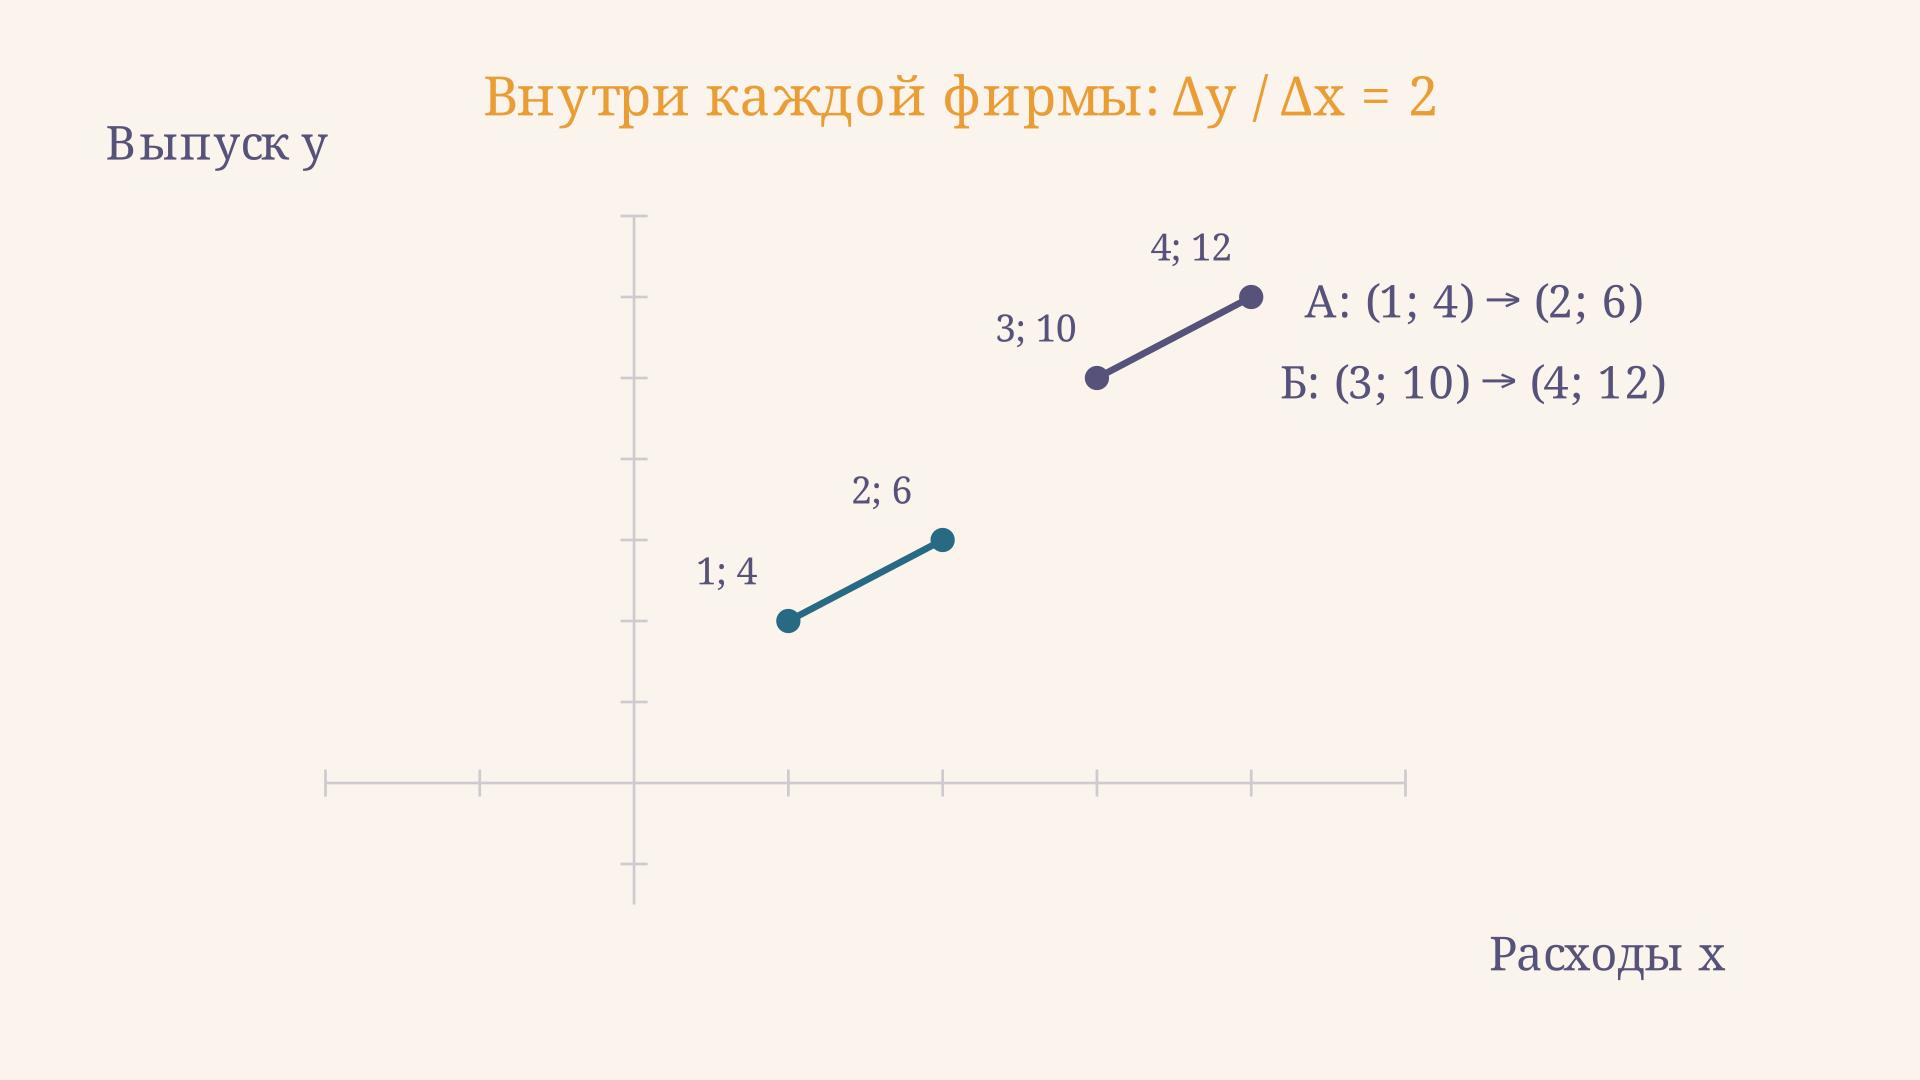
Общая регрессия по четырём исходным точкам с одной константой даёт наклон . Она использует и различия между фирмами: у Б выше и расходы, и постоянный уровень выпуска. В калькуляторе исходный уровень Б равен , а уровень А - ; поэтому общий наклон отличается от внутригруппового. При изменении уровня Б точки этой фирмы двигаются вместе, и её изменение между периодами остаётся тем же.
Этот пример намеренно идеально линейный и содержит всего четыре наблюдения. Он показывает арифметику, но не позволяет содержательно оценить надёжность связи или сделать вывод об экономике реальных фирм.
Фиктивные переменные и эффекты времени
Тот же наклон можно получить, добавив в обычную регрессию индикаторы фирм: каждый позволяет отдельный постоянный уровень. Нельзя одновременно включить общую константу и индикаторы всех фирм без ограничения: их столбцы линейно зависимы. Обычно один индикатор исключают либо выбирают другую нормировку. При корректной нормировке наклон при совпадает с оценкой within для той же выборки и спецификации.
Если на все фирмы одновременно влияет общий шок, например изменение деловой конъюнктуры, добавляют эффекты периодов :
Индивидуальные эффекты учитывают постоянные различия фирм, а временные - общие для них сдвиги в каждом периоде. Это не устраняет шок, который затрагивает фирмы по-разному и одновременно связан с расходами. Для двухсторонней модели регрессор должен сохранять вариацию после учёта обоих наборов эффектов.
Предпосылки и ограничения
Чтобы интерпретировать оценку как причинную, нужно обосновать дизайн исследования. В стандартной статической модели важна строгая экзогенность: после учёта эффектов и включённых переменных ошибка периода не должна быть связана со значениями регрессоров объекта ни в одном из рассматриваемых периодов. Это сильное условие. Например, фирма может увеличить обучение в ответ на ранее возникшее снижение выпуска; тогда обратная связь способна нарушить его. Разбор условий линейных панельных моделей приведён в лекции MIT по эконометрике.
Фиксированные эффекты не убирают меняющиеся во времени пропущенные факторы, ошибки измерения или обратную причинность. Кроме того, коэффициент отдельной характеристики, постоянной внутри фирмы, нельзя оценить вместе с полным набором индивидуальных эффектов: после центрирования такой столбец состоит из нулей. При этом взаимодействия постоянной характеристики с меняющейся переменной иногда оценимы, если достаточно независимой вариации.
Наконец, наблюдения одной фирмы могут иметь зависимые ошибки по годам. Для вывода часто используют стандартные ошибки с кластеризацией по фирмам, если это соответствует устройству выборки и числу кластеров; малое число кластеров требует особой осторожности. Значение и роль стандартной ошибки коэффициента важно отличать от самой точечной оценки. На её основе при подходящих условиях строят доверительный интервал коэффициента.
Фиксированные или случайные эффекты
Модель случайных эффектов тоже учитывает различия объектов, но стандартная версия предполагает отсутствие корреляции индивидуальной составляющей с регрессорами во все периоды. При выполнении подходящих предпосылок она может эффективнее использовать информацию между объектами и оценивать коэффициенты постоянных характеристик. Если предпосылка нарушена, такая оценка может быть смещена; фиксированные эффекты допускают указанную корреляцию, но теряют возможность отдельно оценить постоянный регрессор.
Выбор зависит от вопроса, данных и допущений, а не только от автоматического теста. Сравнение оценок с помощью теста Хаусмана опирается на собственные условия и не заменяет содержательного анализа. Полезно также проверить чувствительность спецификации к временным эффектам, составу выборки и способу расчёта ошибок.
Частые ошибки
- Сравнивать только уровни разных фирм. Оценка FE определяется вариацией после исключения индивидуальных средних, а не только различиями между объектами.
- Считать, что устранены все пропущенные факторы. Постоянная составляющая исключается, но изменяющиеся факторы могут оставаться в ошибке.
- Приписывать постоянной переменной отдельный коэффициент. Её нельзя отделить от индивидуального эффекта без дополнительных ограничений.
- Путать коэффициент с причинным эффектом. Для причинного вывода нужны отдельные предпосылки и исследовательский дизайн.
- Игнорировать зависимость ошибок во времени. Тогда обычная стандартная ошибка может неверно отражать неопределённость.
FAQ
Достаточно ли двух периодов?
Да, если есть внутригрупповое изменение регрессора и выполняются необходимые условия. При двух периодах оценка индивидуальных FE для общего наклона эквивалентна регрессии первых разностей; дополнительные периоды могут дать больше информации и возможностей проверки.
Можно ли включить фиксированные эффекты года?
Да. Они учитывают общие для объектов изменения каждого года. Но переменная, одинаковая для всех объектов в конкретном году, полностью поглощается годовыми эффектами и её отдельный коэффициент определить нельзя.
Что делать, если панель несбалансированная?
Оценивать модель можно по доступным наблюдениям, вычисляя средние внутри каждого объекта. Однако причины пропусков и выбытия важно изучить: избирательное отсутствие данных может исказить выводы.
Коротко
Модель с фиксированными эффектами оценивает связь по изменениям внутри объектов и исключает их неизменные индивидуальные составляющие. В учебном примере наклон равен , хотя общий МНК даёт . Для содержательного вывода нужны подходящая вариация, обоснование экзогенности и корректная оценка неопределённости.
Читайте также
Преобразование Бокса-Кокса: формула и пример
Преобразование Бокса-Кокса: формула, расчёт для положительных данных, выбор параметра λ и обратный переход. Как применять метод в эконометрической регрессии.
Пробит-модель: формула, пример и интерпретация
Пробит-модель для бинарного выбора: как получить вероятность через нормальное распределение, оценить коэффициенты и рассчитать предельный эффект на примере.
Теорема Гаусса-Маркова: условия и пример
Теорема Гаусса-Маркова объясняет эффективность МНК среди линейных несмещённых оценок. Разберём условия BLUE, доказательство, ограничения и пример сравнения оценок.
Тест Чоу: проверка структурного сдвига в регрессии
Тест Чоу проверяет стабильность коэффициентов регрессии при известной точке разрыва. Разбираем формулу F, расчёт, условия применения и интерпретацию результата.
Коэффициент автокорреляции остатков: формула и интерпретация
Коэффициент автокорреляции остатков первого порядка: формула AR(1), связь с тестом Дарбина-Уотсона, оценка по МНК и способы устранения автокорреляции в регрессии.
Связь коэффициента корреляции и детерминации: r и R²
Как связаны коэффициент корреляции и детерминации в парной регрессии: почему R квадрат равен квадрату r, что показывает каждый и где это правило ломается.